Exit Startup Diterangkan: Pengambilalihan, IPO dan Jualan Sekunder
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Exit startup ialah sebarang peristiwa yang membolehkan pengasas, pekerja dan pelabur menukar pemilikan mereka kepada tunai atau saham yang bebas didagangkan. Laluan utamanya ialah pengambilalihan, tawaran awam permulaan (IPO), jualan sekunder saham sedia ada, dan pembelian oleh pihak pengurusan atau firma ekuiti persendirian. Penyenaraian terus dan penggabungan SPAC ialah variasi bagi proses menjadi syarikat awam. Penutupan operasi sebenarnya bukan exit langsung, kerana kebanyakan nilai sudah hilang pada ketika itu.
Laluan yang realistik bergantung pada tiga perkara: peringkat syarikat, saiz dan pertumbuhannya, serta apa yang diperlukan oleh pelabur dalam cap table. Artikel ini menerangkan setiap laluan, bagaimana wang bergerak selepas urus niaga selesai, dan mengapa jawapannya berbeza dari satu syarikat ke syarikat lain. Ia bahan rujukan, jadi ia menghuraikan cara mekanismenya berfungsi dan bukannya memberitahu anda yang mana patut dipilih.
Maksud "exit", dan untuk siapa
Pemilikan dalam syarikat persendirian tidak cair. Saham tidak boleh dijual di pasaran awam, dan kebanyakannya tertakluk kepada had pindah milik dalam perjanjian syarikat. Exit ialah detik yang mengubah keadaan itu. Ia penting kepada tiga kumpulan yang mempunyai matlamat berbeza:
- Pengasas sering mahukan gabungan pulangan kewangan dan tempat yang sesuai untuk produk dan pasukan.
- Pekerja yang memegang opsyen saham atau saham mahu ekuiti mereka menjadi wang sebenar.
- Pelabur perlu memulangkan tunai kepada penyokong mereka sendiri. Dana modal teroka mempunyai hayat terhad, jadi ia tidak boleh memegang sesuatu kedudukan selama-lamanya.
Perkara terakhir itu mempengaruhi segala-galanya. Peringkat-peringkat startup berakhir dengan exit kerana modal teroka distrukturkan di sekeliling satu exit. Pengasas yang mengambil wang modal teroka pada hakikatnya bersetuju dengan laluan yang berakhir dengan jualan atau penyenaraian. Pengasas yang bootstrap mempunyai lebih kebebasan untuk tidak exit langsung, atau untuk exit pada garis masa yang lebih perlahan.
Laluan exit utama sepintas lalu
| Laluan | Apa yang berlaku | Siapa yang dibayar | Kesesuaian lazim |
|---|---|---|---|
| Pengambilalihan (jualan dagang atau strategik) | Syarikat lain membeli perniagaan atau sahamnya | Semua pemegang saham, mengikut susunan yang ditetapkan oleh perjanjian dan keutamaan | Kebanyakan exit syarikat yang disokong modal teroka dan dimiliki pengasas |
| Acqui-hire | Pembeli terutamanya mahukan pasukan; produk sering ditutup | Bergantung pada struktur; pelabur mungkin mendapat sedikit, kakitangan utama menerima tawaran | Pasukan kecil dengan bakat kukuh tetapi produk yang terhenti |
| IPO | Syarikat menjual saham baharu kepada orang ramai dan disenaraikan di bursa | Syarikat menjana modal; pemegang sedia ada boleh menjual kemudian selepas tempoh kunci | Perniagaan besar, berkembang dan boleh diramal |
| Penyenaraian terus | Saham sedia ada disenaraikan dan didagangkan tanpa tawaran jamin penerbitan tradisional | Pemegang sedia ada yang memilih untuk menjual | Syarikat terkenal yang tidak memerlukan modal baharu |
| Penggabungan SPAC | Syarikat cangkerang tersenarai bergabung dengan startup | Bergantung pada terma yang dirundingkan | Syarikat yang mencari laluan penyenaraian yang lebih pantas dan dirundingkan |
| Jualan sekunder atau tawaran tender | Saham sedia ada dijual kepada pelabur baharu atau syarikat | Penjual sahaja; syarikat kekal persendirian | Kecairan separa untuk pengasas dan pekerja |
| Pembelian oleh pengurusan atau pembelian PE | Pengurus atau pembeli kewangan membeli kawalan | Pemegang saham yang menjual | Syarikat yang menguntungkan dan stabil |
| Penutupan operasi | Syarikat berhenti beroperasi dan menjual baki aset | Pemiutang dahulu, kemudian pemegang saham jika ada yang tinggal | Syarikat yang gagal |
Pengambilalihan
Pengambilalihan ialah cara biasa sesebuah startup persendirian berakhir, dan laluan yang realistik dicapai oleh kebanyakan syarikat milik pengasas. Syarikat yang lebih besar, sering dipanggil pembeli strategik atau pembeli dagang, membeli sasaran dengan tunai, sahamnya sendiri, atau campuran kedua-duanya. Pembeli membayar untuk perkara yang berbeza: pelanggan, teknologi, pengedaran, bakat, atau penyingkiran pesaing. Artikel pembeli strategik berbanding pembeli kewangan menerangkan mengapa pembeli strategik mungkin membayar lebih daripada pembeli kewangan, dan mengapa harga boleh berubah mengikut sinergi yang di luar kawalan pengasas.
Urus niaga lazimnya distrukturkan dalam salah satu daripada dua cara. Dalam jualan saham, pembeli membeli saham daripada para pemegang saham. Dalam jualan aset, pembeli membeli aset dan kontrak tertentu, dan syarikat asal ditinggalkan dengan hasil jualan serta liabiliti yang masih ada. Struktur ini mengubah gambaran cukai, siapa yang perlu meluluskannya, dan cara hasil dibahagikan, sebab itulah nasihat undang-undang dan cukai penting sebelum menandatangani apa-apa.
Balasan juga penting. Tunai sepenuhnya adalah mudah. Urus niaga saham-ganti-saham bermakna penjual menerima saham pembeli, yang membawa risiko pembeli. Banyak urus niaga menambah earn-out (bayaran tambahan jika perniagaan mencapai sasaran) atau eskro (sebahagian harga ditahan untuk menampung tuntutan selepas penutupan). Harga utama jarang menjadi jumlah yang sampai ke akaun pemegang saham pada hari pertama.
Acqui-hire sebagai subjenis
Acqui-hire ialah pengambilalihan yang hadiah sebenarnya ialah pasukan, bukan produk. Pembeli mengambil sebahagian atau semua kakitangan, dan produk sering ditutup atau digabungkan ke dalam produk pembeli sendiri. Kadangkala urus niaga itu distrukturkan sebagai lesen ditambah pengambilan pekerja dan bukannya pembelian, yang boleh meninggalkan pelabur dengan pulangan lebih kecil berbanding pengambilalihan biasa.
Acqui-hire biasanya berlaku apabila syarikat mempunyai orang berbakat tetapi tidak menemui product-market fit atau kehabisan runway. Pengasas dan pekerja utama mungkin mendapat habuan yang baik melalui pakej pengekalan, manakala pemegang saham keutamaan mungkin hanya memperoleh semula sebahagian wang mereka. Ia pendaratan lembut, dan wajar dijelaskan bahawa ia berbeza daripada jualan yang didorong oleh pertumbuhan.
Bagaimana pasaran exit turun naik
Bagi syarikat yang disokong modal teroka, pengambilalihan dan IPO ialah dua saluran besar. PitchBook dan National Venture Capital Association menjejakinya dalam PitchBook-NVCA Venture Monitor. Edisi Q2 2026 mereka menunjukkan nilai exit syarikat AS yang disokong modal teroka sebanyak $865.0 bilion merentasi 2,068 exit pada 2021, berbanding $284.1 bilion merentasi 1,578 exit pada 2025. Laporan yang sama mencatatkan bahawa, di luar beberapa IPO terkemuka, laluan exit harian kekal nipis, dan banyak syarikat tipikal yang disokong modal teroka tanpa laluan ke IPO terkemuka mungkin terpaksa menerima harga jauh di bawah jangkaan zaman kemuncak.
Pasaran exit bergerak dalam kitaran. Syarikat yang merancang berdasarkan tingkap 2021 terpaksa menyesuaikan diri, dan perkara yang sama akan berulang.
IPO
Tawaran awam permulaan ialah apabila syarikat mula-mula menjual sahamnya kepada orang ramai. SEC menerangkannya sebagai menjadi syarikat awam dengan menjual saham kepada orang ramai, dan mencatatkan bahawa Securities Act menghendaki syarikat memfailkan penyata pendaftaran dengan SEC sebelum boleh menawarkan sekuritinya untuk dijual. Investor.gov mentakrifkan IPO dengan istilah yang serupa, iaitu apabila syarikat mula-mula menjual sahamnya kepada orang ramai.
Perbezaan utama daripada pengambilalihan ialah IPO biasanya menjana wang baharu untuk syarikat, kerana syarikat menerbitkan saham, manakala pemegang sedia ada lazimnya menjual sedikit sahaja atau tidak langsung pada permulaan. Pelabur awal dan pekerja biasanya terikat dengan tempoh kunci (tempoh berkontrak, lazimnya beberapa bulan, yang mana mereka tidak boleh menjual). Selepas tamat, mereka boleh menjual di pasaran terbuka, tertakluk kepada peraturan sekuriti.
IPO juga kerja yang berat. Syarikat memerlukan penyata kewangan teraudit, lembaga pengarah dan tadbir urus yang sesuai untuk syarikat awam, pelaporan berterusan, dan keupayaan menghadapi pemeriksaan setiap suku tahun. Sebab itulah ia sesuai untuk perniagaan yang lebih besar dan lebih boleh diramal.
Betapa jarangnya IPO
Data Jay Ritter dari University of Florida memberikan gambaran jangka panjang. Selepas mengecualikan SPAC, saham penny, tawaran unit, ADR dan kategori lain, jadual statistik IPO beliau mengira 311 IPO syarikat operasi di AS pada 2021, 38 pada 2022, dan 90 pada 2025. Angka 2021 ialah kemuncak, dan angka 2022 menunjukkan betapa cepatnya tingkap itu boleh tertutup. Berbanding bilangan syarikat yang disokong modal teroka yang ditubuhkan setiap tahun, IPO ialah pengecualian.
Penyenaraian terus dan SPAC
Dua laluan lain ke penyenaraian awam wujud, dan kedua-duanya mempunyai jejak yang lebih kecil berbanding IPO tradisional.
Penyenaraian terus
Dalam penyenaraian terus, syarikat menyenaraikan sahamnya yang sedia ada di bursa tanpa tawaran jamin penerbitan tradisional. Dalam versi klasik, syarikat tidak menerbitkan saham baharu untuk menjana wang, dan pemegang yang mahu menjual berbuat demikian sebaik sahaja dagangan dibuka. Ia sesuai untuk syarikat yang sudah mempunyai jenama kukuh, tidak memerlukan modal, dan mahu melangkau proses jamin penerbitan.
Jadual penyenaraian terus Ritter menunjukkan coraknya. Penyenaraian terus AS yang terkenal termasuk Spotify (2018), Slack (2019), Asana dan Palantir (2020), serta Roblox dan Coinbase (2021). Beliau juga mencatatkan bahawa pada 2022 hingga 2026, syarikat yang membuat penyenaraian terus umumnya saham mikrokap. Jadi ia laluan yang nyata, tetapi sempit.
Penggabungan SPAC
Syarikat pengambilalihan bertujuan khas (SPAC) ialah syarikat cangkerang yang mengumpul wang melalui IPO sendiri dengan matlamat bergabung dengan perniagaan persendirian, yang kemudian menjadi syarikat awam. Bagi sasaran, daya tariknya ialah urus niaga yang dirundingkan dan bukannya jelajah pelabur. Bagi pelabur SPAC, risikonya ialah sasaran tidak diketahui ketika mereka melabur.
SPAC datang dalam gelombang. Jadual SPAC Ritter (Jadual 15b) menunjukkan 613 IPO SPAC pada 2021 yang mengumpul $144.53 bilion, diikuti hanya 86 pada 2022 yang mengumpul $12.08 bilion. Laluan yang menguasai satu tahun menjadi pinggiran pada tahun berikutnya, lazim bagi saluran exit yang bergantung pada sentimen pasaran.
Jualan sekunder dan tawaran tender
Jualan sekunder ialah urus niaga yang mana pemegang saham sedia ada menjual saham mereka, dan bukannya syarikat menerbitkan saham baharu. Syarikat kekal bebas. Ini laluan untuk kecairan separa: pengasas yang mahu mengeluarkan sebahagian wang, atau pekerja yang telah memegang opsyen bertahun-tahun.
Terdapat beberapa bentuk yang lazim:
- Sekunder pelabur-ke-pelabur. Pelabur awal menjual pegangannya kepada pelabur baharu atau sedia ada, selalunya seiring dengan pusingan pembiayaan baharu.
- Sekunder pengasas. Pengasas menjual sebahagian sahamnya sebagai sebahagian daripada pusingan pembiayaan. Pelabur mungkin membenarkannya jika ia membantu mengekalkan pengasas yang bermotivasi, walaupun ramai yang mengehadkan jumlahnya.
- Program kecairan pekerja. Syarikat menganjurkan tempoh supaya pekerja semasa atau bekas pekerja boleh menjual saham yang telah vest.
- Tawaran tender. Investor.gov menerangkan tawaran tender sebagai permintaan meluas untuk membeli peratusan besar sekuriti syarikat, terbuka untuk masa terhad dan dibuat kepada setiap pemegang sekuriti secara individu, yang menentukan sama ada hendak menyerahkannya. Apabila syarikat membeli sahamnya sendiri, ia tawaran tender penerbit. Apabila pihak ketiga membeli, ia tawaran tender pihak ketiga.
Kebanyakan sekunder syarikat persendirian memerlukan persetujuan syarikat, kerana saham biasanya tertakluk kepada sekatan pindah milik dan hak tolak pertama. Syarikat juga mengawal siapa yang boleh melihat maklumat kewangannya. Harga dirundingkan, dan pembeli sering meminta diskaun daripada pusingan primer terakhir, kerana saham itu mungkin saham biasa dan bukan saham keutamaan serta membawa perlindungan yang lebih sedikit.
Sekunder tidak menamatkan kisah syarikat. Ia sekadar membenarkan sesetengah pemegang meneruskan hidup sementara perniagaan terus berjalan, dan ia selari dengan pengambilalihan atau IPO kemudian.
Pembelian oleh pengurusan dan pembelian ekuiti persendirian
Tidak semua exit ditujukan kepada pembeli strategik atau pasaran awam. Dalam pembelian oleh pengurusan, pasukan pengurusan sedia ada membeli perniagaan, biasanya dibiayai oleh pelabur luar atau pemberi pinjaman. Dalam pembelian ekuiti persendirian, firma kewangan membeli kawalan, selalunya dengan pengasas atau pengurusan melaburkan semula sebahagian hasil mereka supaya mereka kekal memegang bahagian dalam fasa seterusnya.
Laluan ini cenderung sesuai untuk syarikat yang menguntungkan dan menjana tunai, bukan startup peringkat awal yang membakar tunai. Pembeli yang membayar dengan wang pinjaman mahukan pendapatan stabil untuk menampung hutang. Itu menjadikan pembelian sebagai laluan biasa bagi perniagaan milik pengasas yang tidak pernah mengumpul modal teroka. Artikel pilihan exit untuk pemilik perniagaan membandingkan laluan ini dengan menjual kepada pesaing atau menyerahkan syarikat kepada orang lain.
Penutupan operasi: bukan exit
Banyak startup berhenti tanpa sebarang pembeli. Dalam penutupan operasi, syarikat menghentikan operasi, mengutip apa yang terhutang kepadanya, menjual peralatan atau harta intelek, membayar pemiutang, kemudian mengagihkan apa-apa yang tinggal. Susunan itu penting: pemiutang dan obligasi lain dibayar dahulu, dan pemegang saham menerima wang hanya jika ada yang berbaki.
Penutupan operasi ialah hasil yang gagal dan bukan exit, walaupun yang kemas lebih baik daripada keruntuhan mendadak. Sesetengah pengasas mengusahakan acqui-hire atau jualan aset sebelum sampai ke tahap itu, kerana jualan kecil pun boleh memulangkan lebih daripada pelikuidasian. Menutup dengan teratur juga melindungi reputasi pengasas di mata pelabur dan pekerja.
Aliran hasil: keutamaan dan cap table
Menjual syarikat pada harga tertentu tidak bermakna semua orang mendapat peratusan mereka daripada harga itu. Siapa yang dibayar dahulu, dan berapa banyak, bergantung pada struktur modal syarikat.
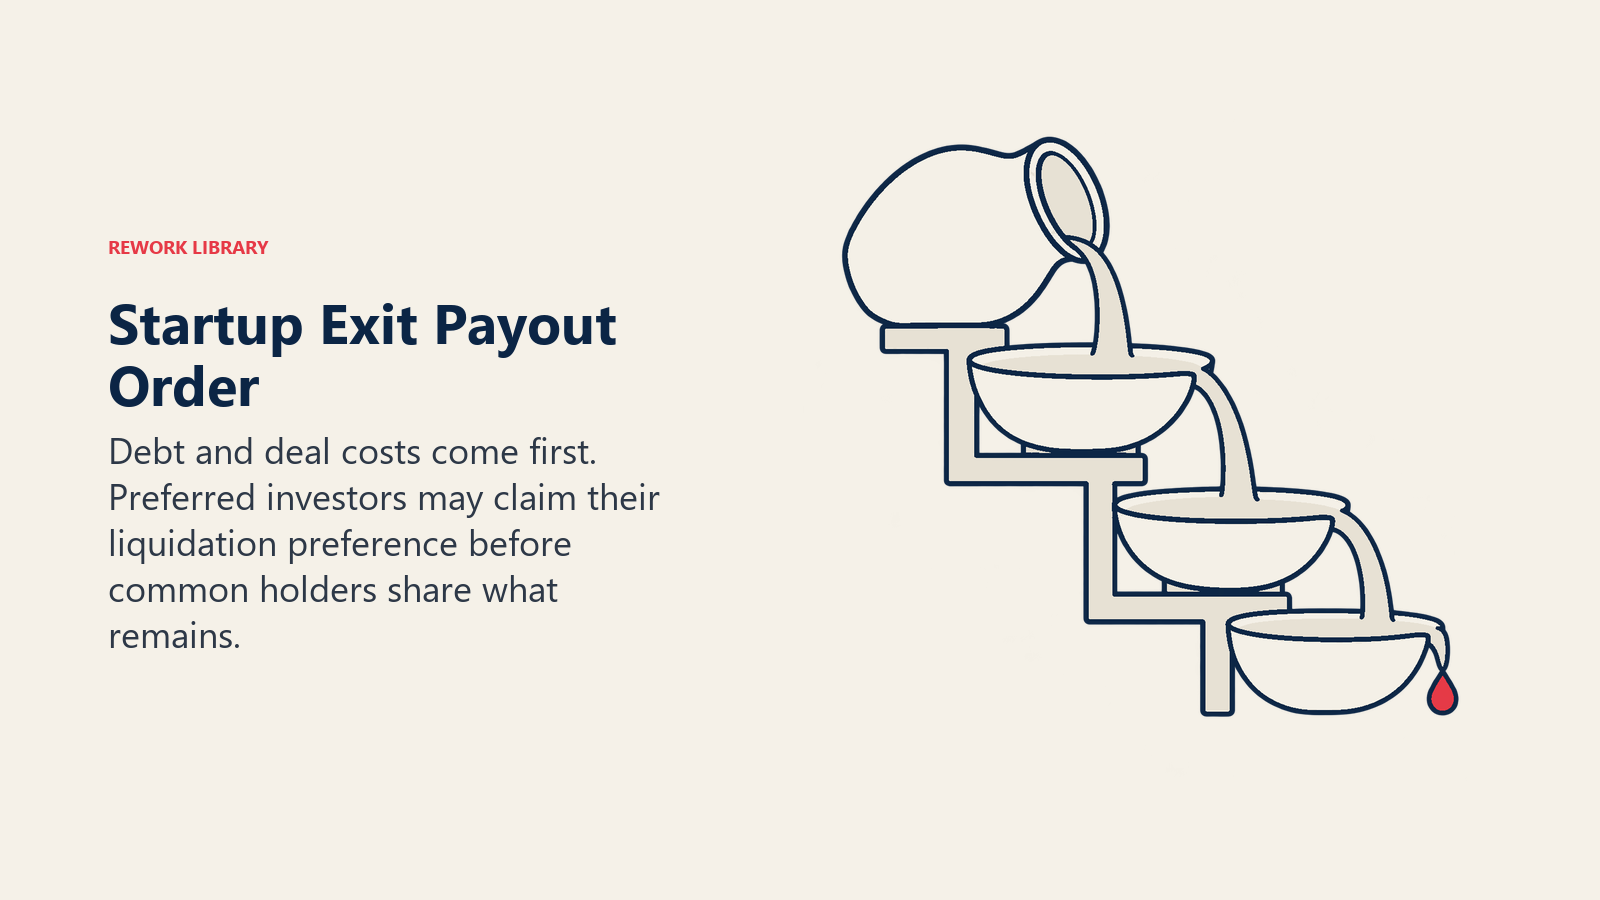
Cap table menyenaraikan setiap pemegang saham, kelas saham mereka dan pemilikan mereka. Dalam syarikat yang disokong modal teroka, pelabur biasanya memegang saham keutamaan, yang membawa keutamaan pencairan (liquidation preference): hak untuk mendapat semula wang mereka, atau gandanya, sebelum pemegang saham biasa melihat apa-apa. Pengasas dan pekerja lazimnya memegang saham biasa, yang berada di belakang dalam kedudukan.
Contoh ringkas menunjukkan cara ini berfungsi. Andaikan pelabur melabur $10 juta untuk saham keutamaan dengan keutamaan 1x tidak berpartisipasi, dan syarikat kemudian dijual pada harga $30 juta.
- Pelabur memilih yang lebih baik antara dua pilihan: mengambil keutamaan $10 juta mereka, atau menukar kepada saham biasa dan mengambil peratusan mereka daripada harga jualan.
- Jika pemilikan mereka 25%, penukaran menghasilkan $7.5 juta, yang kurang daripada $10 juta. Maka mereka mengambil keutamaan itu.
- Baki $20 juta dibahagikan antara pemegang saham biasa (dan pemegang lain yang menukar) mengikut pemilikan.
Sekarang ubah harga jualan kepada $5 juta. Pelabur mengambil keutamaan mereka dahulu dan $5 juta itu mungkin tidak cukup untuk menampungnya, jadi pemegang saham biasa tidak menerima apa-apa. Saham keutamaan berpartisipasi, keutamaan berganda dan kekananan antara pusingan pembiayaan semuanya mengubah angka lebih jauh. Hutang, yuran urus niaga, pengecualian pengurusan, eskro dan kos melaksanakan opsyen juga ditolak sebelum apa-apa sampai kepada pemegang biasa.
Pengajaran praktikalnya ialah harga yang "baik" untuk syarikat tidak selalu hasil yang baik untuk setiap pemegang. Jualan yang sama boleh menjadi durian runtuh untuk pelabur dan bayaran kecil untuk pekerja jika timbunan keutamaan itu besar. Membaca terma sebenar setiap pusingan pembiayaan ialah satu-satunya cara untuk mengetahuinya.
Bagaimana laluan exit bergantung pada peringkat dan jenis pelabur
Laluan ini tidak sama terbuka pada setiap titik dalam hayat syarikat.
| Peringkat | Laluan paling realistik | Sebab |
|---|---|---|
| Idea dan pre-seed | Penutupan operasi, acqui-hire | Hasil sedikit; pasukan ialah aset utama |
| Seed dan peringkat awal | Pengambilalihan, acqui-hire, sekunder kecil | Daya tarikan produk mungkin menarik pembeli sebelum syarikat besar |
| Pertumbuhan | Pengambilalihan, sekunder, pembelian PE | Hasil dan pelanggan memberi pembeli sesuatu untuk dinilai |
| Skala dan kematangan | IPO, pengambilalihan besar, penyenaraian terus, pembelian | Saiz, kebolehramalan dan tadbir urus menyokong urus niaga awam atau persendirian yang besar |
Jenis pelabur sama pentingnya. Dana modal teroka yang memerlukan pulangan sangat besar daripada sebilangan kecil pemenang sering menolak ke arah laluan yang boleh menghasilkannya, seperti IPO atau jualan strategik besar, dan mungkin menolak pengambilalihan yang sederhana. Pelabur angel dengan cek yang lebih kecil mungkin berpuas hati dengan hasil yang lebih pantas dan lebih kecil. Pembeli ekuiti persendirian mahukan aliran tunai yang stabil dan kedudukan yang boleh dipertahankan. Pengasas yang telah mengambil pelbagai jenis pelabur boleh mendapati keutamaan mereka menarik ke arah berbeza, sebab itulah banyak perselisihan tentang exit sebenarnya perselisihan tentang cap table.
Untuk gambaran lebih luas tentang bagaimana sumber pembiayaan membentuk laluan syarikat, lihat startup bootstrapped berbanding disokong modal teroka.
Fakta Utama: Jenis-Jenis Exit Startup
- Laluan utama: pengambilalihan (termasuk acqui-hire), IPO, penyenaraian terus, penggabungan SPAC, jualan sekunder atau tawaran tender, pembelian oleh pengurusan atau PE, dan penutupan operasi (bukan exit).
- SEC menyatakan bahawa Securities Act menghendaki syarikat memfailkan penyata pendaftaran sebelum menawarkan sekuriti untuk dijual apabila ia menjadi syarikat awam.
- Tawaran tender ialah terbuka untuk masa terhad dan dibuat kepada setiap pemegang sekuriti secara individu, yang menentukan sama ada hendak menyerahkannya (Investor.gov).
- Exit AS yang disokong modal teroka berjumlah $865.0 bilion merentasi 2,068 exit pada 2021 dan $284.1 bilion merentasi 1,578 exit pada 2025 (PitchBook-NVCA Venture Monitor, Q2 2026).
- IPO syarikat operasi di AS berjumlah 311 pada 2021, 38 pada 2022 dan 90 pada 2025 mengikut tapisan Jay Ritter (statistik IPO Ritter).
- IPO SPAC berjumlah 613 pada 2021 ($144.53 bilion dikumpul) dan 86 pada 2022 ($12.08 bilion) menurut sumber yang sama.
- Saham keutamaan dengan keutamaan pencairan dibayar sebelum saham biasa, jadi harga jualan dan bayaran kepada pengasas boleh berbeza dengan ketara.

Co-Founder & COO
On this page
- Maksud "exit", dan untuk siapa
- Laluan exit utama sepintas lalu
- Pengambilalihan
- Acqui-hire sebagai subjenis
- Bagaimana pasaran exit turun naik
- IPO
- Betapa jarangnya IPO
- Penyenaraian terus dan SPAC
- Penyenaraian terus
- Penggabungan SPAC
- Jualan sekunder dan tawaran tender
- Pembelian oleh pengurusan dan pembelian ekuiti persendirian
- Penutupan operasi: bukan exit
- Aliran hasil: keutamaan dan cap table
- Bagaimana laluan exit bergantung pada peringkat dan jenis pelabur