Startup-Exits erklärt: Übernahme, IPO und Secondary Sales
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Startup-Exit ist jedes Ereignis, mit dem Gründer, Beschäftigte und Investoren ihre Beteiligung in Bargeld oder frei handelbare Aktien umwandeln können. Die wichtigsten Wege sind eine Übernahme, ein Börsengang (Initial Public Offering, IPO), ein Secondary Sale bestehender Anteile und ein Buyout durch das Management oder einen Private-Equity-Investor. Direct Listings und SPAC-Fusionen sind Varianten des Börsengangs. Eine Abwicklung ist streng genommen gar kein Exit, weil der größte Teil des Werts dann verloren ist.
Welcher Weg realistisch ist, hängt von drei Dingen ab: von der Phase des Unternehmens, von seiner Größe und seinem Wachstum und davon, was die Investoren in der Cap Table brauchen. Dieser Artikel stellt jeden Weg vor, zeigt, wie das Geld nach Abschluss eines Deals fließt, und erklärt, warum die Antwort von Unternehmen zu Unternehmen anders ausfällt. Er ist ein Nachschlagewerk und beschreibt daher, wie die Mechanik funktioniert, statt zu sagen, was Sie wählen sollten.
Was „Exit“ bedeutet und für wen er gilt
Anteile an einem privaten Unternehmen sind illiquide. Aktien lassen sich nicht an einem öffentlichen Markt verkaufen, und die meisten unterliegen Übertragungsbeschränkungen in den Verträgen des Unternehmens. Ein Exit ist der Moment, in dem sich das ändert. Er betrifft drei Gruppen mit unterschiedlichen Zielen:
- Gründer wollen oft eine Mischung aus finanzieller Rendite und einem passenden Zuhause für Produkt und Team.
- Beschäftigte mit Aktienoptionen oder Anteilen möchten, dass ihr Eigenkapital zu echtem Geld wird.
- Investoren müssen Geld an ihre eigenen Geldgeber zurückführen. Ein Venture-Fonds hat eine begrenzte Laufzeit und kann eine Position deshalb nicht ewig halten.
Dieser letzte Punkt prägt alles. Die Phasen eines Startups enden mit einem Exit, weil Wagniskapital auf einen solchen ausgelegt ist. Ein Gründer, der Wagniskapital annimmt, stimmt im Grunde einem Weg zu, der mit einem Verkauf oder einem Börsengang endet. Ein Gründer, der eigenfinanziert wächst, hat mehr Freiheit, nie auszusteigen oder langsamer auszusteigen.
Die wichtigsten Exit-Wege im Überblick
| Weg | Was passiert | Wer bezahlt wird | Typisch geeignet für |
|---|---|---|---|
| Übernahme (Trade Sale oder strategischer Verkauf) | Ein anderes Unternehmen kauft das Geschäft oder seine Anteile | Alle Gesellschafter, in der Reihenfolge, die Deal und Vorzugsrechte festlegen | Die meisten Exits von wagniskapitalfinanzierten und gründergeführten Unternehmen |
| Acqui-Hire | Der Käufer will vor allem das Team; das Produkt wird oft eingestellt | Hängt von der Struktur ab; Investoren erhalten womöglich wenig, Schlüsselpersonen bekommen Angebote | Kleine Teams mit starken Talenten, aber stockendem Produkt |
| IPO | Das Unternehmen verkauft neue Aktien an die Öffentlichkeit und wird an einer Börse notiert | Das Unternehmen nimmt Kapital auf; bestehende Inhaber können nach Ablauf der Lock-ups später verkaufen | Große, wachsende, planbare Geschäfte |
| Direct Listing | Bestehende Aktien werden gelistet und gehandelt, ohne ein klassisches Emissionsverfahren mit Konsortium | Bestehende Inhaber, die sich zum Verkauf entscheiden | Bekannte Unternehmen, die kein neues Kapital brauchen |
| SPAC-Fusion | Ein börsennotierter Mantel fusioniert mit dem Startup | Hängt von den ausgehandelten Konditionen ab | Unternehmen, die einen schnelleren, verhandelten Weg an die Börse suchen |
| Secondary Sale oder Tender Offer | Bestehende Aktien werden an neue Investoren oder an das Unternehmen verkauft | Nur die Verkäufer; das Unternehmen bleibt privat | Teilweise Liquidität für Gründer und Beschäftigte |
| Management-Buyout oder PE-Buyout | Manager oder ein Finanzinvestor erwerben die Kontrolle | Verkaufende Gesellschafter | Profitable, stabile Unternehmen |
| Abwicklung | Das Unternehmen stellt den Betrieb ein und verkauft, was übrig ist | Zuerst Gläubiger, dann Gesellschafter, falls etwas bleibt | Gescheiterte Unternehmen |
Übernahme
Eine Übernahme ist ein gängiger Weg, wie ein privates Startup endet, und der Weg, den die meisten gründergeführten Unternehmen realistisch erreichen können. Ein größeres Unternehmen, oft strategischer Käufer oder Trade Buyer genannt, kauft das Zielunternehmen gegen Bargeld, eigene Aktien oder eine Mischung aus beidem. Käufer zahlen für Unterschiedliches: Kunden, Technologie, Vertrieb, Talente oder das Ausschalten eines Wettbewerbers. Der Artikel zu strategischen und Finanzinvestoren als Käufern erklärt, warum ein strategischer Käufer mehr zahlen kann als ein Finanzinvestor und warum der Preis von Synergien abhängen kann, die die Gründer nicht kontrollieren.
Deals werden typischerweise auf eine von zwei Arten strukturiert. Bei einem Share Deal kauft der Käufer die Anteile von den Gesellschaftern. Bei einem Asset Deal kauft der Käufer bestimmte Vermögenswerte und Verträge, und die ursprüngliche Gesellschaft behält den Erlös und ihre verbleibenden Verbindlichkeiten. Die Struktur verändert die steuerliche Lage, wer zustimmen muss und wie der Erlös verteilt wird. Deshalb sind Rechts- und Steuerberatung vor jeder Unterschrift wichtig.
Auch die Gegenleistung zählt. Eine reine Barzahlung ist einfach. Bei Aktientauschgeschäften erhalten die Verkäufer Aktien des Käufers, die dessen Risiko tragen. Viele Deals sehen zusätzlich einen Earn-out vor (weitere Zahlungen, wenn das Geschäft Ziele erreicht) oder einen Escrow (ein Teil des Preises wird zurückgehalten, um Ansprüche nach Abschluss zu decken). Der genannte Preis ist selten der Betrag, der am ersten Tag auf dem Konto eines Gesellschafters ankommt.
Acqui-Hire als Untertyp
Ein Acqui-Hire ist eine Übernahme, bei der der eigentliche Gewinn das Team ist, nicht das Produkt. Der Käufer stellt einen Teil oder die gesamte Belegschaft ein, und das Produkt wird oft eingestellt oder in das eigene des Käufers überführt. Manchmal wird der Deal als Lizenz plus Einstellung statt als Kauf strukturiert, wodurch Investoren eine geringere Rendite erhalten können als bei einer normalen Übernahme.
Acqui-Hires entstehen meist, wenn ein Unternehmen talentierte Leute hat, aber keinen Product-Market-Fit fand oder ihm der Runway ausging. Gründer und Schlüsselpersonen können über Halteprämien gut abschneiden, während Vorzugsaktionäre womöglich nur einen Teil ihres Geldes zurückbekommen. Es ist eine weiche Landung, und man sollte klar benennen, dass sie sich von einem wachstumsgetriebenen Verkauf unterscheidet.
Wie Exit-Märkte schwanken
Für wagniskapitalfinanzierte Unternehmen sind Übernahmen und Börsengänge die beiden großen Kanäle. PitchBook und die National Venture Capital Association erfassen sie im PitchBook-NVCA Venture Monitor. Ihre Ausgabe zum zweiten Quartal 2026 weist für US-Exits wagniskapitalfinanzierter Unternehmen einen Wert von 865,0 Milliarden \(bei 2.068 Exits im Jahr 2021 aus, gegenüber 284,1 Milliarden\) bei 1.578 Exits im Jahr 2025. Derselbe Bericht hält fest, dass die alltäglichen Exit-Wege außerhalb einiger prominenter Börsengänge dünn bleiben und viele typische wagniskapitalfinanzierte Unternehmen ohne Weg zu einem solchen Börsengang Preise akzeptieren müssen, die deutlich unter den Erwartungen der Hochphase liegen.
Exit-Märkte bewegen sich in Zyklen. Ein Unternehmen, das um das Fenster von 2021 herum geplant hatte, musste nachsteuern, und dasselbe wird wieder passieren.
IPO
Ein Initial Public Offering ist der Moment, in dem ein Unternehmen seine Aktien erstmals an die Öffentlichkeit verkauft. Die SEC beschreibt es als den Gang an die Börse durch den Verkauf von Aktien an die Öffentlichkeit und hält fest, dass der Securities Act ein Unternehmen verpflichtet, vor dem Angebot seiner Wertpapiere zum Verkauf eine Registrierungserklärung bei der SEC einzureichen. Investor.gov definiert einen IPO ähnlich, nämlich als den Zeitpunkt, an dem ein Unternehmen seine Aktien erstmals an die Öffentlichkeit verkauft.
Der entscheidende Unterschied zur Übernahme: Ein IPO bringt dem Unternehmen in der Regel neues Geld, weil das Unternehmen Aktien ausgibt, während bestehende Inhaber zu Beginn meist wenig oder nichts verkaufen. Frühe Investoren und Beschäftigte sind normalerweise an einen Lock-up gebunden (einen vertraglichen Zeitraum, üblicherweise mehrere Monate, in dem sie nicht verkaufen dürfen). Danach können sie am offenen Markt verkaufen, vorbehaltlich der Wertpapierregeln.
Ein IPO ist außerdem ein gewaltiger Kraftakt. Ein Unternehmen braucht geprüfte Abschlüsse, einen Vorstand und eine Governance, die zu einem börsennotierten Unternehmen passen, laufende Berichterstattung und die Fähigkeit, der Prüfung durch die Quartalszahlen standzuhalten. Deshalb eignet er sich für größere und planbarere Geschäfte.
Wie selten IPOs sind
Die Daten von Jay Ritter von der University of Florida geben ein langfristiges Bild. Nach Ausschluss von SPACs, Penny Stocks, Unit Offers, ADRs und weiteren Kategorien zählen seine IPO-Statistiktabellen 311 IPOs operativer Unternehmen in den USA im Jahr 2021, 38 im Jahr 2022 und 90 im Jahr 2025. Die Zahl von 2021 war ein Höhepunkt, und die von 2022 zeigt, wie schnell sich das Fenster schließen kann. Gemessen an der Zahl der jedes Jahr gegründeten wagniskapitalfinanzierten Unternehmen ist ein IPO die Ausnahme.
Direct Listing und SPAC
Es gibt zwei weitere Wege an die Börse, und beide haben eine geringere Verbreitung als der klassische IPO.
Direct Listing
Bei einem Direct Listing lässt ein Unternehmen seine bestehenden Aktien an einer Börse notieren, ohne das klassische Emissionsverfahren mit Konsortium. In der klassischen Variante gibt das Unternehmen keine neuen Aktien aus, um Geld aufzunehmen, und Inhaber, die verkaufen möchten, tun das, sobald der Handel beginnt. Es eignet sich für ein Unternehmen, das bereits eine starke Marke hat, kein Kapital braucht und das Emissionsverfahren überspringen will.
Ritters Tabelle zu Direct Listings zeigt das Muster. Zu den bekannten US-Direct-Listings zählen Spotify (2018), Slack (2019), Asana und Palantir (2020) sowie Roblox und Coinbase (2021). Er hält außerdem fest, dass es sich bei den Unternehmen, die von 2022 bis 2026 Direct Listings durchführten, im Allgemeinen um Microcap-Aktien handelte. Es ist also ein echter Weg, aber ein schmaler.
SPAC-Fusion
Eine Special Purpose Acquisition Company (SPAC) ist ein Mantelunternehmen, das über einen eigenen IPO Geld einsammelt, um mit einem privaten Unternehmen zu fusionieren, das dadurch börsennotiert wird. Für das Zielunternehmen liegt der Reiz in einem verhandelten Deal statt einer Roadshow. Für SPAC-Investoren liegt das Risiko darin, dass das Zielunternehmen beim Einstieg noch unbekannt ist.
SPACs kommen in Wellen. Ritters SPAC-Tabelle (Tabelle 15b) zeigt 613 SPAC-IPOs im Jahr 2021 mit 144,53 Milliarden \(eingesammeltem Kapital, gefolgt von nur 86 im Jahr 2022 mit 12,08 Milliarden\). Ein Weg, der in einem Jahr dominierte, war im nächsten randständig, wie es für Exit-Kanäle typisch ist, die von der Marktstimmung abhängen.
Secondary Sales und Tender Offers
Ein Secondary Sale ist eine Transaktion, bei der bestehende Gesellschafter ihre Anteile verkaufen, statt dass das Unternehmen neue ausgibt. Das Unternehmen bleibt unabhängig. Das ist der Weg für teilweise Liquidität: für einen Gründer, der einen Teil seiner Anteile zu Geld machen möchte, oder für Beschäftigte, die seit Jahren Optionen halten.
Es gibt einige gängige Formen:
- Secondary von Investor zu Investor. Ein früher Investor verkauft seinen Anteil an einen neuen oder bestehenden Investor, oft im Zuge einer neuen Finanzierungsrunde.
- Gründer-Secondary. Ein Gründer verkauft einen Teil seiner Anteile im Rahmen einer Finanzierungsrunde. Investoren erlauben das möglicherweise, wenn es hilft, einen motivierten Gründer zu halten, auch wenn viele die Höhe begrenzen.
- Liquiditätsprogramm für Beschäftigte. Das Unternehmen organisiert ein Zeitfenster, in dem aktuelle oder ehemalige Beschäftigte unverfallbare Anteile verkaufen können.
- Tender Offer. Investor.gov beschreibt ein Tender Offer als ein breit angelegtes Angebot zum Kauf eines erheblichen Prozentsatzes der Wertpapiere eines Unternehmens, das für begrenzte Zeit offensteht und an jeden einzelnen Wertpapierinhaber gerichtet ist, der entscheidet, ob er andient. Kauft das Unternehmen eigene Aktien, ist es ein Issuer Tender Offer. Kauft ein Dritter, ist es ein Third-Party Tender Offer.
Die meisten Secondaries bei privaten Unternehmen brauchen die Zustimmung des Unternehmens, weil die Anteile meist Übertragungsbeschränkungen und Vorkaufsrechten unterliegen. Das Unternehmen kontrolliert zudem, wer Einblick in seine Finanzinformationen erhält. Der Preis wird verhandelt, und der Käufer verlangt oft einen Abschlag auf die letzte Primärrunde, weil es sich bei den Anteilen um Stammaktien statt Vorzugsaktien handeln kann, die weniger Schutz bieten.
Secondaries beenden die Geschichte des Unternehmens nicht. Sie lassen einige Inhaber einfach weiterziehen, während das Geschäft weiterläuft, und passen gut zu einer späteren Übernahme oder einem späteren IPO.
Management-Buyout und Private-Equity-Buyout
Nicht jeder Exit geht an einen strategischen Käufer oder den öffentlichen Markt. Bei einem Management-Buyout erwirbt das bestehende Managementteam das Geschäft, meist finanziert durch externe Investoren oder Kreditgeber. Bei einem Private-Equity-Buyout kauft eine Finanzfirma die Kontrolle, oft mit einer Wiederanlage eines Teils des Erlöses durch Gründer oder Management, damit diese in der nächsten Phase beteiligt bleiben.
Diese Wege passen tendenziell zu profitablen, Cash generierenden Unternehmen und weniger zu Startups in der Frühphase, die Geld verbrennen. Ein Käufer, der mit geliehenem Geld zahlt, braucht stetige Erträge, um die Schulden zu bedienen. Das macht Buyouts zu einem gängigen Weg für gründergeführte Unternehmen, die nie Wagniskapital aufgenommen haben. Der Artikel zu den Exit-Optionen für Unternehmensinhaber vergleicht diese Wege mit dem Verkauf an einen Wettbewerber oder der Übergabe des Unternehmens.
Abwicklung: ein Nicht-Exit
Viele Startups hören ohne jeden Käufer auf. Bei einer Abwicklung stellt das Unternehmen den Betrieb ein, zieht ein, was ihm geschuldet wird, verkauft Ausstattung oder geistiges Eigentum, bezahlt Gläubiger und schüttet dann aus, was übrig bleibt. Die Reihenfolge zählt: Gläubiger und andere Verpflichtungen werden zuerst bedient, und Gesellschafter erhalten nur dann Geld, wenn noch etwas da ist.
Eine Abwicklung ist ein Fehlschlag und kein Exit, auch wenn eine saubere besser ist als ein abrupter Zusammenbruch. Manche Gründer streben vorher einen Acqui-Hire oder einen Asset Deal an, weil schon ein kleiner Verkauf mehr einbringen kann als die Liquidation. Ein sauberer Abschluss schützt zudem den Ruf der Gründer bei Investoren und Beschäftigten.
Wie die Erlöse fließen: Vorzugsrechte und die Cap Table
Ein Unternehmen für einen bestimmten Preis zu verkaufen heißt nicht, dass jeder seinen prozentualen Anteil an diesem Preis erhält. Wer zuerst und wie viel bekommt, hängt von der Kapitalstruktur des Unternehmens ab.
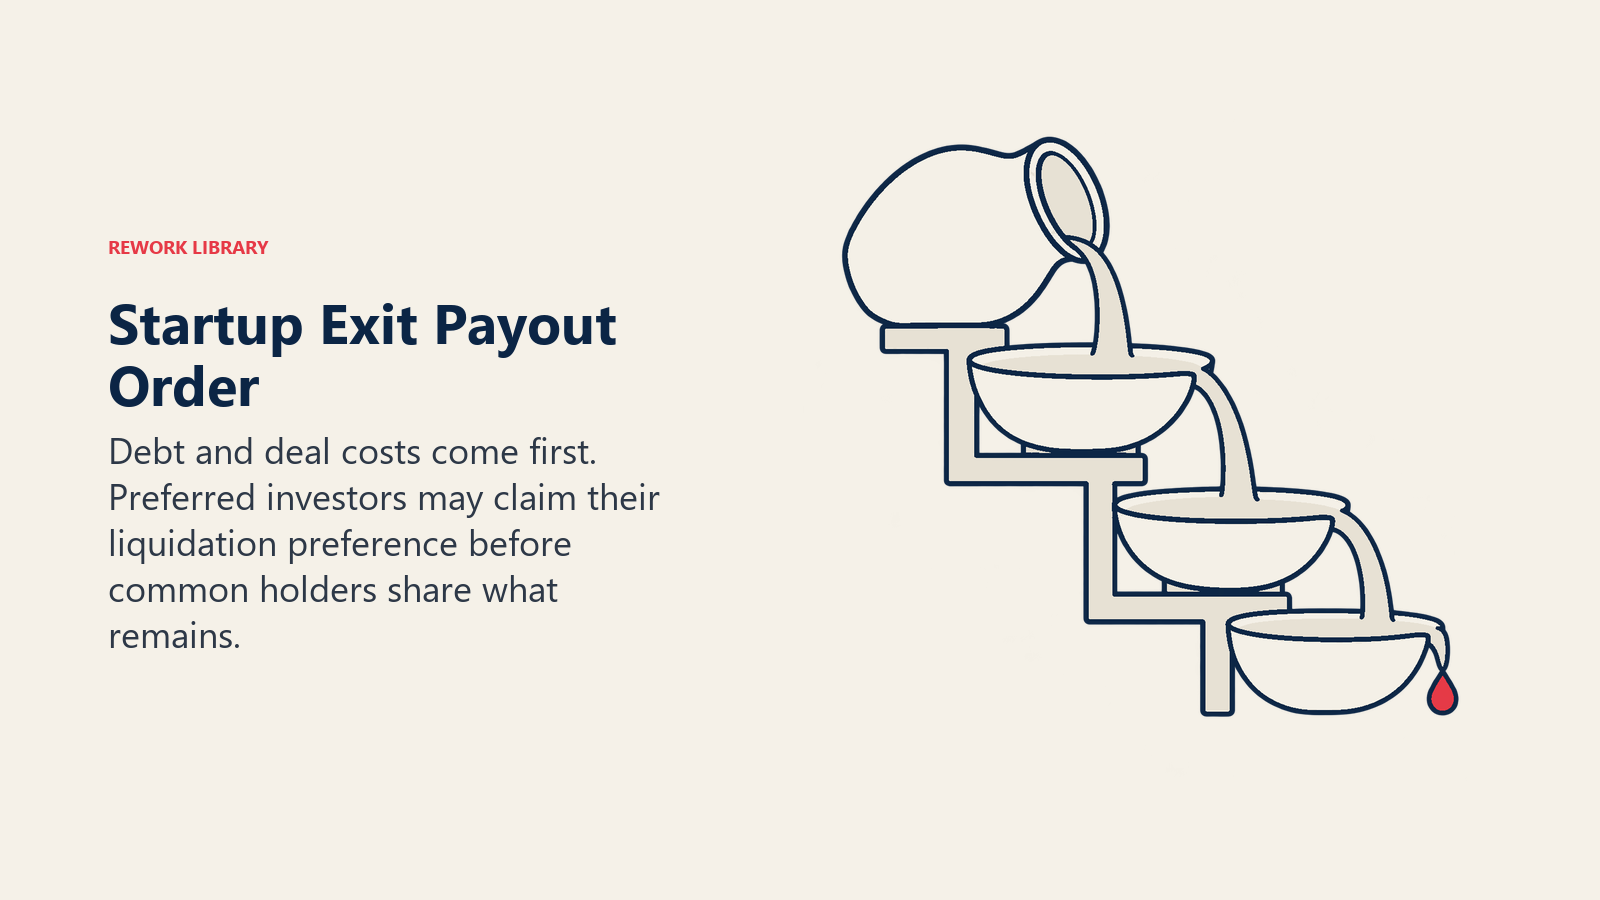
Die Cap Table listet jeden Gesellschafter mit seiner Anteilsklasse und seiner Beteiligung auf. In wagniskapitalfinanzierten Unternehmen halten Investoren meist Vorzugsaktien, die eine Liquidationspräferenz tragen: das Recht, ihr Geld oder ein Vielfaches davon zurückzubekommen, bevor Stammaktionäre etwas sehen. Gründer und Beschäftigte halten in der Regel Stammaktien, die nachrangig sind.
Ein vereinfachtes Beispiel zeigt, wie das funktioniert. Angenommen, Investoren legen 10 Millionen \(für Vorzugsaktien mit einer nicht teilnehmenden 1x-Präferenz an, und das Unternehmen wird später für 30 Millionen\) verkauft.
- Die Investoren wählen die bessere von zwei Optionen: ihre Präferenz von 10 Millionen $ nehmen oder in Stammaktien wandeln und ihren prozentualen Anteil am Verkaufspreis nehmen.
- Bei einer Beteiligung von 25 % ergibt die Wandlung 7,5 Millionen $, also weniger als 10 Millionen $. Sie nehmen daher die Präferenz.
- Die verbleibenden 20 Millionen $ werden unter den Stammaktionären (und weiteren wandelnden Inhabern) nach Beteiligung aufgeteilt.
Ändern wir nun den Verkaufspreis auf 5 Millionen $. Die Investoren nehmen zuerst ihre Präferenz, und die 5 Millionen $ decken sie womöglich nicht einmal ab, sodass Stammaktionäre nichts erhalten. Teilnehmende Vorzugsaktien, mehrfache Präferenzen und der Rang zwischen Finanzierungsrunden verändern die Zahlen zusätzlich. Auch Schulden, Transaktionsgebühren, Carve-outs fürs Management, Escrow und Kosten der Optionsausübung werden abgezogen, bevor etwas bei den Stammaktionären ankommt.
Die praktische Lehre: Ein „guter“ Preis für das Unternehmen ist nicht für jeden Inhaber ein gutes Ergebnis. Derselbe Verkauf kann für Investoren ein Glücksfall und für Beschäftigte eine kleine Auszahlung sein, wenn die Präferenzstruktur umfangreich ist. Nur wer die tatsächlichen Konditionen jeder Finanzierungsrunde liest, weiß es.
Wie der Exit-Weg von Phase und Investorentyp abhängt
Die Wege stehen nicht in jedem Moment im Leben eines Unternehmens gleich offen.
| Phase | Realistischste Wege | Warum |
|---|---|---|
| Idee und Pre-Seed | Abwicklung, Acqui-Hire | Wenig Umsatz; das Team ist der wichtigste Vermögenswert |
| Seed und Frühphase | Übernahme, Acqui-Hire, kleine Secondaries | Produkt-Traction kann einen Käufer anziehen, bevor das Unternehmen groß ist |
| Wachstum | Übernahme, Secondaries, PE-Buyout | Umsatz und Kunden geben Käufern etwas, das sie bewerten können |
| Skalierung und Reife | IPO, große Übernahme, Direct Listing, Buyout | Größe, Planbarkeit und Governance tragen öffentliche oder große private Deals |
Der Investorentyp zählt genauso. Ein Venture-Fonds, der mit wenigen Gewinnern eine sehr hohe Rendite braucht, drängt oft auf einen Weg, der eine solche liefern kann, etwa einen IPO oder einen großen strategischen Verkauf, und lässt eine bescheidene Übernahme womöglich links liegen. Ein Business Angel mit kleinerem Ticket ist vielleicht mit einem schnelleren, kleineren Ergebnis zufrieden. Ein Private-Equity-Käufer will stetigen Cashflow und eine verteidigungsfähige Position. Gründer, die verschiedene Investorentypen aufgenommen haben, erleben mitunter Präferenzen, die in unterschiedliche Richtungen ziehen, weshalb viele Exit-Streitigkeiten in Wahrheit Streitigkeiten um die Cap Table sind.
Einen breiteren Blick darauf, wie die Finanzierungsquelle den Weg eines Unternehmens prägt, bietet der Artikel zu eigenfinanzierten und wagniskapitalfinanzierten Startups.
Wichtige Fakten: Startup-Exit-Typen
- Hauptwege: Übernahme (einschließlich Acqui-Hire), IPO, Direct Listing, SPAC-Fusion, Secondary Sale oder Tender Offer, Management- oder PE-Buyout und Abwicklung (ein Nicht-Exit).
- Die SEC sagt, der Securities Act verlange von einem Unternehmen beim Börsengang, vor dem Angebot von Wertpapieren zum Verkauf eine Registrierungserklärung einzureichen.
- Ein Tender Offer ist für begrenzte Zeit offen und an jeden einzelnen Wertpapierinhaber gerichtet, der entscheidet, ob er andient (Investor.gov).
- US-Exits wagniskapitalfinanzierter Unternehmen beliefen sich auf 865,0 Milliarden \(bei 2.068 Exits im Jahr 2021 und auf 284,1 Milliarden\) bei 1.578 Exits im Jahr 2025 (PitchBook-NVCA Venture Monitor, Q2 2026).
- Die Zahl der IPOs operativer Unternehmen in den USA lag nach Jay Ritters Filtern bei 311 im Jahr 2021, 38 im Jahr 2022 und 90 im Jahr 2025 (Ritter IPO statistics).
- SPAC-IPOs gab es 613 im Jahr 2021 (144,53 Milliarden \(eingesammelt) und 86 im Jahr 2022 (12,08 Milliarden\)) laut derselben Quelle.
- Vorzugsaktien mit Liquidationspräferenz werden vor Stammaktien bedient, sodass Verkaufspreis und Auszahlung an die Gründer stark auseinanderliegen können.

Co-Founder & COO
On this page
- Was „Exit“ bedeutet und für wen er gilt
- Die wichtigsten Exit-Wege im Überblick
- Übernahme
- Acqui-Hire als Untertyp
- Wie Exit-Märkte schwanken
- IPO
- Wie selten IPOs sind
- Direct Listing und SPAC
- Direct Listing
- SPAC-Fusion
- Secondary Sales und Tender Offers
- Management-Buyout und Private-Equity-Buyout
- Abwicklung: ein Nicht-Exit
- Wie die Erlöse fließen: Vorzugsrechte und die Cap Table
- Wie der Exit-Weg von Phase und Investorentyp abhängt