マネジメント・バイアウト(MBO)とは何か
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
マネジメント・バイアウト(MBO)とは、会社の既存の経営陣が、現在のオーナーからその会社を買い取る取引です。経営陣が新しいオーナーとなり、たいていは外部の資金がその後ろ盾になります。売り手は、現金、約束手形、あるいはその両方を受け取って去ります。
退出を望む創業者にとって、MBOは複数ある出口の一つです。戦略的買い手や財務的買い手への売却、家族への引き継ぎ、従業員所有への移行などが他の選択肢です。MBOには独特の魅力があります。買い手が、事業、従業員、顧客をすでによく知っていることです。同時に、独特の問題もあります。買い手は売り手よりもはるかに会社のことを知っており、実質的には自分自身を相手に価格を交渉しているのです。
この記事では、MBOとは何か、関連する取引との違い、資金調達の方法、利益相反への対処、一般的な手順、そして各当事者にとってのトレードオフを解説します。選択肢全体については、事業オーナーの出口戦略をご覧ください。
マネジメント・バイアウトとは
MBOでは、上級管理職のグループが、自分たちが運営している事業の全部または支配的な部分を取得します。経営陣が会社全体の代金を賄えるだけの個人資本を持っていることはまれなので、取引はほぼ必ず借入金や投資家の出資に頼ります。典型的なMBOは、次の4つの要素で成り立っています。
- 売り手: 退出を望む創業者、家族、親会社であることが多いです。
- 経営陣: 買い手となる人たちで、自らの貯蓄を投じ、個人としてのリスクを負います。
- 資金提供者: 銀行、メザニン貸し手、プライベート・エクイティ・ファンド、またはそのすべてです。
- 新しい持株会社: 通常、株式と負債を保有するために設立され、会社のキャッシュフローで借入金を返済できるようにします。
論理はシンプルです。会社自身の将来の収益が、代金の大部分を返済します。そのためMBOは、安定して予測しやすいキャッシュフローがあり、売り手と貸し手の双方から信頼される経営チームがいる事業に向く傾向があります。創業者個人に依存している事業は、候補として不適切です。そのため、キーパーソンリスクや創業者の下の経営チームの強さが、そもそもMBOが現実的かどうかを左右するのが普通です。
MBO、MBI、BIMBO、LBOの違い
これらの略語は重なり合っており、人々は緩く使っています。きれいに区別する方法は、2つの問いを立てることです。誰が買うのか、そしてどう資金を調達するのか。
| 用語 | 買い手 | 決め手となる特徴 |
|---|---|---|
| MBO(マネジメント・バイアウト) | 会社の既存の経営陣 | 内部の人間が、たいていは負債と投資家の出資で買う |
| MBI(マネジメント・バイイン) | 外部の経営チーム | 外部の人間が会社を買い、その後に運営する |
| BIMBO(バイイン・マネジメント・バイアウト) | 既存の経営陣と外部の経営者の混成 | 内部の人間と、新たに加わるチームが共同で買う |
| LBO(レバレッジド・バイアウト) | 誰でもよい:ファンド、経営陣、事業会社 | 買い手ではなく資金調達で定義される:買収資金の大半が負債 |
この表から、2つの点が導かれます。第一に、MBOはたいていLBOでもあります。ほとんどのMBOはレバレッジを使うからです。逆は成り立ちません。プライベート・エクイティ・ファンドは、最初から経営陣が関与しないLBOを行えます。第二に、MBIは貸し手にとってMBOよりリスクが高くなります。新しく加わる経営者はこの事業を運営したことがないため、審査の根拠となる実績がないのです。BIMBOは、内部の人間が取引に必要なスキル、たとえば財務責任者を欠いているときに、外部の人間を招いてそれを補う場合に現れます。
Michael Jensenの1989年のHarvard Business Review 論文「Eclipse of the Public Corporation」は、形態は企業でありながら公開株主を持たず、主たる資本として公開株式ではなく公募・私募の負債に頼る組織の台頭を描きました。彼の議論は大規模な上場企業についてのものでした。しかし、負債が多く、少数の者が保有するという同じ構造は、小規模なMBOが用いるものでもあります。
MBOの資金調達
代金の大半が経営陣の自己資金から支払われることはまれです。購入代金は、コストもリスクの水準も異なる複数の層から組み立てられます。
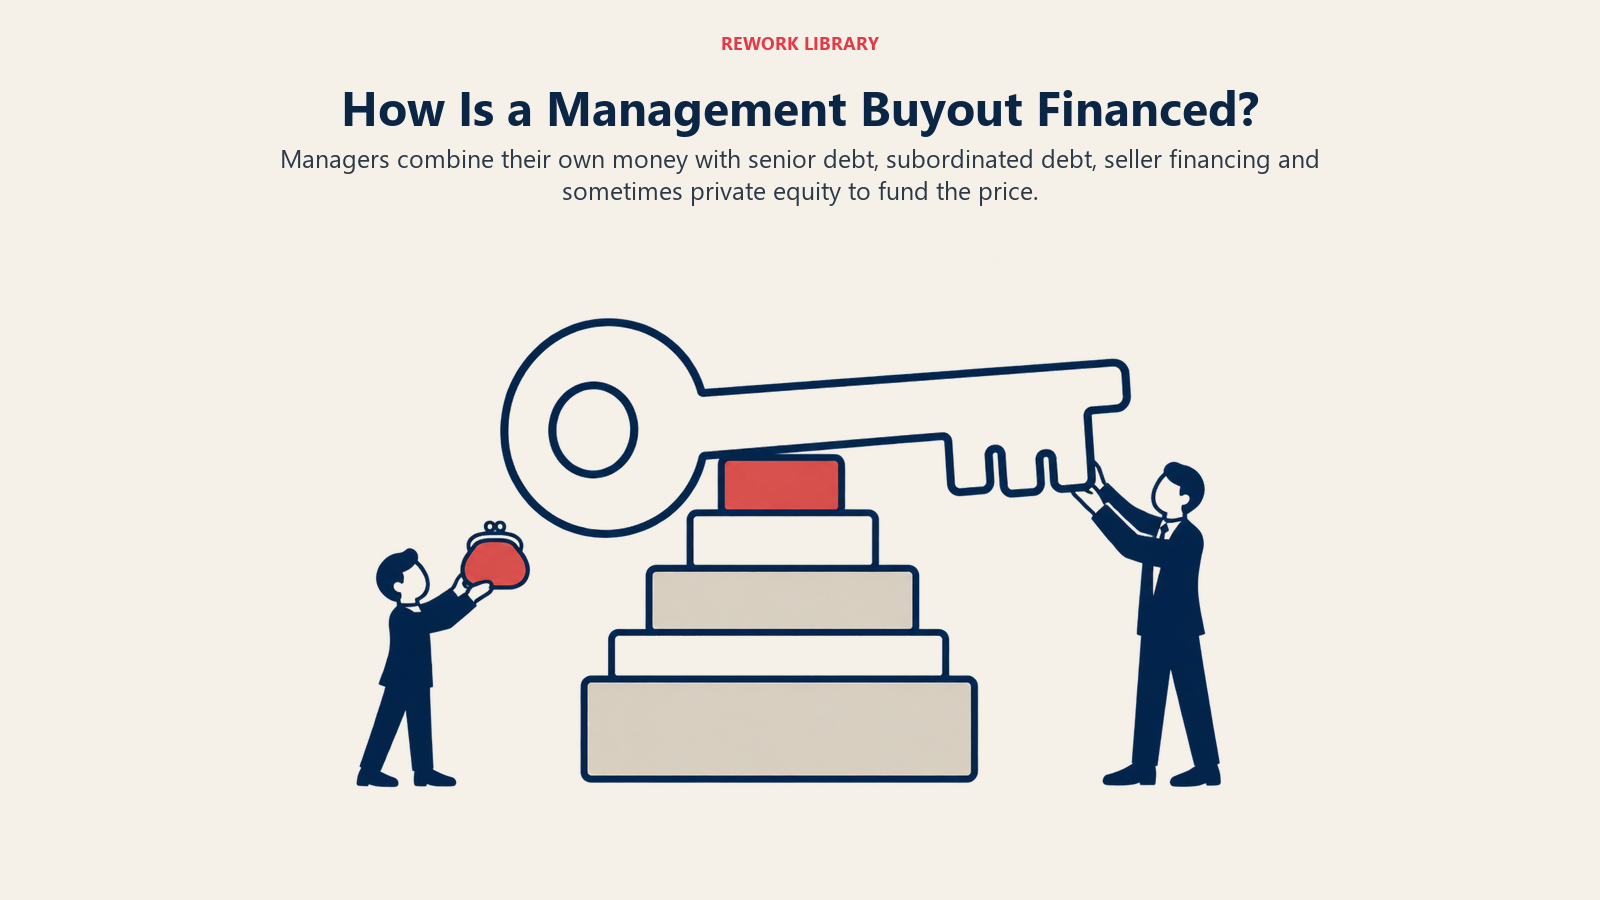
シニア・デット。 銀行が会社の資産とキャッシュフローを担保に貸し付けます。返済の順位が最優先なので最も安価な層であり、レバレッジやキャッシュカバーに関する財務制限条項など、条件も最も厳格です。貸し手は利払い前・税引前・償却前利益を見るので、話し合いの席につく前にEBITDAを理解しておくと役立ちます。
メザニン・デットまたは劣後債務。 シニア・デットの後ろに位置します。万一の際に返済が後回しになるため、コストが高くなり、貸し手が見返りとして株式購入権を付けることもあります。
ベンダー・ファイナンスまたは売り手融資。 売り手が、貸付証書、後払い、あるいは株式の段階的な購入を通じて、代金の一部を時間をかけて受け取ることに同意します。これには2つの効果があります。貸し手が融資する額と代金が必要とする額の差を埋めること、そして売り手が事業を信じていることを示すことです。売り手にとってはリスクでもあります。その後払いの資金は、会社の将来の業績と同じ程度にしか安全ではないからです。
アーンアウト。 代金の一部が、取引後の業績、たとえば今後2、3年の売上や利益に左右されます。アーンアウトは、価値をめぐる意見の相違を狭めます。同時に、利益の測り方をめぐる新たな紛争を生むこともあるため、定義は正確に書き出しておくべきです。
プライベート・エクイティによる支援。 経営陣が十分な負債を調達できない場合、プライベート・エクイティ・ファンドが出資を行い、所有権の一部を取ることがあります。チームは通常、意味のある少数持分を保ち、業績に連動するオプションやラチェットが付くことも多くあります。その仕組みとトレードオフについては、プライベート・エクイティ解説をご覧ください。
経営陣自身の資金。 貸し手と投資家は、経営陣が資力に見合った実質的な額を投じることを期待します。それがインセンティブを揃えるからです。貯蓄を失う可能性のある人は、そうでない人とは行動が変わる傾向があります。
米国の政府系融資についても触れておきます。Small Business Administrationは、全部または一部の所有権の変更を、7(a)ローンの資金の対象となる使途として挙げています。そのため、小規模なMBOは、この方法で部分的に資金を賄えることがあります。売り手の約束手形の扱い、たとえば買い手に求められる自己資本の拠出分に算入されるかどうかは、SBAの標準業務手順(SOP)に定められており、その文書は最近改訂されています。SBAのSOP 50 10 8.1に関する通知は、施行日を2026年10月1日としています。売り手の約束手形を組み立てる前に、貸し手と現行のSOPを確認してください。版によってルールが変わっているからです。米国外では、利用できる制度とその条件は国ごとに異なるため、現地の貸し手や専門家に尋ねてください。
利益相反
MBOの中心的な問題は、買い手が同時に売り手の従業員でもあるということです。経営陣は、パイプラインの実態、リスクのある顧客、製品別の利益率、まだ会計に現れていない問題を知っています。売り手、特に一歩引いた創業者は、知っていることがより少ないことがよくあります。そして経営陣には、低い価格で買うという個人的なインセンティブがあります。
法学者はこれを情報の非対称性と呼びます。Columbia Law Schoolのブログ記事「predatory management buyouts」で、UCLAの法学教授Iman Anabtawiは、2つのギャップを説明しています。隠された行動、つまり会社の受託者としての経営陣の行為と、隠された特性、つまり経営陣だけが知っている会社に関する事実です。彼女は、独立取締役による特別委員会や株主の承認といった標準的な保護策は売り手側に対処するものであり、買い手側の優位は残ると論じています。彼女の議論は主に上場企業に関するものですが、その論理は、会社を運営するチームと交渉する非公開企業の売り手にも当てはまります。
非公開企業の場合、実践的な保護策は次のようなものです。
- 独立した評価。 結果に利害のない人に、確立した手法を用いて依頼します。事業評価の手法のガイドで解説しています。
- 市場でのチェック。 少なくとも1社の外部の関係者に事業を見てもらうか、最低でも、外部の買い手がいくら支払うかを専門家に述べてもらいます。経営陣が公開のプロセスで上回れなかった価格のほうが、擁護しやすくなります。
- 売り手のための独立した助言。 売り手は、自らのコーポレートファイナンスと法務の専門家を持つべきです。売り手が頼りにする数字を、経営陣が用意してはいけません。
- 開示と表明保証。 経営陣は知っていることを開示すべきであり、売買契約には、彼らに責任を問える表明保証を含めるべきです。彼らは内部の人間なので、「買い手はデューデリジェンスで見つけるべきだった」という通常の主張は、重みが小さくなります。
- アンチ・エンバラスメント条項。 経営陣が一定期間内に会社をはるかに高い価格で転売した場合、売り手がその上昇分の一部を受け取ります。
- 役割の明確な分離。 売り手がまだ取締役である場合、入札グループに加わっている経営陣は、価格や条件に関する決定から外れるべきです。
これらのどれも、利益相反を取り除くものではありません。それを可視化し、価格が公正だったことの証拠を売り手に与えるものです。後に紛争が起きた場合、たとえば売却後の1年で事業が並外れて好調だった場合に、どちらも重要になります。
手順をステップごとに
MBOは規模や国によって異なりますが、流れはかなり一貫しています。
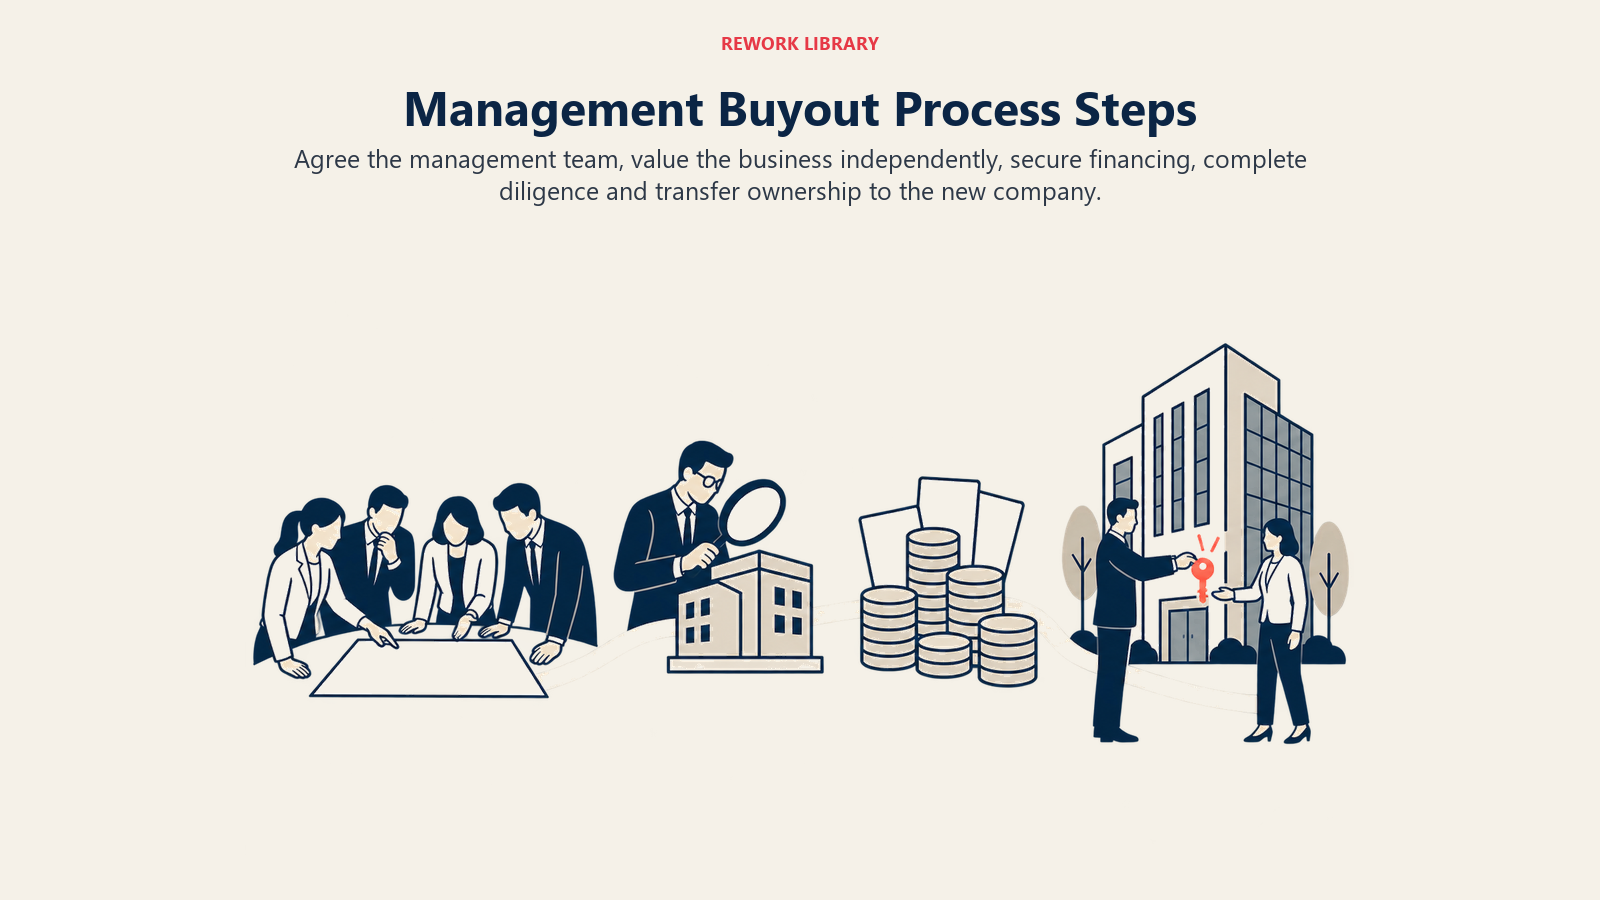
- 向いているかを判断する。 売り手と経営陣が、それぞれこの道が理にかなうかを判断します。創業者は目標を明確にすべきです。最高の価格か、確実な退出か、従業員の保護か、あるいはそのすべてか。
- チームと提案をまとめる。 経営陣が、誰が主導し、誰がいくら出資し、株式をどう分けるかを自分たちの間で合意します。チーム内の意見の対立は、取引が破談になるよくある理由です。
- アドバイザーを選任する。 双方がそれぞれ独自の法務・財務アドバイザーを必要とします。報酬は決して小さくなく、過小評価されがちです。
- 事業を評価する。 独立した評価が、レンジを定めます。ここが、利益相反が最も露わになる局面です。
- 資金調達を整える。 チームは銀行、メザニン貸し手、株式投資家に働きかけ、事業計画と経営陣の個人としてのコミットメントを示します。
- 基本合意書を交渉する。 価格、スキーム、売り手融資、アーンアウト、引き継ぎ期間中の売り手の役割、競業避止条件を、原則として合意します。
- デューデリジェンスを行う。 貸し手と投資家が、会社の財務、契約、法的な状況、顧客を調査します。経営陣の知識はこれを早めるのに役立ちますが、外部の関係者は確認を求めます。
- 署名と完了。 株式譲渡契約、融資契約、株主間の取り決めが同時に署名されます。新しい持株会社が所有権を取得します。
- 引き継ぎと統合。 売り手は合意したスケジュールで退出し、新しいオーナーが戦略、ガバナンス、負債の返済を引き継ぎます。
開始から完了までは、数か月を見込んでください。資金調達が厳しい場合や評価が争われる場合は、さらに長くなります。取引は終盤で失敗することが多く、評価額の隔たりや、貸し手と経営陣がリスクについて合意できないことが原因になりがちです。
メリットとデメリット
トレードオフは当事者ごとに異なるため、それぞれを分けて見ると役立ちます。
| 当事者 | メリット | デメリット |
|---|---|---|
| 創業者である売り手 | 事業を理解している買い手、秘密保持がしやすい、従業員と顧客から見て継続性がある、時期の柔軟性 | 公開売却より価格が低くなる可能性、代金の一部が後払いになることが多い、情報面での不利、支払いが会社の将来のキャッシュフローに左右される |
| 経営陣 | 所有権と成長の上振れ、戦略の支配、他の方法では手が届かない株式を築く機会 | 個人資本のリスク、重い債務返済、売り手の支援の喪失、取引後の売り手との関係が厳しくなること |
| 会社 | 経営と文化の継続性、明確なオーナー、完全な外部売却より速いことが多い | キャッシュフローへの債務の圧迫による投資の制約、買い手グループに入る経営者と入らない経営者がいる場合の緊張の可能性 |
バイアウトに関する研究は、その後の企業の業績について、まちまちながらおおむね前向きな姿を示しています。その証拠の限界を知っておくことも大切です。Wright、Wilson、Robbieは、経営陣主導の小規模なバイアウトを、1996年のJournal of Entrepreneurial Financeの論文で研究しました。その要旨は、追跡した独立型バイアウトの大半が少なくとも8年間は独立を保ち、バイアウト企業は3年目あたりから複数の財務指標で、条件を合わせた非バイアウト企業を上回ったと報告しています。存続したバイアウトの生産性の優位は、2年目以降、条件を合わせた同業他社と比べて平均でおよそ9%と推定されています。米国では、LichtenbergとSiegelが1981年から1986年の製造事業所に関する国勢調査局のデータを用いて、レバレッジド・バイアウトに関わった事業所は、同じ産業の他の事業所よりも全要素生産性の伸びが有意に高かったことを見いだしました。マネジメント・バイアウトの事業所は、生存率も高いことが示されました。
これらは予測ではなく、兆候として扱ってください。どちらの研究も以前の期間と特定のサンプルを対象としており、一方は米国の製造事業所、もう一方はバイアウト研究センターが調べた小規模なバイアウトです。今日の東南アジアのサービス企業で何が起こるかを教えてくれるものではありません。裏づけているのは、控えめな考えです。経営陣が事業の意味のある部分を所有し、実質的な負債を負うと、行動が変わる傾向があるということです。それは助けになりえますが、同じ圧力は誤りの許容範囲も狭めます。
バイアウトが新しいオーナーの手にどれだけ長くとどまるかは、取引によって決まります。英国のバイアウトに関する1994年のStrategic Management Journalの研究で、Wrightらは、早期の退出が、規模の大きなバイアウト、民営化や英国外の親会社から生じたバイアウトと関連していることを見いだしました。創業者が売却する小規模なMBOは、大規模な企業のカーブアウトとは別物ですので、あまり広げて解釈しないでください。
MBOが向いているとき
MBOは、次のほとんどが当てはまるときに最もうまくいく傾向があります。
- 会社が創業者なしで回る。 肩書だけでなく、実質的な権限を持つチームがいる。層の薄さは、経営陣の入札が信頼されない最も一般的な理由です。
- 負債を支えられるだけ、キャッシュフローが安定している。 貸し手は、収益が余裕をもって返済をカバーすることを確認する必要があります。
- 創業者が価格と同じくらい継続性を重視している。 可能な限り高い価格が目的なら、戦略的買い手への公開売却のほうが、通常は市場についてより多くのことを教えてくれます。
- 経営陣の足並みがそろっている。 役割、株式、戦略で合意しているチームは、貸し手にも売り手にもはるかに説得力があります。
- 公正なプロセスが可能である。 売り手が独立した助言と評価を得られ、価格が擁護可能でなければならないことを全員が受け入れています。
一方、創業者が主要な人間関係を握っている場合、経営陣が実質的な資本を調達できない場合、売り手がすぐにすべての代金を必要とする場合は、あまり向きません。そうした場合は、外部の買い手への売却や、段階的な後継者計画のほうが適していることがあります。
よくある中間の道は、段階的なMBOです。経営陣が今は過半数を買い、残りを数年かけて買い、創業者は会長またはアドバイザーとして残ります。これにより、最初に必要な現金が減り、売り手は上振れの一部を保てますが、その代わりに共同所有の期間が長くなります。
重要なポイント:マネジメント・バイアウト
- MBOとは、既存の経営陣による会社の買収であり、通常はシニア・デット、メザニン・デット、売り手融資、そしてプライベート・エクイティの支援で資金が調達されます。
- MBIは外部の経営チームによるバイイン、BIMBOは内部と外部の組み合わせ、LBOは誰が買うかではなく、負債の多い資金調達によって定義されます。
- Jensen(1989年、Harvard Business Review)は、形態は企業でありながら公開株主を持たず、主たる資本として公開株式ではなく公募・私募の負債を用いる組織を描きました。
- SBAは、全部または一部の所有権の変更を、7(a)ローンの資金の対象となる使途として挙げています。売り手の約束手形の扱いはSBAのSOPに定められており、その8.1版は2026年10月1日に施行されました。
- Anabtawiは、隠された行動と隠された特性を、マネジメント・バイアウトが過小評価に陥りやすくなる情報ギャップとして特定しています。
- Wright、Wilson、Robbie(1996年)は、研究した小規模なバイアウトの大半が少なくとも8年間独立を保ち、2年目以降、条件を合わせた同業他社に対して平均でおよそ9%の生産性の優位があったと報告しています。
- LichtenbergとSiegel(1989年)は、1981年から1986年に、レバレッジド・バイアウトを経た米国の製造事業所で、生産性の伸びが高かったことを見いだしました。
関連記事

Co-Founder & COO