Saídas de startups explicadas: aquisição, IPO e vendas secundárias
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A saída de uma startup (exit) é qualquer evento que permite a fundadores, funcionários e investidores transformar sua participação em dinheiro ou em ações livremente negociáveis. As principais rotas são uma aquisição, uma oferta pública inicial (IPO), uma venda secundária de ações existentes e um buyout feito pela gestão ou por um fundo de private equity. Direct listings e fusões com SPACs são variações da abertura de capital. Uma liquidação da empresa nem chega a ser uma saída, porque a maior parte do valor já se perdeu até lá.
Qual rota é realista depende de três fatores: o estágio da empresa, seu tamanho e crescimento, e o que os investidores da cap table precisam. Este artigo apresenta cada rota, como o dinheiro circula depois que o negócio é fechado e por que a resposta muda de uma empresa para outra. É um texto de referência, então descreve como a mecânica funciona em vez de dizer qual escolher.
O que "saída" significa e para quem ela serve
A participação em uma empresa privada é ilíquida. As ações não podem ser vendidas em um mercado público, e a maioria está sujeita a limites de transferência previstos nos contratos da empresa. A saída é o momento em que isso muda. Ela importa para três grupos com objetivos diferentes:
- Fundadores costumam querer uma combinação de retorno financeiro e um bom destino para o produto e para a equipe.
- Funcionários com opções de compra de ações ou ações querem que sua participação vire dinheiro de verdade.
- Investidores precisam devolver caixa aos seus próprios financiadores. Um fundo de venture capital tem vida finita, então não pode manter uma posição para sempre.
Esse último ponto molda tudo. Os estágios de uma startup terminam com uma saída porque o venture capital é estruturado em torno de uma. Um fundador que aceita dinheiro de venture capital está, na prática, concordando com um caminho que termina em uma venda ou em uma abertura de capital. Um fundador que faz bootstrapping tem mais liberdade para nunca sair ou para sair em um prazo mais longo.
As principais rotas de saída em resumo
| Rota | O que acontece | Quem recebe | Perfil típico |
|---|---|---|---|
| Aquisição (venda a um comprador estratégico) | Outra empresa compra o negócio ou suas ações | Todos os acionistas, na ordem definida pelo negócio e pelas preferências | A maioria das saídas de empresas com venture capital e de empresas controladas pelos fundadores |
| Acqui-hire | O comprador quer principalmente a equipe; o produto muitas vezes é encerrado | Depende da estrutura; investidores podem receber pouco, e profissionais-chave recebem ofertas | Equipes pequenas com talento forte, mas com produto estagnado |
| IPO | A empresa vende novas ações ao público e abre capital em uma bolsa | A empresa capta recursos; os acionistas atuais podem vender depois, após os lock-ups | Negócios grandes, em crescimento e previsíveis |
| Direct listing | As ações existentes são listadas e negociadas sem uma oferta tradicional com subscrição | Acionistas atuais que escolherem vender | Empresas conhecidas que não precisam de capital novo |
| Fusão com SPAC | Uma empresa de fachada já listada se funde com a startup | Depende dos termos negociados | Empresas que buscam uma rota negociada e mais rápida para a listagem |
| Venda secundária ou tender offer | Ações existentes vendidas a novos investidores ou à própria empresa | Somente os vendedores; a empresa continua privada | Liquidez parcial para fundadores e funcionários |
| Management buyout ou buyout de PE | Gestores ou um comprador financeiro adquirem o controle | Acionistas vendedores | Empresas lucrativas e estáveis |
| Liquidação | A empresa para de operar e vende o que sobrou | Primeiro os credores, depois os acionistas, se sobrar algo | Empresas que fracassaram |
Aquisição
A aquisição é uma forma comum de uma startup privada terminar, e a rota que a maioria das empresas controladas pelos fundadores consegue alcançar na prática. Uma empresa maior, muitas vezes chamada de comprador estratégico, compra a empresa-alvo com dinheiro, com ações próprias ou com uma combinação dos dois. Os compradores pagam por coisas diferentes: clientes, tecnologia, distribuição, talentos ou a eliminação de um concorrente. O artigo sobre compradores estratégicos versus financeiros explica por que um comprador estratégico pode pagar mais do que um financeiro e por que o preço pode oscilar conforme sinergias que os fundadores não controlam.
Os negócios costumam ser estruturados de duas maneiras. Em uma venda de ações, o comprador adquire as ações dos acionistas. Em uma venda de ativos, o comprador adquire ativos e contratos específicos, e a empresa original fica com os recursos recebidos e com os passivos remanescentes. A estrutura muda o quadro tributário, quem precisa aprovar e como os recursos são divididos, e é por isso que a assessoria jurídica e tributária importa antes de assinar qualquer coisa.
A forma de pagamento também importa. Pagar tudo em dinheiro é simples. Nos negócios em que as ações são trocadas por ações, os vendedores recebem ações do comprador, que carregam o risco dele. Muitos negócios acrescentam um earn-out (pagamentos extras se o negócio atingir metas) ou um escrow (parte do preço retida para cobrir reivindicações após o fechamento). O preço anunciado raramente é o valor que cai na conta do acionista no primeiro dia.
Acqui-hire como subtipo
Um acqui-hire é uma aquisição em que o verdadeiro prêmio é a equipe, não o produto. O comprador contrata parte ou todos os funcionários, e o produto costuma ser encerrado ou incorporado ao do comprador. Às vezes o negócio é estruturado como uma licença mais contratações, e não como uma compra, o que pode deixar os investidores com um retorno menor do que numa aquisição normal.
Os acqui-hires geralmente acontecem quando a empresa tem pessoas talentosas, mas não encontrou product-market fit ou ficou sem runway. Fundadores e funcionários-chave podem se sair bem com pacotes de retenção, enquanto os acionistas preferenciais podem recuperar só parte do dinheiro. É um pouso suave, e vale deixar claro que ele é diferente de uma venda motivada pelo crescimento.
Como os mercados de saída oscilam
Para empresas com venture capital, as aquisições e os IPOs são os dois grandes canais. A PitchBook e a National Venture Capital Association os acompanham no PitchBook-NVCA Venture Monitor. A edição do segundo trimestre de 2026 mostra um valor de saídas de empresas americanas com venture capital de $865,0 bilhões em 2.068 saídas em 2021, contra $284,1 bilhões em 1.578 saídas em 2025. O mesmo relatório observa que, fora alguns IPOs de grande visibilidade, os caminhos de saída do dia a dia continuam escassos, e muitas empresas típicas com venture capital que não têm uma rota para um IPO de destaque podem ter de aceitar preços bem abaixo das expectativas da época de pico.
Os mercados de saída se movem em ciclos. Uma empresa que planejou em torno da janela de 2021 teve de se ajustar, e o mesmo vai acontecer de novo.
IPO
Uma oferta pública inicial é quando uma empresa vende suas ações ao público pela primeira vez. A SEC a descreve como abrir o capital vendendo ações ao público e observa que o Securities Act exige que a empresa apresente à SEC uma declaração de registro antes de poder oferecer seus títulos à venda. O Investor.gov define o IPO em termos parecidos, como o momento em que uma empresa vende suas ações ao público pela primeira vez.
A diferença-chave em relação a uma aquisição é que um IPO normalmente capta dinheiro novo para a empresa, já que ela emite ações, enquanto os acionistas atuais costumam vender pouco ou nada no início. Os primeiros investidores e os funcionários normalmente ficam sujeitos a um lock-up (um período contratual, em geral de vários meses, durante o qual não podem vender). Quando ele termina, podem vender no mercado aberto, respeitadas as regras do mercado de valores mobiliários.
Os IPOs também dão muito trabalho. A empresa precisa de demonstrações financeiras auditadas, de um conselho e de uma governança adequados a uma empresa de capital aberto, de relatórios periódicos e da capacidade de resistir ao escrutínio trimestral. É por isso que servem melhor a negócios maiores e mais previsíveis.
Como os IPOs são raros
Os dados de Jay Ritter, da Universidade da Flórida, dão um retrato de longo prazo. Depois de excluir SPACs, penny stocks, ofertas de unidades, ADRs e outras categorias, suas tabelas de estatísticas de IPO contam 311 IPOs de empresas operacionais nos EUA em 2021, 38 em 2022 e 90 em 2025. O número de 2021 foi um pico, e o de 2022 mostra a rapidez com que a janela pode se fechar. Comparado ao número de empresas com venture capital fundadas a cada ano, um IPO é a exceção.
Direct listing e SPAC
Existem duas outras rotas para a abertura de capital, e ambas têm presença menor que a do IPO tradicional.
Direct listing
Em um direct listing, a empresa lista suas ações existentes em uma bolsa sem a oferta tradicional com subscrição. Na versão clássica, a empresa não emite ações novas para captar dinheiro, e os acionistas que querem vender o fazem quando a negociação começa. Serve para uma empresa que já tem uma marca forte, não precisa de capital e quer pular o processo de subscrição.
A tabela de direct listings de Ritter mostra o padrão. Entre os direct listings americanos de destaque estão Spotify (2018), Slack (2019), Asana e Palantir (2020) e Roblox e Coinbase (2021). Ele também observa que, de 2022 a 2026, as empresas que fizeram direct listings têm sido, em geral, microcaps. Portanto, é uma rota real, mas estreita.
Fusão com SPAC
Uma special purpose acquisition company (SPAC) é uma empresa de fachada que capta dinheiro por meio de seu próprio IPO com o objetivo de se fundir com um negócio privado, que então passa a ter capital aberto. Para a empresa-alvo, o atrativo é um negócio negociado em vez de um roadshow. Para os investidores da SPAC, o risco é que a empresa-alvo ainda é desconhecida quando eles entram.
As SPACs vêm em ondas. A tabela de SPACs de Ritter (Tabela 15b) mostra 613 IPOs de SPACs em 2021, que captaram $144,53 bilhões, seguidos de apenas 86 em 2022, que captaram $12,08 bilhões. Uma rota que dominou um ano foi marginal no seguinte, o que é típico de canais de saída que dependem do humor do mercado.
Vendas secundárias e tender offers
Uma venda secundária é uma transação em que os acionistas atuais vendem suas ações, em vez de a empresa emitir ações novas. A empresa continua independente. É a rota da liquidez parcial: um fundador que quer tirar parte do dinheiro da mesa ou funcionários que mantêm opções há anos.
Há algumas formas comuns:
- Secundária entre investidores. Um investidor inicial vende sua participação a um investidor novo ou já existente, muitas vezes junto com uma nova rodada de financiamento.
- Secundária de fundador. Um fundador vende uma parte de suas ações como parte de uma rodada de financiamento. Os investidores podem permitir quando isso ajuda a manter um fundador motivado, embora muitos limitem o valor.
- Programa de liquidez para funcionários. A empresa organiza uma janela para que funcionários atuais ou antigos vendam ações já adquiridas (vested).
- Tender offer. O Investor.gov descreve a tender offer como uma solicitação ampla para comprar um percentual substancial dos títulos de uma empresa, aberta por tempo limitado e dirigida a cada detentor individual, que decide se aceita. Quando a empresa compra as próprias ações, é uma issuer tender offer. Quando um terceiro compra, é uma third-party tender offer.
A maioria das secundárias de empresas privadas precisa do consentimento da empresa, porque as ações em geral estão sujeitas a restrições de transferência e a direitos de preferência. A empresa também controla quem pode ver suas informações financeiras. O preço é negociado, e o comprador muitas vezes pede um desconto em relação à última rodada primária, já que as ações podem ser ordinárias e não preferenciais, com menos proteções.
As secundárias não encerram a história da empresa. Elas apenas deixam alguns acionistas seguirem em frente enquanto o negócio continua, e convivem bem com uma aquisição ou um IPO posterior.
Management buyout e buyout de private equity
Nem toda saída vai para um comprador estratégico ou para o mercado público. Em um management buyout, a equipe de gestão atual compra o negócio, normalmente financiada por investidores externos ou credores. Em um buyout de private equity, uma empresa financeira compra o controle, muitas vezes com o fundador ou a gestão reinvestindo parte dos recursos recebidos para manter uma participação na próxima fase.
Essas rotas tendem a se encaixar em empresas lucrativas e geradoras de caixa, e não em startups em estágio inicial que queimam caixa. Um comprador que paga com dinheiro emprestado quer lucros estáveis para cobrir a dívida. Isso faz dos buyouts um caminho comum para negócios controlados pelos fundadores que nunca captaram venture capital. O artigo sobre as opções de saída para donos de empresas compara esses caminhos com vender para um concorrente ou passar a empresa adiante.
Liquidação: uma não saída
Muitas startups simplesmente param, sem nenhum comprador. Em uma liquidação, a empresa encerra as operações, cobra o que lhe devem, vende equipamentos ou propriedade intelectual, paga os credores e depois distribui o que restar. A ordem importa: credores e outras obrigações são pagos primeiro, e os acionistas só recebem dinheiro se sobrar alguma coisa.
Uma liquidação é um desfecho de fracasso e não uma saída, embora uma liquidação organizada seja melhor do que um colapso abrupto. Alguns fundadores buscam um acqui-hire ou uma venda de ativos antes de chegar a ela, porque até uma venda pequena pode render mais do que a liquidação. Encerrar as atividades com organização também protege a reputação dos fundadores perante investidores e funcionários.
Como os recursos fluem: preferências e cap table
Vender uma empresa por determinado preço não significa que todos recebem sua porcentagem desse preço. Quem recebe primeiro, e quanto, depende da estrutura de capital da empresa.
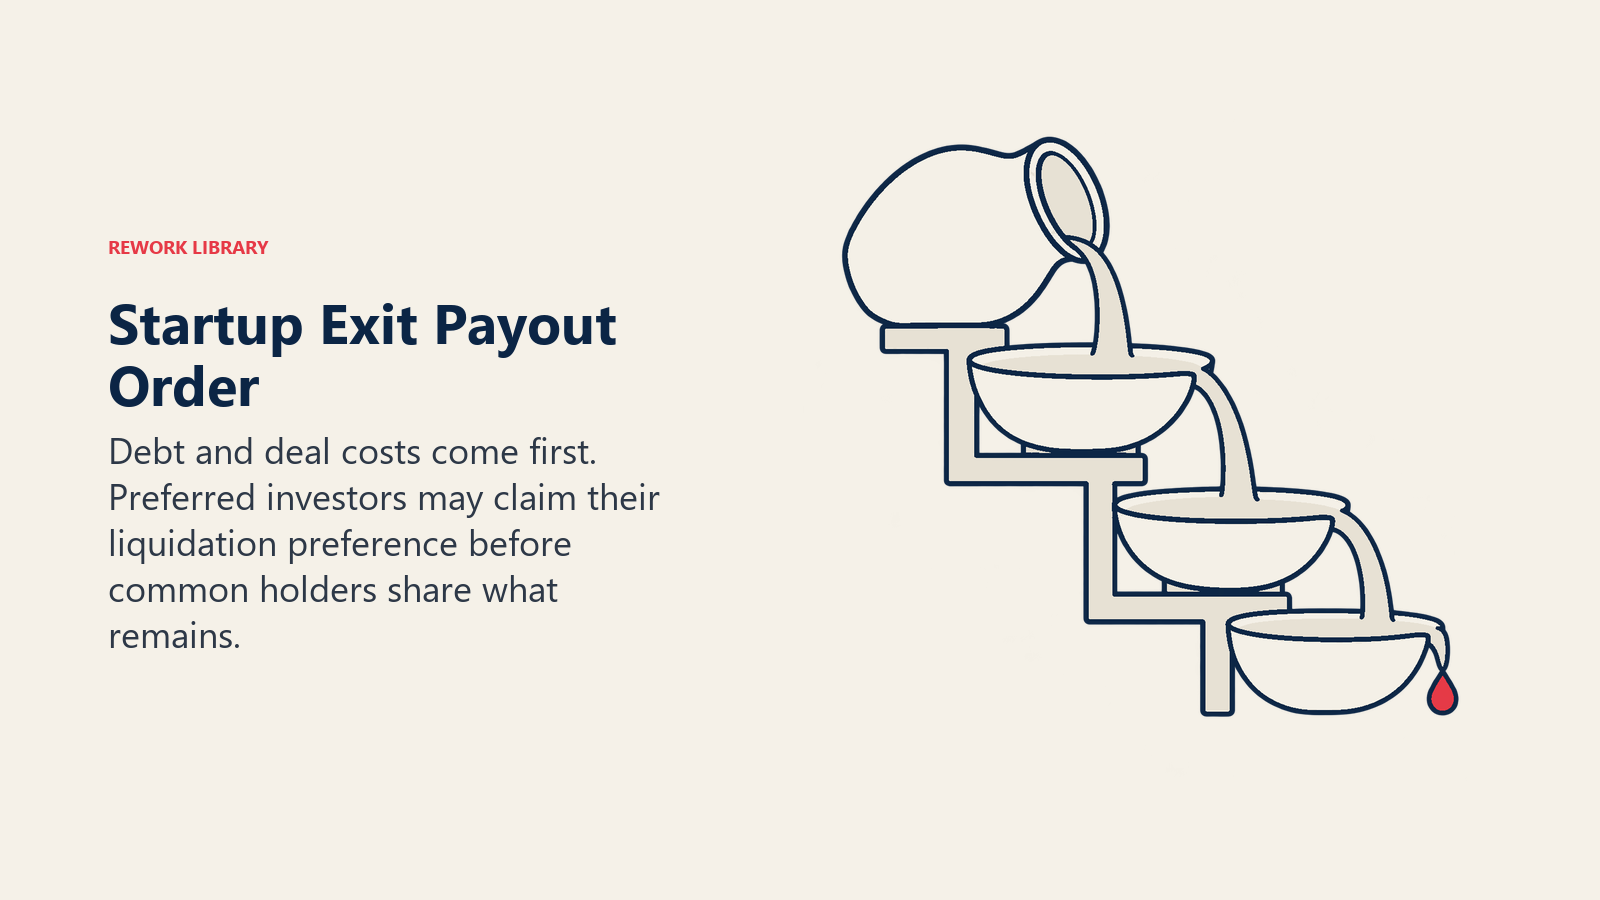
A cap table lista todos os acionistas, sua classe de ações e sua participação. Em empresas com venture capital, os investidores geralmente detêm ações preferenciais, que trazem uma preferência de liquidação: o direito de receber o dinheiro de volta, ou um múltiplo dele, antes que os acionistas ordinários vejam qualquer coisa. Fundadores e funcionários normalmente detêm ações ordinárias, que ficam atrás na fila.
Um exemplo simplificado mostra como isso funciona. Suponha que os investidores aportaram $10 milhões em ações preferenciais com uma preferência 1x não participante e que a empresa seja vendida depois por $30 milhões.
- Os investidores escolhem a melhor de duas opções: receber a preferência de $10 milhões ou converter em ações ordinárias e receber sua porcentagem do preço de venda.
- Se a participação deles é de 25%, converter rende $7,5 milhões, o que é menos do que $10 milhões. Então eles ficam com a preferência.
- Os $20 milhões restantes são divididos entre os acionistas ordinários (e quaisquer outros acionistas que converteram) conforme a participação.
Agora mude o preço de venda para $5 milhões. Os investidores recebem sua preferência primeiro e os $5 milhões podem nem cobri-la, então os acionistas ordinários não recebem nada. Ações preferenciais participantes, preferências de múltiplas vezes e a senioridade entre rodadas de financiamento alteram ainda mais os números. Dívidas, taxas da transação, carve-outs para a gestão, escrow e custos de exercício de opções também saem antes que qualquer valor chegue aos acionistas ordinários.
A lição prática é que um preço "bom" para a empresa nem sempre é um bom resultado para todos os acionistas. A mesma venda pode ser um ganho inesperado para os investidores e um pagamento pequeno para os funcionários se a pilha de preferências for grande. Ler os termos reais de cada rodada de financiamento é a única forma de saber.
Como a rota de saída depende do estágio e do tipo de investidor
As rotas não estão igualmente abertas em todos os momentos da vida de uma empresa.
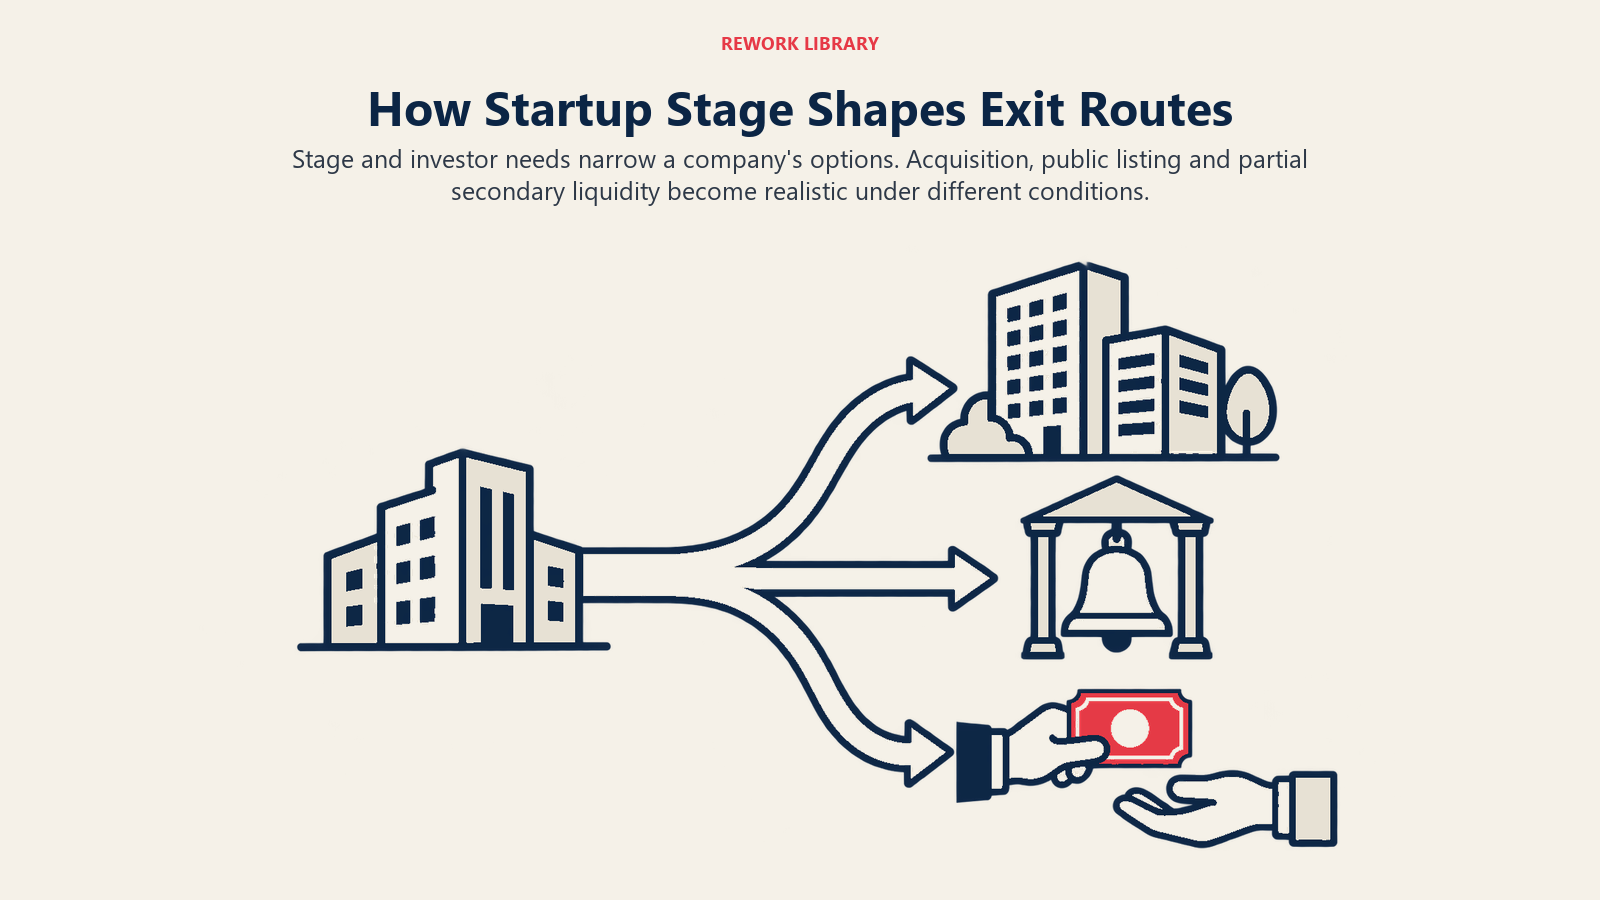
| Estágio | Rotas mais realistas | Por quê |
|---|---|---|
| Ideia e pre-seed | Liquidação, acqui-hire | Pouca receita; a equipe é o principal ativo |
| Seed e estágio inicial | Aquisição, acqui-hire, pequenas secundárias | A tração do produto pode atrair um comprador antes de a empresa ficar grande |
| Crescimento | Aquisição, secundárias, buyout de PE | Receita e clientes dão aos compradores algo para avaliar |
| Escala e maturidade | IPO, grande aquisição, direct listing, buyout | Tamanho, previsibilidade e governança sustentam negócios públicos ou grandes negócios privados |
O tipo de investidor importa tanto quanto. Um fundo de venture capital que precisa de um retorno muito alto sobre poucos vencedores muitas vezes vai pressionar por um caminho capaz de produzi-lo, como um IPO ou uma grande venda estratégica, e pode recusar uma aquisição modesta. Um investidor-anjo com um cheque menor pode ficar feliz com um resultado mais rápido e menor. Um comprador de private equity quer fluxo de caixa estável e uma posição defensável. Fundadores que aceitaram investidores de tipos diferentes podem ver as preferências puxando em direções opostas, e é por isso que muitas divergências sobre a saída são, na verdade, divergências sobre a cap table.
Para uma visão mais ampla de como a fonte de financiamento molda o caminho de uma empresa, veja startups com bootstrapping versus startups com venture capital.
Fatos principais: tipos de saída de startups
- Principais rotas: aquisição (incluindo acqui-hire), IPO, direct listing, fusão com SPAC, venda secundária ou tender offer, buyout de gestão ou de PE e liquidação (uma não saída).
- A SEC diz que o Securities Act exige que a empresa apresente uma declaração de registro antes de oferecer títulos à venda ao abrir o capital.
- Uma tender offer é aberta por tempo limitado e dirigida a cada detentor individual de títulos, que decide se aceita (Investor.gov).
- As saídas de empresas americanas com venture capital somaram $865,0 bilhões em 2.068 saídas em 2021 e $284,1 bilhões em 1.578 saídas em 2025 (PitchBook-NVCA Venture Monitor, 2º tri de 2026).
- Os IPOs de empresas operacionais nos EUA foram 311 em 2021, 38 em 2022 e 90 em 2025 pelos filtros de Jay Ritter (estatísticas de IPO de Ritter).
- Os IPOs de SPACs foram 613 em 2021 ($144,53 bilhões captados) e 86 em 2022 ($12,08 bilhões), segundo a mesma fonte.
- As ações preferenciais com preferência de liquidação são pagas antes das ações ordinárias, então o preço de venda e o valor recebido pelo fundador podem diferir bastante.

Co-Founder & COO
On this page
- O que "saída" significa e para quem ela serve
- As principais rotas de saída em resumo
- Aquisição
- Acqui-hire como subtipo
- Como os mercados de saída oscilam
- IPO
- Como os IPOs são raros
- Direct listing e SPAC
- Direct listing
- Fusão com SPAC
- Vendas secundárias e tender offers
- Management buyout e buyout de private equity
- Liquidação: uma não saída
- Como os recursos fluem: preferências e cap table
- Como a rota de saída depende do estágio e do tipo de investidor