シリアルアントレプレナーとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
シリアルアントレプレナーとは、1つの事業を立ち上げ、運営し、そこから退いた後、次の事業を始める人のことです。このラベルは緩く使われ、しばしば称賛として用いられます。複数の会社を創業した人なら、次の会社の育て方も当然分かっている、というわけです。研究結果は、それよりも興味深いものです。経験は役に立つようですが、それは一部の面に限られ、別の面ではひそかに足を引っ張ることもあります。
本記事では、学術的な定義、研究者がシリアル型の創業者をポートフォリオ型の創業者や初めての創業者とどう区別するか、再起業の成功について有名な研究が明らかにしたこと、失敗から何かを学べるのか、そして再起業家の強みがどこで尽きるのかを取り上げます。再起業家を採用する、ともに投資する、あるいは競合として向き合う場合は、その評判のどの部分が裏づけられているかを知っておく価値があります。
研究者が用いる定義
起業家精神の文献では、過去に事業を所有した経験のある人々は**習慣的起業家(habitual entrepreneurs)**と呼ばれ、経験豊富な起業家、あるいは再起業家とも表現されます。標準的なレビューは、Mike Wright、Paul Westhead、Gry Agnete Alsos、Deniz Ucbasaranによる、Foundations and Trends in Entrepreneurshipの2008年のモノグラフ、Habitual Entrepreneursです。このグループを2つのタイプに分けています。
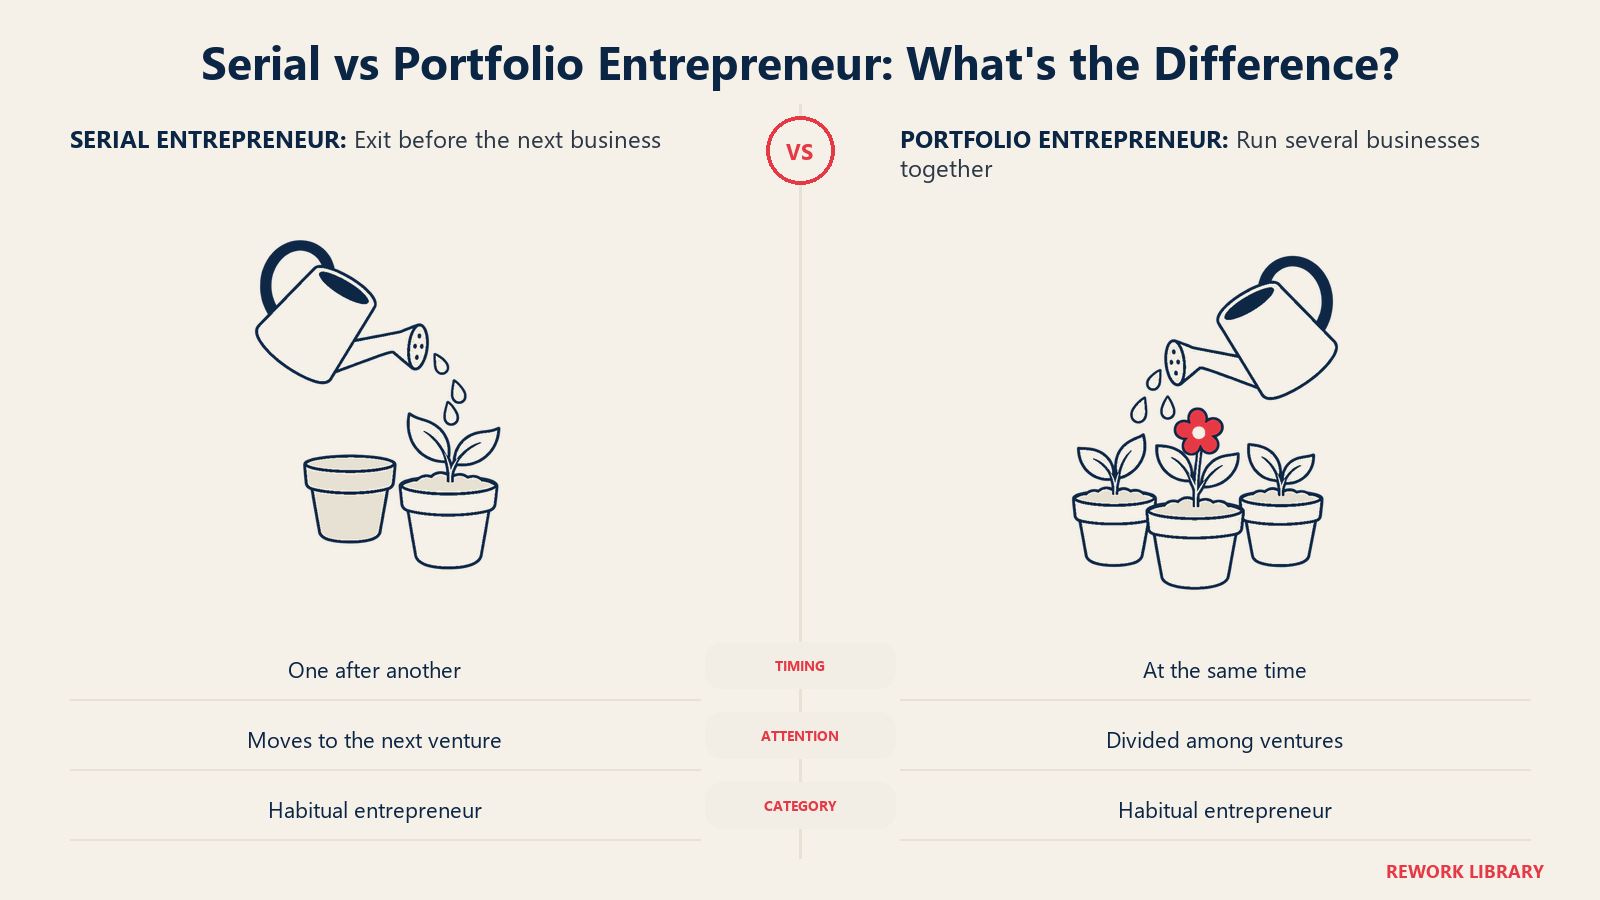
- シリアルアントレプレナーは、1つの事業から退いた後に、次の事業を始めます。
- ポートフォリオアントレプレナーは、複数の事業を同時に運営します。
どちらも、初心者の起業家、つまり事業を所有した経験のない人々と比較されます。このレビューは、学歴や動機といった人的資本、資源の獲得や機会の認識といった行動、そして業績について、グループを比較しています。その要旨の1文は、心に留めておく価値があります。「起業家の事業所有経験の性質は、均質ではないかもしれない」。平たく言えば、「経験のある創業者」は1つのカテゴリーではないということです。
| タイプ | していること | 彼らについてよく問われること |
|---|---|---|
| 初心者 | 最初の事業を始める | 実績がない中で何ができるか |
| シリアル | 1つの事業から退いた後、次を始める | 前の経験は活かせたか |
| ポートフォリオ | 複数の事業を同時に所有する | 注意力をすべてに配分できるか |
この定義が何を除外しているかに注目してください。前の事業が成功したとも、円満に去ったとも、どこにも書かれていません。最初の会社を閉じた創業者も、会社を高額で売却した創業者も、3社目を始めた時点で、どちらもシリアルアントレプレナーです。だから、次の問いが重要になります。
過去の成功は将来の成功を予測するか
これに関して最も引用されているテストは、Paul Gompers、Anna Kovner、Josh Lerner、David Scharfsteinによるものです。NBER Working Paper 12592としてSkill vs. Luck in Entrepreneurship and Venture Capital: Evidence from Serial Entrepreneursというタイトルで出回り、のちに2010年に「Performance Persistence in Entrepreneurship」としてJournal of Financial Economicsに掲載されました。NBERの要旨は、過去に成功の実績がある起業家は、初めての創業者や、失敗した事業を持つ起業家より高い成果を上げると述べています。
ハーバード・ビジネス・スクールのWorking Knowledgeの要約、The Success of Persistent Entrepreneursが、その数字を示しています。この研究では、成功した起業家が次のベンチャー支援企業で成功する確率は34パーセントで、以前失敗した人は23パーセント、初めての創業者は22パーセントでした。この研究での「成功」とは、創業者が立ち上げた会社が株式公開したことを指します。
| 創業者の経歴 | 次のベンチャー支援企業で成功する確率 |
|---|---|
| 以前に成功した | 34% |
| 以前に失敗した | 23% |
| 初めての創業者 | 22% |
この表は3つの異なることを語っているので、注意深く読んでください。
**過去の成功には、実際の差が表れています。**12パーセントポイントは意味のある差であり、支援者は実績のある創業者を好むべきだという一般的な直感の根拠になっています。
**過去の失敗はハンディキャップではありませんが、強みでもありません。**失敗した群は、初めての創業者より1ポイント高いだけです。失敗から何を学んだにせよ、ここでは成果の測定可能な改善には結びついていません。
**サンプルは限られています。**対象はベンチャー支援企業で、成功は新規株式公開と定義されています。これは、事業全体のごく一部です。家族経営の卸売業者や、自己資金で運営するサービス企業はこのデータに含まれておらず、数字を広げて当てはめるべきではありません。
この論文の枠組みは、スキルか運かというものです。成功がほとんど運なら、過去の勝利は次の挑戦について何も教えてくれません。著者たちが見出した持続性は、スキルが重要であることの証拠です。要旨にはさらに、経験豊富なベンチャーキャピタリストは、再起業家になりそうな初めての創業者を見抜くのが得意であること、そして成功した再起業家への投資は優れたリターンを上げたことが書かれています。これが私たちにとって何を意味するかに注目してください。外の世界は実績を部分的に織り込んでおり、それが後述する強みを後押ししています。
失敗は創業者を成長させるか
世間では、失敗は授業料だと言われます。事業の閉鎖を経験した創業者は、賢くなって戻ってくるはずだ、というわけです。研究結果は、それほど慰めになるものではありません。
Ucbasaran、Westhead、Wrightは、2011年のHarvard Business Reviewの記事、Why serial entrepreneurs don't learn from failureで、研究結果をまとめています。その要旨によれば、シリアルアントレプレナーは、過ちから学ぶどころか、失敗の後も前と同じくらい楽観的になりがちです。同じ要旨は、過去の失敗が必ずしもより慎重な姿勢や、より現実的な評価につながるわけではないため、これが投資家にとって注目すべきリスクになると述べています。
同じ著者らによる2006年の関連する章、Habitual Entrepreneurs Experiencing Failure: Overconfidence and the Motivation to Try Againは、その緊張関係を指摘しています。著者らは、自信過剰が失敗につながりうる一方で、失敗は、意思決定が拠って立つ自信と意欲を損なうこともあると述べています。つまり、挫折は同時に2つの方向に作用します。創業者の確信を揺るがすこともあれば、それとは別に、楽観を損なわずに残すこともあります。
22 / 23 / 34という比較とあわせて見ると、全体像は一貫しています。失敗だけでは、成果が確実に改善するわけではありません。重要なのは、創業者がその経験を、具体的な行動の変化へ転換するかどうかのようです。たとえば、需要をより早く検証する、うまくいかないアイデアからより早く手を引く、といったことです。履歴書に失敗した会社があるというだけでは、その証拠にはなりません。
重要なポイント
- 研究者は、過去に事業を所有した人々を習慣的起業家と呼び、シリアル型(逐次)とポートフォリオ型(同時並行)に分けています。
- Wright、Westhead、Alsos、Ucbasaranによる2008年のレビューは、事業所有経験が「均質ではないかもしれない」と述べています。
- Gompers、Kovner、Lerner、Scharfsteinによるベンチャー支援企業の研究では、過去の成功者が次に成功する確率は34パーセントで、過去の失敗者は23パーセント、初めての創業者は22パーセントでした。
- その研究での成功とは、創業者の会社が株式公開したことを意味しました。
- Ucbasaran、Westhead、Wrightは、シリアルアントレプレナーは失敗の後も前と同じくらい楽観的になりがちだと報告しています。
- 実績は創業者のスキルについての証拠ですが、それが得られた状況においてのみ当てはまります。
再起業家の強み
再起業家は、新しい会社に何を持ち込むのでしょうか。上記の研究は、これらを1つずつ検証しているわけではありません。そのため、このリストは測定された効果ではなく、調査結果と矛盾しない、もっともらしい仕組みとして捉えてください。
- **すでに存在するネットワーク。**元の顧客、従業員、サプライヤー、投資家に、コールドアウトリーチではなくメッセージで連絡できます。経験豊富なベンチャーキャピタリストが、再起業家になりそうな人を見抜くというGompersらのチームの発見は、投資家が創業者について早い段階で見立てを持つことを示唆しています。
- **資金へのアクセスの容易さ。**目に見える実績は、支援者との最初の対話にかかるコストを下げます。この論文は、高い成果をスキルのシグナルとして扱っており、投資家はシグナルに反応します。エンジェル投資家の記事では、そうした最初の小切手を書くのがどのような人々かを説明しています。
- **パターン認識。**会社がゼロから50人のチームになるまでを見てきた創業者は、同じ綻びを何度も目にしています。売上より先行する採用、委任できない創業者、1人の頭の中にだけある営業プロセスなどです。これらを早期に見抜けることは、測定が難しくても、本物の強みです。
- **ありふれた過ちのコストが低い。**会社の設立、契約、最初の採用、創業者の持株の仕組みは、2度目の創業者がプレッシャーの下で学ばずに済むことです。
これらは、実行力と機会へのアクセスにおける強みです。顧客がその製品を求めているかどうかを知るうえでの強みではなく、それは別の問題です。
落とし穴
経験は、それ自体の失敗パターンも生みます。ここでも、これらは注意すべきリスクであり、記載のあるものについては上記の研究が裏づけています。
- **自信過剰。**HBRの発見が、ここでは最も強い証拠です。楽観が失敗の後も損なわれずに残るなら、創業者は次のアイデアを、データが正当化するより好意的に読んでしまうことがあります。
- **前回のプレイブックの使い回し。**ミッドマーケット向けソフトウェア製品でうまくいった営業手法は、別の購買層では失敗することがあります。ある会社で最も役立った習慣、つまり直感で素早く動くことは、市場が変わったときに足を引っ張る習慣でもあります。
- **ディスカバリーを飛ばす。**以前に経験のある創業者は、顧客のことはすでに分かっていると思い込むことがあります。創業者の背後に何社の会社があっても、新製品にはカスタマーディスカバリーが依然として必要です。
- **過去の成功の定義に縛られる。**大きなエグジットを目標としてきた人は、より緩やかで収益性のある事業を過小評価することがあり、これは成長と収益性で扱っている現実のトレードオフです。
- **注意力の分散(ポートフォリオ型の創業者)。**レビューがシリアル型とポートフォリオ型を分けているのは、複数の事業を同時に運営すると、1人の限られた時間をどう配分するかという別の問いが生じるからです。キーパーソンリスクの記事では、多くのことが1人の個人にかかりすぎるとどうなるかを示しています。
公平にまとめると、経験は実行力の下限を引き上げますが、それだけでは判断力の上限をほとんど引き上げません。
シリアル型の創業者と創業者・市場フィット
再起業家に関する研究は、1つの一般的な考え方につながります。最も重要な適合は、創業者と製品の間ではなく、創業者と市場の間にある、というものです。創業者・市場フィットは、この特定の人物が、この特定の領域で勝つための経歴、洞察、信頼性を持っているかを問います。
シリアルアントレプレナーは、それを持っている場合もあれば、持っていない場合もあります。Gompersらの論文が検証しているのは、過去の成功が、ベンチャー支援企業全般で将来の成功を予測するかどうかであり、ある業界での過去の成功が別の業界に移転できるかどうかではありません。賢明な読み方は、見出しよりも限定的です。実績が最も強い証拠になるのは、新しい事業が、顧客、営業手法、市場の面で古い事業に似ている場合です。物流ソフトウェアを作ってきた創業者が今度はヘルスケアに参入するなら、34パーセントという数字は、その成功確率についてほとんど何も語りません。以前の勝利を生んだスキルが、当てはまらないかもしれないからです。
この区別は、3つの立場の人々に役立ちます。
- 創業者は、過去の成果のうち、どれが移転可能なスキルから生まれ、どれがたまたま準備の整っていた市場から生まれたものかを、正直に問うべきです。
- 投資家とアドバイザーは、過去の会社の数だけでなく、領域の重なりを考慮すべきです。
- 再起業家のもとに加わる従業員は、創業者が具体的に何を学んだのか、今ならどう違うやり方をするのかを尋ねるべきです。曖昧な答えには、曖昧な信頼がふさわしいでしょう。
これらすべての背景にあるステージの問いに馴染みが薄い場合は、スタートアップのステージが初期の意思決定がどこに位置するかを示し、ピボットとはが最初の答えが間違っていたときの対処を扱っています。再起業家にも、初めての創業者と同じくらいその両方が必要です。1人で進むという関連する問いは、ソロ創業者と共同創業者の比較で扱っています。
創業者や支援者としての活用方法
研究からは、いくつかの実践的なチェックが導かれます。いずれも、シリアルアントレプレナー神話を信じる必要はありません。
- 以前の結果が実際には何だったのかを尋ねる。「4社を立ち上げた」と「会社をIPOに導いた」は、別の話です。この研究で差があるのは、過去の成功とそれ以外との間です。
- **人と市場を切り分ける。**古い事業と新しい事業の間で何が変わったのか、どの教訓が引き継がれるのかを尋ねます。
- **失敗の後の行動の変化を探す。**今は違う判断をしている具体的な意思決定を説明できる創業者は、失敗を不運としてしか語らない創業者より、確かな賭け先です。
- **誰もが行うのと同じテストを行う。**拡大の前に、初めての創業者と同じ手法で、需要とフィットを検証します。リーンスタートアップの手法は、まさにそのために作られました。
- **注意力を確認する。**ポートフォリオ型の起業家については、各事業を日々運営しているのは誰かを尋ねます。
シリアルアントレプレナーに関するよくある質問
シリアルアントレプレナーとは何ですか。
シリアルアントレプレナーとは、1つの事業から退いた後に、次の事業を始める人です。研究者は、彼らを、過去に事業を所有した経験のある人すべてを指す、より広い習慣的起業家のグループの中に位置づけ、経験のない初心者の創業者と対比させています。
シリアルアントレプレナーとポートフォリオアントレプレナーの違いは何ですか。
学術文献では、シリアルアントレプレナーは事業を次々と始め、次の事業の前に各事業から退きます。ポートフォリオアントレプレナーは、複数の事業を同時に所有し、運営します。この区別は、Wright、Westhead、Alsos、Ucbasaranによる2008年のレビュー「Habitual Entrepreneurs」に登場します。
シリアルアントレプレナーは成功しやすいのですか。
以前の事業が成功していた場合に限ります。Gompers、Kovner、Lerner、Scharfsteinによるベンチャー支援企業の研究では、過去の成功者が次に成功する確率は34パーセントで、過去の失敗者は23パーセント、初めての創業者は22パーセントでした。そこでの成功は会社が株式公開したことを意味するため、この数字は限られたグループを表しています。
一度失敗すると、2度目はより良い起業家になりますか。
確実にそうなるという証拠はありません。上記の研究では、以前に失敗した創業者は、初めての創業者とほぼ同程度の成果でした。Ucbasaran、Westhead、WrightによるHarvard Business Reviewの別の要約は、シリアルアントレプレナーは失敗の後も前と同じくらい楽観的になりがちだと報告しています。
再起業家にはどのような強みがありますか。
もっともらしいものとして、既存のネットワーク、投資家へのアクセスの容易さ、以前の会社から得たパターン認識、法務や採用の基本における初歩的なミスの少なさが挙げられます。ここで引用した研究は、これらを個別に測定しているわけではないため、実証済みの効果ではなく、可能性の高い仕組みとして捉えてください。
シリアルアントレプレナーであることは、創業者・市場フィットとどう関係しますか。
実績が最も役立つのは、新しい事業が顧客、市場、営業手法の面で古い事業に似ている場合です。ある業界での過去の勝利は、まったく異なる業界の会社にとっては、弱い証拠になります。それを生んだスキルが移転しないかもしれないからです。
関連記事

Co-Founder & COO