スタートアップの死の谷:ローンチ後に会社が失速する理由
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
死の谷とは、会社が最初の資金調達またはローンチを迎えてから、収益がコストを賄えるようになるまでの期間です。支出が収入を上回る状態が数か月から数年続き、累積キャッシュが減り、曲線が上向くまで、会社は調達した資金だけで生き延びなければなりません。多くの若い会社は、渡りきれません。
本記事では、用語の由来、キャッシュフローの曲線がどのような形か、ギャップが生じる理由、それを説明する名前の付いたモデル、そして生存データが語れることと語れないことを説明します。概念を整理する記事であり、特定の創業者に何をすべきかを指示するものではありません。若い会社が閉鎖する理由のより広い全体像は、スタートアップが失敗する理由をご覧ください。
1つの言葉に2つの意味
「死の谷」は、関連する2つの考え方に使われており、混同すると混乱のもとになります。
イノベーション政策における意味。 ここでの谷は、研究と製品の間にあります。大学や政府の研究所が有望な成果を出しても、それを顧客が買える形にする、費用がかかりリスクの高い作業に資金を出す人がいません。政策の文脈で最も明確な初期の使用例の1つが、1999年の全米研究評議会(National Research Council)の刊行物にあります。米国のVernon Ehlers下院議員の代弁者が、議員の議会向け科学政策報告書について説明するなかで、基礎研究と、産業主導の応用研究や製品開発との間のギャップは「死の谷」と呼ばれていると述べています。問題の報告書は1997年から1998年にかけて作成され、1998年10月に下院で承認された国の科学政策声明でした。これはこの言葉の使用例であって、誰が最初に言ったかの証明ではありません。この用語はそれ以前から技術移転の関係者の間で使われており、正確な起源は十分に記録されていません。
最もよく知られた学術的な扱いは、数年後に登場しました。Lewis BranscombとPhilip Auerswaldは、初期段階の技術開発への資金提供について、米国国立標準技術研究所(NIST)向けに2002年の報告書を書き、続いて2003年にJournal of Technology Transferに論文Valleys of Death and Darwinian Seasを発表しました。彼らの論旨は、情報とインセンティブの非対称性、そして制度上のギャップが、初期段階の技術開発への民間投資を体系的に妨げうるというものです。
スタートアップの資金面における意味。 スタートアップの文脈では、谷は機関同士の資金ギャップではなく、キャッシュフローの形を指します。会社はローンチした、あるいは最初の資金を調達し、顧客を見つけるために支出していますが、収益はまだ小さい状態です。2つの意味は重なります。研究所から生まれたディープテックの会社は、両方に同時に直面することがあります。しかし、完成した製品を持つソフトウェアのスタートアップは、研究のギャップには一切触れずに、資金面の谷にいることがあります。
この記事の残りは、主に2つ目の意味について扱います。
累積キャッシュのJカーブ
若い会社の累積キャッシュの位置を、時間に沿ってグラフにしてみます。出発点はゼロか、調達した金額です。コストはすぐに始まります。給与、ツール、インフラ、マーケティング、法務です。収益は遅れて、より小さく入ってきます。そのため、線は下がります。
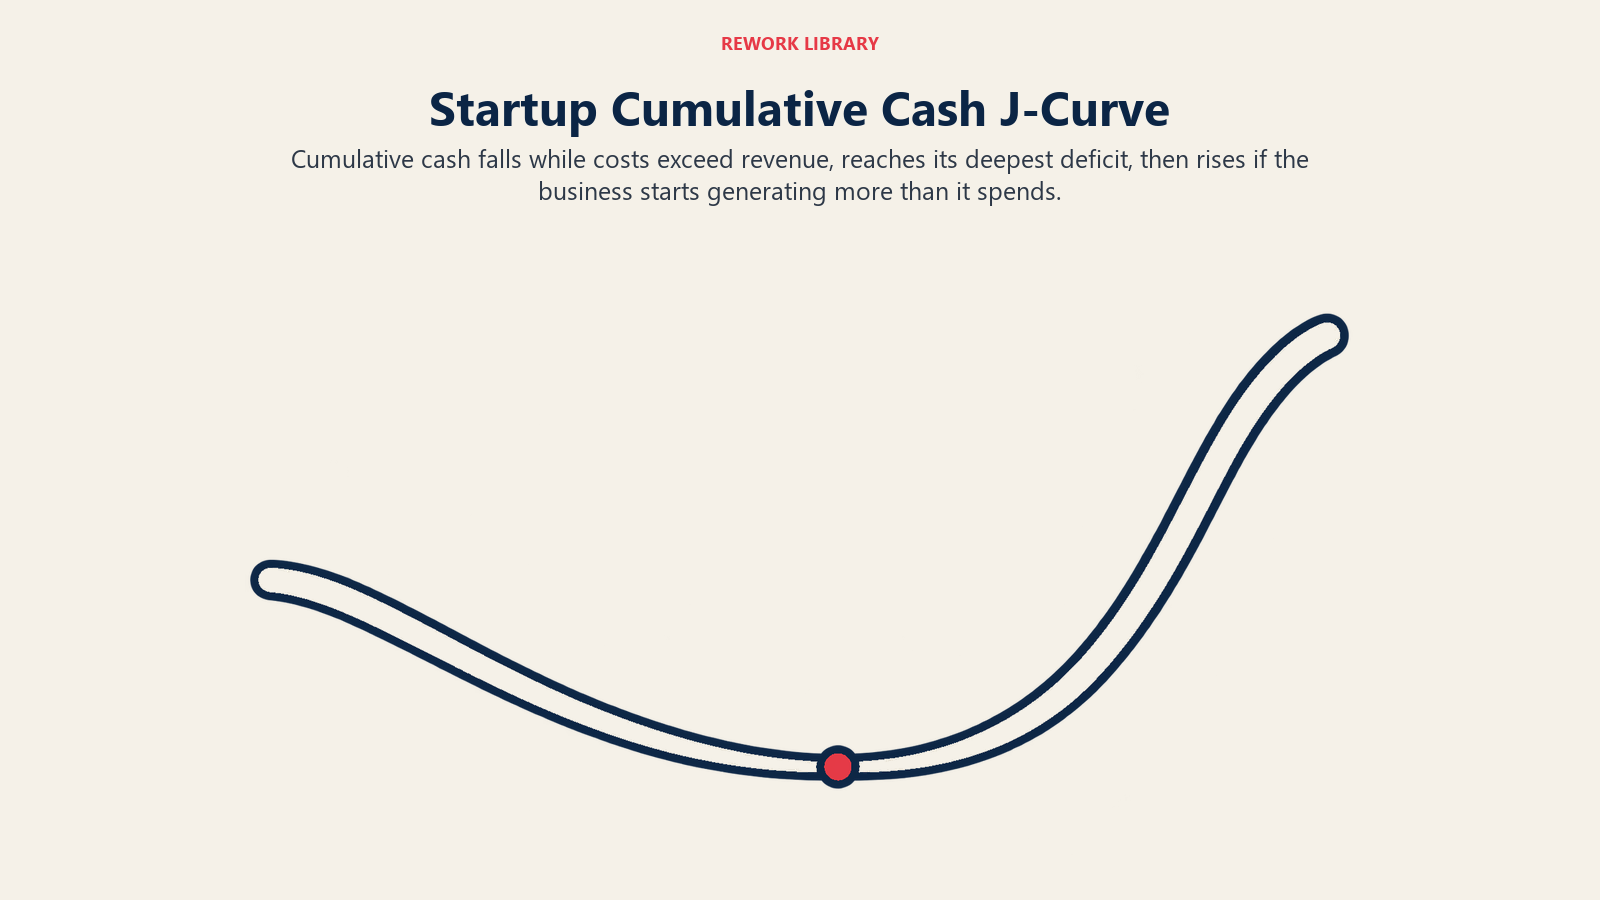
事業がうまくいけば、やがて月次の収益が月次の支出を上回り、線は底を打って上昇します。形はJの字です。長い下り坂、最低点、そして最終的に出発点を超える上昇です。最低点とは、会社が到達する累積キャッシュの最も深い赤字です。
その曲線上で、谷を決める要素が3つあります。
- 深さ。 転じるまでに会社が消費するキャッシュの量。バーンレートと、落ち込みの続く期間で決まります。
- 長さ。 最初の1ドルを使ってから、事業が自立する最初の月までに何か月かかるか。
- 手元の資金。 会社のキャッシュが、落ち込みの全体の深さを賄えるか。これが、渡りきれる谷と、会社を終わらせる谷との境目です。
分かりやすい言い方をすれば、谷が危険なのはキャッシュが減るからではありません。曲線が転じる前にランウェイが尽きるときに危険になるのです。底に達して這い上がれるだけの資金を調達した会社は、命の危険にさらされたことはありませんでした。同じ額を調達したものの、底が計画の2倍の深さだと分かった会社は、危険でした。
「Jカーブ」という呼び方は、プライベートエクイティやベンチャーキャピタルでも、ファンドのリターンを指して使われます。手数料や評価損で初期のリターンがマイナスになり、その後に利益が出るという形です。これは別のもの(1社のキャッシュではなく、投資家のファンド)についての関連する形なので、出典がどちらを意味しているか確認してください。
谷が生じる理由
支出と収入のギャップは、それだけで経営の失敗とは言えません。理由の大半は構造的なものです。
コストが先に来て、収益は後から来る。 会社は、販売する前に、採用し、作り、ローンチしなければなりません。ローンチ後も、初期の顧客を見つけ、試してもらい、契約に至るまでに時間がかかります。法人顧客の場合、営業サイクルが数か月に及ぶため、今日の支出が収益になるのは来四半期かそれ以降です。
初期の収益は小さく、ばらつきがある。 最初の顧客は、割引、パイロット、短期契約であることが多くなります。存在する収益も、まだ再現性があるとは限らないため、自信を持って予測することはできません。
製品の学習が終わっていない。 多くのスタートアップは、どの顧客が製品を最も評価するかを知る前にローンチします。それを見極めるには反復が必要で、反復には数か月かかります。谷がプロダクトマーケットフィットの探索と重なるのは、そのためです。フィットが得られるまでは、支出を増やしても、落ち込みを短くするどころか長くしがちです。
資金は継続的ではなく、ラウンドごとに入ってくる。 キャッシュは塊で入ってくるため、塊と塊の間に、会社は次のラウンドを調達するのに十分な実績を示さなければなりません。ラウンドの間の空白こそ、多くの谷が致命的になる場所です。投資家は会社を軌道で評価し、平坦または不明瞭な軌道では基準を満たせないからです。
ステージごとに期待が変わる。 シードの投資家は、チームと仮説を支援することがあります。シリーズAの投資家は通常、証拠を求めます。顧客、継続率、さらに獲得を増やすための再現可能な方法です。何が証拠と見なされるかの変化は、それ自体がハードルです。シードステージは最初の証拠を築く段階であり、ラウンドの違いについてはシリーズA、B、Cの資金調達で扱っています。
シリーズAクランチ
資金面のギャップで最もよく知られているのが、いわゆるシリーズAクランチです。シードラウンドを調達した会社が、次のラウンドを調達するのに苦労する状況を指します。
ベンチャーデータの提供会社であるCrunchbaseは、100万ドル以上のシードラウンドを調達した米国のスタートアップについて、これを追跡しています。Gené Teareによる2026年5月の分析で、Crunchbaseは、2023年に100万ドル以上のシードラウンドを調達した企業のうち、次の段階に進んだのは24%にとどまると報告しました。同じ記事は、米国のスタートアップがその規模のシードラウンド後にシリーズAを調達するまでの期間が長くなっており、そのギャップは現在2年を超えるまでに伸びていると述べています。
注意点が3つあります。これは、100万ドル以上のシードラウンドを持つ米国のベンチャー出資スタートアップという母集団であり、スタートアップ全般ではありません。「次の段階に進んだ」はCrunchbaseによる後期段階の資金調達の指標で、会社が健全かどうかとは同じではありません。そして、最近のコホートはまだ時間が十分に経っていないため、より多くの会社が次のラウンドに到達するにつれ、その数字は変わります。
データが裏づけているのは、正確な比率ではなく、仕組みです。ラウンドの間隔が長いほど、会社は谷の多くの部分を既存のキャッシュで賄わなければならず、より速い時間軸を前提に設定したバーンレートはリスクになります。ブリッジラウンドは1つのつなぎ策であり、ダウンラウンドは弱い立場で調達することの1つのコストです。
同じ期間を説明する名前の付いたモデル
よく知られたいくつかのフレームワークが、谷の一部を異なる角度から説明しています。互いに競合するものではなく、同じ問題の異なる部分を見ています。
| モデル | 出典 | 説明する内容 | 対象 |
|---|---|---|---|
| 死の谷(政策) | 技術移転の文献。1999年の全米研究評議会の刊行物で言及 | 基礎研究と、産業主導の製品開発との間のギャップ | 研究機関と技術の商業化 |
| Valleys of Death and Darwinian Seas | AuerswaldとBranscomb、2003年 | 初期段階の技術への資金のギャップと、その後に続く市場による淘汰 | 米国の技術ベースのイノベーション |
| 悲嘆の谷(trough of sorrow) | Paul GrahamらY Combinatorのパートナーが描いたもので、Andrew Chenによる解説あり | 当初の熱が冷めてから、プロダクトマーケットフィットに至るまでの中間の段階 | ベンチャー出資を受けたスタートアップ |
| キャズム | Geoffrey Moore | アーリーアダプターと、主流市場との間のギャップ | 技術製品の普及 |
| グレイナーの危機 | Larry Greiner | 成長する会社に、経営のあり方を変えることを迫る危機 | 成長する組織 |
違いに注目してください。政策のモデルは、リスクの高い初期の作業を誰が負担するかという話です。悲嘆の谷は、中間段階の士気と指標の話です。キャズムは顧客の話です。実際に会社を終わらせるもの、つまりお金を測るのは、キャッシュフローの見方であるJカーブだけです。
生存データが示すこと
最もきれいな公開データは、スタートアップに特化したものではありません。米国労働統計局(BLS)は、開設年別の民間事業所の生存率を公表しており、レストランからソフトウェア企業のオフィスまで、新規の民間事業所をすべて対象としています。事業所とは1つの物理的な拠点であり、会社ではないため、閉鎖は事業の失敗、移転、合併、売却のいずれも意味しえます。
2013年3月までの1年間に開設された事業所のコホートについて、表は次の数字を示しています。
| 開設後の年数 | 元のコホートのうち、まだ営業している割合 | 前年の生存者のうち、まだ営業している割合 |
|---|---|---|
| 1 | 79.6% | 79.6% |
| 2 | 68.9% | 86.6% |
| 3 | 61.4% | 89.0% |
| 4 | 55.3% | 90.1% |
| 5 | 50.6% | 91.5% |
| 10 | 34.7% | 92.2%(10年目のみ) |
最初の1年を丸ごと終えた最新のコホートである2024年3月までの1年間では、1年後にまだ営業しているのは77.9%です。表の最新のデータ点は2025年3月で、2013年のコホートの開設以来の生存率は30.4%でした。
ここで重要な読み方が2つあります。
1つ目は、最も急な落ち込みは1年目にあることです。2013年のコホートの事業所のおよそ5分の1が、12か月以内になくなっています。これは、最初の期間が最もリスクが高いという考え方と合致しますが、個々の事業所がなぜ閉鎖したかをデータから知ることはできません。
2つ目は、年間の喪失率が時間とともに下がることです。早い時期の生存者は、次の1年を乗り切る可能性が高くなります。その割合は、1年目の79.6%から5年目の91.5%へと上昇します。分かりやすく言えば、事業が長く続いているほど、確率は改善します。これは、難しい部分が早期にあり、収益が確立するとリスクが和らぐという、谷の形に合致します。ただし、原因を証明するものではありません。古い事業は新しい事業とさまざまな点で異なり、生存者とは定義上、選別されなかったものです。
母集団についての注意が最も重要です。これらは事業所であって、会社でも、ベンチャー出資を受けたスタートアップでもありません。新しいベンチャー出資のソフトウェア会社も、新しいレストランも、既存企業の新しい支店も、すべてデータに含まれています。技術系スタートアップの確率としてではなく、新しい事業を存続させることがいかに難しいかのベースラインとして使ってください。上記のCrunchbaseの卒業データは、より狭い母集団(100万ドル以上のシードラウンドを持つ米国のスタートアップ)を対象としており、2つの系列は異なる問いに答えています。1つは営業を続けられるかどうか。もう1つは次のラウンドを調達できるかどうかです。
ランウェイとバーンレートが谷をどう捉えるか
谷が曲線だとすれば、ランウェイとバーンレートは、創業者が会社が曲線のどこにいるかを読む方法です。
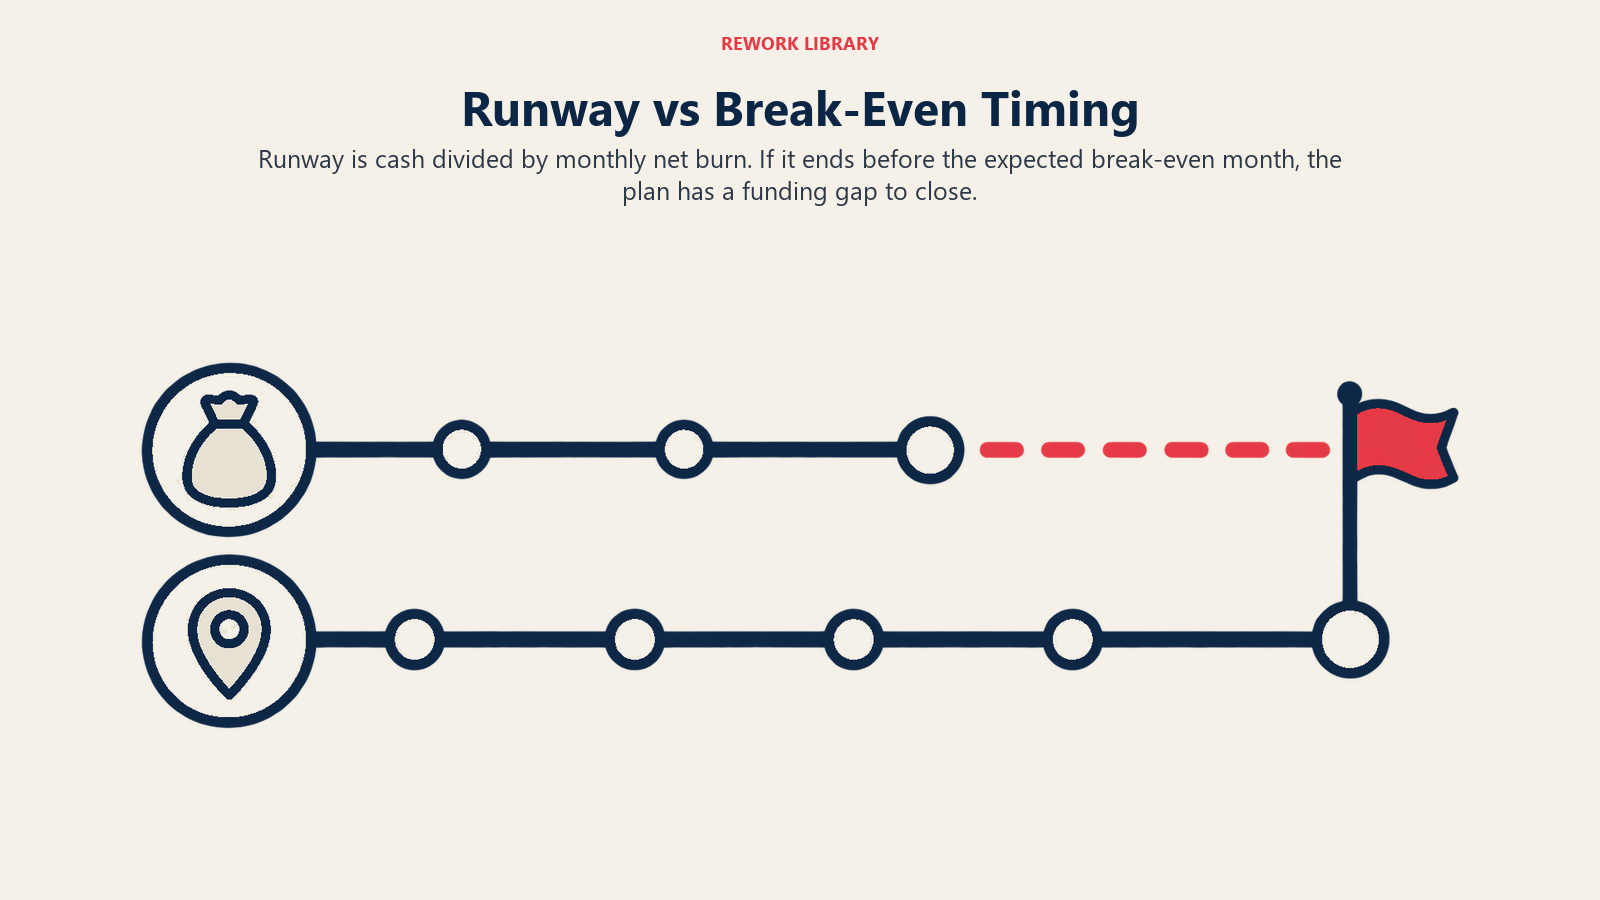
バーンレートは、会社が1か月に失う純キャッシュです。ランウェイは、手元のキャッシュをそのバーンで割ったもので、月数で表します。2つを合わせると期限が分かります。何も変わらなければ、キャッシュがゼロになる日です。
谷はそこに2つ目の問いを加えます。事業が自立するまでに何か月かかるか、です。ランウェイが18か月で、会社が24か月で損益分岐に達すると見込んでいるなら、計画には6か月分の穴があります。そのような穴を埋める方法は数えるほどしかなく、いずれも何かを犠牲にします。
- より多くの資金を調達する。 持ち分が希薄化し、投資家が承諾するかどうかにも左右されます。
- バーンを減らす。 収益を生み出すはずだった作業が遅くなります。
- 収益をより速く伸ばす。 誰もコントロールできない市場の反応に左右されます。
- 製品や顧客を、最も支払いに近いものに絞って、道のりを短くする。
これらはどれも無料ではなく、どれも保証されていません。この見方が行うのは、選択肢が多い早い段階で、トレードオフを見えるようにすることです。選択肢が1つしかない遅い段階では、そうはいきません。
曲線上で会社がどこにいるかを示すシグナルがいくつかあります。継続率が維持されていれば、落ち込みが底を打ちつつあることを示唆します。営業サイクルが伸び続けているなら、逆を示唆します。チームが自社の損益分岐の月を言えないなら、まだ谷に対する計画を持っていません。
ステージモデルの中で谷はどこにあるか
谷は、1つのステージに対応するものではありません。最初の外部資金の後に始まり、収益がようやく追いつく時点で会社がいるステージまで続きます。多くのソフトウェア会社にとって、それはシードステージと、その次のステージの前半を意味します。スタートアップのステージは、アイデアからエグジットまで、その順序で進みます。谷を渡りきった会社は、多くの場合、スケールアップの段階に移ります。
重要なポイント:スタートアップの死の谷
- 死の谷には2つの意味があります。イノベーション政策における研究から製品化までの資金ギャップと、スタートアップの資金面における、ローンチから持続可能な収益までの累積キャッシュフローがマイナスの期間です。
- 1999年の全米研究評議会の刊行物は、Ehlers下院議員の科学政策報告書に関する発言のなかで、基礎研究と産業主導の製品開発との間のギャップを「死の谷」と説明しています。
- AuerswaldとBranscombの2003年の論文Valleys of Death and Darwinian Seasは、情報とインセンティブの非対称性が、初期段階の技術への民間投資を妨げうると論じています。
- 累積キャッシュのJカーブは、支出が収益を上回って落ち込み、底を打ち、事業がうまくいけば上昇します。曲線が転じる前にランウェイが尽きると、谷は致命的になります。
- 2013年3月までの1年間に開設された米国の民間事業所のうち、5年後にまだ営業していたのは50.6%、10年後は34.7%でした。これらは事業所であり、スタートアップではありません。
- Crunchbaseは、2023年に100万ドル以上のシードラウンドを調達した米国のスタートアップのうち、次の段階に進んだのは24%にとどまること、そしてシリーズAまでの待ち時間が現在2年を超えていることを明らかにしました。
関連記事
