Conglomerados familiares na Ásia: como funcionam
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um conglomerado familiar, no sentido asiático, é um grupo de empresas juridicamente separadas, de muitos setores, unidas pela mesma família controladora, em geral por meio de uma teia de participações acionárias e não de uma única corporação fundida. O chaebol coreano é o exemplo mais conhecido. Mas o padrão aparece em toda a região: os zaibatsu japoneses do pré-guerra, as casas empresariais da Índia, os grupos diversificados do Sudeste Asiático e os grupos familiares de Hong Kong e de Taiwan.
Este artigo é um spoke da seção sobre a Ásia da biblioteca de empresas familiares. Ele explica o que são esses grupos, como se estruturam, por que os economistas acham que existem e por que a pesquisa se divide quanto a saber se eles ajudam ou prejudicam as economias ao redor. Para o quadro mais amplo, comece pelo hub sobre o papel da empresa familiar nas economias asiáticas.
Fatos principais
- Khanna e Palepu argumentaram em 1997 que o grande grupo empresarial diversificado é a forma dominante de empresa na maioria dos mercados emergentes (Harvard Business Review, 1997).
- Uma revisão de 2007 no Journal of Economic Literature concluiu que os grupos empresariais respondem a condições econômicas distintas e, do ponto de vista do bem-estar, podem atuar como "paragons" (modelos) ou "parasites" (parasitas) (Khanna e Yafeh, 2007).
- Um estudo sobre grupos empresariais indianos encontrou uma quantidade significativa de tunneling, boa parte por meio de componentes não operacionais do lucro (Bertrand, Mehta e Mullainathan, 2002, QJE).
- Quando uma empresa afiliada a um chaebol coreano faz uma aquisição, o preço de suas ações cai em média, enquanto os acionistas controladores ganham com o valor criado em outras partes do grupo (Bae, Kang e Kim, 2002, Journal of Finance).
- A Coreia proibiu o sistema de holdings em 1986 e o restabeleceu em 1999; os ciclos de participação circular entre os grupos regulados caíram de 282, em dez grupos, em maio de 2017, para 11, em dois grupos, em julho de 2019 (OECD, Duties and Responsibilities of Boards in Company Groups).
- Os zaibatsu japoneses foram descritos como grupos empresariais piramidais que coordenaram e financiaram o crescimento na era Meiji (Morck e Nakamura, NBER Working Paper 13171).
O que é um conglomerado familiar asiático
Os pesquisadores costumam chamar essas estruturas de grupos empresariais (business groups). Khanna e Yafeh os definem como grupos diversificados de empresas juridicamente independentes que atuam em setores variados, e observam que são comuns em mercados emergentes. Eles também ressaltam que os grupos compartilham certos atributos, mas diferem bastante em estrutura e propriedade (Khanna e Yafeh, 2007).
Duas características diferenciam um conglomerado familiar asiático de uma holding ocidental ou de um conglomerado como os montados por compradores americanos na década de 1960:
- Entidades jurídicas separadas, controle compartilhado. Cada afiliada tem seu próprio conselho, suas próprias contas e, muitas vezes, seus próprios acionistas minoritários. A família mantém o grupo unido por meio de participações, participações cruzadas, assentos em conselhos e, às vezes, uma equipe central, e não por meio de uma única controladora que consolida tudo.
- A família no centro. As famílias fundadoras costumam deter as participações decisivas e nomear os principais gestores, muitas vezes ao longo de gerações. A estratégia do grupo tende a seguir as prioridades da família tanto quanto as de qualquer empresa individual.
O resultado é uma estrutura que parece uma única empresa para clientes, bancos e funcionários, mas que parece uma dúzia de empresas distintas para os reguladores do mercado de capitais.
Os principais tipos de grupo por país
Os nomes mudam de país para país, e os detalhes também. Use a tabela como um mapa, não como um regulamento. Cada sistema evoluiu sob sua própria história e legislação.
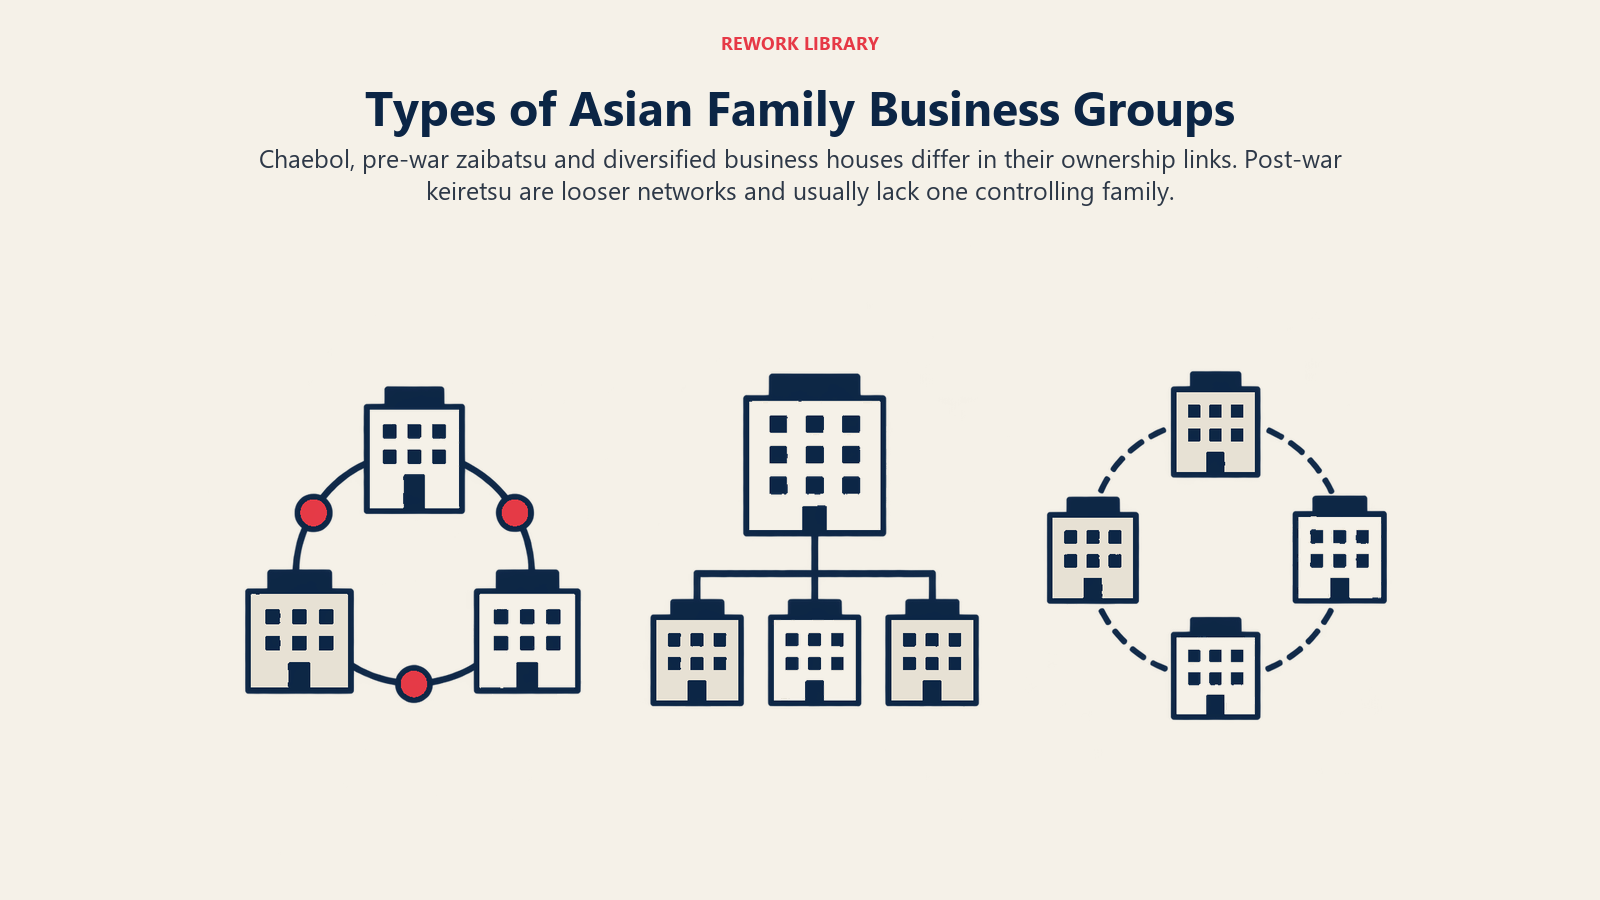
| País | Nome | Estrutura típica | Papel da família |
|---|---|---|---|
| Coreia do Sul | Chaebol | Afiliadas ligadas por participações cruzadas e circulares, cada vez mais por holdings depois de 1999 | A família fundadora mantém o controle por meio de pequenas participações diretas mais as participações das afiliadas |
| Japão (pré-guerra) | Zaibatsu | Grupos piramidais sob uma holding familiar | Famílias fundadoras no topo da pirâmide |
| Japão (pós-guerra) | Keiretsu | Redes mais frouxas, unidas por participações cruzadas, relações comerciais e bancos | Em geral, não há uma única família controladora |
| Índia | Casas empresariais | Grupos de empresas de capital aberto e fechado em vários setores, ligadas por propriedade e gestão | Controle da família e dos promotores nas afiliadas |
| Sudeste Asiático | Grupos familiares | Grupos diversificados sob controle familiar, tratados no artigo sobre o Sudeste Asiático | Famílias fundadoras, muitas vezes com redes de relacionamento consolidadas |
| Hong Kong | Grupos familiares | Afiliadas listadas em bolsa sob propriedade familiar concentrada | Controle familiar concentrado |
A tabela é um mapa simplificado. Os grupos com evidência direta de pesquisa são tratados a seguir. Para um aprofundamento sobre o Sudeste Asiático, veja empresa familiar no Sudeste Asiático.
Chaebol: os grupos familiares da Coreia
Os chaebol são os grandes grupos controlados por famílias da Coreia. A base de evidências é mais sólida aqui porque suas afiliadas listadas em bolsa são públicas e bem estudadas. Bae, Kang e Kim analisaram fusões e aquisições feitas por empresas afiliadas a chaebol e constataram que o preço das ações das compradoras caía em média quando um membro do chaebol fazia uma aquisição, enquanto os acionistas controladores saíam em melhor situação porque o negócio agregava valor dentro do grupo (Bae, Kang e Kim, 2002). Esse padrão está no centro do debate sobre tunneling, que ganha uma seção própria mais adiante.
Zaibatsu e keiretsu: as duas eras do Japão
O Japão oferece um experimento natural de como os grupos mudam. Antes da Segunda Guerra Mundial, os zaibatsu eram grupos empresariais piramidais. Morck e Nakamura argumentam que eles proporcionaram coordenação privada do crescimento na era Meiji, depois que os esforços liderados pelo Estado fracassaram, e que esse tipo de desenvolvimento conduzido por grupos só funciona sob condições que incluem abertura, Estado de direito, separação entre Estado e negócios e, nas palavras deles, dissolução oportuna. Sem essas condições, dizem, o crescimento estagna e as famílias oligárquicas se entrincheiram (Morck e Nakamura, 2007).
Os keiretsu do pós-guerra são outra coisa. Descendem da ideia de grupo, mas sem o topo da pirâmide nas mãos de uma família. Se você está avaliando se um "conglomerado japonês" é uma empresa familiar, a resposta depende da época e do grupo.
Índia, Sudeste Asiático, Hong Kong e Taiwan
Os grupos indianos são objeto de parte do melhor trabalho empírico, abordado mais adiante. Quanto a Hong Kong, o estudo de Claessens, Djankov e Lang, com cerca de 3.000 empresas listadas em nove economias do Leste Asiático em dezembro de 1996, constatou que as dez maiores famílias controlavam 57,7% da capitalização de mercado na Indonésia, 52,5% nas Filipinas, 46,2% na Tailândia e 32,1% em Hong Kong (World Bank Private Sector note No. 195, 1999). Esses números são de 1996 e descrevem a propriedade naquele momento, não os rankings de hoje.
Como as estruturas funcionam
A mecânica importa, porque explica tanto por que as famílias gostam da estrutura quanto por que os acionistas minoritários se preocupam com ela.
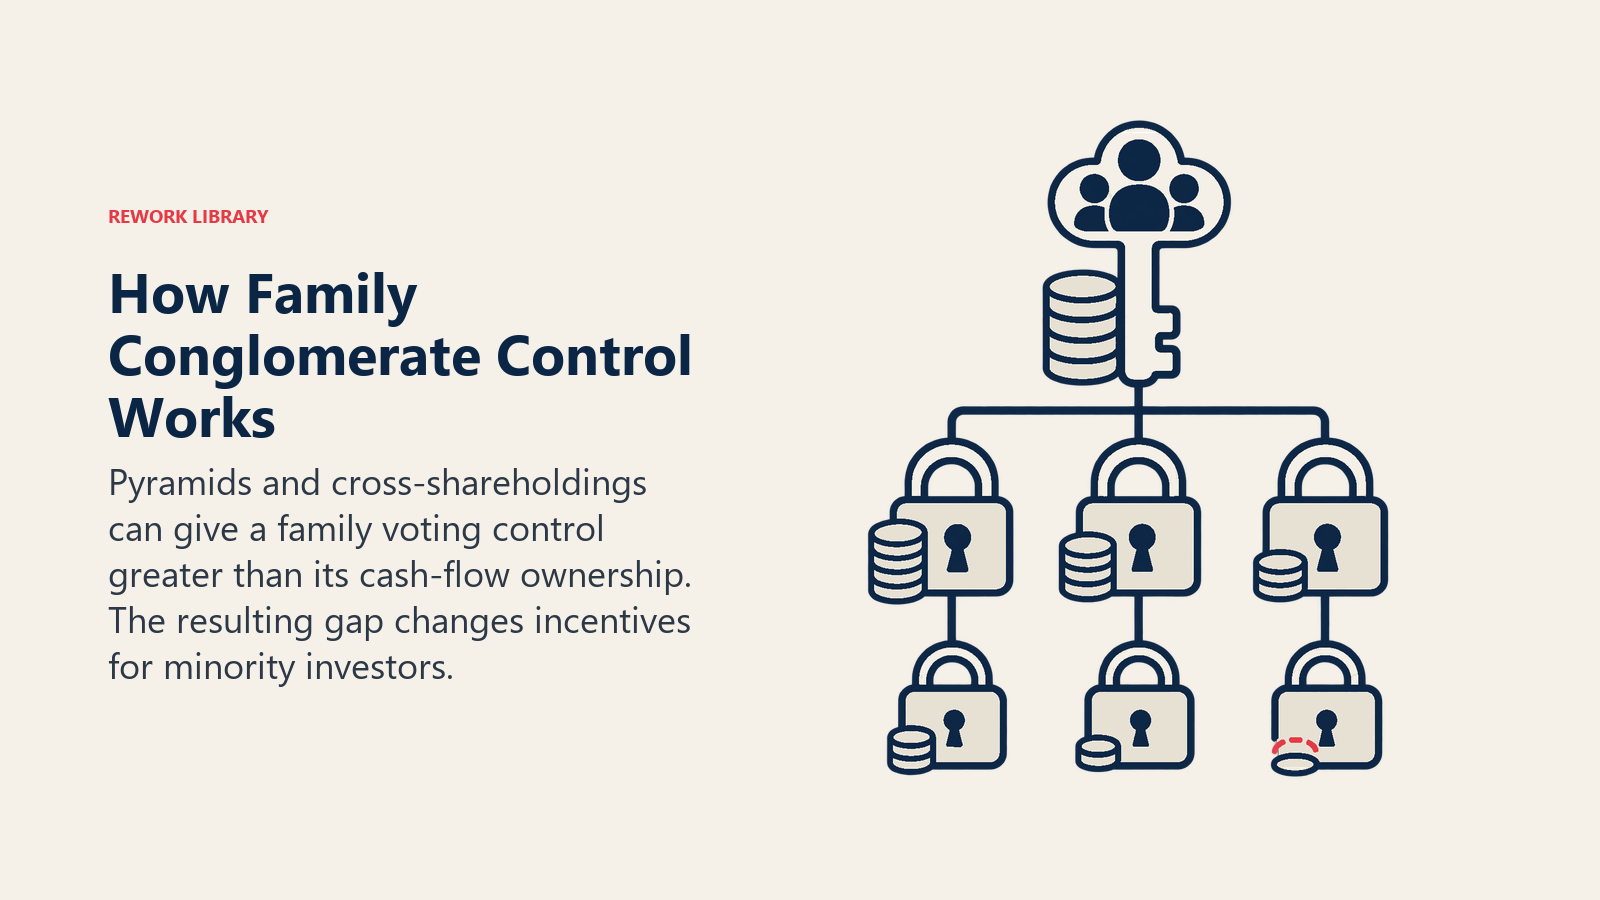
Pirâmides. Uma família detém uma participação de controle na empresa A, que detém uma participação de controle na empresa B, que detém uma participação na empresa C. A família controla C possuindo apenas uma fração de seus fluxos de caixa. Morck e Nakamura descrevem os zaibatsu como grupos piramidais, e a literatura sobre propriedade no Leste Asiático usa o mesmo termo (Morck e Nakamura, 2007).
Participações cruzadas e participação circular. As afiliadas detêm ações umas das outras. Em um padrão circular, A possui B, B possui C e C possui A, de modo que uma pequena participação da família pode controlar uma grande teia de empresas. A Coreia regulou isso diretamente, como veremos na seção sobre a reforma.
Holdings. Uma holding fica no topo e possui as afiliadas. É uma estrutura mais limpa do que uma teia de participações cruzadas. O artigo da biblioteca sobre a holding familiar trata das escolhas de desenho em detalhes.
A cunha entre controle e propriedade. É a diferença entre os direitos de controle que a família detém e a parcela dos fluxos de caixa que ela possui. Bertrand, Mehta e Mullainathan formulam o problema diretamente: os donos podem fazer tunneling de recursos de empresas em que têm baixos direitos sobre o fluxo de caixa para empresas em que têm altos direitos sobre o fluxo de caixa (Bertrand, Mehta e Mullainathan, 2002). Quanto maior a cunha, maior a tentação. Para saber como a propriedade se distribui por uma família ao longo do tempo, veja estruturas de propriedade familiar.
Por que esses grupos existem: o argumento dos vazios institucionais
A explicação mais influente vem de Tarun Khanna e Krishna Palepu. O artigo de 1997 deles argumenta que os grupos diversificados são a forma dominante de empresa na maioria dos mercados emergentes e que estratégias focadas, adequadas a economias desenvolvidas, podem ser o modelo errado onde as instituições são mais fracas (Khanna e Palepu, 1997).
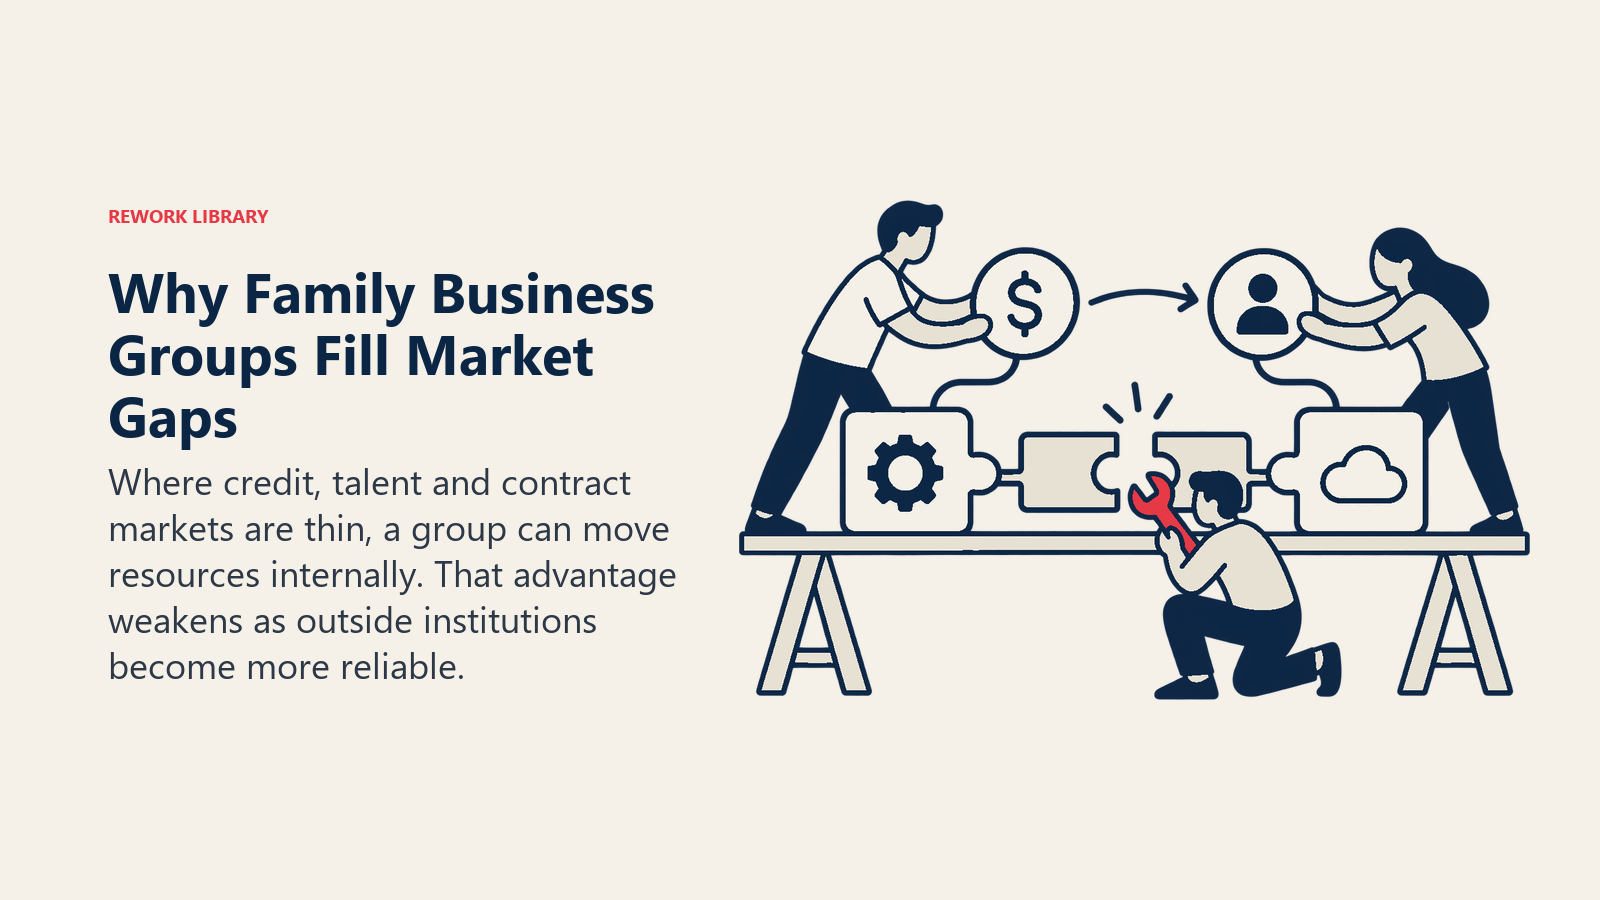
A lógica, muitas vezes resumida como grupos que preenchem "vazios institucionais", é a seguinte. Em um mercado maduro, intermediários especializados fazem o trabalho de conectar compradores, vendedores, capital e talentos: bureaus de crédito, analistas de ações, investidores de venture capital, headhunters, tribunais que fazem cumprir contratos. Em um mercado emergente, esses intermediários podem ser escassos ou inexistentes. Um grupo preenche a lacuna internamente. Ele pode transferir capital de uma afiliada com caixa para um novo empreendimento, remanejar gestores entre empresas, emprestar o nome da marca a um produto ainda não testado e contar com a confiança familiar onde os contratos são difíceis de fazer cumprir.
Visto assim, o conglomerado familiar é uma resposta racional a um mercado ausente, e não uma anomalia. Isso também implica que os grupos deveriam importar menos à medida que as instituições melhoram. Khanna e Yafeh dão atenção especial às circunstâncias em que os grupos surgem e às evidências históricas sobre essa questão (Khanna e Yafeh, 2007).
É também por isso que a diversificação parece tão diferente aqui. Um analista ocidental pode ver um conglomerado sem foco negociado com desconto. A visão do próprio grupo é que ele está substituindo mercados que ainda não funcionam. O artigo da biblioteca sobre diversificação na empresa familiar trata dos trade-offs no contexto ocidental, e estratégia corporativa cobre a lógica geral de portfólios diversificados.
Paragons ou parasites?
O título da revisão de Khanna e Yafeh resume o debate central. A conclusão deles é que os grupos empresariais são respostas a condições econômicas variadas e que, do ponto de vista do bem-estar, podem funcionar como "paragons" (modelos) ou "parasites" (parasitas) (Khanna e Yafeh, 2007).
O argumento a favor dos paragons: os grupos substituem mercados ausentes, financiam novos setores e, no Japão da era Meiji, talvez tenham coordenado um crescimento que o Estado não conseguiu (Morck e Nakamura, 2007).
O argumento a favor dos parasites: os grupos podem entrincheirar as famílias fundadoras, bloquear concorrentes e transferir valor dos acionistas minoritários para os controladores. O próprio Morck e Nakamura impõem uma condição: os grupos funcionam como motores de crescimento apenas quando podem ser dissolvidos ou substituídos a tempo; caso contrário, as famílias oligárquicas se entrincheiram.
O resumo honesto é que a resposta depende do contexto, do período e do grau de proteção dos acionistas minoritários. Por isso as evidências de tunneling importam.
As evidências de tunneling
Tunneling é a retirada de recursos de uma empresa em benefício de um acionista controlador, por meio de vendas de ativos abaixo do mercado, empréstimos favorecidos, preços de transferência ou canais semelhantes. Dois estudos são as referências-padrão.
Índia. Bertrand, Mehta e Mullainathan desenvolveram um método geral para medir o tunneling. Ele se baseia em testar as implicações distintivas do tunneling sobre como os choques de lucro se propagam entre as empresas de um grupo. Aplicado aos grupos empresariais indianos, encontraram uma quantidade significativa de tunneling, boa parte por meio de componentes não operacionais do lucro, como itens fora das operações centrais de uma empresa (Bertrand, Mehta e Mullainathan, 2002).
Coreia. Bae, Kang e Kim estudaram aquisições feitas por afiliadas de chaebol. O preço das ações das compradoras caiu em média, mas os acionistas controladores ganharam, porque as aquisições agregaram valor em outras partes do grupo. Os autores interpretam isso como respaldo à hipótese do tunneling (Bae, Kang e Kim, 2002).
Duas ressalvas se aplicam. Esses estudos documentam canais e amostras específicos, não todos os grupos em todos os anos. E o tunneling é um risco criado pela cunha, de modo que um grupo com cunha estreita, conselhos fortes e investidores minoritários ativos enfrenta menos disso. Uma família pode dirigir um grupo com integridade. A estrutura apenas torna a alternativa mais fácil.
Reforma: o que a Coreia fez
A Coreia é o caso mais claro de um governo tentando remodelar seus grupos familiares, e o registro da OECD traz a sequência. A Coreia proibiu o sistema de holdings em 1986 e o restabeleceu em 1999 para melhorar a transparência da propriedade e a eficiência da gestão. A ideia era que as holdings dariam uma estrutura mais simples do que um emaranhado de participações cruzadas. Em setembro de 2018, cerca de um terço dos grupos regulados, 22 deles, havia se convertido em estruturas de holding. Emendas propostas em 2018 elevaram os limites de participação em subsidiárias de 40% para 50% nas empresas de capital fechado e de 20% para 30% nas de capital aberto (OECD, Duties and Responsibilities of Boards in Company Groups).
A mesma fonte observa que os ciclos de participação circular entre os grupos regulados caíram de 282, em dez grupos empresariais, em maio de 2017, para 11, em dois grupos, em julho de 2019. A regulação mirava grupos com ativos de KRW 10 trilhões ou mais.
Para quem está fora da Coreia, a lição é sobre desenho. A reforma atua em três alavancas: simplificar a cadeia de propriedade, limitar as participações circulares e exigir mais transparência. Uma família que quer manter o controle sem esses emaranhados pode usar uma holding e uma estrutura de governança em nível familiar, que é o território do artigo sobre a holding familiar.
O que famílias e consultores devem tirar disso
- Conheça a cunha. Se você controla mais do que possui, os investidores minoritários vão precificar essa diferença. Uma estrutura transparente reduz esse custo.
- Trate cada afiliada como uma empresa com seus próprios donos. Transações com partes relacionadas exigem condições de mercado e revisão independente.
- Planeje para a melhoria das instituições. O argumento a favor do grupo é mais forte onde os mercados são rasos. À medida que esses mercados se desenvolvem, o grupo precisa conquistar seu lugar superando as alternativas, e não por padrão.
- Não se apoie apenas em relacionamentos. As vantagens dos grupos muitas vezes dependem de redes de confiança. O artigo sobre redes de relacionamento na empresa familiar asiática examina quanto elas valem e onde falham.
Leitura relacionada

Co-Founder & COO
On this page
- Fatos principais
- O que é um conglomerado familiar asiático
- Os principais tipos de grupo por país
- Chaebol: os grupos familiares da Coreia
- Zaibatsu e keiretsu: as duas eras do Japão
- Índia, Sudeste Asiático, Hong Kong e Taiwan
- Como as estruturas funcionam
- Por que esses grupos existem: o argumento dos vazios institucionais
- Paragons ou parasites?
- As evidências de tunneling
- Reforma: o que a Coreia fez
- O que famílias e consultores devem tirar disso
- Leitura relacionada