Konglomerat Keluarga di Asia Dijelaskan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Konglomerat keluarga, dalam erti kata Asia, ialah kumpulan syarikat yang berasingan dari segi undang-undang dalam pelbagai industri, yang diikat oleh keluarga pengawal yang sama, lazimnya melalui jaringan pegangan saham dan bukannya satu korporat yang digabungkan. Chaebol Korea ialah contoh yang paling terkenal. Namun corak ini muncul di seluruh rantau: zaibatsu Jepun sebelum perang, rumah perniagaan India, kumpulan pelbagai bidang di Asia Tenggara, serta kumpulan yang dijalankan keluarga di Hong Kong dan Taiwan.
Artikel ini ialah cabang bahagian Asia dalam pustaka perniagaan keluarga. Ia menerangkan apa itu kumpulan sebegini, bagaimana ia distrukturkan, mengapa ahli ekonomi menganggapnya wujud, dan mengapa kajian berbelah bahagi tentang sama ada ia membantu atau merugikan ekonomi di sekelilingnya. Untuk gambaran yang lebih luas, mulakan dengan hab tentang peranan perniagaan keluarga dalam ekonomi Asia.
Fakta Utama
- Khanna dan Palepu berhujah pada 1997 bahawa kumpulan perniagaan yang besar dan pelbagai bidang ialah bentuk perusahaan yang dominan di kebanyakan pasaran baru muncul (Harvard Business Review, 1997).
- Tinjauan 2007 dalam Journal of Economic Literature menyimpulkan bahawa kumpulan perniagaan bertindak balas terhadap keadaan ekonomi yang berbeza dan boleh bertindak sebagai "paragon" atau "parasit" dari sudut kebajikan (Khanna dan Yafeh, 2007).
- Kajian terhadap kumpulan perniagaan India mendapati tunneling yang ketara, kebanyakannya melalui komponen keuntungan bukan operasi (Bertrand, Mehta dan Mullainathan, 2002, QJE).
- Apabila firma bergabung chaebol Korea membuat pengambilalihan, harga sahamnya jatuh secara purata, manakala pemegang saham pengawal mendapat keuntungan daripada nilai yang tercipta di tempat lain dalam kumpulan (Bae, Kang dan Kim, 2002, Journal of Finance).
- Korea mengharamkan sistem syarikat induk pada 1986 dan mengembalikannya pada 1999; gelung pegangan saham bulat dalam kalangan kumpulan terkawal menurun daripada 282 pada sepuluh kumpulan pada Mei 2017 kepada 11 pada dua kumpulan pada Julai 2019 (OECD, Duties and Responsibilities of Boards in Company Groups).
- Zaibatsu Jepun telah digambarkan sebagai kumpulan perniagaan berbentuk piramid yang menyelaras dan membiayai pertumbuhan pada era Meiji (Morck dan Nakamura, NBER Working Paper 13171).
Apakah Konglomerat Keluarga Asia
Penyelidik lazimnya menyebut struktur ini kumpulan perniagaan. Khanna dan Yafeh mentakrifkannya sebagai kumpulan firma yang bebas dari segi undang-undang dan pelbagai bidang, beroperasi merentasi pelbagai industri, serta mencatat bahawa ia tersebar luas di pasaran baru muncul. Mereka juga menegaskan bahawa kumpulan berkongsi ciri tertentu tetapi sangat berbeza dari segi struktur dan pemilikan (Khanna dan Yafeh, 2007).
Dua ciri membezakan konglomerat keluarga Asia daripada syarikat induk Barat atau konglomerat seperti yang dibina oleh pengambil alih Amerika Syarikat pada 1960-an:
- Entiti undang-undang yang berasingan, kawalan yang dikongsi. Setiap syarikat gabungan mempunyai lembaga, akaun dan sering pemegang saham minoriti sendiri. Keluarga mengikat kumpulan melalui pegangan pemilikan, pegangan silang, kerusi lembaga dan kadangkala kakitangan pusat, bukan melalui satu korporat induk yang menyatukan segala-galanya.
- Keluarga di tengah. Keluarga pengasas lazimnya memegang pegangan penentu dan melantik pengurus kanan, sering merentasi generasi. Strategi kumpulan cenderung mengikut keutamaan keluarga sama seperti mana-mana syarikat tunggal.
Hasilnya ialah struktur yang kelihatan seperti satu perusahaan kepada pelanggan, bank dan pekerjanya, tetapi seperti sedozen syarikat berasingan kepada pengawal selia sekuriti.
Jenis Kumpulan Utama Mengikut Negara
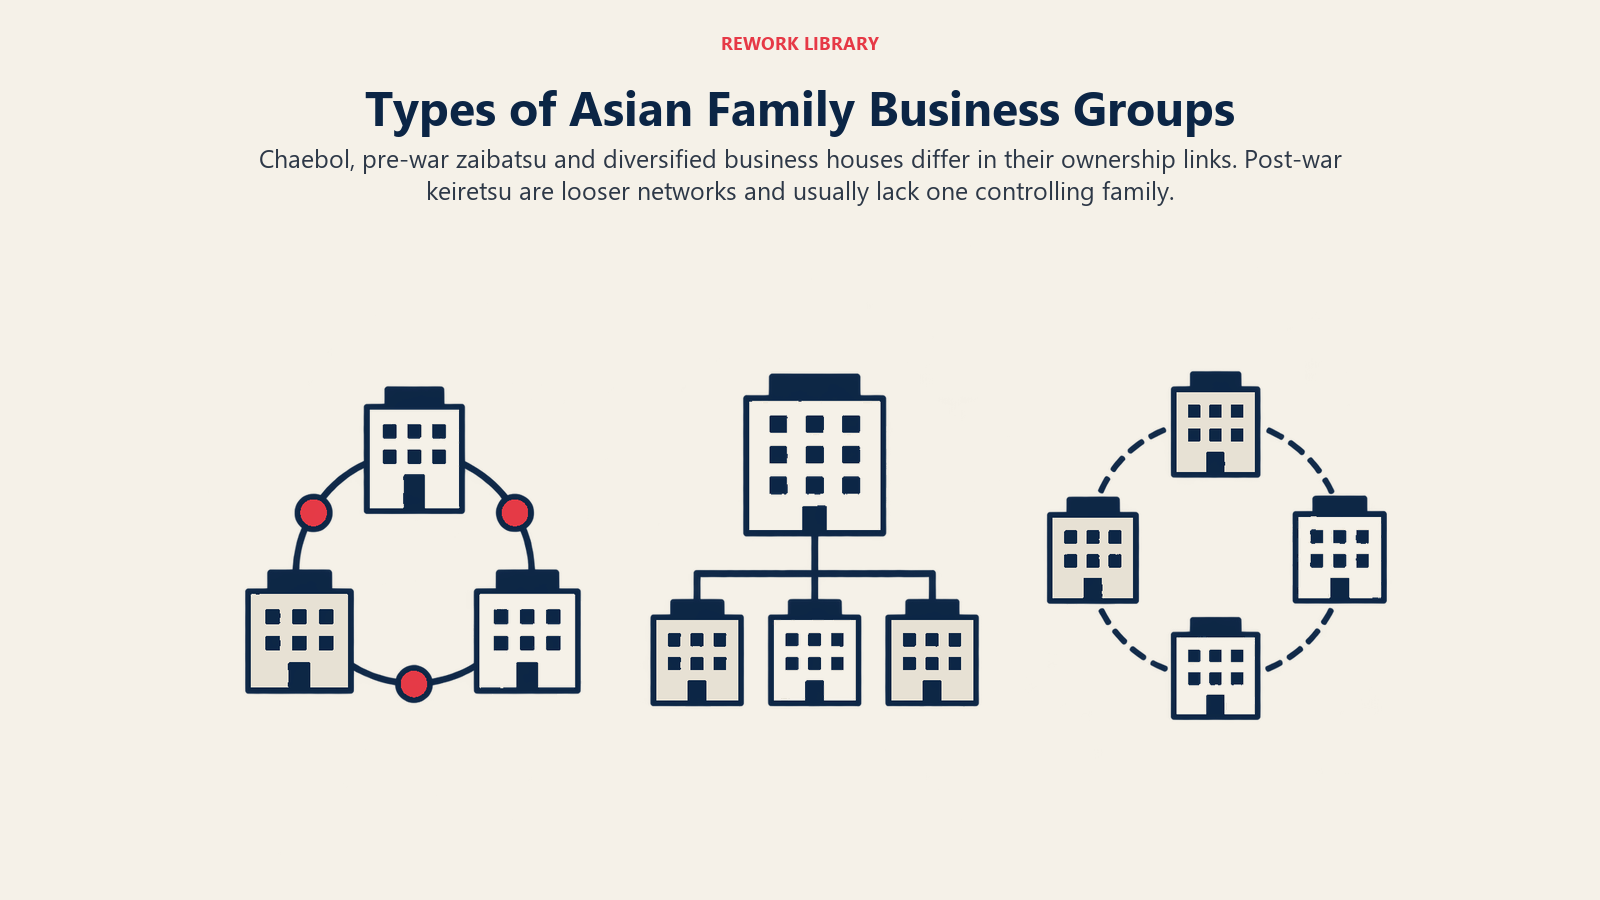
Label berbeza mengikut negara, begitu juga butirannya. Gunakan jadual ini sebagai peta, bukan buku peraturan. Setiap sistem berkembang di bawah sejarah dan undang-undangnya sendiri.
| Negara | Nama | Struktur lazim | Peranan keluarga |
|---|---|---|---|
| Korea Selatan | Chaebol | Syarikat gabungan dihubungkan melalui pegangan saham silang dan bulat, semakin kerap melalui syarikat induk selepas 1999 | Keluarga pengasas mengekalkan kawalan melalui pegangan langsung yang kecil serta pegangan syarikat gabungan |
| Jepun (sebelum perang) | Zaibatsu | Kumpulan berbentuk piramid di bawah syarikat induk keluarga | Keluarga pengasas di puncak piramid |
| Jepun (selepas perang) | Keiretsu | Rangkaian yang lebih longgar diikat oleh pegangan saham silang, hubungan perdagangan dan bank | Lazimnya bukan satu keluarga pengawal |
| India | Rumah perniagaan | Kumpulan firma tersenarai dan tidak tersenarai dalam pelbagai industri, dihubungkan melalui pemilikan dan pengurusan | Kawalan keluarga dan promoter merentasi syarikat gabungan |
| Asia Tenggara | Kumpulan keluarga | Kumpulan pelbagai bidang di bawah kawalan keluarga, dibincangkan dalam artikel Asia Tenggara | Keluarga pengasas, sering dengan rangkaian hubungan yang telah lama terjalin |
| Hong Kong | Kumpulan keluarga | Syarikat gabungan tersenarai di bawah pemilikan keluarga yang tertumpu | Kawalan keluarga yang tertumpu |
Jadual ini ialah peta yang dipermudah. Kumpulan yang mempunyai bukti penyelidikan langsung dibincangkan di bawah. Untuk Asia Tenggara dengan lebih mendalam, lihat perniagaan keluarga di Asia Tenggara.
Chaebol: kumpulan keluarga Korea
Chaebol ialah kumpulan besar Korea yang dikawal keluarga. Asas buktinya paling kukuh di sini kerana syarikat gabungannya yang tersenarai terbuka kepada umum dan dikaji dengan baik. Bae, Kang dan Kim meneliti penggabungan oleh firma bergabung chaebol dan mendapati harga saham pengambil alih jatuh secara purata apabila ahli chaebol membuat pengambilalihan, manakala pemegang saham pengawal akhirnya lebih beruntung kerana urus niaga itu menambah nilai dalam kumpulan (Bae, Kang dan Kim, 2002). Corak itu ialah teras perbahasan tunneling, yang mempunyai bahagian tersendiri di bawah.
Zaibatsu dan keiretsu: dua era Jepun
Jepun menawarkan eksperimen semula jadi tentang cara kumpulan berubah. Sebelum Perang Dunia Kedua, zaibatsu ialah kumpulan perniagaan berbentuk piramid. Morck dan Nakamura berhujah bahawa ia menyediakan penyelarasan pertumbuhan oleh sektor swasta pada era Meiji selepas usaha yang diterajui negara gagal, dan bahawa pembangunan diterajui kumpulan seperti ini hanya berjaya di bawah syarat yang merangkumi keterbukaan, kedaulatan undang-undang, pengasingan negara dan perniagaan, dan, menurut kata mereka, pembubaran yang tepat pada masanya. Tanpa syarat itu, kata mereka, pertumbuhan terbantut dan keluarga oligarki menjadi berakar umbi (Morck dan Nakamura, 2007).
Keiretsu selepas perang ialah makhluk yang berbeza. Ia berasal daripada gagasan kumpulan tetapi tanpa puncak piramid yang dipegang keluarga. Jika anda cuba menentukan sama ada "konglomerat Jepun" ialah perniagaan keluarga, jawapannya bergantung pada era dan kumpulan itu.
India, Asia Tenggara, Hong Kong dan Taiwan
Kumpulan India menjadi subjek sebahagian kerja empirikal terbaik, dibincangkan di bawah. Bagi Hong Kong, kajian Claessens, Djankov dan Lang terhadap kira-kira 3,000 syarikat tersenarai di sembilan ekonomi Asia Timur pada Disember 1996 mendapati sepuluh keluarga terbesar mengawal 57.7% kapitalisasi pasaran di Indonesia, 52.5% di Filipina, 46.2% di Thailand dan 32.1% di Hong Kong (World Bank Private Sector note No. 195, 1999). Angka itu dari 1996 dan menggambarkan pemilikan pada masa itu, bukan kedudukan hari ini.
Cara Struktur Ini Berfungsi
Mekanismenya penting, kerana ia menjelaskan mengapa keluarga menyukai struktur ini dan mengapa pemegang saham minoriti bimbang tentangnya.
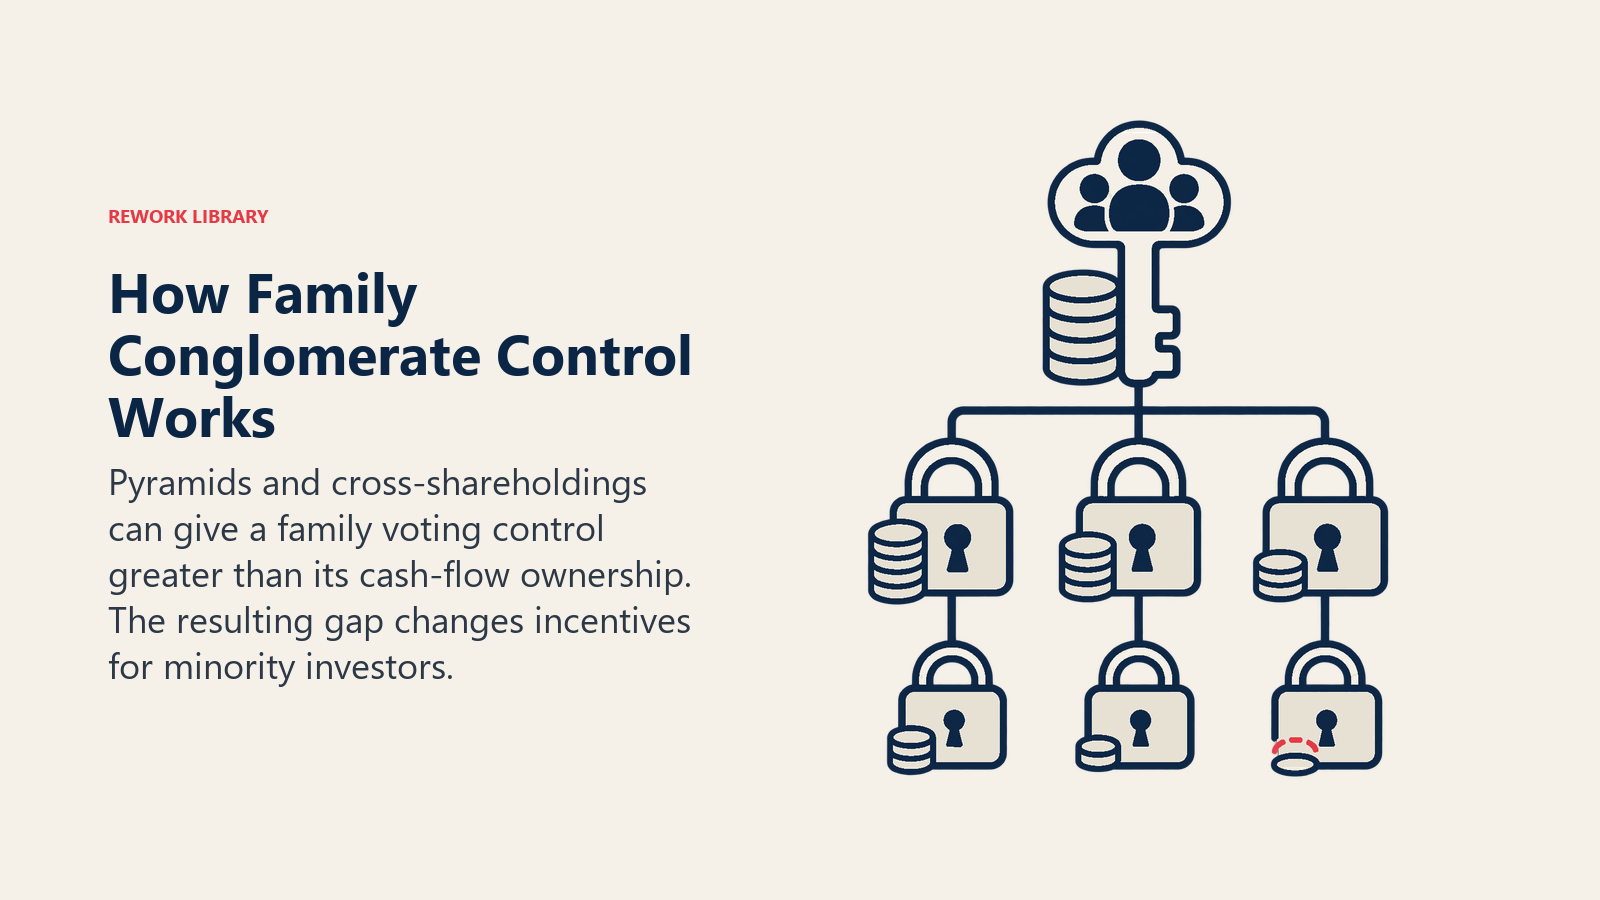
Piramid. Sebuah keluarga memiliki pegangan pengawal dalam syarikat A, yang memiliki pegangan pengawal dalam syarikat B, yang memiliki pegangan dalam syarikat C. Keluarga itu mengawal C sambil hanya memiliki sebahagian kecil aliran tunainya. Morck dan Nakamura menggambarkan zaibatsu sebagai kumpulan berbentuk piramid, dan kepustakaan pemilikan Asia Timur menggunakan istilah yang sama (Morck dan Nakamura, 2007).
Pegangan saham silang dan pegangan saham bulat. Syarikat gabungan memegang saham antara satu sama lain. Dalam corak bulat, A memiliki B, B memiliki C dan C memiliki A, jadi pegangan keluarga yang kecil boleh mengawal jaringan syarikat yang besar. Korea telah mengawal selia perkara ini secara langsung, seperti yang dibincangkan dalam bahagian reformasi di bawah.
Syarikat induk. Sebuah syarikat induk berada di atas dan memiliki syarikat gabungan. Ia struktur yang lebih kemas berbanding jaringan pegangan silang. Artikel pustaka tentang syarikat induk keluarga membincangkan pilihan reka bentuk dengan terperinci.
Jurang kawalan-pemilikan. Ini ialah jurang antara hak kawalan yang dipegang keluarga dengan bahagian aliran tunai yang dimilikinya. Bertrand, Mehta dan Mullainathan membingkaikan masalah ini secara langsung: pemilik boleh melakukan tunneling sumber daripada firma yang hak aliran tunai mereka rendah kepada firma yang hak aliran tunai mereka tinggi (Bertrand, Mehta dan Mullainathan, 2002). Semakin lebar jurang itu, semakin besar godaannya. Untuk cara pemilikan diagihkan dalam sesebuah keluarga dari semasa ke semasa, lihat struktur pemilikan keluarga.
Mengapa Kumpulan Ini Wujud: Hujah Kekosongan Institusi
Penjelasan yang paling berpengaruh datang daripada Tarun Khanna dan Krishna Palepu. Artikel 1997 mereka berhujah bahawa kumpulan pelbagai bidang ialah bentuk perusahaan yang dominan di kebanyakan pasaran baru muncul, dan bahawa strategi berfokus yang sesuai untuk ekonomi maju boleh menjadi model yang salah di tempat yang institusinya lebih lemah (Khanna dan Palepu, 1997).
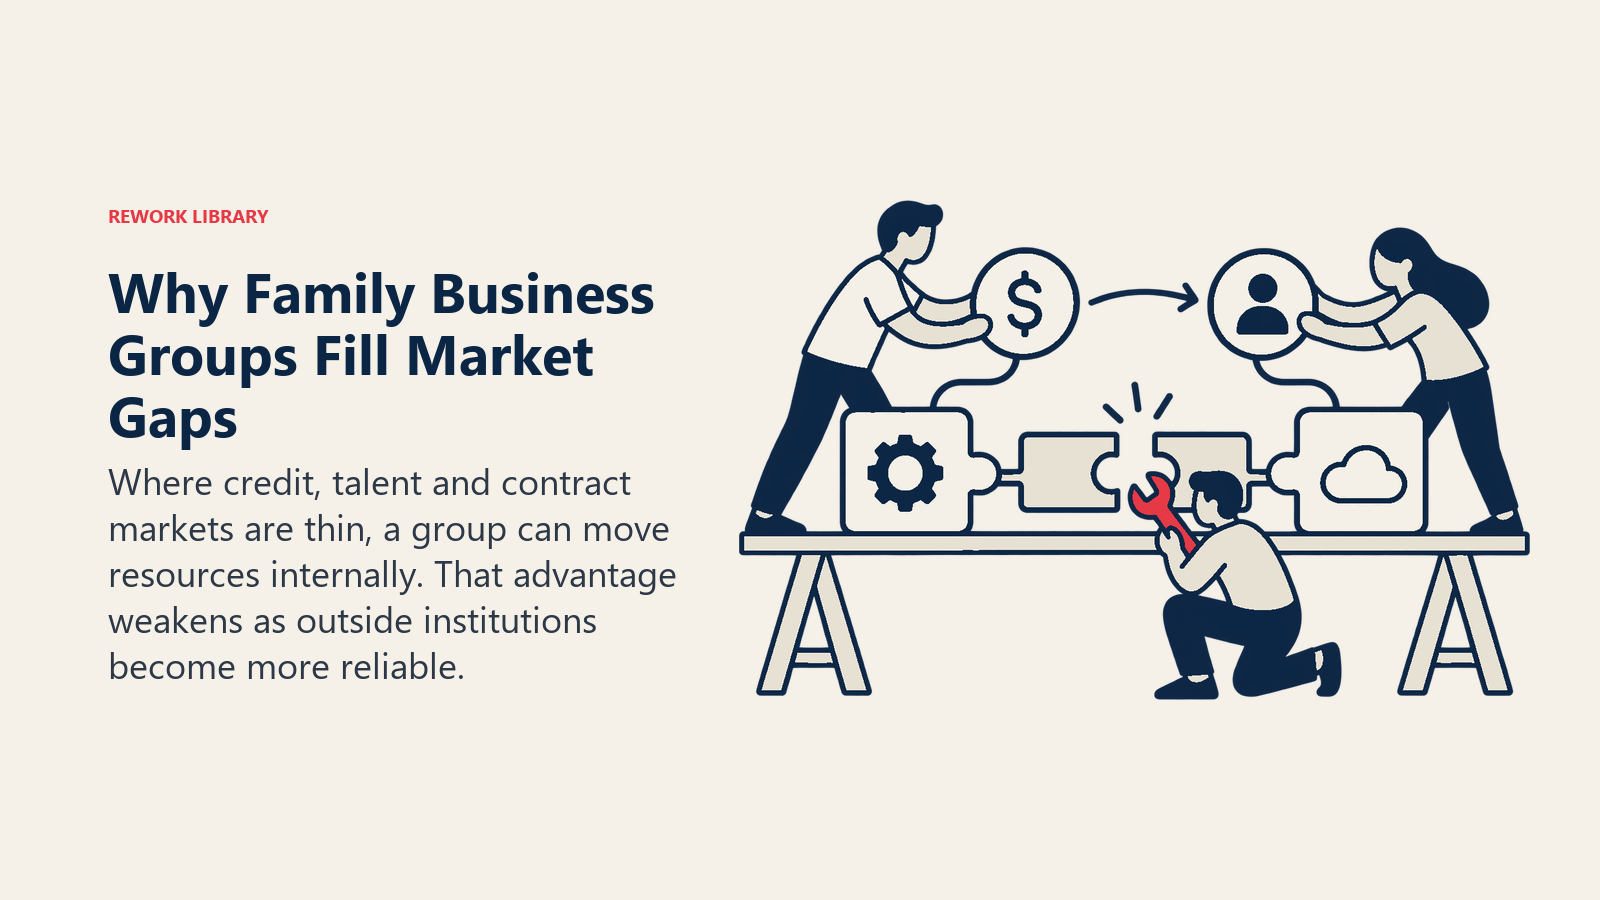
Logiknya, yang sering diringkaskan sebagai kumpulan mengisi "kekosongan institusi", berjalan begini. Dalam pasaran matang, perantara khusus melakukan kerja menghubungkan pembeli, penjual, modal dan bakat: biro kredit, penganalisis ekuiti, pelabur teroka, pemburu bakat, mahkamah yang menguatkuasakan kontrak. Dalam pasaran baru muncul, perantara itu mungkin nipis atau tiada. Sesebuah kumpulan mengisi jurang itu secara dalaman. Ia boleh memindahkan modal daripada syarikat gabungan yang kaya tunai kepada usaha baru, memindahkan pengurus antara syarikat, meminjamkan nama jenamanya kepada produk yang belum terbukti, dan bergantung pada kepercayaan keluarga di tempat kontrak sukar dikuatkuasakan.
Dilihat begini, konglomerat keluarga ialah jawapan rasional kepada pasaran yang tiada, bukan sesuatu yang ganjil. Itu juga membayangkan bahawa kumpulan patut menjadi kurang penting apabila institusi bertambah baik. Khanna dan Yafeh memberi perhatian khusus kepada keadaan di mana kumpulan muncul dan kepada bukti sejarah tentang persoalan itu (Khanna dan Yafeh, 2007).
Inilah juga sebab kepelbagaian bidang kelihatan sangat berbeza di sini. Penganalisis Barat mungkin melihat konglomerat tidak berfokus yang didagangkan pada diskaun. Pandangan kumpulan itu sendiri ialah ia menggantikan pasaran yang belum berfungsi. Artikel pustaka tentang kepelbagaian perniagaan keluarga membincangkan pertukaran dalam konteks Barat, dan strategi korporat membincangkan logik am portfolio pelbagai bidang.
Paragon atau Parasit?
Tajuk tinjauan Khanna dan Yafeh menangkap perbahasan utama. Kesimpulan mereka ialah kumpulan perniagaan merupakan tindak balas terhadap keadaan ekonomi yang berbeza-beza, dan dari sudut kebajikan ia boleh berfungsi sebagai "paragon" atau "parasit" (Khanna dan Yafeh, 2007).
Hujah untuk paragon: kumpulan menggantikan pasaran yang tiada, membiayai industri baru, dan di Jepun era Meiji boleh dikatakan menyelaras pertumbuhan yang tidak mampu dilakukan negara (Morck dan Nakamura, 2007).
Hujah untuk parasit: kumpulan boleh mengukuhkan kedudukan keluarga pengasas, menyekat pesaing dan memindahkan nilai daripada pemegang saham minoriti kepada pemegang saham pengawal. Morck dan Nakamura sendiri meletakkan syarat: kumpulan hanya berfungsi sebagai enjin pertumbuhan apabila ia boleh dibubarkan atau digantikan tepat pada masanya, jika tidak keluarga oligarki menjadi berakar umbi.
Ringkasan yang jujur ialah jawapannya bergantung pada konteks, tempoh masa dan sejauh mana pemegang saham minoriti dilindungi. Itulah sebabnya bukti tunneling penting.
Bukti Tunneling
Tunneling bermaksud memindahkan sumber keluar daripada sesebuah syarikat untuk manfaat pemegang saham pengawal, melalui penjualan aset di bawah harga pasaran, pinjaman yang menguntungkan, penetapan harga pindahan atau saluran yang serupa. Dua kajian ialah rujukan piawai.
India. Bertrand, Mehta dan Mullainathan membangunkan kaedah am untuk mengukur tunneling. Ia berasaskan ujian implikasi tersendiri tunneling terhadap cara kejutan pendapatan merebak merentasi firma dalam sesebuah kumpulan. Apabila digunakan pada kumpulan perniagaan India, mereka menemui tunneling yang ketara, kebanyakannya melalui komponen keuntungan bukan operasi, iaitu item di luar operasi teras sesebuah firma (Bertrand, Mehta dan Mullainathan, 2002).
Korea. Bae, Kang dan Kim mengkaji pengambilalihan oleh syarikat gabungan chaebol. Harga saham pengambil alih jatuh secara purata, namun pemegang saham pengawal beruntung, kerana pengambilalihan itu menambah nilai di tempat lain dalam kumpulan. Penulis membaca ini sebagai sokongan terhadap hipotesis tunneling (Bae, Kang dan Kim, 2002).
Dua peringatan terpakai. Kajian ini mendokumenkan saluran dan sampel tertentu, bukan setiap kumpulan pada setiap tahun. Dan tunneling ialah risiko yang dicipta oleh jurang itu, jadi kumpulan yang jurangnya sempit, lembaganya kukuh dan pelabur minoritinya aktif menghadapi risiko yang lebih rendah. Sebuah keluarga boleh menjalankan kumpulan dengan integriti. Struktur itu cuma menjadikan alternatifnya lebih mudah.
Reformasi: Apa yang Korea Lakukan
Korea ialah kes paling jelas sebuah kerajaan cuba membentuk semula kumpulan keluarganya, dan rekod OECD memberikan urutannya. Korea mengharamkan sistem syarikat induk pada 1986, kemudian mengembalikannya pada 1999 untuk meningkatkan ketelusan pemilikan dan kecekapan pengurusan. Gagasannya ialah syarikat induk akan memberikan struktur yang lebih ringkas berbanding jaringan pegangan silang yang berselirat. Setakat September 2018, kira-kira satu pertiga kumpulan terkawal, iaitu 22 kumpulan, telah bertukar kepada struktur syarikat induk. Pindaan yang dicadangkan pada 2018 menaikkan ambang pemilikan bagi subsidiari daripada 40% kepada 50% untuk firma tidak tersenarai dan daripada 20% kepada 30% untuk firma tersenarai (OECD, Duties and Responsibilities of Boards in Company Groups).
Sumber yang sama mencatat bahawa gelung pegangan saham bulat dalam kalangan kumpulan terkawal menurun daripada 282 pada sepuluh kumpulan perniagaan pada Mei 2017 kepada 11 pada dua kumpulan pada Julai 2019. Peraturan menyasarkan kumpulan dengan aset KRW 10 trillion atau lebih.
Bagi pembaca di luar Korea, pengajarannya berkaitan reka bentuk. Reformasi bergerak melalui tiga tuil: permudahkan rantaian pemilikan, hadkan pegangan bulat, dan wajibkan lebih banyak ketelusan. Keluarga yang mahu mengekalkan kawalan tanpa kekusutan itu boleh menggunakan syarikat induk dan struktur tadbir urus peringkat keluarga, yang menjadi wilayah artikel syarikat induk keluarga.
Apa yang Patut Diambil oleh Keluarga dan Penasihat daripada Ini
- Ketahui jurangnya. Jika anda mengawal lebih banyak daripada yang anda miliki, pelabur minoriti akan meletakkan harga pada jurang itu. Struktur yang telus merendahkan kos tersebut.
- Layan setiap syarikat gabungan sebagai syarikat dengan pemilik sendiri. Urus niaga pihak berkaitan memerlukan terma arm's-length dan semakan bebas.
- Rancang untuk institusi yang bertambah baik. Hujah untuk kumpulan paling kukuh di tempat pasaran masih nipis. Apabila pasaran itu berkembang, kumpulan perlu membuktikan kedudukannya dengan mengatasi alternatif, bukan secara lalai.
- Jangan bergantung pada hubungan semata-mata. Kelebihan kumpulan sering bersandar pada rangkaian kepercayaan. Artikel tentang rangkaian hubungan dalam perniagaan keluarga Asia meneliti nilai rangkaian itu dan di mana ia gagal.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Fakta Utama
- Apakah Konglomerat Keluarga Asia
- Jenis Kumpulan Utama Mengikut Negara
- Chaebol: kumpulan keluarga Korea
- Zaibatsu dan keiretsu: dua era Jepun
- India, Asia Tenggara, Hong Kong dan Taiwan
- Cara Struktur Ini Berfungsi
- Mengapa Kumpulan Ini Wujud: Hujah Kekosongan Institusi
- Paragon atau Parasit?
- Bukti Tunneling
- Reformasi: Apa yang Korea Lakukan
- Apa yang Patut Diambil oleh Keluarga dan Penasihat daripada Ini
- Bacaan Berkaitan