Los conglomerados familiares de Asia, explicados
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un conglomerado familiar, en el sentido asiático, es un grupo de empresas legalmente independientes, de muchos sectores, unidas por una misma familia controladora, normalmente mediante una red de participaciones accionarias y no mediante una sola corporación fusionada. El chaebol coreano es el ejemplo más conocido. Pero el patrón aparece en toda la región: los zaibatsu japoneses de antes de la guerra, las casas empresariales de la India, los grupos diversificados del Sudeste Asiático y los grupos familiares de Hong Kong y Taiwán.
Este artículo es un complemento de la sección sobre Asia de la biblioteca de empresa familiar. Explica qué son estos grupos, cómo se estructuran, por qué los economistas creen que existen y por qué la investigación está dividida sobre si ayudan o perjudican a las economías que los rodean. Para tener el panorama más amplio, empiece por el artículo central sobre el papel de la empresa familiar en las economías asiáticas.
Datos clave
- Khanna y Palepu sostuvieron en 1997 que el gran grupo diversificado es la forma de empresa dominante en la mayoría de los mercados emergentes (Harvard Business Review, 1997).
- Una revisión de 2007 en el Journal of Economic Literature concluyó que los grupos empresariales responden a condiciones económicas distintas y que, desde el punto de vista del bienestar, pueden actuar como "paragones" o como "parásitos" (Khanna y Yafeh, 2007).
- Un estudio de los grupos empresariales de la India halló una cantidad significativa de tunneling, buena parte de él a través de componentes no operativos de la utilidad (Bertrand, Mehta y Mullainathan, 2002, QJE).
- Cuando una empresa afiliada a un chaebol coreano realiza una adquisición, el precio de sus acciones cae en promedio, mientras que los accionistas controladores ganan gracias al valor creado en otra parte del grupo (Bae, Kang y Kim, 2002, Journal of Finance).
- Corea prohibió el sistema de sociedades holding en 1986 y lo restableció en 1999; los bucles de participación circular entre los grupos regulados pasaron de 282 en diez grupos en mayo de 2017 a 11 en dos grupos en julio de 2019 (OECD, Duties and Responsibilities of Boards in Company Groups).
- Los zaibatsu de Japón se han descrito como grupos empresariales piramidales que coordinaron y financiaron el crecimiento en la era Meiji (Morck y Nakamura, NBER Working Paper 13171).
Qué es un conglomerado familiar asiático
Los investigadores suelen llamar a estas estructuras grupos empresariales. Khanna y Yafeh los definen como grupos diversificados de empresas legalmente independientes que operan en sectores diversos, y señalan que están muy extendidos en los mercados emergentes. También subrayan que los grupos comparten ciertos atributos, pero difieren mucho en estructura y propiedad (Khanna y Yafeh, 2007).
Dos rasgos distinguen a un conglomerado familiar asiático de una sociedad holding occidental o de un conglomerado como los que formaron los adquirentes estadounidenses en la década de 1960:
- Entidades jurídicas separadas, control compartido. Cada afiliada tiene su propio consejo, su propia contabilidad y, a menudo, sus propios accionistas minoritarios. La familia mantiene unido al grupo mediante participaciones accionarias, tenencias cruzadas, puestos en los consejos y, a veces, un equipo central, no mediante una única matriz corporativa que lo consolide todo.
- La familia en el centro. Las familias fundadoras suelen tener las participaciones decisivas y nombrar a los altos directivos, a menudo a lo largo de varias generaciones. La estrategia del grupo tiende a seguir las prioridades de la familia tanto como las de cualquier empresa individual.
El resultado es una estructura que para sus clientes, bancos y empleados parece una sola empresa, pero que para los reguladores de valores parece una docena de compañías distintas.
Los principales tipos de grupo por país
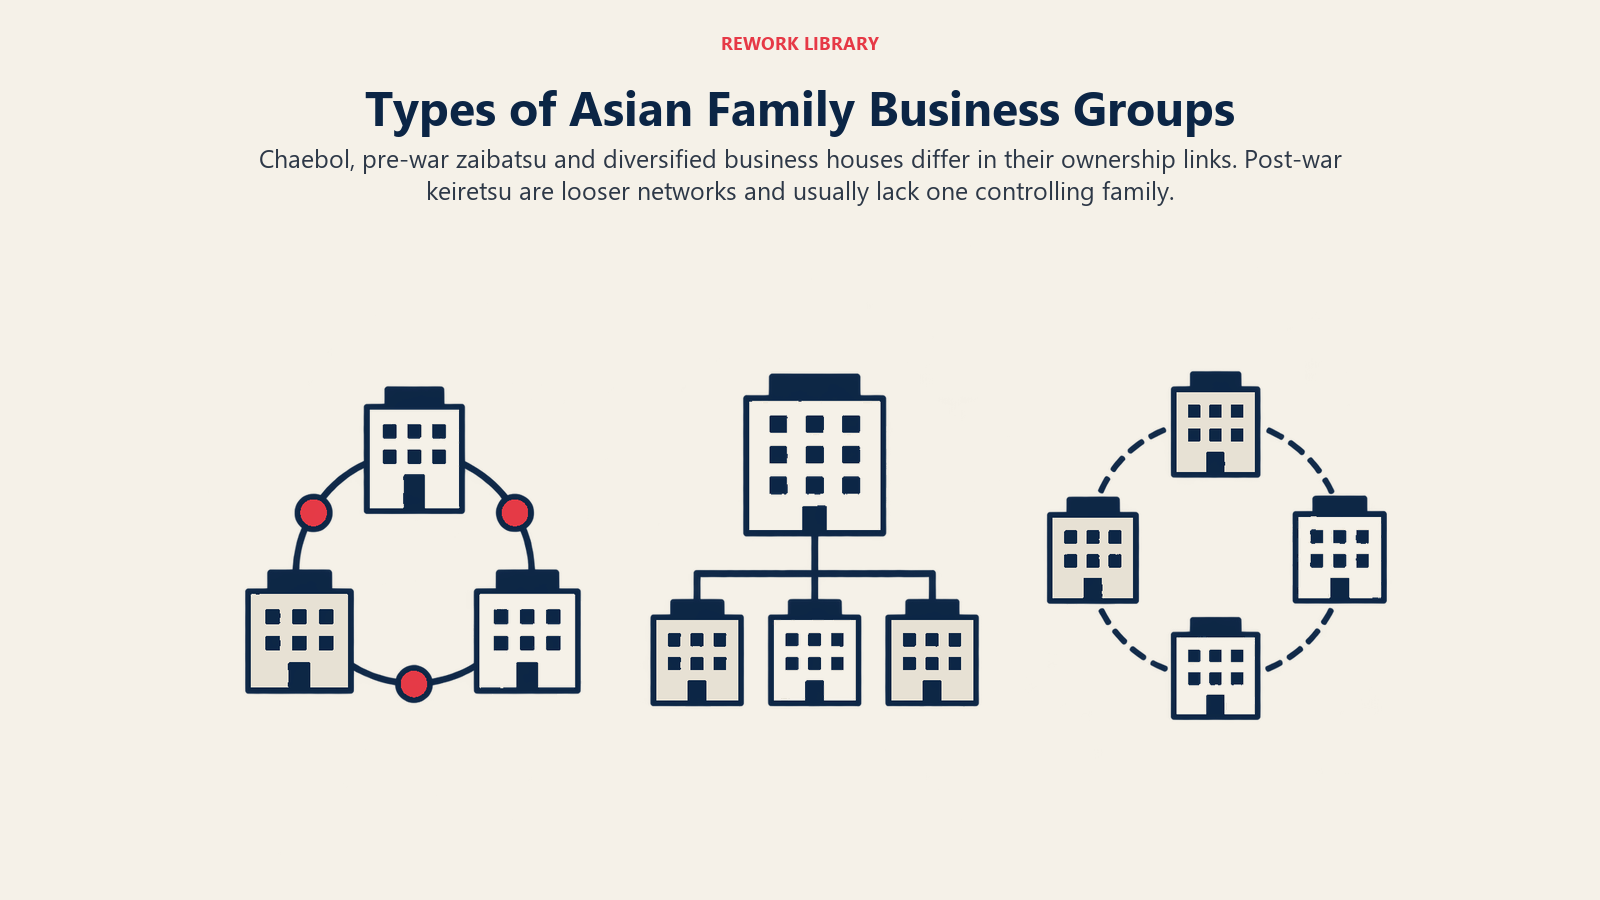
Los nombres varían según el país, y también los detalles. Use la tabla como un mapa, no como un reglamento. Cada sistema evolucionó bajo su propia historia y su propio marco legal.
| País | Nombre | Estructura típica | Papel de la familia |
|---|---|---|---|
| Corea del Sur | Chaebol | Afiliadas unidas por participaciones cruzadas y circulares, cada vez más por sociedades holding después de 1999 | La familia fundadora conserva el control mediante pequeñas participaciones directas más las tenencias de las afiliadas |
| Japón (antes de la guerra) | Zaibatsu | Grupos piramidales bajo una sociedad holding familiar | Familias fundadoras en la cima de la pirámide |
| Japón (posguerra) | Keiretsu | Redes más laxas unidas por participaciones cruzadas, relaciones comerciales y bancos | Por lo general, no hay una única familia controladora |
| India | Casas empresariales | Grupos de empresas cotizadas y no cotizadas en muchos sectores, unidas por la propiedad y la gestión | Control de la familia y de los promotores en todas las afiliadas |
| Sudeste Asiático | Grupos familiares | Grupos diversificados bajo control familiar, tratados en el artículo sobre el Sudeste Asiático | Familias fundadoras, a menudo con redes de relaciones de larga data |
| Hong Kong | Grupos familiares | Afiliadas cotizadas bajo una propiedad familiar concentrada | Control familiar concentrado |
La tabla es un mapa simplificado. Los grupos con evidencia directa de investigación se tratan más abajo. Para profundizar en el Sudeste Asiático, consulte la empresa familiar en el Sudeste Asiático.
Chaebol: los grupos familiares de Corea
Los chaebol son los grandes grupos controlados por familias de Corea. La base de evidencia es más sólida aquí porque sus afiliadas cotizadas son públicas y están bien estudiadas. Bae, Kang y Kim examinaron las fusiones de empresas afiliadas a chaebol y encontraron que los precios de las acciones de los adquirentes caían en promedio cuando un miembro del chaebol hacía una adquisición, mientras que los accionistas controladores salían mejor parados porque la operación añadía valor dentro del grupo (Bae, Kang y Kim, 2002). Ese patrón es el núcleo del debate sobre el tunneling, que tiene su propia sección más abajo.
Zaibatsu y keiretsu: las dos eras de Japón
Japón ofrece un experimento natural de cómo cambian los grupos. Antes de la Segunda Guerra Mundial, los zaibatsu eran grupos empresariales piramidales. Morck y Nakamura sostienen que aportaron una coordinación del crecimiento desde el sector privado en la era Meiji, después de que fracasaran los esfuerzos liderados por el Estado, y que este tipo de desarrollo impulsado por grupos solo funciona bajo condiciones que incluyen apertura, Estado de derecho, separación entre Estado y empresa y, en sus palabras, una disolución oportuna. Sin esas condiciones, afirman, el crecimiento se estanca y las familias oligárquicas se atrincheran (Morck y Nakamura, 2007).
Los keiretsu de posguerra son un animal distinto. Descienden de la idea de grupo, pero sin la cima de la pirámide en manos de una familia. Si está decidiendo si un "conglomerado japonés" es una empresa familiar, la respuesta depende de la época y del grupo.
India, el Sudeste Asiático, Hong Kong y Taiwán
Los grupos indios son objeto de parte del mejor trabajo empírico, que se trata más abajo. En cuanto a Hong Kong, el estudio de Claessens, Djankov y Lang sobre unas 3,000 empresas cotizadas de nueve economías de Asia oriental en diciembre de 1996 encontró que las diez familias más grandes controlaban el 57.7% de la capitalización de mercado en Indonesia, el 52.5% en Filipinas, el 46.2% en Tailandia y el 32.1% en Hong Kong (World Bank Private Sector note No. 195, 1999). Esas cifras son de 1996 y describen la propiedad de aquel momento, no los rankings actuales.
Cómo funcionan las estructuras
Los mecanismos importan, porque explican tanto por qué a las familias les gusta la estructura como por qué preocupa a los accionistas minoritarios.
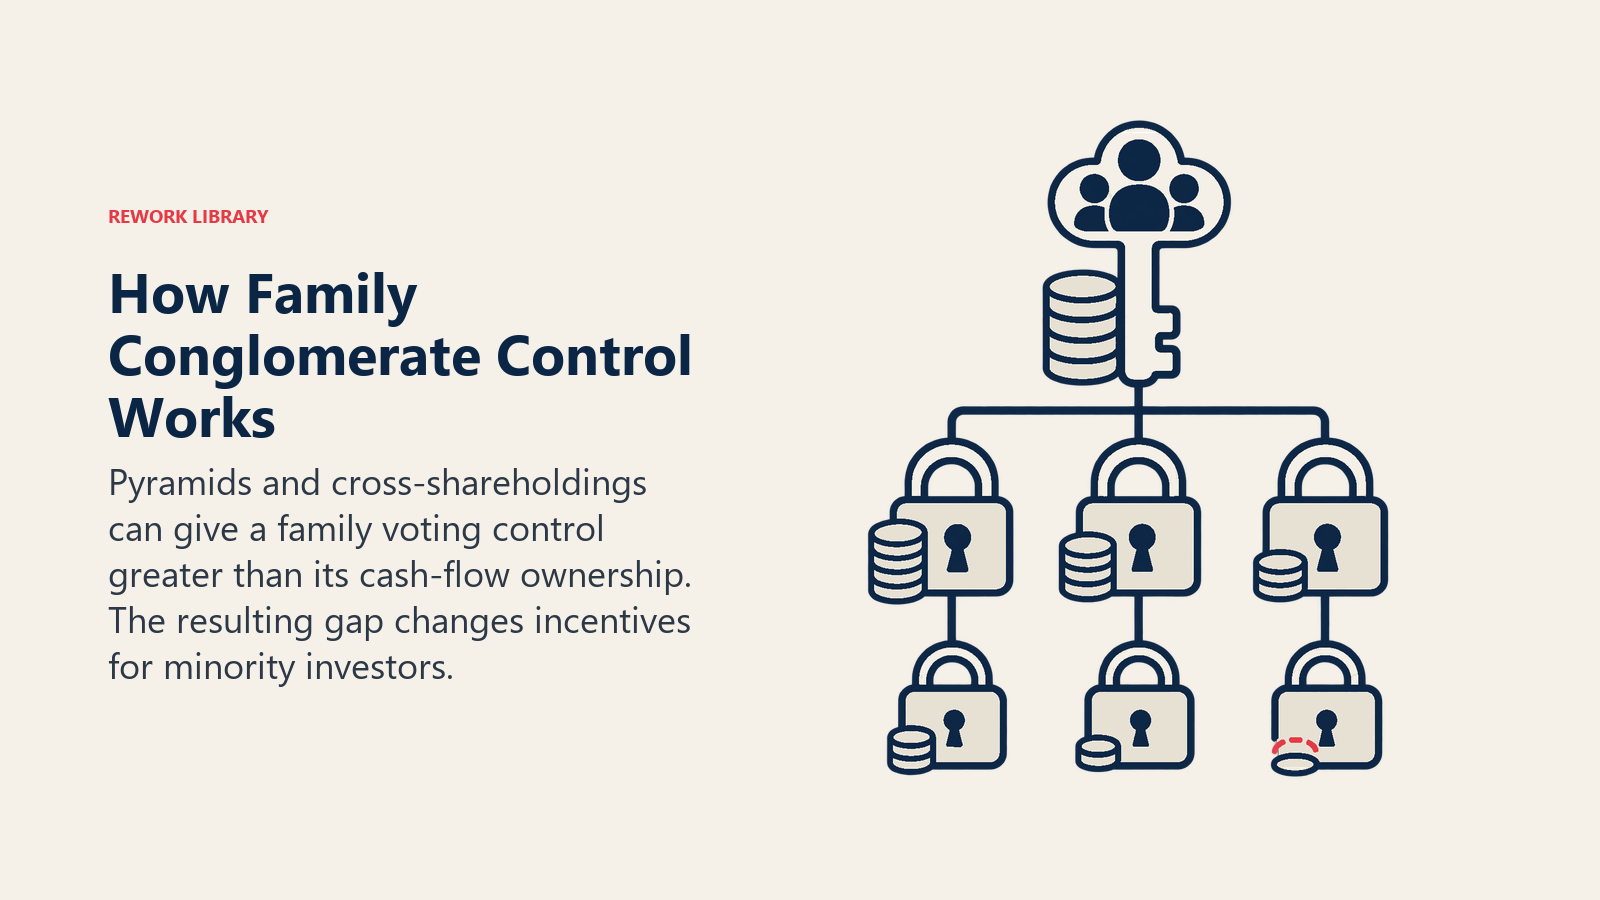
Pirámides. Una familia posee una participación de control en la empresa A, que posee una participación de control en la empresa B, que posee una participación en la empresa C. La familia controla C aunque solo posee una fracción de sus flujos de caja. Morck y Nakamura describen a los zaibatsu como grupos piramidales, y la literatura sobre propiedad en Asia oriental usa el mismo término (Morck y Nakamura, 2007).
Participaciones cruzadas y participación circular. Las afiliadas poseen acciones unas de otras. En un patrón circular, A posee a B, B posee a C y C posee a A, de modo que una pequeña participación familiar puede controlar una gran red de empresas. Corea ha regulado esto directamente, como se explica en la sección de reformas más abajo.
Sociedades holding. Una sociedad holding se sitúa en la cima y posee las afiliadas. Es una estructura más limpia que una red de tenencias cruzadas. El artículo de la biblioteca sobre la sociedad holding familiar trata en detalle las decisiones de diseño.
La brecha entre control y propiedad. Es la diferencia entre los derechos de control que tiene una familia y la proporción de flujos de caja que posee. Bertrand, Mehta y Mullainathan plantean el problema directamente: los propietarios pueden hacer tunneling de recursos desde empresas donde tienen pocos derechos sobre los flujos de caja hacia empresas donde tienen muchos (Bertrand, Mehta y Mullainathan, 2002). Cuanto mayor es la brecha, mayor es la tentación. Para ver cómo se reparte la propiedad dentro de una familia con el paso del tiempo, consulte las estructuras de propiedad familiar.
Por qué existen estos grupos: el argumento de los vacíos institucionales
La explicación más influyente viene de Tarun Khanna y Krishna Palepu. Su artículo de 1997 sostiene que los grupos diversificados son la forma de empresa dominante en la mayoría de los mercados emergentes, y que las estrategias enfocadas propias de las economías desarrolladas pueden ser el modelo equivocado donde las instituciones son más débiles (Khanna y Palepu, 1997).
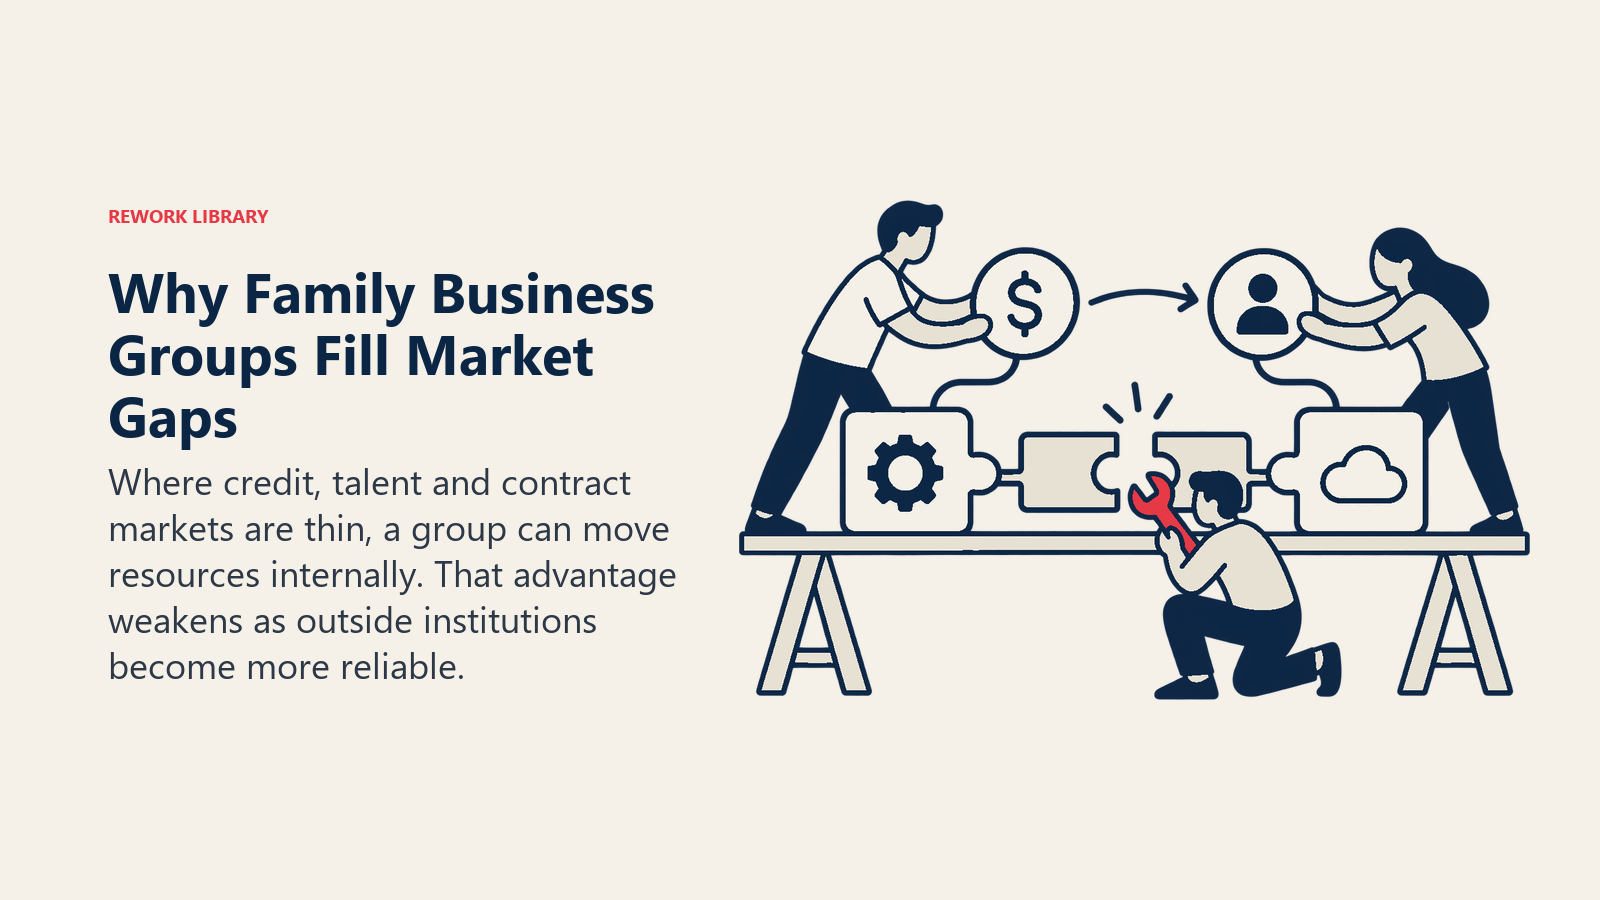
La lógica, que suele resumirse como grupos que llenan "vacíos institucionales", es la siguiente. En un mercado maduro, intermediarios especializados se encargan de conectar a compradores, vendedores, capital y talento: burós de crédito, analistas de renta variable, inversionistas de capital de riesgo, cazatalentos, tribunales que hacen cumplir los contratos. En un mercado emergente, esos intermediarios pueden ser escasos o no existir. Un grupo cubre el vacío internamente. Puede mover capital de una afiliada con liquidez a un nuevo emprendimiento, trasladar directivos entre empresas, prestar su marca a un producto no probado y apoyarse en la confianza familiar donde los contratos son difíciles de hacer cumplir.
Visto así, el conglomerado familiar es una respuesta racional a un mercado ausente, no una rareza. Eso también implica que los grupos deberían importar menos a medida que mejoran las instituciones. Khanna y Yafeh prestan especial atención a las circunstancias en las que surgen los grupos y a la evidencia histórica sobre esa cuestión (Khanna y Yafeh, 2007).
Por eso también la diversificación se ve tan distinta aquí. Un analista occidental puede ver un conglomerado sin foco que cotiza con descuento. La visión del propio grupo es que sustituye a mercados que todavía no funcionan. El artículo de la biblioteca sobre la diversificación de la empresa familiar cubre los pros y los contras en el contexto occidental, y la estrategia corporativa cubre la lógica general de los portafolios diversificados.
¿Paragones o parásitos?
El título de la revisión de Khanna y Yafeh resume el debate central. Su conclusión es que los grupos empresariales son respuestas a condiciones económicas variables y que, desde la perspectiva del bienestar, pueden funcionar como "paragones" o como "parásitos" (Khanna y Yafeh, 2007).
El argumento a favor de los paragones: los grupos sustituyen a los mercados ausentes, financian nuevos sectores y, en el Japón Meiji, posiblemente coordinaron un crecimiento que el Estado no pudo (Morck y Nakamura, 2007).
El argumento a favor de los parásitos: los grupos pueden atrincherar a las familias fundadoras, bloquear a los competidores y trasladar valor de los accionistas minoritarios a los controladores. Los propios Morck y Nakamura le ponen una condición: los grupos funcionan como motores de crecimiento solo cuando pueden disolverse o ser desplazados a tiempo; de lo contrario, las familias oligárquicas se atrincheran.
El resumen honesto es que la respuesta depende del contexto, del período y de qué tan bien estén protegidos los accionistas minoritarios. Por eso importa la evidencia sobre el tunneling.
La evidencia sobre el tunneling
Tunneling significa sacar recursos de una empresa en beneficio de un accionista controlador, mediante ventas de activos por debajo del mercado, préstamos favorables, precios de transferencia u otros canales similares. Dos estudios son las referencias estándar.
India. Bertrand, Mehta y Mullainathan desarrollaron un método general para medir el tunneling. Se basa en probar las implicaciones distintivas del tunneling sobre cómo se propagan los choques de utilidades entre las empresas de un grupo. Aplicado a los grupos empresariales de la India, encontraron una cantidad significativa de tunneling, buena parte de él a través de componentes no operativos de la utilidad, es decir, partidas ajenas a las operaciones centrales de una empresa (Bertrand, Mehta y Mullainathan, 2002).
Corea. Bae, Kang y Kim estudiaron las adquisiciones realizadas por afiliadas de chaebol. Los precios de las acciones de los adquirentes cayeron en promedio, pero los accionistas controladores ganaron, porque las adquisiciones añadieron valor en otra parte del grupo. Los autores leen esto como respaldo a la hipótesis del tunneling (Bae, Kang y Kim, 2002).
Se aplican dos cautelas. Estos estudios documentan canales y muestras específicos, no todos los grupos en todos los años. Y el tunneling es un riesgo creado por la brecha, de modo que un grupo con una brecha estrecha, consejos sólidos e inversionistas minoritarios activos enfrenta menos. Una familia puede dirigir un grupo con integridad. La estructura simplemente hace más fácil la alternativa.
La reforma: lo que hizo Corea
Corea es el caso más claro de un gobierno que intenta remodelar sus grupos familiares, y el registro de la OECD da la secuencia. Corea prohibió el sistema de sociedades holding en 1986 y lo restableció en 1999 para mejorar la transparencia de la propiedad y la eficiencia de la gestión. La idea era que las sociedades holding darían una estructura más simple que una maraña de tenencias cruzadas. A septiembre de 2018, aproximadamente un tercio de los grupos regulados, 22 de ellos, se había convertido a estructuras de sociedad holding. Las enmiendas propuestas en 2018 elevaban los umbrales de propiedad de las subsidiarias del 40% al 50% para las empresas no cotizadas y del 20% al 30% para las cotizadas (OECD, Duties and Responsibilities of Boards in Company Groups).
La misma fuente señala que los bucles de participación circular entre los grupos regulados pasaron de 282 en diez grupos empresariales en mayo de 2017 a 11 en dos grupos en julio de 2019. La regulación apuntó a los grupos con activos de KRW 10 billones o más.
Para los lectores fuera de Corea, la lección es de diseño. La reforma actúa sobre tres palancas: simplificar la cadena de propiedad, limitar las tenencias circulares y exigir más transparencia. Una familia que quiera conservar el control sin esas marañas puede usar una sociedad holding y una estructura de gobierno a nivel familiar, que es el terreno del artículo sobre la sociedad holding familiar.
Qué deben llevarse las familias y los asesores
- Conozca la brecha. Si usted controla más de lo que posee, los inversionistas minoritarios pondrán precio a esa diferencia. Una estructura transparente reduce ese costo.
- Trate a cada afiliada como una empresa con sus propios dueños. Las transacciones con partes relacionadas necesitan condiciones de plena competencia y revisión independiente.
- Planifique para que las instituciones mejoren. El argumento a favor del grupo es más fuerte donde los mercados son escasos. A medida que esos mercados se desarrollan, el grupo tiene que ganarse su lugar superando a las alternativas, no por defecto.
- No dependa solo de las relaciones. Las ventajas de los grupos suelen apoyarse en redes de confianza. El artículo sobre las redes de relaciones en la empresa familiar asiática examina cuánto valen y dónde fallan.
Lecturas relacionadas

Co-Founder & COO
On this page
- Datos clave
- Qué es un conglomerado familiar asiático
- Los principales tipos de grupo por país
- Chaebol: los grupos familiares de Corea
- Zaibatsu y keiretsu: las dos eras de Japón
- India, el Sudeste Asiático, Hong Kong y Taiwán
- Cómo funcionan las estructuras
- Por qué existen estos grupos: el argumento de los vacíos institucionales
- ¿Paragones o parásitos?
- La evidencia sobre el tunneling
- La reforma: lo que hizo Corea
- Qué deben llevarse las familias y los asesores
- Lecturas relacionadas