Asiatische Familienkonglomerate einfach erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Familienkonglomerat im asiatischen Sinn ist eine Gruppe rechtlich getrennter Unternehmen in vielen Branchen, die durch dieselbe kontrollierende Familie verbunden sind, meist über ein Geflecht von Beteiligungen statt über eine einzige verschmolzene Gesellschaft. Der koreanische Chaebol ist das bekannteste Beispiel. Doch das Muster findet sich in der ganzen Region: die Zaibatsu im Japan der Vorkriegszeit, die Business Houses in Indien, die diversifizierten Gruppen Südostasiens und die familiengeführten Gruppen in Hongkong und Taiwan.
Dieser Artikel ist ein Spoke des Asien-Bereichs der Bibliothek zum Familienunternehmen. Er erklärt, was diese Gruppen sind, wie sie aufgebaut sind, warum es sie nach Ansicht von Ökonomen gibt und warum die Forschung uneins ist, ob sie den Volkswirtschaften um sie herum nützen oder schaden. Für das große Ganze beginnen Sie mit dem Hub zur Rolle von Familienunternehmen in den asiatischen Volkswirtschaften.
Wichtige Fakten
- Khanna und Palepu vertraten 1997 die These, dass die große, diversifizierte Unternehmensgruppe in den meisten Schwellenländern die vorherrschende Unternehmensform ist (Harvard Business Review, 1997).
- Eine Übersichtsarbeit im Journal of Economic Literature von 2007 kam zu dem Schluss, dass Unternehmensgruppen auf unterschiedliche wirtschaftliche Bedingungen reagieren und aus Wohlfahrtssicht entweder „Musterknaben" oder „Parasiten" sein können (Khanna und Yafeh, 2007).
- Eine Studie zu indischen Unternehmensgruppen fand eine erhebliche Menge an Tunneling, großenteils über nicht operative Gewinnbestandteile (Bertrand, Mehta und Mullainathan, 2002, QJE).
- Wenn ein mit einem Chaebol verbundenes koreanisches Unternehmen eine Akquisition tätigt, fällt im Durchschnitt sein Aktienkurs, während die kontrollierenden Gesellschafter von der andernorts in der Gruppe geschaffenen Wertsteigerung profitieren (Bae, Kang und Kim, 2002, Journal of Finance).
- Korea verbot das Holdingsystem 1986 und führte es 1999 wieder ein; zirkuläre Beteiligungsschleifen bei regulierten Gruppen sanken von 282 bei zehn Gruppen im Mai 2017 auf 11 bei zwei Gruppen im Juli 2019 (OECD, Duties and Responsibilities of Boards in Company Groups).
- Japans Zaibatsu wurden als pyramidale Unternehmensgruppen beschrieben, die in der Meiji-Zeit das Wachstum koordinierten und finanzierten (Morck und Nakamura, NBER Working Paper 13171).
Was ein asiatisches Familienkonglomerat ist
Forschende nennen diese Strukturen meist Business Groups. Khanna und Yafeh definieren sie als diversifizierte Gruppen rechtlich unabhängiger Unternehmen, die in verschiedenen Branchen tätig sind, und halten fest, dass sie in Schwellenländern weit verbreitet sind. Sie betonen außerdem, dass Gruppen bestimmte Merkmale teilen, sich in Struktur und Eigentümerschaft aber stark unterscheiden (Khanna und Yafeh, 2007).
Zwei Merkmale unterscheiden ein asiatisches Familienkonglomerat von einer westlichen Holding oder von einem Konglomerat, wie US-Käufer es in den 1960er Jahren aufgebaut haben:
- Getrennte Rechtsträger, gemeinsame Kontrolle. Jedes Mitgliedsunternehmen hat sein eigenes Board, eigene Bilanzen und oft eigene Minderheitsgesellschafter. Die Familie hält die Gruppe über Beteiligungen, Überkreuzbeteiligungen, Board-Sitze und manchmal einen zentralen Stab zusammen, nicht über eine einzige Konzernmutter, die alles konsolidiert.
- Die Familie im Zentrum. Gründerfamilien halten meist die entscheidenden Anteile und setzen die Spitzenmanager ein, oft über Generationen hinweg. Die Strategie der Gruppe folgt tendenziell ebenso den Prioritäten der Familie wie denen eines einzelnen Unternehmens.
Das Ergebnis ist eine Struktur, die für Kunden, Banken und Mitarbeitende wie ein einziges Unternehmen aussieht, für Wertpapieraufseher aber wie ein Dutzend getrennter Gesellschaften.
Die wichtigsten Gruppentypen nach Ländern
Die Bezeichnungen unterscheiden sich von Land zu Land, ebenso die Details. Verstehen Sie die Tabelle als Landkarte, nicht als Regelwerk. Jedes System hat sich unter eigener Geschichte und eigenem Recht entwickelt.
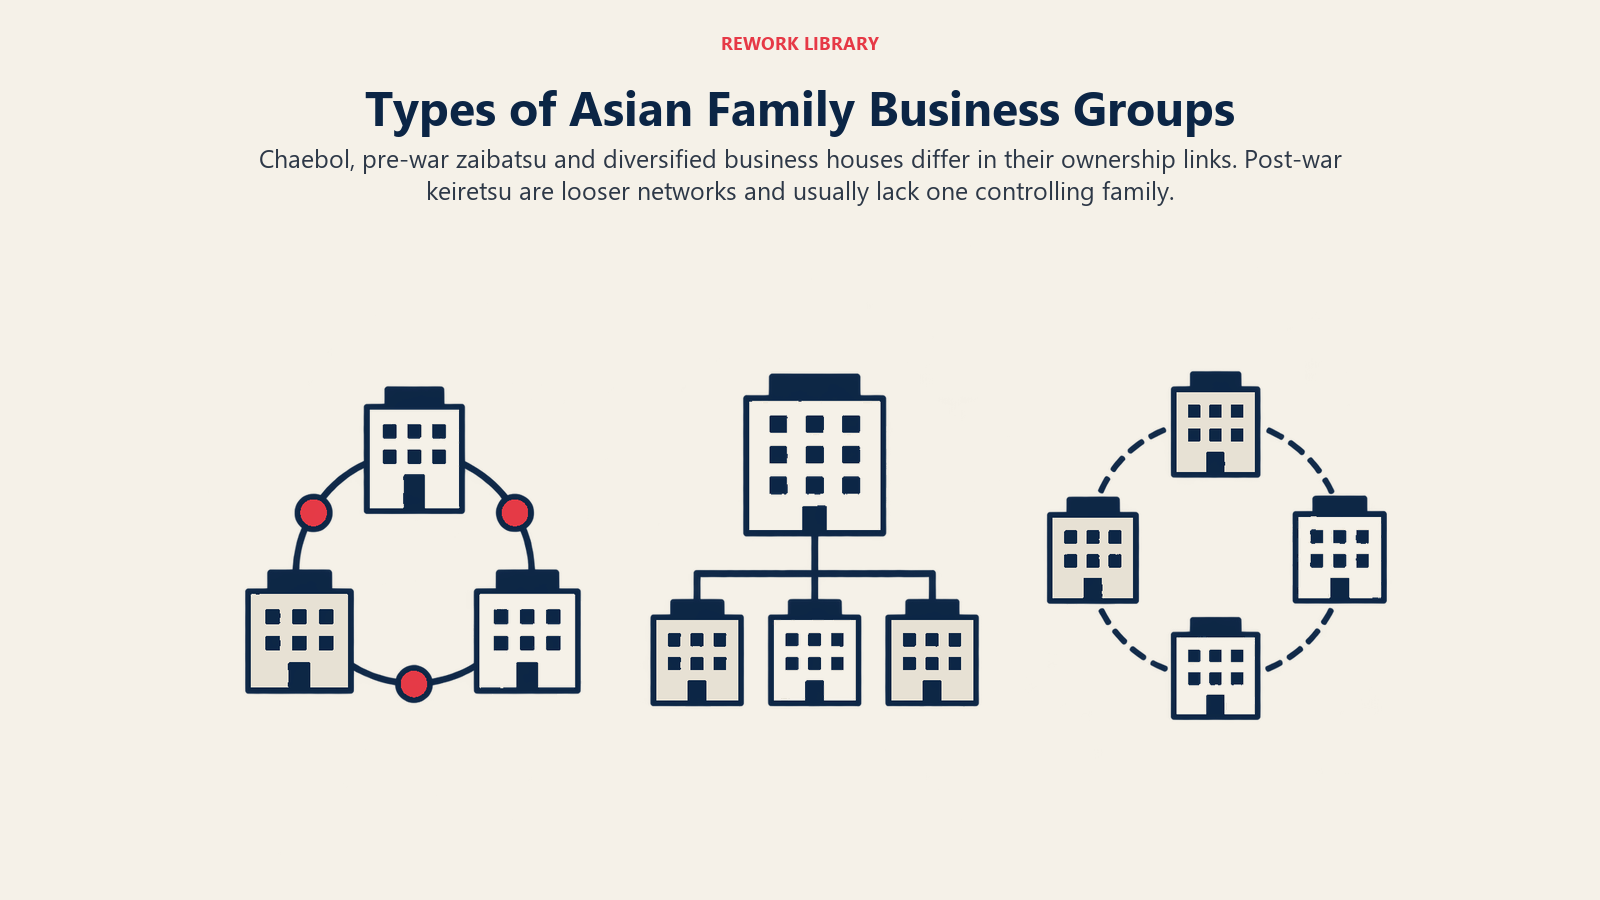
| Land | Bezeichnung | Typische Struktur | Rolle der Familie |
|---|---|---|---|
| Südkorea | Chaebol | Mitgliedsunternehmen durch Überkreuz- und Ringbeteiligungen verbunden, nach 1999 zunehmend durch Holdinggesellschaften | Die Gründerfamilie behält die Kontrolle durch kleine Direktbeteiligungen plus Beteiligungen der Mitgliedsunternehmen |
| Japan (Vorkriegszeit) | Zaibatsu | Pyramidale Gruppen unter einer Familienholding | Gründerfamilien an der Spitze der Pyramide |
| Japan (Nachkriegszeit) | Keiretsu | Lockerere Netzwerke aus Überkreuzbeteiligungen, Handelsbeziehungen und Banken | Typischerweise keine einzelne kontrollierende Familie |
| Indien | Business Houses | Gruppen börsennotierter und nicht börsennotierter Unternehmen in vielen Branchen, verbunden durch Eigentum und Management | Familien- und Promoter-Kontrolle über die Mitgliedsunternehmen |
| Südostasien | Familiengruppen | Diversifizierte Gruppen unter Familienkontrolle, behandelt im Artikel zu Südostasien | Gründerfamilien, oft mit langjährigen Beziehungsnetzwerken |
| Hongkong | Familiengruppen | Börsennotierte Mitgliedsunternehmen mit konzentriertem Familienbesitz | Konzentrierte Familienkontrolle |
Die Tabelle ist eine vereinfachte Landkarte. Die Gruppen mit direkter Forschungsevidenz werden unten behandelt. Mehr zu Südostasien finden Sie unter Familienunternehmen in Südostasien.
Chaebol: Koreas Familiengruppen
Chaebol sind Koreas große, familienkontrollierte Gruppen. Hier ist die Evidenzbasis am stärksten, weil ihre börsennotierten Mitgliedsunternehmen öffentlich und gut erforscht sind. Bae, Kang und Kim untersuchten Fusionen von Chaebol-Unternehmen und stellten fest, dass die Aktienkurse der Erwerber im Durchschnitt fielen, wenn ein Chaebol-Mitglied eine Akquisition tätigte, während die kontrollierenden Gesellschafter besser dastanden, weil die Transaktion innerhalb der Gruppe Wert schuf (Bae, Kang und Kim, 2002). Dieses Muster ist der Kern der Tunneling-Debatte, der unten einen eigenen Abschnitt erhält.
Zaibatsu und Keiretsu: Japans zwei Epochen
Japan bietet ein natürliches Experiment dafür, wie sich Gruppen wandeln. Vor dem Zweiten Weltkrieg waren die Zaibatsu pyramidale Unternehmensgruppen. Morck und Nakamura argumentieren, dass sie in der Meiji-Zeit, nachdem staatlich geführte Anstrengungen gescheitert waren, die privatwirtschaftliche Koordination des Wachstums leisteten, und dass diese Art gruppengeführter Entwicklung nur unter Bedingungen funktioniert, zu denen Offenheit, Rechtsstaatlichkeit, die Trennung von Staat und Wirtschaft und, in ihren Worten, eine rechtzeitige Auflösung gehören. Ohne diese Bedingungen, so sagen sie, stagniert das Wachstum und oligarchische Familien verfestigen sich (Morck und Nakamura, 2007).
Die Keiretsu der Nachkriegszeit sind ein anderes Tier. Sie stammen von der Gruppenidee ab, aber ohne die familiengehaltene Spitze der Pyramide. Wenn Sie klären wollen, ob ein „japanisches Konglomerat" ein Familienunternehmen ist, hängt die Antwort von der Epoche und der Gruppe ab.
Indien, Südostasien, Hongkong und Taiwan
Indische Gruppen sind Gegenstand einiger der besten empirischen Arbeiten, die unten behandelt werden. Zu Hongkong: Die Studie von Claessens, Djankov und Lang zu rund 3.000 börsennotierten Unternehmen in neun ostasiatischen Volkswirtschaften im Dezember 1996 ergab, dass die zehn größten Familien 57,7 % der Marktkapitalisierung in Indonesien, 52,5 % auf den Philippinen, 46,2 % in Thailand und 32,1 % in Hongkong kontrollierten (World Bank Private Sector note No. 195, 1999). Diese Zahlen stammen von 1996 und beschreiben die Eigentümerschaft zu jener Zeit, nicht die heutigen Rangfolgen.
Wie die Strukturen funktionieren
Die Mechanik ist wichtig, denn sie erklärt, warum Familien die Struktur mögen und warum Minderheitsgesellschafter sich um sie sorgen.
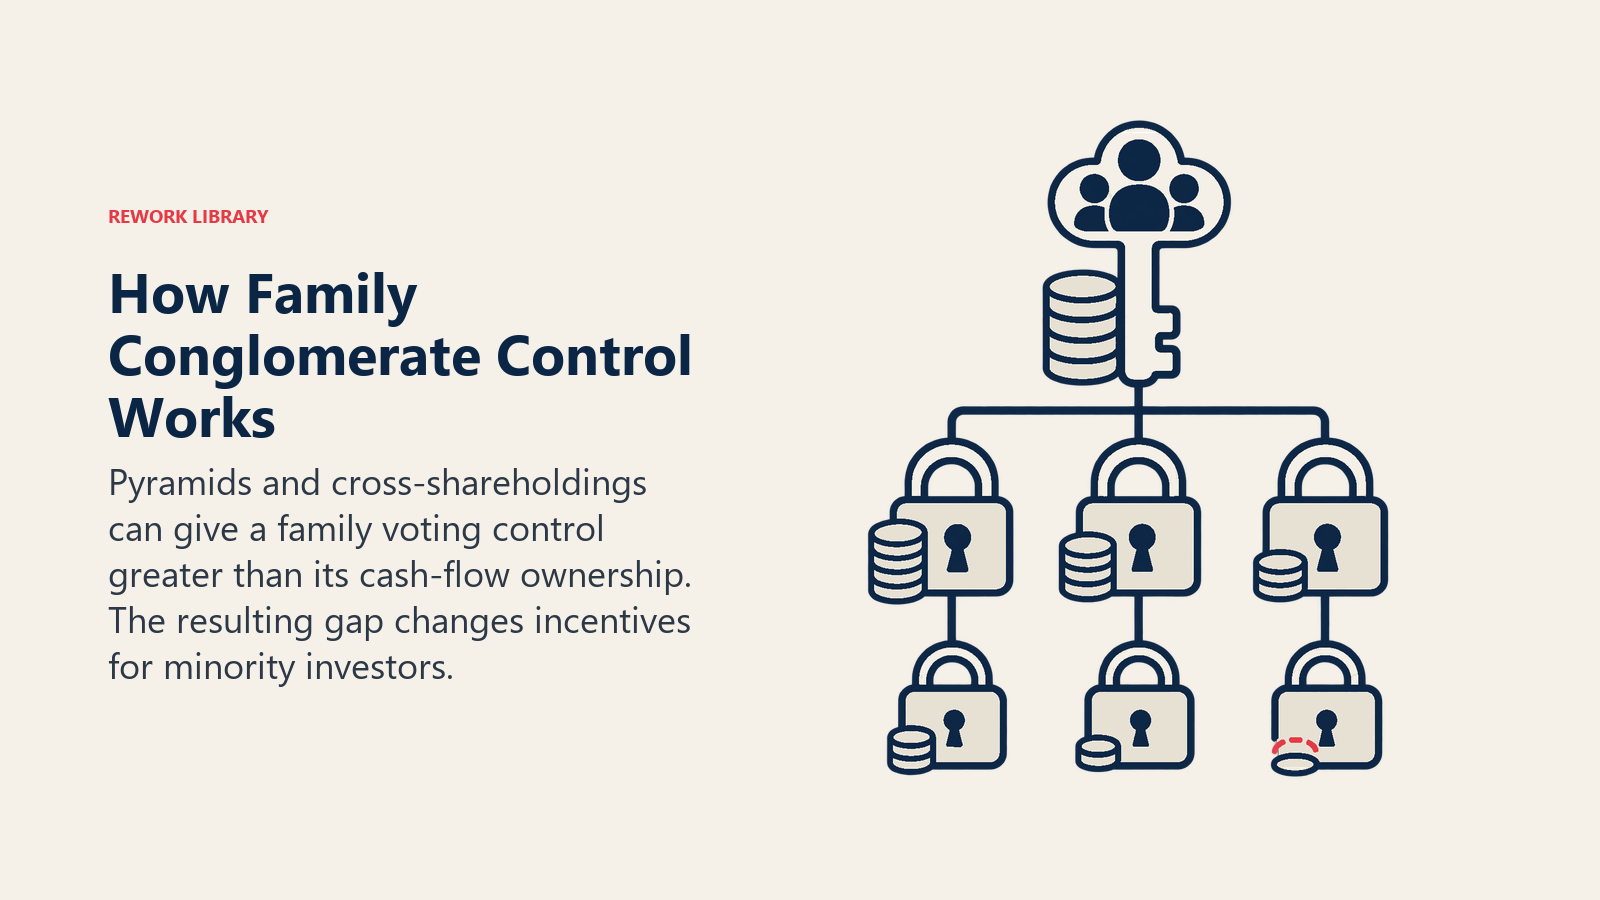
Pyramiden. Eine Familie besitzt eine Kontrollbeteiligung an Unternehmen A, das eine Kontrollbeteiligung an Unternehmen B hält, das wiederum eine Beteiligung an Unternehmen C hält. Die Familie kontrolliert C, obwohl ihr nur ein Bruchteil von dessen Cashflows gehört. Morck und Nakamura beschreiben die Zaibatsu als pyramidale Gruppen, und die Literatur zur ostasiatischen Eigentümerschaft verwendet denselben Begriff (Morck und Nakamura, 2007).
Überkreuz- und Ringbeteiligungen. Mitgliedsunternehmen halten gegenseitig Anteile aneinander. Im Ringmuster besitzt A die Anteile von B, B die von C und C die von A, sodass eine kleine Familienbeteiligung ein großes Geflecht von Unternehmen kontrollieren kann. Korea hat dies direkt reguliert, wie im Reformabschnitt unten dargestellt.
Holdinggesellschaften. Eine Holding steht an der Spitze und besitzt die Mitgliedsunternehmen. Das ist eine sauberere Struktur als ein Geflecht von Überkreuzbeteiligungen. Der Artikel der Bibliothek zur Familienholding behandelt die Gestaltungsentscheidungen im Detail.
Der Keil zwischen Kontrolle und Eigentum. Das ist die Lücke zwischen den Kontrollrechten, die eine Familie hält, und dem Anteil an den Cashflows, der ihr gehört. Bertrand, Mehta und Mullainathan benennen das Problem direkt: Eigentümer können Ressourcen aus Unternehmen, in denen sie geringe Cashflow-Rechte haben, in Unternehmen verlagern, in denen sie hohe Cashflow-Rechte haben (Bertrand, Mehta und Mullainathan, 2002). Je größer der Keil, desto größer die Versuchung. Wie sich das Eigentum im Lauf der Zeit auf eine Familie verteilt, lesen Sie unter Eigentümerstrukturen in Familienunternehmen.
Warum es diese Gruppen gibt: das Argument der institutionellen Lücken
Die einflussreichste Erklärung stammt von Tarun Khanna und Krishna Palepu. Ihr Artikel von 1997 argumentiert, dass diversifizierte Gruppen in den meisten Schwellenländern die vorherrschende Unternehmensform sind und dass fokussierte Strategien, die zu entwickelten Volkswirtschaften passen, dort das falsche Modell sein können, wo Institutionen schwächer sind (Khanna und Palepu, 1997).
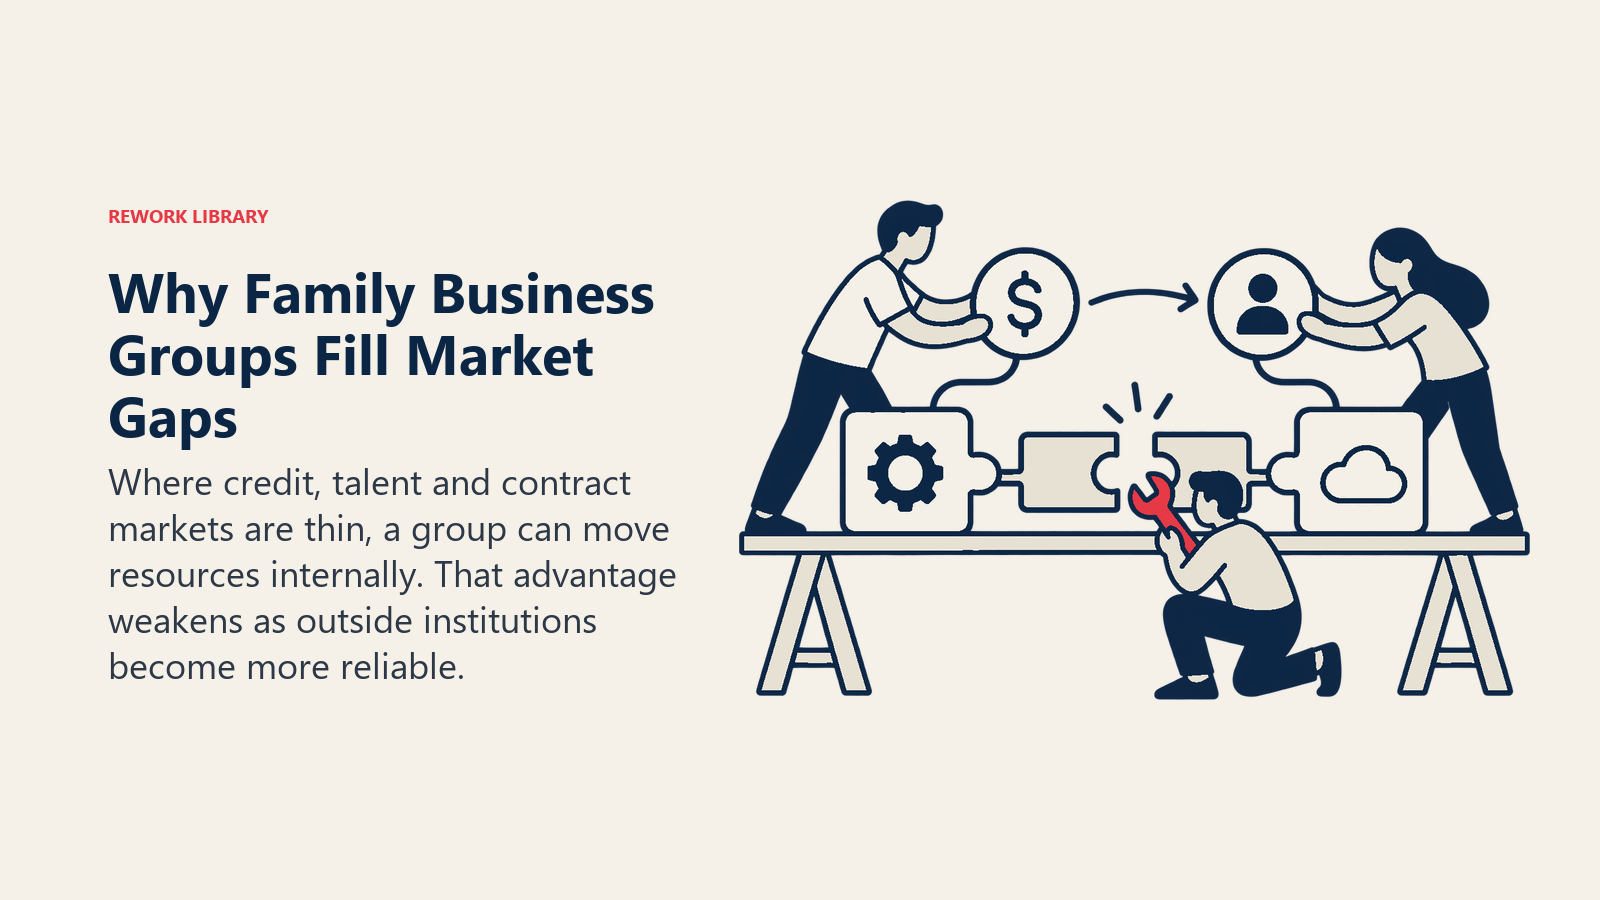
Die Logik, oft als das Füllen „institutioneller Lücken" zusammengefasst, lautet so: In einem reifen Markt übernehmen spezialisierte Intermediäre die Aufgabe, Käufer, Verkäufer, Kapital und Talente zusammenzubringen: Auskunfteien, Aktienanalysten, Wagniskapitalgeber, Headhunter, Gerichte, die Verträge durchsetzen. In einem Schwellenland können diese Intermediäre dünn gesät sein oder fehlen. Eine Gruppe füllt die Lücke intern. Sie kann Kapital von einem liquiden Mitgliedsunternehmen in ein neues Vorhaben lenken, Manager zwischen Unternehmen versetzen, ihren Markennamen einem unerprobten Produkt leihen und sich auf Familienvertrauen stützen, wo Verträge schwer durchsetzbar sind.
So gesehen ist das Familienkonglomerat eine rationale Antwort auf einen fehlenden Markt, keine Kuriosität. Daraus folgt auch, dass Gruppen mit besseren Institutionen an Bedeutung verlieren sollten. Khanna und Yafeh widmen den Umständen, unter denen Gruppen entstehen, und der historischen Evidenz dazu besondere Aufmerksamkeit (Khanna und Yafeh, 2007).
Deshalb sieht Diversifikation hier auch so anders aus. Ein westlicher Analyst sieht vielleicht ein unfokussiertes Konglomerat, das mit Abschlag gehandelt wird. Die Gruppe selbst sieht sich als Ersatz für Märkte, die noch nicht funktionieren. Der Artikel der Bibliothek zur Diversifikation im Familienunternehmen behandelt die Abwägungen im westlichen Kontext, und Corporate Strategy die allgemeine Logik diversifizierter Portfolios.
Musterknaben oder Parasiten?
Der Titel der Übersichtsarbeit von Khanna und Yafeh bringt die zentrale Debatte auf den Punkt. Ihre Schlussfolgerung: Unternehmensgruppen sind Antworten auf unterschiedliche wirtschaftliche Bedingungen und können aus Wohlfahrtssicht entweder „Musterknaben" oder „Parasiten" sein (Khanna und Yafeh, 2007).
Das Argument für die Musterknaben: Gruppen ersetzen fehlende Märkte, finanzieren neue Branchen und koordinierten im Japan der Meiji-Zeit wohl ein Wachstum, das der Staat nicht leisten konnte (Morck und Nakamura, 2007).
Das Argument für die Parasiten: Gruppen können Gründerfamilien verfestigen, Wettbewerber blockieren und Wert von Minderheits- auf kontrollierende Gesellschafter verlagern. Morck und Nakamura selbst knüpfen eine Bedingung daran: Gruppen funktionieren nur dann als Wachstumsmotoren, wenn sie rechtzeitig aufgelöst oder abgelöst werden können, sonst verfestigen sich oligarchische Familien.
Die ehrliche Zusammenfassung lautet, dass die Antwort vom Kontext abhängt, von der Epoche und davon, wie gut Minderheitsgesellschafter geschützt sind. Deshalb ist die Tunneling-Evidenz so wichtig.
Die Tunneling-Evidenz
Tunneling bedeutet, Ressourcen zum Vorteil eines kontrollierenden Gesellschafters aus einem Unternehmen abzuziehen, etwa über Vermögensverkäufe unter Marktpreis, günstige Kredite, Verrechnungspreise oder ähnliche Kanäle. Zwei Studien sind die Standardreferenzen.
Indien. Bertrand, Mehta und Mullainathan entwickelten eine allgemeine Methode zur Messung von Tunneling. Sie beruht darauf, die charakteristischen Implikationen von Tunneling dafür zu testen, wie sich Ergebnisschocks zwischen Unternehmen innerhalb einer Gruppe ausbreiten. Auf indische Unternehmensgruppen angewandt, fanden sie eine erhebliche Menge an Tunneling, großenteils über nicht operative Gewinnbestandteile, also Posten außerhalb des Kerngeschäfts eines Unternehmens (Bertrand, Mehta und Mullainathan, 2002).
Korea. Bae, Kang und Kim untersuchten Akquisitionen durch Chaebol-Mitgliedsunternehmen. Die Aktienkurse der Erwerber fielen im Durchschnitt, doch die kontrollierenden Gesellschafter gewannen, weil die Akquisitionen anderswo in der Gruppe Wert schufen. Die Autoren werten dies als Stütze der Tunneling-Hypothese (Bae, Kang und Kim, 2002).
Zwei Vorbehalte gelten. Diese Studien dokumentieren bestimmte Kanäle und Stichproben, nicht jede Gruppe in jedem Jahr. Und Tunneling ist ein durch den Keil entstehendes Risiko, eine Gruppe mit schmalem Keil, starken Boards und aktiven Minderheitsinvestoren ist ihm also weniger ausgesetzt. Eine Familie kann eine Gruppe mit Integrität führen. Die Struktur macht die Alternative nur leichter.
Reform: Was Korea getan hat
Korea ist der klarste Fall eines Staates, der versucht hat, seine Familiengruppen umzugestalten, und die OECD-Dokumentation liefert die Abfolge. Korea verbot das Holdingsystem 1986 und führte es 1999 wieder ein, um die Transparenz der Eigentümerschaft und die Effizienz des Managements zu verbessern. Die Idee war, dass Holdinggesellschaften eine einfachere Struktur bieten als ein Gewirr von Überkreuzbeteiligungen. Im September 2018 hatte rund ein Drittel der regulierten Gruppen, nämlich 22, auf Holdingstrukturen umgestellt. Vorgeschlagene Änderungen von 2018 hoben die Beteiligungsschwellen für Tochtergesellschaften von 40 % auf 50 % für nicht börsennotierte und von 20 % auf 30 % für börsennotierte Unternehmen an (OECD, Duties and Responsibilities of Boards in Company Groups).
Dieselbe Quelle hält fest, dass zirkuläre Beteiligungsschleifen bei regulierten Gruppen von 282 bei zehn Unternehmensgruppen im Mai 2017 auf 11 bei zwei Gruppen im Juli 2019 sanken. Die Regulierung zielte auf Gruppen mit Vermögenswerten von 10 Billionen KRW oder mehr.
Für Leserinnen und Leser außerhalb Koreas liegt die Lehre im Design. Reformen setzen an drei Hebeln an: die Beteiligungskette vereinfachen, Ringbeteiligungen begrenzen und mehr Transparenz verlangen. Eine Familie, die die Kontrolle behalten will, ohne diese Verflechtungen, kann eine Holdinggesellschaft und eine Governance-Struktur auf Familienebene nutzen. Das ist das Terrain des Artikels zur Familienholding.
Was Familien und Berater daraus mitnehmen sollten
- Kennen Sie den Keil. Wer mehr kontrolliert, als ihm gehört, dessen Lücke preisen Minderheitsinvestoren ein. Eine transparente Struktur senkt diese Kosten.
- Behandeln Sie jedes Mitgliedsunternehmen als Unternehmen mit eigenen Eigentümern. Geschäfte mit nahestehenden Parteien brauchen marktübliche Konditionen und unabhängige Prüfung.
- Planen Sie damit, dass Institutionen besser werden. Das Argument für die Gruppe ist dort am stärksten, wo Märkte dünn sind. Entwickeln sich diese Märkte, muss die Gruppe ihren Platz durch bessere Leistung als die Alternativen verdienen, nicht von Amts wegen.
- Verlassen Sie sich nicht allein auf Beziehungen. Die Vorteile von Gruppen beruhen oft auf Vertrauensnetzwerken. Der Artikel zu Beziehungsnetzwerken in asiatischen Familienunternehmen beleuchtet, was diese wert sind und wo sie versagen.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Wichtige Fakten
- Was ein asiatisches Familienkonglomerat ist
- Die wichtigsten Gruppentypen nach Ländern
- Chaebol: Koreas Familiengruppen
- Zaibatsu und Keiretsu: Japans zwei Epochen
- Indien, Südostasien, Hongkong und Taiwan
- Wie die Strukturen funktionieren
- Warum es diese Gruppen gibt: das Argument der institutionellen Lücken
- Musterknaben oder Parasiten?
- Die Tunneling-Evidenz
- Reform: Was Korea getan hat
- Was Familien und Berater daraus mitnehmen sollten
- Weiterführende Lektüre