Bahasa Indonesia
Konglomerat Keluarga di Asia Dijelaskan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Konglomerat keluarga dalam pengertian Asia adalah sekelompok perusahaan yang secara hukum terpisah, bergerak di banyak industri, dan diikat oleh keluarga pengendali yang sama, biasanya melalui jaringan kepemilikan saham, bukan satu korporasi hasil penggabungan. Chaebol Korea adalah contoh yang paling terkenal. Namun polanya muncul di seluruh kawasan: zaibatsu Jepang sebelum perang, rumah bisnis (business houses) India, grup-grup terdiversifikasi di Asia Tenggara, serta grup milik keluarga di Hong Kong dan Taiwan.
Artikel ini merupakan bagian turunan dari seksi Asia dalam pustaka bisnis keluarga. Artikel ini menjelaskan apa itu grup-grup tersebut, bagaimana struktur mereka, mengapa para ekonom berpendapat mereka ada, dan mengapa riset terbelah soal apakah mereka membantu atau merugikan ekonomi di sekitarnya. Untuk gambaran yang lebih luas, mulailah dari artikel utama tentang peran bisnis keluarga dalam ekonomi Asia.
Fakta Utama
- Khanna dan Palepu berpendapat pada 1997 bahwa grup bisnis besar yang terdiversifikasi merupakan bentuk perusahaan yang dominan di sebagian besar pasar negara berkembang (Harvard Business Review, 1997).
- Survei tahun 2007 di Journal of Economic Literature menyimpulkan bahwa grup bisnis merespons kondisi ekonomi yang berbeda dan dapat berperan sebagai "paragon" (teladan) atau "parasit" dari sudut pandang kesejahteraan (Khanna dan Yafeh, 2007).
- Studi atas grup bisnis India menemukan tunneling dalam jumlah signifikan, sebagian besar melalui komponen laba nonoperasional (Bertrand, Mehta dan Mullainathan, 2002, QJE).
- Ketika perusahaan afiliasi chaebol Korea melakukan akuisisi, harga sahamnya rata-rata turun, sementara pemegang saham pengendali memperoleh keuntungan dari nilai yang tercipta di tempat lain dalam grup (Bae, Kang dan Kim, 2002, Journal of Finance).
- Korea melarang sistem perusahaan induk (holding company) pada 1986 dan memberlakukannya kembali pada 1999; lingkaran kepemilikan saham melingkar di antara grup yang diatur turun dari 282 pada sepuluh grup pada Mei 2017 menjadi 11 pada dua grup pada Juli 2019 (OECD, Duties and Responsibilities of Boards in Company Groups).
- Zaibatsu Jepang digambarkan sebagai grup bisnis berstruktur piramida yang mengoordinasikan dan membiayai pertumbuhan pada era Meiji (Morck dan Nakamura, NBER Working Paper 13171).
Apa Itu Konglomerat Keluarga Asia
Para peneliti biasanya menyebut struktur ini grup bisnis (business groups). Khanna dan Yafeh mendefinisikannya sebagai grup perusahaan yang secara hukum independen dan beroperasi di berbagai industri, serta mencatat bahwa grup semacam itu tersebar luas di pasar negara berkembang. Mereka juga menekankan bahwa grup memiliki sejumlah atribut yang sama tetapi sangat berbeda dalam struktur dan kepemilikan (Khanna dan Yafeh, 2007).
Dua ciri membuat konglomerat keluarga Asia berbeda dari perusahaan induk Barat atau konglomerat seperti yang dibangun para pengakuisisi AS pada 1960-an:
- Badan hukum terpisah, kendali bersama. Setiap afiliasi memiliki dewan, pembukuan, dan sering kali pemegang saham minoritas sendiri. Keluarga menyatukan grup melalui porsi kepemilikan, kepemilikan silang, kursi dewan, dan terkadang staf pusat, bukan melalui satu induk korporasi yang mengonsolidasikan segalanya.
- Keluarga sebagai pusat. Keluarga pendiri biasanya memegang saham penentu dan menunjuk para manajer senior, sering kali lintas generasi. Strategi grup cenderung mengikuti prioritas keluarga sama seperti prioritas masing-masing perusahaan.
Hasilnya adalah struktur yang tampak seperti satu perusahaan bagi pelanggan, bankir, dan karyawannya, tetapi seperti selusin perusahaan terpisah bagi regulator sekuritas.
Jenis Utama Grup Menurut Negara
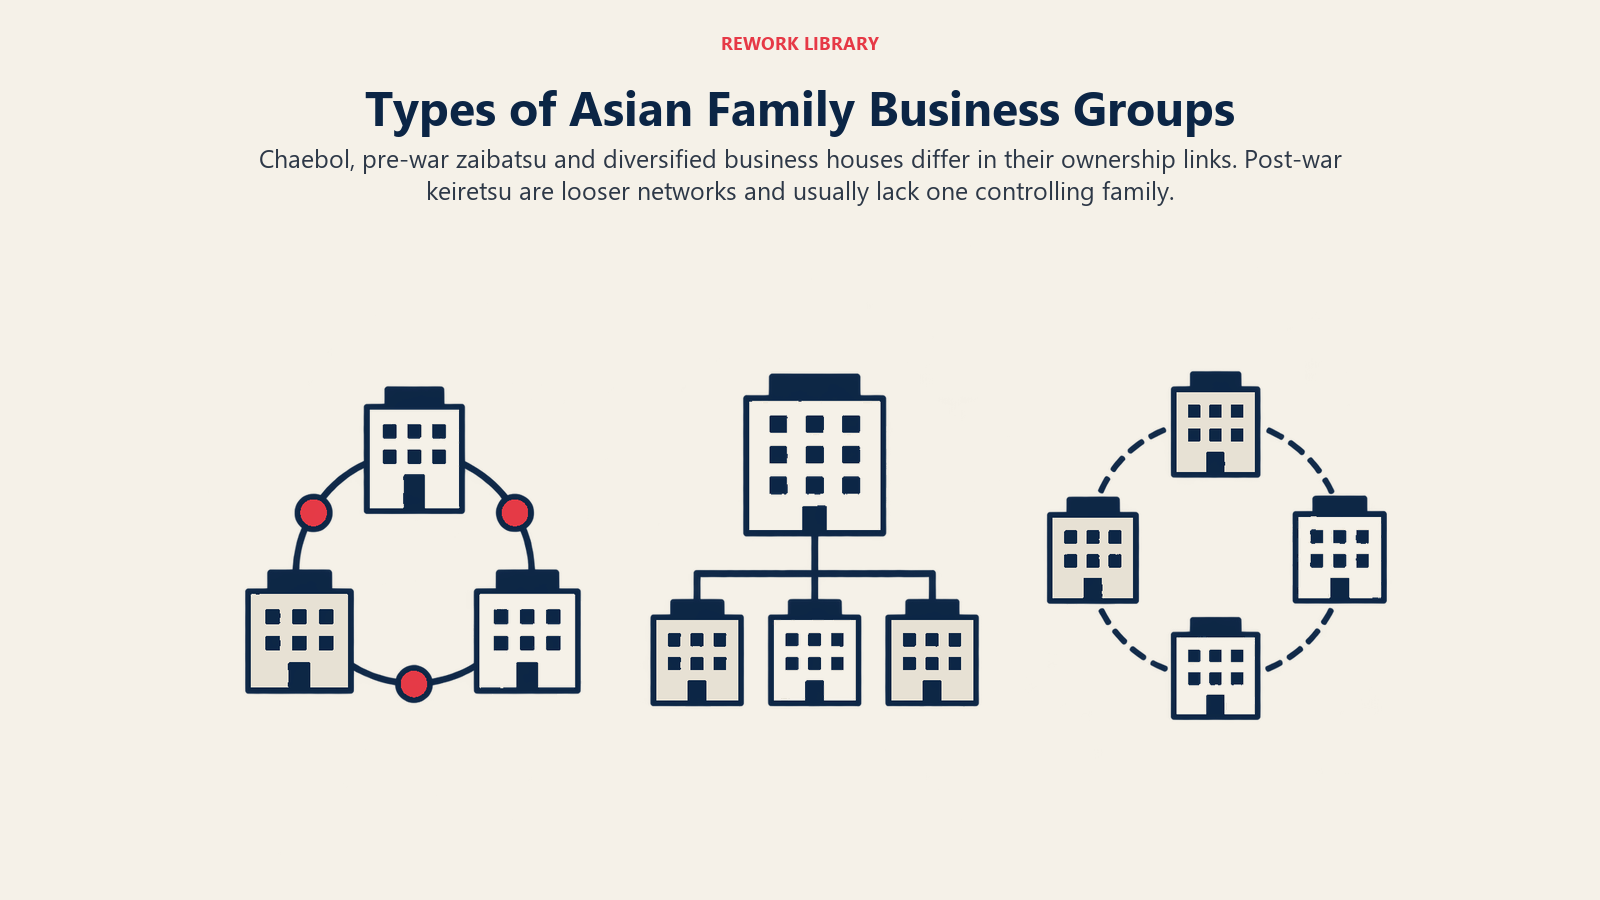
Namanya berbeda di tiap negara, begitu pula detailnya. Gunakan tabel ini sebagai peta, bukan sebagai aturan baku. Setiap sistem berkembang di bawah sejarah dan hukumnya sendiri.
| Negara | Nama | Struktur umum | Peran keluarga |
|---|---|---|---|
| Korea Selatan | Chaebol | Afiliasi dihubungkan oleh kepemilikan silang dan melingkar, makin sering oleh perusahaan induk setelah 1999 | Keluarga pendiri mempertahankan kendali melalui saham langsung yang kecil ditambah kepemilikan afiliasi |
| Jepang (sebelum perang) | Zaibatsu | Grup piramida di bawah perusahaan induk keluarga | Keluarga pendiri di puncak piramida |
| Jepang (pascaperang) | Keiretsu | Jaringan yang lebih longgar, diikat oleh kepemilikan silang, hubungan dagang, dan bank | Biasanya bukan satu keluarga pengendali |
| India | Business houses | Grup perusahaan tercatat dan tidak tercatat di banyak industri, dihubungkan oleh kepemilikan dan manajemen | Kendali keluarga dan promotor di seluruh afiliasi |
| Asia Tenggara | Grup keluarga | Grup terdiversifikasi di bawah kendali keluarga, dibahas dalam artikel Asia Tenggara | Keluarga pendiri, sering dengan jaringan hubungan yang telah lama terjalin |
| Hong Kong | Grup keluarga | Afiliasi tercatat di bawah kepemilikan keluarga yang terkonsentrasi | Kendali keluarga yang terkonsentrasi |
Tabel ini adalah peta yang disederhanakan. Grup-grup yang memiliki bukti riset langsung dibahas di bawah. Untuk pembahasan Asia Tenggara yang lebih mendalam, lihat bisnis keluarga di Asia Tenggara.
Chaebol: grup keluarga Korea
Chaebol adalah grup besar milik keluarga di Korea. Basis buktinya paling kuat di sini karena afiliasi tercatatnya bersifat publik dan banyak diteliti. Bae, Kang dan Kim meneliti merger oleh perusahaan afiliasi chaebol dan menemukan bahwa harga saham pengakuisisi rata-rata turun ketika anggota chaebol melakukan akuisisi, sementara pemegang saham pengendali justru lebih diuntungkan karena transaksi itu menambah nilai di dalam grup (Bae, Kang dan Kim, 2002). Pola itu adalah inti perdebatan tunneling, yang dibahas dalam seksi tersendiri di bawah.
Zaibatsu dan keiretsu: dua era Jepang
Jepang menawarkan eksperimen alami tentang bagaimana grup berubah. Sebelum Perang Dunia II, zaibatsu adalah grup bisnis berstruktur piramida. Morck dan Nakamura berpendapat bahwa zaibatsu menyediakan koordinasi pertumbuhan oleh sektor swasta pada era Meiji setelah upaya yang dipimpin negara gagal, dan bahwa pembangunan yang dipimpin grup seperti ini hanya berhasil dalam kondisi yang mencakup keterbukaan, supremasi hukum, pemisahan negara dan bisnis, serta, dalam kata-kata mereka, pembubaran yang tepat waktu. Tanpa kondisi tersebut, menurut mereka, pertumbuhan mandek dan keluarga oligarki menjadi mengakar (Morck dan Nakamura, 2007).
Keiretsu pascaperang adalah hal yang berbeda. Mereka berasal dari gagasan grup, tetapi tanpa puncak piramida yang dipegang keluarga. Jika Anda sedang menentukan apakah sebuah "konglomerat Jepang" adalah bisnis keluarga, jawabannya bergantung pada era dan grupnya.
India, Asia Tenggara, Hong Kong, dan Taiwan
Grup-grup India menjadi subjek sebagian riset empiris terbaik, yang dibahas di bawah. Untuk Hong Kong, studi Claessens, Djankov dan Lang atas sekitar 3.000 perusahaan tercatat di sembilan ekonomi Asia Timur pada Desember 1996 menemukan bahwa sepuluh keluarga terbesar menguasai 57,7% kapitalisasi pasar di Indonesia, 52,5% di Filipina, 46,2% di Thailand, dan 32,1% di Hong Kong (World Bank Private Sector note No. 195, 1999). Angka-angka itu berasal dari 1996 dan menggambarkan kepemilikan pada saat itu, bukan peringkat saat ini.
Cara Kerja Struktur Tersebut
Mekanismenya penting, karena menjelaskan mengapa keluarga menyukai struktur ini sekaligus mengapa pemegang saham minoritas mengkhawatirkannya.
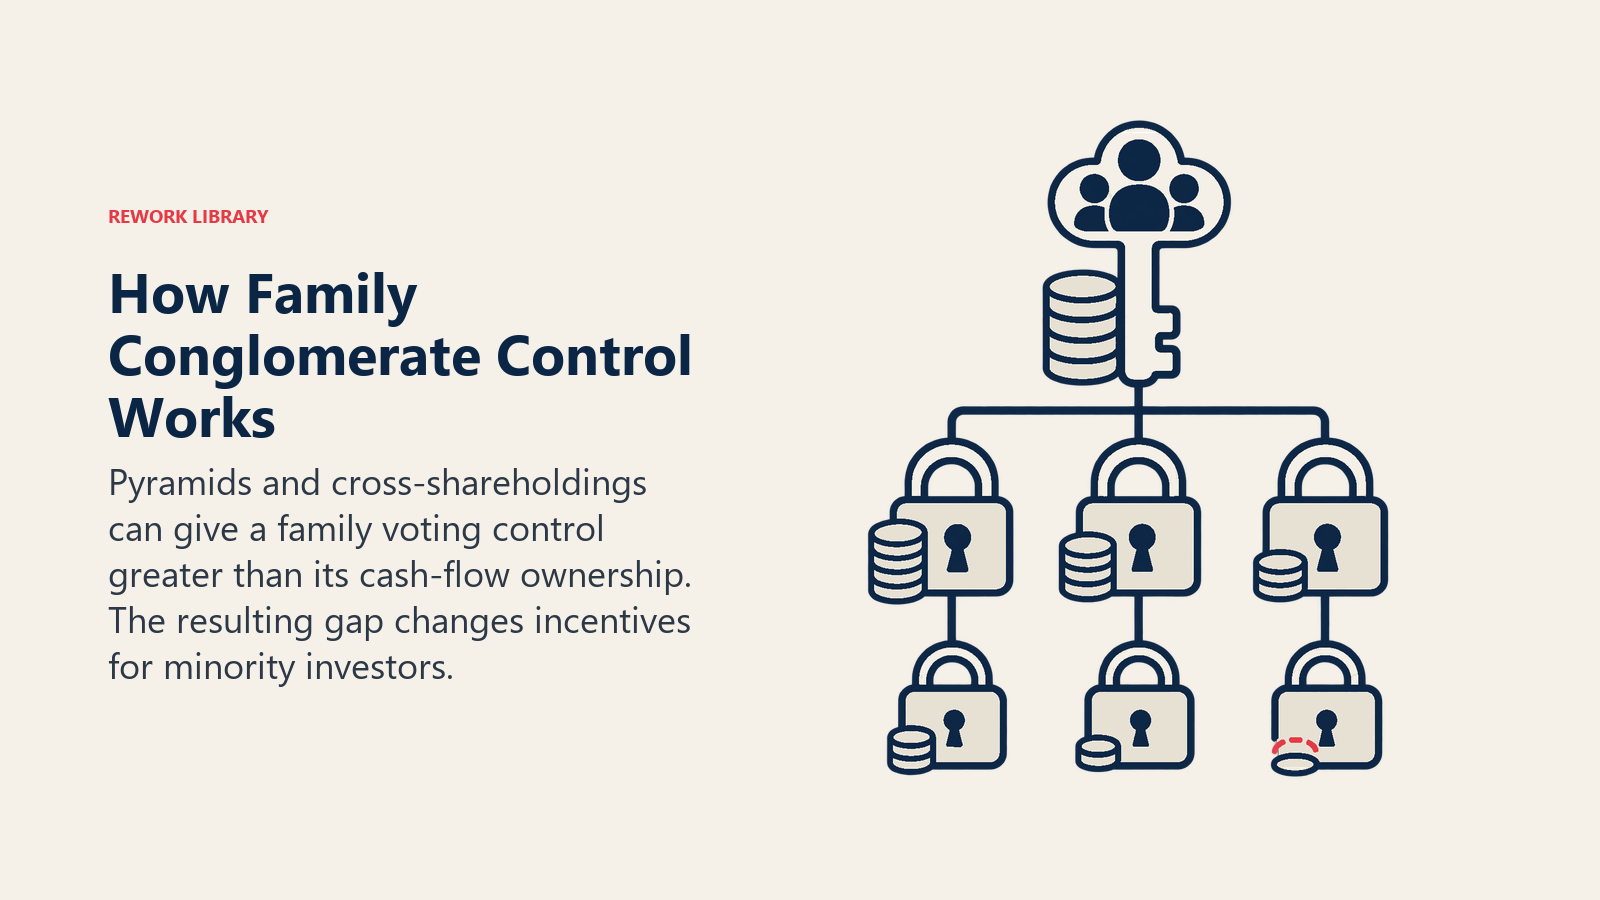
Piramida. Sebuah keluarga memiliki saham pengendali di perusahaan A, yang memiliki saham pengendali di perusahaan B, yang memiliki saham di perusahaan C. Keluarga mengendalikan C sambil hanya memiliki sebagian kecil arus kasnya. Morck dan Nakamura menggambarkan zaibatsu sebagai grup piramida, dan literatur kepemilikan Asia Timur menggunakan istilah yang sama (Morck dan Nakamura, 2007).
Kepemilikan silang dan kepemilikan saham melingkar. Afiliasi saling memegang saham. Dalam pola melingkar, A memiliki B, B memiliki C, dan C memiliki A, sehingga saham keluarga yang kecil dapat mengendalikan jaringan perusahaan yang luas. Korea telah mengaturnya secara langsung, sebagaimana dibahas di seksi reformasi di bawah.
Perusahaan induk (holding). Sebuah perusahaan induk berada di puncak dan memiliki para afiliasi. Ini struktur yang lebih rapi daripada jaringan kepemilikan silang. Artikel pustaka tentang perusahaan induk keluarga membahas pilihan desainnya secara rinci.
Kesenjangan kendali-kepemilikan. Ini adalah selisih antara hak kendali yang dipegang keluarga dan porsi arus kas yang dimilikinya. Bertrand, Mehta dan Mullainathan merumuskan masalahnya secara langsung: pemilik dapat mengalirkan sumber daya dari perusahaan tempat mereka memiliki hak arus kas rendah ke perusahaan tempat mereka memiliki hak arus kas tinggi (Bertrand, Mehta dan Mullainathan, 2002). Makin lebar kesenjangannya, makin besar godaannya. Untuk cara kepemilikan tersebar di dalam keluarga dari waktu ke waktu, lihat struktur kepemilikan keluarga.
Mengapa Grup Ini Ada: Argumen Kekosongan Institusional
Penjelasan yang paling berpengaruh datang dari Tarun Khanna dan Krishna Palepu. Artikel mereka tahun 1997 berargumen bahwa grup terdiversifikasi adalah bentuk perusahaan yang dominan di sebagian besar pasar negara berkembang, dan bahwa strategi terfokus yang cocok untuk ekonomi maju bisa menjadi model yang keliru di tempat institusinya lebih lemah (Khanna dan Palepu, 1997).
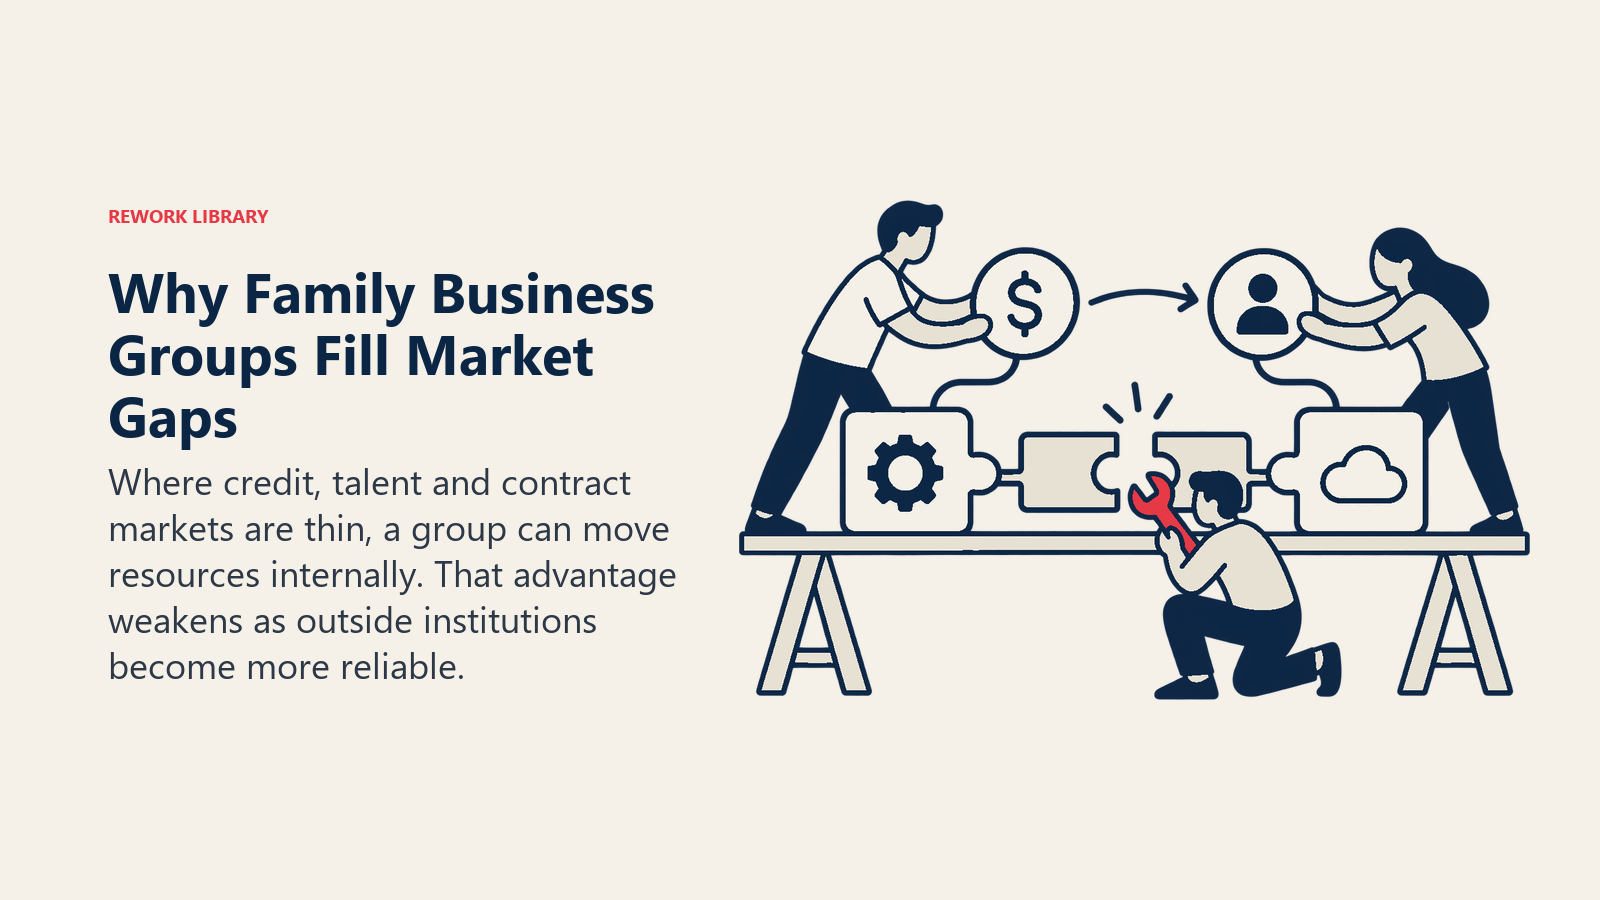
Logikanya, yang sering diringkas sebagai grup yang mengisi "kekosongan institusional" (institutional voids), berjalan seperti ini. Di pasar yang matang, perantara khusus menjalankan tugas menghubungkan pembeli, penjual, modal, dan talenta: biro kredit, analis ekuitas, investor ventura, perekrut eksekutif, pengadilan yang menegakkan kontrak. Di pasar berkembang, perantara itu mungkin tipis atau tidak ada. Sebuah grup mengisi celah tersebut secara internal. Grup dapat memindahkan modal dari afiliasi yang kaya kas ke usaha baru, memindahkan manajer antarperusahaan, meminjamkan nama mereknya kepada produk yang belum teruji, dan mengandalkan kepercayaan keluarga di tempat kontrak sulit ditegakkan.
Dilihat dari sudut ini, konglomerat keluarga adalah jawaban rasional atas pasar yang hilang, bukan keanehan. Hal itu juga berarti grup seharusnya makin tidak penting seiring membaiknya institusi. Khanna dan Yafeh memberi perhatian khusus pada keadaan yang melahirkan grup dan pada bukti historis atas pertanyaan tersebut (Khanna dan Yafeh, 2007).
Inilah juga sebabnya diversifikasi tampak sangat berbeda di sini. Analis Barat mungkin melihat konglomerat tanpa fokus yang diperdagangkan dengan diskon. Pandangan grup itu sendiri adalah bahwa mereka menggantikan pasar yang belum berfungsi. Artikel pustaka tentang diversifikasi bisnis keluarga membahas trade-off dalam konteks Barat, dan strategi korporat membahas logika umum portofolio terdiversifikasi.
Paragon atau Parasit?
Judul survei Khanna dan Yafeh menangkap perdebatan intinya. Kesimpulan mereka adalah bahwa grup bisnis merupakan respons terhadap kondisi ekonomi yang beragam, dan bahwa dari sudut pandang kesejahteraan mereka dapat berfungsi sebagai "paragon" atau "parasit" (Khanna dan Yafeh, 2007).
Argumen untuk paragon: grup menggantikan pasar yang hilang, membiayai industri baru, dan di Jepang era Meiji bisa dibilang mengoordinasikan pertumbuhan yang tidak mampu dilakukan negara (Morck dan Nakamura, 2007).
Argumen untuk parasit: grup dapat mengakarkan keluarga pendiri, menghalangi pesaing, dan memindahkan nilai dari pemegang saham minoritas ke pemegang saham pengendali. Morck dan Nakamura sendiri menyertakan syarat: grup bekerja sebagai mesin pertumbuhan hanya ketika dapat dibubarkan atau digantikan tepat waktu, jika tidak keluarga oligarki menjadi mengakar.
Ringkasan jujurnya adalah bahwa jawabannya bergantung pada konteks, periode, dan seberapa baik pemegang saham minoritas dilindungi. Itulah mengapa bukti tunneling penting.
Bukti Tunneling
Tunneling berarti memindahkan sumber daya keluar dari sebuah perusahaan demi keuntungan pemegang saham pengendali, melalui penjualan aset di bawah harga pasar, pinjaman yang menguntungkan, transfer pricing, atau saluran serupa. Dua studi menjadi rujukan standar.
India. Bertrand, Mehta dan Mullainathan mengembangkan metode umum untuk mengukur tunneling. Metode itu bertumpu pada pengujian implikasi khas tunneling terhadap cara guncangan laba merambat antarperusahaan di dalam sebuah grup. Diterapkan pada grup bisnis India, mereka menemukan tunneling dalam jumlah signifikan, sebagian besar melalui komponen laba nonoperasional, yaitu pos-pos di luar operasi inti perusahaan (Bertrand, Mehta dan Mullainathan, 2002).
Korea. Bae, Kang dan Kim meneliti akuisisi oleh afiliasi chaebol. Harga saham pengakuisisi rata-rata turun, namun pemegang saham pengendali memperoleh keuntungan, karena akuisisi menambah nilai di tempat lain dalam grup. Para penulis menafsirkan ini sebagai dukungan bagi hipotesis tunneling (Bae, Kang dan Kim, 2002).
Dua catatan kehati-hatian berlaku. Studi-studi ini mendokumentasikan saluran dan sampel tertentu, bukan setiap grup di setiap tahun. Dan tunneling adalah risiko yang diciptakan oleh kesenjangan tadi, sehingga grup dengan kesenjangan sempit, dewan yang kuat, dan investor minoritas yang aktif menghadapi risiko yang lebih kecil. Sebuah keluarga dapat menjalankan grup dengan integritas. Strukturnya hanya membuat alternatifnya lebih mudah.
Reformasi: Yang Dilakukan Korea
Korea adalah kasus paling jelas dari pemerintah yang mencoba membentuk ulang grup keluarganya, dan catatan OECD memberikan urutan peristiwanya. Korea melarang sistem perusahaan induk pada 1986, lalu memberlakukannya kembali pada 1999 untuk meningkatkan transparansi kepemilikan dan efisiensi manajemen. Idenya, perusahaan induk akan memberikan struktur yang lebih sederhana daripada kekusutan kepemilikan silang. Per September 2018, sekitar sepertiga dari grup yang diatur, yakni 22 grup, telah beralih ke struktur perusahaan induk. Usulan amendemen 2018 menaikkan ambang kepemilikan untuk anak perusahaan dari 40% menjadi 50% untuk perusahaan tidak tercatat dan dari 20% menjadi 30% untuk perusahaan tercatat (OECD, Duties and Responsibilities of Boards in Company Groups).
Sumber yang sama mencatat bahwa lingkaran kepemilikan saham melingkar di antara grup yang diatur turun dari 282 pada sepuluh grup bisnis pada Mei 2017 menjadi 11 pada dua grup pada Juli 2019. Regulasi menyasar grup dengan aset KRW 10 triliun atau lebih.
Bagi pembaca di luar Korea, pelajarannya ada pada desain. Reformasi bekerja pada tiga tuas: menyederhanakan rantai kepemilikan, membatasi kepemilikan melingkar, dan mewajibkan transparansi lebih besar. Keluarga yang ingin mempertahankan kendali tanpa kekusutan itu dapat menggunakan perusahaan induk dan struktur tata kelola tingkat keluarga, yang menjadi wilayah artikel perusahaan induk keluarga.
Yang Perlu Dipetik Keluarga dan Penasihat dari Sini
- Pahami kesenjangannya. Jika Anda mengendalikan lebih banyak daripada yang Anda miliki, investor minoritas akan memberi harga pada selisih itu. Struktur yang transparan menurunkan biayanya.
- Perlakukan setiap afiliasi sebagai perusahaan dengan pemiliknya sendiri. Transaksi pihak berelasi memerlukan persyaratan yang wajar (arm's-length) dan peninjauan independen.
- Rencanakan untuk institusi yang membaik. Argumen untuk grup paling kuat di tempat pasar masih tipis. Seiring berkembangnya pasar itu, grup harus layak mempertahankan posisinya dengan mengungguli alternatif, bukan karena kebiasaan.
- Jangan hanya bersandar pada hubungan. Keunggulan grup sering bertumpu pada jaringan kepercayaan. Artikel tentang jaringan hubungan dalam bisnis keluarga Asia mengulas nilai jaringan itu dan di mana ia gagal.
Bacaan Terkait

Co-Founder & COO
On this page
- Fakta Utama
- Apa Itu Konglomerat Keluarga Asia
- Jenis Utama Grup Menurut Negara
- Chaebol: grup keluarga Korea
- Zaibatsu dan keiretsu: dua era Jepang
- India, Asia Tenggara, Hong Kong, dan Taiwan
- Cara Kerja Struktur Tersebut
- Mengapa Grup Ini Ada: Argumen Kekosongan Institusional
- Paragon atau Parasit?
- Bukti Tunneling
- Reformasi: Yang Dilakukan Korea
- Yang Perlu Dipetik Keluarga dan Penasihat dari Sini
- Bacaan Terkait