新車vs中古車の収益性 - 2026年版ガイド
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
20年前のディーラーの財務オフィスに入ると、新車販売を中心に構築されたビジネスが見えました。中古車は二の次で、下取り車両を処理するものであり、真の収益はフランチャイズ割当から来ていました。
今日、最高業績のディーラーは車両粗利益の50〜60%を中古車事業から生み出しています。新車をより多く販売しているのではなく、より少なく稼いでいます。そして、それに応じて最適化しています。
これは市場状況や一時的なトレンドの話ではありません。新車vs中古車の収益性の基本的な経済構造が変化し、早期にそれを認識したディーラーが、縮小する新車マージンを追い続ける他のディーラーを引き離しました。
新車の経済性
2026年の新車収益性の現実から始めましょう。ほとんどの顧客は、ディーラーが1台あたり5,000〜8,000ドルの利益を得ていると思っています。
インボイスvsメーカー希望小売価格の現実が基礎を設定します。MSRP(Manufacturer's Suggested Retail Price)は、ブランドとセグメントに応じて、インボイスの8〜13%上です。40,000ドルのMSRP車両のインボイス価格は約36,400ドルです。
しかし、顧客が見逃していることがあります。MSRPで販売することはほとんどなく(高需要の限定在庫を除く)、インボイスも実際のコストではありません。
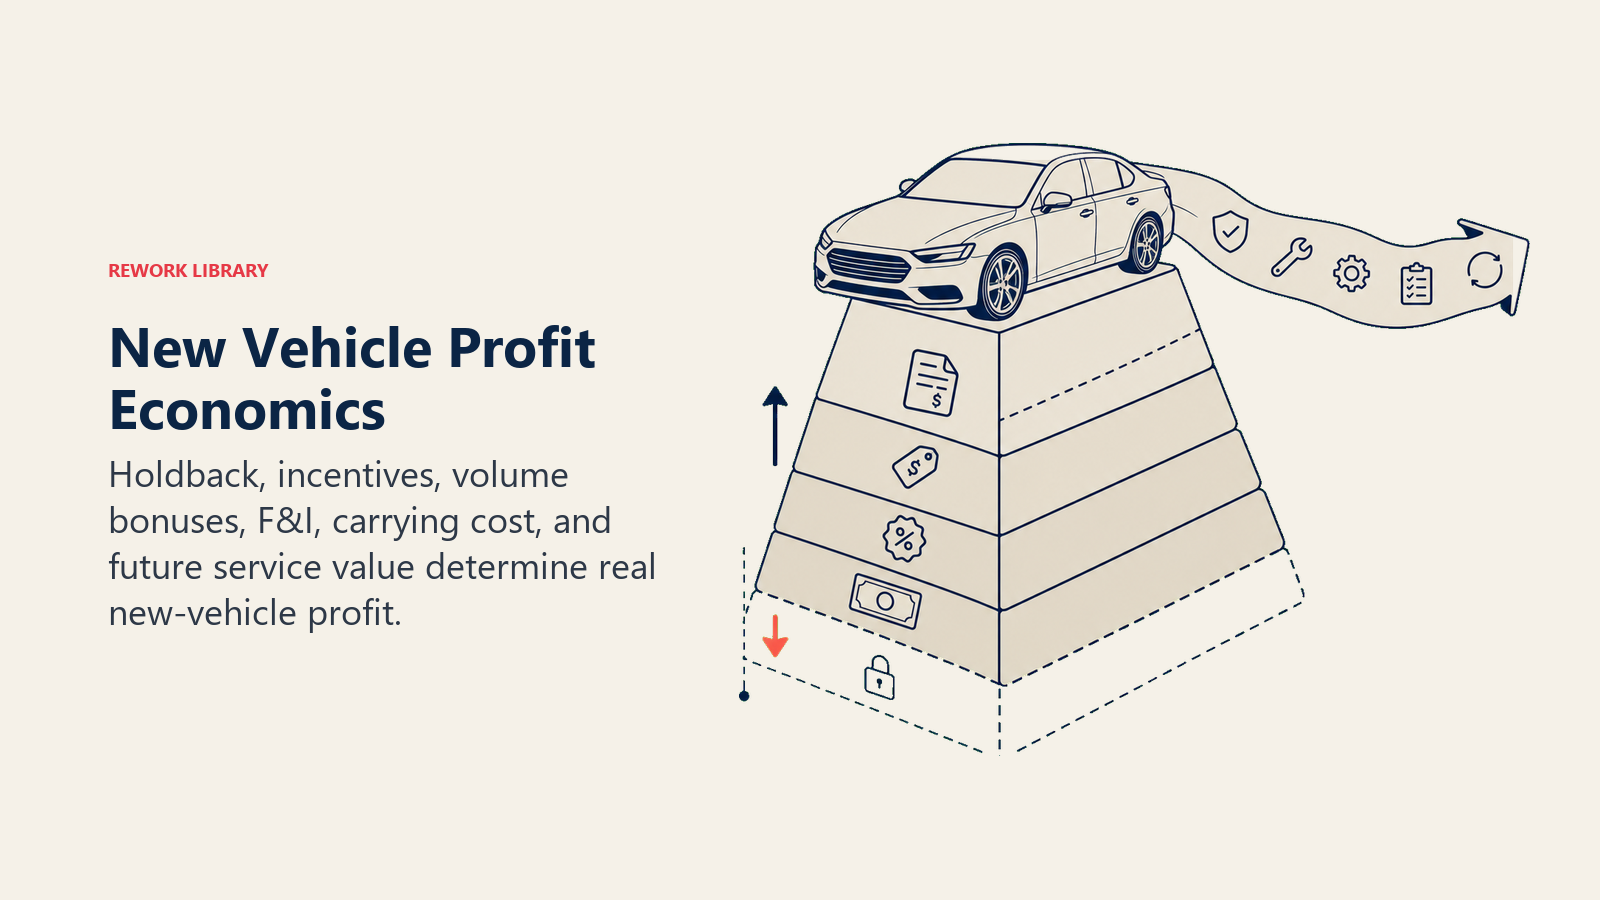
メーカーインセンティブとホールドバックは、インボイス以下に真の車両コストを削減します。ホールドバックは通常MSRPの2〜3%(40,000ドルの車両で800〜1,200ドル)で、メーカーがインボイス価格から控除しますが、ユニット販売後に払い戻します。
ディーラー現金インセンティブは、モデルの優先度と在庫年齢に応じて、さらに500〜2,000ドル追加されます。地域広告クレジットは200〜400ドル貢献します。フロアプランアシスタンスは、30〜60日間の金利コストを相殺できます。
すべてのプログラムを考慮すると、36,400ドルのインボイス車両の実際のコストは34,800〜35,600ドルになる可能性があります。
ボリュームボーナスとステアステッププログラムは、最大の利益機会と最大のリスクを生み出します。月間目標(例えば120台)を達成すると、車両あたり500ドルを遡及的に獲得し、60,000ドルのボーナスになります。目標を3台逃すと、何も獲得できません。
これが、ディーラーが月末にインボイスまたはそれ以下で車両を販売する理由です。彼らは寛大でも必死でもありません。薄い単位マージンを補う6桁のボーナス支払いを保護しているのです。
すべてのインセンティブ後の真のフロントグロスは、ホールドバック、ディーラー現金、ボリュームボーナスを含めると、車両あたり平均2,400〜3,200ドルです。しかし、これは目標を達成し、プログラムを最大化することを前提としています。
ボリュームボーナスなしでは、平均フロントグロスは新車1台あたり1,200〜1,800ドルに低下します。そして、それは販売手数料(300〜450ドル)、広告費(200〜300ドル)、BDC費用(80〜120ドル)、フロアプラン金利(200〜400ドル)の前です。
新車販売1台あたりの純利益は?フロントエンドグロスだけで約400〜900ドルです。
なぜ新車がサービス顧客を構築するかは、即時利益を超えた戦略的価値です。新車を購入した顧客は、中古車購入者と比較して、サービスを利用する可能性が3倍高くなります。保証期間中(初期サービス訪問を促進)、ブランドの専門知識を信頼し、既に関係を確立しています。
新車顧客は、所有の最初の5年間で3,500〜5,500ドルのサービス粗利益を生み出します。また、トレードの時期が来たときの再購入と紹介ソースにもなります。
しかし、新車の損失を正当化するためにサービス定着率に頼るなら、実際に機能する定着システムが必要です。顧客が戻ってくることを期待するだけではありません。
中古車の経済性
これが過去15年間でディーラーに有利に数字が変化した分野です。
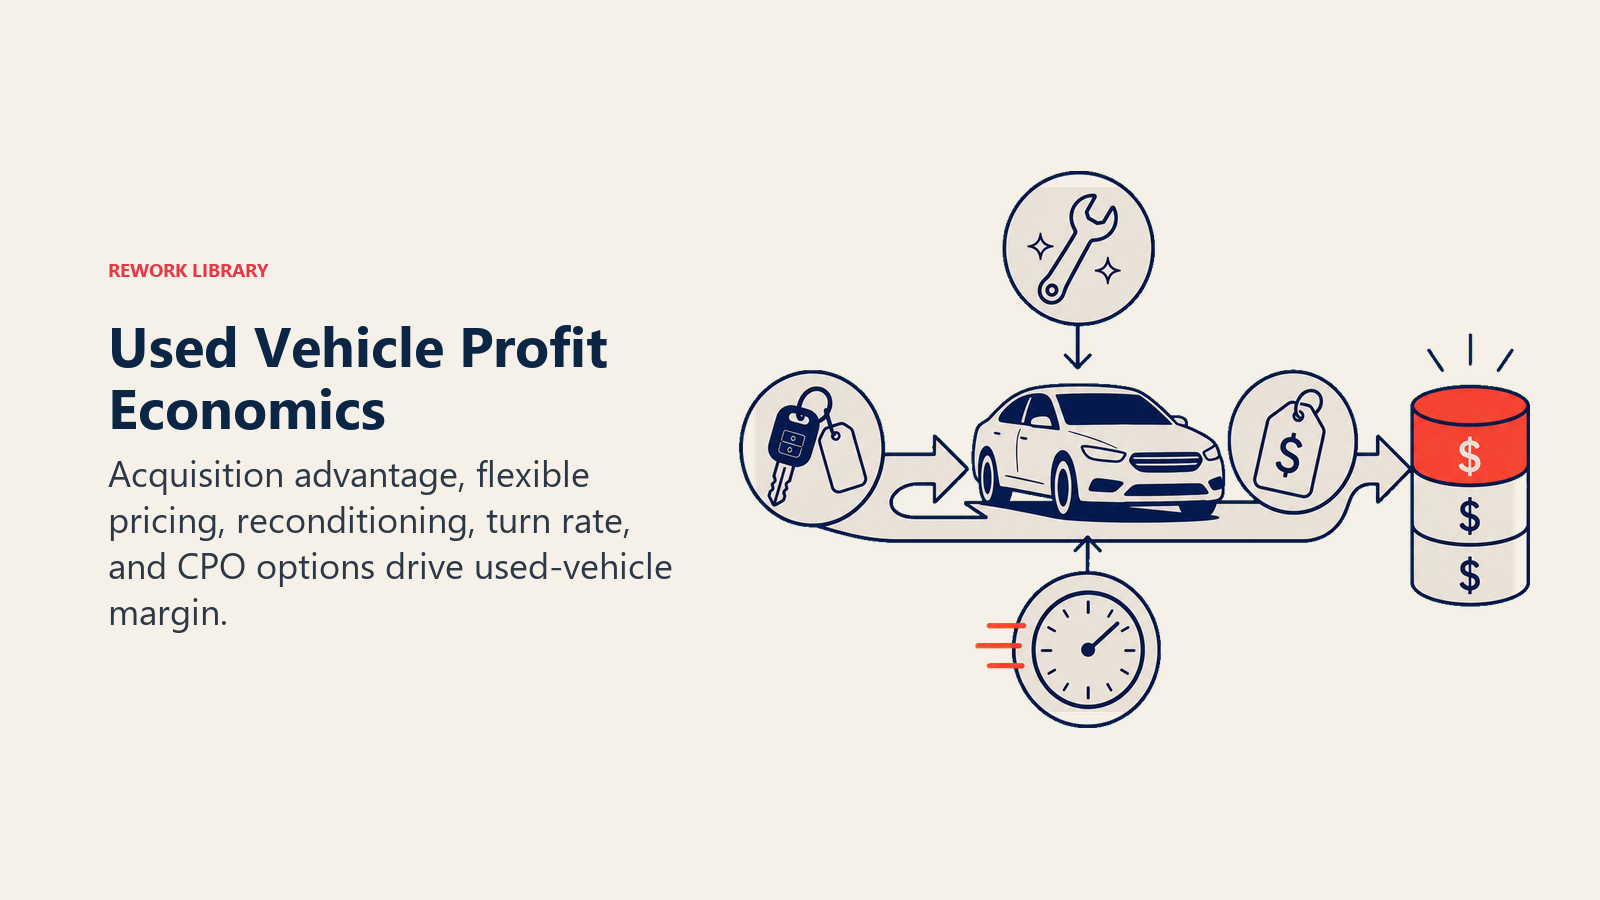
取得コストの優位性が中古車の収益性のすべてを決定します。下取りは通常、最高のマージンを提供します。顧客は価値を最大化することよりも利便性を優先するからです。新規購入への即時クレジットが必要で、個人売買に対応したくありません。
車両を取得する際、卸売市場価格またはそれ以下で取得しているため、再調整してリストする前に2,000〜4,000ドルの取得優位性が生まれます。
オークション購入は選択肢とボリュームを提供しますが、マージンは減少します。他のディーラー、独立ロット、卸売業者と入札競争します。強力なオークション購入者は市場トレンドを知り、状態を迅速に評価でき、過大評価されたユニットから離れる規律を持っています。
メーカーCPOプログラムを通じたオフリース車両は認定製品を提供しますが、マージンは狭くなります。取得コストが高く、メーカーが車両の価値を知っているため、市場卸売価格に近い価格を支払っています。
中古車の高粗利益可能性は、すべてのセグメントで平均2,500〜4,000ドルです。高級車と特殊車両は5,000〜7,500ドルの粗利益を達成できます。高需要のトラックとSUVは良好な状態で4,500〜6,500ドルを生み出します。
MSRPやメーカー価格に制約されません。市場状況、車両状態、競争環境に基づいて小売価格を設定します。この価格設定の柔軟性が、新車販売には存在しないマージン機会を生み出します。
工場割当制約なしとは、取得してマーケティングできる限り、中古車を販売できることを意味します。新車販売は、メーカーが割当を制限すると上限に達します。中古車販売は、取得能力とロット容量でスケールします。
これが、複数フランチャイズのディーラーが新しいフランチャイズを追加するよりも中古車事業を拡大する理由です。成長の道筋が明確で、経済性が優れています。
**市場ベースの価格設定の柔軟性**により、リアルタイムで需要に対応できます。限定供給の売れ筋モデルですか?積極的に価格設定し、最大のマージンを取ります。60日以上ロットにある在庫ですか?値引きして、保有コストが利益を侵食する前に資産を回転させます。
新車ではこれができません。メーカープログラムと市場の透明性が価格決定を制限するからです。
CPOプログラムのマージンvs非認定は、興味深い収益性比較を生み出します。Certified Pre-Owned車両は、メーカーの年齢、走行距離、状態基準を満たす必要があります。認定料(600〜1,200ドル)を支払いますが、工場保証のサポート、メーカーマーケティングサポート、顧客の信頼を得ます。
CPO車両は通常、2,800〜3,800ドルの粗利益を生み出し、18〜25日で販売されます。非認定中古車は3,500〜5,200ドルの粗利益を生み出しますが、販売に35〜50日かかります。
保有コスト(平均1日あたり20ドル)を考慮すると、CPO車両は単位粗利益が低くても、より良い年間利益を提供します。資産をより速く回転させ、次の取得のために資本を解放しています。
収益性の比較
新車vs中古車事業を比較する実際の数字を見てみましょう。
単位あたりの平均粗利益は次のように分類されます:
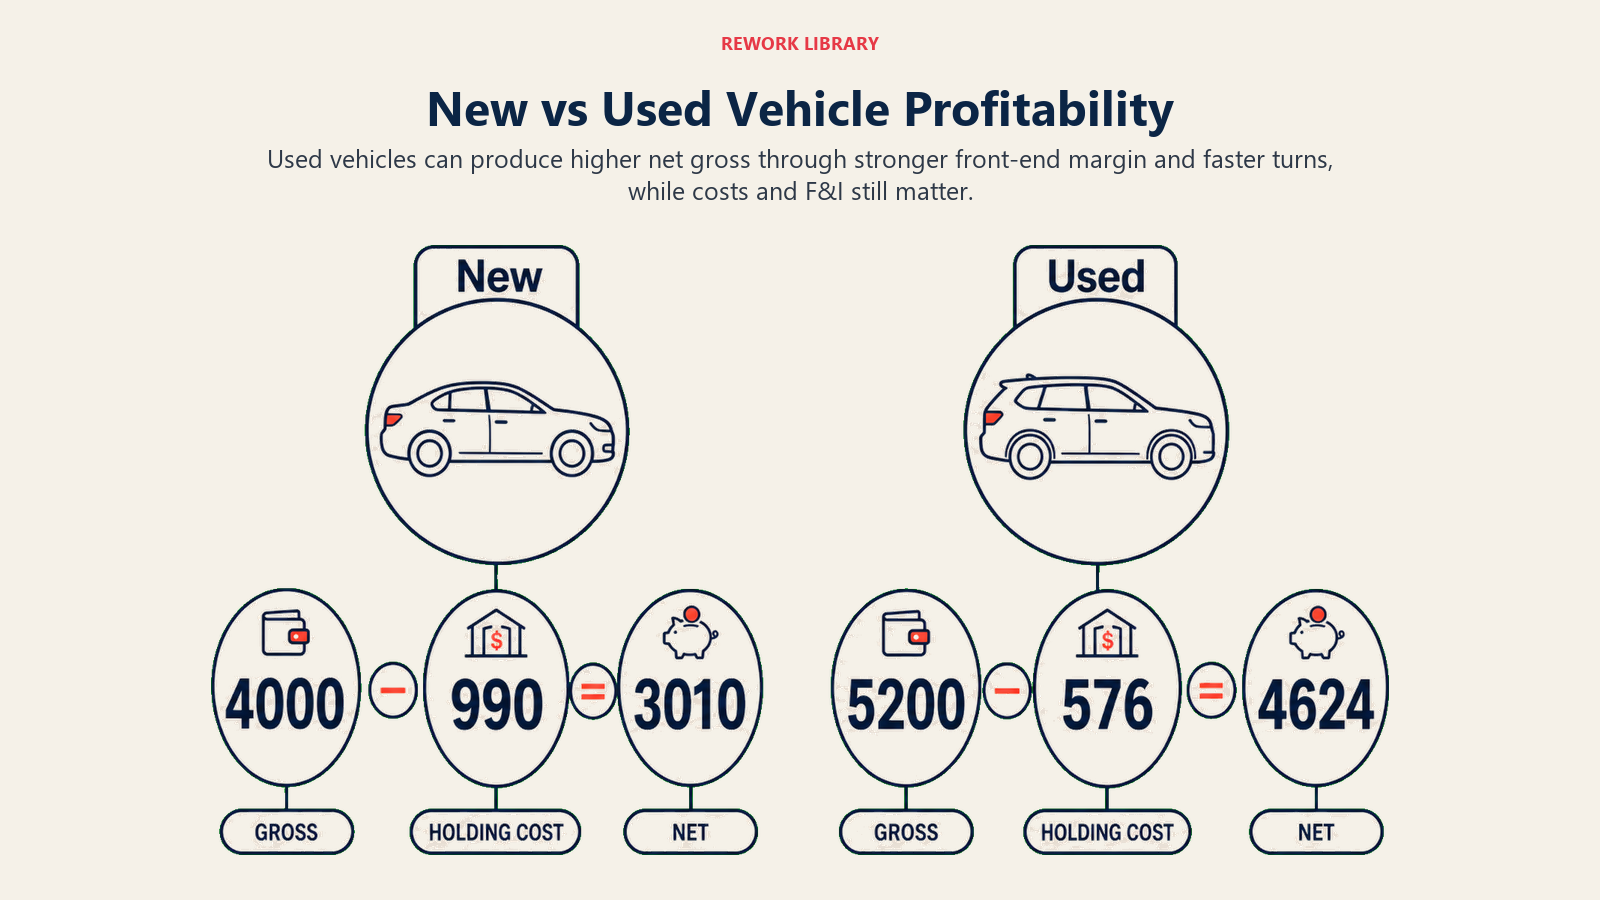
- 新車: 2,200ドルのフロントグロス + 1,800ドルのF&I = 4,000ドルの総粗利益
- 中古車: 3,600ドルのフロントグロス + 1,600ドルのF&I = 5,200ドルの総粗利益
中古車は、コストを考慮する前に販売あたり1,200ドル多くの粗利益を生み出します。しかし、コストも異なります。
回転率の違いは収益性に大きく影響します。高需要の新車は20〜35日で回転します。売れ筋モデルは45〜75日間滞在します。中古車は平均30〜45日で回転し、CPOユニットは18〜28日です。
在庫を速く回転させるほど、フロアプラン金利の支払いが少なくなり、資本効率が向上します。
販売までの日数が利益に与える影響は、このシナリオを作成します:
- 新車: 4,000ドルの総粗利益、45日間の平均回転、1日あたり22ドルの保有コスト = 990ドルの保有コスト。純粗利益: 3,010ドル。
- 中古車: 5,200ドルの総粗利益、32日間の平均回転、1日あたり18ドルの保有コスト = 576ドルの保有コスト。純粗利益: 4,624ドル。
中古車は、より速い回転率で販売あたり54%高い純粗利益を提供します。
保有コストの比較は、新車で1日あたり20〜28ドル(高い車両コストによる高いフロアプラン金利)、中古車で1日あたり15〜22ドルです。しかし、より大きな違いは回転率です。新車は適切な購入者を待つ間、長く滞在する傾向があります。
F&Iを含む総貢献度は、新車購入者がわずかに高い率で融資を受け(より良いクレジット、新しい車両)、F&I製品を高い普及率で購入する(中古車の50〜60%に対して60〜70%)ことを考慮します。
しかし、より良いF&I添付でさえ、フロントエンドグロスの優位性がF&Iの違いを上回るため、総貢献度は中古車に有利です。
数学: 60%の新車と40%の中古車を販売するディーラーは、同じユニットボリュームで45%の新車と55%の中古車を販売するディーラーよりも低い総粗利益を生み出します。
戦略的ミックスの考慮事項
すべての中古車を販売し、新車事業を無視することはできません。OEM関係と市場ポジショニングが重要だからです。
**OEM要件とCSI影響**は、メーカーがフランチャイズ契約を維持するための最低新車ボリュームを期待していることを意味します。目標を下回ると、割当削減、施設アップグレード要件、またはフランチャイズ終了のリスクがあります。
新車販売からの顧客満足度指数(CSI)スコアも、メーカーサポート、ボリュームボーナス、プログラム適格性に影響します。J.D. PowerのCSI調査は、顧客満足度がメーカーサポートと長期的なディーラーシップの成功に直接影響することを示しています。フランチャイズ関係を損なうことなく、新車販売を放棄することはできません。
サービス吸収率への影響は、新車販売ボリュームに大きく依存します。新車購入者は、最初の3年間で65〜75%の定着率でディーラーでサービスを受けます。中古車購入者のサービス率は35〜45%です。
100%以上のサービス吸収率(サービス粗利益がディーラーシップの総間接費をカバーする)に到達したい場合、新車販売から来る顧客ベースが必要です。
ブランド評判要素が作用します。顧客は新車事業を正当性とメーカーのサポートの印として認識するからです。中古車でいっぱいで最小限の新車在庫のロットは、市場ポジションについてのメッセージを送ります。
特にプレミアムおよび高級フランチャイズは、ブランド認識を維持するために新車ショールームのプレゼンテーションに依存しています。
市場セグメントのポジショニングは、フランチャイズタイプによって異なります。高級ブランドは、顧客が最新のモデルとテクノロジーを望むため、新車販売の70%を実行します。ボリュームブランドは新車と中古車を50/50に分割します。国内フランチャイズは、中古トラックとSUVがより良いマージンを生み出すため、新車40%、中古車60%に偏ることがよくあります。
フランチャイズ別の中古車対新車比率のベンチマークは次のとおりです:
- 高級車(Mercedes、BMW、Lexus): 中古車30%、新車70%
- 輸入プレミアム(Honda、Toyota): 中古車45%、新車55%
- 国内(Ford、GM、Stellantis): 中古車58%、新車42%
- 高ボリューム輸入(Nissan、Hyundai、Kia): 中古車50%、新車50%
最適なミックスは、メーカー要件、サービス定着目標、在庫投資のための資本可用性に依存します。
CPOのスイートスポット
Certified Pre-Ownedプログラムは、中古車のマージン利益と新車プログラムの信頼と保証のサポートを組み合わせるため、特別な注意に値します。
工場プログラムの利点には、延長保証カバレッジ(通常、元の保証を超えて1年/12,000マイル)、ロードサイドアシスタンス、メーカーマーケティングサポートが含まれます。CPO車両は、新車と一緒にメーカー広告とオンライン在庫システムに表示されます。
これが顧客トラフィックを促進し、購入者が独立ディーラー検査よりも工場認証を信頼するため、成約率を向上させます。
保証カバレッジの価値により、CPO車両は販売と融資がしやすくなります。銀行は、保証カバレッジがリスクを軽減するため、CPO車両でより良いレートを提供します(多くの場合、新車レートに一致)。顧客は、中古車価格で新車に近い信頼性を得ているため、プレミアム価格を支払います。
非認定よりも高いグロスは直感に反するように見えますが、多くの市場で真実です。CPO車両は、購入者が保証と認証プロセスを評価するため、同等の非認定ユニットよりも1,200〜2,500ドルの価格プレミアムを命じます。NADAデータによると、certified pre-ownedプログラムは、非認定在庫と比較して、マージン拡大とより速い回転率の両方を提供します。
取得コストは類似しています(認定料と検査で200〜400ドル高い可能性があります)が、販売価格は1,200〜2,500ドルジャンプします。これは純粋なマージン拡大です。
**融資レートの優位性**は、低金利がローン承認率を向上させ、より高い車両価格を可能にするため、F&I収益性を向上させます。クレジットスコア680の顧客は、非認定中古車で8.9%のAPRを取得する可能性がありますが、CPOでは5.9%のAPRを取得します。
低い月額支払いは、より高い販売価格をサポートし、成約率を向上させます。
低い販売までの日数は、CPO車両で平均18〜25日、非認定で35〜50日です。CPO在庫を買い物している顧客は購入の準備ができています。認定カバレッジが必要であることを既に決定しており、購入を決定するのではなく、車両を比較しています。
この回転率の優位性は、保有コストを削減し、資本効率を大幅に向上させます。
在庫戦略への影響
収益性の違いを理解することで、資本を割り当て、取得決定を行う方法を推進する必要があります。
**資本配分の優先順位**は、OEM要件(割当を維持するための最低新車在庫)と利益最適化(ロット容量と資本制限内の最大中古車在庫)のバランスを取る必要があります。
最も成功しているディーラーは、60〜75日の新車在庫と45〜60日の中古車在庫を実行します。これは、過度の保有コストなしで選択を提供します。
車両タイプ別の回転目標は、以下をターゲットにする必要があります:
- 新車: 平均35〜50日(モデルの人気によって異なります)
- CPO車両: 平均20〜30日
- 非認定中古車: 平均30〜45日
- 在庫年齢(60日以上): 次の15〜30日で移動するための積極的な価格設定
週ごとに回転率を追跡し、車両が目標販売日数を超えたときに価格を調整します。
年齢/走行距離のターゲティングは、顧客需要と利益マージンが交差するスイートスポットに焦点を当てています。CPOプログラムの場合、通常2〜4年前で48,000マイル未満をターゲットにしています。
非認定中古車の場合、3〜7年前で35,000〜85,000マイルが最高のマージンを生み出します。新しい車両は取得コストが高く、新車価格と競合します。古い車両は、より多くの再調整を必要とし、より高いリスクを伴います。
取得ソースの最適化とは、下取り(最高のマージンだが限られたボリューム)、オークション購入(ボリュームと選択だが低いマージン)、オフリースCPO(保証のサポートだが狭いマージン)のバランスを取ることを意味します。
トップディーラーは、下取りから50〜60%、オークションから30〜40%、リースリターンから10〜15%を取得します。このミックスは、在庫フローを提供しながらマージンを最適化します。
将来のトレンドの影響
新車と中古車の収益性のダイナミクスは変化し続けており、これらのトレンドを理解することで、戦略的に計画できます。
**EV移行がマージンに与える影響**は、中古EV価値が変動しやすく、顧客需要がまだ発展しているため、不確実性を生み出します。バッテリー劣化の懸念、充電インフラのギャップ、急速に改善する新しいEVテクノロジーはすべて、中古EV価値に圧力をかけます。
これにより、EVの中古車マージンが圧縮される可能性がありますが、新車マージンは、EV採用を促進するために設計されたメーカーインセンティブから恩恵を受けます。
**エージェンシーモデルの新車利益への脅威**は現実です。いくつかのメーカーは、ディーラーが配送とサービスを処理するが、価格設定を制御したり在庫リスクを取らない、消費者直接販売モデルをテストしています。マージンを交渉する代わりに、固定手数料(車両あたり1,000〜2,000ドル)を獲得します。
これがより多くのブランドに拡大すると、新車の収益性は粗利益から固定料金に移行します。中古車事業は、ディーラーシップの収益性にとってさらに重要になります。
**オンライン小売圧縮**は、価格の透明性が向上し、顧客がディーラーを訪れる前にオンラインで購入プロセスの大部分を完了するため、新車と中古車の両方のマージンに影響します。これにより、交渉のレバレッジが減少し、両方のセグメントでマージンが圧縮されます。
対抗戦略は、信頼を構築し、優れた顧客体験を提供し、車両取引を超えた価値を提供することです。
ディーラーのための戦略的対応には以下が含まれます:
- 新車マージン圧力を相殺するための中古車事業とCPOプログラムの拡大
- 顧客生涯価値を最大化するサービス定着システムの構築
- バックエンドグロスを向上させるためのF&Iトレーニングと製品普及への投資
- デジタルショッパーをキャプチャするオンライン小売機能の開発
- プレミアム価格を正当化する顧客体験の差別化の創出
2026年に勝利しているディーラーは、新車vs中古車を別々のビジネスとして考えることをやめました。顧客関係を構築するための新車販売、マージンを生み出すための中古車販売、両方の利点を組み合わせるためのCPOプログラム、生涯価値を最大化するためのサービス業務を使用して、車両ライフサイクル全体の総収益性を最適化しています。
それが、収益性の高い成長を単により多くの車を販売することと区別する戦略的シフトです。関連戦略については、自動車ディーラーシップ成長モデル、ディーラーシップ収益ストリーム、自動車在庫戦略、粗利益最適化、サービス吸収率を参照してください。
よくある質問
ディーラーは新車と中古車のどちらでより多くの利益を得ていますか? ほとんどのディーラーは中古車でより多くの利益を得ています。新車販売は、インセンティブ、手数料、フロアプランコストを差し引いた後、フロントエンドグロスで約400〜900ドルを生み出しますが、中古車は通常2,500〜4,000ドルの粗利益を生み出します。最高業績のディーラーは、今や車両粗利益の50〜60%を中古車事業から得ています。
なぜ中古車の粗利益は新車より高いのですか? 中古車はMSRPやメーカー価格設定に制約されないため、ディーラーは市場需要、車両状態、取得コストに基づいて小売価格を設定できます。下取りとオークション購入は2,000〜4,000ドルの取得優位性を生み出し、工場割当の上限もないため、取得能力に応じてボリュームがスケールします。
新車と中古車の理想的な在庫ミックスはどのくらいですか? フランチャイズタイプによって異なります。高級ブランドは新車約70%を実行し、輸入ボリュームブランドはほぼ50/50に分かれ、国内フランチャイズは中古トラックとSUVがより良いマージンを生み出すため、中古車58%に偏ることがよくあります。それでも、OEMの割当とサービス定着を守るために、ディーラーには最低限の新車ボリュームが必要です。
マージンが薄いのに、なぜディーラーはまだ新車を販売しているのですか? 新車購入者はサービス定着を促進し、最初の3年間で65〜75%が戻ってくるのに対し、中古車購入者は35〜45%です。新車販売はまた、フランチャイズ契約、CSIベースのメーカーボーナス、ブランド評判を守り、5年間で3,500〜5,500ドルのサービス粗利益を生み出します。
Senior Implementation Consultant