F&I部門概要 - ファイナンス&保険の利益センター基礎 - 2026年版ガイド
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
すべてのディーラープリンシパルの注意を引くべき数字があります。F&I部門は通常、総売上高の約15%を表すだけで、ディーラーシップの純利益の40〜60%を生み出します。他の部門でこのような利益密度を提供するところはありません。
運営が適切なF&I部門は、収益性の高い店舗で1台あたり2,000ドル〜2,500ドルの小売(PVR)を生み出します。これは偶然や幸運ではありません。熟練したマネージャー、適切な商品選択、コンプライアントなプロセス、および営業部門との戦略的統合の結果です。
しかしF&Iは、規制の精査、法的責任、評判リスクに最もさらされている部門でもあります。単一のコンプライアンス違反は、訴訟、規制制裁、何年もの利益を一掃するブランド損害を引き起こす可能性があります。F&Iがコンプライアンスを維持しながらどのように収益を生み出すかを理解することは、すべてのディーラーシップリーダーにとって不可欠です。
F&I部門の役割
F&I部門は単なる書類処理センターをはるかに超えています。すべての車両販売に関わる利益生成、顧客サービス、コンプライアンス管理業務です。
ファイナンスソース管理とは、信用スペクトル全体でレンダーとの関係を構築および維持することを意味します。F&Iマネージャーは、信用プロファイル、loan-to-value、承認可能性に基づいて、どのレンダーに取引を提出するかを知る必要があります。彼らはバイレートを交渉し、ディーラーリザーブを管理し、融資浸透を最適化します。
商品プレゼンテーションと販売は、ほとんどのF&I利益が生まれる場所です。マネージャーは、コンサルティング販売プロセスを通じて、車両サービス契約(延長保証)、GAP保険、メンテナンスプラン、補助商品を提示します。これは注文受付ではありません。顧客を保護し利益を生み出すニーズベースの販売です。
コンプライアンスと文書化は、規制違反と法的露出からディーラーシップを保護します。すべての融資契約は、連邦貸付法(TILA、ECOA、FCRA)および州固有の規制に準拠しなければなりません。文書化は正確で、完全で、適切に開示されている必要があります。F&Iマネージャーはゲートキーパーです。適切なコンプライアンスのベストプラクティスが不可欠です。
顧客体験の最終印象はF&Iオフィスで起こります。顧客は車両を購入することに同意しています。彼らは興奮しています。F&Iマネージャーは、プロフェッショナルなサービスと価値のある保護商品でその興奮を強化するか、積極的な戦術と取引の摩擦で取引を台無しにします。CSIスコアは、販売体験と同じくらいF&I体験を反映することがよくあります。
収益源
F&I部門は複数のチャネルを通じて利益を生み出します。各収益源を理解することは、ミックスを最適化するのに役立ちます。
ファイナンスリザーブ(レートマークアップ)は、レンダーからのバイレートをマークアップしたときに得られる収益です。レンダーが顧客を5.9%(バイレート)で承認し、7.9%(販売レート)を請求すると、その2%のスプレッドがディーラーリザーブを生み出します。規制はマークアップできる量を制限し(通常2〜2.5%)、顧客が早期に支払う場合、リザーブはチャージバックの対象となります。
72ヶ月の30,000ドルのローンで2%のマークアップのリザーブは約1,800ドル〜2,000ドルです。これは大きな利益ですが、融資浸透が必要です。現金取引と外部融資はゼロのリザーブを生み出します。
VSC/延長保証手数料は通常、最大のF&I商品収益源です。ディーラーシップはVSC販売で30〜50%の手数料を獲得します。2,800ドルのVSCは840ドル〜1,400ドルの手数料を生み出します。100台の月間販売で50%の浸透率で、月間総利益は42,000ドル〜70,000ドルです。
GAP保険手数料は、より低コストの商品で40〜60%の手数料を提供します。795ドルのGAPポリシーは320ドル〜475ドルの手数料を生み出します。GAP浸透率は、価値提案がシンプルであるため、VSCよりも高いことがよくあります(60〜70%):車両が全損した場合、保険支払いとローン残高の差額をカバーします。
**補助商品販売**には、メンテナンスプラン、タイヤ&ホイール保護、盗難防止システム、キー交換補償、外観保護が含まれます。これらの商品は、ユニットあたりの収益が低くなります(各50ドル〜200ドルの手数料)が、ボリュームと浸透率で蓄積できます。
文書化手数料は、書類処理のために請求される管理手数料です。ほとんどの州は文書手数料の最大値を規制しています(州によって200ドル〜800ドル)。これは利益センターというよりはコスト回収ですが、全体の部門収益に貢献します。
主要パフォーマンスメトリック
測定しないものは管理できません。F&I部門は特定のKPIで成否が決まります。
**商品別の1台あたり小売(PVR)**は、どの商品が利益を牽引するかを示します。VSC PVR、GAP PVR、メンテナンスPVR、補助PVRを個別に追跡します。これは、総PVRが低いのが浸透問題(十分なユニットを販売していない)か価値問題(安い商品を販売している)かを明らかにします。
業界ベンチマーク:VSC PVRは600ドル〜900ドル、GAP PVRは200ドル〜350ドル、メンテナンスPVRは150ドル〜300ドル、補助PVRは150ドル〜250ドル。
総バックエンドPVRは、リザーブを含むすべてのF&I収益源を組み合わせます。トップパフォーマンスのF&Iマネージャーは2,200ドル〜2,800ドルのバックエンドPVRを生み出します。平均的なパフォーマーは1,500ドル〜1,800ドルに達します。パフォーマンスが低い人は1,200ドルに達するのに苦労します。
融資浸透率は、現金または外部融資と比較して、ディーラーシップを通じて融資される取引の割合を測定します。目標:75〜85%。70%を下回ると、かなりのリザーブをテーブルに残しています。85%を超えるのは例外的であり、強力なレンダー関係と競争力のあるレートが必要です。
商品浸透率は、商品別の販売効果を示します。VSC浸透:45〜60%が良好、60%以上が優秀。GAP浸透:55〜70%が標準、70%以上が例外的。メンテナンスプラン浸透はブランドと顧客の人口統計によって異なります:25〜50%が典型的です。
チャージバック率は、チャージバック期間内(通常90〜180日)に顧客が商品をキャンセルまたはローンを借り換えするため、手数料を返済する頻度を測定します。目標:8%未満。12%を超えると、商品プレゼンテーションが不十分であるか、買い手の後悔の問題を示しています。
F&Iオフィスでの時間は顧客満足度と部門のスループットに影響します。目標:取引ごとに35〜50分。30分未満は、急いだプレゼンテーションと低い浸透を示唆します。60分を超えると、顧客の不満と業務のボトルネックが生じます。
F&Iマネージャーのプロファイル
すべての営業担当者が良いF&Iマネージャーになるわけではありません。スキルセットは異なります。
コンプライアンスの知識と規律は譲れません。F&Iマネージャーは、貸付規制、商品開示要件、文書化基準を理解しなければなりません。彼らは、コンプライアンスを官僚的な面倒として見るのではなく、気にかける必要があります。開示または差別ポリシーで近道をするマネージャーは、大規模な責任を生み出します。
販売能力は依然として重要ですが、車両販売とは異なります。F&Iマネージャーは需要を生み出していません。顧客はすでに購入を決定しています。彼らは、コンサルティング的でニーズベースの販売を通じて保護商品を提示しています。最高のF&Iマネージャーは、質問をし、積極的に聞き、取引を押すのではなく、商品をソリューションとして位置づけます。
顧客関係管理は、F&Iが配送前の最後のタッチポイントであるため重要です。熟練したF&Iマネージャーは、プロフェッショナルなサービス、明確な説明、顧客保護への真の配慮で体験を向上させます。弱いマネージャーは、積極的な戦術や混乱したプレゼンテーションで摩擦を生み出します。
テクノロジーの習熟度はますます重要になっています。F&Iマネージャーは毎日複数のシステムを使用します:ディーラー管理システム(DMS)、電子メニューツール、レンダーポータル、電子契約プラットフォーム、コンプライアンス監視ソフトウェア。テクノロジーへの快適さは効率に直接影響します。
倫理基準と誠実さは、ディーラーシップと顧客を保護します。F&Iマネージャーは、機密顧客情報へのアクセス、融資を構成する権限、商品開示の管理を持っています。販売を犠牲にしても誠実に運営しなければなりません。
F&Iオフィスのセットアップ
物理的および技術的環境はF&Iパフォーマンスに影響します。
オフィスの場所と環境は、プロフェッショナルでありながら快適でなければなりません。F&Iオフィスを、簡単な引き継ぎのために営業フロアの近くに配置しますが、騒音と気を散らすものから離してください。顧客は、営業フロアの混乱なしに書類と商品プレゼンテーションに集中する必要があります。
プロフェッショナルは威圧的を意味しません。机、2つの椅子、良い照明、清潔な環境は、大きな机と正式な配置で権力のダイナミクスを課すよりもうまく機能します。多くのディーラーシップは、対立的ではなく協力的な感覚を作り出すために、丸いテーブルまたは並んで座る座席を使用します。
メニュープレゼンテーションテクノロジーは、紙の四角形から電子メニューシステムに進化しました。Route One、DealerTrack、またはメーカー固有のメニューシステムなどのツールは、支払い比較で商品を視覚的に提示します。電子メニューはプレゼンテーションの一貫性とコンプライアンス文書化を改善します。
レンダーシステムへのファイナンスポータルアクセスは不可欠です。F&Iマネージャーは、信用決定、レートシート、資金調達ステータスへのリアルタイムアクセスが必要です。DMSとレンダーポータル間の統合は、データ入力エラーを減らし、取引処理を高速化します。
文書管理システムは、完了した契約、商品申請、コンプライアンス文書を保存します。デジタル文書管理(電子契約)は標準になりつつあり、紙の保管要件を減らし、より速い監査を可能にします。
コンプライアンス監視ツールは、必要な開示を追跡し、潜在的な公正な貸付違反にフラグを立て、文書化の完全性を保証します。Compliance DepotやDealerPolicyなどのツールは、取引が資金調達される前に自動化されたコンプライアンスチェックを提供します。
ファイナンスソース管理
レンダーネットワークは、承認率、リザーブの可能性、融資浸透に直接影響します。
キャプティブ対独立系レンダーは異なる目的を果たします。キャプティブファイナンス会社(メーカー所有)は、補助金付きレート、フランチャイズブランドでのより高い承認率、プログラムインセンティブを提供します。しかし、彼らは信用品質に選択的であり、新車融資に焦点を当てています。ファイナンスソース管理戦略について詳しく学びましょう。
独立系レンダー(銀行、信用組合、サブプライム会社)はギャップを埋めます。彼らは中古車を融資し、より低い信用スコアを承認し、時にはプライムクレジット取引でより競争力のあるレートを提供します。
バイレートとレートマークアップはリザーブを決定します。バイレートはレンダーが請求するものです。規制制限内のマークアップはディーラーリザーブを生み出します。競争力のあるバイレートは、顧客にとって魅力的でありながらマークアップすることを可能にします。
承認率と信用階層はレンダーによって異なります。一部のレンダーはプライムクレジット(720+スコア)を専門とし、他のレンダーはサブプライム(600〜660)を専門とし、特別金融会社はディープサブプライム(600未満)を扱います。レンダーミックスは、すべての階層にわたるカバレッジが必要です。
キャプティブレンダーからのプログラム参加要件には、メーカー認証、トレーニング要件、ボリュームコミットメント、顧客満足度基準が含まれることがよくあります。これらの要件を満たすことで、最高のレートとプログラムへのアクセスを維持します。
商品ポートフォリオ
F&Iの収益性は、適切な価格帯で適切な商品を持つことに依存します。
VSC/延長保証は最も収益性の高いF&I商品です。40〜50%の手数料率と2,200ドル〜3,500ドルの平均小売価格は、大きなPVRを生み出します。VSCは、メーカー保証が切れた後の機械的および電気的故障をカバーします。顧客価値は明確です:単一のトランスミッション修理は4,500ドル〜6,000ドルかかる可能性があります。
GAP保険は、価値提案がシンプルであるため、高い浸透率を持っています:融資された車両が全損した場合、GAPは保険支払いとローン残高の差額をカバーします。長いローン期間と遅い減価償却で、ほとんどの顧客は最初の2〜3年でGAP露出を持っています。
メンテナンスプランは、予定されたメンテナンス(オイル交換、タイヤローテーション、検査)を割引価格で事前パッケージ化します。これらの商品は、新車で適度な手数料(150ドル〜300ドル)とまともな浸透(30〜45%)を生み出します。彼らはまたサービス保持を促進します。
タイヤ&ホイール保護は、道路の危険(ポットホール、釘、縁石)からの損傷をカバーします。平均コスト:695ドル〜995ドル。手数料:200ドル〜400ドル。浸透は地理によって異なります。道路が悪い地域や厳しい冬のある地域では高くなります。
キー交換補償は本当の痛点に対処します:現代のキーフォブは交換に300ドル〜600ドルかかります。295ドル〜495ドルで、顧客は紛失したキーの交換を受けます。低コストと明確な価値で簡単な販売。
盗難防止商品には、VINエッチング、追跡システム、盗難回収サービスが含まれます。これらの商品は、コンプライアンスの精査(価格と比較して低価値と見なされることがある)のために人気が落ちています。
外観保護(ペイント保護、ファブリック保護)は良い手数料を生み出しますが、浸透率は低くなります。顧客は、機械的保護と比較して、これらを低い優先度と見なすことがよくあります。
コンプライアンス要件
F&Iはディーラーシップで最も規制されている部門です。違反は深刻な責任を生み出します。
**平等信用機会法(ECOA)**は、人種、肌の色、宗教、国籍、性別、婚姻状況、または年齢に基づく貸付における差別を禁止します。F&Iマネージャーは、禁止された質問をしたり、保護された特性に基づいて信用決定を下したりすることはできません。消費者金融保護局はECOAコンプライアンスを施行、自動車ディーラーシップを含むすべての債権者に対して。違反は訴訟と規制罰則を引き起こします。
**公正信用報告法(FCRA)**は、信用報告書にアクセスして使用する方法を規制します。信用を引く前に顧客の承認が必要です。信用情報に基づいて信用を拒否したりより高いレートを請求したりした場合、不利益措置通知を提供しなければなりません。FCRA違反は、違反ごとに100ドル〜1,000ドルの法定損害賠償を負います。
レッドフラッグルールは、ID窃盗防止プログラムを要求します。F&Iマネージャーは顧客のIDを確認し、一貫性のない情報、疑わしい文書、または異常なアカウント活動などのレッドフラッグに注意する必要があります。FTCセーフガードルールは、2023年6月に発効し、ディーラーシップが顧客データを保護するための包括的な情報セキュリティプログラムを維持することを要求します。
州固有のF&I規制は大きく異なります。一部の州では文書手数料に上限を設けています。他の州ではレートマークアップを制限します。一部の州では特定の商品開示またはクールダウン期間が必要です。カリフォルニア、テキサス、フロリダには特に詳細なF&I規制があります。
文書化要件には、完全な信用申請、貸付真実開示(TILA)、レートおよび期間の確認、商品開示フォーム、受領を認める顧客の署名が含まれます。文書の欠落は、資金調達の遅延とコンプライアンス露出を生み出します。
レートと商品の開示は明確で正確でなければなりません。顧客は、金利、総融資費用、支払額、車両価格とは別に商品コストを理解する必要があります。バンドル価格または不明確な開示は貸付法に違反します。
営業からF&Iへの引き継ぎ
営業からF&Iへの移行は、顧客体験とバックエンド総利益の両方に影響します。
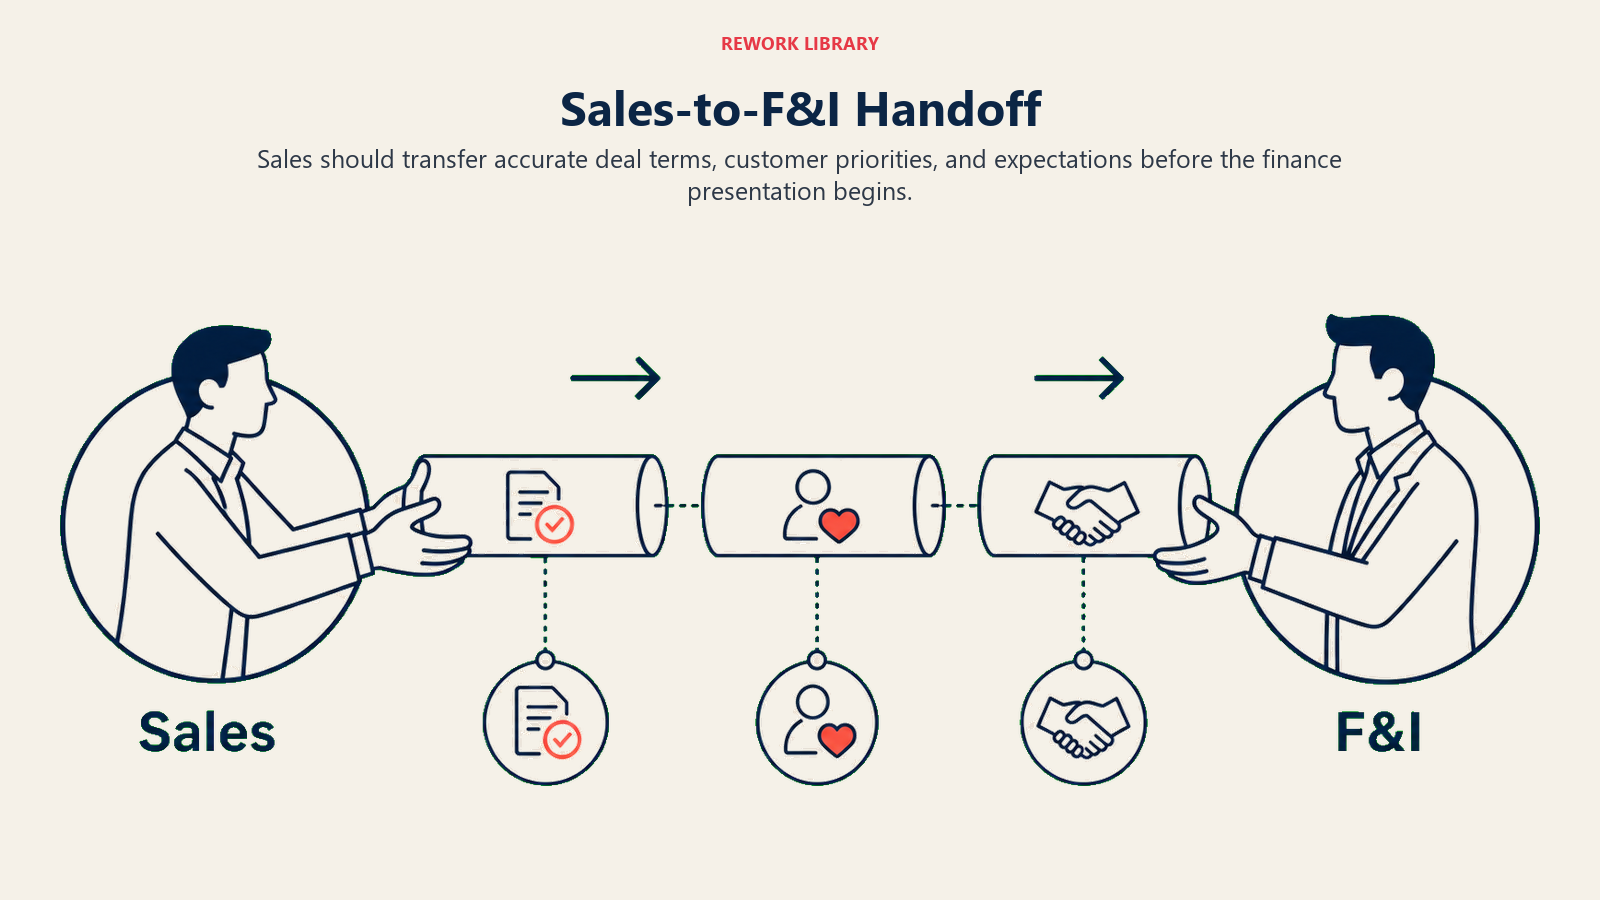
情報転送は、顧客がF&Iに入る前に完了している必要があります。F&Iマネージャーは、販売された車両、合意価格、下取り詳細、信用申請ステータス、および発生した商品の事前販売を知る必要があります。不完全な情報は、F&Iマネージャーが顧客をイライラさせる冗長な質問をすることを強制します。
顧客の期待を設定することは営業で始まります。営業コンサルタントは顧客を準備する必要があります:「私たちのファイナンスマネージャーは、支払いオプションをレビューし、興味があるかもしれない保護商品をいくつか見せます。書類を完成させるために約45分を計画してください。」これは、顧客が「サインして帰るだけ」と期待するときの驚きを防ぎます。
営業交渉中の商品の事前販売は、F&Iの種をまきます。「合意している支払いは車両をカバーします。私たちのファイナンスマネージャーは、興味があれば、月額約30ドル〜40ドルを追加する保証と保護オプションを見せます。」これは、F&Iプレゼンテーションをプロセスの期待される部分にします。
タイミングと勢いが重要です。顧客が購入に同意した後、45分待たせないでください。それは熱意を殺し、買い手の後悔を生み出します。取引合意から15分以内の引き継ぎを目標とします。配送に向けて勢いを保ちます。
F&Iはディーラーシップが本当にお金を稼ぐ場所ですが、本当のリスクを負う場所でもあります。最高のF&I部門は、利益生成とコンプライアンス規律、顧客サービスと商品プレゼンテーション、効率と徹底性のバランスを取ります。正しく行えば、F&Iは最も価値のある利益センターになります。間違えると、修復に何年もかかる訴訟、規制制裁、ブランド損害を見ています。F&I PVRパフォーマンスを追跡して収益性を最適化してください。
Senior Implementation Consultant