ディーラーの収益源 - 2026年ガイド
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ほとんどの顧客に、ディーラーがどこで収益を上げているかを尋ねると、大幅なマークアップを伴う車両販売と答えます。ほとんどのセールスパーソンに尋ねても、同じことを言います。しかし、実際に財務を見たディーラープリンシパルに尋ねると、真実を教えてくれます:新車のフロントエンドグロス利益は、販売コストをかろうじてカバーするだけです。
本当の収益は、顧客が決して考えない場所、セールスパーソンがめったに見ない場所から来ています。これらの収益源とその実際の利益貢献を理解することが、苦戦するディーラーと収益性を持って拡大するディーラーを分けるものです。
新車販売収益
誰もがディーラーの富を牽引していると考えている部門から始めましょう。新車販売は複数のソースから収益を生み出しますが、総グロス利益はあなたを驚かせるかもしれません。
フロントグロスは、メーカーに支払う金額と顧客があなたに支払う金額の差です。2026年、平均フロントグロスは、ブランドとセグメントに応じて1,200ドルから2,500ドルです。ラグジュアリー車両はより高いグロス(3,000ドルから4,500ドル)を引き出しますが、国内車と大量販売の輸入車は800ドルから1,500ドルに圧縮されます。
しかし、それだけではありません。ほとんどの顧客はMSRPステッカーを見て、すべての販売で数千ドル稼いでいると想定します。彼らはインボイス価格(通常MSRPの7〜12%下)を見ませんし、実際のコストを削減するメーカーインセンティブは確実に見ません。
OEMインセンティブとHoldbackは、多くの車両の利益に500ドルから1,500ドルを追加します。Holdbackは通常、メーカーがインボイス価格から源泉徴収するMSRPの2〜3%ですが、車両を販売した後に払い戻されます。インセンティブには、フロアプランアシスタンス、地域広告クレジット、および特定の在庫を動かすために設計されたモデル固有のボーナスが含まれます。
これらはすべての車両で保証されているわけではなく、メーカーの優先順位に基づいて毎月変更されます。
ボリュームボーナスとステアステッププログラムは、新車販売で最も重要な利益機会を生み出しますが、最もリスクの高いものでもあります。仕組みは次のとおりです:月に100ユニットに到達すると、車両あたり500ドルを遡及的に獲得します(合計50,000ドルのボーナス)。1台の販売で100ユニットに到達しない場合、何も獲得できません。
これが、ディーラーが月の最終日にインボイスまたはそれ以下で車両を販売することがある理由です。これは寛大さからではなく、6桁のボーナス支払いを守るためです。
それでは新車は赤字商品ですか?そうではありません。すべての収益源(フロントグロス、Holdback、インセンティブ、ボリュームボーナス)を考慮すると、適切に管理された新車部門はユニットあたり2,500ドルから3,500ドルを生み出します。しかし、ここに落とし穴があります:販売手数料、広告費、BDC費用、フロアプラン利息がそのグロスの1,800ドルから2,200ドルを消費します。
新車あたりの実際の利益は?オーバーヘッドをカバーする前に約800ドルから1,300ドルです。
新車販売は、即座の利益を超えた戦略的な目的を果たします:顧客データベースを構築し、サービス機会を生み出し、F&I収益を生成します。これらは長期的な関係への入り口であり、利益センター自体ではありません。
中古車販売収益
これは、過去10年間にスマートディーラーが焦点を移した場所であり、数字がその理由を説明しています。
中古車のより高いグロスポテンシャルは、平均で2,500ドルから4,000ドルで、ラグジュアリーおよび専門車両は5,000ドルから7,000ドルに達します。MSRPまたはインボイス価格に制約されません。市場状況に基づいて車両を購入し、再調整し、需要と供給に基づいて価格を設定します。
市場があなたの販売価格を設定しますが、あなたは取得コストを制御します。それは新車では持っていない力です。
取得コストは、中古車収益性のすべてを決定します。下取りは通常、最高のマージンを提供します。なぜなら、顧客は下取り価値を最大化するよりも、利便性と新規購入に対する即座のクレジットを優先するからです。卸売市場以下で購入しています。
オークション購入は、ボリュームと選択を提供しますが、他のディーラーと競合しているため、マージンが減少します。メーカーCPOプログラムを通じたオフリース車両は、保証付きの認定製品を提供しますが、取得コストは高くなります。
最高の中古車マネージャーは、回転率とグロス利益を同時に最適化するために、取得ソースのバランスを取ります。
CPOと非認定のマージンは、興味深いトレードオフを生み出します。Certified Pre-Ownedプログラムでは、車両が特定の年齢、走行距離、および状態基準を満たす必要があります。認定手数料(600ドルから1,200ドル)を支払いますが、保証カバレッジ、メーカーマーケティングサポート、および顧客の信頼を得ます。
CPO車両はより速く販売されます(平均18〜22日)、非認定中古車(3,500ドルから4,200ドルグロス、販売まで30〜40日)と比較してわずかに低いグロス(2,800ドルから3,200ドル)を生成します。しかし、回転率が速く保有コストが低いことを考慮すると、CPOは年間収益性が高いことがよくあります。
回転率とグロス利益のトレードオフは、中古車戦略を定義します。最大グロスを保持し、ロットで車両が経年するのを見ることができます(フロアプラン利息で1日あたり15ドルから25ドルのコスト)、または高速回転のために積極的に価格設定し、ボリュームベースの利益を生成できます。
ほとんどの成功したディーラーは、30〜45日の回転率を目標とし、在庫速度と引き換えにわずかに低いグロスを受け入れます。計算は機能します:30日回転で3,000ドルグロスの100台を販売すると、50日回転で3,800ドルグロスの80台を販売するよりも多くの年間利益を生み出します。
中古車業務は、ディーラー総グロス利益の30〜35%を貢献し、OEM配分制約、ステアステッププレッシャー、または固定MSRP価格なしでそれを行います。これが、マルチフランチャイズディーラーが新車よりも中古車業務を速く拡大することが多い理由です。
ファイナンス&インシュアランス収益
これは、過去20年間でディーラー経済学のすべてを変えた部門です。
**レンダーからのReserve収入**は、銀行が承認した金利と顧客に販売する金利の差を表します。顧客が5.9% APRの資格があるが7.4%を受け入れる場合、ローンの期間中に1.5%のスプレッドをReserve収入として獲得します。
これは以前は大きなF&I利益(取引あたり1,000ドルから1,500ドル)を生み出していましたが、規制により、管轄区域に応じてディーラーマークアップが1.25〜2.00%に制限されました。今日、Reserve収入は、ファイナンス購入の取引あたり300ドルから600ドルを貢献します。NADA財務ベンチマークによると、平均F&I per vehicle retail(PVR)は、ディーラータイプと市場状況に応じて1,900ドルから2,400ドルです。
しかし、ほとんどのF&I利益は、レートマークアップではなく、製品販売から来ています。
**延長保証手数料**は、販売された契約あたり600ドルから1,200ドルを生成します。メーカー保証が切れた後の機械修理をカバーする車両サービス契約(VSC)を販売しています。顧客は、カバレッジ期間と控除額に応じて1,800ドルから3,500ドルを支払います。保証プロバイダーから40〜60%の手数料を獲得します。
トップF&Iマネージャーは、価格を押し付けるのではなく、価値(修理コスト保護)を示すことにより、ファイナンス取引の65〜75%でVSCを販売します。平均的なパフォーマーは35〜45%の浸透率を達成します。
**GAPインシュアランス、メンテナンスプラン、および付帯製品**は、取引あたり800ドルから1,400ドルのF&I利益を追加します。GAPは、車両が全損の場合、保険支払いとローン残高の差をカバーします。メンテナンスプランは、スケジュールされたサービスを前払いします。タイヤとホイール保護、キー交換、ペイントレスデントリペア、盗難保護がメニューを締めくくります。
各製品は実際の顧客ニーズに対応しており、教育されたF&Iプレゼンテーションが浸透率を促進する理由です。購入しているものを理解している顧客は価値を見ます。押し付けられていると感じる顧客は拒否します。
F&Iが総グロスの40〜60%を占める理由は、計算を実行すると明らかになります。典型的な取引は、1,800ドルのフロントグロス、1,400ドルのF&Iグロスを生成し、合計3,200ドルのグロス利益になります。F&Iは、在庫リスク、フロアプランコスト、または再調整費用なしで、総グロスの44%を貢献しました。
これを月間100取引にスケールすると、F&Iは月間140,000ドルのグロス利益を提供します。それが、ディーラープリンシパルがF&Iトレーニング、メニューデザイン、コンプライアンスシステム、およびパフォーマンスを奨励する報酬プランに投資する理由です。
最高のF&I部門は、レートReserve、保証浸透率、およびマルチ製品メニューを組み合わせることにより、平均2,000ドルから2,200ドルのPVR(per vehicle retail)を達成します。平均的な部門は、F&Iを価値提供ではなく取引完了と見なすため、1,400ドルのPVRを達成するのに苦労します。
サービス&パーツ収益
これは利益の安定装置であり、車両販売が減速したときにも事業を支え続ける部門です。
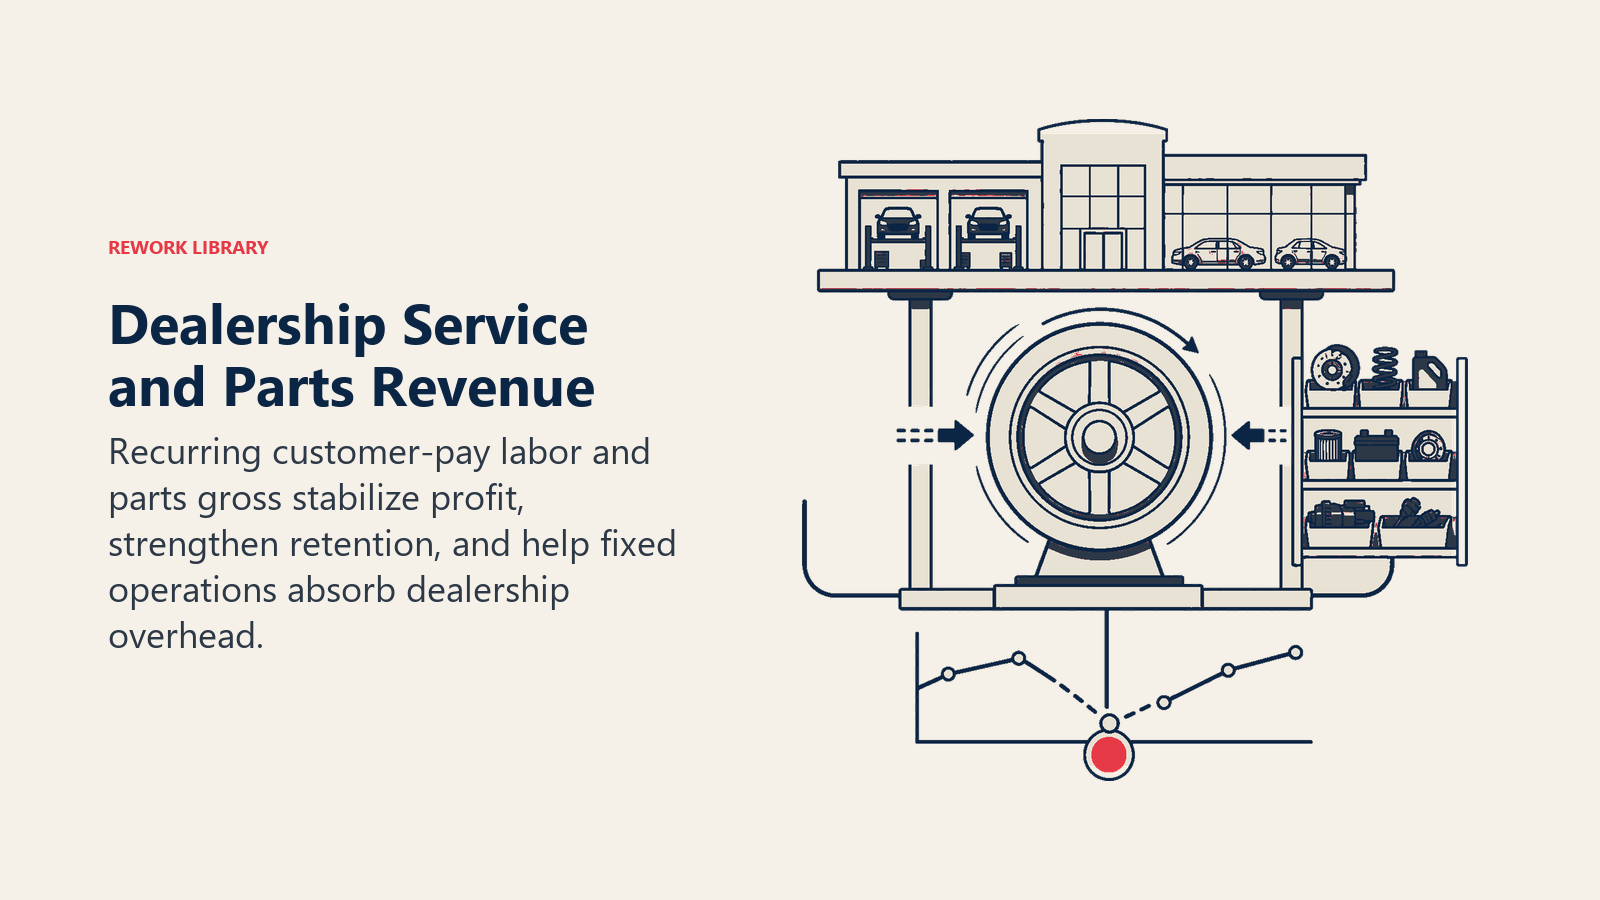
顧客支払いと保証作業はサービス収益性を定義します。顧客支払いサービス(顧客が直接資金を提供するメンテナンス、修理、診断)は、60〜70%のグロスマージンを生成します。労働率(1時間あたり125ドルから195ドル)、パーツマークアップ(コストの30〜40%以上)、およびショップサプライ料金を制御します。
保証作業は、メーカーが承認するものは何でも支払います。これは通常、顧客支払い率の30〜40%下です。保証請求でも利益を上げますが、OEM償還が小売価格に一致しないため、マージンは10〜15%に低下します。
高性能サービス部門は、維持プログラム、サービスマーケティング、付加価値サービスを通じて顧客支払い時間を最大化します。保証作業を効率的に処理しますが、収益性に依存しません。
内部と小売パーツ販売は、パーツ部門内に2つの収益ストリームを作成します。内部パーツはサービス修理をサポートします(パーツ収益の70〜80%)。小売パーツ販売(DIY顧客向けのカウンター越し購入)は15〜20%を追加します。
一部のディーラーは、独立修理ショップ、ボディショップ、およびフリート業務にパーツを卸売りします。これにより、ボリュームが生成されますが、マージンはコストの10〜15%以上に減少します。
F&Iで販売された**メンテナンス契約**は、サービス維持とパーツ収益を養います。顧客がF&Iを通じてメンテナンスを前払いすると、ディーラーに戻ってサービスを受ける可能性が高くなります(契約なしの35〜40%と比較して85〜90%の維持)。また、既にシステムに入っているため、推奨される修理を承認する可能性が高くなります。
スマートディーラーは、前払いメンテナンスをF&I利益だけでなく、サービス部門の顧客獲得コストと見なします。
衝突センター業務は、収益を多様化し、顧客が独立ボディショップに持ち込む可能性のある事故関連の修理をキャプチャします。衝突センターは、保険支払いの修理を通じて35〜45%のグロスマージンを生成し、サービス業務とは独立して運営されます。
すべてのディーラーが衝突センターを運営しているわけではありません(別の施設、異なる技術者、および保険認証が必要)が、運営しているディーラーは年間50万ドルから200万ドルのグロス利益を追加します。
サービスとパーツは、ディーラー総グロス利益の40〜50%を貢献し、持続可能な運営の基盤を作成します。サービス吸収率(総固定費で割ったサービスグロス利益)が100%を超える場合、市場低迷を乗り切るディーラーを構築しました。Cox Automotiveディーラー収益性データによると、強力なFixed Operationsを持つディーラーは、新車販売ボラティリティの期間中に大きな回復力を示します。
その他の収益源
コア部門を超えて、成功したディーラーは、多くの競合他社が無視する追加の収益機会を活用します。
**リース更新とEquityキャプチャ**は、マーケティングコストなしで販売を生成します。リースが満期に近づくと、既に顧客関係、車両履歴、およびファイナンス情報を持っています。リース終了の90日前にアップグレードオプションを伴って連絡すると、リース契約者の25〜35%が新規販売に変換されます。
所有車両を持つ顧客も、時間の経過とともにEquityを構築します。顧客が24,000ドルの価値がある車両に18,000ドルを負っている場合、それは新規購入に適用できる6,000ドルの下取りEquityです。積極的なEquity Mining(顧客アカウントを追跡し、下取り会話を開始する)は、サービス顧客の8〜12%を毎年変換します。
卸売車両処分は、小売したくない下取りを処理します。オフブランドの下取り、高走行距離車両、または状態に問題のあるユニットはオークションに行きます。大きな利益(オークション料金と輸送後のユニットあたり200ドルから500ドル)を生成しているわけではありませんが、ロットで経年する在庫を移動しています。
一部のディーラーは、在庫を直接購入する独立ロットとの卸売関係を発展させ、オークションコストを排除します。
アフターマーケットアクセサリー(ウィンドウティント、リモートスタート、ベッドライナー、ルーフラック、ペイント保護、オールウェザーマット)は、車両納車に統合されたときに、販売あたり400ドルから800ドルのグロス利益を追加します。トラックを購入する顧客は、ベッドライナーとトノカバーを望んでいます。厳しい冬がある気候の顧客は、リモートスタートとオールウェザー保護を望んでいます。
F&Iプレゼンテーションまたは納品中にこれらのアクセサリーを提供すると、販売時点で尋ねるのと比較して、アタッチメント率が15〜20%から45〜60%に増加します。
フリートと商業販売は、ビジネスセンターまたは市営業務の近くに位置するディーラーにボリューム機会を生み出します。フリート販売は、ユニットあたりより低いグロス(800ドルから1,200ドル)を生成しますが、マーケティング投資と販売プロセス時間が少なくて済みます。15台のフリート注文は1つの取引でクローズします。
フリート販売の真の価値はサービス維持です。商業顧客は定期的に車両をサービスし、請求書を迅速に支払い、車両ライフサイクル全体で一貫したサービス収益を生み出します。
利益ミックスの変化(2015年対2026年)
ディーラー利益の構成は過去10年間で劇的に変化し、この変化を理解することで、現在の市場現実に最適化できます。
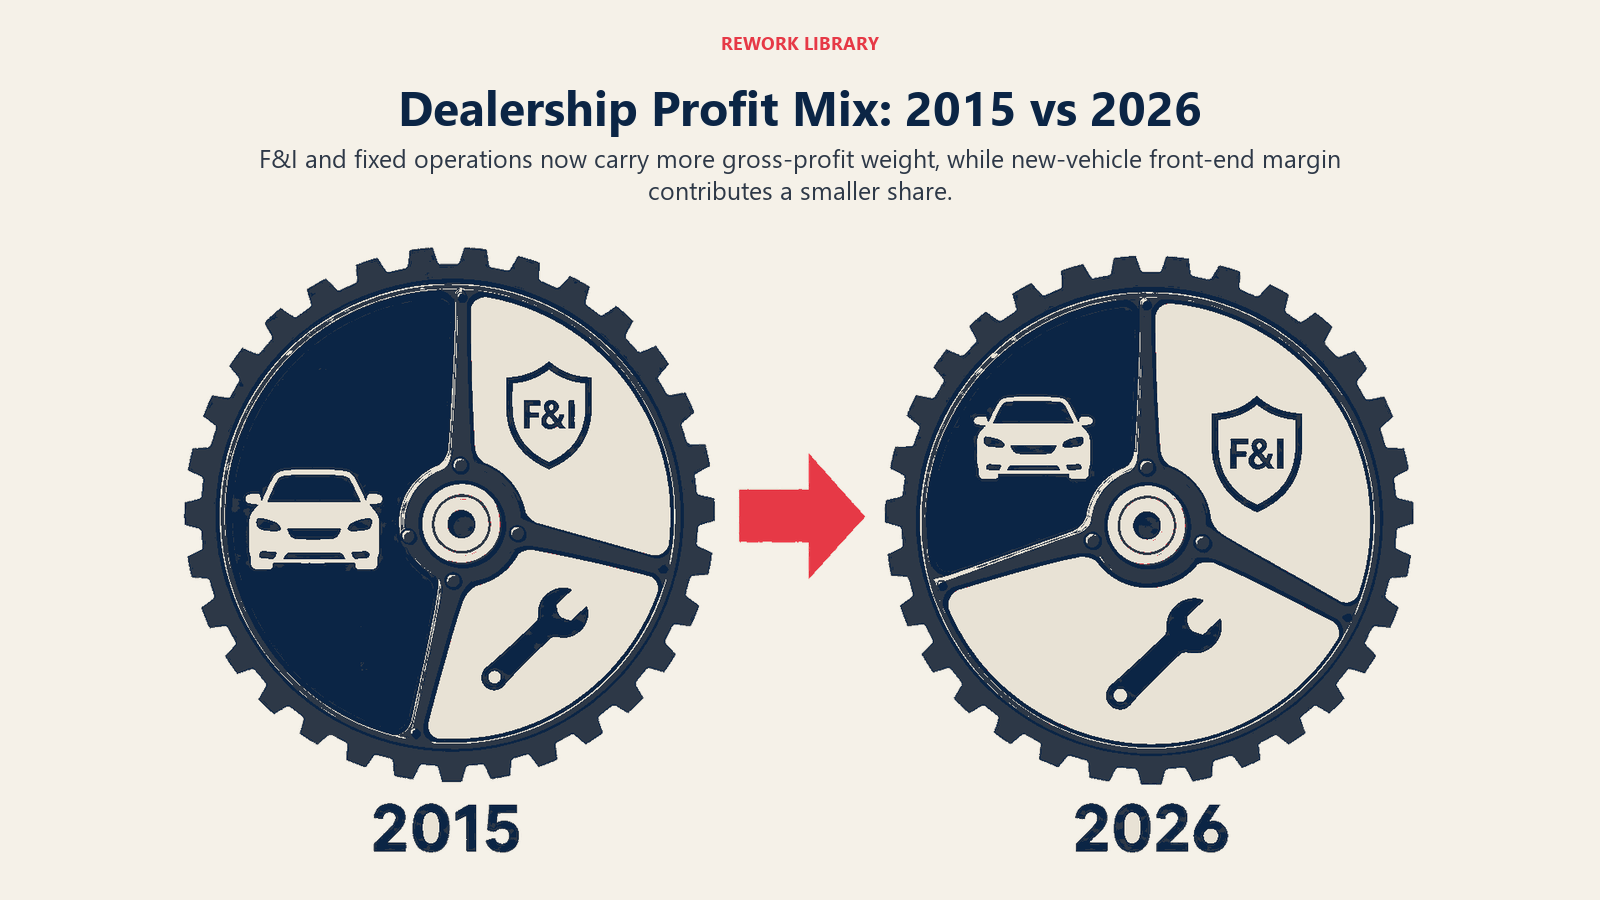
2015年、新車販売は総グロス利益の45〜50%を貢献しました。メーカープログラムが価格を圧縮する前、フロントグロスは平均2,800ドルから3,200ドルでした。F&Iは、1,200ドルから1,400ドルのPVRでグロス利益の25〜30%を生成しました。サービスとパーツは25〜30%を提供しました。
2026年、F&Iは現在、1,800ドルから2,200ドルのPVRでグロス利益の40〜45%を貢献しています。サービスとパーツは40〜45%に成長しました。新車販売は、マージン圧縮と配分制約が成長を制限したため、30〜35%に低下しました。可変業務内で中古車がシェアを拡大しました。業界分析によると、この利益ミックスの進化は、自動車小売経済学と消費者行動の根本的な変化を反映しています。
この変化を促進したものは何ですか?デジタル価格透明性により、フロントグロス交渉がより積極的になりました。メーカーの消費者直販イニシアチブ(エージェンシーモデル、オンライン販売)がディーラーマージンを脅かしました。そして、顧客はディーラーを訪問する前に価格を調査することについてより洗練されました。
F&Iは不可欠になりました(オプションではありません)、なぜなら、それは顧客体験と専門家のプレゼンテーションが価格アルゴリズムよりも利益を促進する最後の部門だからです。
ディーラーが生涯顧客価値が販売時点の利益を超えることを認識したため、サービスは重要性が増しました。1台の車両を購入し、他の場所でサービスを受ける顧客は、3,200ドルの総グロスを生成します。1台の車両を購入し、5年間あなたとサービスを受ける顧客は、8,000ドルから11,000ドルの総グロスを生成します。
2026年に勝っているディーラーは、車両取引だけでなく、完全な顧客ライフサイクルを最適化します。
収益ストリーム健全性指標
収益ミックスが健全かどうかを知るには、ディーラーサイズとフランチャイズタイプによる業界標準とのベンチマークが必要です。
小規模ディーラー(月間50〜75ユニット):新車グロスは総グロスの35〜40%、中古車25〜30%、F&I 20〜25%、サービス15〜20%を貢献する必要があります。月間総グロス利益は通常28万ドルから40万ドルです。
中規模ディーラー(月間100〜150ユニット):新車30〜35%、中古車25〜30%、F&I 25〜30%、サービス25〜30%。月間総グロス利益は55万ドルから75万ドルです。
大規模ディーラー(月間200ユニット以上):新車25〜30%、中古車25〜30%、F&I 30〜35%、サービス30〜35%。月間総グロス利益は110万ドルを超えます。
警告サインと警告には以下が含まれます:
- 新車グロスが25%未満(ボリュームへの過度の依存、マージン圧縮)
- F&Iが20%未満(浸透率の低さ、弱いメニュー、プレゼンテーションの問題)
- サービスが20%未満(維持問題、独立店舗との競合)
- サービス吸収率が75%未満(固定費カバレッジ問題、運営非効率)
これらのパターンが見られる場合、どの部門に介入が必要かがわかります。
ストリーム別の最適化優先順位:1,600ドルのPVR未満の場合はF&Iから始めます。F&Iは、適切なトレーニングとメニュー設計により最速の利益改善をもたらします。次に、顧客キャプチャ率が50%未満の場合はサービス維持に対処します。最後に、回転率が50日を超える、またはグロス利益がユニットあたり2,800ドル未満の場合は中古車業務を最適化します。
すべてを同時に修正しようとしないでください。最大の利益ギャップを選択し、システムを実装し、結果を測定し、次の機会に移ります。
収益ストリームは独立したサイロではありません。適切なシステムを構築し、適切なシーケンスを最適化すると、複合する相互接続された利益センターです。それが、良いものから優れたものへとスケールする方法です。
Senior Implementation Consultant