Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
承認率を10ポイント改善する、75%から85%へ、劇的には聞こえないかもしれませんが、計算してみましょう。月に100台を販売するディーラーにとって、これは10台の追加販売です。平均フロントエンドgrossが$1,800、バックエンドgrossが$2,000の場合、月に$38,000の追加利益となります。年間では$456,000です。
Finance source managementは金融機関との関係を持つことではありません。承認率を最大化し、競争力のあるbuy rateを確保し、credit spectrumの全域で最大のdealer reserveを生み出す金融機関ネットワークを構築し最適化することです。これはF&I departmentの中核機能です。
最高のF&I directorは金融機関との関係を戦略的パートナーシップとして扱い、取引的な取り決めとしては扱いません。彼らはどのcredit profileにどの金融機関を使用するか、承認のためにどのように取引をポジショニングするか、そしてより良いrateのためにvolumeをどう活用するかを理解しています。この専門知識は直接的に収益性に転換されます。
Finance Source Landscape
さまざまなタイプの金融機関と彼らが提供するものを理解することが、効果的なfinance source managementの基礎です。
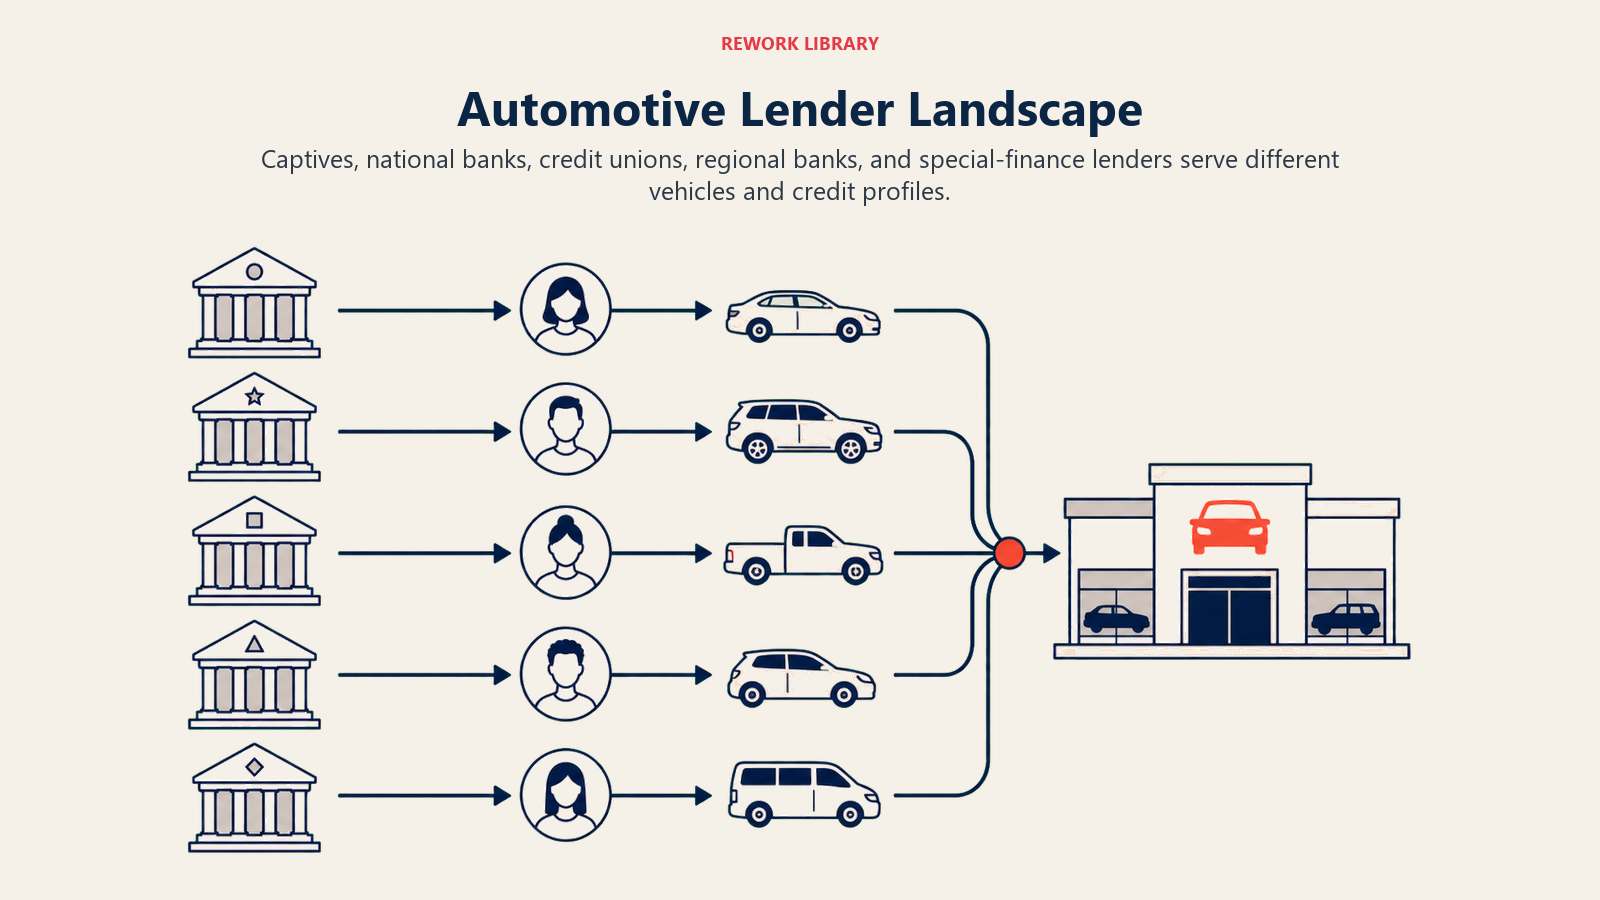
Captive finance companiesは、GM Financial、Toyota Financial Services、Ford Creditなどのメーカーがownするlenderです。彼らは主に親ブランドの車両販売をサポートするために存在します。Captivesにはいくつかの利点があります。franchise brandの車両での高い承認率、promotionプログラムでのsubvented(補助された)金利、そしてメーカーincentive qualification。
しかしcaptivesには限界があります。credit qualityに選択的で、多くの場合620-640以上のscoreを要求します。主に新車financing に焦点を当てています。そして中古車や競合ブランドでは競争力のあるrateを提供しない場合があります。
National banksとcredit unions、Chase、Wells Fargo、Bank of America、Navy Federalなど、は、prime creditの顧客(720+のscore)に対して競争力のあるrateで広範な市場カバレッジを提供します。すべてのブランドにわたって新車と中古車の両方をfinanceします。
Nationalのlenderはvolumeのcapacityとdealer systemsとスムーズに統合されるテクノロジーplatformを提供します。しかし官僚的で、小規模なlenderよりも決定のturnaroundが遅く、underwritingの柔軟性が低い場合があります。
Regional banksは特定の地理的エリアで営業し、多くの場合nationalのlenderよりも柔軟なunderwritingを提供します。地域市場の状況を知っており、marginal dealsをより処理する意欲があり、関係ベースのserviceを提供します。
Regional banksはnear-prime credit(660-719)や標準的なunderwritingのboxに収まらないユニークな状況に対して優れたpartnerとなり得ます。しかしvolumeのcapacityは低く、prime creditのdealsで最高のbuy rateを提供しない場合があります。
Sub-prime lendersは高リスクのcredit profile(通常660以下のscore)を専門としています。Santander、Credit Acceptance、Westlake Financial、AmeriCreditのような会社は、captivesやbanksが断る顧客をfinanceします。より高いrateを請求し、より大きなdown paymentを要求し、より厳しい条件を課しますが、他のlenderが承認しないdealsを承認します。automotive lead managementを理解することで、プロセスの早い段階で顧客を特定するのに役立ちます。
Sub-prime lendersはより高いリスクにより、より高いdealer reserve(prime lenderの2%に対して3-5%のmarkup)を生成します。しかし、より厳しいdocumentation requirementsとより高いchargeback exposureもあります。
Special finance companiesはさらにsub-prime territoryに深く入り込み、600以下のcredit score、bankruptcy、repossession、または限定的なcredit historyを持つ顧客をfinanceします。これらのlenderは多くの場合GPS tracking、starter interruptデバイス、または追加のcollateralを要求します。
Special financeは利益機会(reserveがdealあたり$3,000を超える可能性)ですが、専門知識が必要です。poor executionは高いdefault rate、repossession、chargebackの損失につながります。
Buy-here-pay-here(BHPH)は最後の手段として、ディーラー自体が顧客をfinanceすることを意味します。あなたは売り手でありlenderでもあります。BHPHは最大の利益potentialを生成しますが、最大のリスクも伴います。collection、repossession、credit lossの責任を負います。
ほとんどのfranchised dealerは複雑さとリスクのためBHPHを避けます。独立した中古車operationでより一般的です。
Building a Lender Network
あなたのlender portfolioはすべての顧客typeをカバーし、承認rateを最大化するために戦略的に構築する必要があります。
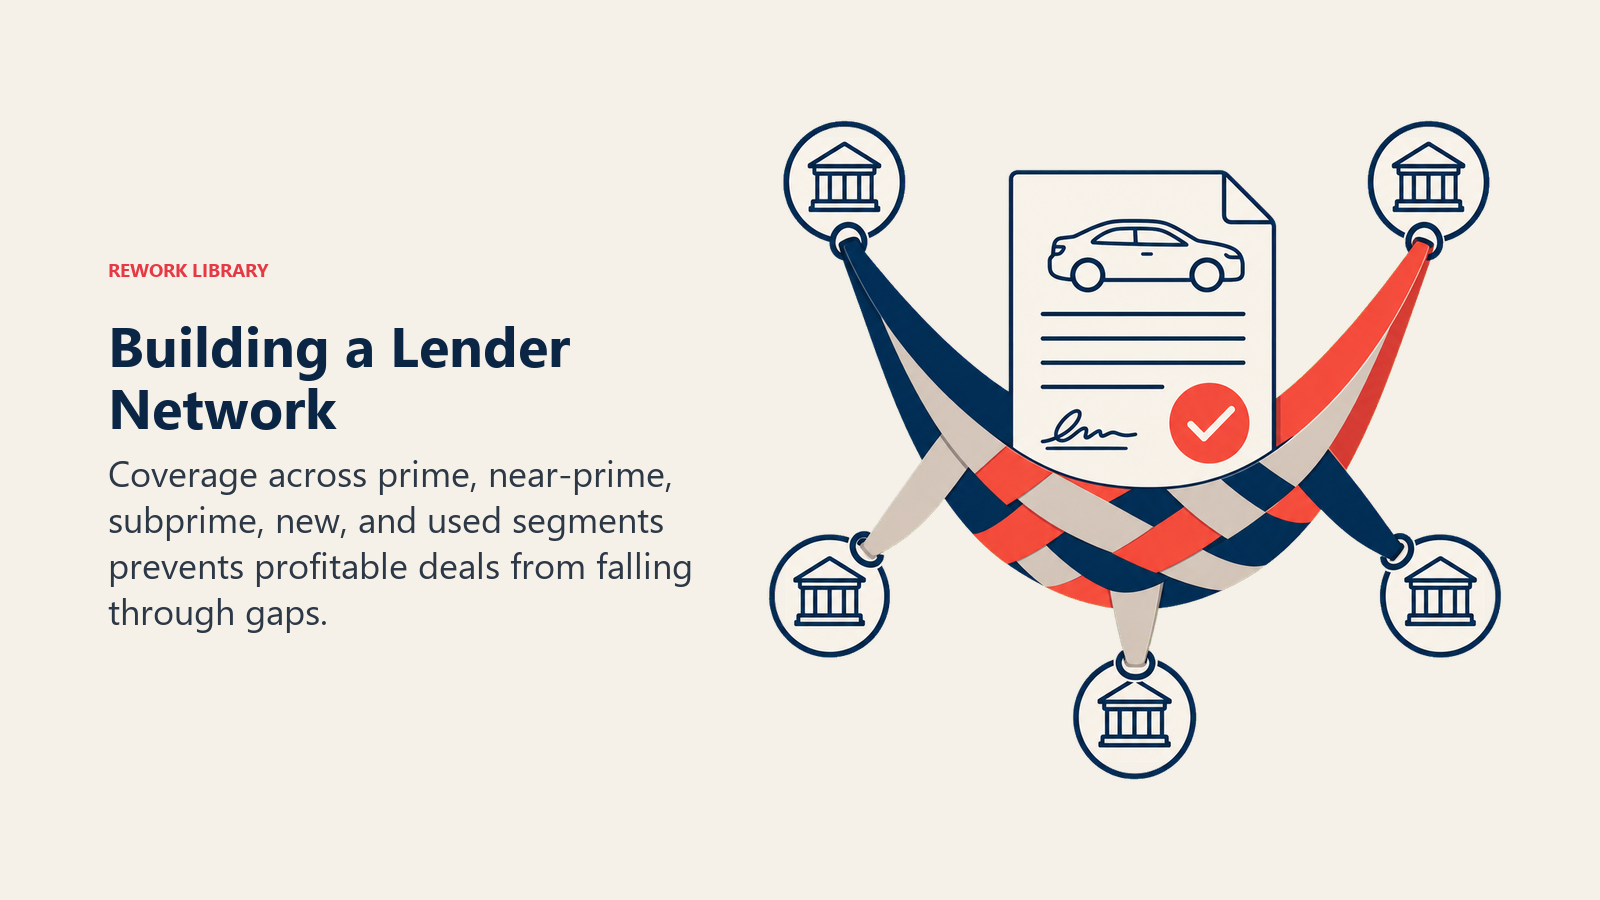
Lenderの最適数は通常8-12のactiveなlending sourceです。8未満ではcreditカバレッジにgapが生じるか、競争的leverageを失います。12を超えると、意味のあるbenefitなしに管理負担が生じます。
あなたのportfolioには、1-2のcaptive lenders(franchisedの場合)、prime creditのための2-3のnational banksまたはcredit union、near-primeのための1-2のregional bank、高リスクcreditのための2-3のsub-prime lender、そしてdeep sub-primeのための1-2のspecial finance sourceを含める必要があります。
Credit spectrumにわたるcoverageにより、すべてのcredit tierでdealsを承認できることが保証されます。Prime(720+)、near-prime(660-719)、sub-prime(600-659)、deep sub-prime(600未満)はそれぞれ異なるlenderを必要とします。Coverageのgapは断られたdealsと失われた販売を意味します。
新車vs中古車の専門性は重要です。一部のlenderは新しい車両(5年未満で60,000マイル未満)のみをfinanceします。他は古い中古車を専門としています。あなたのinventory mixをlenderのcapabilitiesに合わせてください。
地理的考慮事項はlenderの利用可能性に影響します。一部のlenderは全国的に営業しています。他はregionalまたは州固有です。州境の近くにいる場合、すべての関連州でlicenseされたlenderがあることを確認してください。
Relationshipとtransactionalのlenderとの違いは戦略的な選択です。Relationshipのlenderはあなたのvolumeを評価し、relationship managerを提供し、marginal dealsを処理します。Transactionalのlenderは競争力のあるrateを提供しますが、特別な扱いは提供しません。portfolioには両方のtypeが必要です。
Lender Relationship Management
Lenderネットワークを構築することがステップ1です。最大の価値のためにそれらの関係を管理することがステップ2です。
定期的なcommunicationとvisitsは関係を強化します。最高のF&I directorは主要なlender representativeと四半期ごとのmeetingをスケジュールします。これらのmeetingはvolume trend、problem dealsについての議論、rate改善の交渉、新しいprogramの特定をレビューします。
Face-to-faceの関係は重要です。Lenderのrepがあなたを個人的に知っている場合、marginal dealを処理するか、fundingを迅速化する可能性が高くなります。
Volume commitmentとperformanceはleverageを与えます。Lenderは、より良いrate、より速い決定、programへのaccessでvolumeを報います。月に15-20のdealsをlenderに送信している場合、交渉力があります。月に2つのdealsを送信している場合、transactionalなaccountです。
Decision turnaround timeの期待を定義する必要があります。Prime creditの決定はinstantまたは30分以内である必要があります。Near-primeの決定は2-4時間以内。Sub-primeの決定は24時間以内。Lenderが一貫してこれらのtimelineを逃す場合、問題をcommunicateするか、submissionを減らしてください。
Program participation requirementsはlenderから多くの場合、training certification、compliance standards、またはtechnology integrationを含みます。最高のrateとprogramへのaccessを維持するためにこれらのrequirementを満たしてください。
Dispute resolution proceduresは必要になる前に確立する必要があります。Vehicle valuationに同意しない場合どうなりますか?Fundingの遅延をどのようにescalateしますか?明確なescalation pathを持つことで、小さな問題がdeal-killerになることを防ぎます。
Buy RatesとReserve
Dealer compensationがどのように機能するかを理解することは、finance profitabilityを最適化するために不可欠です。
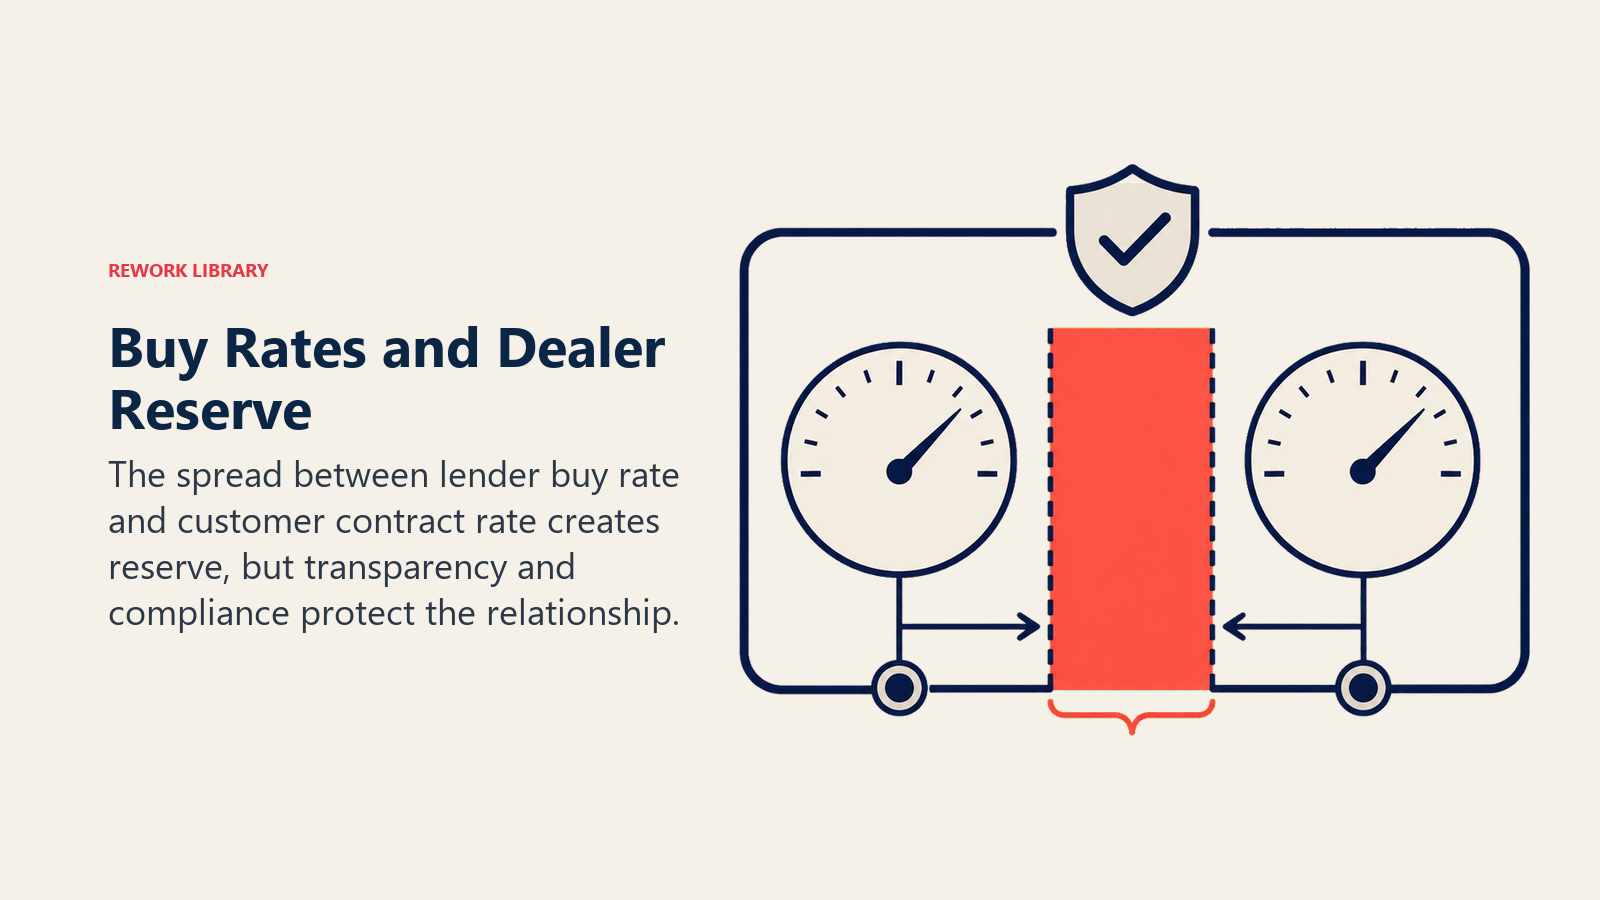
Buy rateの決定方法は顧客のcredit profile、loan-to-value ratio、term length、lenderのrisk appetiteに依存します。20%のdownと60-month termの760のcredit scoreは5.5%のbuy rateで資格を得る可能性があります。最小限のdownと72-month termの640のscoreは9.9%を得る可能性があります。
Lenderはcredit tierとtermごとにbuy rateを示すrate sheetを送信します。F&I managerはこれらのsheetをレビューして、各顧客の最高のbuy rateを決定します。
Rate markupとreserve maximumsは規制されています。ほとんどの州はdealer markupをbuy rateより2-2.5%上に制限しています。一部の州(California、Connecticut)はより厳しい制限があります。CFPBは、ECOAの下での間接的な自動車融資に関するguidanceを発行しました、discriminatoryなrate markupを防ぐため。これらの制限に違反すると、法的責任と規制上の制裁が生じます。F&I compliance best practicesを注意深く守ってください。
Reserveはmarkupとloan amountに基づいて計算されます。72ヶ月間でbuy rateより2%マークアップされた$30,000のloanは、約$1,800-2,000のdealer reserveを生成します。
ParticipatingとNon-participatingのlendersはreserveを異なる方法で処理します。Participatingのlenderはloanがfundされるときにreserveを前払いし、顧客が早期にrefinanceまたはpay offする場合(通常90-180日以内)chargebackの対象となります。
Non-participatingのlenderは顧客がpaymentを行うにつれて時間をかけてreserveを支払います。これによりchargeback riskが減少しますが、revenue recognitionが遅れます。
Reserve holdbackとchargeback policiesはlenderによって異なります。一部のlenderは潜在的なchargebackを相殺するために90日間reserve(10-20%)の一部を保持します。他は前払いでfull reserveを支払いますが、顧客がrefinanceする場合はchargebackを積極的に追求します。
各lenderのpolicyを理解することで、cash flowを予測し、chargeback surpriseを避けることができます。
Credit Application Strategy
Lenderにdealsを提出する方法は承認rateとreserve potentialに影響します。
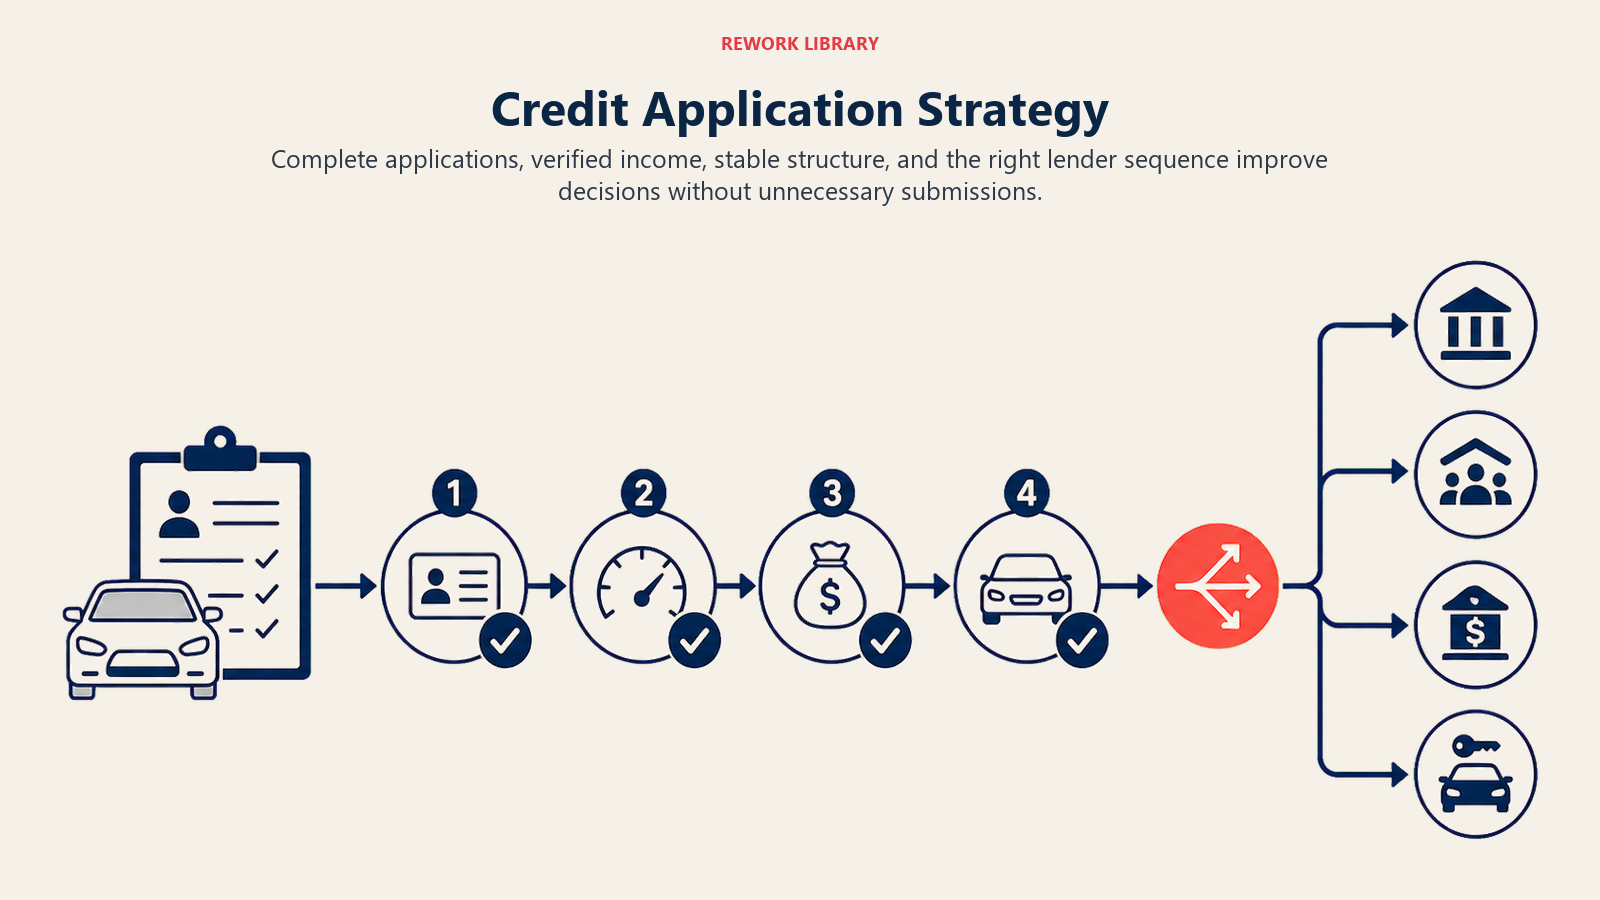
Credit scoreとtier determinationはlenderに提出する前に行う必要があります。可能であれば内部でcreditをpullしてください。Score、credit history、payment-to-income ratio、そしてderogatoryなmarksを知ってください。
これにより、無駄なsubmissionとcredit bureau inquiryを防ぎます。580のscoreはどれだけうまく提示しても、captiveのlenderによって承認されません。最初に適切なlenderに送信してください。
DTI(debt-to-income)の考慮事項は承認にとって重要です。ほとんどのlenderはDTIを40-50%に制限しており、月間debt payment(新しいcar paymentを含む)がgross monthly incomeの40-50%を超えることはできません。Equal Credit Opportunity Actの要件を理解することで、applicationを公平かつ準拠して評価できます。
顧客が月に$6,000の収入と$2,000の既存のdebt paymentを示している場合、lenderに応じて約$400-600の新しいcar paymentに資格を得ることができます。提出する前にこれを知っていれば、断られたdealsを防ぐことができます。
LTV(loan-to-value)の要件は、lenderがvehicle valueに対してどれだけfinanceするかを制限します。Primeのlenderは120%のLTVをfinanceする場合があります。Sub-primeのlenderは110%に制限する場合があります。Special financeは90-100%のLTVを要求する場合があります(つまりdown paymentが必須です)。
$25,000の車両に$5,000のnegative equityを埋め込もうとしている場合、120%のLTVを受け入れるlenderが必要です。110%のmaximumを持つlenderに提出すると時間を無駄にします。
FirstとSimultaneous submissionは戦術的な決定です。最高rateのlenderに最初に提出すると、断られた場合に他の場所に提出する機会が維持されます。Simultaneous submissionは複数のlenderに複数のcredit inquiryを生成しますが、承認を速めます。
Best practice: 最も高い確率のlenderに最初に提出してください。断られた場合、backupのlenderへのsimultaneous submission。
Credit bureau pullsの保護は顧客serviceでありcomplianceです。すべてのcredit inquiryは顧客のcredit scoreにわずかに影響します。Excessive inquiryは承認の機会を損なう可能性があります。Fair Credit Reporting Actは規制します、dealershipが消費者のcredit informationにアクセスし使用する方法を。
誰かが承認することを期待して10のlenderにdealsをshotgunningすることは、顧客creditを損なう怠惰なF&Iの仕事です。Credit profileに基づいて承認する可能性が高いlenderに戦略的に提出してください。
Approval Optimization
Approval rateのわずかな改善は、大規模なprofitability改善を生み出します。
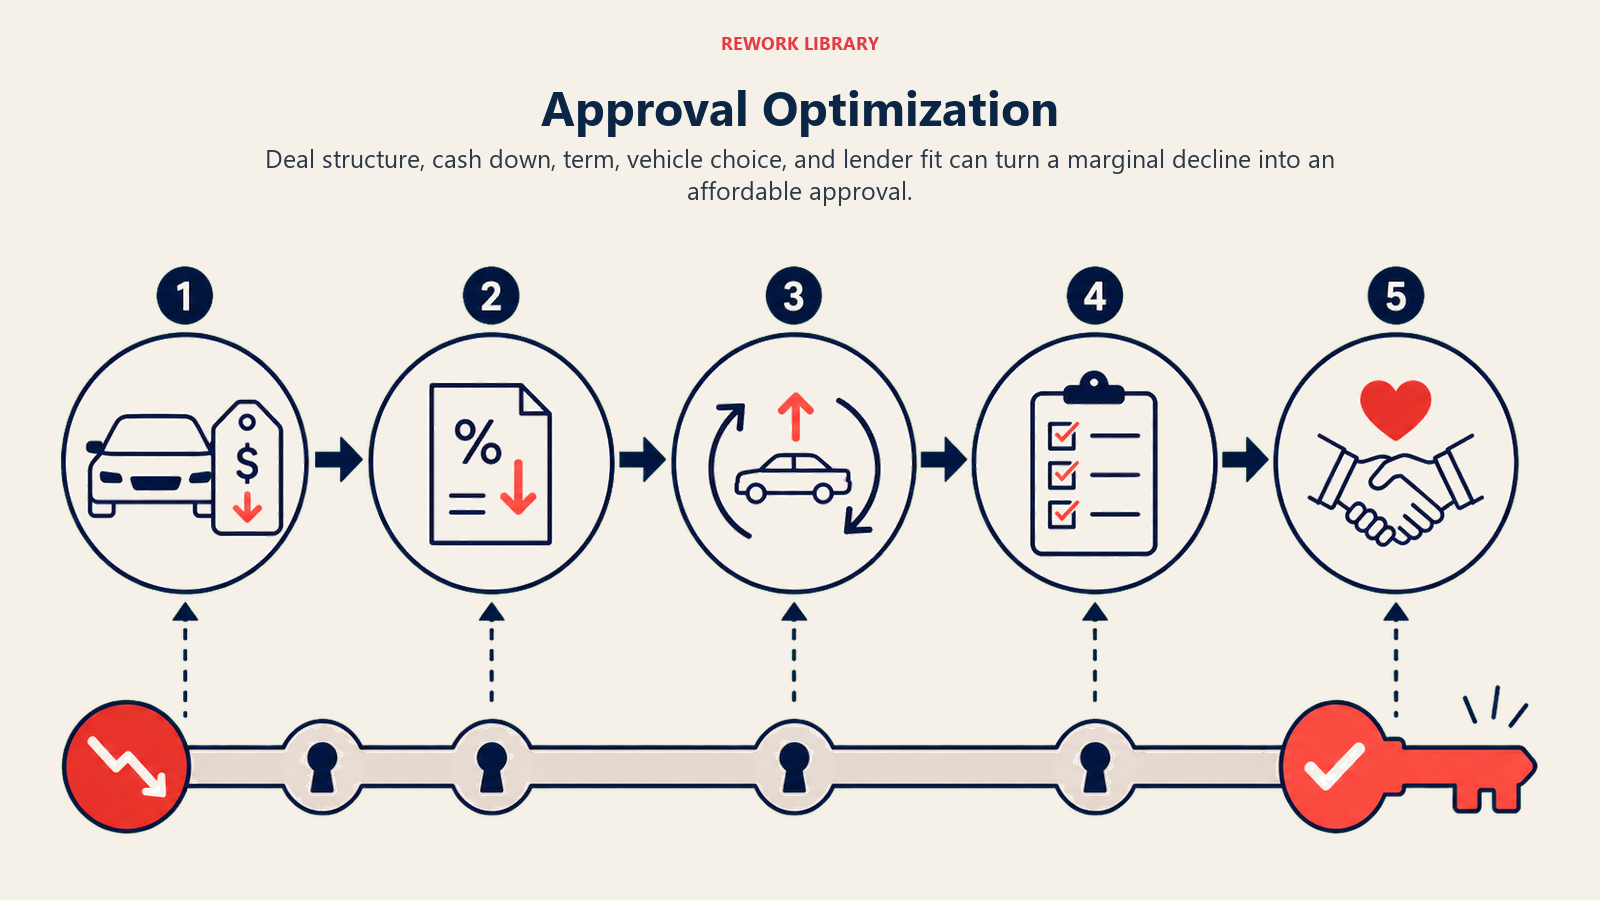
Applicationの完全性と正確性は基礎です。Incomplete application(雇用情報の欠落、誤った収入数値、不正確なアドレス)はdeclineまたはdelayを引き起こします。提出する前にすべてのfieldを再確認してください。
Income verification strategiesはmarginal dealsを助けます。顧客はpay stub、bank statement、tax returnを提供できますか?Lenderは収入がdocumentされている場合、より多くのdealsを承認します。顧客がこのdocumentationを迅速に収集するのを助けてください。
Down paymentとtrade equity positioningは承認rateを改善します。$3,000のdownまたは$4,000のtrade equityを持つ顧客は、zero downよりも良い承認oddsを持ちます。Dealがborderlineの場合、追加のdown paymentを求めてください。これはdesking deal structureの重要な部分です。
Co-buyerとCo-signer utilizationは断られたdealsを救います。590のscoreを持つ顧客は単独では資格を得られないかもしれませんが、680のscoreを持つco-buyerを追加すると、dealは承認されます。Co-buyerまたはco-signer optionをいつ提案するかを知ってください。
Stip(stipulation)managementはfundingを速めます。Lenderがstipulation(proof of income、proof of residence、vehicle inspectionなどの要件)で承認する場合、それらのstipをすぐに満たしてください。Delayed stip fulfillmentは日数を費やし、deal cancellationのリスクがあります。
Special Finance Management
Sub-prime lendingは専門的なexpertiseとprocessを必要とします。
Sub-prime lenderの関係は特別な注意が必要です。これらのlenderはより高いリスクを取るため、より強力なdocumentation、より明確なcommunication、より良いperformanceを要求します。あなたのcommitmentsを果たせば、より多くのdealsを承認します。
Documentation requirements(full stip packages)は広範囲です。Sub-primeのlenderは通常、proof of income(pay stubまたはbank statement)、proof of residence(utility billまたはlease)、proof of phone(cell phone bill)、valid driver's license、proof of insurance、そしてreferenceを要求します。
Stip checklistを持ち、documentをproactiveに収集することで、承認が速まります。
GPSとStarter interruptデバイスは、deep sub-primeのdealsで多くの場合要求されます。これらのデバイスにより、lenderはpaymentが停止した場合に車両を見つけて無効化できます。一部の顧客はそれらに抵抗します。それらを承認を可能にするtoolとしてpositionしてください。「このデバイスはlenderがriskを管理する方法であり、あなたのapplicationを承認できるようにします。」明確なcommunicationはcustomer experienceを改善します。
より高いrisk potentialとともにより高いreserveはtrade-offです。Sub-primeのlenderは、primeのlenderの2%に対して3-5%のmarkupを許可することが多いです。4%のmarkupで$25,000のsub-prime loanは$2,500-3,000のreserveを生成し、prime loanの$1,500に対して。
しかし、その追加のreserveには追加のriskが伴います。早期payoffまたはdefaultによるより高いchargeback rate。
CollectionサポートとRepossessionのpartnershipは重要です。一部のsub-primeのlenderは、顧客がpaymentを逃した場合にcollectionサポートを提供します。これにより、顧客がcurrentのままでいるのを助けながら、chargebackから保護されます。Lenderが提供するサポートを理解してください。
Captive Finance Advantages
Manufacturer-ownedのlenderは理解する価値のあるユニークなbenefitsを提供します。
SubventedのratesとSpecial programsは主な利点です。Manufacturersは在庫を動かすために金利を補助します。6.5%のretail rateは0.9%、1.9%、または2.9%にsubventedされる可能性があります。これらの低いrateは販売を推進し、顧客の節約を生み出します。
Dealershipはsubventedのrateでreserveを稼ぎませんが、volume bonusesと顧客のgoodwillを稼ぎます。
Franchised brandsでのApproval rate advantagesは重要です。Toyota Financial ServicesはToyota buyersをより高いrateで承認します。generic lenderよりも、captiveはresidual value、customer loyalty、brand-specificのrisk profileを理解しているためです。
LeaseサポートとResidual positioningはcaptivesから来ます。彼らはresidual value(lease終了時の予想vehicle value)を設定し、lease paymentを競争力のあるものにします。Strong residualはlower lease paymentを可能にし、lease penetrationを推進します。Dealership revenue streamsの一部としてこれを追跡してください。
Manufacturer incentive qualificationsは時々captive financingを要求します。$2,000の顧客cash incentiveはcaptiveを通じてfinancingを要求する場合があります。これにより、利用可能な場合にcaptive lenderを使用する追加のmotivationが生じます。
Finance Source Performance Tracking
測定しないものは最適化できません。Lender performanceを体系的に追跡してください。
Lenderごとの承認rateは、どのlenderが最も高いパーセンテージのsubmissionを承認するかを示します。Target: lenderごとに75-85%の承認rate。60%未満は、そのlenderに間違ったdealsを提出していることを意味します。90%以上は、それらをunder-utilizingしている可能性があることを意味します。
TierごとのAverage buy rateは、どのlenderが最高のrateを提供するかを明らかにします。Bank Aが一貫して720+のcreditで5.9%を提供し、Bank Bが6.4%を提供する場合、prime creditにはBank Aを優先する必要があります。
SourceごとのReserve per dealはprofitabilityを示します。Lender Cは80%のdealsを承認するかもしれませんが、$1,200の平均reserveを生成します。Lender Dは85%を承認し、$1,600の平均reserveを生成します。Lender Dはより価値があります。
Decision turnaround timeはcustomer experienceとclose rateに影響します。決定に一貫して4時間以上かかるLenderは、顧客が待つことに疲れるため、販売を失います。これを追跡し、遅いperformerに対処してください。
Chargeback ratesは、定着しないdealsを販売しているかどうかを示します。Lender Eが18%のchargeback rateを持ち、他が8%を平均している場合、あなたが間違ったdealsを提出しているか、顧客のrisk profileが悪いかのどちらかです。いずれにせよ、お金を失っています。
Finance source managementはF&I profitabilityのbackboneです。すべてのcredit tierをカバーする多様なlenderネットワークを構築してください。Volume、communication、performanceを通じて関係を育成してください。承認rateとreserveを最大化するために戦略的にdealsを提出してください。Performanceを宗教的に追跡し、継続的に最適化してください。これをうまく行えば、より多くのdealsを承認し、より多くのreserveを生成し、より良い顧客financing experienceを提供します。すべてが持続可能なdealership profitabilityを推進します。