自動車ディーラーシップ成長モデル - 2026年版ガイド
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ほとんどのディーラーシップは、突破できない天井にぶつかります。彼らは年々同じ台数を販売し、マージンが圧縮されるのを見守り、競合他社がなぜ引き離し続けるのか疑問に思います。問題は市場条件や工場割り当てではありません。真の成長アーキテクチャの欠如です。
実際に何が起こっているか: 80%のディーラーシップは、互いに話し合わない3つの別々のビジネスを運営しているため停滞します。セールスは台数を追いかけます。サービスはアポイントメントを予約します。F&IはPVR目標を達成しようとします。誰もこれらのエンジン間の点をつないでいないため、個々の部門が良好に機能していても成長が停滞します。
3エンジン収益モデル
あなたのディーラーシップは3つの異なる利益エンジンで動いており、それらがどのように相互接続されるかを理解することが、スケールするか停滞するかを決定します。
可変運営には新車と中古車の販売が含まれます。これはほとんどのディーラープリンシパルがエネルギーを集中させる場所ですが、現実は次のとおりです: フロントエンドの粗利益は新車で平均わずか$1,200〜$2,500です。中古車は$2,500〜$4,000でより良いパフォーマンスを発揮しますが、どちらも単独では持続可能な収益性を提供しません。
可変運営エンジンはショールームトラフィックを生成し、顧客データベースを構築します。ここでお金を稼ぐのではなく、サービスドライブを満たし、F&I機会を創出する方法です。
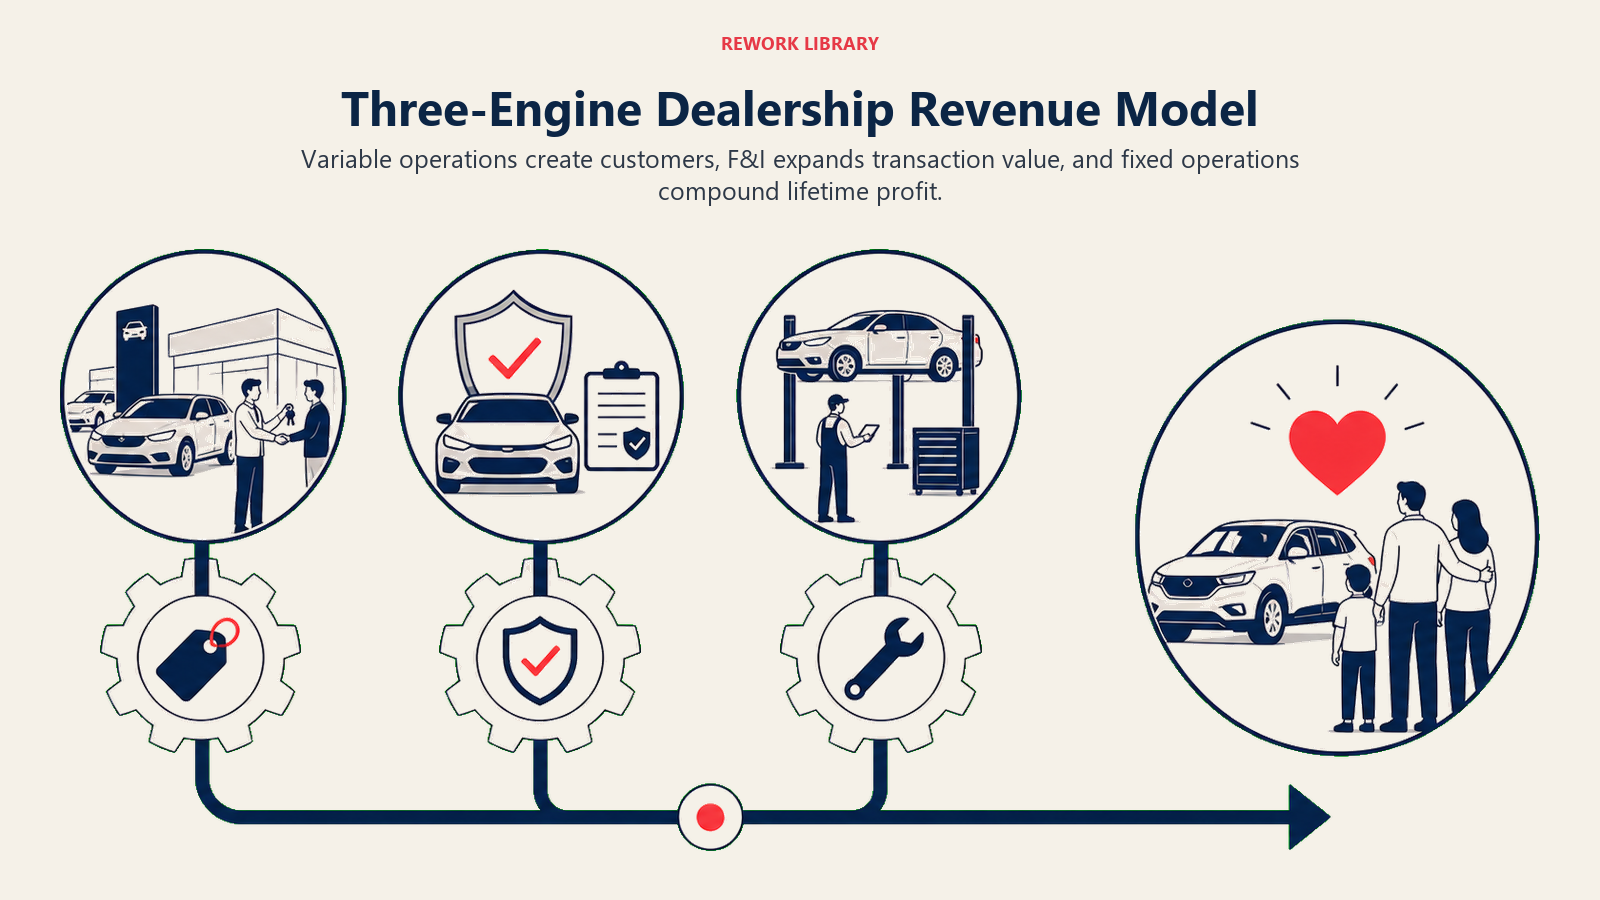
**固定運営**はサービスと部品をカバーし、これがあなたの安定性エンジンです。カスタマーペイサービスは、10〜15%の保証作業と比較して60〜70%の粗利益を生み出します。サービス部門があなたの総ディーラーシップオーバーヘッドの100%以上を吸収すると、車両販売が減速しても崩壊しない基盤を構築したことになります。
しかし、ほとんどのディーラーシップはサービス吸収率を70〜85%の間で運営しており、これは固定費をカバーするために車両粗利益に依存していることを意味します。それは脆弱な位置です。NADA業界データによると、100%を超えるサービス吸収を達成するディーラーシップは、著しく強い財務回復力を示しています。
**Finance & Insurance**は、在庫コストやフロアプラン金利をゼロで生成しながら、総粗利益の40〜60%を表します。うまく運営されているF&I部門は、延長保証、GAPインシュアランス、メンテナンス契約、および顧客を保護しディーラー利益を推進するその他の製品をバンドルすることにより、PVR(per vehicle retail)で$1,800〜$2,200を生み出します。
魔法は、これら3つのエンジンが連携するときに起こります。サービス顧客は販売見込み客になります。販売はサービスリテンションを供給します。顧客があなたのサービス体験を信頼するとき、F&I浸透率が向上します。それは20グループで誰も教えていない成長モデルです。
フロントエンド vs バックエンド利益ダイナミクス
2026年に実際にお金がどこから来るかについて話しましょう。なぜなら、2005年に来ていた場所とは異なるからです。
フロント粗利益(車両販売自体からの利益)は20年間圧力を受けています。メーカーインセンティブ、オンライン価格透明性、デジタルリテーリングはすべてマージンを圧縮します。新車販売で$2,000のフロント粗利益を達成できれば幸運です。それもセールス手数料、マーケティングコスト、フロアプラン金利の前です。
バック粗利益(F&I製品)は、顧客が価格を比較できない唯一の場所であるため、利益センターになりました。あなたのディーラーシップからのVSC見積もりを、車両価格を比較する方法のように別のディーラーのVSCと比較することはできません。F&I製品は、顧客がすでに車両にコミットした後、ビジネスオフィスで提示、説明、販売されます。
そのため、トップパフォーマンスのディーラーシップはF&Iトレーニング、製品メニュー設計、バックエンドPVRに執着しています。これは顧客が必要としない製品を押し付けることではありません。顧客を高額な修理から保護しながら、運営に必要なマージンを生み出すことです。
サービスは第3の利益層を作成します。5年間あなたとサービスする顧客は、最初の車両販売を超えて$3,000〜$5,000の粗利益を生み出します。彼らはまた、征服顧客よりも70%少ないコストで獲得できるリピートと紹介販売のための最良の情報源になります。
完全な利益の全体像をマッピングすると、次のことが現れます: 車両販売は関係を作成し、F&Iは即座の利益を生成し、サービスはライフタイムバリューを推進します。他なしに1つを最適化することはできません。
現代の成長フライホイール
互いに供給するシステムを構築すると成長は複利化し、現代のディーラーシップフライホイールはデジタルリード生成から始まります。
デジタルリードはショールームトラフィックに変換されますあなたのBDCが5分未満で応答するとき。データは、応答時間が30分を超えるとコンバージョンが10倍低下することを示していますが、ほとんどのディーラーシップはインターネットリードのフォローアップに45〜90分かかります。速い応答時間は、より多くのアポイントメントを予約するだけでなく、現れて購入する高意図の顧客を予約します。
セールスはサービスリテンションに変換されますあなたの納車プロセスが単なる鍵の引き渡しではなくサービススケジューリングを含むとき。最高のディーラーシップは、顧客が納車を離れる前に最初のサービスアポイントメントを予約します。彼らはサービス価値提案を説明します。彼らのアカウントを処理するサービスアドバイザーを紹介します。この単一のプロセスは、業界平均の35〜40%と比較して60〜80%の最初のサービスリテンションを推進します。
サービスはエクイティマイニング機会を作成しますなぜなら、あなたは車両の健康状態、マイレージ、所有期間を追跡しているからです。顧客の車両が60,000マイルに達し保証外になったとき、それは下取り会話を開始する信号です。彼らが4年以上車両を所有し$5,000以上のエクイティを持っているとき、それはあなたのアップグレード機会です。
リピートと紹介顧客は顧客獲得コストを下げます販売あたり$800〜$1,200から$200〜$400へ。彼らはより速くクロージングし、より少なく交渉し、あなたの店を信頼しているためより多くのF&I製品を購入します。これが、競合他社がサードパーティのリードソースに現金を燃やしている間に、収益的にスケールする方法です。
フライホイールは各回転で加速します。より多くのデジタル効率がより多くの販売を推進します。より多くの販売がより多くのサービス顧客を作成します。より多くのサービス顧客がより多くのエクイティ機会を生成します。より多くのリピートビジネスがあなたの市場シェアを複利化します。
重要な成長レバレッジポイント
すべての改善が同等の結果を提供するわけではなく、賢いディーラープリンシパルはシステム全体を動かすレバレッジポイントに焦点を当てます。
**リード応答時間**は、あなたのファネルに入るリードを決定するため、5倍のインパクトを生成します。デジタル問い合わせに電話とテキストメッセージで5分未満で応答すると、アポイントメント設定率が8〜12%から30〜40%にジャンプします。これは漸進的な改善ではありません。変革的です。
リードを即座にBDCエージェントにルーティングし、応答時間を追跡し、非応答をエスカレートするCRM自動化が必要です。90秒未満で絞り込みからアポイントメント設定に移動するスクリプトが必要です。そして、チームを速度基準に対して説明責任を持たせる管理監督が必要です。
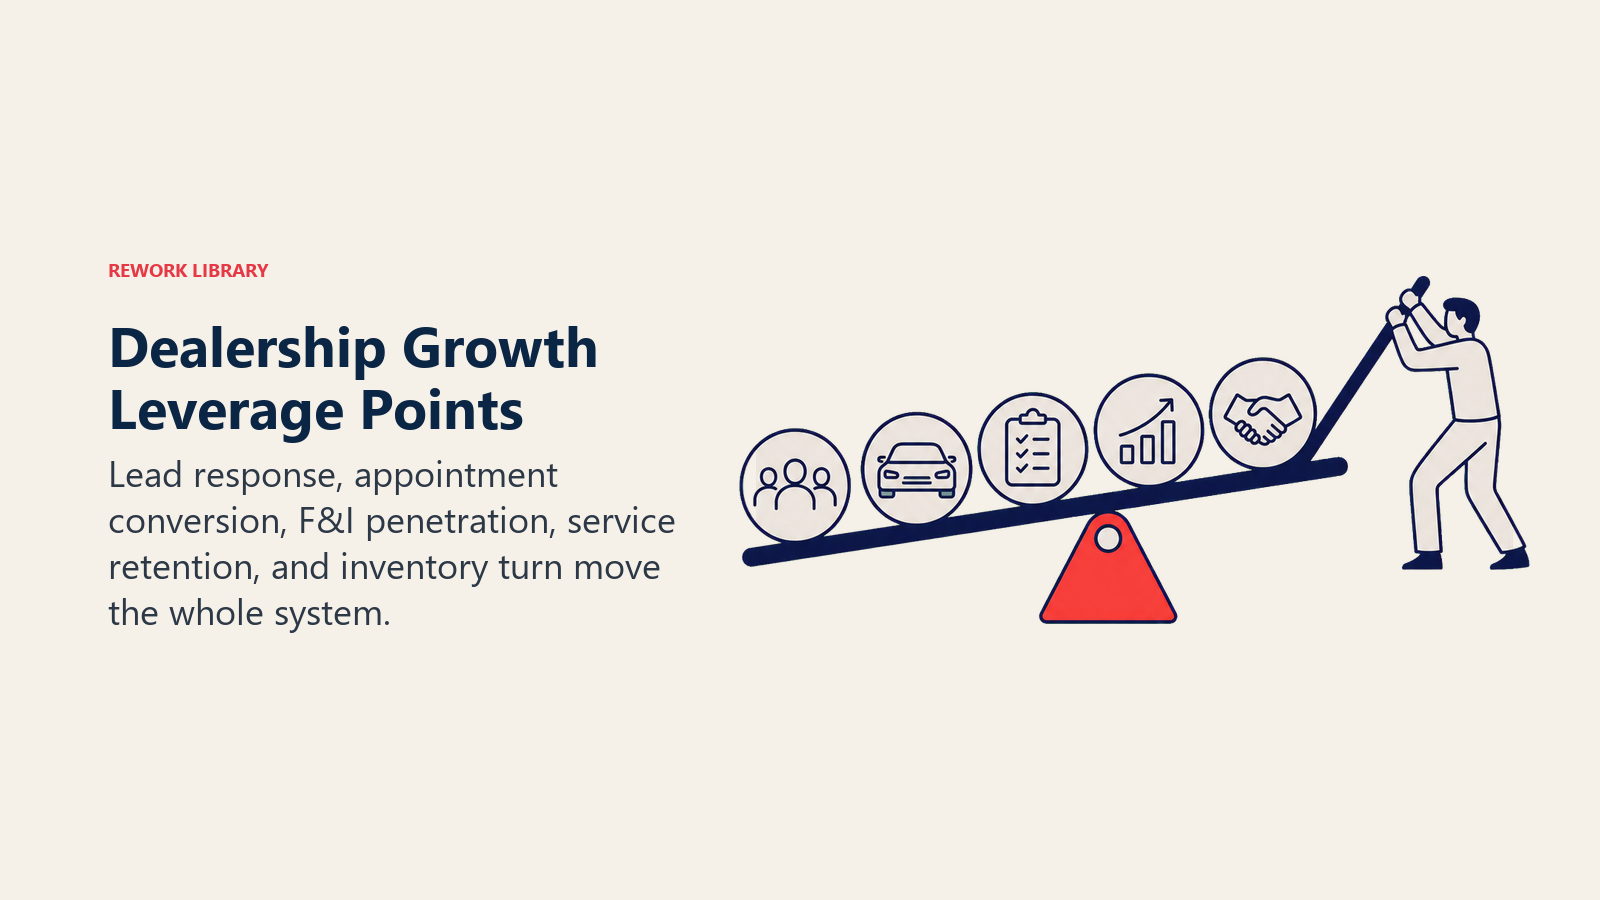
サービスから販売へのコンバージョンは、これらの顧客をディーラーシップに連れてくるためにすでに投資しているため、隠れた収益を解き放ちます。サービス顧客が下取りの関心、修理コスト、または車両年齢について言及したとき、サービスアドバイザーは即座に販売にルーティングする必要があります。トップディーラーシップは、サービス顧客の3〜5%を年間で車両販売に変換します。平均的な店は1%未満を変換します。
プロセスを構築します: サービスアドバイザー絞り込み質問、サービスと販売間のCRM統合、セールスマネージャーフォローアッププロトコル、部門間協力を報酬するインセンティブ構造。
F&I PVR最適化は製品メニュー設計、プレゼンテーションスキル、コンプライアンス卓越性を必要とします。$1,400 PVRを平均するディーラーは、$2,000〜$2,200のベストインクラスストアと比較して、ユニットあたり$600〜$800をテーブルに残しています。月間100ユニット以上で、それは月間粗利益で$60,000〜$80,000です。
コンプライアンスを超えて販売心理学に進むF&Iトレーニングに投資します。価格ではなく価値を提示するメニューを設計します。顧客の理解を改善するデジタルプレゼンテーションツールを使用します。そして、製品別、金融ソース別、個別ビジネスマネージャー別にF&Iパフォーマンスを測定します。
CSI駆動のリテンションは、サービス吸収率と長期顧客価値を決定します。90%以上のCSIスコアを持つディーラーシップは、サービスのために顧客の70〜80%を保持します。85%未満のCSIのディーラーシップは、独立したショップとクイックルーブチェーンに顧客を失います。J.D. PowerのCustomer Service Indexは、ディーラーサービスへの満足度が長期的な顧客リテンションとリピート購入行動と直接相関することを示しています。
顧客満足度は親切であることについてではありません。約束したものを約束した時に提供することについてです。透明な価格設定、正確な時間見積もり、シャトルサービス、顧客ラウンジ、フォローアップコールはすべてCSIとリテンションに貢献します。
ディーラーシップにおけるスケールの経済性
あなたのコスト構造は自然な台数閾値を作成し、これらの閾値を理解することは現実的な成長目標を設定するのに役立ちます。
固定費(施設賃貸、公共料金、管理給与、DMSサブスクリプション、保険)は、月に75ユニットを販売するか125ユニットを販売するかにかかわらずあまり変わりません。これは成長するときにレバレッジを作成します。比例するコストを追加していないため、各増分販売が利益により多く貢献します。
しかし、天井もあります。ある時点で、ショールーム容量、サービスベイ利用率、またはロットスペースを最大化します。その時、成長には施設拡張が必要になり、新しい固定費の層が追加されます。
台数閾値はフランチャイズによって異なります。国内ブランドは、メーカー目標を達成しステアステップボーナスの資格を得るために、しばしば月間100ユニット以上を必要とします。ラグジュアリーブランドは40〜50ユニットで収益的かもしれません。輸入フランチャイズは通常75〜100ユニットを必要とします。損益分岐点を知り、最適な運営範囲を知ってください。
マルチフランチャイズディーラーシップは、共有インフラストラクチャを通じて大きな利点を得ます。1人のGMが複数のルーフトップを監督できます。1つのBDCが複数のブランドのリードを処理できます。サービス施設は設備と技術者を共有できます。バックオフィス機能(会計、HR、IT)は複数の利益センターにわたってコストを分散します。
これが業界で統合が続く理由です。より大きなディーラーグループは、単にコスト効率とリソース共有を通じて、単一ポイントストアよりも15〜20%良いマージンを達成します。Cox Automotiveの調査は、統合トレンドが自動車小売の景観を再形成しており、マルチフランチャイズ運営が優れた収益性メトリクスを示していることを示しています。
成長の制約とボトルネック
積極的な成長計画を構築する前に、実際に拡張を制限するものを特定してください。
OEM割り当ては、ほとんどのフランチャイズの新車在庫を制御します。メーカーが割り当てを月間150ユニットに制限している場合、マーケティングがどれほど良くても200を販売することはできません。販売パフォーマンス、CSIスコア、施設投資に基づいて割り当て増加を要求できますが、メーカーの制御内で作業しています。
これが中古車運営が不可欠になった理由です。割り当て制約がなく、より高いマージンを生成し、新車供給が締まるときに在庫ギャップを埋めます。
物理的なショールーム容量は、ディーラープリンシパルが認めるよりも重要です。同時に8つの顧客インタラクションしか処理できず、クロージングプロセスに2〜3時間かかる場合、土曜日の納車は20〜25に最大化されます。それを超えて成長するには、プロセス効率または施設拡張が必要です。
一部のディーラーは、エクスプレス納車プロセス、融資をオンラインに移動するデジタルリテーリング、またはショールームとは別の専用納車ベイを通じてこれを解決します。
技術者の可用性はサービス容量を決定し、技術者不足は現実です。業界は年間76,000人の新しい技術者を必要としていますが、トレーニングプログラムから卒業するのは44,000人だけです。資格のある技術者を雇用できない場合、サービス収益を成長させたり、拡大する車両販売をサポートしたりすることはできません。
賢いディーラーは、見習いプログラム、競争力のある技術者給与、リテンションインセンティブに投資します。彼らはまた、シフトスケジューリングと効率的なワークフロー設計を通じてベイ利用率を最適化します。
運転資本要件は在庫成長とともに増加します。フロアプランラインは車両在庫に融資しますが、施設改善、テクノロジー投資、運営キャッシュフローのための資本も必要です。月間100から150ユニットに成長するには、$2M〜$3Mの追加フロアプラン容量と$500Kの運転資本が必要かもしれません。
拡張にコミットした後ではなく、貸し手と成長を計画してください。
成長アーキテクチャの構築
持続可能な成長には、ランダムな改善プロジェクトではなく、構造化された実行が必要です。
90日間の成長スプリントは、焦点と説明責任を作成します。四半期ごとに1つの主要なイニシアチブを選択します: BDC応答時間改善、F&I PVR強化、サービスリテンションアップグレード、またはデジタルマーケティング最適化。特定の目標を定義し、所有権を割り当て、システムを実装し、次のスプリントに移る前に結果を測定します。
これは、すべてを同時に修正しようとして何も完了しない散漫なアプローチに勝ります。
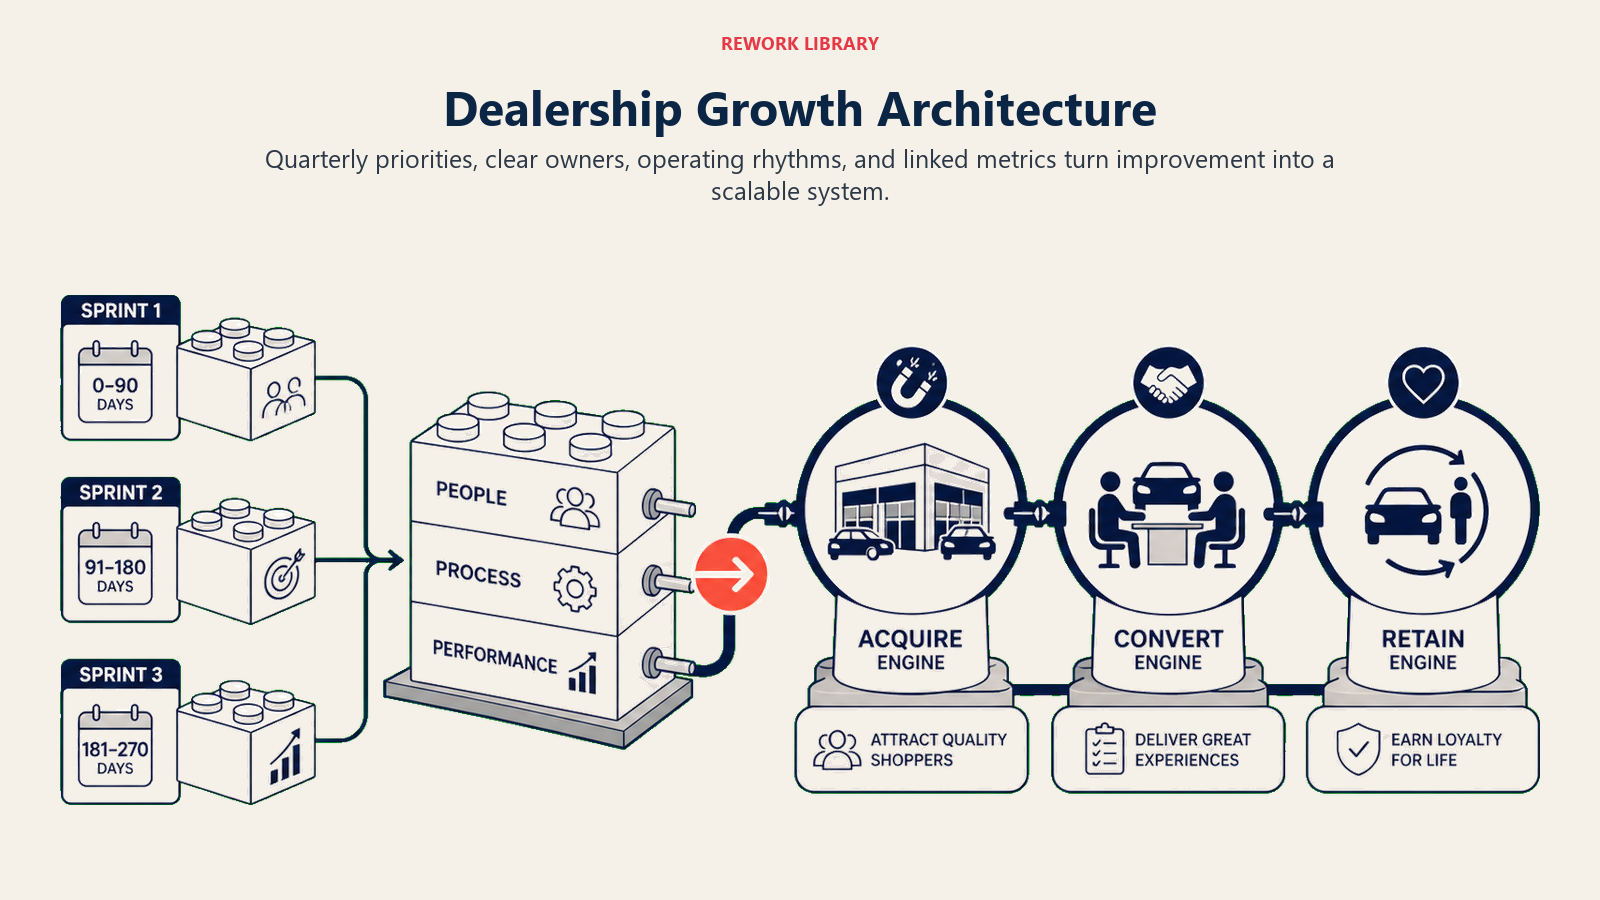
部門レベルのKPIは、すべてのチームが成長への貢献を知っていることを保証します。セールスはリード応答時間、アポイントメント設定率、出席率、クローズ率、ユニットあたりの粗利益を追跡する必要があります。サービスは顧客リテンション率、ROあたりの時間、労働効率、部品対労働比率を追跡します。F&IはPVR、製品浸透率、チャージバック率を監視します。
これらのKPIを公に掲示します。毎週レビューします。報酬をパフォーマンスに結び付けます。測定されるものは管理されます。
部門間調整は、サービスアドバイザーが販売目標を理解し、セールスマネージャーがサービスリテンションを尊重し、F&Iマネージャーが顧客満足度をサポートすることを意味します。月次全員会議、共有パフォーマンスダッシュボード、部門間インセンティブが文化を構築します。
サービスが下取り機会を販売に紹介し、販売がサービスアドバイザーに報酬を与えるとき、あなたは正しいシステムを構築しています。
テクノロジーインフラストラクチャは他のすべてを可能にします: リード管理のためのCRM、運営データのためのDMS、オンライン取引のためのデジタルリテーリング、リテンションのためのサービススケジューリング、顧客コミュニケーションのためのマーケティング自動化、パフォーマンス可視性のための分析ダッシュボード。
トレンドだからといってテクノロジーを購入しないでください。成長アーキテクチャの特定のボトルネックを解決するテクノロジーを購入してください。
$30Mから$50Mから$75Mの年間収益にスケールするディーラーシップは、異なる市場条件を持っていません。より良いシステムを持っています。彼らは3つの収益エンジンを接続します。レバレッジポイントを最適化します。制約に到達する前に除去します。そして、四半期ではなく年にわたって複利化する規律で実行します。
それが実際に機能する成長モデルです。意図的に構築すれば、競合他社がなぜ行き詰まっているのか疑問に思っている間に、あなたのディーラーシップが引き離すものになります。
Senior Implementation Consultant