F&Iコンプライアンスのベストプラクティス - 法的保護と規制の卓越性
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
平均的なF&Iコンプライアンス訴訟は5万ドルから50万ドルで和解します。重大な違反の場合は?200万ドルから500万ドルのクラスアクション和解を試してください。そしてこれは評判の損害、顧客信頼の喪失、将来のビジネスへの影響を計算する前の話です。差別的なレートマークアップの事例や不適切な商品開示は、何十年ものディーラーシップの評判を一夜にして破壊する可能性があります。
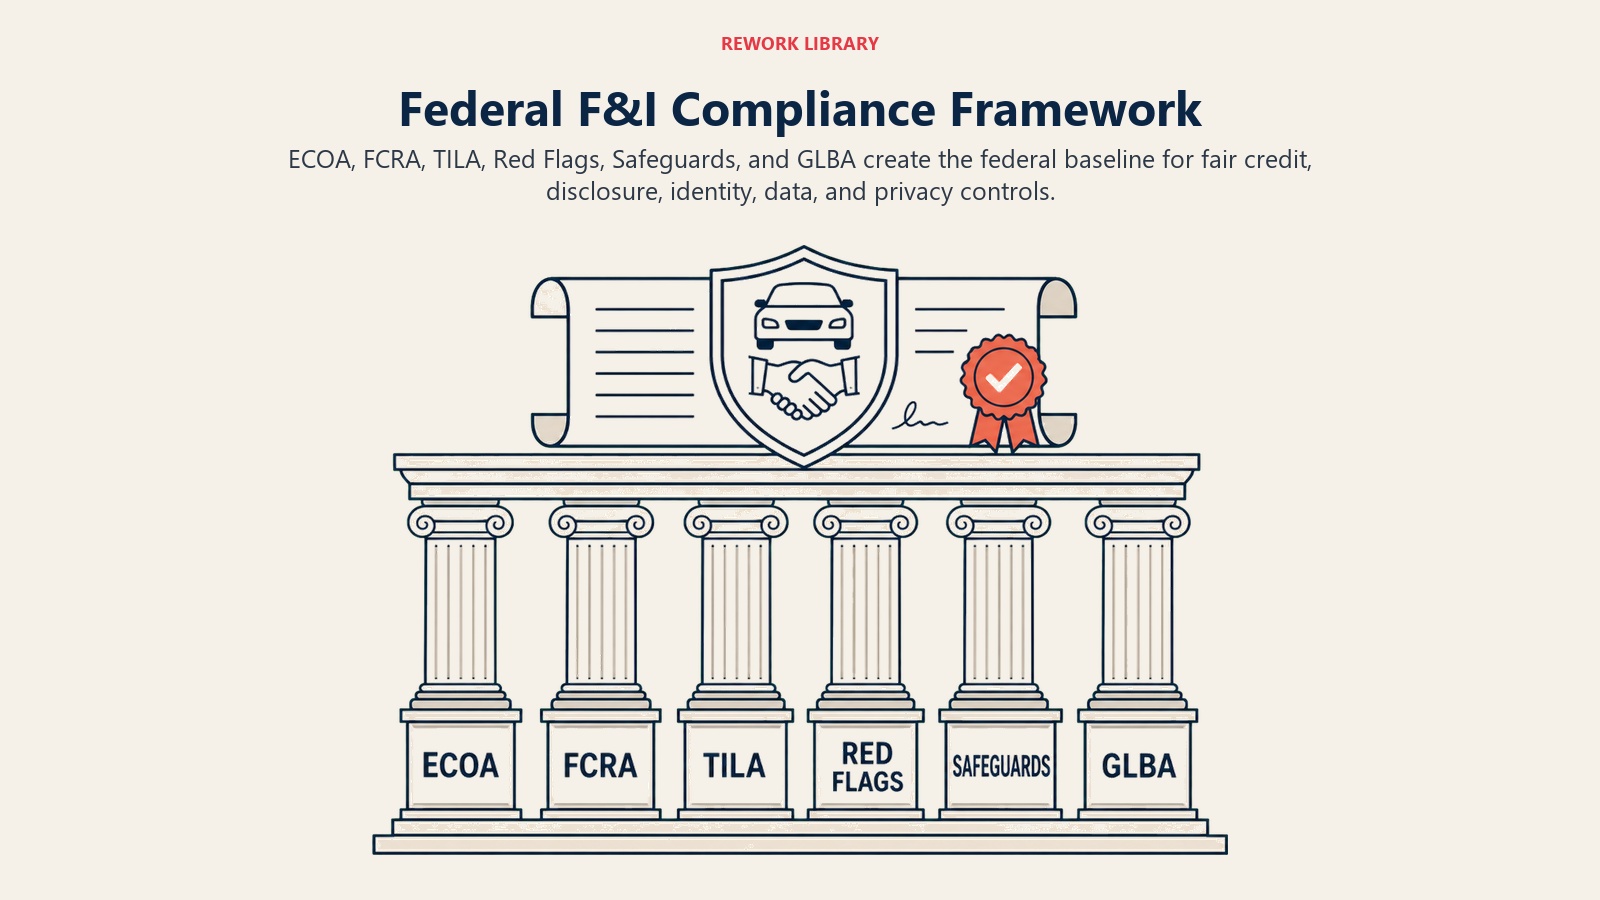
現実は次のとおりです。F&Iコンプライアンスはオプションではありません。官僚的な負担でもありません。基本的なビジネス保護です。ECOA、FCRA、TILA、GLBAからの連邦規制がベースライン要件を作成します。州の規制は、特定の開示規則、ライセンス要件、レート制限の層を追加します。レンダーとメーカーの監査は契約基準を施行します。そして顧客からの苦情は、コストのかかる法的戦いに発展する可能性のある規制調査を引き起こします。
しかしコンプライアンスは収益性を損なう必要はありません。最高のF&I業務は、完璧なコンプライアンス記録を維持しながら高いPVRを達成します。違いは何でしょうか?体系的なプロセス、包括的なトレーニング、厳格な文書化、そしてディーラープリンシパルからF&Iスタッフまでの文化的コミットメントです。
このガイドは、連邦法、州要件、メニュープレゼンテーション、レート慣行、商品販売手順、文書化基準、トレーニングプロトコル、監査準備を網羅した完全なコンプライアンスフレームワークを提供します。
連邦コンプライアンスフレームワーク - 中核規制
連邦法は、すべての州に適用されるF&Iコンプライアンスのベースライン要件を作成します。違反は連邦機関の措置、訴訟、重大な罰則を引き起こします。
平等信用機会法(ECOA) - 差別防止:
ECOAは、保護階級に基づく信用差別を禁止します:人種、肌の色、宗教、国籍、性別、婚姻状況、年齢、または公的扶助の受給。
F&Iへの影響:
- レートマークアップは一貫性があり、非差別的でなければなりません
- 信用決定は保護された特性を考慮できません
- ディーラーリザーブの慣行は不均衡な影響を避けなければなりません
- 文書化はすべてのレート変動を正当化しなければなりません
差別的意図がなくても不均衡な影響は重要です。レートマークアップの慣行が(意図せずとも)保護階級に対してより高いレートをもたらす場合、ECOAに違反しています。問題のあるパターンを特定するために、人口統計別のレートデータを監視してください。
公正信用報告法(FCRA) - 信用照会と不利益措置:
FCRAは消費者信用報告を規制し、信用情報が顧客の結果に影響を与える場合に特定の開示を要求します。
F&I要件:
- 信用照会前に書面による承認を得る
- 信用申請が却下された場合、不利益措置通知を提供する
- 融資決定に使用された信用スコアを開示する
- 信用に基づいてより不利な条件が提供された場合、消費者に通知する
- 信用情報を安全に処分する
不利益措置通知には、措置の具体的な理由、使用された信用スコア、信用情報機関の連絡先情報、消費者の権利声明を含める必要があります。これはオプションではありません。不遵守には罰則が科される連邦要件です。
貸付真実法(TILA) - 開示要件:
TILAは、消費者が融資にコミットする前に信用条件の明確な開示を要求します。
必要な開示:
- 年率(APR)
- 融資費用(支払われる総利息)
- 融資額
- 支払総額
- 支払スケジュール
連邦信用開示は、契約署名前に明確で目立つように提供されなければなりません。顧客をこれらのフォームを通じて急がせないでください。開示要件が満たされない場合、連邦法は消費者に特定の解約権を与えます。
レッドフラッグルール - ID窃盗防止:
レッドフラッグルールは、ディーラーがID窃盗の警告兆候(レッドフラッグ)を特定、検出、対応するID窃盗防止プログラムを実装することを要求します。
F&I実装:
- 身分証明書(運転免許証など)を確認する
- 申請情報が信用報告書と一致することを確認する
- 一貫性のない個人情報に注意する
- 疑わしい活動にフラグを立てる(複数の最近の信用照会、詐欺警告)
- 追加の確認を要求することでレッドフラッグに対応する
レッドフラッグプログラムを文書化し、実装についてスタッフをトレーニングしてください。規制監査はコンプライアンスを確認します。
セーフガードルール - 顧客データ保護:
セーフガードルールは、管理的、技術的、物理的なセキュリティ対策を通じて顧客情報の保護を要求します。
F&I責任:
- 信用申請と契約の安全な保管
- 顧客財務情報へのアクセス制限
- 暗号化されたデジタルデータ送信
- 安全な文書廃棄(シュレッダー)
- 定期的なセキュリティ評価
データ侵害は大規模な責任を生み出します。適切なセキュリティプロトコルを実装してください。
グラム・リーチ・ブライリー法(GLBA) - プライバシー通知:
GLBAは、顧客情報がどのように収集、使用、共有されるかを説明するプライバシー通知を要求します。
ローン開始時、その後毎年、および非関連第三者と情報を共有する前にプライバシー通知を提供します。通知は、情報共有をオプトアウトする顧客の権利を説明しなければなりません。
ほとんどのディーラーは標準化されたプライバシー通知を使用します。それらの提供をスキップしないでください。連邦要件はすべての取引に適用されます。
州固有の規制 - さまざまな要件
州の規制はコンプライアンスのパッチワークを作成します。カリフォルニアの要件はテキサスとは異なり、ニューヨークとも異なります。複数州のディーラーグループは複雑なコンプライアンス管理に直面します。
州ごとのF&Iライセンス要件:
一部の州ではF&Iマネージャーが特定のライセンスを保持することを要求します:
- 保険ライセンス: F&I商品を保険として分類する州で必要
- 金融ライセンス: F&Iを金融活動として規制する州で必要
- 商品固有のライセンス: 一部の州ではVSC、GAPなどに個別のライセンスが必要
州の要件を確認してください。必要なライセンスなしで運営することは大規模なコンプライアンス露出を生み出します。ライセンス要件には、ライセンス前教育、テスト、継続教育が含まれることがよくあります。
レートおよびリザーブ制限(レート上限):
一部の州は、融資契約のディーラー参加(リザーブ/マークアップ)に上限を設けています:
- カリフォルニア: 上限なしですが、強力な差別禁止執行
- ニューヨーク: バイレートを超える2.5%の最大マークアップ
- ペンシルベニア: 3%の最大マークアップ
- その他の州: さまざまな上限または上限なし
州のレート制限を理解してください。レンダー契約に関係なく、上限を超えることは州法に違反します。
商品開示要件:
州法は特定のF&I商品開示要件を規定します:
- VSC開示: ほとんどの州で「これは保険ではありません」という声明が必要
- GAP開示: 一部の州では補償範囲を説明する特定の言語が必要
- 解約条件: ほとんどの州で明確な解約開示が義務付けられています
- 任意の性質: 商品は任意であることを明確に開示する必要があります
州承認のフォームと開示言語を使用してください。商品開示を即興で作成しないでください。
クーリングオフ期間と解約権:
一部の州では、指定された期間内に契約を解約する消費者の権利を提供します:
- カリフォルニア:一般的な権利はありませんが、スポット配送規則が適用されます
- フロリダ:特定の取引に対する3日間のクーリングオフ期間
- その他の州:さまざまな要件
州の解約権を理解してください。法定解約を尊重しないことは責任を生み出します。
文書化と記録保持:
州法(および連邦貸付規制)は取引文書の保持を要求します:
- 最低保持: ほとんどの記録で7年
- より長い保持: 一部の州では10年以上が必要
- アクセス可能な形式: 記録は監査のために取り出し可能でなければなりません
整理されたファイリングシステムで文書を安全に保管してください。監査が来たとき(そして来るでしょう)、完全な文書を迅速に提出できなければなりません。
メニューコンプライアンス - プレゼンテーション要件
F&Iメニュープレゼンテーションは厳格な規制の精査に直面します。規制当局はメニューを重要な開示ツールと見なします。不適切なメニュー設計はコンプライアンス違反と訴訟の脆弱性を生み出します。
完全な商品開示:
メニューは以下を開示する必要があります:
- 商品名と補償範囲の説明
- 補償期間と制限
- 各商品の小売価格
- 管理者またはプロバイダー名
- 解約および返金条件の参照
「保護プラン」のような曖昧な説明を使用しないでください。「5年/60,000マイルで機械的故障をカバーする車両サービス契約」と指定してください。
現金価格開示:
TILAは明確な現金価格開示を要求します。メニューは現金価格オプションを目立つように表示する必要があります。細かい字に埋もれさせてはいけません。
さまざまな融資条件での支払いオプションと現金購入オプションを提示してください。現金価格を明確に表示しないことは連邦開示要件に違反します。
任意商品の明確な表示:
すべてのF&I商品は任意であることを明確に開示する必要があります。明示的な言語を使用してください:
- 「以下の商品は任意であり、融資を得るために必要ではありません。」
- 「これらの商品のいずれかを個別に購入するか、すべての補償範囲を辞退することができます。」
商品が必要であることを示唆する曖昧なプレゼンテーションは消費者保護法に違反します。
支払い影響の透明性:
各商品またはパッケージの明確な支払い影響を示してください:
- 商品なしのベース支払い
- 各商品を追加した支払い
- 選択されたパッケージの総支払い
支払いの増加を隠したり、「完全装備」の支払いのみを提示したりしないでください。透明性は要求され、苦情を防ぎます。
複数の支払いオプションのプレゼンテーション:
さまざまな条件(48、60、72ヶ月など)で融資オプションを表示します。これは、ディーラー利益を最大化するために特定の融資構造に顧客を誘導していないことを示しています。
規制当局は、単一条件のプレゼンテーションを融資コストを隠すために設計された潜在的に欺瞞的な慣行と見なします。
メニューテンプレート承認プロセス:
法的レビューなしでカスタムメニューを作成しないでください。承認されたテンプレートを使用してください:
- メニューソフトウェアプロバイダー(コンプライアンス弁護士に相談している)
- 自動車小売を専門とする法律顧問
- 業界コンプライアンスコンサルタント
規制が変更されたときにメニューを更新してください。古いメニューは、設計時にコンプライアントであったとしても、コンプライアンス責任を生み出します。
レートおよびリザーブコンプライアンス - レート差別の回避
ディーラーリザーブ(レートマークアップ)はF&I業務で最も高いコンプライアンスリスクを生み出します。差別的なレート慣行はECOA違反、連邦同意命令、数百万ドルの和解を引き起こします。
客観的信用スコアリングの適用:
レート決定には客観的な信用スコアリング基準を使用します。レート構造を文書化してください:
- ティア1クレジット(720+スコア):バイレートからバイレート+ 1%
- ティア2クレジット(680-719):バイレート+ 1%から+ 2%
- ティア3クレジット(640-679):バイレート+ 2%から+ 3%
- 640以下:ケースバイケースの評価
客観的基準は差別請求に対して防御します。「彼らが不安定に見えたのでそのレートを与えた」は通用しません。「書面によるポリシーに従って信用階層とローン期間に基づいてそのレートを与えた」は防御可能な立場を作成します。
レートマークアップの一貫性とポリシー:
レートマークアップポリシーを書面で文書化してください。含めるもの:
- 信用階層別の最大マークアップ
- 通常の範囲を超えるマークアップの承認要件
- レート決定のマネージャー監督
- レート変動の正当化文書
一貫性が重要です。720の信用スコアで1人の顧客が1%のマークアップを受け、別の顧客が720のスコアで2.5%のマークアップを受ける場合、その差の文書化された正当化が必要です。
不均衡な影響の監視:
ECOA違反は差別的意図がなくても発生します。レート慣行が保護階級に対してより高い平均レートをもたらす場合、不均衡な影響を生み出しています。
レートデータを監視してください:
- 信用階層別の平均レート
- 人口統計別の平均マークアップ(法的に収集可能な場合)
- 顧客プロファイル全体のレート分布
データが不均衡な影響を示している場合、直ちに慣行を調整してください。連邦機関は統計分析を使用して問題のあるパターンを特定します。
リザーブの文書化と正当化:
すべてのレートマークアップの正当化を文書化してください:
- レート決定をサポートする信用階層
- マークアップに影響を与えるローン期間
- 特別な状況(ある場合)
- 標準を超えるマークアップのマネージャー承認
文書化は差別請求から保護し、客観的基準の一貫した適用を示します。
顧客へのレート開示(州依存):
一部の州では、バイレート対契約レートを示すレート開示が必要です。他の州では必要ありません。州の要件を知ってください。
開示が必要な場合、それと戦わないでください。ディーラー参加を明確に説明してください:「承認されたバイレートは6.5%です。7.5%を提供しています。差額はディーラー参加を表し、取引処理コストをカバーします。」
透明性は信頼を構築します。レート構造を隠すことは疑念と苦情を招きます。
商品販売コンプライアンス - 適切な手順
F&I商品販売は特定のコンプライアンス要件に直面します。不適切な手順は消費者の苦情、規制措置、訴訟の脆弱性を引き起こします。
自発的購入の確認:
商品は自発的でなければなりません。明確な確認を得てください:
- 「これらの商品が任意であり、融資を得るために必要ではないことを理解しています。」
- 自発的購入を認める署名
商品が必要、レンダーによって強く推奨されている、または承認に必要であることを示唆する言語を使用しないでください。任意とは任意を意味します。
補償範囲条件の明確な説明:
購入前に商品補償範囲を明確に説明してください:
- カバーされるものと除外されるもの
- 補償期間とマイレージ制限
- 控除額要件(ある場合)
- 請求プロセスと管理者の連絡先
説明なしの「ここに署名してください」は倫理基準に違反し、顧客が購入したものを理解していなかったという苦情を招きます。
解約および返金の開示:
解約条件の書面による開示を提供してください:
- 解約通知要件
- 返金計算方法(按分、定額など)
- 返金額への請求の影響
- 解約のための管理者の連絡先
一部の顧客は解約します。「隠された」解約制限についての苦情を避けるために、最初からプロセスを明確にしてください。
重複補償範囲の禁止:
既存の保護を複製する補償範囲を販売しないでください:
- 顧客がレンダーまたは保険を通じてすでに持っている場合、GAPを販売しない
- メーカーの補償範囲を複製するメンテナンスプランを販売しない
- 残りの工場保証と重複するVSCを販売しない(延長として開示されていない限り)
明示的に尋ねてください:「保険または既存のローンを通じてGAP補償範囲を現在お持ちですか?」はいの場合、重複を販売しないでください。
商品固有の州規制:
VSC、GAPなどの商品は州固有の要件に直面します:
- 一部の州ではVSCを保険として規制(保険ライセンスが必要)
- 一部の州では特定のGAP開示が必要
- 一部の州では特定の解約条件が義務付けられています
各商品に州準拠のフォームと開示を使用してください。全国テンプレートは州要件を満たさない場合があります。
文書化のベストプラクティス - 書類を通じた保護
完全で正確な文書化は、紛争、訴訟、規制措置から保護します。不完全な文書化は法的手続きにおける防御可能性を破壊します。
完全な購入注文書:
購入注文書はマスター取引文書です。以下を含める必要があります:
- 完全な車両説明とVIN
- 正確な価格設定(車両、手数料、税金、商品)
- 下取り許容額と清算
- 頭金と支払い方法
- 顧客と共同購入者の情報
- 正確性を認める署名
不完全な購入注文書は契約紛争と解除責任を生み出します。
すべての必要な署名の取得:
すべての文書には適切な署名が必要です:
- 購入者と共同購入者(該当する場合)
- 保証人の署名(使用する場合)
- F&Iマネージャーの副署(必要な場合)
- すべての署名に日付を記入
署名が欠けていると契約が無効になるか、執行可能性の問題が生じます。顧客が出発する前にすべての署名欄を確認してください。
判読可能で正確な情報:
文書は判読可能でなければなりません。判読不能な契約は条件に関する紛争を生み出します。以下を確認してください:
- 可能な限りタイプされた情報
- 手動入力が必要な場合は明確な手書き
- 取り消し線や修正液なし(代わりに無効にして再印刷)
- 正確な情報(VIN、顧客名、金額を確認)
ずさんな文書化は監査と紛争の際に問題を生み出します。
適切なフォームの順序:
論理的な順序で文書を提示してください:
- 信用申請とプライバシー通知が最初
- 契約署名前の融資開示
- 契約と担保契約
- 契約後の商品契約
- 最終配送チェックリスト
適切な順序は開示タイミング要件へのコンプライアンスを示し、顧客の理解を改善します。
電子署名コンプライアンス:
電子署名(eサイン)は、適切に実装された場合、ESIGN法の下で法的拘束力があります:
- 顧客は電子プロセスに同意しなければなりません
- ID認証が必要
- 電子記録は保持可能でなければなりません
- 要求された場合、紙のコピーを提供する
自動車小売用に設計された評判の良い電子署名プラットフォームを使用してください。電子署名プロセスを即興で作成しないでください。
文書保持ポリシー(7年以上):
体系的な保持を実装してください:
- すべての取引文書の最低7年
- より長い保持を要求する州では10年以上
- 整理されたファイリングシステム(物理的またはデジタル)
- デジタル記録のバックアップ
- 保持期間が切れた後の安全な破棄
監査や訴訟が何年も後に発生したとき、完全な文書化はあなたを保護します。文書の欠落は防御可能性を破壊します。
トレーニングと認証 - スタッフの能力
コンプライアンスの失敗は通常、故意の違反ではなく、不十分なトレーニングに起因します。体系的なトレーニングは問題が発生する前にそれらを防ぎます。
初期F&Iトレーニング要件:
新しいF&Iマネージャーは、取引を処理する前に包括的なトレーニングが必要です:
独立した取引処理の前に最低40時間の初期トレーニング。業界トレーニングプログラムを使用してください(JM&A、Reahard & Associates、NCM、F&I Training Solutions)。
継続的なコンプライアンス教育:
規制は変わります。商品は変わります。スタッフの知識は最新の状態を保つ必要があります:
- 四半期ごとのコンプライアンス更新(規制変更)
- 年次包括的コンプライアンスレビュー
- 新しい提供物が追加されたときの商品トレーニング
- 欠陥が特定されたときの是正トレーニング
すべてのトレーニングを文書化してください。規制調査は尋ねます:「この従業員はどのようなトレーニングを受けましたか?」答えが「5年前の採用以来なし」である場合、過失を示しています。
ロールプレイとシナリオトレーニング:
教室でのコンプライアンストレーニングだけでは十分ではありません。実際のシナリオを練習してください:
- 差別苦情の処理
- 信用拒否に適切に対応する
- 商品開示を明確に説明する
- 困難な顧客に対処する
- ID窃盗のレッドフラッグを認識する
ロールプレイは、現実世界の問題を引き起こす前に知識のギャップを明らかにします。
州認証の維持:
州がF&Iライセンスを要求する場合、認証を維持してください:
- 継続教育要件を完了する
- 有効期限前にライセンスを更新する
- すべてのF&Iスタッフの認証状況を追跡する
- ライセンスと教育コストを予算化する
失効したライセンスは、従業員が他に何も間違ったことをしていなくても、コンプライアンス違反を生み出します。
メーカープログラムトレーニング:
キャプティブファイナンス会社は、プログラム、要件、コンプライアンスの期待に関するトレーニングを提供します。メーカートレーニングに参加してください:
- 特定のレンダー要件を理解する
- レンダー監査基準について学ぶ
- レンダーコンプライアンスリソースにアクセスする
- レンダー代表者との関係を構築する
メーカー監査は、最初から特定の要件を理解している場合、より簡単になります。
監査準備 - 内部および外部レビュー
監査は避けられません。レンダーは契約を監査します。メーカーはキャプティブファイナンスの取引を監査します。州の規制当局は調査を実施します。問題は、監査されるかどうかではなく、いつ監査され、合格するかどうかです。
月次ディールジャケット監査:
外部監査が問題を見つけるのを待たないでください。内部月次監査を実装してください:
- 10〜15のディールジャケットをランダムに選択
- 文書の完全性をレビュー
- 署名要件が満たされていることを確認
- 開示コンプライアンスを確認
- レートと商品価格の正確性を確認
- 調査結果と是正措置を文書化
月次監査は早期に欠陥を特定し、パターンが発展する前に是正トレーニングを可能にします。
取引ごとのコンプライアンスチェックリスト:
すべての取引で使用される取引チェックリストを作成してください:
- 信用申請が完了し署名されている
- プライバシー通知が提供されている
- 信用承認が得られている
- 不利益措置通知が提供されている(該当する場合)
- 連邦信用開示が完了している
- 契約条件が開示と一致している
- 商品開示が提供されている
- すべての商品契約が署名されている
- 解約条件が開示されている
- 文書のコピーが顧客に提供されている
物理的またはデジタルのチェックリストは、一貫したコンプライアンス実行を保証します。
レンダー監査対応手順:
レンダーが契約を監査するときは、迅速に対応してください:
- 指定された期間内に要求された文書を提供する
- 特定された欠陥を修正する
- 再発を防ぐためのトレーニングを実装する
- 時間の経過とともに監査調査結果を追跡する
繰り返される監査の欠陥はレンダーの注意を引き、融資関係の終了の可能性があります。
メーカー監査(キャプティブファイナンス):
メーカーのキャプティブファイナンス部門は、特定のプログラムへのコンプライアンスを確認する定期的なディーラー監査を実施します:
- プログラム適格性の検証
- 文書化要件
- レートとリザーブのコンプライアンス
- 商品浸透の監視
キャプティブファイナンス(多くの場合、最良の融資源)へのアクセスを維持するためにメーカー監査に合格してください。
州規制監査:
州規制監査はあまり頻繁ではありませんが、より深刻です。以下によって引き起こされます:
- 消費者の苦情
- ランダム選択
- 業界スイープ調査
- 特定の慣行に関する規制上の懸念
協力的に対応してください。要求された情報を完全に提供してください。調査結果に直ちに対処してください。規制監査は、罰金、ライセンス停止、または執行措置につながる可能性があります。
一般的な監査調査結果と防止:
ほとんどの監査調査結果は予測可能なカテゴリーに分類されます:
- 署名の欠落(防止:取引ごとのチェックリスト)
- 不完全な開示(防止:承認されたフォームを使用)
- 一貫性のないレートマークアップ(防止:書面によるポリシーと監督)
- 商品文書のギャップ(防止:商品固有のチェックリスト)
- 記録保持の失敗(防止:体系的なファイリングと保持)
一般的な問題に体系的に対処すると、監査調査結果は劇的に減少します。
コンプライアンス文化の創造 - チェックボックスを超えて
真のコンプライアンスはチェックボックスをチェックすることではありません。それは、倫理的行動と規制遵守が期待され、報酬を受け、執行される組織文化に関するものです。
コンプライアンスへの経営陣のコミットメント:
コンプライアンス文化はディーラープリンシパルとゼネラルマネージャーから始まります。リーダーシップがコンプライアンスをビジネスの基本ではなく官僚的な迷惑として扱う場合、スタッフはそれに従います。
コミットメントを示してください:
- コンプライアンストレーニングとリソースに投資する
- 自分自身でコンプライアンスセミナーに参加する
- 毎月コンプライアンスメトリックをレビューする
- 部門のコンプライアンスについてマネージャーに責任を持たせる
- 強力なコンプライアンスパフォーマンスを祝う
スタッフはリーダーシップを見ています。GMがコンプライアンスを真剣に受け止めれば、F&Iマネージャーもそうします。
違反の結果:
コンプライアンス違反に対する明確な結果を確立してください:
- 初回違反:是正トレーニングと警告
- 2回目の違反:書面による戒告とパフォーマンスプラン
- 3回目の違反:停職または解雇
繰り返される違反を容認しないでください。1人の悪いF&Iマネージャーは数百万ドルの責任を生み出す可能性があります。
近道を促さないインセンティブ構造:
F&I報酬構造は時々違反を促します。マネージャーがレートリザーブで大きなボーナスを受け取るが、差別苦情に対する罰則がない場合、問題のある行動にインセンティブを与えています。
インセンティブのバランスを取ってください:
- PVRの手数料(生産性に報いる)
- コンプライアンスボーナス(クリーンな監査に報いる)
- コンプライアンス失敗の罰則(近道を思いとどまらせる)
- 顧客満足度メトリック(倫理的扱いを奨励する)
顧客苦情解決:
迅速かつ公正に苦情を処理してください:
- 苦情対応者を指定する
- 48時間以内に苦情に対応する
- 徹底的に調査する
- 公正に解決する(コストがかかっても)
- 苦情と解決を文書化する
1つの未解決の苦情は、規制調査、訴訟、または評判の損害に発展する可能性があります。正当化される場合、苦情を解決するために費用を費やしてください。
継続的改善のマインドセット:
コンプライアンスは静的ではありません。規制は変わります。裁判所の判決は新しい解釈を生み出します。業界のベストプラクティスは進化します。
最新の状態を保ってください:
- コンプライアンス出版物を購読する
- コンプライアンスリソースを持つディーラー協会に参加する
- 年次コンプライアンスセミナーに参加する
- 毎年手順をレビューおよび更新する
- 他のディーラーの過ちから学ぶ
継続的改善は、コンプライアンスの失敗が発生する前にそれらを防ぎます。
F&Iコンプライアンス実装チェックリスト
連邦コンプライアンスの検証:
- ECOA差別禁止ポリシーが文書化されている
- FCRA信用手順と不利益措置プロセスが定義されている
- TILA開示フォームが最新で適切に使用されている
- レッドフラッグID窃盗プログラムが文書化されている
- セーフガードルールデータセキュリティ対策が実装されている
- GLBAプライバシー通知がすべての取引で提供されている
州コンプライアンスの検証:
- F&Iライセンス要件が特定され満たされている
- 州のレート/リザーブ制限が文書化され施行されている
- 州の商品開示要件が満たされている
- 解約権ポリシーが州要件と一致している
- 記録保持が州の最低要件を満たしている
メニューコンプライアンス:
- すべてのメニュープレゼンテーションで完全な商品開示
- 現金価格が明確に開示されている
- 商品の任意性が明示的に述べられている
- 支払い影響が透明に示されている
- 複数の融資期間オプションが提示されている
- メニューテンプレートが法的にレビューおよび承認されている
レートとリザーブのコンプライアンス:
- 書面によるレートマークアップポリシーが存在する
- 客観的信用基準が文書化されている
- レート決定のマネージャー監督プロセス
- レートマークアップの一貫性が監視されている
- 不均衡な影響分析が定期的に実施されている
文書化基準:
- すべての取引で完全な購入注文書
- すべての必要な署名が取得されている
- 情報が判読可能で正確
- 適切な文書の順序が守られている
- 電子署名コンプライアンス(使用する場合)
- 7年以上の保持ポリシーが実装されている
トレーニングプログラム:
- 新しいマネージャーのための初期F&Iトレーニング(40時間以上)
- 四半期ごとのコンプライアンス更新
- 年次包括的レビュー
- ロールプレイとシナリオの練習
- 州認証維持の追跡
- トレーニング文書の維持
監査準備:
- 月次内部ディールジャケット監査
- 取引ごとのコンプライアンスチェックリスト
- レンダー監査対応手順
- 規制監査協力計画
- 一般的な調査結果の防止策
- 時間の経過に伴う監査調査結果の追跡
コンプライアンス文化要素:
- リーダーシップのコミットメントが示されている
- 違反の結果が明確に定義されている
- バランスの取れたインセンティブ構造
- 苦情解決プロセス
- 継続的改善の実践
- 定期的なコンプライアンスメトリックレビュー
F&Iコンプライアンスは収益性の敵ではありません。それは持続可能なバックエンド収益の基盤です。訴訟、同意命令、規制罰則に直面しているディーラーは?彼らはコンプライアンスをオプションまたは官僚的な無駄として扱った人たちです。
トップパフォーマンスのF&I部門は?彼らは倫理的な慣行、一貫した手順、包括的なトレーニング、体系的な文書化を通じて高いPVRを達成します。彼らは監査人が到着したときにスクランブルをかけるのではなく、毎日コンプライアントなプロセスを運用しているため、監査に簡単に合格します。
初日からF&I業務にコンプライアンスを組み込んでください。徹底的にトレーニングしてください。完全に文書化してください。一貫して監視してください。内部的に監査してください。そして、倫理的行動と規制遵守が期待される基準であり、オプションの目標ではない文化を作り出してください。
それが、法的露出からディーラーシップを保護しながら、持続可能なF&I収益性を構築する方法です。複雑ではありません。コミットメント、システム、一貫した実行が必要なだけです。
コミットしてください:F&Iコンプライアンスポリシーを書いてください。体系的な手順を実装してください。人々を徹底的にトレーニングしてください。すべての取引で一貫して実行してください。代替案、コンプライアンスの問題が起こらないことを望むこと、は最終的に、防止よりもはるかにコストがかかる訴訟、規制措置、または評判の損害をもたらします。
外部リソース
- NADAコンプライアンスリソース - F&I規制を含む包括的なディーラーコンプライアンスガイダンス
- 自動車ディーラーのためのFTCセーフガードルール - FTCデータセキュリティ要件に関するNADAリソース
- FTC CARSルールコンプライアンス - 自動車ディーラーF&I開示要件に関する連邦取引委員会のガイダンス
- CFPB自動車金融監督 - 最近の監督調査結果と執行優先事項
- ディーラーコンプライアンス戦略2025 - PNI HCM - 現代の自動車ディーラーシップのための主要なコンプライアンス戦略