GAP保険販売 - 支払保護と高成約率戦略
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
以下の事実は、すべてのF&Iプレゼンテーションに反映されるべきです。ファイナンスで購入された車両の75%は、ローン期間中のある時点で負の資産価値を持つことになります。つまり、4台のうち3台の顧客が、車両の価値よりも多くのローン残高を抱えることになります。この期間中に全損が発生すると、顧客は壊滅的なシナリオに直面します、もはや所有していない車両への支払いを続けることになるのです。
GAP保険は、この露出を排除します。また、正しく位置づければ、最も販売しやすいF&I商品でもあります。月々の支払いへの影響は5〜15ドル程度です。軽減されるリスクは?5,000〜15,000ドルの露出です。そして、カバー範囲の詳細を説明する必要がある延長保証とは異なり、GAPはシンプルな価値提案を提示します。車が全損になった場合、保険金と弔問残高の差額をこれが支払います。
トップのF&I マネージャーは、70〜80%のGAP成約率を達成しています。平均的なパフォーマーは40%前後にとどまります。違いはセールスマンシップではありません、位置づけです。GAPをオプションの追加商品ではなく、デフォルトの保護として位置づけると、成約率は急上昇します。このガイドでは、その転換を実現する方法を正確に示します。
GAP保険の基礎 - カバー範囲
Guaranteed Asset Protectionは、その名前が示す通りのことを正確に行います。車両が全損と宣言された場合、または盗難され回収されなかった場合、自動車保険は実際の現金価値(ACV)を支払います。貸し手は全額のローン返済を期待します。GAP保険は、その差額をカバーします。
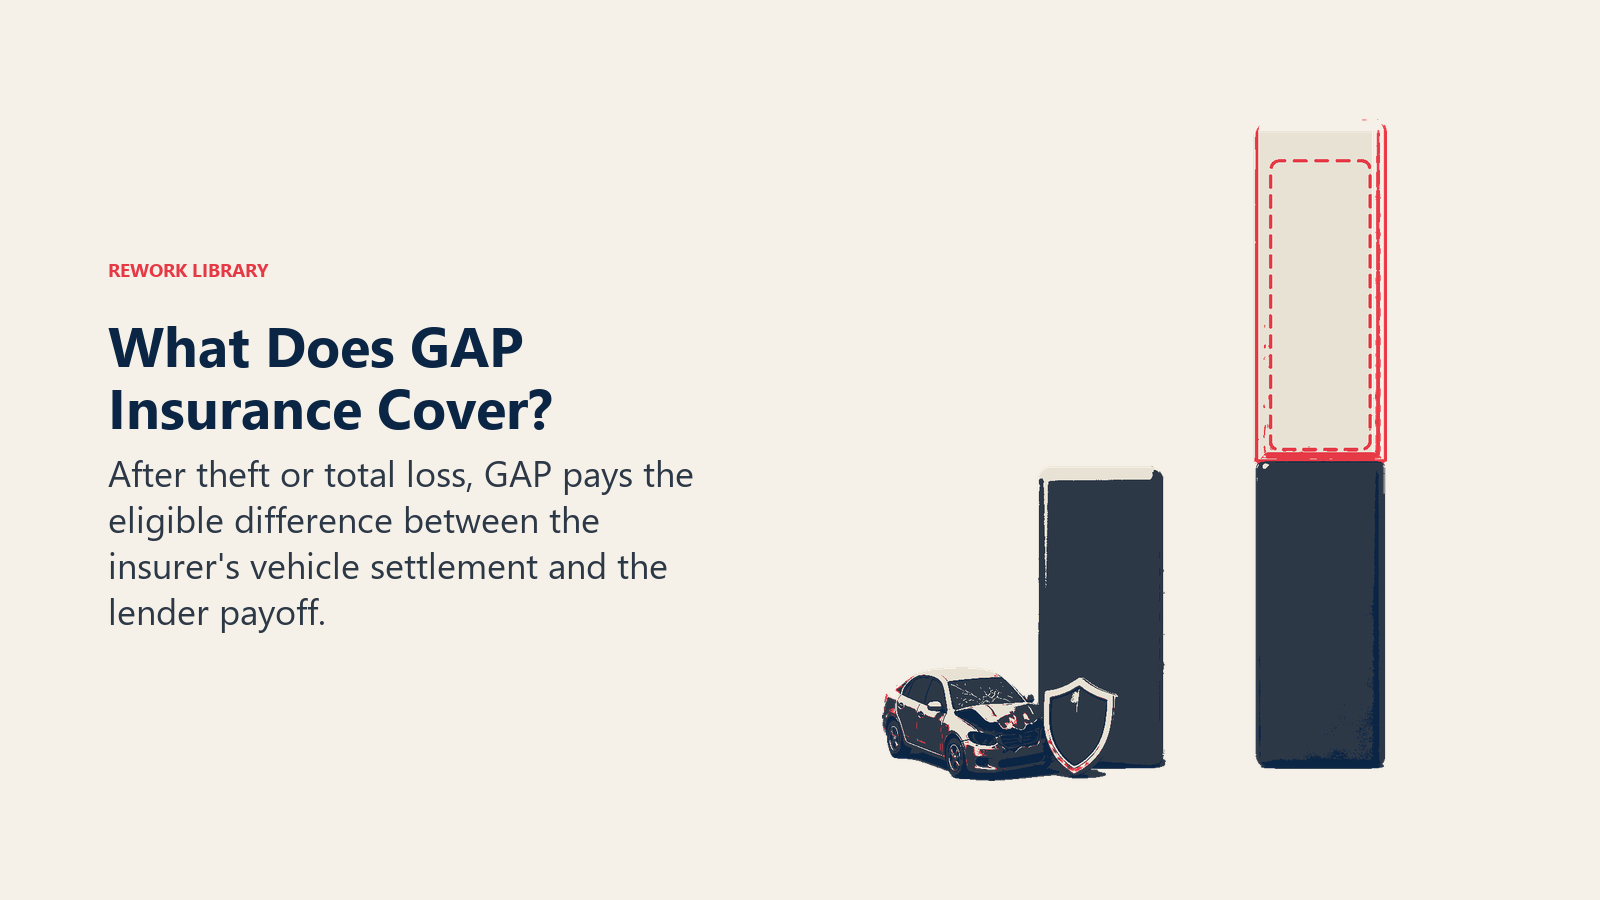
カバートリガー:全損または盗難
GAPは特定の状況でのみ発動します:
- 保険会社によって車両が全損と宣言される
- 車両が盗難され、指定された期間内(通常30日)に回収されない
- 保険金がローン残高よりも少ない
通常の摩耗、機械的故障、または軽微な事故では、GAPはトリガーされません。これは特に全損保護です。
ACVと残高の差額
保険会社は、市場の比較対象物、車両の状態、および減価償却を使用して実際の現金価値を決定します。これは、所有の最初の2〜4年間、ほとんど常にローン残高を下回ります。理由は以下の通りです:
新車は購入時に即座に15〜20%の価値を失います。最初の3年間は年間15〜20%の減価償却が加わります。一方、ローンの償却は初期にほとんど利息を支払い、元本にはほとんど触れません。12か月目には、22,000ドルの価値しかない車両に28,000ドルを借りているかもしれません。それは6,000ドルの露出です。
GAP保険は、その6,000ドルの差額を支払います(カバー範囲の制限まで、通常はACVの125%)。
新車vs中古車への適用性
GAPは新車購入と中古車購入の両方で機能しますが、リスクプロファイルは異なります。
新車はより急激な初期減価償却を経験します。ロットから出ると、20%を失います。これにより、特に少額またはゼロの頭金では、即座に負の資産価値が生まれます。新車購入者は初日からGAPを必要とします。
中古車はより緩やかに減価償却しますが、多くの場合、より長い期間またはより高い金利でファイナンスされます。2020年の車両を2026年に60,000マイルで購入する場合でも、特に9%の金利で72か月間ファイナンスされる場合、減価償却のリスクがあります。長期ローンを持つ中古車購入者もGAP保護を必要とします。
リースGAPカバー範囲
リース利用者も同様の露出に直面します。リース契約は、リース終了時の車両価値を指定します。リース満了前に全損になった場合、保険はACVを支払いますが、リース会社は残りのリース支払いと残価を期待します。ギャップは数千ドルに達する可能性があります。ほとんどのメーカーリースプログラムはGAPを自動的に含みますが、アフターマーケットリースは多くの場合含みません。すべてのリース取引でカバー範囲を確認してください。
GAPが重要な理由 - 実世界のシナリオ
理論はGAPを販売しません。実際のシナリオが販売します。顧客が防いでいる悪夢を明確に描写してください。
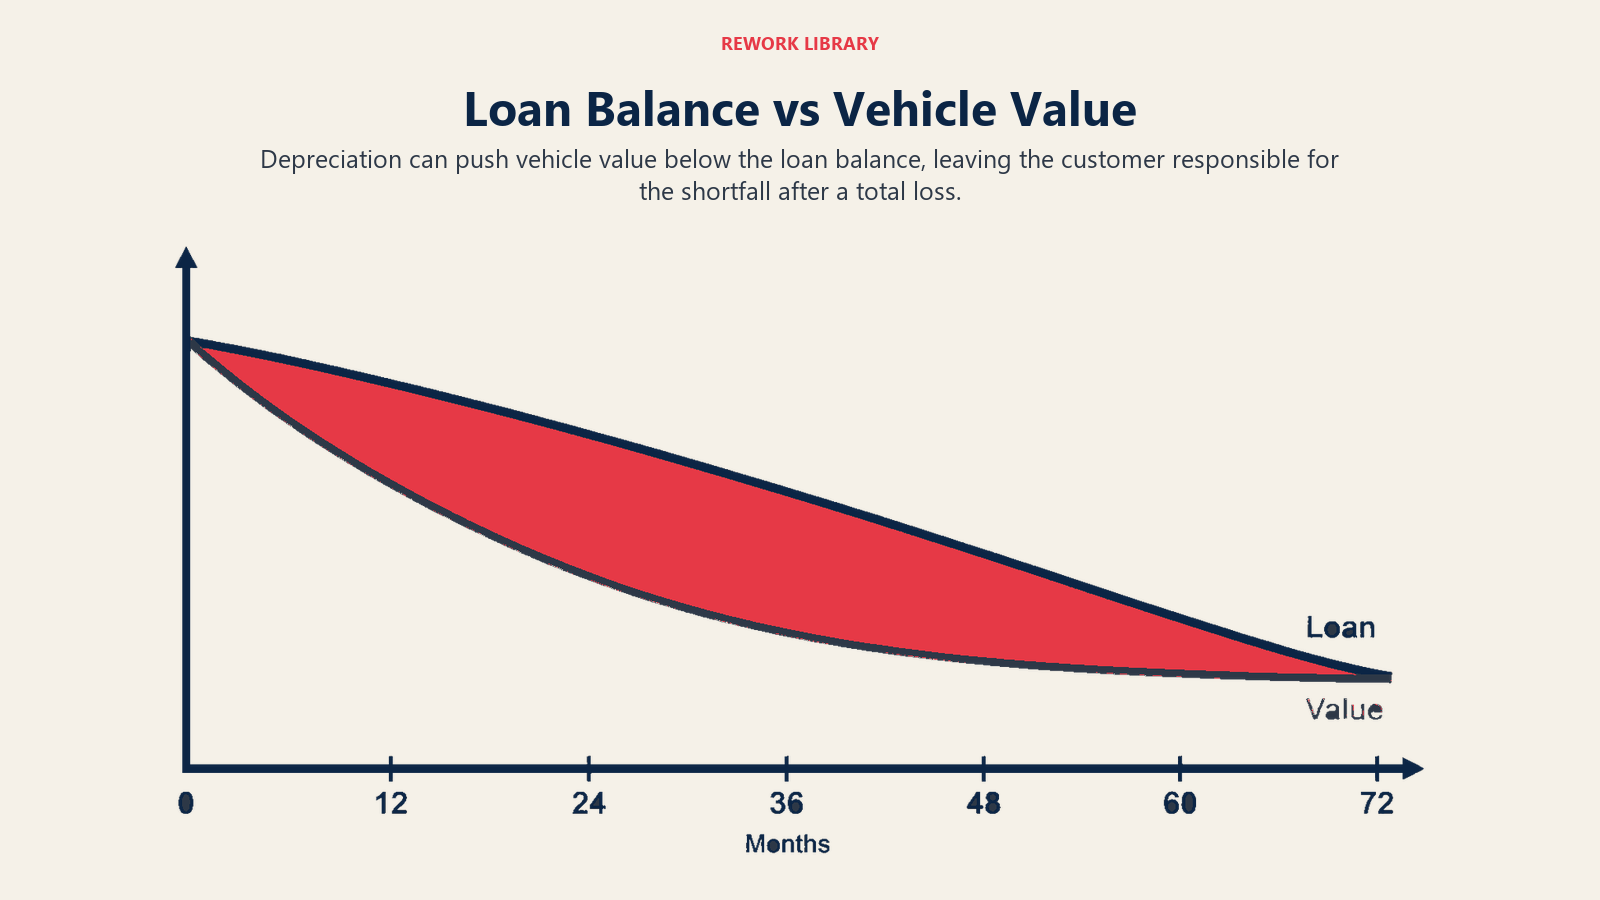
急速な減価償却(新車はロットから出ると20%を失う)
「あなたはこの車両を35,000ドルで購入しています。今日家に帰ると、市場価値は約28,000ドルに下がります。それは新車の減価償却の現実です。明日誰かがあなたにぶつかって車を全損にした場合、保険は28,000ドルを支払います。あなたは頭金の後に34,000ドルを借りています。GAPがなければ、もはや所有していない車両に6,000ドルの小切手を書くことになります。」
このシナリオは、即座であるため恐ろしいものです。露出は今日から始まります。
下取りからの負の資産価値(埋没)
多くの顧客は、下取り車に対して価値よりも多くを借りて来店します。新しいローンに負の資産価値の4,000ドルをロールオーバーしています。今、彼らは35,000ドルの価値がある車両に39,000ドルを借りています、走行する前に。減価償却は問題を増幅します。
「39,000ドルをファイナンスしています。今日の車両価値は35,000ドルです。減価償却前に4,000ドル水中です。半年後には、8,000〜10,000ドル逆さまになります。全損が発生した場合、それはGAPカバー範囲なしのあなたの自己負担費用です。」
負の資産価値を持つ顧客はGAPが必要です。確実に。これは100%の成約率であるべきです。
長期ファイナンス(72〜84か月は長期間水中)
長期ファイナンスは顧客を長期間水中に保ちます。72か月のローンは、プラスの資産価値に達するまでに3〜4年かかります。それは36〜48か月の露出です。
「あなたは72か月にわたってファイナンスしています。最初の3〜4年間、あなたは車両の価値よりも多くを借りることになります。GAPは、あなたが水中にいる期間全体でその露出を排除します。カバー範囲は、あなたがそれを必要とする限り続きます。」
長期は長期リスクを生み出します。GAPはより価値が低くなるのではなく、より価値が高くなります。
低い/ゼロの頭金取引
0ドルの頭金取引は、負の資産価値を最大化します。購入価格の100%に加えて、手数料、税金、そして場合によってはロールオーバーされた負の資産価値をファイナンスしています。最初の支払いがまだ行われていないのに、すでに5,000〜10,000ドル水中です。
「ゼロダウンで、あなたは逆さまに始まります。それは批判ではありません、それはただの数学です。GAPカバー範囲は、支払いを通じて資産価値を構築するのにかかる期間中、あなたを保護します。」
頭金なしの顧客は、GAPをオプションではなく必須と見なすべきです。
全損保険金の現実
ほとんどの顧客は、「フルカバー保険」がすべてをカバーすると想定しています。そうではありません。保険は市場価値を支払い、返済額ではありません。この誤解を明示的に明確にしてください:
「あなたの保険契約は実際の現金価値をカバーします、車両が公開市場で価値があるものです。それは通常、特に最初の数年間は、ローン返済額より数千ドル少ないです。GAPカバー範囲がない限り、その差額はあなたのポケットから出ます。」
顧客は、保険金がどのように機能するかを理解しなければ、情報に基づいた決定を下すことはできません。
高成約率販売戦略 - 自動化
70%以上のGAP成約率の秘密は?GAPを例外ではなく、デフォルトにすることです。メニューデザイン、およびプレゼンテーションの位置づけはすべて、この目標に向けて機能します。
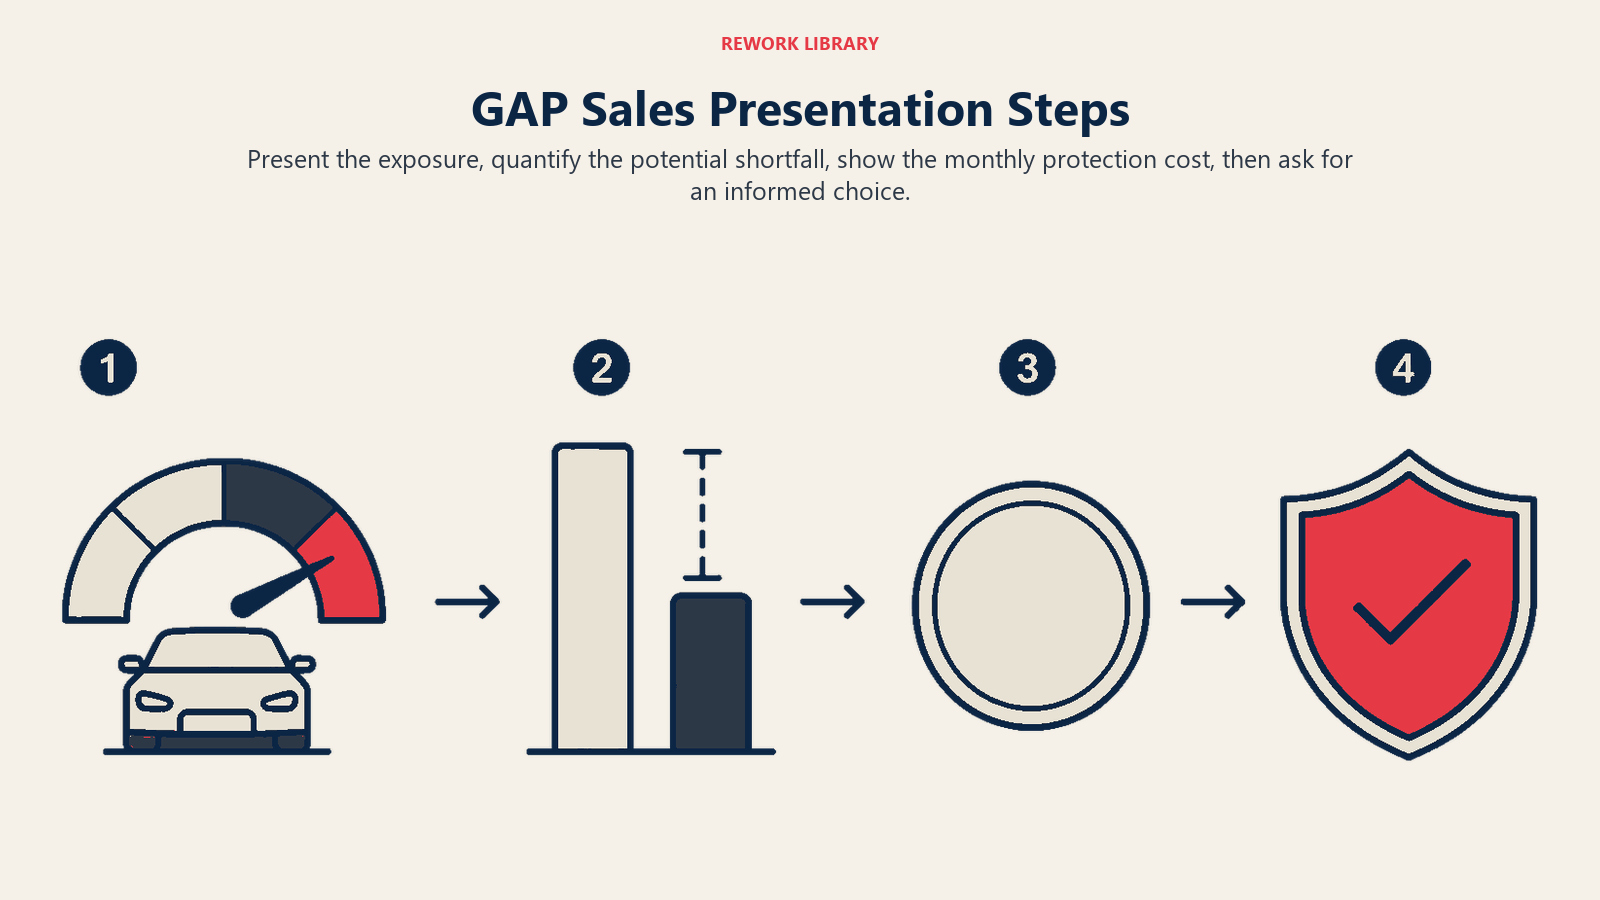
「カバー範囲が必要ですか、それとも免除しますか?」アプローチ
「GAP保険が欲しいですか?」とは聞かないでください。これはGAPをオプションの追加商品として位置づけます。代わりに:
「GAPカバー範囲は、月8ドルで保護パッケージに含まれています。これにより、全損車両にお金を借りることから保護されます。このカバー範囲を維持しますか、それとも免除しますか?」
あなたはGAPを販売していません。含まれている保護を削除するかどうかを尋ねています。このシンプルな言語の転換により、成約率は急上昇します。
負の資産価値顧客(100%成約率目標)
顧客が下取りから負の資産価値を持っている場合、GAPはあなたの心の中で交渉の余地がないものであるべきです。オプションにしないでください。
「このローンにロールオーバーしている負の資産価値が4,000ドルあります。つまり、あなたは水中から始まり、2〜3年間水中にとどまります。この状況では、GAPカバー範囲はオプションではありません、必須の保護です。自動的に含めています。」
その後、顧客が明示的に異議を唱えない限り、削除について議論しないでください。彼らの状況に必要なカバー範囲として扱ってください。
支払い影響メッセージング(月5〜15ドル)
GAP価格は通常、ファイナンス金額に500〜900ドルを追加します。72か月のローンでは、それは月7〜13ドルです。常にGAPを月次の条件で位置づけ、総コストではありません。
「GAPカバー範囲は、支払いに月9ドルを追加します。その9ドルは、全損が発生した場合に8,000〜12,000ドルを借りる可能性からあなたを保護します。数学は、このカバー範囲を持つことを強く支持しています。」
月々のコストは些細です。露出は巨大です。そのコントラストを明確にしてください。
貸し手要件の位置づけ(該当する場合)
一部の貸し手は、高いLTVローンまたは長期に対してGAPを要求します。これが適用される場合、それをあなたの利点に使用してください:
「あなたの貸し手は、110%以上のローン対価値のローンに対してGAPカバー範囲を要求します。彼らはリスク露出を理解しており、この保護なしにローンを資金提供しません。それはあなたの契約に組み込まれています。」
貸し手の要件は交渉を完全に排除します。
価値の位置づけ技術 - 支払保護のフレーミング
GAPをどのようにフレーミングするかが、成約率を決定します。「オプション商品」から「必須保護」への転換。
「保険の保険」コンセプト
あなたの顧客は自動車保険を持っています。彼らはその必要性を理解しています。GAPを保険の保険として位置づけます:
「あなたの自動車保険は車両の損傷をカバーします。GAP保険は、保険支払いとローン返済の間のギャップをカバーします。それはあなたの保険の保険であり、全損があなたがもはや所有していない車両の支払いを残さないことを確認します。」
このフレーミングは、既存の保険受容を活用して、GAPを同様に必要なものとして位置づけます。
5,000〜10,000ドルの潜在的露出例
具体的な数字を使用してください。「お金を借りる可能性があります」は抽象的です。「7,500ドルの自己負担」は具体的です。
「私たちが保護している露出を見せましょう。購入価格:32,000ドル。現在の価値:26,000ドル。ローン残高:33,000ドル。今日全損になった場合、保険は26,000ドルを支払います。あなたは33,000ドルを借りています。それはGAPカバー範囲なしで支払わなければならない7,000ドルです。この月9ドルは、その7,000ドルの露出を排除します。」
数学は恐怖よりもGAPを販売します。
全損後の支払い継続の悪夢シナリオ
最悪のシナリオは強力に響きます:
「GAPが防ぐ悪夢の状況は次のとおりです:あなたの車両が全損になります。保険は24,000ドルを支払います。あなたは31,000ドルを借りています。その7,000ドルの差額はあなたの責任です。あなたはサルベージヤードに座っている車両の支払いをまだ行っています。車なし、しかしまだ支払っています。月9ドルで、GAPはそのシナリオを完全に排除します。」
顧客は全損車両の支払いを視覚化できます。そこから簡単な決定です。
頭金と下取資産価値投資の保護
顧客が重要な現金を頭金として入れた場合、または正の下取資産価値を持っている場合、GAPをその投資の保護として位置づけます:
「あなたは5,000ドルを頭金として入れています。賢い動き、それは即座に資産価値を構築します。しかし、減価償却のために12〜18か月間は正の資産価値を持ちません。GAPは、その期間中にあなたの5,000ドルの投資を保護します。全損が発生した場合、あなたはその頭金を失いません。」
これにより、GAPを「お金を借りる」保護から「投資保護」へと再フレーミングします。
顧客プロファイリング - 誰が最もGAPを必要とするか
GAPはほとんどのファイナンス購入者にとって意味がありますが、特定のプロファイルは必須カバー範囲の候補を表します。
負の資産価値下取り(必須)
すでにカバーされていますが、繰り返す価値があります:負の資産価値下取りには自動的にGAPが必要です。これはあなたのディーラーシップで100%の成約率であるべきです。例外はありません。
長期ファイナンス(60か月以上)
60か月を超えるローンは、顧客を長期間水中に保ちます。GAP価値はローン期間とともに増加します。
「あなたは72か月にわたってファイナンスしています。4年目まで正の資産価値に達しません。GAPは、あなたが逆さまになっている期間全体をカバーします。ローン期間を考えると、これは必須の保護です。」
低い頭金またはゼロダウン
頭金が少ないほど、より多くの負の資産価値を意味します。0ドルの頭金取引は、減価償却前に数千ドル水中から始まります。
「ゼロダウンで、あなたは全額をファイナンスしています。それは即座の負の資産価値を生み出します。この状況では、GAPはオプションではありません、逆さまに始まることに対する基本的な保護です。」
高減価償却車両(ラグジュアリー、特定のブランド)
一部の車両は他よりも速く減価償却します。ラグジュアリーブランド、電気自動車、および特定のメーカーは急速に価値を失います。これらはGAPの必要性を増幅します。
「この車両は最初の年に約30%減価償却します、それは平均よりも高いです。開始価値は48,000ドルです。1年後、33,600ドルの価値になります。あなたはまだ44,000ドルを借りています。それは10,400ドルの露出です。GAPカバー範囲は、平均以上の減価償却を持つ車両で特に重要です。」
若いドライバー(高い事故リスク)
統計は、若いドライバーが高い事故率を持つことを示しています。10代のドライバーのために親に販売する場合、これを強調します:
「統計的に、25歳未満のドライバーは高い事故率を持っています。それは全損の確率を高めます。GAPカバー範囲は、ドライバーの年齢と経験レベルを考慮した追加の保護を提供します。」
これは年齢差別ではありません、統計的現実です。適切に使用してください。
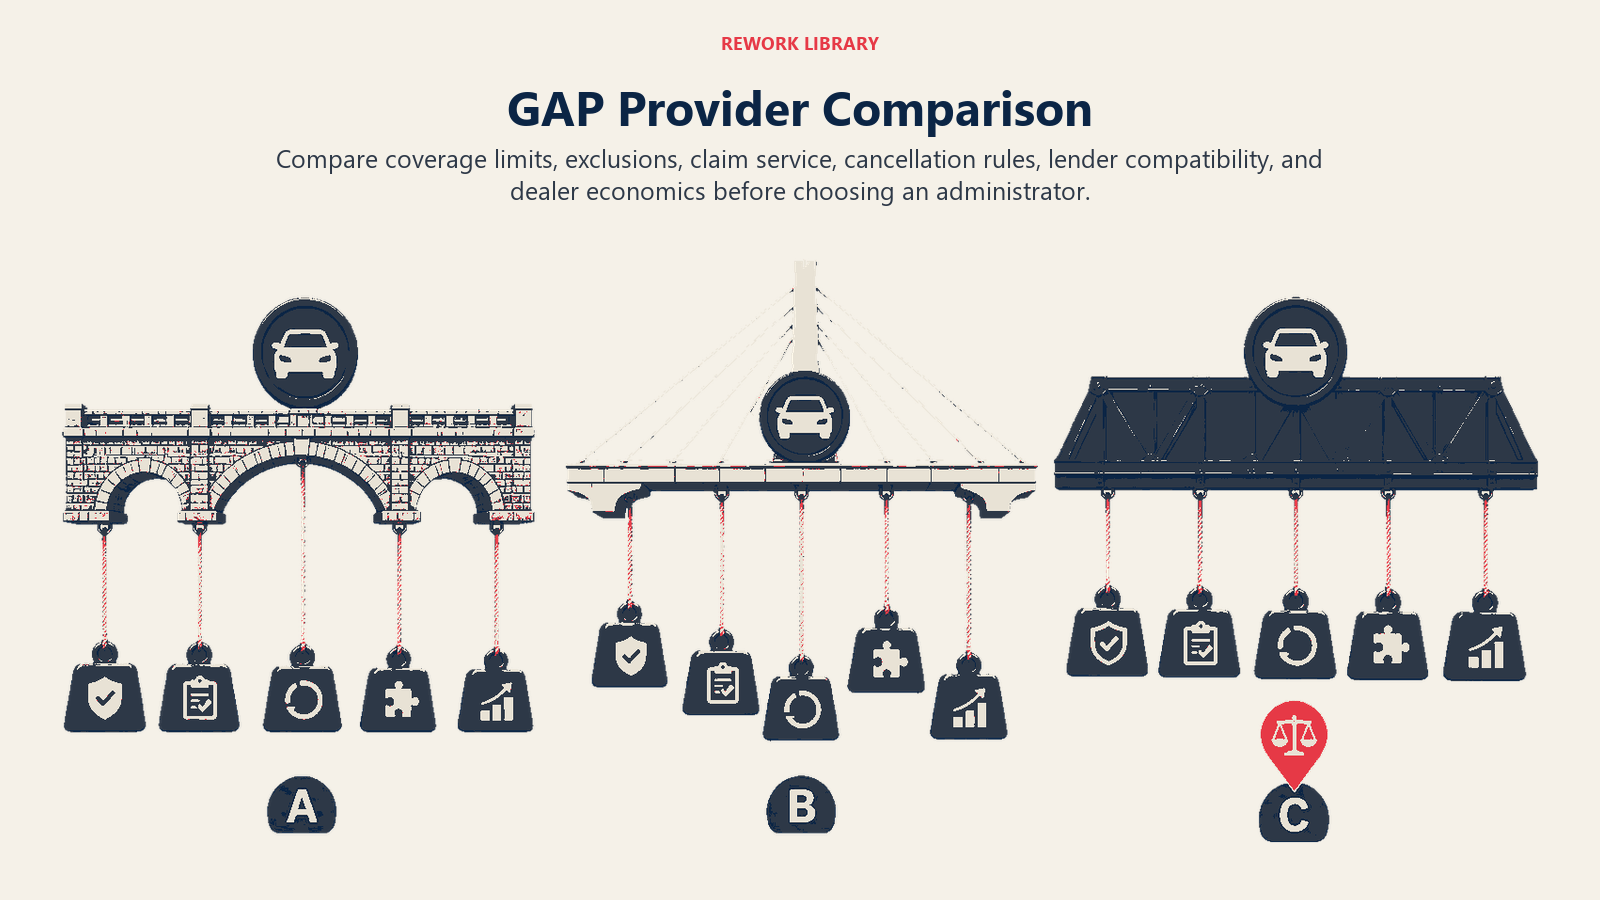
GAPプロバイダーオプション - 管理者比較
誰があなたのGAPカバー範囲を提供するかは、コスト、クレーム体験、および顧客満足に影響します。
貸し手提供GAP(キャプティブプログラム)
ほとんどのメーカーファイナンス部門はGAPカバー範囲を提供します。Ford Credit、GM Financial、Toyota Financial Servicesなど。これらはファイナンスに直接統合され、競争力のある価格を提供し、信頼できるクレーム処理を提供します。顧客の認識は、メーカー名に裏付けられているため高くなります。
コミッションは通常、ディーラー提供GAPよりも低いですが、ブランドの信頼により成約率は多くの場合高くなります。
ディーラーシップGAP(高いコミッション)
アフターマーケットGAP管理者は、より高いディーラー粗利益を可能にします。895ドルで小売されるカバー範囲に対して300ドルのディーラーコストを支払う可能性があります。それはキャプティブGAPの200〜300ドルに対して595ドルの粗利益です。
より高い利益には責任が伴います。評判の良い管理者を選択し、堅実なクレーム評判を持つようにしてください。Zurich、Liberty Mutual、Assurantなどのレート企業は、信頼できるクレームを処理します。不明または評価の低い管理者は、クレームが拒否されたときに顧客の悪夢を生み出します。
保険会社GAP追加
一部の保険キャリアは、自動車保険契約の追加としてGAPを提供します。State Farm、GEICO、およびProgressiveは、このオプションを提供します。コストは通常、ディーラーGAPよりも低いですが、コミッションは得られません。
顧客がこのオプションについて言及する場合、肯定的に認めてください:「それは良い選択肢です。カバー範囲の制限とコストを比較してください。それがより良い価値であれば、それを取ってください。いずれにせよ、あなたが保護されることを望んでいます。」
この誠実さは信頼を構築し、多くの場合、顧客はとにかくあなたから購入します。
カバー範囲の違いと制限
すべてのGAPが等しいわけではありません。これらの主要な違いを確認してください:
- カバー範囲制限: ACVの125%対150%対無制限
- 控除額カバー: 一部のGAPは保険控除額を支払い、他は支払いません
- リース対小売: 別のリースGAP商品が存在します
- 移転条件: カバー範囲は交換車両に移転できますか?
- 払い戻しポリシー: 早期返済またはキャンセル時の按分払い戻し?
オプションを比較し、各顧客の状況に適したカバー範囲を推奨してください。
価格と払い戻しポリシー
GAP価格は小売で500〜995ドルの範囲です。ディーラーコストは200〜400ドルです。カバー範囲の品質を維持しながら、最高のディーラーコストのために管理者を購入してください。
払い戻しポリシーは顧客満足に重要です。ほとんどのGAPは、キャンセルまたは早期返済の場合、残りの時間またはマイレージに基づいて按分払い戻しを提供します。一部はクレームを払い戻しから控除します。販売中にこれを明確に説明してください。
一般的な異議 - ためらいの克服
GAP異議は予測可能で、適切な応答で簡単に克服できます。
「フルカバー保険を持っています」
これは最も一般的な異議であり、基本的な誤解を反映しています。
「フルカバー保険は車両の損傷をカバーします。全損の場合、実際の現金価値を支払います。しかし、実際の現金価値は、特に最初の2〜3年間は、ほとんど常にローン返済額よりも少ないです。GAPはその差額をカバーします。あなたの通常の保険とGAPは一緒に機能します、保険は車両価値を支払い、GAPは残りのローン残高を支払います。」
必要に応じて描いてください。ACVを24,000ドル、返済を31,000ドル、ギャップを7,000ドルで示します。
「車を全損することはありません」
誰も車両を全損にする計画はありません。それが事故と呼ばれる理由です。
「あなたは正しい、誰も車を全損にする計画はありません。しかし、統計は、典型的な6年間の所有期間中に8台に1台の車両が全損事故に巻き込まれることを示しています。それは約12%の確率です。月9ドルで、あなたは8,000ドルの潜在的露出を排除しています。数学は、確率が低くてもカバー範囲を持つことを強く支持しています。」
車両を全損にするかどうかについて議論しないでください。リスク軽減の数学に焦点を当ててください。
「それは高価です」
895ドルは高く聞こえます。月12ドルは聞こえません。
「総カバー範囲コストは72か月で895ドルです。それは月12.43ドルに分解されます。カバー範囲なしのあなたの露出は、所有の最初の数年間で8,000〜12,000ドルに簡単に達する可能性があります。その露出を排除するために月12ドルは高価ではありません、それは安価な保険です。」
常に月々のコストに再フレーミングし、露出金額と比較してください。
「私の保険はそれをカバーします」
一部の顧客は、自動車保険にGAPが含まれていると本当に信じています。議論しないでください。確認してください。
「それを確認しましょう。あなたの保険会社は何ですか?今すぐ彼らに電話して、あなたのポリシーがGAPカバー範囲を含むかどうかを具体的に尋ねてください。含まれている場合、重複カバー範囲は必要ありません。先に進む前に確認しましょう。」
ほとんどの場合、彼らはGAPを持っていないことを発見します。持っている場合、議論するのではなく確認を助けることで信頼を構築しました。
コンプライアンスの考慮事項 - 適切な開示
GAP販売には注意深いコンプライアンスの注意が必要です。違反は法的露出と顧客苦情を生み出します。
州固有の規制
GAP規制は州によって異なります。一部の州はGAPを保険として規制し、販売に保険ライセンスを要求します。他は債務キャンセル契約として分類し、異なる規制を受けます。あなたの州の要件を知ってください。
貸し手GAP対ディーラーGAP開示
貸し手GAPが利用可能な場合にディーラーGAPを販売する場合、これを開示する必要があります:
「あなたの貸し手は___ドルでGAPカバー範囲を提供しています。私たちは次のカバー範囲の違いで___ドルでディーラー提供GAPを提供しています:[説明]。どちらのオプションも選択できます。」
貸し手の代替案を隠さないでください。開示は必要であり、倫理的です。
払い戻しとキャンセル条件
以下の明確な書面による説明を提供してください:
- 按分方法(時間対マイレージ)
- キャンセル料(ある場合)
- 払い戻しからのクレーム控除(該当する場合)
- キャンセルの通知要件
キャンセル条件を隠さないでください。顧客満足は透明性に依存します。
重複カバー範囲の禁止
貸し手または保険会社を通じてすでにGAPを持っている顧客にGAPを販売しないでください。これは規制要件と倫理基準に違反します。
「現在のローンまたは自動車保険を通じてGAPカバー範囲を持っていますか?」明示的に尋ねてください。持っている場合、重複しないでください。
文書化要件
完全な文書化を維持してください:
- GAP開示と合意
- オプションの性質を認める顧客署名
- カバー範囲条件と払い戻しポリシー
- 管理者連絡先情報
- キャンセル手続き
完全な文書化は、紛争と規制監査から保護します。
クレームプロセス - 販売後サポート
GAP価値は、クレーム時に証明または破壊されます。顧客を成功に導きます。
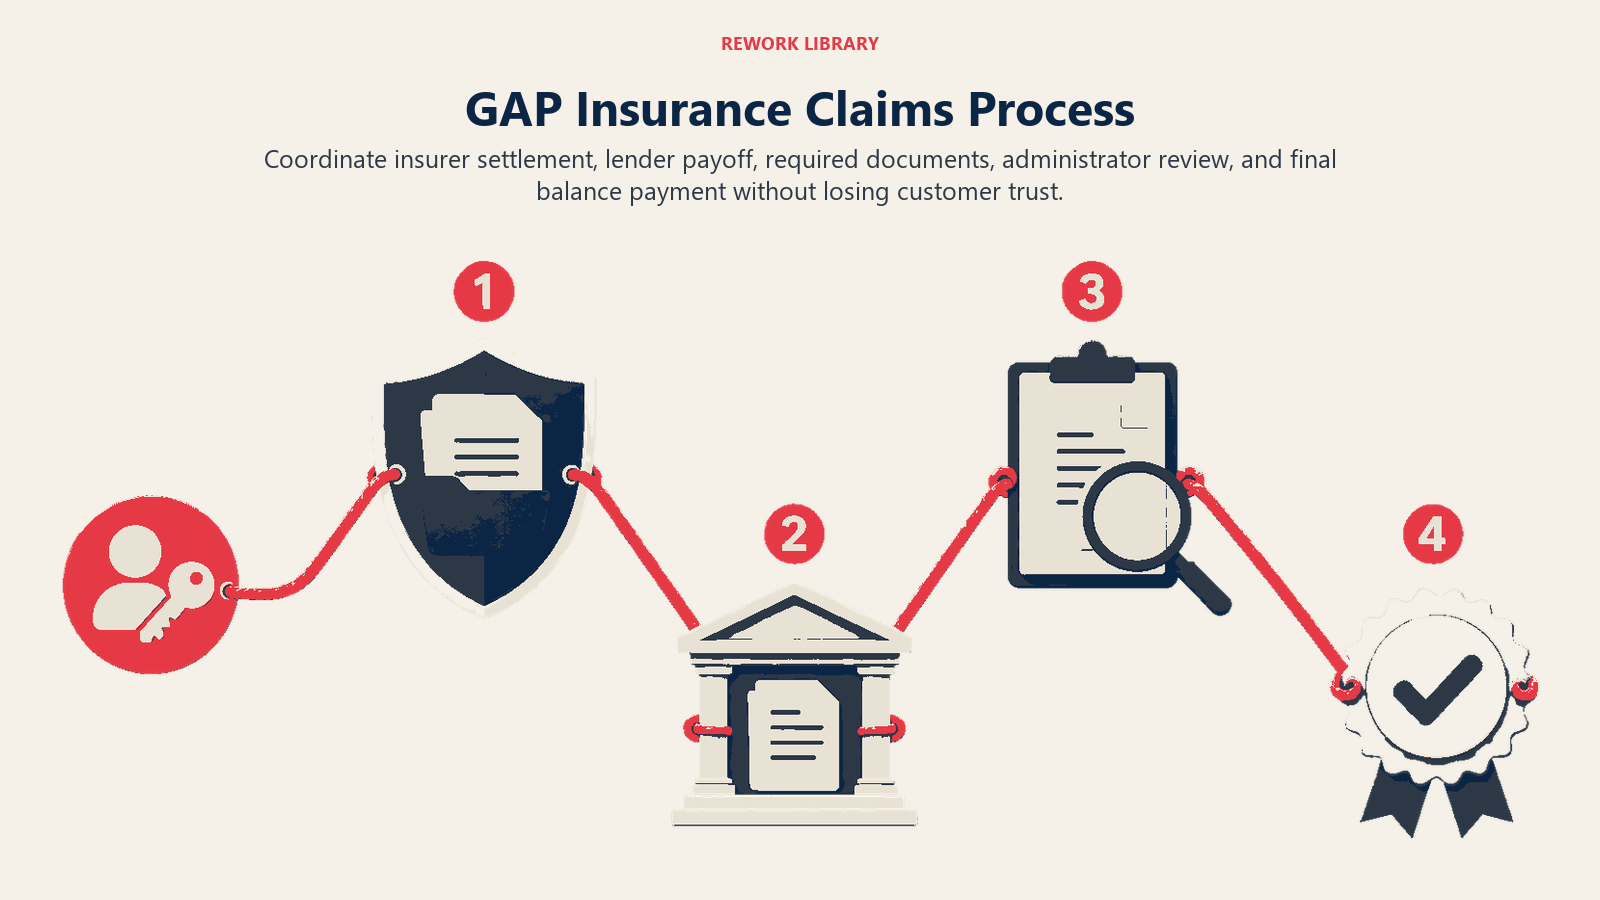
全損シナリオのウォークスルー
顧客が去る前に、クレームプロセスを説明してください:
「あなたの車両が全損になった場合、何が起こるかは次のとおりです:まず、自動車保険でクレームを提出します。彼らは実際の現金価値を決定し、支払いを発行します。次に、この電話番号でGAP管理者に連絡します。保険金の詳細とローン返済情報を提供します。GAP管理者は、差額を直接貸し手に支払います。カバーされたギャップに対して、あなたは自己負担ではありません。」
プロセスを知ることは、ストレスの多い全損状況中のパニックを防ぎます。
管理者連絡先とクレーム提出
管理者の電話番号、ウェブサイト、およびモバイルアプリの詳細を提供します。彼らが去る前に、彼らの電話に番号をプログラムしてください。車両文書パケットにクレーム連絡先を含めてください。
保険金調整
GAPクレームには、保険会社、貸し手、およびGAP管理者間の調整が必要です。あなたのディーラーシップまたはF&Iオフィスがこの調整を支援できることを説明してください。クレームサポートのためのあなたの連絡先情報を提供してください。
「全損が発生した場合、私に電話してください。保険、貸し手、およびGAP管理者の間を調整して、すべてがスムーズに処理されるようにします。」
このオファーは非常に快適さを提供し、認識価値を高めます。
早期返済/下取りの払い戻しプロセス
顧客が早期に返済した場合、またはGAPが期限切れになる前に下取りした場合、彼らは払い戻しを受ける権利があります。これを明確に説明してください:
「ローンを早期に返済した場合、またはGAPが期限切れになる前に下取りした場合、未使用のカバー範囲に基づいて按分払い戻しを受け取ります。管理者に連絡してキャンセルと払い戻しをリクエストしてください。プロセスは通常4〜6週間かかります。」
払い戻しが利用可能であることを知ることは、購入への抵抗を減らします。
カスタマーサービスと満足
販売後のGAPサポートは、顧客があなたのディーラーシップを推奨するかどうかを決定します。クレームが発生した場合、積極的になってください:
- 全損後にフォローアップして、クレームが提出されたことを確認します
- 必要に応じて文書化を支援します
- 管理者とクレームステータスを確認します
- 処理の問題を解決します
このサービスアプローチは、危機を顧客ロイヤルティの機会に変えます。
GAP販売実装チェックリスト
プレゼンテーション前の準備:
- 顧客の頭金額を確認
- LTV比率を計算
- 負の資産価値下取りをチェック
- ローン期間の長さを記録
- 車両の減価償却プロファイルを識別
価値の位置づけ(アプローチを選択):
- 「保険の保険」コンセプト
- 具体的な露出金額の計算
- 悪夢シナリオの防止
- 頭金保護のフレーミング
- デフォルトカバー範囲、オプトアウト言語
カバー範囲オプションレビュー:
- 貸し手GAP価格確認
- ディーラーGAP価格確認
- カバー範囲制限の比較
- 控除額カバーの記録
- 払い戻しポリシーの説明
必須開示ポイント:
- オプションの性質を明確に述べる
- 代替貸し手GAPを開示
- 払い戻し/キャンセル条件を提供
- 重複カバー範囲がないことを確認
- カバー範囲制限と除外を説明
異議対応の準備:
- 「フルカバー保険」→ACV対返済ギャップ
- 「全損しない」→統計とリスク数学
- 「高価」→月々のコスト対露出
- 「保険がカバー」→一緒に確認を提案
販売後サポート:
- クレームプロセスの説明
- 管理者連絡先の提供
- 顧客のデバイスに電話番号をプログラム
- 必要に応じてクレームを支援する提案
- 早期返済の払い戻しプロセスの説明
GAP保険は、正しく位置づければ、高成約率で販売する最も簡単なF&I商品を表します。月々のコストは最小限です。リスク露出は巨大です。顧客の利益は明確です。そして、ほとんどすべてのファイナンス顧客は、所有の最初の2〜4年間にカバー範囲を必要とします。
アプローチを「GAPの販売」から「支払保護の説明」に転換してください。カバー範囲をデフォルトにしてください。削除を、オプションのカバー範囲を追加するのではなく、保護を免除すると位置づけてください。あなたの成約率は70%以上に上昇し、顧客は全損が発生し、GAPが数千ドルの自己負担費用を排除したときにあなたに感謝します。
それは、真の顧客保護に基づいて構築された持続可能なF&I利益です。
外部リソース
- GAP保険とは? - Consumer Financial Protection Bureau - GAPカバー範囲と消費者の権利に関する公式連邦ガイダンス
- GAP保険消費者保護 - CFPB - オプション商品要件に関する連邦規制
- CFPB監督ハイライト - 自動車ファイナンス - 最近の執行措置とコンプライアンスガイダンス