プロジェクト・スターゲイトとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
2026年7月更新
プロジェクト・スターゲイトは、OpenAI、Oracle、SoftBank、MGXが出資する米国の人工知能インフラ事業で、2025年1月に発表され、2029年までにデータセンターへ最大5,000億ドルを投資する計画を掲げています。同事業は、OpenAIがモデルを学習・運用するために必要な計算能力を構築するもので、まず1,000億ドルの確約済み資本から始まります。
オンライン上では「Stargate AI」と呼ばれることも多いですが、正式名称は単に「Stargate Project」であり、Stargate LLCとして法人化されています。同名の映画やテレビシリーズとは一切関係ありません。これはAIブームを支える物理的なインフラ層であり、OpenAIのような企業がより大規模なモデルの学習を続け、計算能力を枯渇させることなく数億人のユーザーにサービスを提供できるようにする、土地、電力、チップ、建物のことです。本記事では、スターゲイトの関係者、実際に構築している内容、2026年時点での建設の進捗状況、OpenAIを超えた重要性、そして事業開始以来つきまとっている資金調達をめぐる懸念について解説します。
スターゲイトの関係者:出資者と体制
スターゲイトは2025年1月21日、ドナルド・トランプ大統領も出席したホワイトハウスでのイベントで、OpenAIのCEOであるサム・アルトマン氏、SoftBankのCEOである孫正義氏、Oracleの会長であるラリー・エリソン氏とともに正式に発表されました。4つの組織が初期の出資資本を拠出し、この合弁事業の持分を保有しています。
| パートナー | 役割 | 初期コミットメント |
|---|---|---|
| SoftBank Group | 財務面の責任を負う。孫正義氏が事業の会長を務める | 190億ドル |
| OpenAI | 運用面の責任を負う。スターゲイトが構築する計算能力の主要な利用者 | 190億ドル |
| Oracle | 複数拠点でのクラウドインフラおよびデータセンターの運営者 | 70億ドル |
| MGX | アブダビを拠点とする投資会社、財務出資者 | 70億ドル |
SoftBankとOpenAIはそれぞれ事業のおよそ40%を保有しており、残りをOracleとMGXが保有しています。4社の出資パートナーに加えて、Nvidia、Microsoft、Arm、AMD、Broadcomが、チップ、ネットワーキング、クラウド容量を供給する技術パートナーとして名前が挙がっています。特にMicrosoftは、スターゲイト以前はOpenAIの主要なインフラパートナーであり、4社の中核出資者には含まれないものの、引き続き関与しています。
初期の1,000億ドルを超える残りの資金は、4社の設立出資者のみからではなく、リミテッド・パートナーや負債による資金調達から賄われる見込みであり、これがこの事業の資金調達が注目を集めている理由の一つです(詳細は後述します)。
スターゲイトが実際に構築するもの
スターゲイトは、OpenAIが抱える1つの課題を解決するために存在します。それは、次世代モデルを学習させたり、既存のユーザー基盤に必要な規模でサービスを提供したりするための計算能力を、OpenAI自身が十分に保有していないという課題です。スターゲイトは、GPU、高速ネットワーキング、専用の電力インフラを詰め込んだキャンパスであるAIデータセンターを構築しており、汎用のクラウドデータセンターでは到底対応できない規模で大規模言語モデルやその他の基盤モデルを学習・運用するために特別に設計されています。
実際には、これは物理的な建設を意味します。土地の取得、変電設備、現地または契約による発電、液冷システム、そしてNvidiaのGPUを詰め込んだラック(旗艦拠点ではBlackwell世代のチップ、より広いサプライチェーンにはAMDやBroadcomのハードウェアも含まれます)が並ぶ建物です。Oracleは複数の拠点を運営し、長期契約のもとで計算能力をOpenAIにリースし直しています。その産出物は企業が直接購入する製品ではなく、OpenAIがモデルの学習、ChatGPTとそのAPIの推論実行、そして単純なチャット応答よりもクエリあたりの計算量がはるかに多い、推論負荷の高いワークロードであるテスト時計算への対応拡大のために利用する生の計算能力です。
2026年までのスターゲイトの進捗
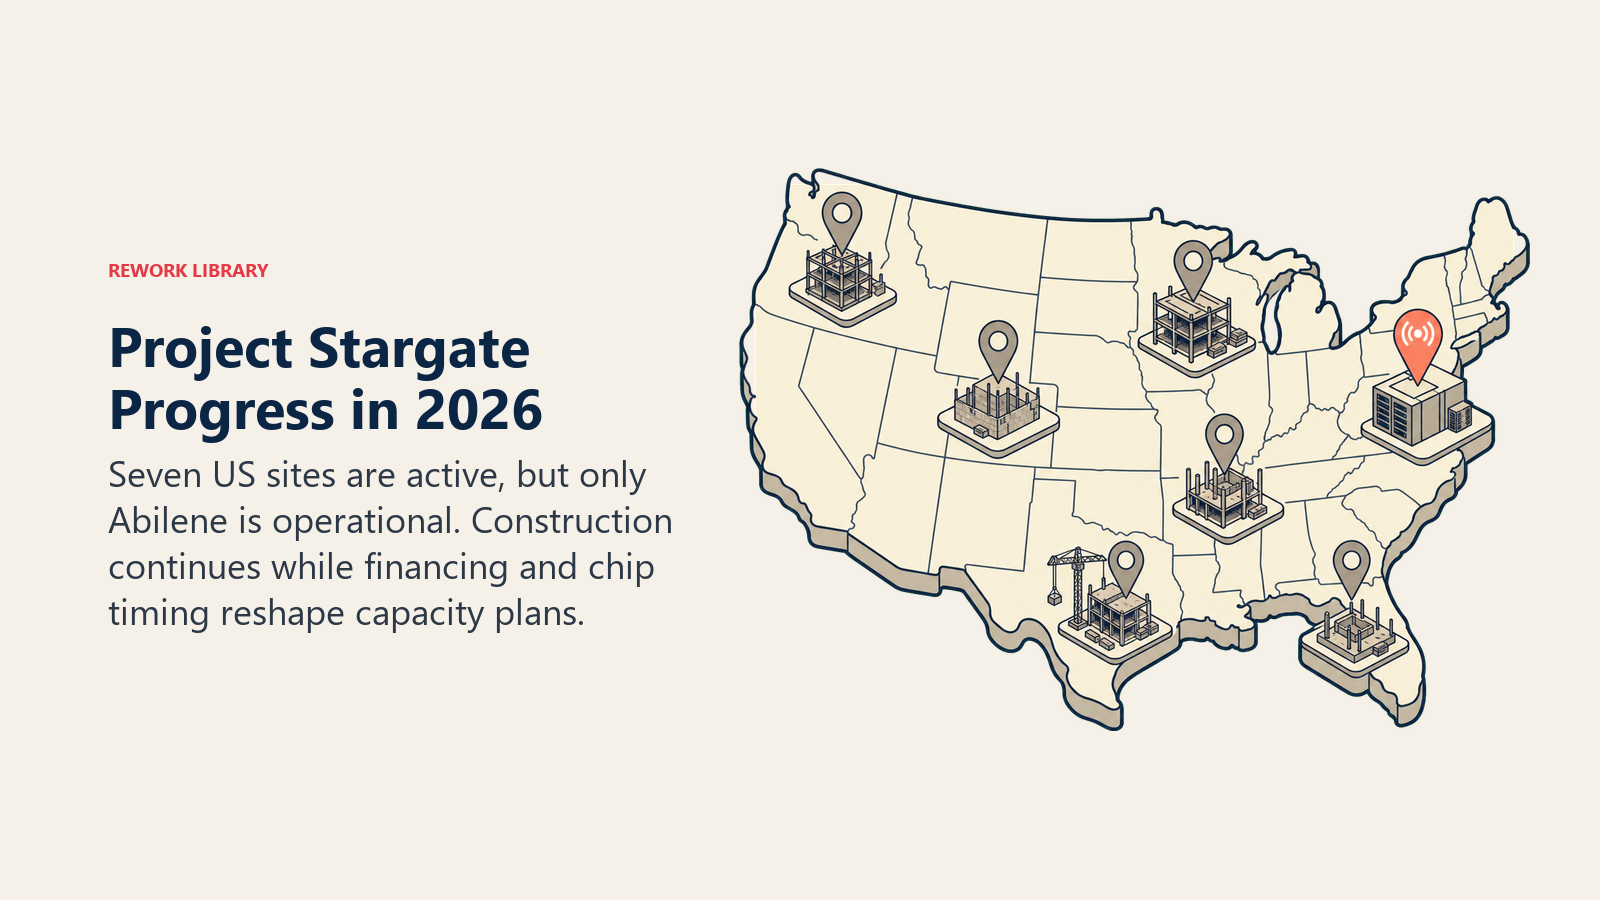
建設は当初の発表が示唆していたよりも遅いペースで進んでいますが、止まってはいません。2026年半ば時点で、スターゲイトは米国内の7つの稼働中拠点にまたがっており、計画容量の合計は9ギガワット超と、ニューヨーク規模の都市のピーク電力需要にほぼ匹敵します。
| 拠点 | 州 | 状況(2026年半ば) |
|---|---|---|
| Abilene(アビリーン) | テキサス州 | 稼働中、推定0.3GWで運用、完全稼働している唯一の拠点 |
| Shackelford County(シャックルフォード郡) | テキサス州 | 建設中 |
| Milam County(ミラム郡) | テキサス州 | 建設中 |
| Doña Ana County(ドニャアナ郡) | ニューメキシコ州 | 建設中 |
| Lordstown(ロードスタウン) | オハイオ州 | 建設中 |
| 未公表の拠点 | ウィスコンシン州 | 建設中 |
| 未公表の拠点 | ミシガン州 | 建設中 |
Abilene(アビリーン)は依然として旗艦拠点であり、計画されている8棟のうち4棟が稼働しており、約25万基のH100相当のGPUが稼働中で、2026年後半までにフル稼働に達することを目指しています。しかし、この拠点はこの事業が抱える摩擦も示しています。2026年3月、OracleとOpenAIは、Abileneキャンパスを1.2GWからおよそ2GWへ拡張する計画だった600メガワットの拡張計画を取りやめました。これは資金調達交渉が停滞したことと、OpenAIが現行世代のチップをこれ以上確保するよりも次世代のNvidiaチップを待つことを選んだためです。この拡張のために当初確保されていた容量は、代わりにウィスコンシン州とミシガン州の拠点に振り向けられており、個々の拠点計画が変化する中でも、より広範な4.5GW規模のOracle・OpenAI間の容量契約は予定通り進んでいます。
国際的には、OpenAI、Oracle、SoftBankが、アラブ首長国連邦、英国、ノルウェー、日本、アルゼンチンでもスターゲイトブランドの拡張構想を示していますが、これらは規模や確定したコミットメントの点で米国内の建設計画に大きく遅れをとっています。
スターゲイトが重要な理由
スターゲイトが重要なのは、OpenAI自身のロードマップを超えた3つの理由からです。
計算能力をめぐる競争。 最も多くの利用可能なAI計算能力を管理する者が、最も高性能なモデルを学習させ、容量の上限にぶつかることなく最も多くのユーザーにサービスを提供できます。スターゲイトは、MicrosoftのAzureだけではOpenAIの計算能力の需要に追いつけないという現実に対するOpenAIの答えであり、これによりOpenAIは、Alphabetを通じて自社のAIインフラの多くを構築しているGoogleと同様のインフラ保有の立場に立つことになります。
電力と送電網。 スターゲイトの単一拠点は中規模都市に匹敵する電力を消費することがあり、この事業は、2030年までの米国の新規電力需要増加のほぼ半分をデータセンターが占めると見込まれるという、より大きなトレンドを目に見える形で示しています。だからこそ、スターゲイトの拠点は既存の送電網に純粋に頼るのではなく、複数の拠点での現地天然ガス発電を含む専用の電力インフラと組み合わせる傾向を強めています。
雇用と経済効果に関する主張。 OpenAI、SoftBank、Oracleは、スターゲイトが10万人を超える米国内の雇用を創出し、AIインフラに関連する米国製造業・建設業の「再産業化」を支えると述べています。これらの数値は独立した検証によるものではなく、事業自体の発表に基づくものであり、報道で繰り返し取り上げられているのを見る際には留意する価値があります。AIインフラの経済性が実際に企業がAIツールに支払う費用にどうつながっていくかについては、より広い視点でAI総所有コストをご覧ください。
スターゲイトはまた、各国が米国のハイパースケーラーから借りるのではなく、自らが直接管理するAI容量を求めるという、より広範な潮流の一部でもあります。この傾向についてはソブリンAIでより詳しく取り上げています。
懐疑論:資金調達をめぐる疑問
誰もがスターゲイトを単純なインフラの成功物語として捉えているわけではありません。この事業を注視するアナリストや空売り筋の間で最もよく取り上げられる懸念は3つあります。
循環的な資金調達。 空売り筋のジム・チャノス氏やマイケル・バーリー氏を含む批判者たちは、関連当事者間の取引が循環することで生じる、いわゆる「人為的な需要」を指摘しています。NvidiaがOpenAIに出資し、OpenAIはその資金を(直接、またはOracleやCoreWeaveを通じて)Nvidiaのチップ購入に充て、NvidiaもまたCoreWeaveに出資しているという構図です。懸念されているのは、個々の取引が不適切だという点ではなく、同じ資金がエコシステムを巡る過程で、需要を複数回にわたって支えているように見えてしまう点です。
アンカーテナントの負担。 スターゲイトの4つの中核パートナーの1社であり、複数拠点の運営者でもあるOracleは、直近の四半期において、約120億ドルの設備投資に対して約21億ドルの営業キャッシュフローしか報告しておらず、その差額約100億ドルの大部分を負債で賄っています。Oracleは複数のスターゲイト関連の資金調達においてアンカーテナントとなっているため、Oracleが取引相手となる新規案件に対して一部の貸し手がより慎重になっていると伝えられています。
業界全体の負債の実態。 スターゲイトは株式資本だけで賄われているわけではありません。AIインフラの資金調達のためのハイパースケーラーによる負債発行は年間1,000億ドルを大きく上回る規模に急増しており、PIMCOの試算では、設備投資がハイパースケーラーの営業キャッシュフローに占める割合は、わずか3年前の約40%から、2026年と2027年にはおよそ94%に達すると見込まれています。これはスターゲイトが破綻することを意味するわけではありませんが、この建設事業がOpenAI、SoftBank、Oracle、MGXによる確約済みの株式資本だけでなく、安価な負債への継続的なアクセスと安定したAI需要の増加にますます依存していることを意味します。これはまた、スターゲイトがより広範なAIバブル論争でたびたび取り上げられる理由の一つでもあります。この事業は、AIインフラへの支出がそれを正当化するのに必要な収益を上回るペースで進んでいるかどうかを示す、目に見えるテストケースなのです。
これらはいずれも、スターゲイトが悪い賭けであることを意味するものではありません。この事業の最大のリスクが技術的なものではなく財務的なものであること、すなわち、計算能力が構築され収益性のある用途に使われるまで、負債と需要の両方が十分に持ちこたえられるかどうかにかかっていることを意味しています。
重要なポイント
- スターゲイトは2025年1月21日に発表され、OpenAI、SoftBank、Oracle、MGXが2029年までに米国のAIインフラへ最大5,000億ドルを投資することを約束し、そのうち1,000億ドルが即座に投入されました。出典
- SoftBankとOpenAIはそれぞれ190億ドルの初期資本を確約し(それぞれ約40%の持分に相当)、OracleとMGXはそれぞれ70億ドルを拠出しました。出典
- 事業の出資者は、スターゲイトが10万人を超える米国内の雇用を創出すると述べています。出典
- **スターゲイトは2026年半ば時点で米国内の7つの稼働拠点にまたがり、計画容量の合計は9ギガワットを超えています。**Epoch AIの拠点別トラッカーによります。出典
- 完全に稼働しているのはテキサス州Abilene(アビリーン)の拠点のみで、推定0.3ギガワットで運用され、約25万基のH100相当のGPUが稼働しています。出典
- OracleとOpenAIは2026年3月、Abilene(アビリーン)キャンパスの600メガワット拡張計画を取りやめ、その容量を、別途締結された4.5ギガワット規模のOracle・OpenAI間の容量契約のもと、ウィスコンシン州とミシガン州の拠点に振り向けました。出典
- PIMCOの試算によると、ハイパースケーラーの設備投資は2026年と2027年に営業キャッシュフローの約94%を消費する見込みで、スターゲイトのような負債による建設が拡大する中、2023年の約40%から上昇しています。出典
プロジェクト・スターゲイトに関するよくある質問
プロジェクト・スターゲイトを簡単に言うと何ですか?
プロジェクト・スターゲイトは、OpenAI、Oracle、SoftBank、MGXによる合弁事業で、2029年までに米国全土で最大5,000億ドル規模のAIデータセンターインフラを構築するものです。OpenAIがAIモデルを大規模に学習・運用するために必要な計算能力を確保するために存在します。
スターゲイトはOpenAIの製品ですか?
いいえ、違います。スターゲイトは企業や消費者が直接購入するものではありません。これはインフラであり、OpenAIが裏側でモデルの学習や、ChatGPTとそのAPIといった製品の提供に利用するデータセンターと計算能力のことです。
プロジェクト・スターゲイトの所有者は誰ですか?
SoftBankとOpenAIがそれぞれ事業のおよそ40%を保有しており、それぞれ190億ドルの初期資本を拠出しました。OracleとMGXはそれぞれ70億ドルを拠出しています。SoftBankが事業の財務面の責任を、OpenAIが運用面の責任を負っており、SoftBankの孫正義氏が会長を務めています。
スターゲイトの拠点はいくつあり、どこにありますか?
2026年半ば時点で、スターゲイトは米国内の7つの稼働拠点にまたがっています。テキサス州のAbilene(アビリーン)、Shackelford County(シャックルフォード郡)、Milam County(ミラム郡)、ニューメキシコ州のDoña Ana County(ドニャアナ郡)、オハイオ州のLordstown(ロードスタウン)、そしてウィスコンシン州とミシガン州の拠点です。合計の計画容量は9ギガワットを超えます。
スターゲイトの一部は実際に建設され稼働していますか?
はい。テキサス州Abilene(アビリーン)の拠点は稼働しており、2026年半ば時点で推定0.3ギガワットで運用され、約25万基のH100相当のGPUが稼働していますが、この1拠点だけを見ても完全な建設はまだ進行中です。
OracleとOpenAIはなぜAbilene拡張計画の一部を取りやめたのですか?
2026年3月、OracleとOpenAIは、資金調達交渉が停滞したことと、OpenAIが現行世代にこれ以上の容量を確約するよりも次世代のNvidiaチップを待つことを選んだため、Abilene(アビリーン)の600メガワット拡張計画を取りやめました。その容量は代わりにウィスコンシン州とミシガン州の拠点に振り向けられました。
プロジェクト・スターゲイトには財務的なリスクがありますか?
アナリストや空売り筋は、Nvidia、OpenAI、Oracle、CoreWeaveの間の循環的な資金調達の取り決め、OracleのAI建設におけるフリーキャッシュフローのマイナス、そして2027年までに営業キャッシュフローの約94%を消費すると見込まれる業界全体のハイパースケーラー設備投資など、現実的な懸念を提起しています。だからといって事業が失敗することを意味するわけではありませんが、スターゲイトの完成は、継続的な負債による資金調達とAI需要が持ちこたえることに大きく依存していることを意味します。
スターゲイトはAIバブル論争とどう関係していますか?
スターゲイトはAIインフラ支出の中でも最大かつ最も目に見える事例の一つであり、AIへの設備投資がこれまでにAIが実際に生み出してきた収益を上回るペースで進んでいるかどうかをめぐる議論において、頻繁に引き合いに出されています。その資金調達構造や拠点の遅延は、どちらの方向に転ぶにせよ早期のシグナルとして注視されています。
スターゲイトは米国内でのみ運営されていますか?
中核となる建設事業はすべて米国内にあります。OpenAI、Oracle、SoftBankは、アラブ首長国連邦、英国、ノルウェー、日本、アルゼンチンでのスターゲイトブランドによる国際展開についても協議していますが、これらは確定している米国内の7拠点と比べると、規模の面でも確約の強さの面でもはるかに小さいものです。
さらに学ぶ
- AIデータセンターとは? - スターゲイトが構築する施設の種類と、従来のデータセンターとの違い
- OpenAIとは? - スターゲイトの計算能力が構築されている対象企業の沿革、製品、資金調達
- AIバブルとは? - スターゲイトのようなAIインフラ支出がAI収益を上回っているかどうかをめぐる、より広範な議論
- 大規模言語モデル - スターゲイトの計算能力上で実際に学習・運用されるもの
- 基盤モデル - スターゲイトの計算能力が支える、大規模な汎用モデルのカテゴリー
- テスト時計算とは? - 推論負荷の高いAIワークロードが、クエリあたりでこれほど多くの計算量を消費する理由
- AI総所有コスト - スターゲイトのようなデータセンターの経済性が、企業がAIに支払う費用にどうつながるか
- ソブリンAIとは? - 各国が米国の容量を借りるのではなく、独自のスターゲイト型インフラを構築している理由
- AIガバナンス - スターゲイトの国家安全保障や経済効果に関する主張のような意思決定を形づくる組織的な枠組み
外部リソース
- OpenAI:プロジェクト・スターゲイトの発表 - 事業、パートナー、目標に関するOpenAI自身の発表
- Epoch AI:OpenAIスターゲイト、米国拠点の現状 - 拠点ごとの建設状況と計画容量の追跡
- Data Center Dynamics:OpenAIとSoftBankがそれぞれスターゲイトに190億ドルを投資 - 初期の出資確約の内訳
- Tom's Hardware:OracleとOpenAI、計画していたAbilene600MW拡張を取りやめ - 2026年3月のAbilene拡張計画中止に関する詳細
- PIMCO:AI信用拡大、ミクロ・マクロリスクの評価 - ハイパースケーラーの負債と設備投資対キャッシュフロー動向の分析
- Wikipedia:Stargate LLC - 事業の体制、パートナー、タイムラインに関する背景情報
AI用語コレクションの一部。最終更新日:2026-07-20

Co-Founder, Rework.com