AIラッパーとは何ですか?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AIラッパーとは、企業が自社で学習させた独自モデルではなく、主に第三者の基盤モデル、通常はOpenAI、Anthropic、GoogleのAPIの上に構築されたソフトウェア製品を指します。ラッパーが提供するのはインターフェース、プロンプト、ワークフローであり、その裏側にある知能そのものと、エンジニアリングコストの大部分は他社が担っています。
この定義は単純に聞こえますが、その裏にはソフトウェア業界で今もっとも過熱している論争のひとつが隠れています。「AIラッパー」という言葉を、実質的な事業の裏付けがない週末プロジェクトを揶揄する侮辱として使う人もいます。一方で、時価総額数十億ドル規模の企業を含む、カテゴリーを定義するような多くの企業が、技術的には同じ定義に当てはまると指摘する人もいます。この両方が同時に成り立つ場合があり、その違いこそが本記事のテーマです。
AIラッパーが実際にどう機能するか
マーケティング的な装飾を取り除くと、アーキテクチャ自体は通常シンプルです。ユーザーはインターフェース(Webアプリ、Slackボット、ブラウザ拡張機能など)を通じてリクエストを送信します。アプリケーションはそのリクエストをプロンプトの形式に整え、モデル提供元のAPI(多くの場合、GPT-4、GPT-5、ClaudeのようなLarge Language Models)に送信し、テキスト、コード、または構造化データを受け取ります。その後ラッパーはその出力を再整形し、場合によってはテンプレートに通したり、保存したり、2回目の呼び出しへと連鎖させたりしてから、結果をユーザーに表示します。
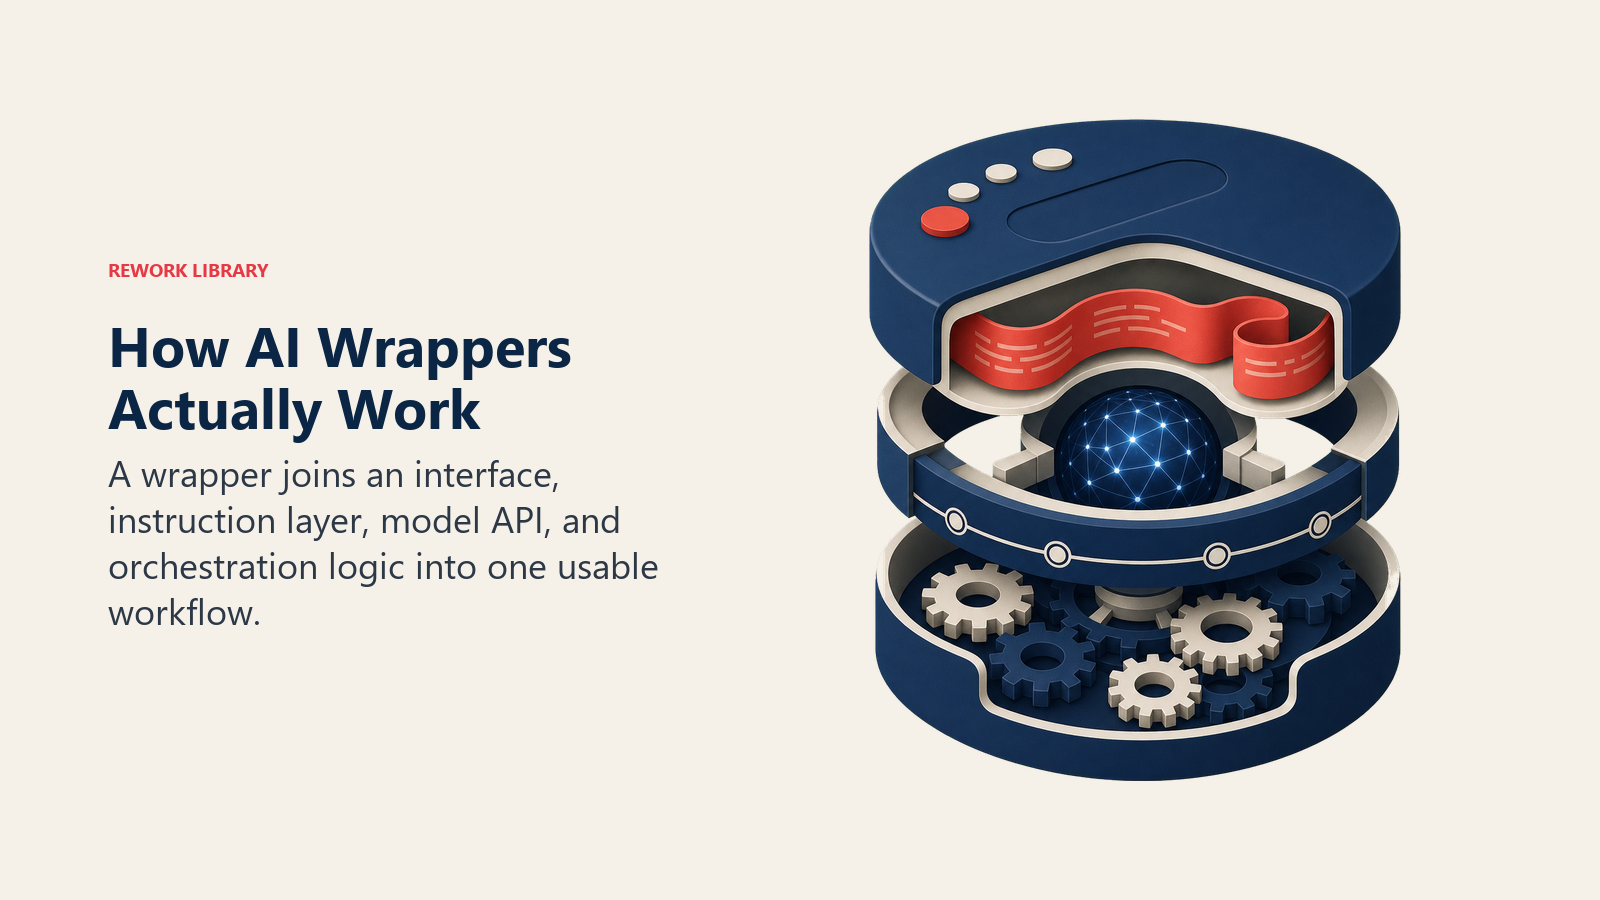
関わる技術的な要素は次のとおりです。
- プロンプトレイヤー: ユーザーの入力と合わせて送信される指示、例、フォーマットルールです。製品の初期段階における差別化の大部分はここに宿っており、これはPrompt Engineeringの領域です。
- APIインテグレーション: アプリとモデル提供元の間で認証を行い、リクエストを送信し、レート制限を処理し、エラーを管理する配管部分です。これが通常どのように構築されるかは、APIインテグレーションをご参照ください。
- オーケストレーションレイヤー: どのモデルを、どの順序で呼び出すか、そしてループ、リトライ、ツールへの引き渡しを行うかどうかを決めるロジックです。より高度なラッパーは、1回のプロンプトと応答のやり取りだけで終わらせず、複数の呼び出しやツール実行を連鎖させるAIエージェントへと進化していきます。中には、そうしたツール接続をModel Context Protocolによって標準化する例も出てきています。
- インターフェース: ユーザーが実際に目にし、対価を支払う部分です。モデルの出力だけではそのまま提示できることはほとんどないため、ラッパー製品が最もデザインの労力を注ぐことが多いのがこの部分です。
これらのいずれも、モデルの学習、GPUクラスターのレンタル、研究チームの採用を必要としません。この参入障壁の低さこそが、ラッパーを構築しやすくし、そして後になって批判されやすくしている理由です。
「ただのラッパーだ」という批判
核心にある反論は明快です。もし自社の製品が他社のAPIの上に乗る薄いレイヤーにすぎないなら、実際に仕事をこなしている部分を自社で所有していないことになります。モデル提供元は同じ機能を1回のリリースでネイティブに実装でき、差別化を一夜にして消し去ることができます。システムプロンプトと見栄えの良いフロントエンドだけで構成された履歴書リライトツール、会議要約ボット、マーケティングメール生成ツールには技術的な堀がありません。なぜなら、競合他社、あるいはモデル提供元自身が、週末のうちにそれを複製できてしまうからです。
これは仮想の懸念ではありません。実際に繰り返し起きてきたことです。GPT-3やGPT-4を軸に作られた単機能アプリの波は、OpenAIや競合他社が同じ機能をChatGPTや自社製品に組み込んだ瞬間、存在意義を失いました。a16zがスタートアップが実際に対価を支払っているAIツールを調査したところ、OpenAIとAnthropic自身がリストの上位を占め、その上に構築されたどのラッパー型アプリケーションをも上回りました。これは、理論上は自分たちで機能を構築できるはずの顧客からさえ、モデル提供元が価値の大きな部分を獲得していることの証拠です。
重要なポイント: AIアプリケーションレイヤーへの支出
- エンタープライズ向け生成AIソフトウェアへの支出は2025年に370億ドルに達し、2024年の115億ドルから、わずか1年でおよそ3倍に増加しました。(Menlo Ventures, 2025 State of Generative AI in the Enterprise)
- 2025年には企業向けAIソリューションの76%が自社開発ではなく購入によって導入されており、前年の53%から上昇しています。これは、購入者が自社構築よりもラッパー型のベンダー製品をますます選好していることを意味します。(Menlo Ventures, 2025)
- ChatGPTの12ヶ月目時点のデスクトップ継続率は50%で、Geminiの25%の2倍に達しています。この差は、基盤モデルの品質だけでなく、インターフェースと利用習慣によって生まれているものです。(a16z, State of Consumer AI 2025)
この批判が本当に効いてくるのは、特定のタイプの製品、つまりプロンプトそのものが製品のすべてであるような、単機能で乗り換えコストの低いツールに対してです。競合他社が午後のうちにシステムプロンプトとUIをコピーできてしまうなら、「ラッパー」という呼び方は不当な評価ではなく、正確な表現だと言えます。
反論: ディストリビューション、UX、ワークフロー、データ
「ただのラッパーだ」というとらえ方は、実際の収益がどこに蓄積しているかを見た瞬間に崩れます。競合他社とまったく同じ基盤モデルの上で動いていながら、持続的な事業を築いている企業は数多く存在します。なぜなら、モデルは決して製品のすべてではなかったからです。この違いを説明する要因として、主に4つが挙げられます。
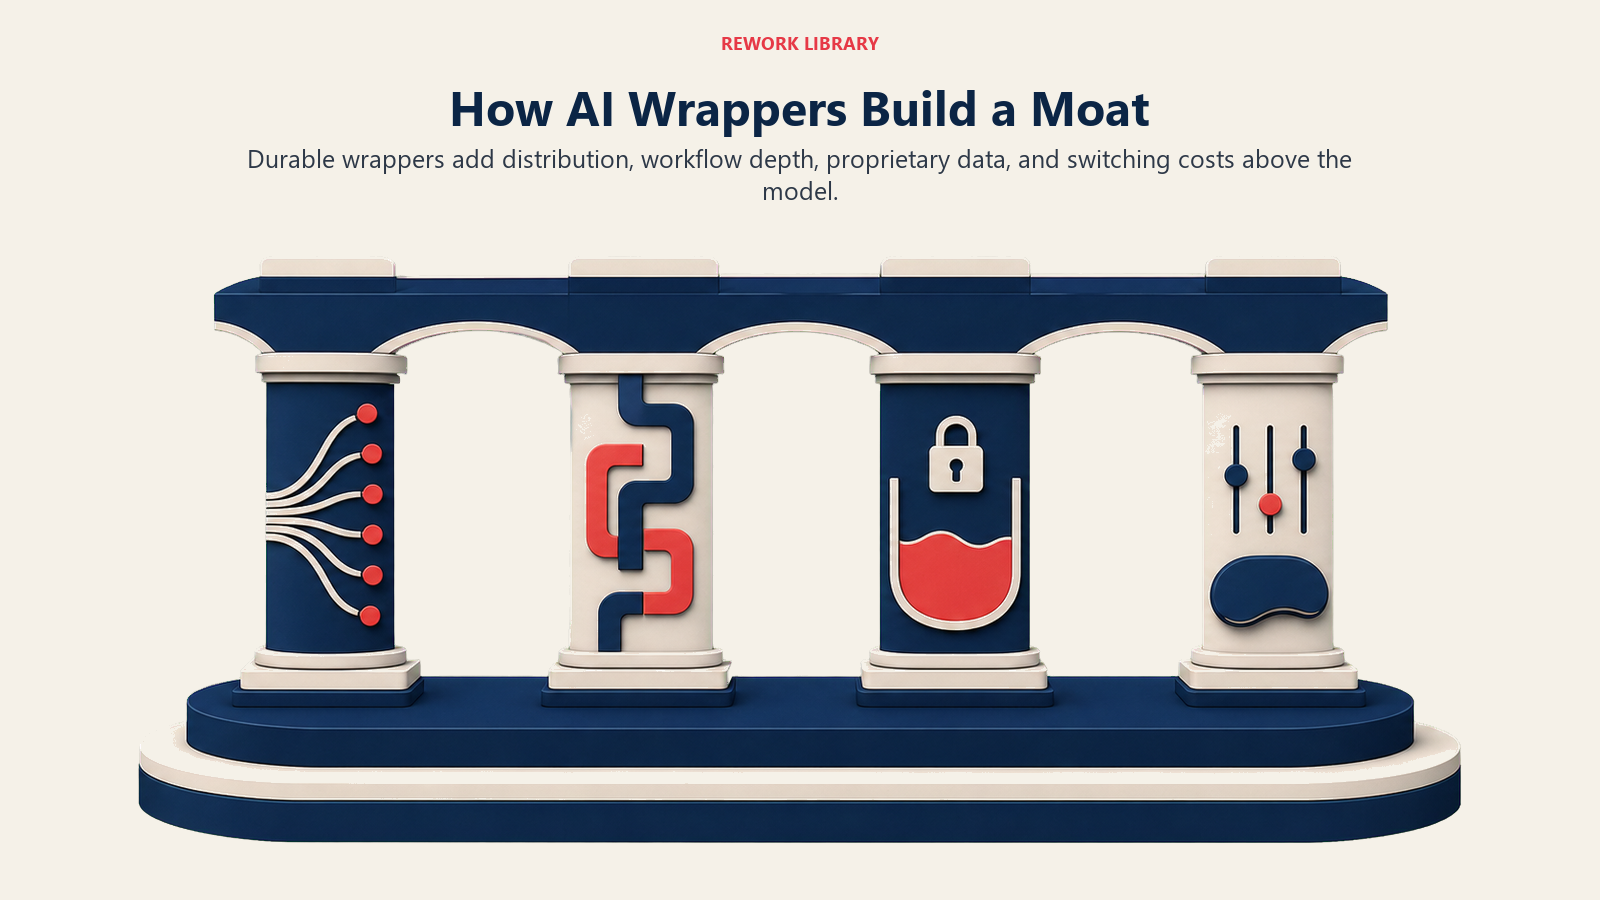
ディストリビューション。 既存のユーザーベース、販売チャネル、プラットフォームに組み込まれたラッパーには、新規参入者が同一の機能セットを持っていても簡単には模倣できない構造的な優位性があります。GitHub Copilotは他の多くの競合と同じくOpenAIのモデルの上で動いていますが、すでにGitHubとVS Codeの中で生活している開発者にリーチできます。このディストリビューションチャネルは、わずかなモデル品質の差よりもはるかに価値があります。
UXとワークフローの深さ。 製品がチームの既存の働き方に深く組み込まれている場合、それを取り除くコストはAPIキーを切り替えるだけでは済みません。CRM、コードベース、文書ワークフローの中に組み込まれ、コンテキストを記憶し、出力を社内のスタイルに合わせて整形し、既存の承認フローと連携するツールは、生のモデルには決して存在しなかった乗り換えコストを生み出します。Anthropic自身のClaude Codeは、Claudeの上に構築されていながら、単なるチャットウィンドウではなく、コーディング専用に設計されたワークフローとして提供され、公開から6ヶ月以内に年換算売上高10億ドルに達しました。これは、基盤となるAPI単体では決して生み出せなかった結果です。
データの堀。 独自の利用データ、顧客とのやり取り、過去の意思決定、ドメイン固有の事例を蓄積するラッパーは、汎用的なモデル呼び出しでは実現できない形で、時間とともに自らの特定の業務が上達していきます。そのデータは、裏側の基盤モデルの提供元が変わっても消えることはなく、それを持たない競合他社は同じラッパーを立ち上げただけでは性能を再現できません。
API呼び出しを超えた乗り換えコスト。 これらが実際に機能しているかどうかを最も明確に示すシグナルは継続率です。ChatGPTの有料会員継続率は12ヶ月目までに68%に達しており、Geminiの57%を上回っています。両社とも同等のモデル品質にアクセスできるフロンティア研究機関によって作られているにもかかわらず、です。地球上で最も資金力のある2つのAI研究機関の製品の間にこれほど大きな継続率の差が生まれるとすれば、継続率は明らかに基盤モデルだけの関数ではありません。それは、その周りに構築された製品の関数なのです。
防御力のあるラッパーと脆弱なラッパーの見分け方
以下の問いを使えば、本物の製品なのか、たまたま販売されている機能にすぎないのかを見分けることができます。
- モデル提供元が来四半期にこの機能をそのままネイティブで実装した場合でも、自社の製品には存在意義が残るでしょうか。 正直な答えがノーであれば、堀はインターフェースだけであり、インターフェースは安価に模倣されてしまいます。
- 製品はモデルのアップグレードとは関係なく、利用とともに向上していきますか。 ワークフローデータ、ユーザーの好み、ドメインの事例を蓄積するラッパーは複利的に強くなっていきます。セッションごとにリセットされてしまうものはそうなりません。
- 利用者は、モデル提供元が持っていないチャネルを通じて獲得していますか。 既存の顧客基盤、垂直領域における営業関係、プラットフォームとの連携は、巧妙なプロンプトよりも価値があります。
- 乗り換えのコストは、APIキーを変更するだけでは済まないほど大きいでしょうか。 移行することで履歴、連携、チームに定着した習慣を失うのであれば、それは本物のロックインです。設定値を1つ書き換えるだけで済むなら、それはロックインとは言えません。
- チームは製品の深さ(ワークフロー、データ、連携)を構築していますか、それともプロンプトの深さだけを追求していますか。 プロンプトのチューニングだけであれば、競合他社やモデルベンダーが最も早く模倣できてしまいます。
これらのうち2つ以上で高い評価を得る製品は、裏側で何が動いていようと、単機能のプロンプトラッパーよりも明らかに置き換えにくくなります。
実例で見るスペクトラム
脆弱なラッパー: システムプロンプト、フォーム、そして課金の壁だけで構成された、初期の「AI履歴書リライトツール」や「AIカバーレターの生成ツール」のような単機能アプリです。ChatGPTや競合するチャットアシスタントが同じ機能を無料のワンクリック機能として追加した時点で、そのほとんどが商業的な存在意義を失いました。
本物の製品へと成長したラッパー: AIマーケティングコンテンツプラットフォームのJasperは、第三者の基盤モデルの上で動いていますが、生のテキスト生成で競争するのではなく、エンタープライズ向けワークフロー、ブランドボイスのコントロール、チームコラボレーション、マーケティング専用テンプレートを自社で持つことで生き残りました。差別化はモデル呼び出しではなく、ワークフローレイヤーに宿っています。企業がまさにこの種のベンダー依存をどう評価しているかについては、AIの内製か購入かをご覧ください。
モデル所有者自身によるワークフロー製品: Claude CodeとGitHub Copilotは、生のAPIを提供しているのと同じ研究機関によって、あるいはその上に構築されていますが、両者ともチャットインターフェースだけを提供するのではなく、開発者専用のワークフロー(IDE連携、コードコンテキスト、レビューフロー)に多額の投資を行いました。競合する「コーディング用ラッパー」が実際に模倣すべきなのは、モデルへのアクセスではなく、このワークフローへの投資なのです。
AIラッパー vs 基盤モデル vs フルAI製品
| 観点 | AIラッパー | 基盤モデル | フルAI製品 |
|---|---|---|---|
| 実体 | モデルのAPIの上に構築されたアプリ | 学習済みの基盤モデルそのもの(GPT、Claude、Gemini) | AIがより広範で防御力のあるシステムの一部となっている製品 |
| 知能を構築するのは誰か | 第三者の研究機関(OpenAI、Anthropic、Google) | 研究機関自身。数億ドル規模のコストをかけて構築 | 多くの場合は基盤モデルからライセンスされ、社内でファインチューニングされることもある |
| 主な付加価値 | インターフェース、プロンプト、ワークフロー、パッケージング | 生の言語能力と推論能力 | ワークフローの深さ、独自データ、ディストリビューション、連携 |
| 防御力の源泉 | 単体では弱く、ディストリビューション、データ、ワークフローのロックインがあってはじめて強くなる | 対抗するには莫大な資本と研究人材が必要 | 複利的に蓄積するデータ、乗り換えコスト、チャネルの優位性 |
| 一般的な構築コスト | 低い。基本版なら数日から数週間 | 極めて高い。計算資源と研究に数億ドル規模 | 中程度から高め。連携とデータ作業次第 |
| 最大のリスク | モデル提供元が同じ機能をネイティブで実装する | 資金力のある研究機関に能力面で後れを取る | 構築に時間がかかり、時間をかけてワークフローへの信頼を獲得する必要がある |
創業者と投資家にとっての意味
基盤モデルの上に構築されたアプリケーションレイヤーこそが、実際には企業の投資の大部分が今まさに流れ込んでいる場所であり、モデルレイヤー自体ではありません。Menlo Venturesの調査によれば、汎用型のAIコパイロットだけで2025年に84億ドルの企業AI支出を獲得しており、これはその年のレポートで追跡された中で最大のアプリケーションカテゴリーであり、コーディングツールと垂直特化型AIを合わせた額をも上回っています。これは、狭い定義で言えば他社のモデルの「ラッパー」にすぎない製品に、実際の収益が流れ込んでいるということです。
投資家の熱意も同じ論理に従ってきました。Y Combinatorの2025年冬バッチは全体で週次10%の成長を記録し、Y CombinatorのGarry Tan氏はこれをアーリーステージのベンチャーにおいて前例のないペースだと評しました。そのバッチの約80%がAIを軸にしたものでした。投資家がラッパー型の製品を組織的に避けているわけではありません。むしろ、資金力のある競合他社やモデル提供元自身がギャップを埋めてしまう前に、創業チームが初期のプロンプトベースのMVPを、ディストリビューション、データ、ワークフローのロックインを備えたものへと転換できるかどうかを見極めているのです。
創業者にとっての実践的な教訓はこうです。AI製品の最初のバージョンは、完成した堀としてではなく、検証済みのMVPとして扱ってください。ラッパーは、需要が存在することを証明する最速の手段であることが多いのです。その段階を超えて事業が生き残れるかどうかを決めるのは、基盤モデルの提供元(あるいはより速く動く競合他社)が機能のギャップを埋めてしまう前に、チームが4つの防御力の源泉、ディストリビューション、UXとワークフローの深さ、データの蓄積、本物の乗り換えコストのいずれかを構築できるかどうかです。このパターンに当てはまるAIベンダーを評価する購入者にとっては、AIベンダー評価とAI総所有コストが、契約を結ぶ前にこの依存リスクを評価する方法を扱っています。
関連するAIコンセプト
- 基盤モデル: ほとんどのAIラッパーがその上に構築されているベースモデル
- Large Language Models: 多くのラッパー製品の裏側にある具体的なモデルの種類
- APIインテグレーション: ラッパーとそのモデル提供元をつなぐ技術的な配管部分
- AIエージェント: より高度なラッパーが複数の呼び出しを連鎖させるようになった先に進化する形
- AIの内製か購入か: ベンダーのAPIに頼るか、独自のAIを構築するかを判断するためのフレームワーク
- AIベンダー評価: ベンダーのロードマップに依存する前に、AIベンダーをどう評価するか
- Generative AI: AIラッパーが位置づけられるより広いカテゴリー
外部リソース
- Menlo Ventures, 2025 State of Generative AI in the Enterprise: 企業のAI支出と内製か購入かに関するデータ
- a16z, State of Consumer AI 2025: AI消費者向け製品の継続率ベンチマーク
- TechCrunch, "A new a16z report looks at which AI companies startups are actually paying for": AIネイティブなスタートアップが実際に何にお金を使っているか
AIラッパーに関するよくある質問
AIラッパーとは何ですか?
AIラッパーとは、企業が自社で学習させた独自モデルではなく、OpenAIやAnthropicのような第三者の基盤モデルのAPIの上に主に構築されたソフトウェア製品です。ラッパーは、モデルを取り巻くインターフェース、プロンプト、ワークフローを担います。
「AIラッパー」は常に侮辱の意味で使われますか?
常にそうとは限りませんが、システムプロンプトとUI以外に実質的な差別化のない製品を表すために、そのように使われることがよくあります。競合他社やモデル提供元が週末のうちに製品全体をコピーできてしまう場合、この呼び方は正当な批判となります。
AIラッパーは基盤モデルとどう違いますか?
基盤モデルとは、GPTやClaudeのような、構築に数億ドル規模のコストがかかる、裏側にある学習済みシステムのことです。AIラッパーは、そのモデルのAPIの上に重ねられたアプリケーションであり、モデル自体を学習させることなく、インターフェースとワークフローを追加します。
AIラッパーは本当に防御力のある企業になり得ますか?
なりえます。モデル提供元が持たないディストリビューションを構築したり、乗り換えコストを生むワークフローの深さを築いたり、利用とともに複利的に蓄積する独自データを持つ場合です。JasperやGitHub Copilotのような製品は、第三者のモデルの上で動いていますが、モデル自体ではなくワークフローとディストリビューションを通じて防御力を築きました。
モデル提供元がラッパーの中核機能をネイティブで実装するとどうなりますか?
ワークフローの深さやディストリビューションの優位性を持たない単機能ラッパーは、ほぼ即座に存在意義を失う傾向があります。OpenAIをはじめとする研究機関が、独立したラッパー機能を自社のチャット製品に直接組み込むたびに、これが繰り返し起きてきました。
投資家はAIラッパーが投資に値するかどうかをどう評価しますか?
投資家は、初期のプロンプトベースのMVPの先を見て、競合他社やモデル提供元がギャップを埋めてしまう前に、チームがディストリビューション、データの蓄積、ワークフローのロックインを構築できるかどうかを問います。継続率と企業支出のデータは、基盤モデルの選択そのものよりも強いシグナルとして扱われます。
ラッパーとフルAI製品の実践的な違いは何ですか?
ラッパーの価値は、ほぼすべて他社のモデルを取り巻くインターフェースから生まれています。フルAI製品は、モデルを、独自データ、連携、そしてモデルが変わっても消えないワークフローを含む、より広いシステムの一要素として扱います。
成功しているAIネイティブなスタートアップは、すべてラッパーとしてスタートしたのですか?
多くはそうです。第三者のAPIの上に構築することは、より深いインフラに投資する前に需要を検証する最速の方法であることが通常です。生き残る製品とは、その初期の検証を活かして、モデル呼び出しそのものを超えた防御力を築いていったものです。
AI用語コレクションの一部です。最終更新: 2026年7月
