Startups autofinanciadas vs respaldadas por capital de riesgo: las contrapartidas
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
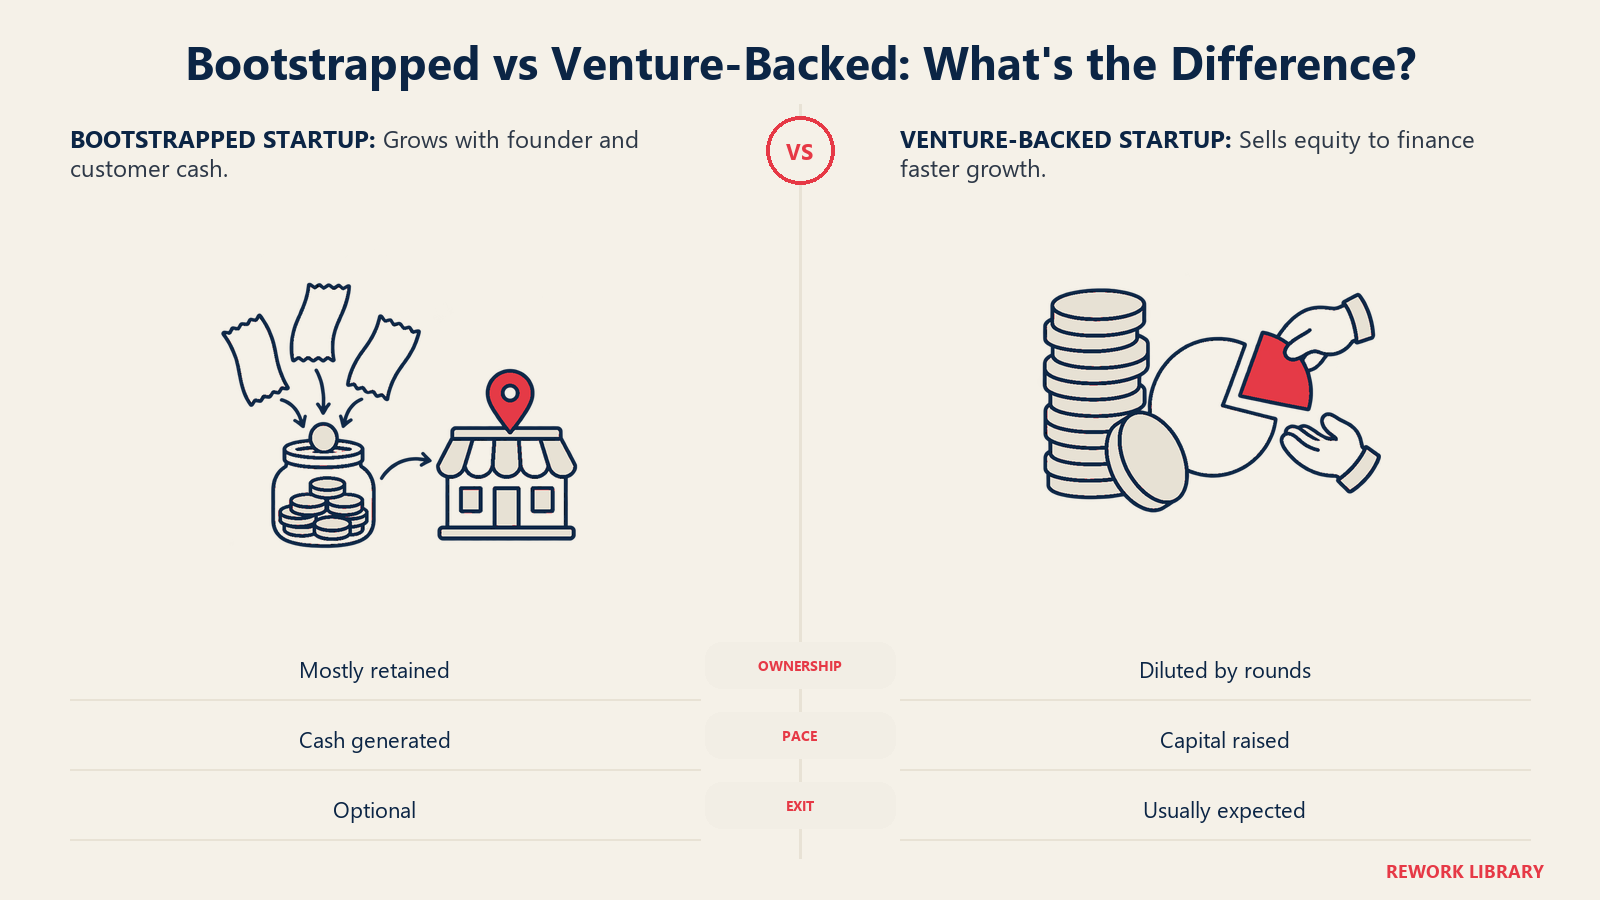
Una startup autofinanciada (bootstrapped) se financia con los ahorros de los fundadores y, tan rápido como puede, con los ingresos de sus clientes. Una startup respaldada por capital de riesgo vende parte de su propiedad a inversionistas profesionales a cambio de capital, y a cambio promete la posibilidad de un resultado muy grande. Ninguno de los dos caminos es mejor en general. Son apuestas distintas con precios distintos, y la correcta depende del negocio que usted construye y de la vida que quiere tener mientras lo construye.
Este artículo explica qué significa realmente cada camino, qué se cede y qué se gana en cada uno, y cómo funcionan las opciones intermedias. Está escrito como material de referencia, así que vaya directo a la sección que necesite.
Qué significa el bootstrapping
Bootstrapping significa construir la empresa sin inversión externa en equity. El dinero viene de tres fuentes, normalmente en secuencia:
- Ahorros y esfuerzo de los fundadores. Fondos personales, un empleo que paga las cuentas o un costo de vida bajo mientras se construye el producto.
- Ingresos. La empresa cobra desde temprano, y el efectivo de los clientes paga la siguiente etapa de crecimiento.
- Trabajo financiado por clientes. Preventas, pagos anuales anticipados, pilotos pagados y, en algunos casos, ingresos por servicios que financian un producto.
La característica que lo define no es la pobreza. Es que los fundadores conservan la propiedad y las decisiones, y el ritmo de crecimiento de la empresa lo fija lo que puede permitirse reinvertir. La disciplina de costos viene incluida, porque nadie va a volver a llenar la cuenta.
El consejo de Paul Graham para la fase más temprana es gastar poco y trabajar rápido, lo cual describe bien el hábito del bootstrapper, ya sea que el fundador levante capital más adelante o no. También advierte que la consultoría puede convertirse en una excusa para fracasar, porque los ingresos por servicios pueden dar tanta seguridad que el producto nunca recibe la atención completa del fundador. Esa es la principal trampa del trabajo financiado por clientes: los ingresos son reales, pero pueden alejar a la empresa de aquello en lo que debía convertirse.
Qué significa contar con capital de riesgo
El capital de riesgo (venture capital) es dinero de fondos que invierten en empresas jóvenes a cambio de equity, normalmente acciones preferentes. Graham señala que las firmas de VC están organizadas como fondos, igual que los hedge funds o los fondos mutuos. Esa estructura explica casi todo sobre cómo se comportan los inversionistas de riesgo.
Un fondo tiene una vida finita y debe devolver capital a sus propios inversionistas. Por eso necesita que unas pocas inversiones sean muy grandes, no que muchas sean decentes. Esta es la lógica de un portafolio de ley de potencias: la mayoría de las empresas devuelve poco o nada, y un puñado paga por todo el fondo. Graham describe el patrón desde el lado de Y Combinator, diciendo que prácticamente todos los retornos se concentran en unos pocos grandes ganadores. En su ejemplo, solo dos empresas, Dropbox y Airbnb, representaban cerca de tres cuartas partes del valor del portafolio de YC, que él estimaba en unos $10 mil millones cuando escribió el ensayo.
La consecuencia para los fundadores es fácil de pasar por alto. Un inversionista de riesgo no necesita que su empresa sea un buen negocio. Necesita que tenga posibilidades de ser uno enorme. Una empresa estable que crece 20% al año, rentable e independiente, es un buen resultado para usted y uno pobre para un fondo que depende de unos pocos triunfos muy grandes. Ese desajuste es la raíz de la mayoría de los conflictos entre fundadores e inversionistas.
El dinero temprano suele llegar mediante inversionistas ángeles o fondos pequeños, y el dinero posterior mediante rondas más grandes. El dinero de cada ronda compra una porción de la empresa, tema de la dilución de equity.
Control y dilución
Vender equity significa vender una parte de cada resultado futuro. Si vende 20% en una ronda, es dueño de 20% menos de la salida y de cada dólar de ganancia que se distribuya. Las rondas se acumulan, y su porcentaje se reduce cada vez. Una cap table registra quién es dueño de qué después de cada ronda, y los fundadores que no la han modelado antes de levantar capital suelen sorprenderse con el resultado final.
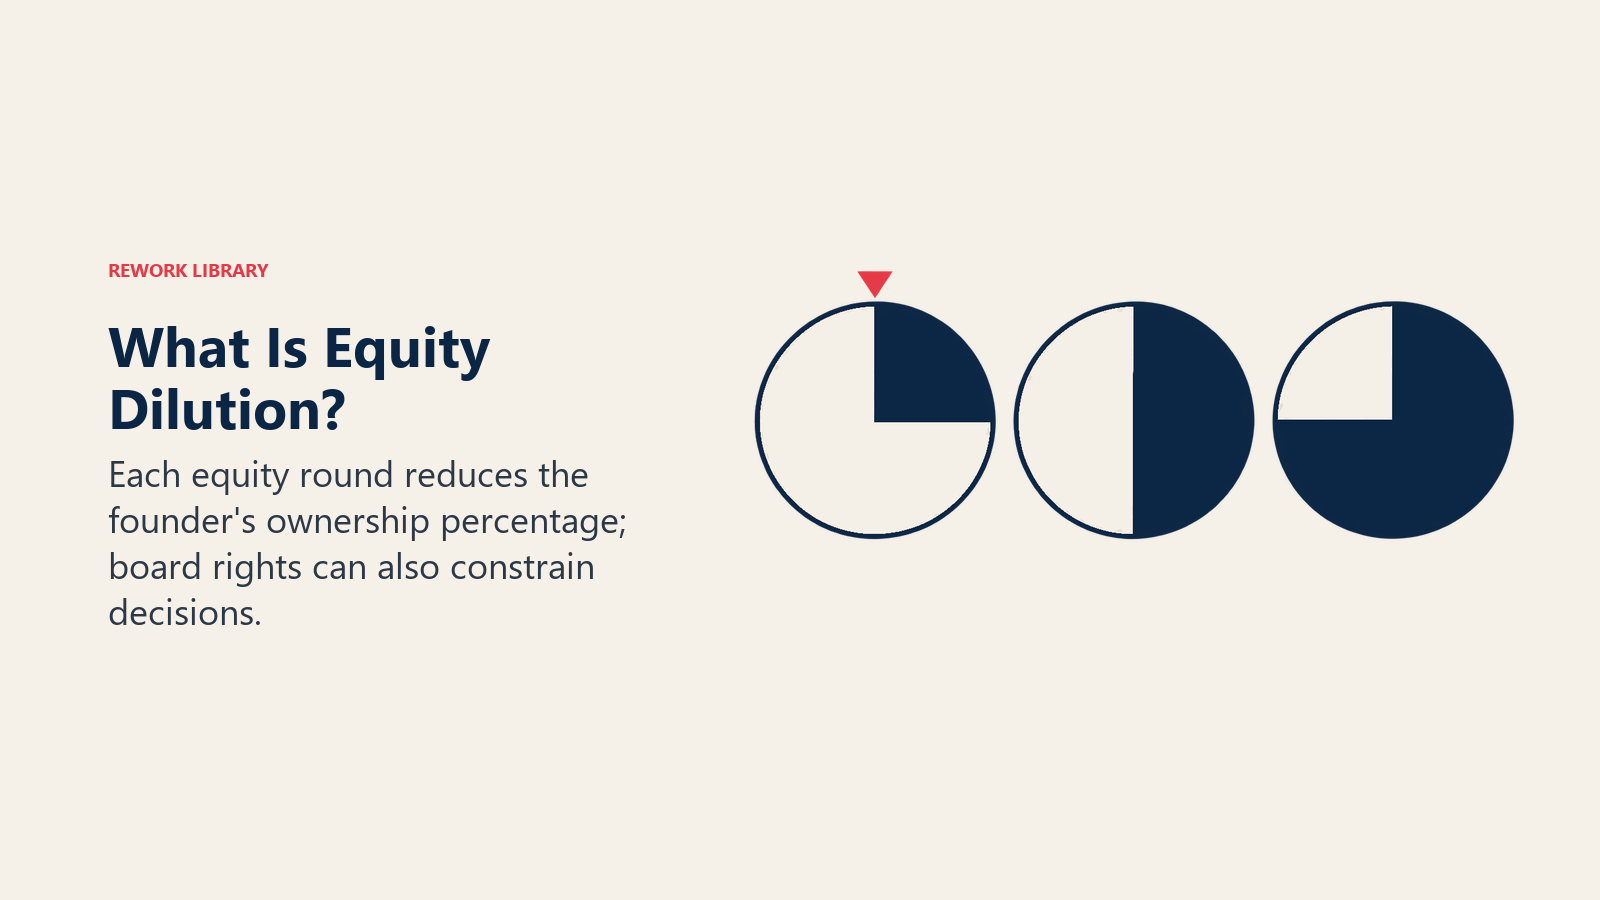
La propiedad es solo la mitad del control. La otra mitad es la gobernanza. Con financiamiento de riesgo suele formarse un directorio, y los inversionistas con frecuencia ocupan asientos o tienen derechos de voto especiales sobre decisiones importantes como nuevo financiamiento, una venta o cambios en la estructura accionaria. El resumen directo de Graham es que los fundadores ya no tendrán el control total una vez que llega dinero serio de VC, aunque agrega que los directorios no suelen interferir mucho mientras las cosas van bien. La presión aparece cuando los resultados decepcionan.
Quién tiene la mayoría del directorio importa. En su ensayo sobre el control de los fundadores, Graham escribe que si usted tiene la mayoría de los asientos del directorio, su opinión sobre lo que conviene a los accionistas tenderá a prevalecer. También sostuvo que era cada vez más común que los fundadores conservaran el control después de una Serie A, pero eso era una afirmación sobre una época concreta, no una regla. Revise el term sheet real que tiene enfrente.
Los fundadores autofinanciados esquivan la mayor parte de esto. Responden ante los clientes, los empleados y su propio criterio. Esa libertad también tiene un costo: nadie con experiencia cuestiona los supuestos débiles, y las lecciones de la empresa salen de su propio saldo bancario.
Preferencias de liquidación: la cláusula que cambia quién cobra
Una característica de los acuerdos de riesgo que los fundadores autofinanciados nunca enfrentan es la preferencia de liquidación. Cooley GO la define como un derecho que puede tener una clase de accionistas a cobrar antes que otras clases en una liquidación, y en las empresas respaldadas por capital de riesgo, los inversionistas suelen usarla para recuperar el capital invertido antes de que los accionistas comunes, como fundadores y empleados, reciban algo.
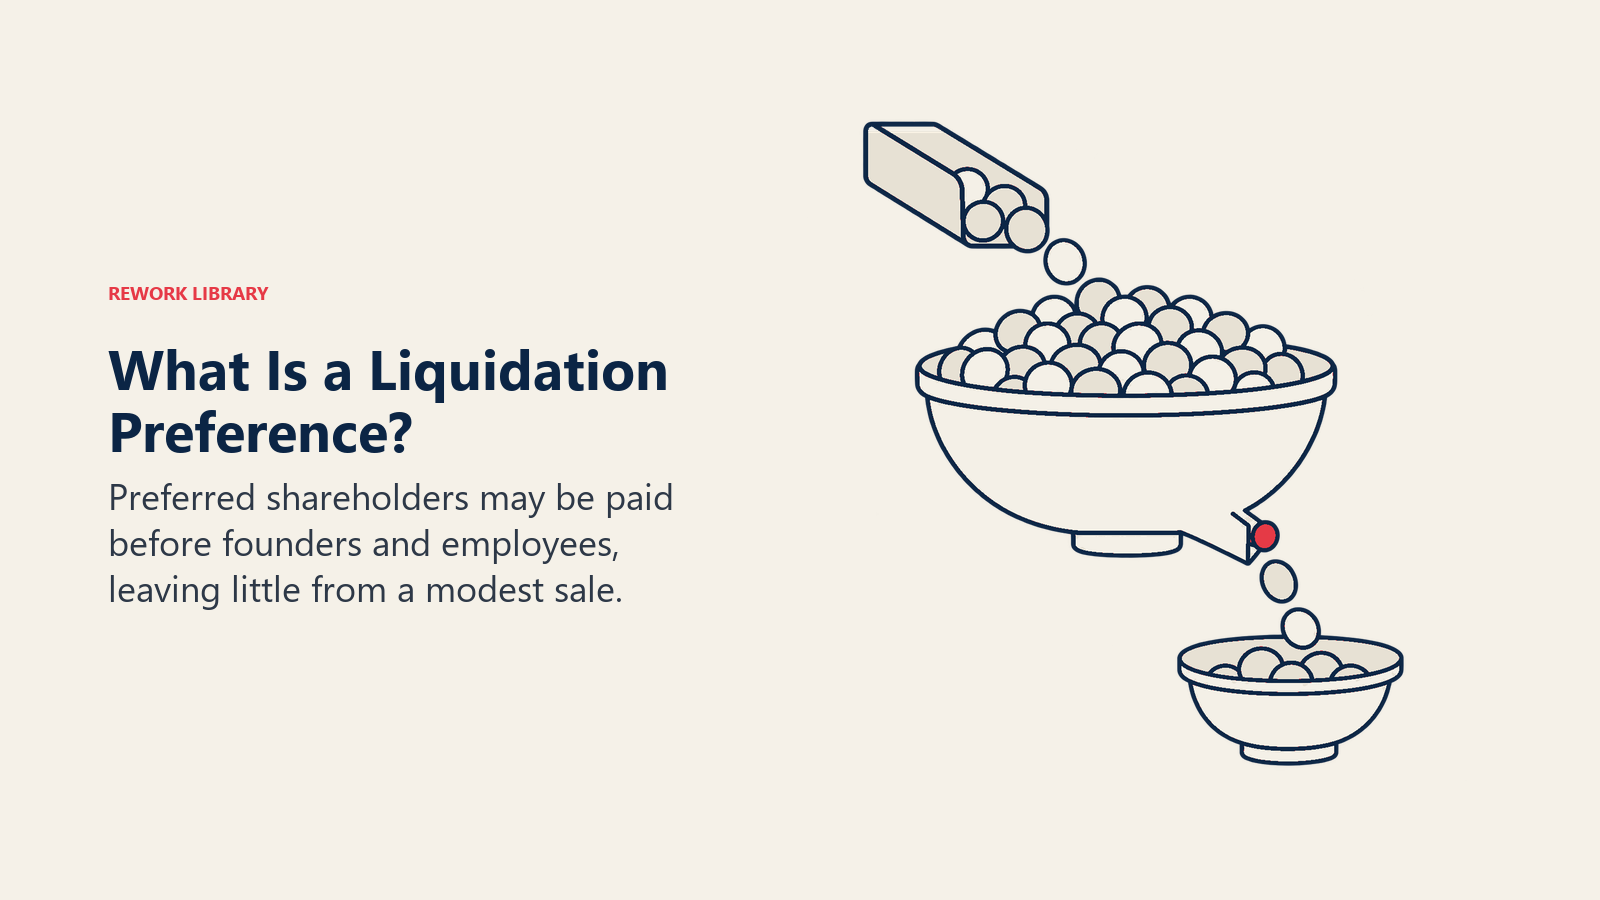
Por qué importa: una venta por menos del dinero levantado puede dejar a los fundadores con poco o nada, aunque el precio de titular suene respetable. En una empresa que levantó mucho capital y luego se vende a un precio modesto, la mayor parte de lo recaudado puede ir primero a los accionistas preferentes. La mecánica varía según el acuerdo, por ejemplo si la preferencia tiene tope o es participativa, así que los detalles de la preferencia de liquidación merecen una lectura cuidadosa antes de firmar. También interactúa con las down rounds, donde una valuación menor puede desencadenar más dilución y términos más duros.
Una empresa autofinanciada no tiene nada de esto. Si usted vende, la propiedad es simple y lo recaudado se reparte según la participación.
Velocidad de crecimiento, presión y expectativas de salida
El dinero compra tiempo y velocidad. Una empresa financiada puede contratar antes de tener ingresos, gastar en adquirir clientes y entrar a un mercado antes que sus competidores. Es una ventaja real en mercados donde el ganador se lleva casi todo, y donde los efectos de red o las economías de escala premian al que se mueve más rápido.
También crea una expectativa. Los inversionistas que ponen dinero a una valuación alta esperan un crecimiento que justifique la siguiente, más alta. Si la empresa no lo logra, puede tener dificultades para levantar de nuevo en buenos términos, y puede seguir una down round o una venta apresurada. El dinero pone un reloj en marcha.
Las empresas autofinanciadas crecen más despacio en la mayoría de los casos, ya que solo pueden gastar lo que han ganado. Pero el reloj es distinto. No hay una salida obligatoria, ningún inversionista esperando un evento de liquidez y ninguna presión para preferir el crecimiento sobre la rentabilidad. Un fundador puede decidir dirigir la empresa durante décadas, venderla a los 5 años o pagarse dividendos. La disyuntiva entre crecimiento y rentabilidad es la elección central, y el bootstrapping simplemente la resuelve por usted a favor de la rentabilidad.
El financiamiento también cambia lo que se puede intentar. Una empresa financiada puede costear experimentos que podrían fallar. Una autofinanciada necesita que cada experimento se pague rápido, lo que reduce el conjunto de apuestas pero afina el razonamiento. Ambos efectos son reales.
Default alive vs default dead
Uno de los lentes más útiles para esta decisión viene de Paul Graham. En su ensayo sobre la idea, plantea una pregunta simple: suponiendo que los gastos se mantienen constantes y el crecimiento de los ingresos continúa a su ritmo reciente, ¿llega la empresa a la rentabilidad con el dinero que le queda? Si es así, está default alive. Si no, está default dead.
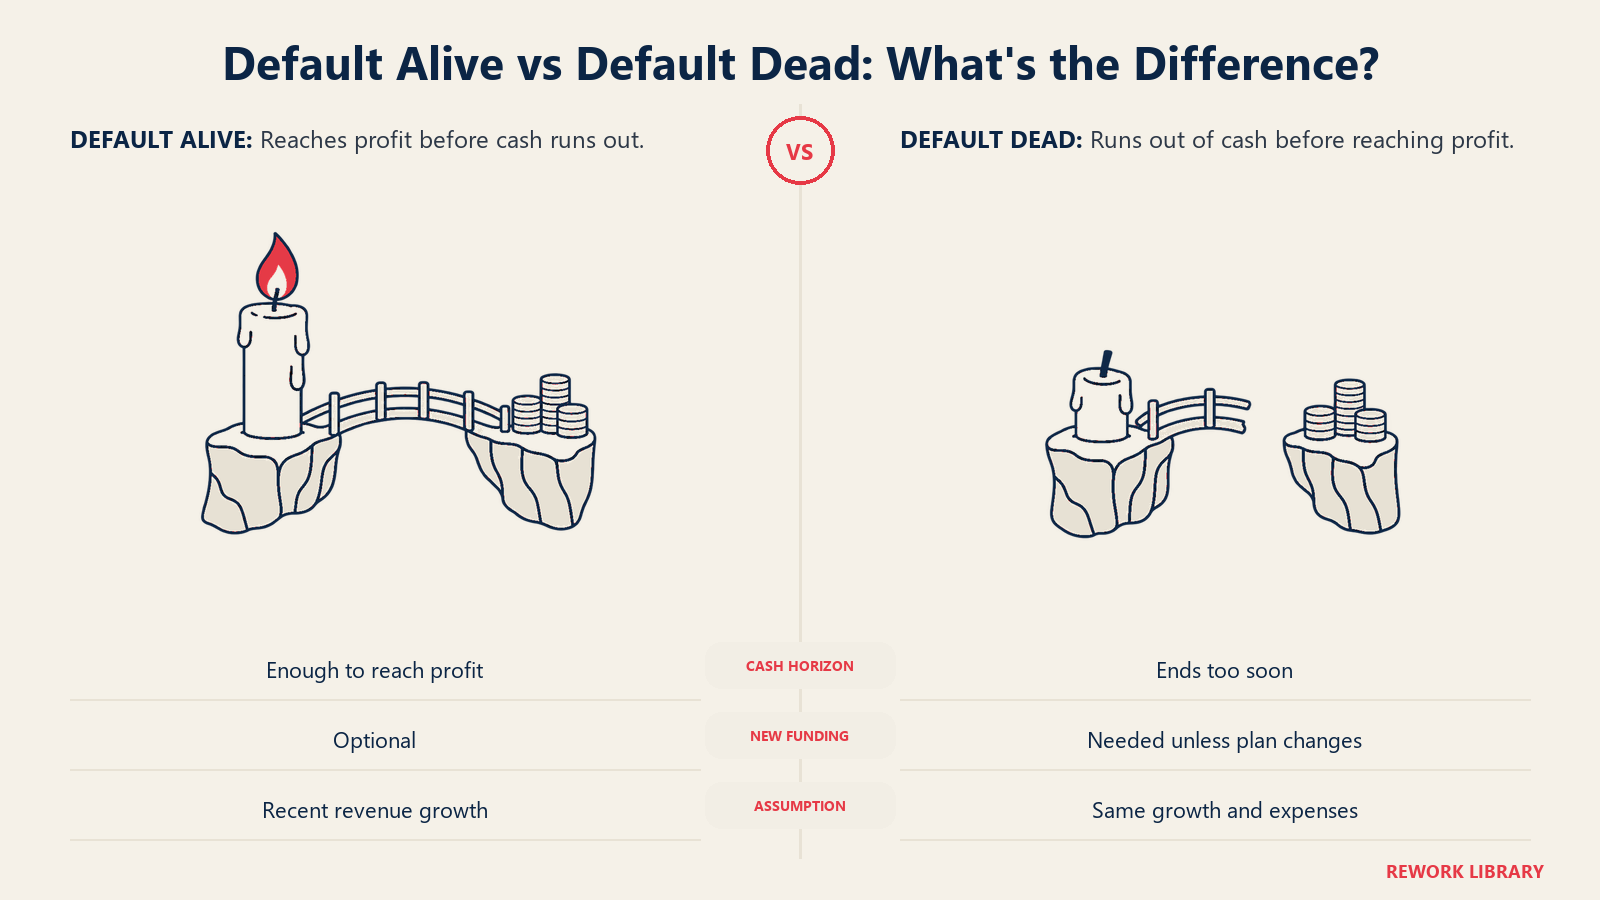
La implicación es que una empresa default alive decide si levanta capital o no. Una default dead depende de los inversionistas. Graham advierte que solo sería seguro estar default dead si se pudiera contar con que los inversionistas lo salven, y señala que el interés de los inversionistas es, por regla general, una función del crecimiento. También dice que los inversionistas son tan volubles que nunca se puede hacer más que empezar a contar con ellos.
En la práctica, esto hace del bootstrapping una buena prueba de un negocio, incluso para fundadores que planean levantar capital. Si usted puede llegar a default alive con sus propios ahorros e ingresos, levantar capital se vuelve una decisión sobre velocidad y no un rescate. Conocer su burn rate (tasa de consumo de caja) y su runway es lo mínimo necesario para responder la pregunta con honestidad.
Comparación lado a lado
| Dimensión | Autofinanciada | Respaldada por capital de riesgo |
|---|---|---|
| Fuente de capital | Fondos de los fundadores e ingresos de clientes | Inversión en equity de fondos |
| Propiedad | Los fundadores conservan la mayor parte o toda | Se diluye con cada ronda |
| Control | Deciden los fundadores | Asientos en el directorio y derechos de consentimiento de los inversionistas |
| Velocidad de crecimiento | Limitada por el efectivo generado | Puede superar a los ingresos, hasta el dinero levantado |
| Presión | Clientes, flujo de caja | Inversionistas que esperan retornos extraordinarios |
| Salida | Opcional: vender, quedarse o pagar dividendos | Esperada, normalmente una venta o IPO que devuelve el fondo |
| Desventaja en una venta modesta | Los fundadores conservan lo que queda tras los costos | Las preferencias pueden pagar primero a los inversionistas |
| Mejor encaje | Nichos rentables, software cercano a los servicios, mercados pequeños | Mercados grandes donde el ganador se lleva casi todo |
| Riesgo principal | Invertir de menos y ser superado | No alcanzar las metas de crecimiento y perder el control |
Qué tipo de negocio conviene a cada camino
El modelo de negocio suele indicar la respuesta.
El bootstrapping tiende a encajar cuando:
- Los clientes pagarán desde temprano, así que los ingresos empiezan poco después del lanzamiento.
- El mercado es real pero no enorme: suficiente para un negocio sólido, no para uno gigante.
- Los costos son sobre todo personas y software, no fábricas ni aprobaciones regulatorias.
- La unit economics funciona desde el inicio. Consulte unit economics para saber qué significa eso.
- Los fundadores valoran la independencia y la flexibilidad por encima del resultado máximo.
El capital de riesgo tiende a encajar cuando:
- El mercado es muy grande, y el premio es sobre todo para quien escala primero.
- Se necesita un gasto importante antes de tener ingresos, como investigación profunda, hardware o un marketplace que requiere construir ambos lados a la vez.
- Los competidores ya están financiados y avanzan rápido.
- Los fundadores quieren apostar por un resultado extraordinario y aceptan el riesgo de cero.
Ninguna de las dos listas es una regla. Muchas empresas encajan en ambas descripciones, y algunos fundadores toman capital de riesgo en mercados donde el bootstrapping habría funcionado bien, y luego descubren que las expectativas no coinciden con sus metas. Preguntarse "¿quiero un resultado muy grande con baja probabilidad, o uno bueno con alta probabilidad?" es más útil que preguntar qué modelo goza de más prestigio.
Caminos híbridos
La elección no es binaria. Existen varias rutas intermedias.
Seed-strapping. Los fundadores se autofinancian durante el primer producto y los primeros clientes, y luego levantan una ronda semilla modesta solo cuando hay una forma clara de usarla. La empresa llega a la mesa con tracción y negocia desde una posición más fuerte. Esa ronda busca demostrar la demanda, no financiar una búsqueda.
Levantar capital más tarde. Una empresa que crece con sus ingresos durante varios años y luego levanta capital probablemente ceda menos equity por el mismo dinero, porque el riesgo que valoran los inversionistas ya se redujo. El costo es la velocidad de los primeros años.
Financiamiento basado en ingresos. Un prestamista adelanta capital y se le devuelve como un porcentaje de los ingresos mensuales hasta recuperar un monto fijo. No diluye la propiedad, pero sí consume flujo de caja, así que sirve a empresas con ingresos predecibles y márgenes saludables, y no a las que necesitan invertir antes de vender.
Rondas ángel pequeñas. Una suma pequeña de ángeles, amigos o familiares puede llevar el producto hasta los ingresos sin traer las expectativas de retorno de un fondo. Los inversionistas siguen siendo dueños de parte de la empresa, así que los términos importan, pero la presión es mucho más suave que con un líder institucional.
Subvenciones y prepagos de clientes. El dinero que no diluye, como las subvenciones y los contratos anuales prepagados, puede estirar un bootstrap sin sumar un accionista.
Una forma útil de comparar cualquier opción es hacerse tres preguntas. ¿Cuánto cuesta en propiedad? ¿Cuánto cuesta en flujo de caja? ¿Qué espera a cambio? El equity cuesta propiedad y trae expectativas, los productos tipo deuda cuestan flujo de caja, y los ingresos cuestan el tiempo que toma ganarlos.
Errores comunes
- Levantar capital porque es lo que hacen las startups. El capital de riesgo encaja con un tipo específico de empresa. Levantar sin un plan para alcanzar el crecimiento que esperan los inversionistas convierte un negocio decente en uno con dificultades.
- Autofinanciar un negocio que necesita escala. Si el mercado premia al que se mueve más rápido, un ritmo autofinanciado puede significar perder una carrera que se podía ganar.
- Ignorar la cap table. Los fundadores que no modelan la dilución a lo largo de las rondas a veces descubren que las cuentas posteriores no les dejan lo suficiente a ellos ni a sus empleados.
- Leer el titular y no los términos. La valuación se lleva la atención. Las preferencias de liquidación, los derechos del directorio y las cláusulas antidilución a menudo importan más.
- Suponer que la próxima ronda llegará. El punto de Graham sobre lo volubles que son los inversionistas aplica a cualquiera cuyo plan dependa de cerrar la siguiente ronda. Conozca su estado de default alive.
- Tratar la elección como permanente. Las empresas se autofinancian y luego levantan capital, o levantan una vez y después crecen con sus ingresos. Decida para la etapa actual, no para siempre.
Datos clave: autofinanciada vs respaldada por capital de riesgo
- Bootstrapping significa financiar el crecimiento con los ahorros de los fundadores y los ingresos de los clientes, sin inversionistas externos en equity.
- Paul Graham describe a las firmas de VC como organizadas como fondos, y por eso necesitan unos pocos resultados muy grandes.
- Graham dice que prácticamente todos los retornos se concentran en unos pocos grandes ganadores, y cita a Dropbox y Airbnb como cerca de tres cuartas partes del valor del portafolio de YC en ese momento.
- La prueba de default alive de Graham: dados los gastos actuales y el crecimiento de los ingresos, ¿la empresa llega a la rentabilidad con el dinero que le queda?
- Una preferencia de liquidación permite a los inversionistas cobrar antes que otras clases de accionistas en una liquidación, según Cooley GO.
- Las rutas híbridas incluyen el seed-strapping, levantar capital más tarde, el financiamiento basado en ingresos y las rondas ángel pequeñas.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué significa el bootstrapping
- Qué significa contar con capital de riesgo
- Control y dilución
- Preferencias de liquidación: la cláusula que cambia quién cobra
- Velocidad de crecimiento, presión y expectativas de salida
- Default alive vs default dead
- Comparación lado a lado
- Qué tipo de negocio conviene a cada camino
- Caminos híbridos
- Errores comunes
- Lecturas relacionadas