Series A, B und C Funding erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Series A, B und C sind die nach Buchstaben benannten Runden der Venture-Finanzierung, in denen ein Startup Vorzugsaktien zu einem verhandelten Preis je Anteil verkauft. Die Buchstaben sind eine Namenskonvention für die Reihenfolge der Runden: A ist die erste Runde mit festgelegter Bewertung nach dem Seed-Kapital, B folgt darauf, C folgt dann, und das Alphabet läuft weiter, solange das Unternehmen weiter Kapital aufnimmt. Cooley GO, die Startup-Ressource einer Anwaltskanzlei, formuliert es so: „Die Phasen der Serienfinanzierung umfassen typischerweise Series Seed, Series A, Series B, Series C und so weiter.“
Der Buchstabe sagt für sich genommen wenig über die Unternehmensgröße. Er nennt die Reihenfolge. Wofür eine Runde gedacht ist, wie groß sie ist und wer den Scheck ausstellt, hängt vom Unternehmen, vom Markt und vom Jahr ab. Dieser Artikel beschreibt das typische Muster in der US-Praxis, in anderen Ländern können die Regeln abweichen.
Woher die Buchstaben kommen
Jede Runde schafft eine neue Serie von Vorzugsaktien. Investoren der ersten Runde mit festgelegter Bewertung kaufen Series A Preferred, Investoren der nächsten Series B Preferred und so weiter. Jede Serie ist eine eigene Klasse mit eigenem Preis je Anteil und eigenen Rechten, weshalb die Runden Buchstaben tragen statt nur Daten.
Cooley GO erklärt, dass Vorzugsaktien „typischerweise eine Liquidationspräferenz tragen, die es ihnen erlaubt, vor den Stammaktien bedient zu werden (aber nach den Schulden)“, und dass Inhaber „häufig die Möglichkeit haben, ein oder mehrere Mitglieder des Verwaltungsrats eines Unternehmens zu wählen und bestimmte bedeutende Unternehmensmaßnahmen mit einem Veto zu belegen“. Deshalb ist eine Series A ein größeres Ereignis für die Governance als ein SAFE oder ein Wandeldarlehen. Die Investoren kaufen nicht bloß Anteile. Sie bekommen einen Platz am Tisch und Schutzrechte, die dem Unternehmen durch jede spätere Runde erhalten bleiben. Wie die Reihenfolge der Auszahlung funktioniert, lesen Sie unter Liquidationspräferenz.
Vor dem ersten Buchstaben nehmen viele Unternehmen eine Seed-Runde auf, oft über ein Wandeldarlehen oder einen SAFE. Diese Instrumente wandeln sich in die Series-A-Anteile um, wenn die erste Runde mit festgelegter Bewertung abgeschlossen wird.
Series A: Ausbauen, was bereits funktioniert
Die Series A ist meist die erste institutionelle Venture-Runde. Cooley GO sagt, das Geld diene dem „Hochskalieren“ im Gegensatz zum „Starten“ und Series-A-Investoren seien „in der Regel Venture-Capital-Fonds“.
Was sie typischerweise finanziert:
- Die Einstellung der ersten echten Vertriebs-, Marketing- und Entwicklungsteams jenseits der Gründer
- Aus einem frühen Produkt und einer Handvoll Kunden einen wiederholbaren Weg zur Kundengewinnung machen
- Den Runway (finanzielle Reichweite) so weit verlängern, dass die nächsten Meilensteine erreichbar sind
Worauf Investoren achten: Belege für Product-Market-Fit, frühe Umsätze oder Nutzung, die wachsen, ein Team, das umsetzen kann, und ein Markt, der groß genug ist, um ein Ergebnis in Venture-Größe zu rechtfertigen. Die genaue Latte verschiebt sich mit dem Markt, und es gibt keine allgemeingültige Umsatzschwelle.
Wer anführt: ein Wagniskapital-Fonds, der das Term Sheet verhandelt und den Preis setzt. Der Lead-Investor übernimmt meist einen Sitz im Board. Andere Fonds folgen zu den Konditionen des Leads. Cooley GO merkt an, dass Series-A-Investoren nach der Finanzierung häufig etwa 20 bis 40 % des Unternehmens halten. Bestehende Seed-Investoren können außerdem ihre Pro-rata-Bezugsrechte nutzen, um einen Teil der Runde zu kaufen.
Series B: Die Maschine bauen
Mit der Series B wandelt sich die Frage von „Funktioniert das?“ zu „Wie schnell und wie effizient lässt es sich skalieren?“ Das Unternehmen ist meist über die frühe Validierung hinaus und gibt Geld für Wachstum aus.
Was sie typischerweise finanziert: den Ausbau der Vertriebs- und Marketingkapazität, den Eintritt in neue Märkte oder Kundensegmente, den Ausbau des Produkts und die Vertiefung des Managementteams (Finanzen, Personal, Betrieb).
Worauf Investoren achten: Wachstum, das wiederholbar statt von den Gründern getragen ist, gesunde Unit Economics, ein klares Bild davon, wie aus der Burn Rate Umsatz wird, und ein Plan, der die höhere Bewertung rechtfertigt, die man ihnen abverlangt.
Wer anführt: oft ein größerer Venture-Fonds, manchmal gemeinsam mit Wachstumsinvestoren, und bestehende Series-A-Investoren beteiligen sich häufig.
Series C und danach: Wachstumsrunden
Series C und spätere Runden nehmen meist Unternehmen mit einem bewährten Geschäftsmodell auf. Das Geld fließt oft in die Expansion in neue Regionen, in Übernahmen, neue Produktlinien oder in die Vorbereitung eines späteren Exits. Als Lead fungiert typischerweise ein Growth-Equity-Fonds, eine Venture-Firma der Spätphase oder ein Corporate-Venture-Capital-Arm, und manche Runden ziehen Crossover-Investoren an, die auch börsennotierte Aktien kaufen.
Runden mit der Bezeichnung D, E und darüber hinaus gibt es, und nichts im System endet bei C. Unternehmen erreichen sie, wenn sie weiter privates Kapital aufnehmen, statt an die Börse zu gehen oder übernommen zu werden. Die üblichen Endpunkte sind ein Börsengang (IPO) oder ein Verkauf des Unternehmens. Wie sich diese Phasen zur Reife eines Unternehmens verhalten, lesen Sie unter Early-Stage vs. Growth-Stage und Phasen eines Startups.
Series A vs. B vs. C auf einen Blick
Die folgende Tabelle beschreibt gängige Muster, keine Regeln. Für keinen Buchstaben gibt es feste Rundengrößen oder Bewertungen, und veröffentlichte Mediane ändern sich jedes Quartal und werden von wenigen sehr großen Deals stark verzerrt.
| Series A | Series B | Series C und später | |
|---|---|---|---|
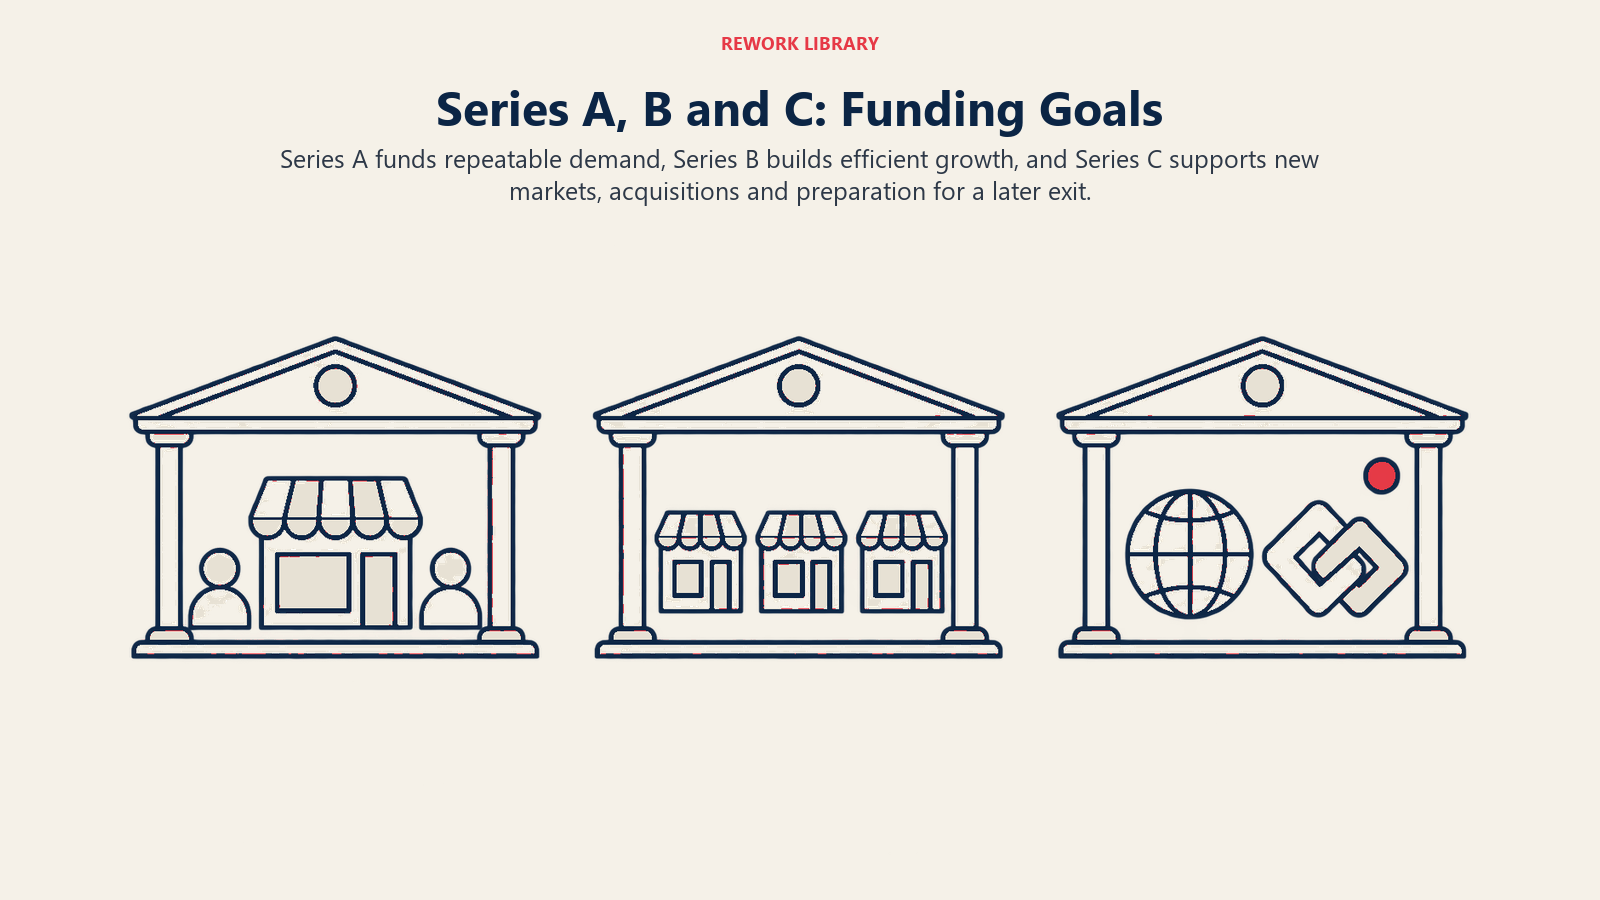
| Kernfrage | Lässt sich das skalieren? | Lässt es sich effizient skalieren? | Kann es den Markt dominieren oder einen Exit erreichen? |
| Typische Mittelverwendung | Erster echter Go-to-Market und Teamaufbau | Expansion, neue Märkte, Tiefe im Management | Neue Regionen, Übernahmen, Wachstum vor dem IPO |
| Typischer Lead | Venture-Fonds | Größerer Venture- oder Wachstumsfonds | Growth Equity, Spätphasen- oder Crossover-Investoren |
| Belege, die Investoren gewichten | Product-Market-Fit, frühes Wachstum | Wiederholbares Wachstum, Unit Economics | Skalierung, Weg zur Profitabilität, Marktposition |
| Risikoprofil | Hoch | Mäßig bis hoch | Niedriger, aber mit höheren Preisen |
| Bestehende Anteilseigner | Seed-Investoren, Gründer | Series-A-Investoren steigen erneut ein | Frühere Investoren plus neue Spätphasenfonds |
Was jede Runde mit den Eigentumsverhältnissen macht
Jede Runde mit festgelegter Bewertung verkauft neue Anteile, daher halten bestehende Anteilseigner danach einen kleineren Prozentsatz. Das ist die Verwässerung, und sie ist der Preis des Kapitals. Runden vergrößern oft auch den Optionspool für Mitarbeiter. Wie stark eine Runde verwässert, hängt davon ab, ob der Preis auf Basis der Pre-Money- oder Post-Money-Bewertung festgelegt wird. Ein Cap-Table-Modell vor jeder Runde zeigt, was die Gründer danach halten werden.
Wird eine spätere Runde niedriger bewertet als die vorherige, ist es ein Down Round, und die Schutzklauseln früherer Serien kommen oft zum Tragen. Konditionen aus der Series A werden häufig fortgeschrieben. Cooley GO warnt, dass sich Series-A-Konditionen „in nachfolgenden Finanzierungsrunden als schwer änderbar erweisen können“, die erste Runde mit festgelegter Bewertung verdient daher eine sorgfältige rechtliche Prüfung.
Wichtige Fakten
- Die Serienfinanzierung läuft typischerweise über Series Seed, Series A, Series B, Series C und so weiter, laut Cooley GO.
- Jeder Buchstabe ist eine eigene Serie von Vorzugsaktien, die in der Regel eine Liquidationspräferenz und Rechte zur Wahl des Verwaltungsrats trägt, laut Cooley GO.
- Series-A-Geld dient dem „Hochskalieren“ statt dem „Starten“, und Series-A-Investoren sind in der Regel Venture-Capital-Fonds, laut Cooley GO.
- Series-A-Investoren halten nach der Runde häufig etwa 20 bis 40 % der Anteile, laut derselben Seite von Cooley GO.
- Rundengrößen und Bewertungen schwanken stark nach Jahr, Branche und Unternehmen, prüfen Sie daher die neueste Ausgabe des NVCA-PitchBook Venture Monitor, bevor Sie Vergleichswerte heranziehen.
Häufig gestellte Fragen zu Series A, B und C Funding
Was bedeuten Series A, B und C eigentlich?
Sie benennen die Reihenfolge der Eigenkapitalrunden mit festgelegter Bewertung. Jede Runde verkauft eine neue Serie von Vorzugsaktien, Series A Preferred sind also die Anteile der ersten Runde mit festgelegter Bewertung, Series B Preferred die der nächsten und so weiter. Der Buchstabe ist kein Maß für Größe oder Qualität.
Was ist der Unterschied zwischen Series A und einer Seed-Runde?
Eine Seed-Runde ist meist die frühere, kleinere Kapitalaufnahme, oft über einen SAFE oder ein Wandeldarlehen von Angels und kleinen Fonds. Die Series A ist typischerweise die erste institutionelle Runde, angeführt von einem Venture-Fonds, als Verkauf von Vorzugsaktien mit festgelegter Bewertung und darauf ausgerichtet, auszubauen, was bereits funktioniert.
Wer führt die einzelnen Runden an?
Die Series A wird meist von einem Venture-Fonds angeführt. Die Series B holt oft größere Venture- oder Wachstumsfonds an Bord. Series C und spätere Runden werden häufig von Growth-Equity-, Spätphasen- oder Crossover-Investoren angeführt. Das sind Muster, keine Regeln.
Gibt es eine Series D, E oder F?
Ja. Die Buchstaben laufen weiter, solange ein Unternehmen Runden mit festgelegter Bewertung aufnimmt. Unternehmen, die jahrelang privat bleiben, können vor einem IPO oder einer Übernahme spätere Buchstaben erreichen.
Wie viel nehmen Series-A-, B- und C-Runden auf?
Das hängt von Jahr, Branche und Unternehmen ab, und veröffentlichte Mediane verschieben sich jedes Quartal und werden von wenigen sehr großen Deals nach oben gezogen. Aktuelle Zahlen finden Sie im neuesten NVCA-PitchBook Venture Monitor, vergleichen Sie sie mit Unternehmen wie Ihrem.
Muss jedes Startup all diese Runden durchlaufen?
Nein. Viele Unternehmen nehmen nie eine Series A auf, und manche nehmen nur sehr wenig externes Kapital auf. Ein Venture-Weg passt zu Geschäften, die schnell genug wachsen können, um Investoren eine hohe Rendite zu bieten. Die Abwägungen finden Sie unter Bootstrapped vs. Venture-Backed Startups.
Weiterführende Lektüre
