Was ist ein Lead-Investor?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Lead-Investor ist der Investor in einer Finanzierungsrunde, der Preis und Konditionen festlegt, in der Regel den größten Betrag einzahlt und die übrigen Investoren um diesen Deal herum organisiert. In einer Runde mit festgelegter Bewertung stellt der Lead das Term Sheet aus, führt die gründlichste Due Diligence durch, steuert die Rechtsdokumente und nimmt sehr oft einen Sitz im Board des Unternehmens ein.
Stellen Sie sich den Lead als Anker der Runde vor. Die anderen Investoren (Co-Investoren oder Mitläufer genannt) übernehmen meist die vom Lead ausgehandelten Konditionen. Deshalb investieren Gründer so viel Aufwand darin, zuerst den Lead zu finden: Solange kein Investor sagt „Ich lege die Konditionen fest und zahle den ersten großen Betrag ein“, kommen die meisten Runden nicht zustande.
Dieser Artikel erklärt, was Leads tun, wie sie sich von anderen Investorenrollen unterscheiden, was ein Lead üblicherweise im Gegenzug erhält und was Gründer prüfen sollten, bevor sie einen akzeptieren. Es ist Referenzmaterial, keine Rechtsberatung. Konditionen unterscheiden sich je nach Land und Deal, lassen Sie also jedes Term Sheet von einem Rechtsbeistand prüfen, bevor Sie unterzeichnen.
Was ein Lead-Investor tut
Der Lead übernimmt die Arbeit, auf die sich der Rest der Investorengruppe verlässt. In der Praxis sind das fünf Aufgaben.
- Legt Preis und Konditionen fest. Der Lead verhandelt mit den Gründern die Bewertung, den Finanzierungsbetrag und die wichtigsten Investorenrechte. Alle anderen in der Runde investieren in der Regel zu denselben Konditionen.
- Stellt das Term Sheet aus. Das Term Sheet ist eine kurze, größtenteils unverbindliche Zusammenfassung des geplanten Deals. Es ist das formelle Angebot des Leads. Unser Leitfaden zur Bewertung erklärt, wie der Preis in diesem Dokument zustande kommt.
- Führt die Due Diligence durch. Der Lead prüft die Cap Table, die Eigentumsverhältnisse an geistigem Eigentum, Verträge, Finanzzahlen und Gesellschaftsunterlagen. Co-Investoren stützen sich oft auf diese Arbeit, statt sie zu wiederholen.
- Steuert die Rechtsdokumente. Die Anwälte des Leads entwerfen oder kontrollieren in der Regel die Finanzierungsunterlagen. Die NVCA, der US-Branchenverband für Wagniskapital, veröffentlicht kostenlose Mustervertragsdokumente für Venture-Finanzierungen, darunter einen Aktienkaufvertrag, eine Investorenrechtevereinbarung, eine Stimmrechtsvereinbarung sowie eine Vereinbarung über Vorkaufsrecht und Mitverkaufsrecht. Viele US-Deals beginnen mit diesen Vorlagen.
- Holt den Rest der Runde ins Boot. Ein glaubwürdiger Lead signalisiert anderen Investoren Überzeugung, was es erleichtert, die verbleibende Zuteilung zu füllen. CRV, eine Venture-Firma, beschreibt diesen „ersten Dominostein“-Effekt in ihrem eigenen Erklärartikel zu Lead-Investoren.
Nach dem Closing helfen viele Leads zudem bei Einstellungen, Kontakten und der nächsten Runde, doch das ist ein Bonus und keine Zusage des Term Sheets.
Ein Rechenbeispiel
Hier eine illustrative Runde mit eigener Arithmetik und erfundenen Zahlen. Sie ist kein Benchmark.
Ein Startup nimmt $3 Mio. bei einer Pre-Money-Bewertung von $12 Mio. auf, die Post-Money-Bewertung beträgt also $15 Mio. ($12 Mio. + $3 Mio.).
| Investor | Rolle | Betrag | Anteil nach der Runde |
|---|---|---|---|
| Fonds A | Lead | $1,5 Mio. | 10 % ($1,5 Mio. / $15 Mio.) |
| Angel-Gruppe | Co-Investor | $0,9 Mio. | 6 % |
| Zwei einzelne Business Angels | Co-Investoren | $0,6 Mio. | 4 % |
| Neue Investoren gesamt | $3,0 Mio. | 20 % |
Die bestehenden Gesellschafter (Gründer, frühere Investoren, ein eventueller Optionspool) halten die übrigen 80 %. Fonds A hat die Zahl von $12 Mio. festgelegt, die Hälfte der Runde getragen und würde wahrscheinlich einen Board-Sitz verlangen. Die anderen drei Beträge gibt es nur, weil das Term Sheet von Fonds A ihnen etwas zum Zusagen geboten hat. Springt Fonds A ab, wird die Lücke von $1,5 Mio. in der Regel nicht durch „ein paar weitere Business Angels“ geschlossen. Oft heißt das, den Prozess von vorn zu beginnen.
Lead-Investor im Vergleich zu anderen Investorenrollen
Die Rollen überschneiden sich, daher werden sie oft verwechselt. So unterscheiden sie sich.
| Rolle | Was sie tun | Üblicher Betrag in der Runde | Board-Sitz? |
|---|---|---|---|
| Lead-Investor | Legt Konditionen fest, stellt das Term Sheet aus, führt die Due Diligence durch, verankert die Runde | Am größten | Oft ja, oder ein Beobachtersitz |
| Co-Lead | Teilt die Lead-Aufgabe mit einer anderen Firma und teilt Preisverhandlung und Due Diligence auf | Groß | Manchmal |
| Co-Investor | Investiert zu den Konditionen des Leads, stützt sich auf dessen Due Diligence | Kleiner | Selten |
| Follow-on-Investor | Ein bestehender Investor, der in einer späteren Runde Geld nachlegt, um seinen Anteil zu halten | Unterschiedlich | Nur, wenn er bereits einen hat |
| Syndikatsmitglied | Steigt über einen Lead ein, der eine Gruppe organisiert, bei Business Angels üblich | Klein | Nein |
Zwei Klarstellungen sind wichtig. Erstens beschreibt „Follow-on“ den Bezug zu einer früheren Runde, während „Co-Investor“ eine Rolle innerhalb einer Runde beschreibt. Derselbe Fonds kann im selben Deal Follow-on-Investor und Co-Investor sein. Zweitens ist ein Syndikat eine Gruppe von Investoren, oft Business Angels, die sich hinter einem Organisator bündeln. In diesem Fall übernimmt der Organisator die Rolle des Leads.
Ein Business Angel kann eine kleine Runde anführen, doch in Seed- und späteren Phasen sind Leads häufiger institutionelle Fonds.
Runden ohne Lead
Manche Runden kommen ohne einen einzelnen dominanten Investor zustande. Sie werden oft Party Rounds genannt, weil viele kleine Investoren teilnehmen und niemand den Preis verbindlich festlegt.
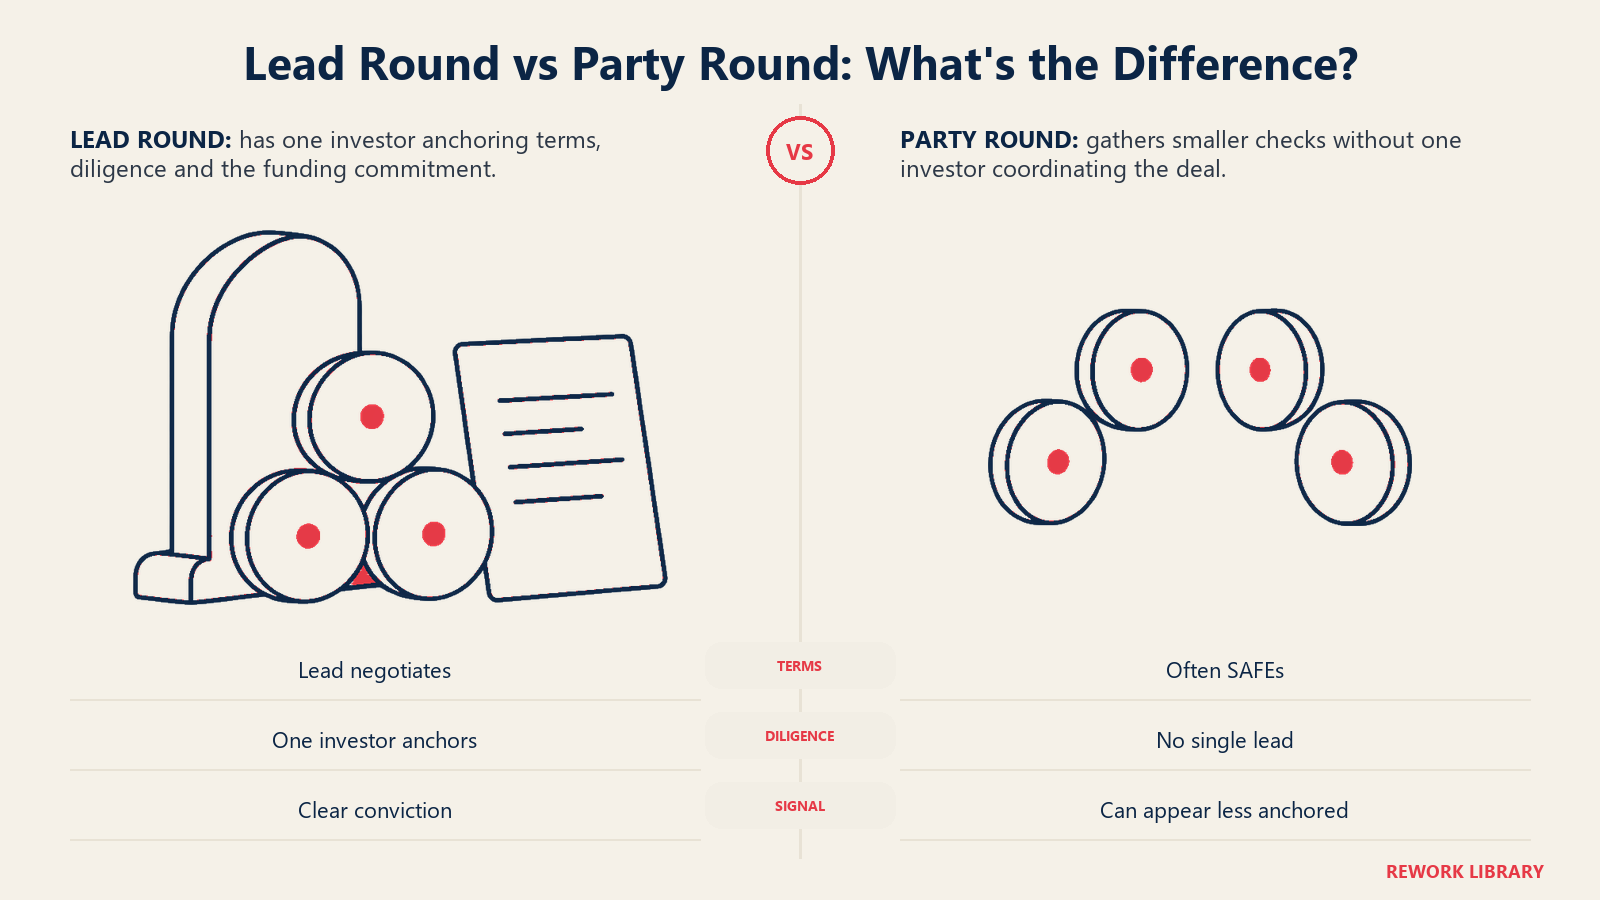
Gründer wählen diesen Weg manchmal bewusst, meist über SAFEs. Ein SAFE, die von Y Combinator veröffentlichte Simple Agreement for Future Equity, legt jetzt einen Valuation Cap fest und wandelt sich automatisch um, wenn später eine Runde mit festgelegter Bewertung stattfindet. Da es noch keine Runde mit festgelegter Bewertung gibt, muss niemand der Lead sein. Das macht SAFE-Runden schnell und schlank.
Der Nachteil: Eine Party Round bietet keinen Anker. Kein einzelner Investor hat einen großen Anteil an Ihrem Erfolg, und niemand hat die aufwendige Due Diligence durchgeführt. Laut CRV kann eine Party Round signalisieren, dass kein ernstzunehmender Investor die Führung übernehmen wollte, was bei Investoren späterer Phasen der Glaubwürdigkeit schaden kann. Das ist die Sicht einer einzelnen Firma und kein Gesetz der Finanzierung, entspricht aber der Art, wie viele Investoren eine Runde ohne klaren Lead lesen.
Zu verwandten Instrumenten siehe Wandeldarlehen und Bridge-Runden, die ebenfalls eingesetzt werden, wenn eine Lead-Runde mit festgelegter Bewertung noch nicht möglich ist.
Was Leads üblicherweise im Gegenzug erhalten
Die Führung zu übernehmen bedeutet mehr Arbeit und mehr Risiko, daher verlangen Leads in der Regel mehr als Mitläufer. Übliche Forderungen sind:
- Ein Board-Sitz oder Beobachtersitz. Üblich ist ein Direktorensitz. Der Sitz gibt dem Lead eine formelle Stimme bei wichtigen Entscheidungen und eine Sorgfaltspflicht gegenüber dem Unternehmen.
- Informationsrechte. Regelmäßige Finanzberichte, die über das hinausgehen, was kleine Co-Investoren erhalten.
- Pro-rata-Bezugsrechte. Das Recht, in künftigen Runden nachzuinvestieren, um Verwässerung zu vermeiden. Co-Investoren erhalten diese oft ebenfalls, doch die des Leads sind meist weitreichender.
- Schutzklauseln. Vetorechte bei bestimmten Maßnahmen, etwa dem Verkauf des Unternehmens oder der Ausgabe vorrangiger Anteile.
- Eine größere Zuteilung. Der Lead hat oft das Erstzugriffsrecht darauf, wie viel von der Runde er übernimmt.
Übliche Investorenkonditionen wie die Liquidationspräferenz werden ebenfalls meist vom Lead ausgehandelt und dann auf alle in der Runde ausgeweitet. Das ist einer der Gründe, warum die Konditionen des Leads selbst für Investoren zählen, die Sie nie treffen.
Board-Sitz und Folgen für die Governance
Ein Board-Sitz für den Lead verändert, wie ein Unternehmen geführt wird. Vor der Runde besteht ein von Gründern geführtes Board vielleicht aus ein oder zwei Personen, die sich fast immer einig sind. Nach der Runde sitzt im Board ein Direktor mit einer Treuepflicht gegenüber dem Unternehmen als Ganzem und mit der Sicht eines Investors auf Tempo und Exit-Zeitpunkt.
Gründer sollten im Term Sheet drei Dinge prüfen:
- Zusammensetzung des Boards. Wie viele Sitze es gibt, wer jeden besetzt und wer den Stichentscheid hat. Ein fünfköpfiges Board mit zwei Gründern, einem Lead und zwei Unabhängigen funktioniert ganz anders als ein dreiköpfiges Board, in dem die Gründer überstimmt werden.
- Schutzklauseln. Eine lange Vetoliste kann es einem Investor ermöglichen, Entscheidungen zu blockieren, auch wenn er das Board nicht kontrolliert.
- Was in späteren Runden passiert. Ein jetzt vergebener Sitz lässt sich schwerer neu ordnen, wenn neue Investoren ihren eigenen wollen.
Die praktische Regel: Behandeln Sie den Board-Sitz als Teil des Preises. Eine etwas niedrigere Bewertung bei sauberer Governance kann ein besserer Deal sein als eine höhere Zahl mit weitreichenden Kontrollrechten.
So finden und bewerten Sie einen Lead
Einen Lead zu finden braucht einen Prozess, kein Glück.
- Erstellen Sie eine Zielliste. Suchen Sie Firmen, die in Ihrer Phase und Ihrer Branche investieren und deren übliche Ticketgröße ausreicht, um eine Runde Ihrer Größe zu verankern. Ein Fonds, der normalerweise $250.000 einzahlt, kann eine Runde von $3 Mio. kaum anführen.
- Suchen Sie warme Kontakte. Gründer aus dem bestehenden Portfolio eines Investors oder bereits vorhandene frühere Investoren sind der übliche Zugang.
- Führen Sie den Prozess straff. Sprechen Sie in kurzer Zeit mit vielen Investoren, damit das Interesse auf einer ähnlichen Zeitachse entsteht. Ein langsamer, schleppender Prozess wirkt wie schwache Nachfrage.
- Prüfen Sie sie so sorgfältig, wie sie Sie prüfen. Fragen Sie andere Gründer in ihrem Portfolio, wie sie sich in schlechten Quartalen verhalten, nicht nur in guten.
Wenn Sie Angebote vergleichen, schauen Sie über die Bewertung hinaus auf diese Faktoren:
| Was zu vergleichen ist | Warum es zählt |
|---|---|
| Bewertung und Betrag | Bestimmt Ihre Verwässerung, siehe Bewertung |
| Board- und Vetokonditionen | Legt fest, wer wichtige Entscheidungen kontrolliert |
| Reservekapazität | Ob der Fonds in Ihrer nächsten Runde nachlegen kann |
| Tempo und Verlässlichkeit | Wie schnell der Lead abschließen kann und wie wahrscheinlich er an den Konditionen festhält |
| Ruf bei Gründern | Ein Hinweis darauf, wie er sich verhält, wenn es schwierig wird |
Stimmen Sie den Finanzierungsbetrag auch auf Ihren Plan ab. Ihr Runway und Ihre Burn Rate zeigen, wie viel die Runde bis zur nächsten abdecken muss. Einen breiteren Blick auf den Finanzierungsprozess bietet der Leitfaden zur strategischen Kapitalbeschaffung.
Wichtige Fakten
- Ein Lead-Investor legt Bewertung und Konditionen fest, zahlt in der Regel den größten Betrag ein und organisiert den Rest der Runde.
- Der Lead stellt das Term Sheet aus, das in den meisten Punkten im Allgemeinen unverbindlich ist, und steuert die Rechtsdokumente.
- Co-Investoren investieren in der Regel zu den Konditionen des Leads und stützen sich auf dessen Due Diligence.
- Leads verlangen üblicherweise einen Board-Sitz oder Beobachtersitz sowie Informations- und Pro-rata-Bezugsrechte.
- SAFE- und Wandeldarlehen-Runden können ohne Lead zustande kommen, weil noch kein Preis festgelegt wird.
- Eine Runde ohne klaren Lead wird von späteren Investoren manchmal als Zeichen gelesen, dass kein ernstzunehmender Investor führen wollte.
Häufige Fehler und Fallstricke für Gründer
- Zuerst die Mitläufer ansprechen. Kleine Investoren warten in der Regel auf die Konditionen eines Leads. Wer Zusagen ohne Lead einsammelt, erlebt oft, dass sie sich in Luft auflösen.
- Nur auf die Bewertung optimieren. Governance und Vetorechte können wichtiger sein als ein paar Punkte beim Preis.
- „Interessiert“ mit „führt an“ verwechseln. Viele Investoren sagen, sie seien „dabei“, ohne sich darauf festzulegen, die Konditionen zu bestimmen. Fragen Sie direkt: „Führen Sie an, und mit welchem Betrag?“
- Die Wirkung auf die Cap Table ignorieren. Jede Runde verändert, wem was gehört. Ein Cap-Table-Tool hilft, siehe beste Cap-Table-Software.
- Die rechtliche Prüfung überspringen. Term Sheets wirken kurz, enthalten aber Bedingungen, die jahrelang gelten. Lassen Sie sie von einem Rechtsbeistand lesen.
- Einen Investor jede Runde dominieren lassen. Wer sich darauf verlässt, dass ein Fonds jedes Mal führt, macht sich von dessen Sicht auf das Unternehmen abhängig.
Außerhalb der USA
Die hier beschriebenen Rollen stammen aus der US-Venture-Praxis, und viele Investoren in anderen Märkten folgen ähnlichen Mustern: Ein Lead verhandelt die Konditionen, andere schließen sich an. Doch Rechtsstrukturen, Standarddokumente und Investorenrechte unterscheiden sich in Ländern wie Singapur, Vietnam und Indonesien. Klären Sie lokales Recht und lokale Gepflogenheiten mit einem Anwalt in Ihrer Rechtsordnung, statt davon auszugehen, dass US-Konditionen gelten.
Häufig gestellte Fragen zu Lead-Investoren
Was ist ein Lead-Investor in einfachen Worten?
Ein Lead-Investor ist der Investor, der Preis und Konditionen einer Finanzierungsrunde festlegt und in der Regel den größten Betrag einzahlt. Andere Investoren steigen meist zu denselben Konditionen ein. Der Lead führt auch die wesentliche Due Diligence durch und nimmt oft einen Board-Sitz ein.
Braucht jede Finanzierungsrunde einen Lead-Investor?
Nein. Runden auf Basis von SAFEs oder Wandeldarlehen können mit vielen kleinen Investoren und ohne Lead zustande kommen, weil noch kein Preis festgelegt wird. Eine Eigenkapitalrunde mit festgelegter Bewertung braucht dagegen fast immer jemanden, der die Bewertung bestimmt und die Rechtsdokumente steuert, und dieser jemand ist der Lead.
Was ist der Unterschied zwischen einem Lead-Investor und einem Co-Investor?
Der Lead verhandelt die Konditionen, stellt das Term Sheet aus und führt die gründlichste Due Diligence durch. Ein Co-Investor investiert an der Seite des Leads, meist mit einem kleineren Betrag, und akzeptiert die vom Lead ausgehandelten Konditionen. Co-Investoren erhalten selten einen Board-Sitz.
Wie viel von der Runde übernimmt ein Lead üblicherweise?
Es gibt keine feste Regel. Leads übernehmen oft den größten Anteil, manchmal etwa die Hälfte, doch das hängt von der Rundengröße, dem üblichen Betrag des Fonds und der Zahl der übrigen Investoren ab. Betrachten Sie jeden Prozentsatz als grobe Orientierung, nicht als Standard.
Bekommt ein Lead-Investor immer einen Board-Sitz?
Nicht immer, aber es ist üblich. Manche Leads nehmen einen Direktorensitz, manche einen Beobachtersitz ohne Stimmrecht, und manche in sehr frühen Phasen keines von beidem. Die Zusammensetzung des Boards ist verhandelbar und sollte im Term Sheet genau gelesen werden.
Wie finde ich einen Lead-Investor?
Beginnen Sie mit Investoren, die Ihre Phase und Branche finanzieren und deren Ticketgröße zur Runde passt. Suchen Sie warme Kontakte, sprechen Sie in kurzer Zeit mit vielen Investoren und reden Sie vor der Entscheidung mit Gründern aus deren Portfolio. Vergleichen Sie die Governance-Konditionen, nicht nur die Bewertung.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was ein Lead-Investor tut
- Ein Rechenbeispiel
- Lead-Investor im Vergleich zu anderen Investorenrollen
- Runden ohne Lead
- Was Leads üblicherweise im Gegenzug erhalten
- Board-Sitz und Folgen für die Governance
- So finden und bewerten Sie einen Lead
- Wichtige Fakten
- Häufige Fehler und Fallstricke für Gründer
- Außerhalb der USA
- Weiterführende Lektüre