Was ist Due Diligence bei Startup-Investments?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Due Diligence ist die Untersuchung, die ein Investor durchführt, bevor er Geld in ein Startup steckt. Die Gründer haben im Pitch Behauptungen aufgestellt: Das Team sei stark, der Markt groß, die Kundenzahl wachse, das Unternehmen besitze seine Technologie. Die Due Diligence prüft diese Aussagen anhand von Belegen. Danach entscheidet der Investor, ob das Investment weiterhin sinnvoll ist, und was in die Vertragsunterlagen gehört, um sich gegen die gefundenen Risiken abzusichern.
Sie findet in jeder institutionellen Runde statt, doch ihre Tiefe schwankt stark. Ein Freund, der einen kleinen Scheck ausstellt, stellt vielleicht ein paar Fragen bei einem Kaffee. Ein Lead-Investor in einer Runde mit festgelegter Bewertung schickt dagegen einen Anwalt durch die Unterlagen des Unternehmens. Dieser Artikel beschreibt die in den USA übliche Praxis in groben Zügen und stellt keine Rechtsberatung dar.
Was Investoren tatsächlich prüfen
Die meisten Prüfungen lassen sich fünf Bereichen zuordnen. Investoren gewichten sie unterschiedlich, aber alle fünf bekommen in der Regel mindestens einen Blick.
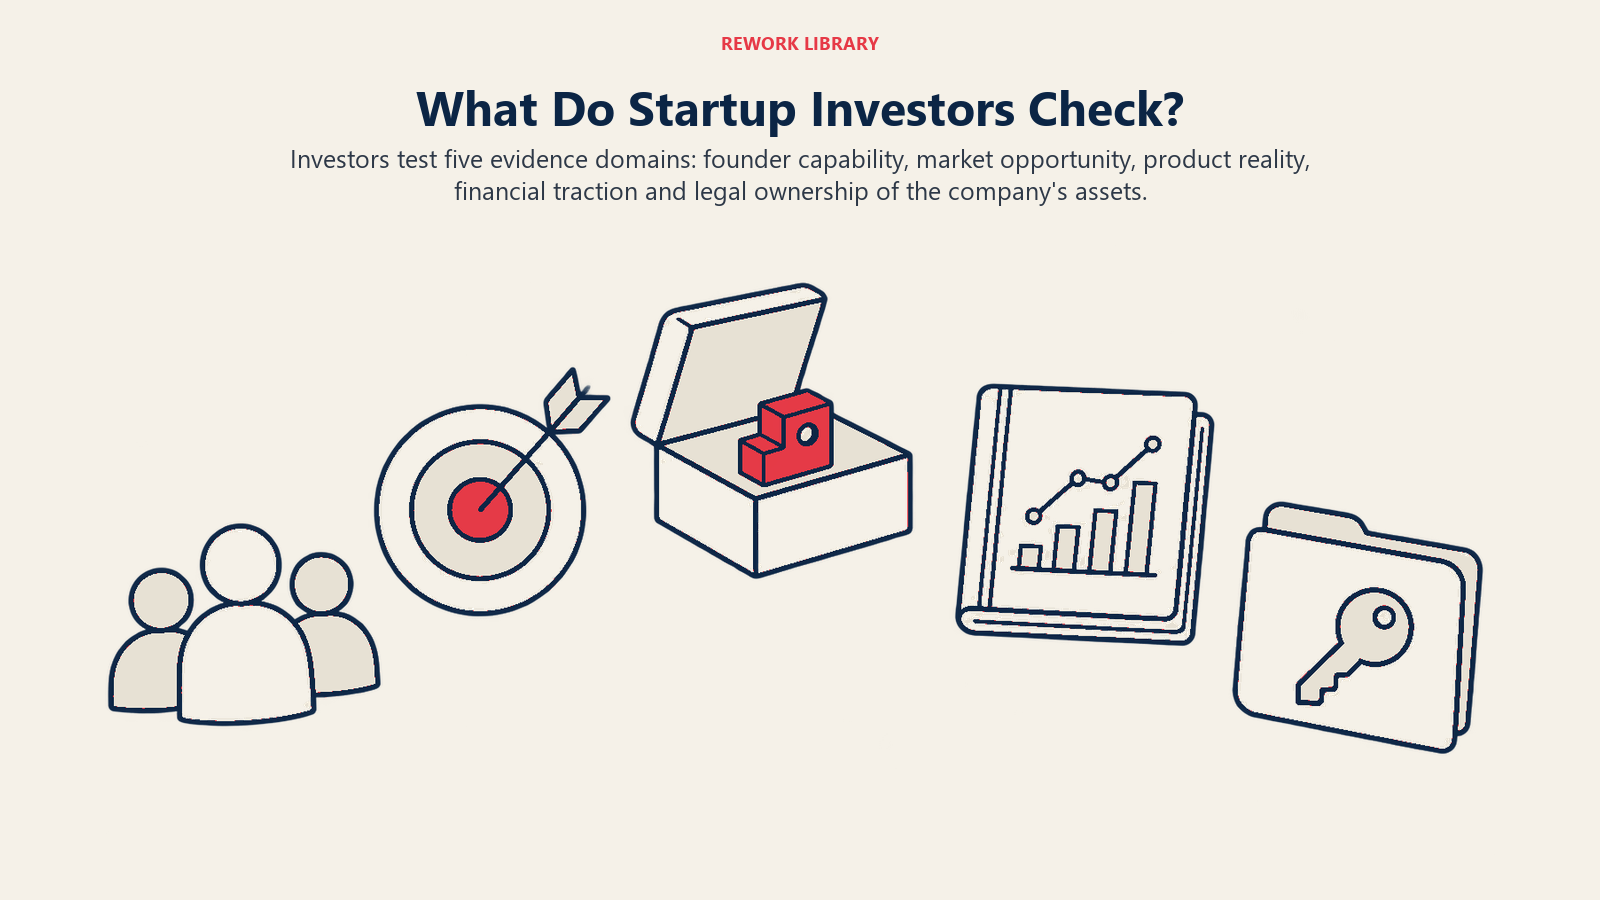
1. Das Team. Dieser Bereich ist für Investoren der wichtigste. In einer Umfrage unter 885 institutionellen Venture-Capital-Investoren berichten die Autoren von How Do Venture Capitalists Make Decisions? (NBER Working Paper 22587, September 2016), dass VCs das Management-Team für wichtiger halten als geschäftliche Merkmale wie Produkt oder Technologie. Die eigene Zusammenfassung des NBER zur Studie ergänzt, dass über 55 Prozent der Befragten das Team als wichtigsten Faktor für Erfolg oder Scheitern eines Unternehmens ansahen. Rechnen Sie also mit Hintergrundprüfungen der Gründer, Gesprächen mit früheren Kollegen und Fragen dazu, wie die Gründer zusammenarbeiten und mit Konflikten umgehen.
2. Der Markt. Investoren prüfen, ob die Chance groß genug ist, um einen Fonds zu refinanzieren. Sie betrachten Marktgröße und Wachstum, den Wettbewerb und die Frage, warum jetzt der richtige Zeitpunkt ist. Frameworks wie TAM, SAM und SOM sind der übliche Ausgangspunkt, und eine Bottom-up-Schätzung wiegt schwerer als eine Zahl, die aus einem Analystenbericht übernommen wurde.
3. Produkt und Technologie. Bei Softwareunternehmen kann das eine Prüfung der Architektur, der Sicherheitspraktiken, der Abhängigkeit von Open-Source- oder Drittkomponenten bedeuten, außerdem die Frage, wie viel vom Produkt tatsächlich gebaut und wie viel nur versprochen ist. Manche Investoren ziehen für diesen Schritt einen technischen Berater hinzu.
4. Traction und Finanzen. Hier prüfen Investoren, ob Umsatz, Retention und Wachstum echt sind. Sie verlangen monatliche Finanzzahlen, eine Aufschlüsselung der Kunden, Kohortendaten und eine Übersicht darüber, wofür das Unternehmen bisher Geld ausgegeben hat. Kennzahlen wie Burn Rate und Runway werden genau betrachtet, weil sie zeigen, wie lange das neue Geld reicht. Gespräche mit Kunden sind üblich: Ein Investor ruft vielleicht eine Handvoll Kunden an, um zu bestätigen, was das Pitch Deck behauptet.
5. Rechtliche und gesellschaftsrechtliche Unterlagen. Hier verzögern sich Deals am häufigsten. Eine Kanzlei, die für den Investor arbeitet, prüft die Unterlagen des Unternehmens. Osler, eine kanadische Anwaltskanzlei, rät Gründern, dass Investoren sich die Gesellschaftsunterlagen ansehen (Zusammensetzung des Boards, Führungskräfte, Beteiligungen, frühere Anteilsübertragungen), außerdem die Vereinbarungen zum Schutz vertraulicher Informationen und geistigen Eigentums, die Verträge mit Mitarbeitern, Beratern, Kunden und Lieferanten sowie die Cap Table, die laut Osler zu den zwei Dokumenten gehört, die Investoren zuerst ansehen (das andere ist der Businessplan).
Die rechtliche Checkliste im Detail
Weil die rechtliche Prüfung der mechanischste Teil ist, lässt sie sich auch am besten vorbereiten. Typische Punkte sind:
- Cap Table und Wertpapiere. Jede Aktie, Option, jeder Warrant, SAFE und jedes Wandeldarlehen, die das Unternehmen ausgegeben hat, abgeglichen mit den Beschlüssen des Boards. Die Cap Table sollte mit den rechtlichen Unterlagen übereinstimmen und nicht nur in einer Tabellenkalkulation existieren. Auch der Optionspool für Mitarbeiter und ein etwaiges Vesting der Gründer werden geprüft.
- IP-Abtretung. Jeder, der das Produkt gebaut hat, auch die Gründer, sollte eine Vereinbarung unterzeichnet haben, mit der er seine Arbeit an das Unternehmen abtritt. Hat ein Gründer Code geschrieben, bevor das Unternehmen gegründet wurde, und ihn nie übertragen, gehört dem Unternehmen womöglich sein wichtigster Vermögenswert nicht.
- Verträge. Kunden- und Lieferantenverträge, besonders solche mit ungewöhnlicher Exklusivität, Change-of-Control- oder Kündigungsklauseln.
- Gesellschaftsunterlagen. Gründungsurkunde, Satzung, Beschlüsse von Board und Gesellschaftern sowie Protokolle. Lücken sind hier häufig und meist behebbar, aber die Behebung braucht Zeit.
- Arbeitsrecht und Compliance. Arbeitsverträge, Einstufung freier Mitarbeiter und alle laufenden Streitigkeiten oder regulatorischen Fragen.
Cooley GO, die Startup-Ressource einer Kanzlei, die eine große Zahl von Venture-Finanzierungen betreut, veröffentlicht eine Beispiel-Anforderungsliste für die VC Due Diligence, die als Möglichkeit beschrieben wird, "zu verstehen, worauf VCs achten, bevor sie Ihre Finanzierung abschließen". Sie lohnt sich, bevor Sie Kapital aufnehmen, denn der beste Zeitpunkt, eine fehlende Abtretungsvereinbarung zu entdecken, liegt vor dem Investor.
Wo die Due Diligence im Deal steht
Viele Gründer nehmen an, die Due Diligence finde vor dem Term Sheet statt. In der Praxis gibt es zwei Ebenen.
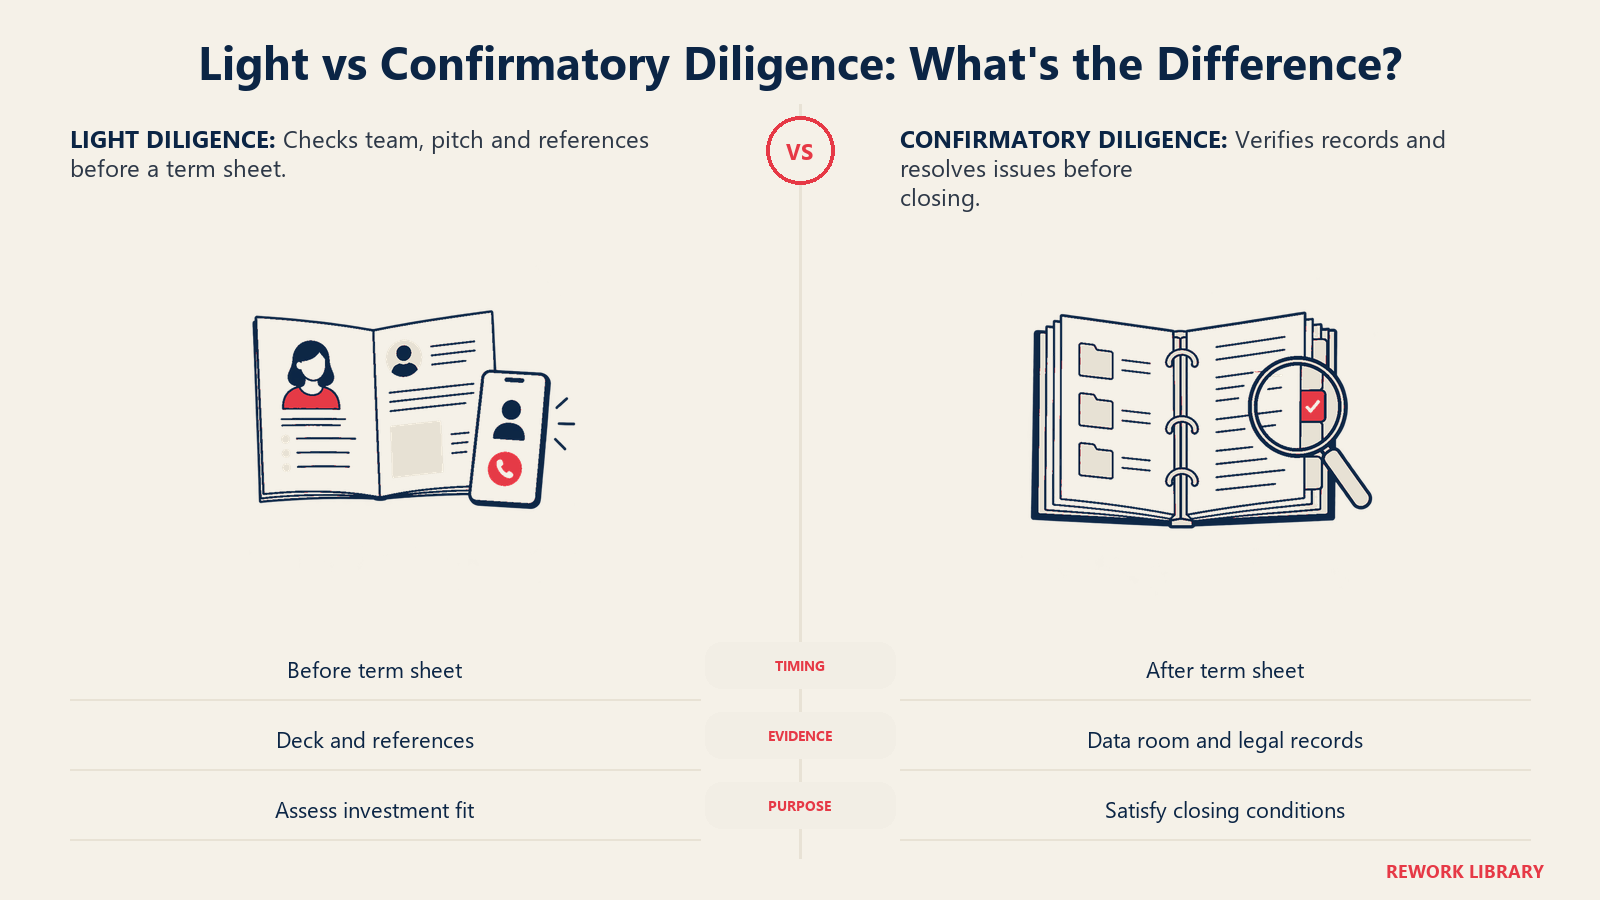
Zuerst kommt die leichte Due Diligence. Bevor ein Investor ein Term Sheet ausstellt, hat er in der Regel das Team getroffen, das Deck und die Kennzahlen studiert und einige Referenzgespräche geführt. Die VC-Umfrage von oben vermittelt einen Eindruck vom Filter: Laut den Autoren führt etwa jede vierte Gelegenheit zu einem Treffen mit dem Management, ein Drittel davon wird in einer Partnerrunde besprochen, und etwa die Hälfte davon geht in die Phase der Due Diligence. Den gesamten Trichter finden Sie in der lesbaren Kopie des Papers.
Die bestätigende Due Diligence folgt auf das Term Sheet. Sobald ein Term Sheet unterzeichnet ist, gehen der Investor und seine Anwälte in die Tiefe. Maret Delf von Amplify Partners schreibt, dass zwischen Unterzeichnung des Term Sheets und dem ersten Closing typischerweise etwa vier Wochen liegen, dass das Unternehmen gemeinsam mit seinen Anwälten einen Data Room mit den Dokumenten füllt, die Investoren erwartungsgemäß sichten wollen, und dass die Anwälte des Investors "wahrscheinlich verlangen, dass alle entdeckten Probleme vor dem Closing behoben werden".
Deshalb ist ein Term Sheet keine Geldgarantie. Term Sheets sind bei den wesentlichen wirtschaftlichen Konditionen in der Regel nicht bindend, und der Investor kann nachverhandeln oder abspringen, wenn die Due Diligence etwas Ernstes zutage fördert. Die Unterzeichnung des Term Sheets ist ein starkes Signal, aber der Deal ist erst abgeschlossen, wenn die Closing-Dokumente unterzeichnet sind und das Geld eingegangen ist.
Der Data Room
Ein Data Room ist ein sicherer Online-Ordner, in dem das Unternehmen alles ablegt, was der Investor prüfen muss, nach Themen geordnet: Gesellschaftsunterlagen, Finanzen, Kunden, Produkt, IP, Mitarbeiter, Verträge. Investoren und ihre Anwälte erhalten Zugang und arbeiten ihn durch, oft mit schriftlichen Fragen, die das Unternehmen beantwortet.
Praktische Gewohnheiten, mit denen ein Data Room funktioniert:
- Ordnen Sie die Ordner nach einer üblichen Anforderungsliste, damit die Prüfer nicht fragen müssen, wo etwas liegt.
- Halten Sie von jedem Dokument nur eine Version vor, mit eindeutigen Namen und Datumsangaben.
- Geben Sie den Anwälten des Investors früh Zugang, nicht erst nach dem letzten gesammelten Dokument.
- Behalten Sie im Blick, wer Zugriff hat, und entziehen Sie ihn, wenn ein Deal endet.
- Protokollieren Sie jede Frage und Antwort, damit die Darstellung bei allen Prüfern konsistent bleibt.
Wie die Tiefe je nach Phase variiert
Die Prüftiefe wächst mit der Höhe des Schecks und mit der Schwierigkeit, das Investment rückgängig zu machen.
| Phase | Typische Tiefe | Hauptfokus |
|---|---|---|
| Angel oder Pre-Seed | Leicht. Gespräche, Referenzen, Lektüre des Decks | Team und Idee. Es gibt kaum Daten zu überprüfen |
| Seed | Mittel. Gründerreferenzen, einige Kundengespräche, grundlegende rechtliche Prüfung | Team, frühe Traction, saubere Cap Table, IP-Eigentum |
| Series A | Intensiv. Vollständige Finanzprüfung, Kundengespräche, formale rechtliche Due Diligence | Wiederholbares Wachstum, Unit Economics, rechtliche Sauberkeit |
| Series B und später | Am tiefsten. Detaillierte Finanz- und Marktanalyse, oft mit externen Beratern | Skalierung, Retention, Prognosen, Vertragsrisiken |
Die Tabelle zeigt ein allgemeines Muster, keine Regel. Die oben genannten Materialien von Cooley und Amplify richten sich an institutionelle Runden, während sehr frühe Schecks eines Business Angels oft stärker auf Vertrauen und einem schnellen Eindruck von den Gründern beruhen. Ein Datenpunkt von Investorenseite zum Aufwand: In der VC-Umfrage berichten die Autoren, dass die durchschnittliche Firma 118 Stunden pro Investment auf die Due Diligence verwendet und zehn Referenzen anruft (siehe die lesbare Kopie). Bei früheren Deals fallen tendenziell weniger Stunden an, einfach weil es weniger zu prüfen gibt.
Ein Lead-Investor übernimmt meist den größten Teil der Due-Diligence-Arbeit in einer Runde, und die übrigen Beteiligten verlassen sich oft auf seine Ergebnisse, statt alles zu wiederholen. Wenn Sie wissen möchten, wie Seed-Runden typischerweise aufgebaut sind, lesen Sie den Eintrag zur Seed-Runde, und zu späteren Runden den Eintrag Series A, B und C Finanzierung.
Typische Warnsignale
Das sind Probleme, die nach der allgemeinen Erfahrung von Startup-Anwälten und Investoren einen Deal häufig verlangsamen oder scheitern lassen:
- Fehlende IP-Abtretungen. Arbeit von Gründern oder freien Mitarbeitern, die nie an das Unternehmen abgetreten wurde.
- Fehler in der Cap Table. Anteilszahlen, die nicht zu den rechtlichen Unterlagen passen, zugesagte Anteile, die nie vertraglich festgehalten wurden, oder unklare Eigentumsverhältnisse bei früheren SAFEs und Wandeldarlehen.
- Kennzahlen, die nicht zusammenpassen. Umsatz im Deck, der nicht zu Kontoauszügen oder zum Finanzmodell passt.
- Unerklärte Lücken in der Geschichte. Ein Werdegang eines Gründers, der nicht zum Pitch passt, oder Abgänge, über die niemand sprechen will.
- Nicht offengelegte Verbindlichkeiten. Laufende Streitigkeiten, Steuerfragen oder Kundenverträge mit überraschenden Verpflichtungen.
- Unordentliche Gesellschaftsunterlagen. Fehlende Boardbeschlüsse oder Zustimmungen zu Anteilsausgaben.
- Ausweichendes Verhalten. Langsame, unvollständige oder defensive Antworten. Wie Gründer auf harte Fragen reagieren, werten Investoren schon für sich genommen als Signal.
Die meisten dieser Probleme lassen sich beheben, wenn sie früh entdeckt und offengelegt werden. Vertrauen zerstört es, wenn ein Investor ein Problem findet, das der Gründer kannte und nicht erwähnt hat.
Wie sich Gründer vorbereiten können
- Führen Sie vor dem Start der Kapitalaufnahme ein Selbst-Audit anhand einer öffentlichen Checkliste durch, etwa der von Cooley GO.
- Gleichen Sie die Cap Table mit den rechtlichen Unterlagen ab und schließen Sie alle Lücken.
- Lassen Sie IP-Abtretungsvereinbarungen von jedem Gründer, Mitarbeiter und freien Mitarbeiter unterzeichnen.
- Bereiten Sie monatliche Finanzzahlen und ein sauberes Kennzahlen-Paket vor.
- Bauen Sie den Data Room vor dem Term Sheet auf, damit die Vierwochenfrist nicht mit dem Zusammensuchen von Papieren vergeht.
- Beantworten Sie Fragen vollständig und schnell. Tempo signalisiert Kompetenz.
Wichtige Fakten
- Die NBER-Studie unter 885 institutionellen VCs ergab, dass sie das Management-Team für wichtiger halten als Produkt oder Technologie (NBER).
- Über 55 Prozent der Befragten dieser Umfrage nannten das Team als wichtigsten Faktor für Erfolg oder Scheitern (NBER-Zusammenfassung).
- Die durchschnittliche VC-Firma in der Umfrage gibt 118 Stunden Due Diligence pro Deal an und ruft zehn Referenzen an (Kopie des Papers).
- Zwischen Unterzeichnung des Term Sheets und erstem Closing liegen typischerweise etwa vier Wochen, in denen die Anwälte des Investors den Data Room prüfen (Amplify Partners).
- Investoren prüfen üblicherweise Gesellschaftsunterlagen, IP- und Vertraulichkeitsvereinbarungen, Verträge und die Cap Table (Osler).
Weiterführende Lektüre
