Was ist ein SAFE (Simple Agreement for Future Equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein SAFE, kurz für Simple Agreement for Future Equity, ist ein Vertrag, in dem ein Investor einem Startup heute Geld zahlt und dafür das Recht erhält, später Anteile zu bekommen, in der Regel dann, wenn das Unternehmen in einer Runde mit festgelegter Bewertung Aktien verkauft. Die SEC beschreibt ihn als „eine Vereinbarung zwischen einem Unternehmen und einem Investor, in der das Unternehmen verspricht, dem Investor eine künftige Beteiligung am Unternehmen zu geben, wenn bestimmte Auslöser eintreten“.
Ein SAFE ist weder ein Darlehen noch eine Aktie. Der Investor hält keine Anteile, bis ein Auslöser eintritt, und das Unternehmen schuldet keine Rückzahlung. Das macht ihn für sehr frühe Finanzierung beliebt, wenn der Preis für das Unternehmen meist Spekulation ist und Gründer lieber schnell abschließen, als über eine Bewertung zu verhandeln.
Woher der SAFE kommt
Auf der Dokumentenseite von Y Combinator heißt es, der SAFE sei „2013 bei Y Combinator von Carolynn Levy entwickelt“ worden, und mit ihm seien mehr als 15 Milliarden Dollar für Portfoliounternehmen von YC eingesammelt worden. Das Ziel war ein standardisiertes, kurzes Dokument, das die aufwendigeren Verhandlungen rund um Wandeldarlehen ersetzt.
Die ersten SAFEs waren „Pre-Money“-Instrumente. Im September 2018 kündigte Y Combinator einen neuen Standard-Deal auf Basis eines Post-Money-SAFE an, und auf seiner Dokumentenseite steht, YC habe sich „2018 auf den Post-Money-SAFE standardisiert“.
Warum der Wechsel zu Post-Money
Bei der Änderung ging es um Klarheit über die Eigentumsverhältnisse. Bei einem Pre-Money-SAFE musste man, um zu berechnen, wie viel vom Unternehmen man verkauft hatte, jeden anderen SAFE und eine künftige Vergrößerung des Optionspools berücksichtigen, die erst Jahre später verhandelt wird. Die Ankündigung von YC beschreibt diese Berechnungen als rekursive Schleife, die Gründer kaum nachvollziehen konnten.
Bei einem Post-Money-SAFE schließt der Cap das SAFE-Geld selbst ein, sodass die Rechnung auf eine Division zusammenschrumpft. Die eigenen Beispiele von YC: Ein SAFE über 500.000 $ mit einem Post-Money-Cap von 10 Millionen Dollar bedeutet, dass der Gründer 5 Prozent des Unternehmens verkauft hat, und weitere 1 Million Dollar bei einem Post-Money-Cap von 16 Millionen Dollar verkaufen noch einmal 6,25 Prozent, zusammen 11,25 Prozent. Wie Michael Seibel von YC in der Ankündigung sagt: „Was Sie nicht messen können, können Sie nicht optimieren.“
Der Preis dafür ist, dass nun der Gründer und nicht der Investor die Verwässerung durch spätere SAFEs und durch die Umwandlung von SAFEs trägt. Zur Auffrischung des Unterschieds siehe Pre-Money- vs. Post-Money-Bewertung.
Die wichtigsten SAFE-Varianten
Die Dokumentenseite von YC nennt drei Hauptversionen, unterschieden danach, wie der SAFE den Umwandlungspreis festlegt.
| Variante | Wie sie den Preis festlegt | Was sie bewirkt |
|---|---|---|
| Valuation Cap | Eine Obergrenze für die bei der Umwandlung verwendete Bewertung | Belohnt frühe Investoren, wenn das Unternehmen über dem Cap bewertet wird |
| Discount | Ein prozentualer Abschlag auf den Preis der nächsten Runde | Belohnt frühe Investoren auch dann, wenn die Runde unter dem Cap bewertet wird |
| MFN (Meistbegünstigung, Most Favored Nation) | Weder eigener Cap noch eigener Discount | Übernimmt automatisch den Cap oder Discount jedes SAFE, den das Unternehmen später ausgibt |
YC definiert den Cap als „die höchste Bewertung, zu der ein SAFE in Aktien umgewandelt wird“ und den Discount als einen, der „frühe Investoren mit einem niedrigeren Preis belohnt als in der nächsten Runde Ihres Startups“. Ein SAFE kann Cap und Discount kombinieren, dann erhält der Investor in der Regel den, der den niedrigeren Preis ergibt. Lesen Sie das Dokument, das Sie tatsächlich unterzeichnen, denn die Formulierungen unterscheiden sich.
Was bei der Umwandlung passiert
Laut der Seite von YC werden, wenn ein Unternehmen bei einer Eigenkapitalfinanzierung Vorzugsaktien verkauft, die ausstehenden SAFEs „in Vorzugsaktien umgewandelt“, und diese Umwandlung erfolgt automatisch und beendet den SAFE. Der Preis pro Anteil für den Investor ist der niedrigere aus Cap-Preis und Discount-Preis, daher kauft der SAFE fast immer Anteile günstiger, als die neuen Investoren zahlen.
Ein hypothetisches Rechenbeispiel
Die folgenden Zahlen sind unsere eigene Illustration mit runden Werten für einen Post-Money-Cap, keine echten Deal-Daten, und die Rechnung ist vereinfacht (sie lässt einen neuen Optionspool und jeden Discount außer Acht).
Ausgangslage:
- Ein Startup hat 9.000.000 ausgegebene Anteile, gehalten von den Gründern und dem bestehenden Optionspool.
- Ein Investor zahlt 1.000.000 \(in einen SAFE mit einem Post-Money-Valuation-Cap von 10.000.000\) ein.
- Später sammelt das Unternehmen in einer Series A mit festgelegter Bewertung 5.000.000 \(bei einer Pre-Money-Bewertung von 20.000.000\) ein.
Schritt 1: In wie viele Anteile wandelt sich der SAFE um? Eine Investition von 1 Million Dollar bei einem Post-Money-Cap von 10 Millionen Dollar sind 10 Prozent der Kapitalisierung des Unternehmens, den SAFE eingeschlossen. Die übrigen 9.000.000 Anteile müssen also 90 Prozent entsprechen. Der SAFE wandelt sich in 9.000.000 / 0,9 x 0,1 = 1.000.000 Anteile um, bei einem Cap-Preis von 1.000.000 \(/ 1.000.000 = **1,00\) pro Anteil**. Probe: 10.000.000 Anteile x 1,00 \(= 10.000.000\), der Cap.
Schritt 2: Welchen Preis zahlen die Investoren der Series A? 20.000.000 \(/ 10.000.000 Anteile = **2,00\) pro Anteil**. Der Cap-Preis (1,00 $) unterbietet den Rundenpreis, der SAFE wandelt sich also zum Cap um.
Schritt 3: Wem gehört nach der Runde was? Die neuen Investoren kaufen 5.000.000 \(/ 2,00\) = 2.500.000 Anteile. Insgesamt gibt es 12.500.000 Anteile.
| Inhaber | Anteile | Eigentumsanteil |
|---|---|---|
| Gründer und bestehender Pool | 9.000.000 | 72,0 % |
| SAFE-Investor | 1.000.000 | 8,0 % |
| Investoren der Series A | 2.500.000 | 20,0 % |
| Gesamt | 12.500.000 | 100 % |
Der SAFE-Investor zahlte 1,00 \(pro Anteil für Aktien, die die neuen Investoren für 2,00\) kauften, seine 1.000.000 \(sind zum Rundenpreis also jetzt 2.000.000\) wert. Die zehn Prozent, die ihm beim Cap versprochen wurden, werden zu 8 Prozent, nachdem die neue Runde alle verwässert, und so funktioniert die Anteilsverwässerung. Rechnen Sie solche Szenarien in einer Cap Table durch, bevor Sie unterzeichnen.
SAFE vs. Wandeldarlehen
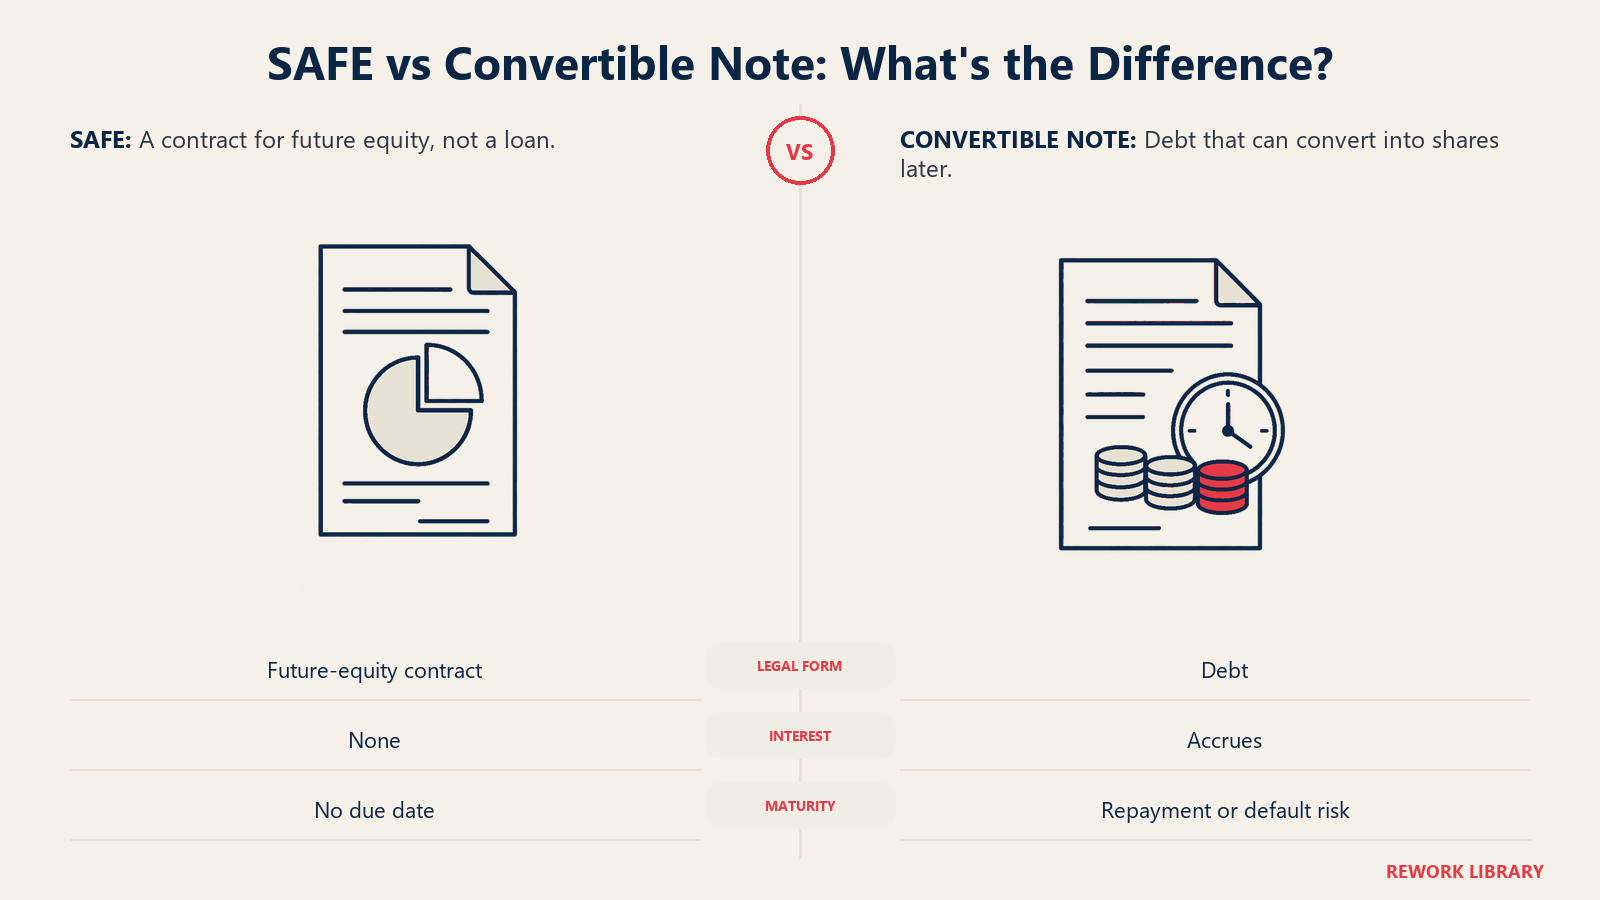
Beide Instrumente verschieben die Frage der Bewertung, und beide wandeln sich in der Regel in der nächsten Runde mit festgelegter Bewertung um. Der Unterschied liegt in der Rechtsnatur. Die Vergleichsseite von YC sagt, ein SAFE habe weder Zinsen noch Fälligkeitsdatum und rangiere in der Liquidation nach Schulden und gleichauf mit Vorzugsaktien, während die Schuld eines Wandeldarlehens zuerst zurückgezahlt wird.
| SAFE | Wandeldarlehen | |
|---|---|---|
| Rechtsform | Vertrag über künftige Anteile | Schuld |
| Zinsen | Keine | Laufen auf (YC nennt oft 2 bis 8 Prozent) |
| Fälligkeitsdatum | Keines | Ja, kann Rückzahlung oder Zahlungsverzug erzwingen |
| Unterlagen | Ein Standarddokument | Aufwendiger, mehr Verhandlung |
| Rang in der Liquidation | Nach Schulden, gleichauf mit Vorzugsaktien | Vorrangig, die Schuld wird zuerst zurückgezahlt |
| Sicht von YC zur Nutzung | Standard für frühe Finanzierungen | Altlast oder spezielle Anwendungsfälle |
Praktisch bedeutet das: Ein Darlehen setzt dem Unternehmen eine Frist, ein SAFE nicht. Das ist für Gründer mit begrenztem Runway attraktiv, aber es wirkt in beide Richtungen: Auch ein Investor in einen SAFE hat kein Fälligkeitsdatum, auf das er sich verlassen kann.
Wovor die SEC Investoren warnt
Der SAFE wurde für Wagniskapitalinvestoren entwickelt, die schnell wachsende Startups unterstützen, und die SEC hat davor gewarnt, dass er nicht für jeden geeignet sein muss. In ihrem Investor Bulletin vom Mai 2017 zu SAFEs im Crowdfunding sagt das Office of Investor Education and Advocacy der SEC: „Trotz seines Namens ist ein SAFE möglicherweise weder ‚simple‘ noch ‚safe‘.“ Die wichtigsten Warnungen:
- Noch keine Beteiligung. Ein SAFE ist keine Stammaktie. Der Investor erhält nur dann eine künftige Beteiligung, wenn ein Auslöser eintritt, und hat keine Stimmrechte wie ein Aktionär.
- Der Auslöser tritt vielleicht nie ein. Wird ein Unternehmen profitabel und holt nie wieder eine Runde ein oder wird übernommen, wandelt sich der SAFE womöglich nie um. Das Bulletin merkt außerdem an, dass ein an ein Angebot von Vorzugsaktien geknüpfter SAFE sich nicht umwandelt, wenn das Unternehmen Geld durch den Verkauf weiterer SAFEs, Stammaktien oder Wandeldarlehen oder durch einen Bankkredit beschafft.
- Die Konditionen variieren. Das Bulletin sagt, im Crowdfunding-Kontext sei „an einem SAFE nichts Standardisiertes oder Einfaches“, und rät Investoren, Umwandlungskonditionen, Rückkaufsrechte, Auflösungsrechte und Stimmrechte zu prüfen.
- Anders als ein Darlehen. Wandeldarlehen stellen laut SEC in der Regel eine aktuelle rechtliche Verpflichtung des Unternehmens über den offenen Betrag dar, ein SAFE nicht.
Das Bulletin richtete sich an Privatanleger im Crowdfunding. Wagniskapitalinvestoren, die einen Standard-SAFE von YC kaufen, befinden sich in einer anderen Lage, aber die strukturellen Punkte gelten für alle. Dieser Artikel beschreibt die übliche US-Praxis und ist allgemeine Bildung, keine Rechts- oder Anlageberatung.
Häufige Fehler
- SAFEs stapeln, ohne sie zu erfassen. Mehrere SAFEs mit unterschiedlichen Caps wandeln sich gemeinsam um, nehmen Sie sie also alle in ein Cap-Table-Szenario auf.
- Pre-Money- und Post-Money-SAFEs verwechseln. Derselbe Dollar-Cap verwässert Gründer bei beiden unterschiedlich.
- Einen SAFE für geschenktes Geld halten. Er wandelt sich in einen echten Eigentumsanspruch um. Ein niedriger Cap ist teuer, wenn es dem Unternehmen gut geht.
- Den Auslöser der Umwandlung ignorieren. Lesen Sie, was als Eigenkapitalfinanzierung gilt und was bei einem Verkauf oder einer Schließung passiert.
Wichtige Fakten
- Ein SAFE ist eine Vereinbarung über künftiges Eigenkapital, keine Schuld: keine Zinsen, kein Fälligkeitsdatum (Y Combinator).
- Er wurde 2013 bei Y Combinator von Carolynn Levy entwickelt, und YC hat sich 2018 auf die Post-Money-Version standardisiert (Y Combinator).
- Ein SAFE über 500.000 $ mit einem Post-Money-Cap von 10 Millionen Dollar verkauft 5 Prozent des Unternehmens (Ankündigung von YC, September 2018).
- Die drei Hauptvarianten sind Valuation Cap, Discount und MFN (Y Combinator).
- SAFEs wandeln sich bei einer Eigenkapitalfinanzierung automatisch in Vorzugsaktien um (Y Combinator).
- Die SEC warnte im Mai 2017, dass ein SAFE möglicherweise weder „simple“ noch „safe“ ist und sich vielleicht nie umwandelt (SEC Investor Bulletin).
Häufig gestellte Fragen zu SAFEs
Ist ein SAFE Schuld oder Eigenkapital?
Streng genommen weder noch. Ein SAFE ist ein Vertrag über künftiges Eigenkapital. Bis zur Umwandlung hält der Investor keine Anteile, und das Unternehmen schuldet keine Rückzahlung, daher gibt es weder Zinsen noch ein Fälligkeitsdatum.
Was ist der Unterschied zwischen einem Pre-Money- und einem Post-Money-SAFE?
Der Cap eines Pre-Money-SAFE schließt das SAFE-Geld aus, die gesamte Verwässerung hängt also von anderen SAFEs und dem künftigen Optionspool ab. Der Cap eines Post-Money-SAFE schließt das SAFE-Geld ein, der verkaufte Anteil entspricht also der Investition geteilt durch den Cap. Y Combinator hat sich 2018 auf die Post-Money-Version standardisiert.
Was bedeutet MFN bei einem SAFE?
MFN steht für Most Favored Nation (Meistbegünstigung). Ein MFN-SAFE hat weder eigenen Cap noch eigenen Discount und übernimmt automatisch den Cap oder Discount jedes SAFE, den das Unternehmen später ausgibt, sodass frühe Investoren nicht schlechter dastehen als spätere.
Wann wandelt sich ein SAFE in Anteile um?
Meist bei der nächsten Eigenkapitalfinanzierung mit festgelegter Bewertung, wenn das Unternehmen Vorzugsaktien verkauft. Der SAFE wandelt sich automatisch zum niedrigeren aus Cap-Preis und Discount-Preis um und endet dann. Die Konditionen regeln auch den Verkauf des Unternehmens.
Kann die Umwandlung eines SAFE ausbleiben?
Ja. Die SEC hat darauf hingewiesen, dass sich ein SAFE womöglich nie umwandelt, wenn kein Auslöser eintritt, etwa weil das Unternehmen nie wieder eine Eigenkapitalrunde einholt und nicht übernommen wird. Lesen Sie die Definition des Auslösers vor der Unterzeichnung sorgfältig.
Sollte ein Startup einen SAFE oder ein Wandeldarlehen nutzen?
Beide verschieben die Bewertung. Ein SAFE hat weder Zinsen noch Fälligkeitsdatum, wodurch der Rückzahlungsdruck entfällt, den ein Darlehen erzeugt. Y Combinator nennt den SAFE den Standard für frühe Finanzierungen und das Darlehen eine Altlast oder einen Spezialfall. Lassen Sie die Wahl für Ihre Situation von einem Rechtsbeistand prüfen.
Weiterführende Lektüre
