Was ist ein Börsengang (IPO)? Wie Unternehmen an die Börse gehen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Börsengang (Initial Public Offering, kurz IPO) ist das erste Mal, dass ein Unternehmen seine Anteile der breiten Öffentlichkeit anbietet. Die US-Börsenaufsicht SEC beschreibt den Gang an die Börse so, dass ein Unternehmen typischerweise einen IPO durchführt, indem es „Aktien an die Öffentlichkeit verkauft, üblicherweise um zusätzliches Kapital aufzunehmen“. Danach wird die Aktie des Unternehmens an einer Börse gehandelt, und jeder kann sie kaufen oder verkaufen.
Für einen Gründer ist ein IPO einer der wenigen Wege, ein privates Unternehmen in ein börsennotiertes zu verwandeln. Er kann Geld einbringen, frühen Investoren und Mitarbeitern einen Weg zum Verkauf ihrer Anteile eröffnen und dem Geschäft einen Marktpreis geben. Er verändert aber auch, wie das Unternehmen geführt wird, wem es Rechenschaft schuldet und wie viel es offenlegen muss.
Dieser Artikel behandelt, was ein IPO ist, die Schritte eines typischen US-Verfahrens, die wichtigsten Alternativen (Direct Listing und SPAC), was die Börsennotierung kostet und woran Sie erkennen, ob ein Unternehmen bereit ist. Es ist Referenzmaterial, keine Rechts- oder Anlageberatung. Die Beispiele folgen US-Regeln, weil dafür Primärquellen vorlagen, die wir prüfen konnten. Die Regeln für Börsengänge in Südostasien und anderswo unterscheiden sich je nach Rechtsordnung und Börse, sprechen Sie daher früh mit lokalen Anwälten und einem Sponsor oder Underwriter.
Was ein IPO ist und was nicht
Nach dem US-Bundeswertpapierrecht darf ein Unternehmen Anteile nur rechtmäßig anbieten oder verkaufen, wenn das Angebot bei der SEC registriert ist oder eine Ausnahme greift. Der Anlegerhinweis der SEC zu IPOs erklärt, dass ein Unternehmen ein Angebot registriert, indem es eine Registrierungserklärung einreicht, typischerweise auf Form S-1. Alles davor (Seed-Runden, eine Series A, eine späte private Runde) geschieht in der Regel unter Ausnahmen und nicht über eine öffentliche Registrierung.
Zwei Dinge werden leicht mit einem IPO verwechselt:
- Eine Finanzierungsrunde. Eine private Runde mit festgelegter Bewertung verkauft Anteile an eine kleine Gruppe von Investoren. Ein IPO verkauft an die Öffentlichkeit in einem regulierten Verfahren mit öffentlicher Offenlegung. Zur privaten Seite lesen Sie was ein Lead-Investor tut.
- Ein Exit im Sinne eines Verkaufs. Ein IPO ist kein Verkauf des Unternehmens. Gründer und frühe Investoren behalten typischerweise ihre Anteile, können sie aber meist nicht sofort verkaufen. Darauf kommen wir unter den Lock-ups zurück.
Ein IPO ist auch nicht dasselbe wie „steigende Kurse“. Der Hinweis der SEC merkt an, dass ein Ausgabepreis eine verhandelte Wertschätzung widerspiegelt und wenig mit dem Kurs kurz nach dem Handelsstart zu tun haben kann.
Der IPO-Prozess Schritt für Schritt
Die Zeitpläne variieren stark, und keine der von uns abgerufenen Quellen nennt eine Standarddauer. Verstehen Sie die Reihenfolge unten daher als Landkarte, nicht als Zeitplan.
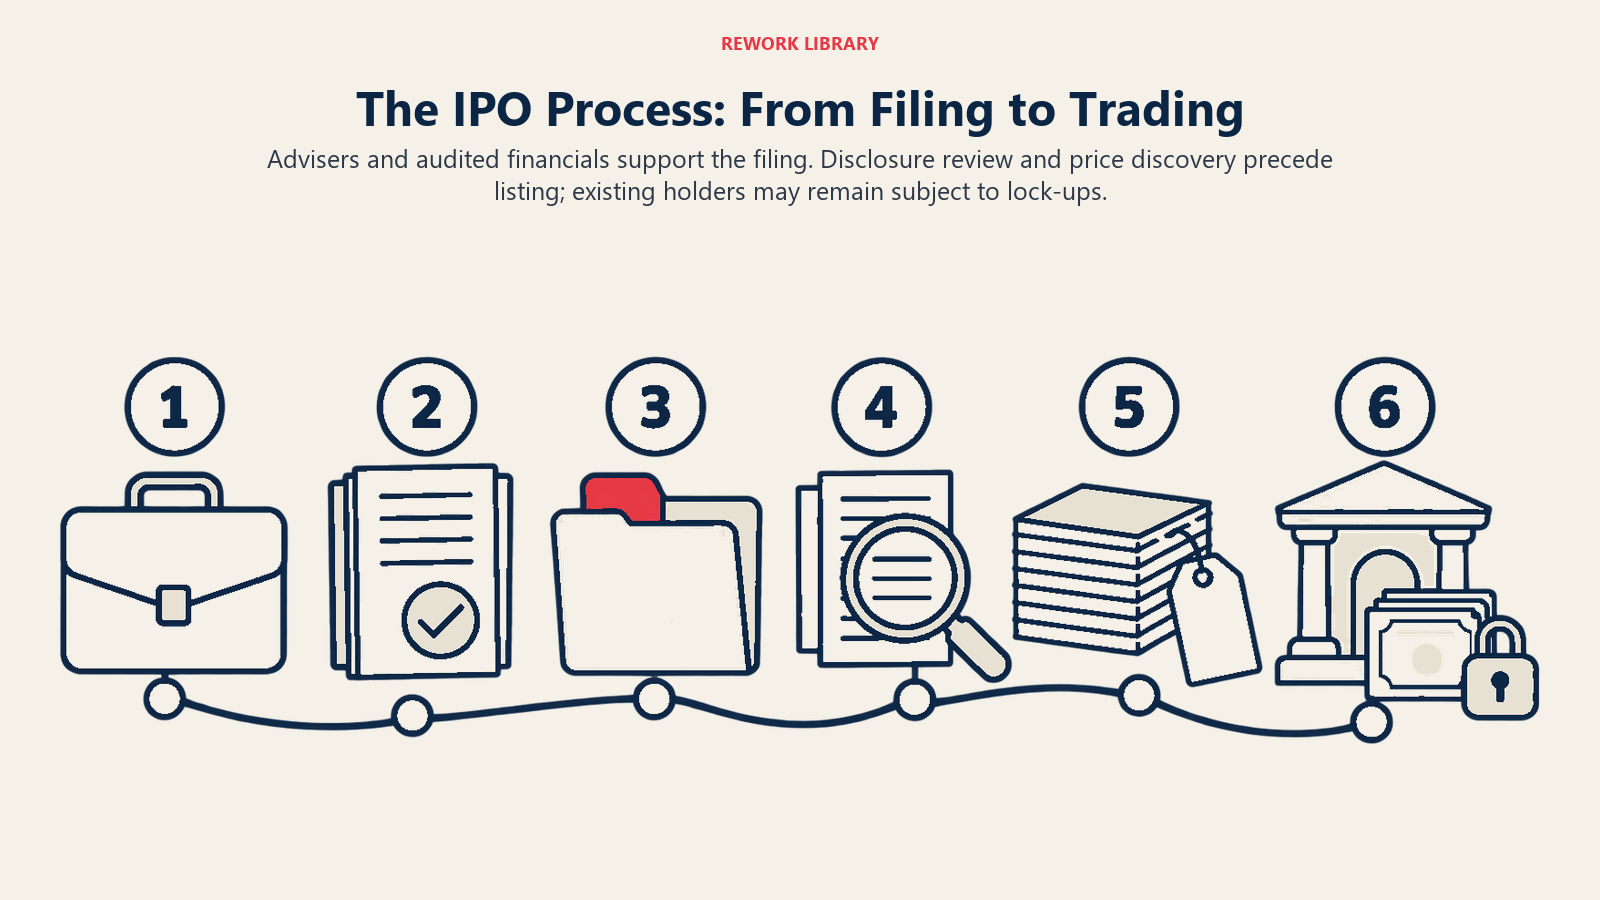
1. Underwriter und Berater auswählen
Underwriter sind die Investmentbanken, die den IPO steuern und verkaufen. Das Unternehmen braucht außerdem Wertpapieranwälte und einen unabhängigen Abschlussprüfer. Beim klassischen IPO verkauft das Unternehmen laut dem Überblick der SEC zu den Wegen an die Börse neu ausgegebene Anteile an die Underwriter, die sie dann vorrangig an institutionelle Investoren weiterverkaufen.
2. Finanzzahlen vorbereiten und Due Diligence durchführen
Die Registrierungserklärung braucht geprüfte Jahresabschlüsse. Der Hinweis der SEC besagt, dass Unternehmen bei IPOs im Allgemeinen drei Jahre geprüfter Abschlüsse beifügen, während Emerging Growth Companies und kleinere berichtspflichtige Unternehmen zwei beifügen. Anwälte und Banker prüfen außerdem die Verträge, Eigentümerunterlagen und Risiken des Unternehmens. Eine saubere Cap Table und dokumentierte Optionsvergaben (siehe Mitarbeiter-Optionspool) sparen hier Zeit.
3. Registrierungserklärung einreichen (Form S-1)
Der größte Teil von Form S-1 ist der Prospekt. Der Hinweis der SEC nennt die Abschnitte, die er typischerweise enthält: Zusammenfassung, Risikofaktoren, Verwendung des Emissionserlöses, Dividendenpolitik, Verwässerung, Management Discussion and Analysis, Geschäftsbeschreibung, Management und Jahresabschlüsse. Die SEC merkt außerdem an, dass erste Einreichungen in vielen Fällen vertraulich erfolgen können und dass Registrierungserklärungen über EDGAR laufen, das Einreichungssystem der SEC.
4. Prüfung durch die SEC-Mitarbeiter
Die SEC-Mitarbeiter prüfen IPO-Registrierungserklärungen auf die Einhaltung der Offenlegungspflichten. Laut dem SEC-Hinweis führt die Prüfung oft zu Änderungen am Prospekt. Sie ist keine Garantie, dass die Offenlegung vollständig oder richtig ist, und die Mitarbeiter beurteilen nicht, ob ein IPO eine gute Anlage ist. Die Verantwortung für eine korrekte Offenlegung bleibt beim Unternehmen und den anderen, die die Einreichung vorbereitet haben. Die Seite der SEC zum Gang an die Börse ergänzt, dass das Unternehmen die Wertpapiere erst verkaufen darf, wenn die Mitarbeiter die Registrierungserklärung für „wirksam“ erklären.
5. Marketing und Preisfindung
Der SEC-Hinweis erklärt, dass Underwriter vor der Wirksamkeit typischerweise „Interessensbekundungen“ von möglichen Investoren einholen und damit einen Preis empfehlen. Letztlich legt das Unternehmen den Preis fest. Das „Orderbuch“, die Liste, wie viele Anteile jeder Investor zu welchem Preis will, ist ein Input neben den Bewertungsanalysen. Gründer nennen die Marketingtour oft Roadshow. Die Preisfindung bringt gegensätzliche Interessen zusammen: Ein höherer Preis bringt dem Unternehmen mehr Geld, während die Underwriter auch einen Preis wollen, der attraktiv genug ist, um alle Anteile zu verkaufen. Der Hinweis merkt an, dass eine Unterbewertung einen Abschlag für die ersten Investoren schafft, dem Unternehmen aber Geld entgehen lassen kann, wenn die Aktie am ersten Tag springt.
6. Preisfestlegung, Notierung und erster Handel
Sobald die Registrierungserklärung wirksam ist, reicht das Unternehmen einen endgültigen Prospekt mit dem Endpreis ein. Im Zusammenhang mit dem IPO beantragt ein Unternehmen laut SEC-Hinweis meist die Notierung an einer Börse wie der New York Stock Exchange oder der Nasdaq. Der Handel beginnt, und das Unternehmen erhält den Erlös aus den verkauften Anteilen.
7. Ablauf des Lock-ups
Bestehende Anteilseigner, die im IPO nicht verkaufen, unterzeichnen oft eine Lock-up-Vereinbarung. Der SEC-Hinweis beschreibt sie als Vereinbarung, Anteile für einen bestimmten Zeitraum nicht zu verkaufen, „typischerweise 180 Tage“. Die genaue Länge ist ein Vertragspunkt im Underwriting-Deal und kann daher abweichen. Die SEC warnt außerdem, dass der Kurs fallen kann, wenn Lock-ups auslaufen und auf einmal viele Anteile verfügbar werden. Für Gründer sind die Lock-up-Termine der Moment, um Liquidität, Steuern und jede Verwässerung durch künftige Anteilsausgaben zu planen.
Wichtige Fakten: IPO
- Ein IPO ist der erste registrierte Verkauf von Anteilen eines Unternehmens an die Öffentlichkeit, meist um Kapital aufzunehmen (SEC).
- In den USA muss ein Angebot bei der SEC registriert sein (typischerweise Form S-1) oder unter eine Ausnahme fallen. Anteile dürfen erst verkauft werden, wenn die SEC-Mitarbeiter die Registrierung für „wirksam“ erklären.
- Die SEC-Prüfung ist eine Offenlegungsprüfung. Sie billigt nicht die Vorzüge des Angebots.
- Underwriter sammeln das Investoreninteresse und empfehlen einen Preis. Das Unternehmen legt den Endpreis fest.
- Lock-ups auf bestehende Anteile dauern laut SEC typischerweise 180 Tage, die Länge ist aber vertraglich festgelegt.
- Nach dem IPO muss das Unternehmen Jahresberichte (10-K), Quartalsberichte (10-Q) und aktuelle Berichte (8-K) einreichen.
- Zu den Alternativen zählen Direct Listings und SPAC-Fusionen, jeweils mit anderen Kosten und Abwägungen.
Alternativen zum klassischen IPO
Das Office of the Advocate for Small Business Capital Formation der SEC vergleicht drei Wege. Der Vergleich unten fasst dieses Dokument zusammen.
| Weg | Wie er funktioniert | Warum Unternehmen ihn wählen | Was zu bedenken ist |
|---|---|---|---|
| Klassischer IPO | Das Unternehmen verkauft neue Anteile an Underwriter, die sie hauptsächlich an Institutionen weiterverkaufen | Mehr Kontrolle über den anfänglichen Investorenkreis sowie Hilfe der Underwriter bei Marketing und frühem Handel | Hohe Transaktionskosten einschließlich Underwriter-Gebühren und ein langer Prozess |
| SPAC | Eine Mantelgesellschaft sammelt in ihrem eigenen IPO Geld ein und fusioniert dann mit einem privaten Unternehmen (ein „De-SPAC“) | Mehr Sicherheit über den eingeworbenen Betrag, möglicherweise ein kürzerer Zeitplan, ein Sponsor-Managementteam | Hohe Gesamtkosten und Verwässerung durch Sponsoren und Investoren der Privatfinanzierung |
| Direct Listing | Bestehende Anteilseigner verkaufen direkt an die Öffentlichkeit, typischerweise ohne neues Kapital | Möglicherweise niedrigere Transaktionskosten | Keine Kontrolle über den anfänglichen Investorenkreis, mögliche Probleme mit dem Handelsvolumen, daher geeignet für starke Konsumentenmarken |
Dasselbe Dokument sagt, der SPAC-Weg „zieht tendenziell größere Unternehmen an“. Der praktische Punkt für ein inhabergeführtes B2B-Unternehmen: Ein Direct Listing bringt kein Wachstumskapital wie ein IPO, und ein SPAC verändert Ihre Cap Table auf eine Weise, die von der Wirtschaftlichkeit der Sponsoren bestimmt wird. Keiner von beiden ist eine Abkürzung an den Pflichten eines börsennotierten Unternehmens vorbei.
Was die Börsennotierung kostet
Die SEC-Seite zur Frage, ob man an die Börse gehen sollte, ist ausgewogen. Gründe für den Börsengang sind unter anderem Kapitalaufnahme, mehr Liquidität für Eigentümer und Mitarbeiter, der Erwerb anderer Unternehmen mit Aktien, die Gewinnung und Vergütung von Mitarbeitern mit Aktien und Optionen sowie der Aufbau von Markenbekanntheit.
Die genannten Kosten:
- Das Angebot kostet Zeit und Geld.
- Das Management verbringt viel Zeit mit SEC-Berichten und der Kommunikation mit Stakeholdern, was Kosten verursacht.
- Das Unternehmen und seine Führungskräfte können haften, wenn die neuen rechtlichen Pflichten nicht erfüllt werden.
- Sie verlieren möglicherweise etwas Flexibilität, besonders wenn öffentliche Aktionäre Maßnahmen genehmigen müssen.
- Jahresabschlüsse und Angaben zu wesentlichen Verträgen, Kunden und Lieferanten werden öffentlich zugänglich, auch für Wettbewerber.
Zur Berichterstattung sagt die Seite der SEC zu den Berichtspflichten, dass börsennotierte Unternehmen jährlich ein Form 10-K und vierteljährlich ein Form 10-Q einreichen, wobei CEO und CFO die Finanzangaben bestätigen. Sie reichen außerdem Form 8-K ein, um bedeutende Ereignisse offenzulegen, typischerweise innerhalb von vier Geschäftstagen. Dazu zählen der Abschluss oder das Ende wesentlicher Vereinbarungen, der Erwerb oder die Veräußerung von Vermögenswerten, Kontrollwechsel und Wechsel bei Direktoren oder Führungskräften.
Das ist ein anderer Betriebsrhythmus. Ein privates Unternehmen kann eine Down Round oder eine Bridge-Runde in Ruhe aushandeln. Ein börsennotiertes legt wesentliche Ereignisse binnen Tagen offen.
Kontrolle und Investorenrechte
Ein IPO verändert die Rechte, die private Investoren ausgehandelt haben, etwa eine Liquidationspräferenz. Prüfen Sie daher, wie Ihre Satzung und Ihre Investorenvereinbarungen eine Notierung behandeln. Gründer sollten außerdem die Stimmrechtskontrolle prüfen. Der SEC-Hinweis merkt an, dass immer mehr Unternehmen getrennte Klassen von Stammaktien mit unterschiedlichem Stimmgewicht schaffen, was eigene Governance-Abwägungen mit sich bringt.
Sind Sie bereit? Signale der Börsenreife
Keine einzelne Kennzahl sagt, dass ein Unternehmen bereit ist. Die Signale unten sind praktische Prüfpunkte aus dem Prozess oben, keine Formel.
- Geprüfte Finanzzahlen. Laut SEC-Hinweis brauchen Sie je nach Unternehmensstatus zwei oder drei Jahre geprüfter Abschlüsse.
- Ein Berichtsprozess. Können Sie die Bücher abschließen und nach festem Zeitplan korrekte Quartalszahlen liefern, mit Führungskräften, die bereit sind, sie zu bestätigen?
- Planbare Leistung. Öffentliche Investoren bewerten nach Umsatz, Kunden und Ergebnissen. Kennzahlen wie ARR und MRR sowie die Unit Economics müssen einer Prüfung standhalten.
- Saubere Eigentümerunterlagen. Cap Table, Optionsvergaben und Investorenrechte sollten dokumentiert und konsistent sein.
- Governance. Board-Struktur, Ausschüsse und Richtlinien, die ein öffentlicher Aktionärskreis erwartet.
- Ein Grund für die Börsennotierung. Kapital, Liquidität, Übernahmen mit Aktien oder Mitarbeitervergütung, die Gründe, die die SEC nennt. Ist der Hauptgrund Prestige, rechtfertigen die obigen Kosten das selten.
Eine strukturierte Sicht auf die operative Reife bietet das IPO-Ready Growth Model. Ein IPO ist nicht der einzige Exit; der Acqui-Hire ist ein Beispiel ohne IPO.
Verbreitete Irrtümer
- „Die SEC genehmigt den IPO.“ Sie prüft die Offenlegung und erklärt die Registrierung für wirksam. Die Vorzüge bewertet sie nicht.
- „Gründer können am ersten Tag verkaufen.“ Gesperrte Wertpapiere und Lock-ups verhindern das meist.
- „Ein IPO-Preis entspricht dem Wert.“ Er ist laut SEC eine verhandelte Schätzung.
- „Mit dem Börsengang endet der Fundraising-Stress.“ Er wird durch Quartalsberichte und öffentliche Beobachtung ersetzt.
Häufig gestellte Fragen zu IPOs
Wofür steht IPO?
Für Initial Public Offering, auf Deutsch Börsengang. Es ist das erste Mal, dass ein Unternehmen seine Anteile der breiten Öffentlichkeit anbietet, meist um Kapital aufzunehmen, und umfasst typischerweise die Registrierung des Angebots bei der Wertpapieraufsicht.
Was ist Form S-1?
In den USA ist es die Registrierungserklärung, die die meisten Unternehmen für einen IPO nutzen. Der größte Teil ist der Prospekt, der das Geschäft, die Risiken, die Mittelverwendung, das Management und die Jahresabschlüsse beschreibt.
Genehmigt die SEC einen IPO?
Nein. Die SEC-Mitarbeiter prüfen die Offenlegung, und die Registrierung wird wirksam, nachdem die Anmerkungen ausgeräumt sind. Die SEC sagt, die Wirksamkeit sei weder eine Billigung der Vorzüge des Angebots noch eine Garantie für die Richtigkeit der Angaben.
Was ist eine Lock-up-Vereinbarung?
Es ist eine Vereinbarung bestehender Anteilseigner, nach dem IPO für einen festen Zeitraum nicht zu verkaufen. Die SEC sagt, der Zeitraum betrage typischerweise 180 Tage, er ist aber ein Vertragspunkt und kann abweichen.
Wie unterscheidet sich ein Direct Listing von einem IPO?
Bei einem Direct Listing verkaufen bestehende Anteilseigner direkt an die Öffentlichkeit, typischerweise ohne neues Kapital aufzunehmen und ohne Underwriter. Ein IPO verkauft neu ausgegebene Anteile über Underwriter.
Was ist ein SPAC?
Eine Special Purpose Acquisition Company ist eine Mantelgesellschaft, die über ihren eigenen IPO an die Börse geht und dann meist innerhalb von etwa zwei Jahren mit einem privaten operativen Unternehmen fusioniert. Das fusionierte Unternehmen wird börsennotiert.
Welche Berichte muss ein börsennotiertes Unternehmen einreichen?
In den USA jährlich ein Form 10-K, vierteljährlich ein Form 10-Q und für bedeutende Ereignisse ein Form 8-K, im Allgemeinen innerhalb von vier Geschäftstagen, dazu Anforderungen an Stimmrechtsvollmachten und Hauptversammlungen.
Kann ein Unternehmen von außerhalb der USA in den USA an die Börse gehen?
Die Regeln für grenzüberschreitende Notierungen hängen von der Heimatrechtsordnung des Unternehmens und der Börse ab. Dieser Artikel behandelt sie nicht, fragen Sie daher einen Wertpapieranwalt, der beide Märkte kennt.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was ein IPO ist und was nicht
- Der IPO-Prozess Schritt für Schritt
- 1. Underwriter und Berater auswählen
- 2. Finanzzahlen vorbereiten und Due Diligence durchführen
- 3. Registrierungserklärung einreichen (Form S-1)
- 4. Prüfung durch die SEC-Mitarbeiter
- 5. Marketing und Preisfindung
- 6. Preisfestlegung, Notierung und erster Handel
- 7. Ablauf des Lock-ups
- Alternativen zum klassischen IPO
- Was die Börsennotierung kostet
- Kontrolle und Investorenrechte
- Sind Sie bereit? Signale der Börsenreife
- Verbreitete Irrtümer
- Weiterführende Lektüre