Was ist ein Acqui-Hire?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Acqui-Hire (auch „Acquihire“ geschrieben) ist eine Transaktion, bei der ein Unternehmen ein Startup vor allem übernimmt, um dessen Mitarbeiter zu gewinnen. Wie Foley & Lardner es beschreibt, wird das Unternehmen gezielt wegen seiner Talente erworben und nicht wegen seiner Produkte oder seines Umsatzes. Der Käufer will die Entwickler, Designer oder Forscher. Das Produkt, die Kunden und manchmal die Marke sind nachrangig, und das Produkt wird oft eingestellt.
Es ist eine der leiseren Arten, wie ein Startup endet. Es gibt keine Schlagzeilen-Bewertung, und die Gründer sprechen womöglich von einer „weichen Landung“. Für Gründer ist es ein Exit. Für Investoren bringt es vielleicht etwas Geld zurück, vielleicht sehr wenig. Für Mitarbeiter kann es einen neuen Job bei einem größeren Unternehmen bedeuten, mit einem Paket, das anders aussieht als ihre bisherigen Anteile.
Dieser Artikel behandelt, was ein Acqui-Hire ist, warum Käufer ihn nutzen, wie das Geld üblicherweise aufgeteilt wird, was er für jede Gruppe bedeutet, wie er sich von einer vollständigen Übernahme unterscheidet und welche neuere „License and Hire“-Struktur inzwischen die Aufmerksamkeit der Aufsichtsbehörden auf sich zieht. Er dient als Nachschlagewerk und ist keine Rechtsberatung. Konditionen und Regeln unterscheiden sich je nach Rechtsraum, daher sollten Gründer bei jeder echten Transaktion einen Anwalt hinzuziehen.
So funktioniert ein Acqui-Hire
In einem typischen Deal macht der Käufer bestimmten Personen Angebote. Diese Personen verlassen das Startup und wechseln zum Käufer, meist mit einem neuen Arbeitsvertrag. Das Startup selbst wird dann entweder zu einem bescheidenen Preis gekauft, abgewickelt oder als leere Hülle zurückgelassen, in der bleibt, was der Käufer nicht mitgenommen hat.
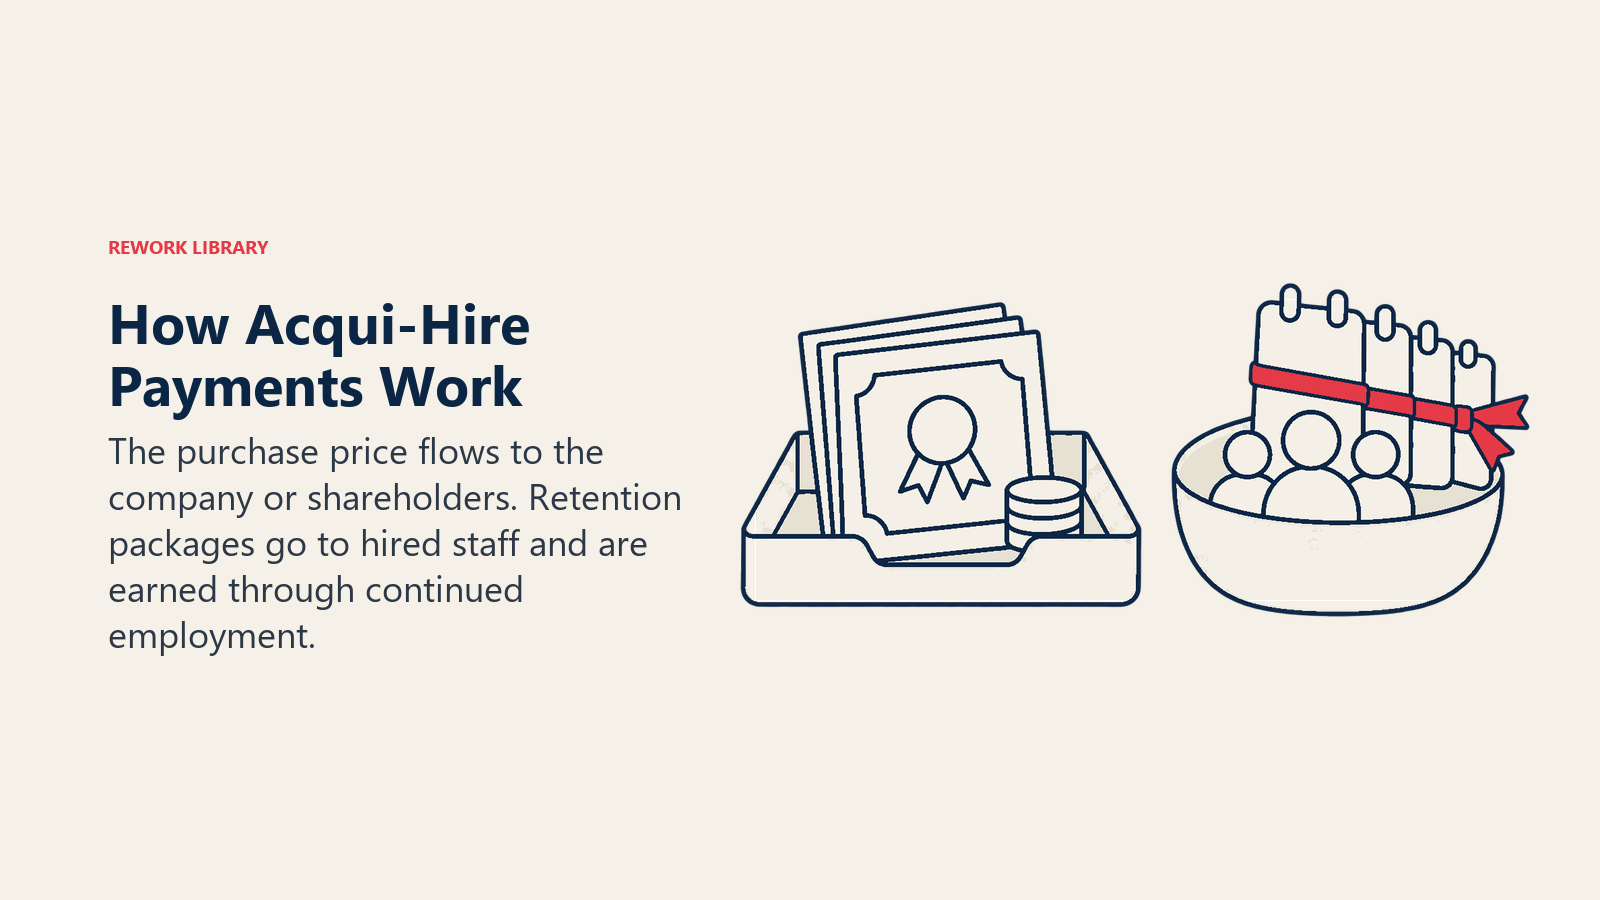
Foleys Zusammenfassung der Struktur lautet, dass solche Deals typischerweise als Anteils- oder Vermögenskauf gestaltet werden, wobei der Großteil des Werts in Retention-Pakete für Mitarbeiter fließt. Dieses Detail ist wichtig, denn es verändert, wer bezahlt wird. Stellen Sie sich den Gesamtwert des Deals als zwei Töpfe vor:
- Der Kaufpreis. Geld, das für die Anteile, den Code, Patente oder andere Vermögenswerte an das Unternehmen (oder seine Gesellschafter) gezahlt wird. Dieser Topf läuft über die Cap Table und die Rechte der Investoren.
- Die Retention- und Vergütungspakete. Signing-Boni, neue Aktienzuteilungen, Gehalt und verlängertes Vesting für die Personen, die der Käufer einstellt. Dieses Geld geht an die Personen, nicht über die Gesellschafter.
Laut Foley kombinieren die Pakete Signing-Boni, die Umwandlung bestehender Aktienoptionen und neue Optionspakete mit Wettbewerbsverboten und ähnlichen Vereinbarungen, die dafür sorgen sollen, dass die Mitarbeiter nach der Transaktion beim Käufer bleiben. Typische Merkmale sind:
- Vesting über mehrere Jahre. Eingestellte Mitarbeiter verdienen die neuen Anteile in der Regel mit der Zeit, der Käufer bezahlt also für fortlaufende Arbeit und nicht für eine Einmalleistung.
- Selektive Angebote. Der Käufer sucht aus, wen er will. Mitarbeiter ohne Angebot werden womöglich entlassen, teils mit Abfindung aus dem Erlös.
- Wettbewerbs- und Abwerbeverbote. Wo rechtlich zulässig, sind Wettbewerbs- und Abwerbeverbote in den Unterlagen üblich. Ihre Durchsetzbarkeit unterscheidet sich stark zwischen Ländern und US-Bundesstaaten.
Warum Käufer es tun
Die Gründe laufen auf Tempo und Knappheit hinaus.
- Einstellen ist langsam und unsicher. Ein qualifiziertes Team Person für Person aufzubauen dauert Monate und kann scheitern. Ein Team zu kaufen, das bereits gut zusammenarbeitet, gelingt in einem Schritt.
- Knappe Fähigkeiten. Foley weist darauf hin, dass Käufer Acquihires nutzen, um in der KI-Entwicklung mitzuhalten und an Spezialwissen wie Cybersicherheit und Quantencomputing zu kommen.
- Weniger Integrationsaufwand. Der Käufer muss keine Produktlinie, keinen Kundenstamm und keine Cap Table voller Verpflichtungen übernehmen. Er behält, was er will.
- Gemeinsame Kultur und Werkzeuge. Ein Team, das gemeinsam ausgeliefert hat, bleibt nach dem Wechsel oft produktiv, zumindest nach den Hoffnungen des Käufers.
Aus Sicht der Gründer ist der Auslöser meist das Gegenteil: Das Unternehmen kann keine weitere Runde einsammeln, der Runway wird knapp, und eine weiche Landung ist besser als die Schließung.
Was es für Gründer, Mitarbeiter und Investoren bedeutet
Gründer
Gründer erhalten oft die größten Retention-Pakete, da der Käufer vor allem für sie zahlt. Das kann ein gutes Ergebnis sein, ist aber überwiegend Einkommen aus dem neuen Job und kein Verkaufserlös. Gründer geben auch Kontrolle ab: Sie werden Angestellte des Käufers, gebunden an dessen Richtlinien und oft an Wettbewerbsverbote. Ihre Gründeranteile spielen hier eine weit geringere Rolle als bei einem vollständigen Verkauf, weil der ausgewiesene Preis klein ist.
Mitarbeiter
Mitarbeiter mit Angebot erhalten meist ein neues Paket, und der Umgang mit ihren bestehenden, noch nicht unverfallbaren Optionen ist Verhandlungssache. Mitarbeiter ohne Angebot halten womöglich Optionen an einem Unternehmen, das gleich abgewickelt wird. Ihr Anteil liegt im Mitarbeiter-Optionspool, und Stammaktien werden zuletzt bedient. Ein kleiner Kaufpreis kann dafür nichts übrig lassen.
Investoren
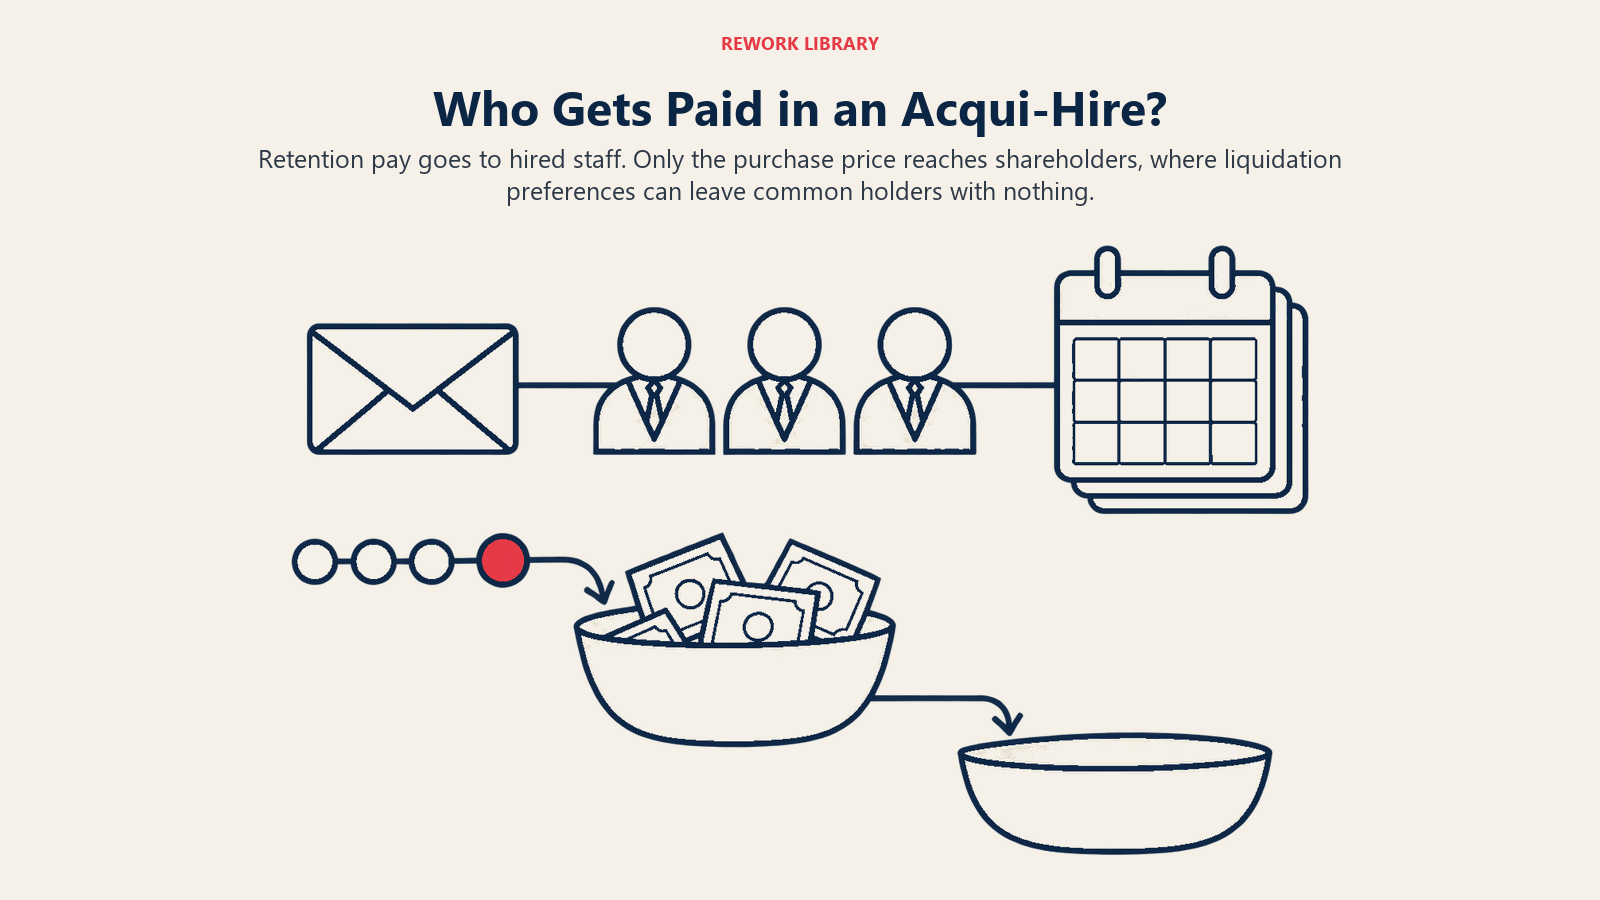
Investoren spüren die Struktur am stärksten. Weil der Großteil des Werts in individuelle Pakete fließt, kann der Kaufpreis, der tatsächlich über die Gesellschafter läuft, klein sein. Und wenn er klein ist, entscheidet die Liquidationspräferenz, wer überhaupt etwas davon sieht. Präferenzen können einen kleinen Kaufpreis vollständig aufzehren, sodass ein Investor einer späteren Phase mit vorrangiger 1x-Präferenz den gesamten Betrag erhält, während Inhaber von Stammaktien leer ausgehen.
Ein Beispiel mit erfundenen Zahlen, keine Daten eines realen Deals: Ein Startup hat 6 Mio. \(aufgenommen, alles in Vorzugsaktien mit 1x-Präferenz. Ein Käufer zahlt 3 Mio.\) für das Unternehmen und bietet dem Team Retention-Pakete über 4 Mio. $. Nur die 3 Mio. \(gehen an die Gesellschafter. Da die Präferenzen (6 Mio.\)) die 3 Mio. \(übersteigen, erhalten die Inhaber der Vorzugsaktien die vollen 3 Mio.\), und die Stammaktien bekommen 0 $. Das Team erhält seine 4 Mio. $ weiterhin über die Zeit, weil dieses Geld für Arbeit gezahlt wird, nicht für Anteile.
Deshalb sollten Gründer in solchen Situationen den Waterfall durchrechnen, bevor sie einem Preis zustimmen, und deshalb wehren sich Investoren manchmal, wenn sie den Eindruck haben, dass Wert in Pakete umgeleitet wird. Anwälte müssen die neuen Anreize mit früheren Zusagen abgleichen, etwa mit SAFEs und Investorenrechten, wie Foley betont.
Wichtige Fakten: Acqui-Hire
- Ein Acqui-Hire ist der Kauf eines Startups vor allem wegen seines Teams, nicht wegen Produkt oder Umsatz (Foley & Lardner, 2025).
- Der Großteil des Werts fließt typischerweise in Retention-Pakete für die eingestellten Mitarbeiter, nicht an die Gesellschafter.
- Ein kleiner Kaufpreis kann von Liquidationspräferenzen aufgezehrt werden, sodass Inhaber von Stammaktien leer ausgehen.
- Das Produkt wird oft eingestellt, und Mitarbeiter ohne Angebot werden womöglich entlassen.
- Aufsichtsbehörden haben erklärt, einige Acquihires genau zu prüfen, insbesondere im Bereich KI (FTC-Chef Andrew Ferguson, Januar 2026).
- Im Vergleich zu einer vollständigen Übernahme zahlt ein Acqui-Hire für Menschen, nicht für Kunden, Umsatz oder Technologie als laufendes Geschäft.
Acqui-Hire vs. vollständige Übernahme
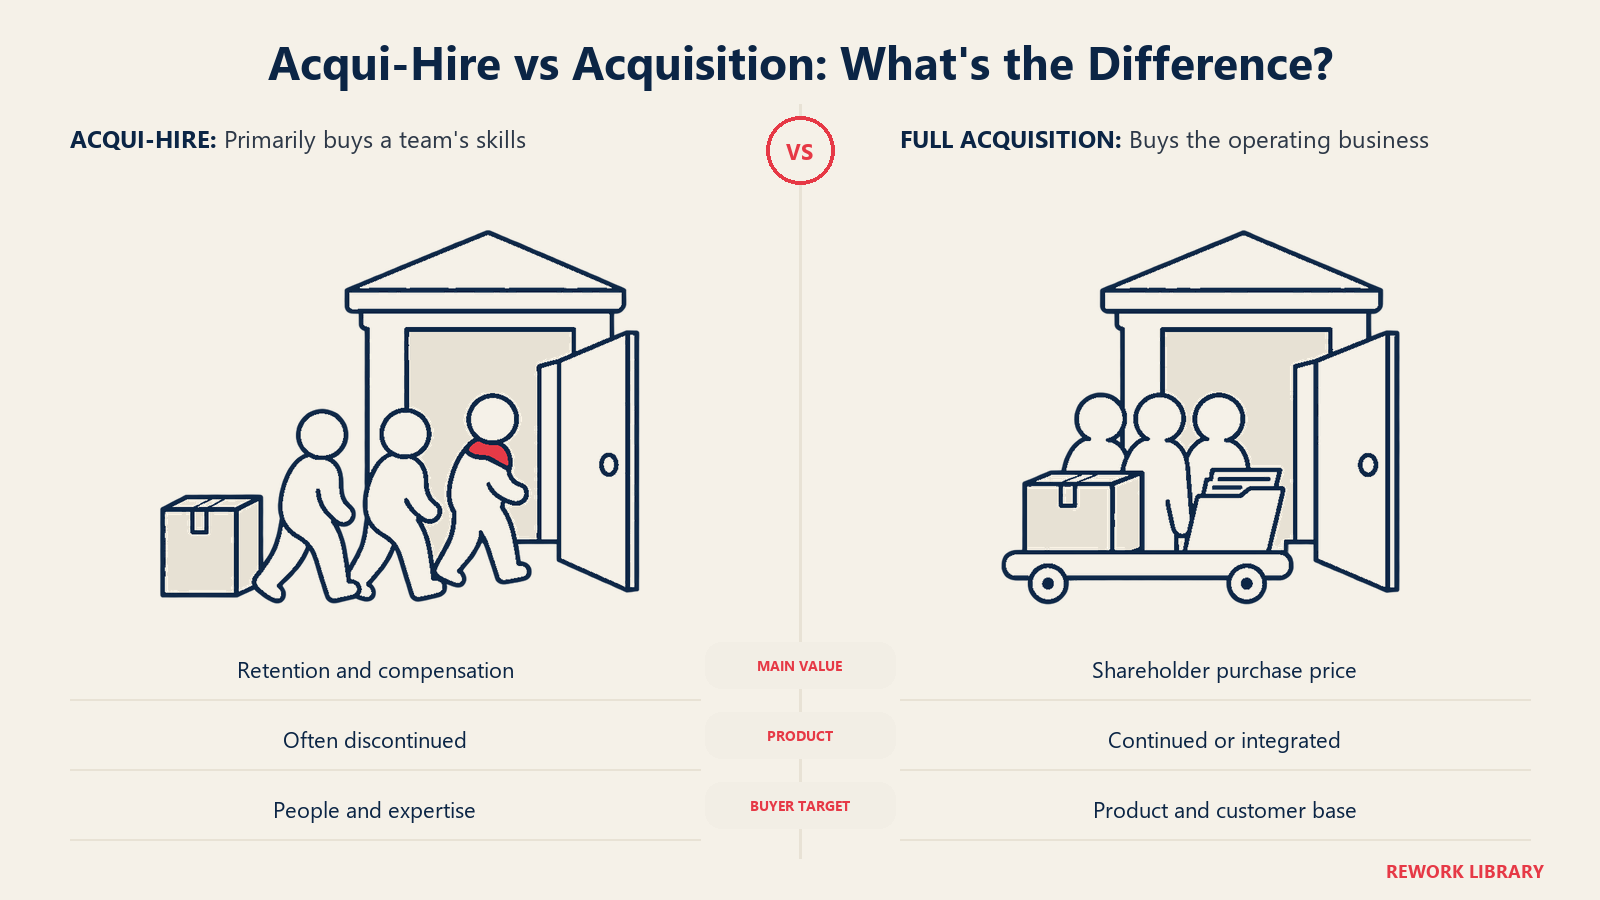
| Acqui-Hire | Vollständige Übernahme | |
|---|---|---|
| Was der Käufer will | Das Team und seine Fähigkeiten | Das Produkt, die Kunden, den Umsatz oder die Technologie |
| Wohin der Wert fließt | Überwiegend in Retention- und Vergütungspakete | Überwiegend in den Kaufpreis an die Gesellschafter |
| Das Produkt | Wird oft eingestellt | Wird meist fortgeführt oder integriert |
| Gründer | Werden Angestellte des Käufers | Können bleiben, übergeben oder gehen |
| Investoren | Oft ein bescheidener Ertrag oder ein Verlust | Ertrag hängt von Preis und Präferenzen ab |
| Typischer Auslöser | Wenig Runway, keine Anschlussrunde | Strategische Passung, Wachstum, ein Bieterverfahren |
Die Grenze ist nicht scharf. Manche Deals beginnen als Acqui-Hires, und der Käufer behält das Produkt trotzdem. Andere sehen aus wie vollständige Übernahmen, sind aber vor allem nach Mitarbeiterzahl bepreist. Der praktische Test ist, wo der Wert liegt: in einer Zahlung an die Gesellschafter oder in Paketen für Menschen.
Ein Acqui-Hire ist zudem eine andere Art von Exit als der Gang an die Börse. Ein Börsengang ist etwas für Unternehmen mit Größe und einem Geschäft, das Investoren besitzen wollen. Ein Acqui-Hire ist oft der Ausweg für ein Unternehmen, das diesen Punkt nie erreicht hat.
Die „License and Hire“-Struktur in der KI
In den letzten Jahren haben einige große Technologiekonzerne eine Variante genutzt: Statt das Startup zu kaufen, stellen sie dessen Führungskräfte und einige Forscher ein und unterzeichnen eine Lizenz zur Nutzung seiner Technologie. Das Startup besteht weiter, mit neuer Führung und der Lizenzgebühr auf dem Konto. Kommentatoren sprechen mitunter von einem „Reverse Acqui-Hire“.
Ein vom Unternehmen selbst angekündigtes Beispiel ist Character.AI und Google im August 2024. Wie TechCrunch berichtete, wechselten die Mitgründer Noam Shazeer und Daniel De Freitas gemeinsam mit einigen weiteren Character.AI-Mitarbeitern in das DeepMind-Forschungsteam von Google, und Google schloss eine nicht exklusive Vereinbarung zur Nutzung der Technologie von Character.AI. Der Großteil der Belegschaft des Startups blieb, und der General Counsel, Dominic Perella, wurde Interims-CEO. Character.AI erklärte, die Lizenzgelder würden sein Wachstum unterstützen.
Für Investoren und verbleibende Mitarbeiter unterscheidet sich diese Struktur von einem klassischen Acqui-Hire. Es wird kein Unternehmen verkauft, daher wird kein Kaufpreis über den üblichen Waterfall verteilt. Ob und wie Lizenzgeld die Gesellschafter erreicht, hängt von den Vertragsunterlagen ab und davon, wie das Startup es verwendet. Lesen Sie die Verträge, nicht die Pressemitteilung.
Aufmerksamkeit der Aufsichtsbehörden
Aufsichtsbehörden haben begonnen, sich mit diesen Strukturen zu befassen. Laut dem Client Alert von WilmerHale vom Januar 2026 sagte der Vorsitzende der US-Handelsbehörde FTC, Andrew Ferguson, im Januar 2026, Acquihiring sei „groß genug geworden“, und die Behörde beginne, „sehr genau hinzusehen, wie diese Dinge funktionieren“. Dem Alert zufolge prüft die FTC, ob KI-Acquihires nach dem Hart-Scott-Rodino Act meldepflichtig sind, wenn die Schwellenwerte erreicht werden, und ob nicht gemeldete Deals gegen das Verbot verstoßen könnten, eine Transaktion so zu gestalten, dass die Meldung umgangen wird.
Das ist eine Absichtserklärung und keine Feststellung, dass ein bestimmter Deal gegen die Regeln verstoßen hat. Foley merkt ähnlich an, dass Acquihires für Aufsichtsbehörden sichtbarer werden und dass kartellrechtliche Prüfungen greifen können, wenn das übernommene Startup eine Wettbewerbsbedrohung darstellte. Wenn Sie als Gründer einen Deal mit einem großen Käufer abwägen, fragen Sie Ihren Anwalt, ob Fusionskontroll-Meldepflichten in den betroffenen Ländern gelten. Die Regeln unterscheiden sich je nach Rechtsraum.
Häufige Fehler und Fallstricke für Gründer
- Nur auf die Schlagzeilenzahl schauen. Ein „Deal über 20 Mio. $“ können 2 Mio. \(für das Unternehmen und 18 Mio.\) in Paketen sein. Fragen Sie, wie viel bei den Gesellschaftern ankommt.
- Den Waterfall nicht durchrechnen. Übersteigen die Präferenzen den Kaufpreis, gehen Inhaber von Stammaktien leer aus, darunter viele Mitarbeiter. Rechnen Sie es zuerst durch.
- Die nicht eingestellten Mitarbeiter vergessen. Legen Sie früh fest, wie nicht eingestellte Mitarbeiter behandelt werden, einschließlich Abfindung und Umgang mit Optionen.
- Die Bindungswirkung unterschätzen. Mehrjähriges Vesting und Wettbewerbsverbote bedeuten, dass ein früher Abschied echtes Geld kosten kann.
- Gespräche mit Investoren auslassen. Investoren mit Vorzugsaktien haben Rechte. Ein Deal, der Wert an ihnen vorbeileitet, kann Streit auslösen.
- Davon ausgehen, dass das Produkt überlebt. Wenn es für Ihre Kunden wichtig ist, fragen Sie, was mit deren Verträgen und Daten geschieht.
Weiterführende Lektüre

Co-Founder & COO
On this page
- So funktioniert ein Acqui-Hire
- Warum Käufer es tun
- Was es für Gründer, Mitarbeiter und Investoren bedeutet
- Gründer
- Mitarbeiter
- Investoren
- Acqui-Hire vs. vollständige Übernahme
- Die „License and Hire“-Struktur in der KI
- Aufmerksamkeit der Aufsichtsbehörden
- Häufige Fehler und Fallstricke für Gründer
- Weiterführende Lektüre