Die Phasen eines Startups: Von der Idee bis zum Exit
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
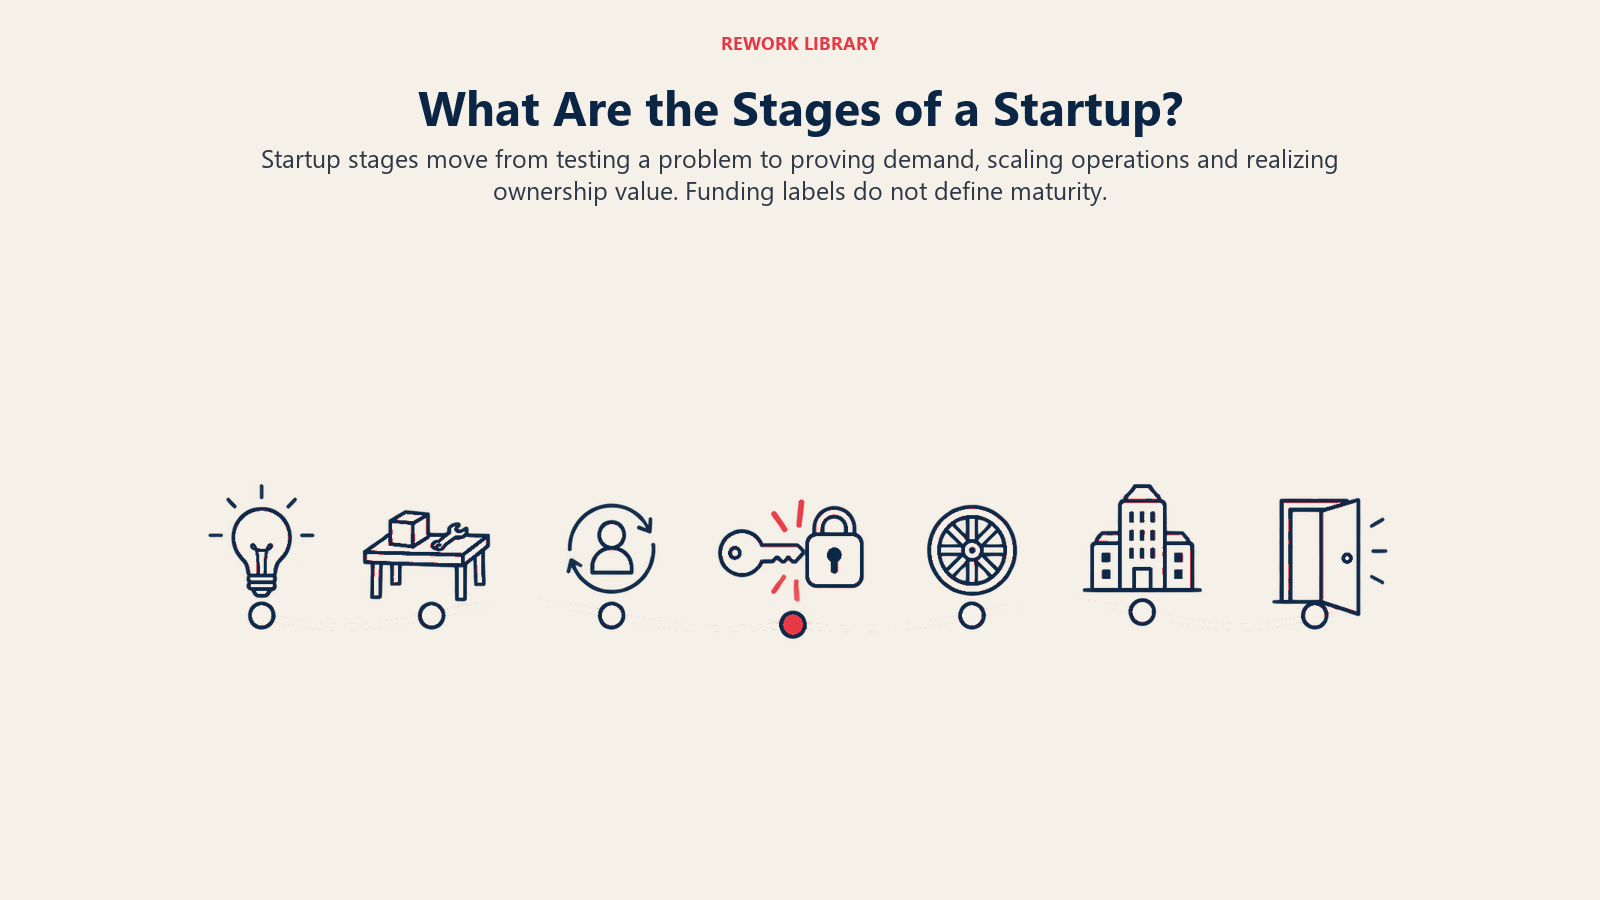
Ein Startup durchläuft meist sechs oder sieben Phasen: Idee, Pre-Seed, Seed, Frühphase, Wachstum, Scale und schließlich ein Exit, etwa durch eine Übernahme oder einen Börsengang. Jede Phase hat eine andere Aufgabe. Anfangs geht es darum, herauszufinden, ob irgendjemand will, was Sie bauen. Später darum, eine Maschine aufzubauen, die verlässlich wächst, und am Ende zu entscheiden, wie die Geschichte des Unternehmens ausgeht.
Es gibt keinen offiziellen Standard für diese Bezeichnungen. Investoren, Accelerators und Gründer ziehen die Grenzen an leicht unterschiedlichen Stellen, und die Finanzierungsbegriffe (Pre-Seed, Seed, Series A) lassen sich nicht sauber auf die Reife eines Unternehmens abbilden. Verstehen Sie die folgenden Phasen daher als Arbeitskarte. Entscheidend ist die Frage, die jede Phase beantworten muss, und woran Sie erkennen, dass Sie sie beantwortet haben.
Warum es überhaupt Startup-Phasen gibt
Zwei bekannte Definitionen erklären, warum es die Idee von Phasen gibt. Steve Blank beschreibt ein Startup als eine Organisation, die gegründet wurde, um nach einem wiederholbaren und skalierbaren Geschäftsmodell zu suchen. Paul Graham formuliert es unverblümter: Ein Startup ist ein Unternehmen, das darauf ausgelegt ist, schnell zu wachsen.
Beides zusammen ergibt die Form des Weges. Zuerst kommt eine Suche, bei der das Unternehmen seinen Kunden, sein Produkt und seinen Preis noch nicht kennt. Dann kommt der Ausbau, bei dem das Modell bekannt ist und es darum geht, es schneller zu wiederholen. Graham beschreibt das Muster in seinem eigenen Essay: Es gibt eine Anfangsphase mit langsamem oder ausbleibendem Wachstum, in der das Startup herauszufinden versucht, was es tut. Die Phasen sind nur eine feinere Beschreibung dieses Übergangs vom Suchen zum Umsetzen.
Das erklärt auch, warum derselbe Rat in einer Phase richtig und in der nächsten falsch sein kann. Ein Vertriebsteam einzustellen, bevor das Modell bewiesen ist, verbrennt Geld. Sich zu weigern, eines einzustellen, nachdem es bewiesen ist, bremst das Wachstum.
Die Phasen auf einen Blick
| Phase | Kernfrage | Hauptaufgabe | Typische Finanzierungsquellen | Abgeschlossen, wenn |
|---|---|---|---|---|
| Idee | Ist das ein echtes Problem, das zu lösen sich lohnt? | Kundengespräche, Problemdefinition | Ersparnisse der Gründer, Zeit | Sie einen konkreten Kunden und ein konkretes Problem belegt beschreiben können |
| Pre-Seed | Können wir etwas bauen, das Menschen ausprobieren? | Prototyp oder erste Version, Gründerteam | Gründer, Freunde und Familie, Business Angels, Accelerators | Ein funktionierendes Produkt in den Händen einiger Nutzer |
| Seed | Nutzen Menschen es und kommen sie wieder? | Frühe Nutzer, Iteration, erster Umsatz oder starke Nutzung | Business Angels, Seed-Fonds, SAFEs oder Wandelanleihen | Klare frühe Nachfrage und ein wiederholbarer Weg, sie zu erreichen |
| Frühphase | Ist es wirklich Product-Market-Fit? | Das Produkt schärfen, erste Vertriebs- oder Marketingansätze | Seed-Erweiterung, Series A | Retention und Wachstum, die nicht von Heldentaten abhängen |
| Wachstum | Können wir effizient wachsen? | Akquise skalieren, Teams und Prozesse aufbauen | Wagniskapitalrunden, Umsatz | Wachstum mit vernünftigen Unit Economics |
| Scale und Reife | Können wir verteidigen und ausbauen? | Neue Märkte, Produkte, operative Disziplin | Spätphasenkapital, Gewinne, Fremdkapital | Planbare Abläufe, Marktposition |
| Exit | Wie endet das für Gründer und Investoren? | Verkauf, Börsengang oder dauerhafte Unabhängigkeit | Käufer oder öffentliche Märkte | Gesellschafter können Wert realisieren |
Phase 1: Idee
Alles beginnt mit einem Problem, das jemandem wichtig ist. In der Ideenphase gibt es oft kein Produkt, keine Gesellschaft und kein Geld. Der Gründer oder die Gründer testen eine These: Diese Gruppe von Menschen hat dieses Problem, und sie würde zahlen oder wechseln, um es zu lösen.
Die Arbeit hier ist Gespräch, nicht Code. Sprechen Sie mit potenziellen Kunden, schauen Sie, wie sie das Problem heute handhaben, und prüfen Sie, ob der Schmerz scharf genug ist, um Verhalten zu ändern. Marc Andreessen legt dar, dass der Markt am wichtigsten ist und dass „the #1 company-killer is lack of market.“ Eine Ideenphase, die die Marktrecherche überspringt, setzt auf genau diesen Punkt.
Die Phase endet, wenn Sie einen konkreten Kunden benennen, das Problem in seinen Worten beschreiben und einige Belege dafür zeigen können, dass es real ist. Eine vollständige Aufschlüsselung finden Sie im eigenen Artikel zum Startup in der Ideenphase.
Phase 2: Pre-Seed
In der Pre-Seed-Phase wird aus einer Idee ein Ding. Das Team formiert sich, eine erste Version wird gebaut, und das Unternehmen wird meist gegründet. Sie ist die am wenigsten standardisierte Phase. Manche Gründer finanzieren sich selbst, manche treten einem Accelerator bei, und manche sammeln einen kleinen Betrag von Freunden und Familie oder Business Angels ein.
Frühes Geld ist an diesem Punkt vor allem eine Frage der Zeit. Ein Gründer, der seine Burn Rate und seine Runway (finanzielle Reichweite) kennt, kann genau sagen, wie viele Monate Aufbau das Geld bezahlt, und das ist der einzige ehrliche Weg, eine Pre-Seed-Phase zu planen.
Die Finanzierungsinstrumente sind meist leicht. Y Combinator hat das SAFE geschaffen und stellt klar, dass ein SAFE weder Schuld noch Darlehen ist, ohne Zinsen und ohne Fälligkeitsdatum, bis es sich bei einer späteren Eigenkapitalfinanzierung in Vorzugsaktien umwandelt. Eine Wandelanleihe erfüllt eine ähnliche Aufgabe, ist rechtlich aber Fremdkapital. Beide erlauben es einem Unternehmen, früh Geld aufzunehmen, ohne sich schon auf eine Bewertung zu einigen.
Pre-Seed ist abgeschlossen, wenn ein funktionierendes Produkt in echten Händen ist. Details stehen im Artikel zum Pre-Seed-Startup.
Phase 3: Seed
Die Seed-Phase ist die erste, in der die Belege mehr zählen als die Geschichte. Das Unternehmen hat frühe Nutzer oder erste Kunden, und die Frage ändert sich von „Wird das irgendjemand ausprobieren?“ zu „Nutzen sie es weiter, und werden sie dafür zahlen?“
Eine gesunde Seed-Phase sieht so aus:
- Eine kleine Gruppe von Nutzern, die wiederkommen, ohne dass man ihnen nachläuft.
- Ein klares Bild davon, wer der am besten passende Kunde ist und wer nicht.
- Ein erster, wenn auch grober, Kanal, um mehr von ihnen zu finden.
- Etwas Umsatz oder eine Nutzung, die stark genug ist, um auf ihn hinzudeuten.
Seed-Kapital bezahlt Iteration und die ersten Einstellungen. Weil Rundengrößen und Bewertungen sich mit dem Markt und je nach Region verschieben, ist es besser, aktuelle Daten für den Markt zu prüfen, in dem Sie Kapital aufnehmen, als sich auf eine feste Zahl zu verlassen. Auch die Regeln der SEC bestimmen mit, wer investieren darf: Private Runden werden meist an akkreditierte Investoren verkauft, und die SEC definiert das in den USA als Nettovermögen über $1 Million ohne den Hauptwohnsitz oder Einkommen über $200.000 (oder $300.000 mit Ehe- oder Lebenspartner). Andere Länder legen eigene Zulassungstests fest.
Die Seed-Phase endet, wenn die Nachfrage sichtbar ist und es einen plausiblen, wiederholbaren Weg gibt, mehr Kunden zu erreichen. Die vollständige Behandlung finden Sie im Artikel zum Seed-Stage-Startup.
Phase 4: Frühphase und Product-Market-Fit
Frühphase ist die Bezeichnung, die am meisten Verwirrung stiftet, weil sie für alles von Pre-Seed bis Series A verwendet wird. In diesem Artikel meint sie den Zeitraum, in dem das Unternehmen klärt, ob es Product-Market-Fit hat, und ihn dann belegt.
Andreessen definiert den Begriff schlicht: Product/Market-Fit heißt, in einem guten Markt mit einem Produkt zu sein, das diesen Markt zufriedenstellen kann. Das klingt weich, aber Sie können nach harten Signalen suchen. Retention-Kurven flachen ab, statt auf null zu fallen. Kunden empfehlen weiter. Verkaufszyklen werden kürzer. Der Support ist mit Fragen zu neuen Anwendungsfällen beschäftigt statt mit grundlegender Verwirrung.
In dieser Phase baut das Unternehmen meist seinen ersten wiederholbaren Go-to-Market-Ansatz auf, sei es Vertrieb, Self-Serve, Partnerschaften oder Content. Die Kennzahl, auf die Sie achten sollten, ist, ob jeder neue Kunde weniger kostet, als er wert ist, und hier kommen die Unit Economics ins Spiel. Für Softwareunternehmen geht der Artikel zum SaaS-Product-Market-Fit tiefer, und das Wachstumsmodell für die Frühphase liefert ein Framework dafür, was zu priorisieren ist.
Unternehmen, die den Fit noch nicht gefunden haben, brauchen oft eine Überbrückungsrunde, um mehr Zeit zu kaufen. Das ist normal, sollte aber mit einem veränderten Plan einhergehen und nicht nur mit mehr Runway für denselben. Die Unterscheidung zwischen Früh- und Wachstumsphase wird in Frühphase vs. Wachstumsphase behandelt.
Phase 5: Wachstum
Sobald der Fit real ist, kehrt sich die Frage um. Statt „Will das irgendjemand?“ lautet sie „Wie schnell und wie effizient können wir wachsen?“ Das Geld fließt in Akquise, Vertriebs- und Marketingkapazität, Customer Success und die erste Managementebene.
Paul Graham liefert einen nützlichen Richtwert dafür, wie ein junges Unternehmen über Tempo denkt: Er sagt, eine gute Wachstumsrate während YC liegt bei 5-7 % pro Woche, und 10 % pro Woche sind außergewöhnlich gut. Diese Zahl gilt für die frühe Phase mit kleiner Basis, die er beschreibt. Sie ist kein Ziel für ein Unternehmen mit Tausenden Kunden, wo derselbe Prozentsatz unmöglich wäre.
Das Risiko in der Wachstumsphase ist, dass Dinge, die funktionierten, als das Team zehn Personen zählte, bei fünfzig nicht mehr funktionieren. Die Kommunikation wird langsamer, Rollen verschwimmen, und der Gründer wird zum Engpass. Larry Greiners klassisches Modell des Organisationswachstums beschreibt das als Abfolge von Phasen, getrennt durch Krisen, was der Artikel zu Greiners Wachstumsmodell erklärt. Ein praktischer Weg, die Bereitschaft zu prüfen, ist die Bewertung der Wachstumsphase.
Speziell für Softwareunternehmen ordnet der Artikel zu den SaaS-Wachstumsphasen diese Phase Umsatzmeilensteinen zu.
Phase 6: Scale und Reife
Scale heißt, das Geschäft zu vergrößern, ohne dass Kosten und Chaos im selben Tempo wachsen. Reife ist das, was folgt, wenn das Wachstum nachlässt, weil der Markt weitgehend bedient ist. Das Unternehmen hat einen etablierten Kundenstamm, definierte Prozesse und oft mehrere Produkte oder Regionen.
Hier hört das Startup im strengen Sinn auf, ein Startup zu sein. Nach Blanks Definition sucht ein Startup nach einem Geschäftsmodell. Ein skaliertes Unternehmen hat eines gefunden und setzt es um. Manche reifen Unternehmen bewahren ihren Startup-Geist, indem sie innerhalb der größeren Struktur neue Wetten starten, und der Produktlebenszyklus bietet eine Linse, um zu entscheiden, wann das Kernangebot erneuert werden muss.
Die wichtigsten Entscheidungen betreffen hier die Disziplin: Profitabilität, Kapitalstruktur, Governance und die Frage, ob man weiter in Wachstum investiert oder Wert an die Eigentümer zurückgibt.
Phase 7: Exit
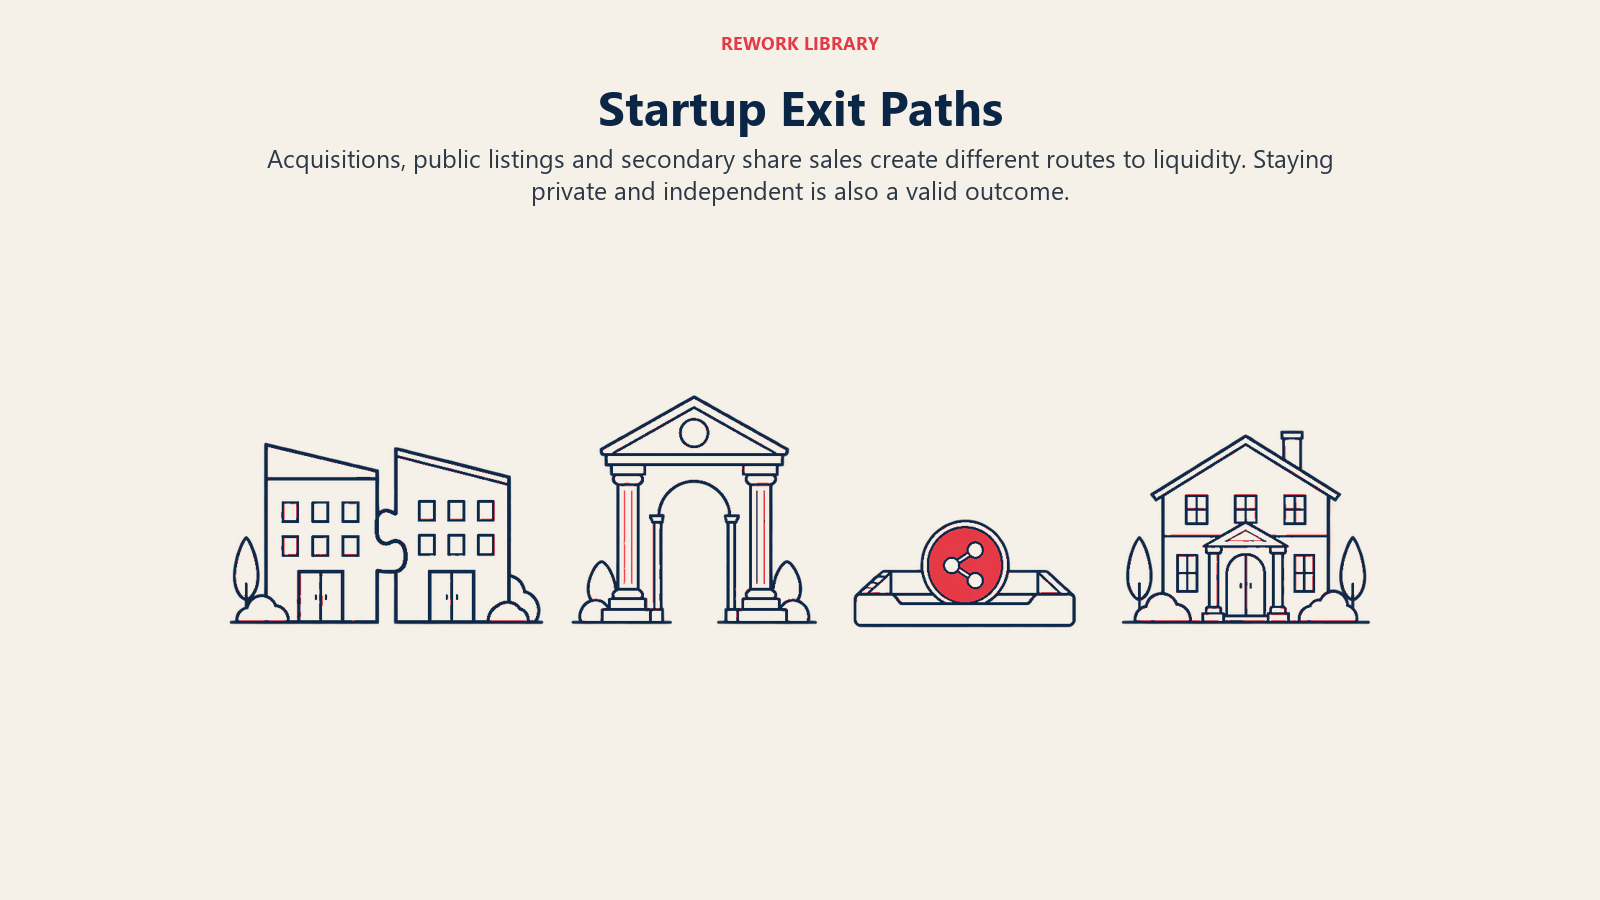
Ein Exit ist der Weg, auf dem Gründer und Investoren Eigentum in Bargeld oder liquide Anteile verwandeln. Es gibt einige gängige Wege:
| Exit-Weg | Was geschieht | Für wen geeignet |
|---|---|---|
| Übernahme (M&A) | Ein anderes Unternehmen kauft das Geschäft oder dessen Vermögenswerte | Unternehmen, deren Produkt zur Strategie eines größeren Käufers passt |
| IPO | Das Unternehmen verkauft Aktien an die Öffentlichkeit | Große, etablierte Unternehmen mit der Größe, die Regeln für börsennotierte Unternehmen zu bewältigen |
| Secondary Sale | Frühe Anteilseigner verkaufen Anteile an neue Investoren, ohne dass das Unternehmen verkauft wird | Gründer und frühe Geldgeber, die teilweise Liquidität wollen |
| Kein Exit | Das Unternehmen bleibt privat und unabhängig, zahlt Dividenden oder reinvestiert | Gründer, die Kontrolle und Cashflow bevorzugen |
Die SEC beschreibt einen IPO als das erstmalige öffentliche Angebot von Aktien eines Unternehmens an die Öffentlichkeit, meist um zusätzliches Kapital aufzunehmen, und hält fest, dass ein Unternehmen eine Registrierungserklärung bei der SEC einreichen muss, bevor es seine Wertpapiere zum Verkauf anbietet. Diese Anforderung ist ein Grund dafür, dass ein IPO ein aufwendigerer Prozess ist als die meisten privaten Transaktionen.
Nicht jedes Startup erreicht einen Exit, und nicht jeder Exit ist ein glücklicher. Manche Unternehmen werden abgewickelt, und manche werden für weniger verkauft, als Investoren eingezahlt haben. Der richtige Plan ist, von den frühen Phasen an zu wissen, welche Art von Ergebnis die Investoren erwarten, von denen Sie Geld nehmen.
Überleben: Wie viele Startups schaffen es
Die Phasenkarte lässt den Weg geordneter aussehen, als er ist. Viele junge Unternehmen erreichen die späteren Phasen nicht. Das US Bureau of Labor Statistics erfasst das in seinen Überlebensdaten für Betriebsstätten des privaten Sektors nach Gründungsjahr. In der Kohorte der Betriebsstätten, die im Jahr bis März 1994 eröffnet wurden, waren ein Jahr später noch 79,6 % geöffnet, nach fünf Jahren 49,6 % und nach zehn 33,6 %.
Zwei Vorbehalte gelten. Es handelt sich um alle neuen Betriebsstätten des privaten Sektors, nicht nur um wagniskapitalfinanzierte Startups, und die Zahlen stammen aus einer älteren Kohorte, sie veranschaulichen also die Form des Schwundes, statt Ihre Chancen vorherzusagen. Dennoch bleibt die grundsätzliche Aussage: Die frühen Jahre zu überstehen ist der erste echte Meilenstein.
Häufige Denkfehler beim Denken in Phasen
- Finanzierungsrunden als Phasen behandeln. Eine Series A aufzunehmen heißt nicht, dass das Unternehmen in der Wachstumsphase ist. Geld folgt Belegen, aber beides läuft nicht immer im Gleichschritt.
- Vorauseilen. Für Scale zu bauen, bevor es Fit gibt, verschwendet Geld. Wer den Belegen voraus Geld ausgibt, verkürzt die Runway.
- Zu lange im Suchmodus bleiben. Das umgekehrte Problem: das Produkt endlos nachzubessern, obwohl Kunden bereits gesagt haben, was funktioniert.
- Den Zeitplan eines anderen Unternehmens kopieren. Eine Consumer-App, ein Hardware-Geschäft und ein B2B-Softwareunternehmen durchlaufen die Phasen in sehr unterschiedlichem Tempo.
- Den Exit ignorieren. Erwarten Investoren ein Ergebnis im Wagniskapital-Maßstab und der Markt kann keines tragen, führt die Diskrepanz später zu Konflikten.
Wichtige Fakten: Startup-Phasen
- Steve Blank definiert ein Startup als eine Organisation, die gegründet wurde, um nach einem wiederholbaren und skalierbaren Geschäftsmodell zu suchen.
- Paul Grahams Definition: ein Unternehmen, das darauf ausgelegt ist, schnell zu wachsen. Er sagt, 5-7 % Wachstum pro Woche seien während YC gut und 10 % außergewöhnlich.
- Marc Andreessen sagt, der Markt zählt am meisten, und definiert Product/Market-Fit als das Sein in einem guten Markt mit einem Produkt, das ihn zufriedenstellen kann.
- Ein SAFE hat keine Zinsen und kein Fälligkeitsdatum und wandelt sich bei einer späteren Eigenkapitalfinanzierung in Vorzugsaktien um (Y Combinator).
- In den USA zählen zu akkreditierten Investoren Personen mit einem Nettovermögen über $1 Million ohne den Hauptwohnsitz (SEC).
- Von den US-Betriebsstätten des privaten Sektors, die im Jahr bis März 1994 eröffnet wurden, überlebten 49,6 % fünf Jahre und 33,6 % zehn Jahre (BLS).
- Ein US-IPO erfordert eine bei der SEC eingereichte Registrierungserklärung, bevor Aktien angeboten werden (SEC).
Weiterführende Lektüre

Co-Founder & COO
On this page
- Warum es überhaupt Startup-Phasen gibt
- Die Phasen auf einen Blick
- Phase 1: Idee
- Phase 2: Pre-Seed
- Phase 3: Seed
- Phase 4: Frühphase und Product-Market-Fit
- Phase 5: Wachstum
- Phase 6: Scale und Reife
- Phase 7: Exit
- Überleben: Wie viele Startups schaffen es
- Häufige Denkfehler beim Denken in Phasen
- Weiterführende Lektüre