Was ist Vesting? Vesting-Pläne und Cliffs erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
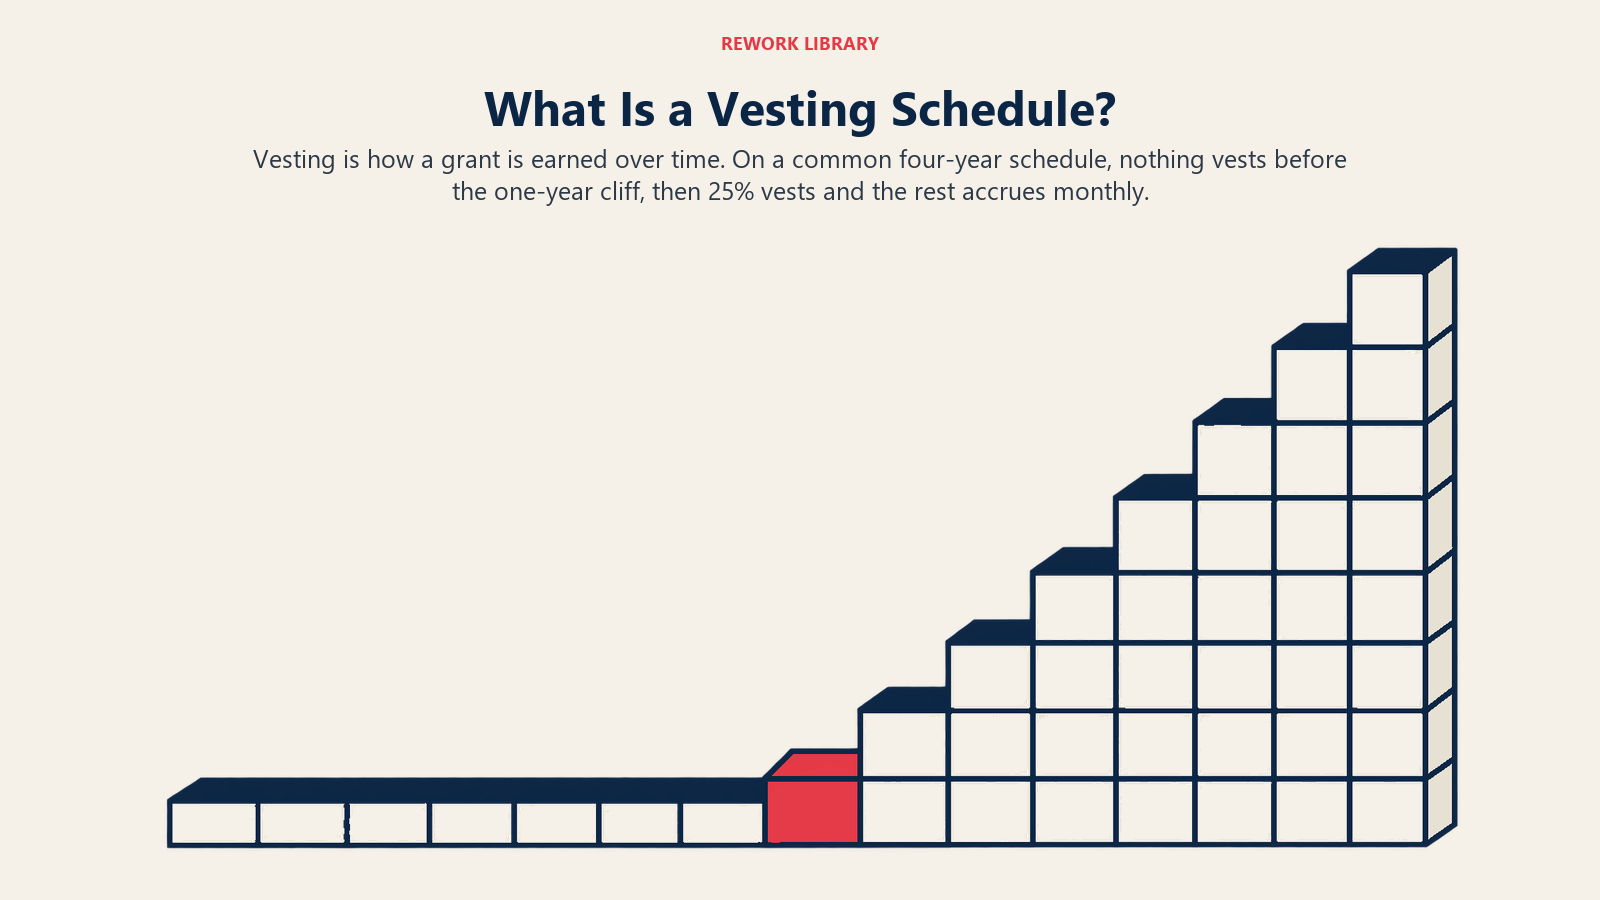
Vesting ist der Vorgang, durch den eine Person im Lauf der Zeit oder bei Erfüllung von Bedingungen die vollen Rechte an Anteilen erwirbt. Eine Vergabe von 48.000 Optionen oder Aktien auf dem Papier bedeutet nicht, dass der Inhaber vom ersten Tag an alle besitzt oder ausüben kann. Sie gehen nach und nach in sein Eigentum über, so wie es der Vesting-Plan vorsieht. Bis dahin sind sie nicht gevestet und können in der Regel zurückgeholt werden, wenn die Person das Unternehmen verlässt.
Der Zweck ist, das Eigentum an Engagement zu knüpfen. Ein Unternehmen, das Anteile vergibt, will, dass der Empfänger bleibt und Wert aufbaut, und ein Vesting-Plan macht diesen Tausch ausdrücklich. Der Gründerleitfaden von Y Combinator beschreibt die Logik unverblümt: Ohne Vesting könnte jemand auf dem Papier die Hälfte eines Unternehmens besitzen und trotzdem mit nichts gehen, wenn er im ersten Jahr ausscheidet, und genau das soll ein Plan verhindern.
Dieser Artikel ist Referenzmaterial, keine Rechts- oder Steuerberatung. Pläne, Steuerregeln und Wertpapierrecht unterscheiden sich je nach Unternehmen, Deal und Rechtsordnung, lassen Sie daher jede echte Vergabe von einem Rechtsbeistand und einem Steuerberater prüfen.
Die Grundbestandteile eines Vesting-Plans
Jeder Plan besteht aus wenigen Bausteinen:
- Vergabe (Grant). Die Gesamtzahl der Optionen, Aktien oder Einheiten, die zugeteilt werden.
- Vesting-Beginn. Das Datum, an dem die Uhr zu laufen beginnt. Oft ist es das Eintrittsdatum oder das Vergabedatum, aber die Vergabevereinbarung entscheidet.
- Vesting-Zeitraum. Wie lange es dauert, die gesamte Vergabe zu verdienen.
- Cliff. Eine Wartezeit, bevor irgendetwas gevestet wird.
- Vesting-Intervall. Wie oft nach dem Cliff weitere Anteile gevestet werden (meist monatlich, manchmal vierteljährlich).
Der Vierjahresplan mit einjährigem Cliff
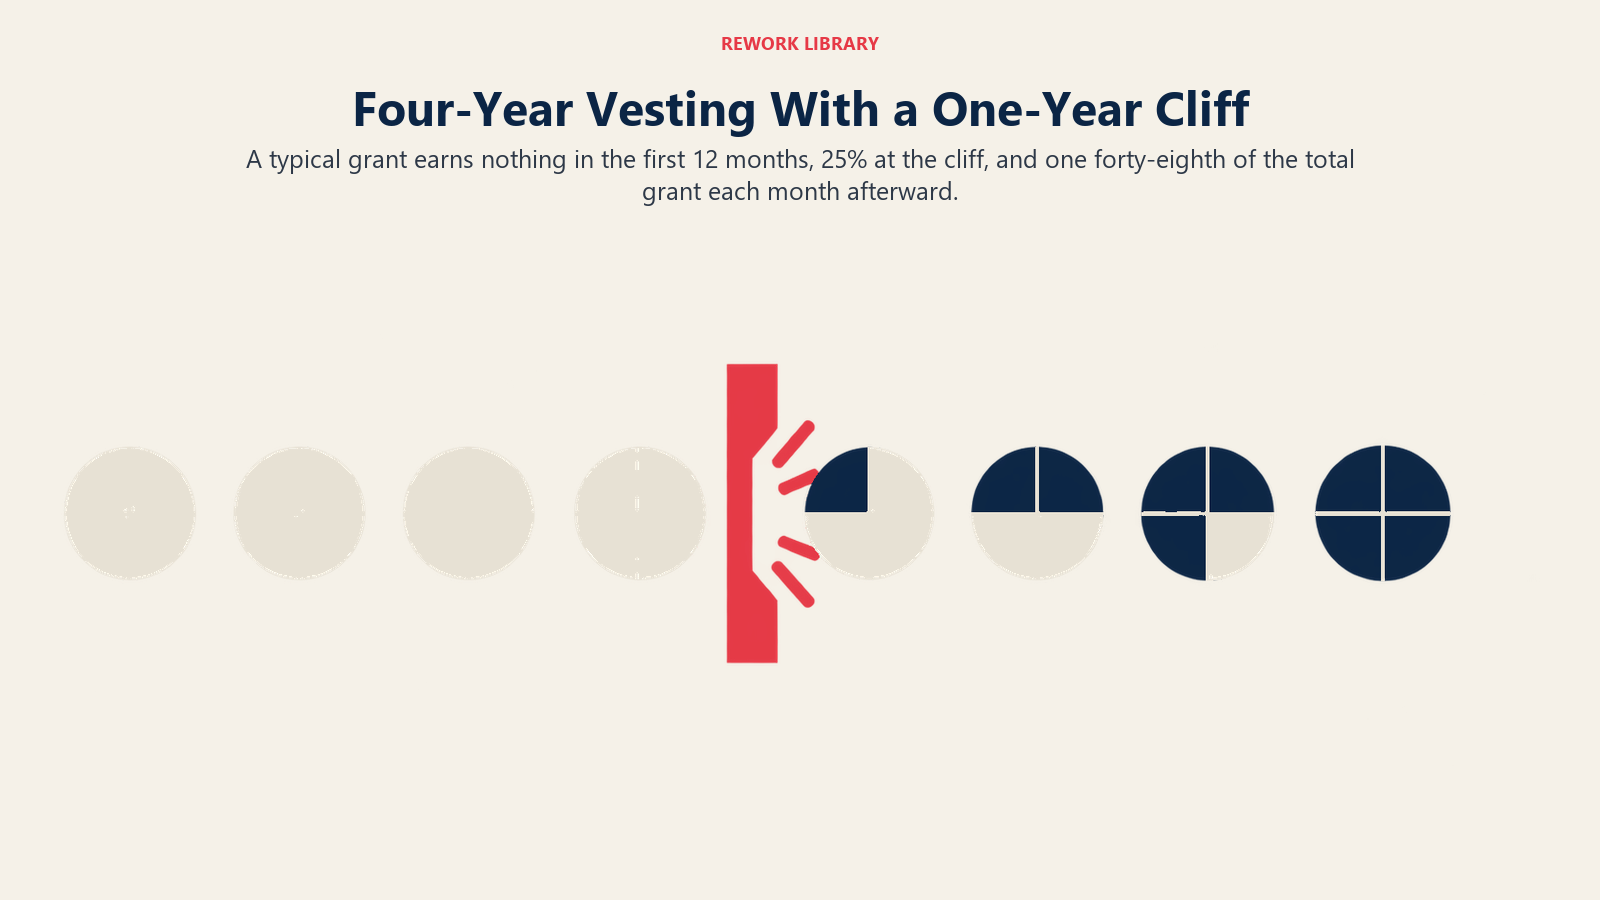
Die verbreitetste Konvention bei Startups ist ein Vierjahresplan mit einjährigem Cliff. Die Startup-Praxis von WilmerHale beschreibt ihn als vierjähriges Vesting mit einjährigem Cliff, sodass nach einem Jahr 25 % gevestet sind, gefolgt von monatlichem Vesting für die verbleibenden drei Jahre. Y Combinator beschreibt dasselbe Muster und sagt, dass ein Gründer nach dem Cliff jeden Monat zusätzlich 1/48 seiner gesamten Aktien verdient. Beide Quellen beziehen sich auf Gründeraktien, und Vergaben an Mitarbeiter folgen oft einem ähnlichen Muster, doch die tatsächlichen Konditionen legen der Plan und die Vergabevereinbarung des jeweiligen Unternehmens fest.
Was der Cliff bewirkt
Der Cliff ist ein harter Stopp am Anfang des Plans. Wer in Monat elf geht, hat nichts gevestet. In Monat zwölf werden in einem Schritt ein Viertel der Vergabe gevestet. Von da an wird jeden Monat ein Achtundvierzigstel gevestet.
Ein Beispielplan
Die folgenden Zahlen sind erfunden und zeigen nur die Rechnung. Es sind keine Daten eines realen Unternehmens. Angenommen wird eine Vergabe von 48.000 Optionen auf einem Vierjahresplan mit einjährigem Cliff und anschließend monatlichem Vesting.
| Dienstmonate | Gevestete Optionen | Kumulierter Anteil gevestet |
|---|---|---|
| 6 | 0 | 0 % |
| 11 | 0 | 0 % |
| 12 (Cliff) | 12.000 | 25,0 % |
| 13 | 13.000 | 27,1 % |
| 18 | 18.000 | 37,5 % |
| 24 | 24.000 | 50,0 % |
| 36 | 36.000 | 75,0 % |
| 48 | 48.000 | 100 % |
Nach dem Cliff werden jeden Monat 1.000 Optionen gevestet (48.000 geteilt durch 48). Wer nach 30 Monaten ausscheidet, hat also 30.000 gevestete Optionen, und die übrigen 18.000 sind nicht gevestet.
Andere Planformen
Das Muster aus vier Jahren und einjährigem Cliff ist eine Konvention, keine Regel. Unternehmen passen es aus unterschiedlichen Gründen an.
| Plantyp | So funktioniert es | Wo es vorkommt |
|---|---|---|
| Zeitbasiert, monatlich nach dem Cliff | Gleiche Monatsraten nach einem anfänglichen Cliff | Der Standard bei vielen Optionsvergaben in Startups |
| Ohne Cliff | Das Vesting beginnt ab Monat eins, monatlich oder vierteljährlich | Manchmal für Senior-Hires oder Berater ausgehandelt |
| Spät gewichtet | Kleinere Anteile am Anfang, größere in den späteren Jahren | Aktienzuteilungen mancher größerer Unternehmen |
| Meilensteinbasiert | Wird gevestet, wenn ein Ziel erreicht ist (Produktlaunch, Umsatzziel, Finanzierungsrunde) | Berater, leistungsabhängige Vergaben, manche Gründer-Deals |
| Anrechnung früherer Tätigkeit | Der Vesting-Beginn liegt vor dem Vergabedatum | Gründer, die ihre Anteile formalisieren, nachdem die Arbeit bereits begonnen hat |
Meilensteinbasiertes Vesting ist aufwendiger zu verwalten, weil jemand entscheiden muss, ob das Ziel erreicht wurde. Ein zeitbasierter Plan ist einfacher, und das ist ein wesentlicher Grund dafür, dass er der Standard ist.
Wichtige Fakten: Vesting
- Vesting ist der Vorgang, Anteile im Lauf der Zeit oder unter Bedingungen zu verdienen, und nicht gevestete Anteile kann das Unternehmen bei einem Ausscheiden in der Regel zurückholen.
- Eine übliche Konvention sind vier Jahre mit einem einjährigen Cliff: 25 % nach einem Jahr, danach monatliches Vesting für die verbleibenden drei Jahre (WilmerHale).
- Nach dem Cliff verdient ein Gründer jeden Monat 1/48 seiner gesamten Aktien (Y Combinator).
- Eine 83(b)-Wahl muss spätestens 30 Tage nach der Übertragung des Vermögenswerts eingereicht werden (26 CFR 1.83-2).
- Double-Trigger-Acceleration ist die investorenfreundlichere Form und bei Unternehmen in der Frühphase sehr beliebt geworden (Cooley GO).
- Bei der oben gezeigten Beispielvergabe von 48.000 Optionen hat, wer in Monat 11 ausscheidet, nichts gevestet, und wer in Monat 12 ausscheidet, hat 12.000 gevestet.
Vesting bei Gründern und bei Mitarbeitern
Gründer halten von Anfang an in der Regel echte Aktien, keine Optionen. Wenn Investoren einsteigen, verlangen sie oft, dass die Gründeraktien dem Vesting unterworfen werden, obwohl die Gründer sie bereits besitzen. Das nennt man mitunter Reverse Vesting: Der Gründer besitzt die Aktien uneingeschränkt, aber das Unternehmen hat ein Recht, nicht gevestete Aktien zurückzukaufen, wenn der Gründer ausscheidet. Der Leitfaden von WilmerHale beschreibt das Recht des Unternehmens, bei Beendigung des Arbeitsverhältnisses nicht gevestete Aktien zum ursprünglichen Ausgabepreis zurückzukaufen.
Mitarbeiter erhalten typischerweise Optionen oder Restricted Stock Units, die zunächst nicht gevestet sind und mit der Zeit nach vorn vesten. Die praktische Wirkung ist ähnlich, die rechtliche Mechanik und die steuerliche Behandlung unterscheiden sich jedoch. Wie Gründeraufteilungen und Pläne zusammenspielen, erklärt der Artikel zu den Gründeranteilen.
Vesting bei Optionen, RSUs und Restricted Stock
Das Instrument bestimmt, was Vesting bedeutet:
- Aktienoptionen. Vesting gibt dem Inhaber das Recht zur Ausübung, also zum Kauf von Aktien zum Ausübungspreis. Nicht gevestete Optionen lassen sich nicht ausüben. Wie Optionen reserviert und bepreist werden, steht im Artikel zum Mitarbeiter-Optionspool.
- Restricted Stock. Die Person hält die Aktien, doch sie unterliegen bis zum Vesting dem Verfall oder dem Rückkauf. Hier kommt die 83(b)-Wahl ins Spiel.
- Restricted Stock Units (RSUs). Ein Versprechen, Aktien (oder deren Barwert) zu liefern, wenn die Vesting-Bedingungen erfüllt sind. Die Unterschiede im Detail behandelt der Artikel Aktienoptionen vs. RSUs.
Acceleration: Single Trigger und Double Trigger
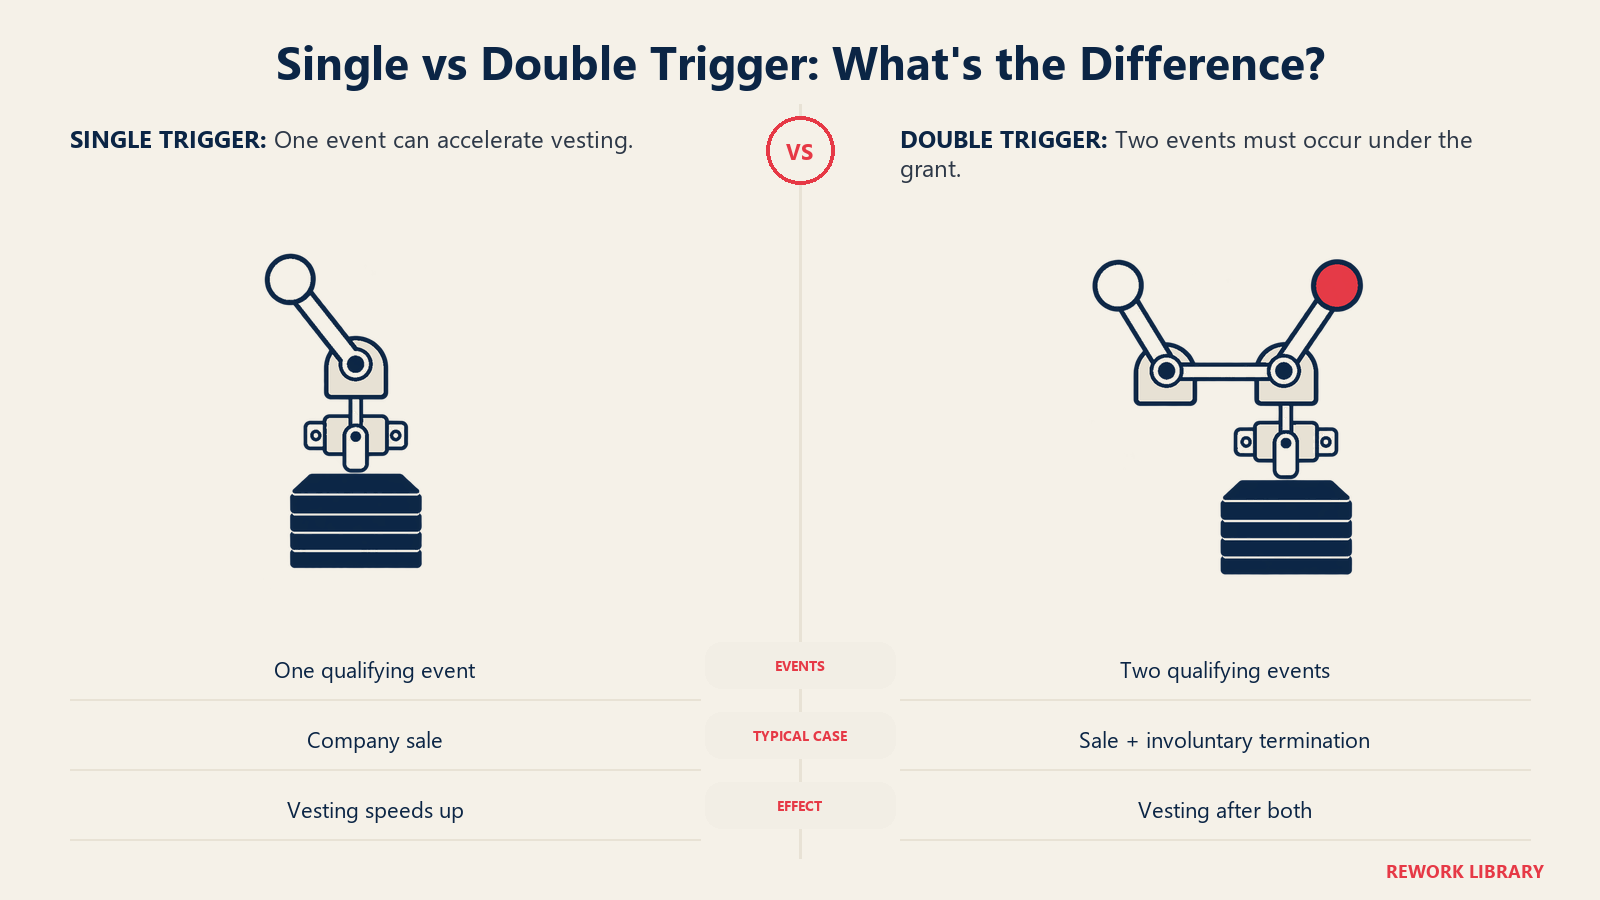
Acceleration verändert den Plan so, dass bei einem definierten Ereignis ein Teil oder alle nicht gevesteten Anteile vorzeitig gevestet werden. Cooley GO definiert Single-Trigger-Acceleration als teilweise oder vollständige Beschleunigung aufgrund eines einzigen Ereignisses und Double Trigger als Voraussetzung von zwei Ereignissen, meist einem Unternehmensverkauf plus einer unfreiwilligen Kündigung des Mitarbeiters innerhalb einer festgelegten Frist danach.
| Single Trigger | Double Trigger | |
|---|---|---|
| Erforderliche Ereignisse | Eines (zum Beispiel der Verkauf des Unternehmens) | Zwei (ein Verkauf, dann Kündigung ohne wichtigen Grund oder Ähnliches) |
| Schutz für Mitarbeiter | Am höchsten | Stark, hängt aber davon ab, entlassen zu werden |
| Sicht des Erwerbers | Oft unbeliebt, weil Schlüsselpersonen mit vollständig gevesteten Anteilen gehen könnten | In der Regel akzeptabler |
| Typisch bei Vergaben in der Frühphase | Weniger verbreitet | Sehr beliebt |
Cooley GO weist darauf hin, dass Investoren Single-Trigger-Acceleration bei einem Verkauf in der Regel ablehnen, weil sie Erwerber abschrecken kann, die Schlüsselmitarbeiter halten wollen. Zugleich nennt es eine Grenze des Double Triggers: Er hilft nur, wenn der Erwerber die zugrunde liegenden Zuteilungen tatsächlich übernimmt oder fortführt, was nicht immer geschieht. WilmerHale bezeichnet Double-Trigger-Acceleration für Gründeraktien ebenfalls als in der Regel am besten geeigneten Ansatz. Bei einem Acqui-Hire, bei dem der Käufer das Team will, ist die Behandlung nicht gevesteter Anteile oft ein zentraler Teil der Verhandlung.
Was passiert, wenn jemand ausscheidet
Ein Ausscheiden löst drei getrennte Fragen aus:
- Nicht gevestete Anteile. Nicht gevestete Optionen erlöschen in der Regel und fließen in den Pool zurück. Auf nicht gevesteten Restricted Stock hat das Unternehmen in der Regel ein Rückkaufsrecht.
- Gevestete Optionen. Der Inhaber hat nach dem Ausscheiden meist nur ein begrenztes Zeitfenster, um sie auszuüben, festgelegt durch Plan und Vergabevereinbarung. Übt er sie nicht rechtzeitig aus, verfallen die Optionen.
- Steuerlicher Status der Optionen. Damit eine Incentive Stock Option ihre steuerliche Sonderbehandlung behält, verlangt das Gesetz, dass der Inhaber von der Vergabe bis drei Monate vor der Ausübung durchgehend Mitarbeiter war. Section 422(a)(2) des Steuergesetzes legt diese Dreimonatsfrist fest, und 422(c)(6) verlängert sie bei einem behinderten Mitarbeiter auf ein Jahr. Danach wird die Option in der Regel als nicht gesetzliche Option behandelt.
Viele Pläne nutzen ein Ausübungsfenster von 90 Tagen, um es mit der Dreimonatsregel in Einklang zu bringen, doch es gibt auch längere Fenster, und maßgeblich ist die Vergabevereinbarung.
Die 83(b)-Wahl
Erhält jemand Restricted Stock, der dem Vesting unterliegt, gilt steuerlich standardmäßig, dass er beim Vesting besteuert wird, und zwar nach dem Wert zu diesem Zeitpunkt. Mit einer 83(b)-Wahl kann er stattdessen entscheiden, zum Zeitpunkt der Übertragung nach dem damaligen Wert besteuert zu werden, obwohl die Aktien noch nicht gevestet sind. Die Vorschrift 26 CFR 1.83-2 verlangt, dass die Wahl spätestens 30 Tage nach dem Tag der Übertragung des Vermögenswerts eingereicht wird. Auch der Leitfaden von WilmerHale rät Gründern, die Wahl innerhalb von 30 Tagen nach der Vergabe des Restricted Stock zu treffen.
Die 30-Tage-Frist ist strikt, und eine versäumte Frist lässt sich in der Regel nicht nachträglich heilen. Sie gilt für Restricted Stock, nicht für gewöhnliche Optionsvergaben. Ob man die Wahl einreicht und was sie kostet, hängt vom Wert der Aktien und der Situation der Person ab, das ist also eine Frage für einen Steuerberater.
Vesting außerhalb der USA
Vesting als Konzept gibt es weltweit, die Steuer-, Arbeits- und Wertpapierregeln darum herum aber nicht. Manche Länder besteuern Anteile beim Vesting, andere bei der Ausübung oder beim Verkauf, und einige begrenzen, wie nicht gevestete Zuteilungen verfallen dürfen. Die oben genannten US-Regeln (ISOs, 83(b)) gelten anderswo nicht, holen Sie also lokalen Rat ein, bevor Sie dies auf ein internationales Team übertragen.
Häufige Fehler
- Die 83(b)-Frist verpassen. Dreißig Tage sind kurz, und sie läuft ab der Übertragung, nicht ab dem Moment, in dem jemand daran denkt.
- Annehmen, der Cliff sei optional oder nachträglich verhandelbar. Der Plan steht in den Vergabeunterlagen, lesen Sie sie also, bevor Sie annehmen.
- Das Ausübungsfenster ignorieren. Gevestete Optionen können nach dem Ausscheiden ungenutzt verfallen.
- Vergessen, dass Acceleration einen Käufer braucht, der die Zuteilungen übernimmt. Ein Trigger hilft nicht, wenn die Zuteilungen im Deal gestrichen werden.
- Das Vesting aus dem Gründer-Deal lassen. Nicht gevestete Gründeraktien schützen das verbleibende Team, wenn ein Mitgründer früh geht.
Bezug zu anderen Begriffen
- Cap Table. Zeigt vergebene, gevestete und nicht ausgegebene Anteile an einem Ort.
- Anteilsverwässerung. Vergaben und Aufstockungen verwässern bestehende Inhaber, sobald sie ausgegeben werden.
- Term Sheet. Hier legen Investoren oft das Gründer-Vesting und die Pool-Konditionen fest.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Die Grundbestandteile eines Vesting-Plans
- Der Vierjahresplan mit einjährigem Cliff
- Was der Cliff bewirkt
- Ein Beispielplan
- Andere Planformen
- Vesting bei Gründern und bei Mitarbeitern
- Vesting bei Optionen, RSUs und Restricted Stock
- Acceleration: Single Trigger und Double Trigger
- Was passiert, wenn jemand ausscheidet
- Die 83(b)-Wahl
- Vesting außerhalb der USA
- Häufige Fehler
- Bezug zu anderen Begriffen
- Weiterführende Lektüre