Was ist ein Unicorn-Startup?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Unicorn-Startup ist ein privat gehaltenes Unternehmen, das Investoren mit mehr als 1 Milliarde Dollar bewerten. Der Name ist ein Scherz über Seltenheit: Als der Begriff aufkam, war ein Startup mit einer solchen Bewertung ungefähr so verbreitet wie ein mythisches Tier. CB Insights, das eine der bekanntesten öffentlichen Listen führt, definiert es nüchtern als ein privates Unternehmen mit einer Bewertung von über 1 Milliarde Dollar.
Zwei Teile dieser Definition tragen die Hauptlast. Das Unternehmen muss privat sein, also seine Aktien nicht an einer Börse notiert haben. Und die Zahl ist eine Bewertung, nicht Umsatz, Gewinn oder Bargeld auf dem Konto. Ein Unternehmen kann ein Unicorn sein und dabei Verluste machen, während ein profitables Unternehmen mit echten Kunden weit weniger als 1 Milliarde Dollar wert sein und das Etikett nie bekommen kann.
Dieser Artikel behandelt, woher das Wort stammt, wie eine Unicorn-Bewertung berechnet wird, die verwandten Begriffe für größere Unternehmen, wie verbreitet Unicorns sind und warum das Etikett eine gewisse Skepsis verdient. Es ist Referenzmaterial, keine Anlageberatung.
Woher der Begriff stammt
Die Wagniskapitalgeberin Aileen Lee prägte den Begriff in einem TechCrunch-Artikel vom November 2013, "Welcome To The Unicorn Club". Ihre Arbeitsdefinition war enger als der heutige Sprachgebrauch: in den USA ansässige Softwareunternehmen, die seit 2003 gegründet wurden und von Investoren an öffentlichen oder privaten Märkten mit über 1 Milliarde Dollar bewertet werden. Sie fand 39 Unternehmen, die das erfüllten, und nannte sie den Unicorn Club.
Ihr Datensatz war bewusst klein, und die Seltenheit war der Punkt. Sie schätzte, dass etwa 0,07 Prozent der wagniskapitalfinanzierten Consumer- und Enterprise-Software-Startups dieses Niveau erreichten, ungefähr eines von 1.538. Außerdem berichtete sie, dass diese Unternehmen im Schnitt sieben Jahre bis zu einem Liquiditätsereignis wie einer Übernahme oder einem IPO brauchten, und acht oder mehr Jahre, wenn man noch private Firmen einbezog.
Zwei weitere Details aus dem Artikel sind festhaltenswert. Erstens zählte sie vier Geschäftstypen als Hauptquellen des Werts: E-Commerce, publikumsbasierte Modelle, SaaS und Enterprise-Software. Zweitens fand sie, dass Enterprise-Unicorns etwa das 26-Fache des eingesammelten privaten Kapitals wert waren, gegenüber etwa dem 11-Fachen bei Consumer-Unicorns. Diese Zahlen beschreiben ihre Stichprobe von 2013, nicht den heutigen Markt, nehmen Sie sie also als Geschichte und nicht als Richtwert.
Mit der Zeit verlor das Wort seine ursprünglichen Grenzen. Heute verwendet man es für jedes private Unternehmen über 1 Milliarde Dollar, in jeder Branche und jedem Land, und der Teil ihrer Definition mit den „Investoren an öffentlichen Märkten“ ist weggefallen.
Wie eine Unicorn-Bewertung entsteht
Eine Unicorn-Bewertung ergibt sich in der Regel aus einer Finanzierungsrunde. Investoren vereinbaren, neue Anteile zu einem bestimmten Preis zu kaufen, und die Bewertung des Unternehmens ist dieser Preis multipliziert mit der Gesamtzahl der Anteile. Das ist eine Post-Money-Bewertung: der Wert des Unternehmens unmittelbar nach dem Zufluss des neuen Geldes.
Hier ein einfaches Beispiel mit erfundenen Zahlen. Angenommen, Investoren stecken 200 Millionen Dollar bei einer Post-Money-Bewertung von 1 Milliarde Dollar hinein. Diese Investoren besitzen dann 20 Prozent des Unternehmens. Wird die nächste Runde höher bewertet, steigt die Schlagzeilenzahl. Wird sie niedriger bewertet, ist das eine Down Round, und das Unternehmen kann unter die Grenze fallen.
Weil die Zahl in einem verhandelten privaten Deal festgelegt wird, ist sie eine Vereinbarung zwischen wenigen Parteien und kein Marktpreis. Niemand kann das ganze Unternehmen an einem beliebigen Nachmittag zu diesem Wert kaufen oder verkaufen. Das ist der Hauptunterschied zu einem börsennotierten Unternehmen, dessen Aktienkurs sich jede Sekunde ändert.
Warum die Schlagzeilenzahl täuschen kann
Die Zahl von 1 Milliarde Dollar unterstellt meist, dass jeder Anteil so viel wert ist wie die zuletzt verkaufte Vorzugsaktie. In der Praxis geben Startups verschiedene Aktiengattungen aus, und die neuesten Investoren handeln oft zusätzliche Schutzrechte aus. Eine Liquidationspräferenz gehört zu den häufigsten: Sie bestimmt, wer beim Verkauf oder Börsengang des Unternehmens zuerst und wie viel erhält.
Die Forscher William Gornall und Ilya Strebulaev haben das in einem Arbeitspapier des National Bureau of Economic Research untersucht, "Squaring Venture Capital Valuations with Reality". Sie betrachteten 135 US-Unicorns anhand von Konditionen aus Rechtsdokumenten. Das berichten sie in der Zusammenfassung:
- Die gemeldeten Post-Money-Bewertungen der Unicorns lagen im Schnitt 50% über dem fairen Wert, bei 15 davon mehr als 100%.
- Die meisten Unicorns hatten jüngeren Investoren umfangreiche Schutzrechte eingeräumt: Renditegarantien beim IPO (14%), Vetorechte gegen IPOs unter dem letzten Bewertungsniveau (24%) oder Vorrang vor allen anderen Investoren (32%).
- Stammaktien, denen diese Schutzrechte fehlen, waren zu 58% überbewertet.
- Nach Berücksichtigung dieser Konditionen verloren fast die Hälfte (65 von 135) ihren Unicorn-Status.
Das Papier stammt von 2017, erfasst in seiner Stichprobe nur US-Unternehmen und war zum Zeitpunkt der Veröffentlichung ein noch nicht begutachtetes Arbeitspapier. Die Erkenntnis ist nicht, dass jedes Unicorn in diesem Ausmaß überbewertet ist. Sie lautet, dass eine Schlagzeilenbewertung die Vertragskonditionen dahinter verbirgt. Zwei Unternehmen mit demselben Etikett von 1 Milliarde Dollar können für Mitarbeiter mit Stammaktien sehr unterschiedliche Beträge übrig lassen.
Decacorns, Hectocorns und verwandte Begriffe
Nachdem sich das ursprüngliche Wort durchgesetzt hatte, kamen Bezeichnungen für größere Unternehmen hinzu. Der Unicorn-Tracker von CB Insights ordnet Unternehmen mit einer Bewertung über 10 Milliarden Dollar als Decacorns und Unternehmen mit einer Bewertung über 100 Milliarden Dollar als Hectocorns ein.
| Begriff | Bewertungsschwelle | Übliche Bedeutung |
|---|---|---|
| Unicorn | Über 1 Milliarde Dollar | Privates Unternehmen mit einer Bewertung von einer Milliarde oder mehr |
| Decacorn | Über 10 Milliarden Dollar | Ein Unicorn, das die Grenze um das Zehnfache überschritten hat |
| Hectocorn | Über 100 Milliarden Dollar | Sehr selten, die Spitzengruppe der privaten Unternehmen |
Das sind informelle Bezeichnungen aus der Presse und von Datenanbietern. Keine Aufsichtsbehörde definiert sie, und verschiedene Tracker ziehen die Grenze leicht unterschiedlich, etwa im Umgang mit Unternehmen, die inzwischen an die Börse gegangen sind.
Wie viele Unicorns gibt es?
Die Zahl ist seit Lees 39 enorm gewachsen. Der Tracker von CB Insights führt derzeit 1.447 Unicorn-Unternehmen weltweit auf, mit einer kumulierten Gesamtbewertung von rund 7.376 Milliarden Dollar. Dieselbe Seite nennt Airbnb, Facebook und Google als bekannte ehemalige Unicorns: Unternehmen, die die Grenze privat überschritten und später an die Börse gingen.
Verstehen Sie jede einzelne Zahl als Momentaufnahme. Die Listen unterscheiden sich je nach Anbieter, weil jeder eigene Regeln für Bewertungsstichtage, Sekundärverkäufe und die berücksichtigten Runden hat. Die Zahl ändert sich auch, wenn Unternehmen an die Börse gehen, übernommen werden, zu niedrigeren Preisen Kapital aufnehmen oder schließen.
Wichtige Fakten: Unicorn-Startup
- Ein Unicorn ist ein privates Unternehmen mit einer Bewertung von mehr als 1 Milliarde Dollar (Definition von CB Insights).
- Aileen Lee prägte den Begriff im November 2013 bei TechCrunch und fand 39 US-Softwareunternehmen, die ihre Kriterien erfüllten.
- Ihre Stichprobe ergab eine Wahrscheinlichkeit von etwa 0,07 Prozent unter den wagniskapitalfinanzierten Software-Startups, ungefähr 1 zu 1.538.
- Decacorns werden mit über 10 Milliarden Dollar bewertet, Hectocorns mit über 100 Milliarden Dollar.
- Der Tracker von CB Insights führt derzeit 1.447 Unicorns mit zusammen rund 7.376 Milliarden Dollar Wert.
- Gornall und Strebulaev (2017) fanden heraus, dass die gemeldeten Bewertungen von 135 US-Unicorns nach Berücksichtigung der Konditionen im Schnitt 50% über dem fairen Wert lagen.
Unicorn-Status ist nicht gleich Erfolg
Einiges sagt das Etikett nicht aus.
Es bedeutet keinen Gewinn. Viele Unicorns werden nach Wachstum und Potenzial bewertet. Kennzahlen wie Burn Multiple und Default Alive zeigen, ob ein Unternehmen sich selbst finanzieren kann, und die Bewertung sagt darüber nichts.
Es ist nicht von Dauer. Die Bewertung ist eine Momentaufnahme. Ein Unternehmen, das zu einem hohen Preis Kapital aufnimmt und später zu einem niedrigeren, ist nicht mehr den ursprünglichen Betrag wert, auch wenn die Listen hinterherhinken.
Es bedeutet nicht, dass Gründer und Mitarbeiter reich sind. Gründer und Mitarbeiter halten meist Stammaktien oder Optionen, die hinter den Vorzugsaktionären rangieren. Wie viel sie erhalten, hängt von der Cap Table, dem Exit-Preis und den Präferenzen ab, die auf den Stammaktien lasten. Nach der Verwässerung durch mehrere Runden sind die Beteiligungsquoten kleiner als zu Beginn.
Es ist kein Ziel an sich. Die Bewertung spiegelt wider, was Investoren in einem Moment erwarteten. Ein Unternehmen aufzubauen, das 1 Milliarde Dollar erreicht, ist das Ergebnis eines Marktes und eines Geschäftsmodells, kein Plan, dem man Schritt für Schritt folgen kann. Viele starke Unternehmen nehmen nie in diesem Umfang Kapital auf, und manche entscheiden sich bewusst dagegen.
Warum Investoren Unicorns jagen
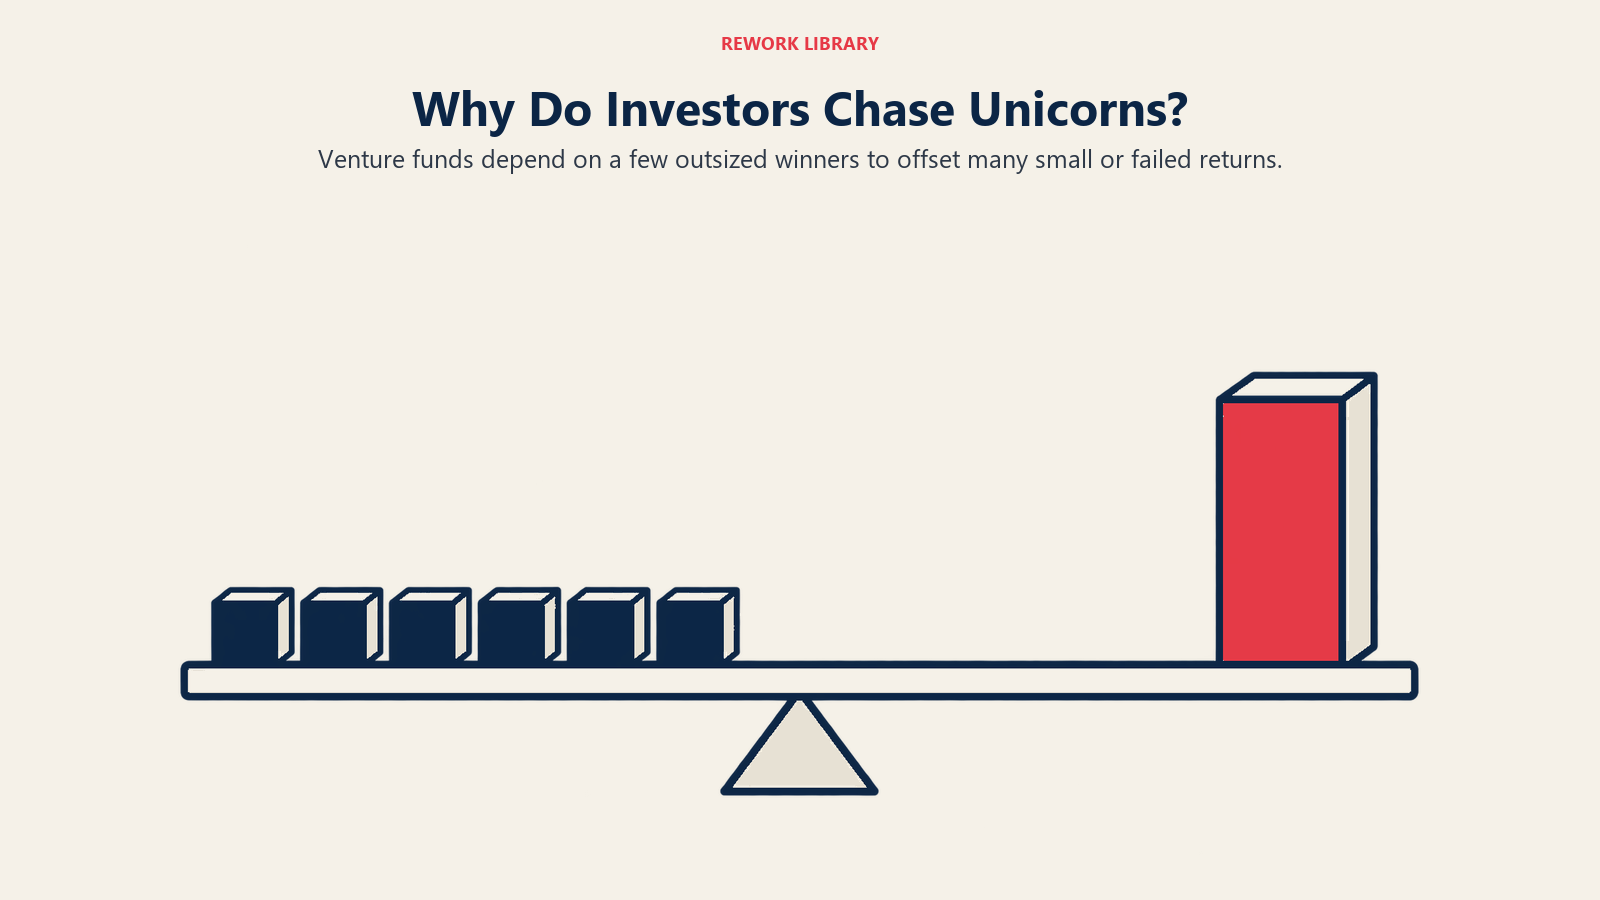
Die Ökonomie von Wagniskapital erklärt das Interesse. Venture-Fonds erwarten, dass die meisten Investments wenig einbringen und wenige sehr viel. Ein Unternehmen, das zu einer Bewertung von einer Milliarde Dollar heranwächst, kann einen ganzen Fonds zurückzahlen, weshalb Investoren darum konkurrieren, mögliche Gewinner früh zu unterstützen. Dieser Wettbewerb treibt die Bewertungen nach oben. Strategien wie Blitzscaling treiben das auf die Spitze und tauschen Effizienz gegen Tempo, um einen Markt vor den Rivalen zu gewinnen.
Für das Unternehmen kann eine hohe Bewertung günstigeres Kapital, Aufmerksamkeit bei Bewerbern und Glaubwürdigkeit bei Großkunden bringen. Der Preis ist der Druck, schnell genug weiterzuwachsen, um die Zahl in der nächsten Runde oder beim Börsengang zu rechtfertigen.
Weiterführende Lektüre
