Aktienoptionen vs. RSUs: die wichtigsten Unterschiede
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
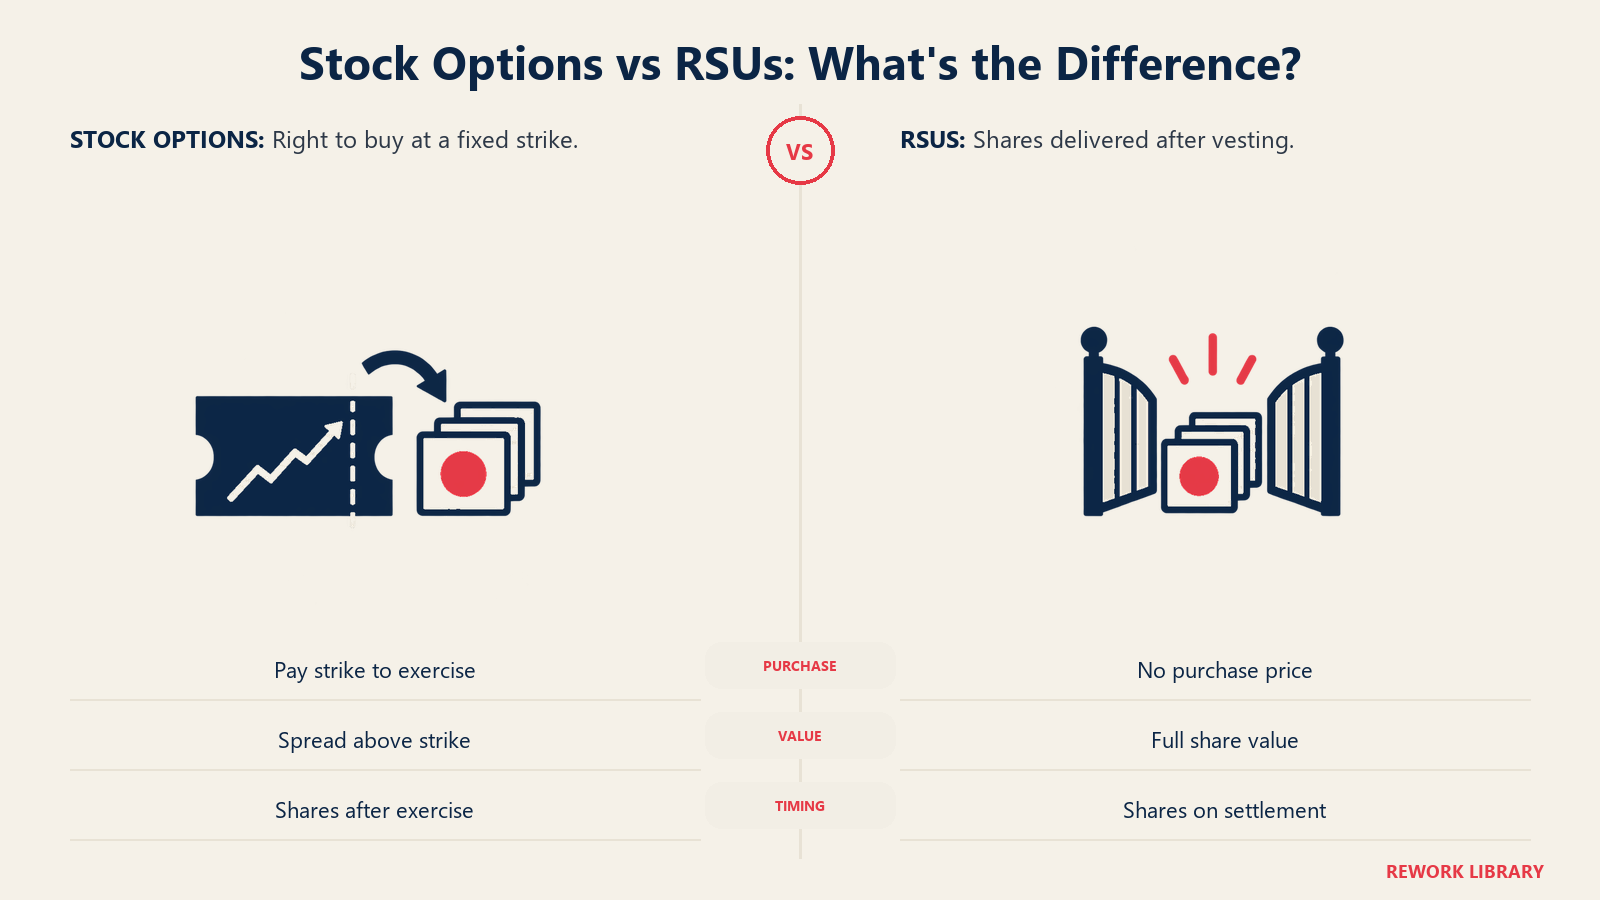
Eine Aktienoption ist das Recht, eine festgelegte Zahl von Unternehmensanteilen zu einem festen Preis zu kaufen, dem sogenannten Strike oder Ausübungspreis. Eine Restricted Stock Unit (RSU) ist das Versprechen, Anteile oder manchmal deren Barwert auszuliefern, sobald die Vesting-Bedingungen erfüllt sind. Einen Kaufpreis gibt es nicht. Die IPO-Praxis von Cooley beschreibt RSUs als darauf ausgelegt, bei Erfüllung der Vesting-Bedingungen Anteile auszuliefern oder zu "settlen".
Dieser eine Unterschied bestimmt fast alles Weitere: was die Zuteilung wert ist, was es kostet, sie zu halten, wann die Steuer anfällt und warum unterschiedliche Unternehmen sich für das eine oder das andere entscheiden.
Dies ist Referenzmaterial und keine Rechts- oder Steuerberatung. Steuerrecht und Wertpapierrecht unterscheiden sich je nach Land, Plan und Deal. Lassen Sie jede reale Zuteilung daher von einem Rechtsbeistand und einem Steuerberater prüfen.
Direkter Vergleich
Die folgende Tabelle beschreibt das übliche Muster in den USA. Die tatsächlichen Konditionen legen der Plan und die Zuteilungsvereinbarung des jeweiligen Unternehmens fest.
| Aktienoption | RSU | |
|---|---|---|
| Was Sie erhalten | Das Recht, Anteile zu einem festen Ausübungspreis zu kaufen | Das Versprechen, Anteile (oder Bargeld) zu liefern, wenn die Vesting-Bedingungen erfüllt sind |
| Kosten des Erwerbs | Sie zahlen zur Ausübung den Ausübungspreis | Kein Kaufpreis; Steuern fallen in der Regel bei der Abwicklung an |
| Wert, wenn der Anteilspreis unter den Ausübungspreis fällt | Nichts zu gewinnen: Die Option ist "unter Wasser", und Sie würden sie nicht ausüben | Weiterhin der aktuelle Anteilspreis wert, da es keinen Ausübungspreis zu übertreffen gibt |
| Wert, wenn der Preis steigt | Der Gewinn ist nur die Differenz zwischen Preis und Ausübungspreis | Der volle Anteilspreis, für jeden gelieferten Anteil |
| Zeitpunkt der Besteuerung (USA) | ISOs: in der Regel keine reguläre Einkommensteuer bei Zuteilung oder Ausübung (AMT möglich). NSOs: in der Regel Besteuerung der Differenz bei Ausübung, wenn der Wert nicht ohne Weiteres bestimmbar ist | In der Regel Besteuerung, wenn die Anteile bei der Abwicklung geliefert werden |
| Typische Phase | Private Unternehmen in der frühen Phase | Private Unternehmen in späteren Phasen und börsennotierte Unternehmen |
| Anteilsverbrauch | Für denselben beabsichtigten Wert sind meist weniger Anteile nötig, da nur die Differenz zählt | Pro Zuteilung sind meist mehr Anteile nötig, da jede Einheit einen vollen Anteil wert ist |
So funktionieren Optionen
Optionen unterliegen einem Vesting über die Zeit, und der Inhaber zahlt den Ausübungspreis, um unverfallbare Optionen in Anteile umzuwandeln. WilmerHale beschreibt den branchenüblichen Zeitplan als vier Jahre mit einem Cliff von einem Jahr: Nach einem Jahr werden 25 % unverfallbar, danach folgt für die restlichen drei Jahre monatliches Vesting. Der Artikel handelt von Gründeranteilen, doch Optionszuteilungen für Mitarbeiter folgen oft einem ähnlichen Muster. Die Mechanik erklären die Vesting-Pläne.
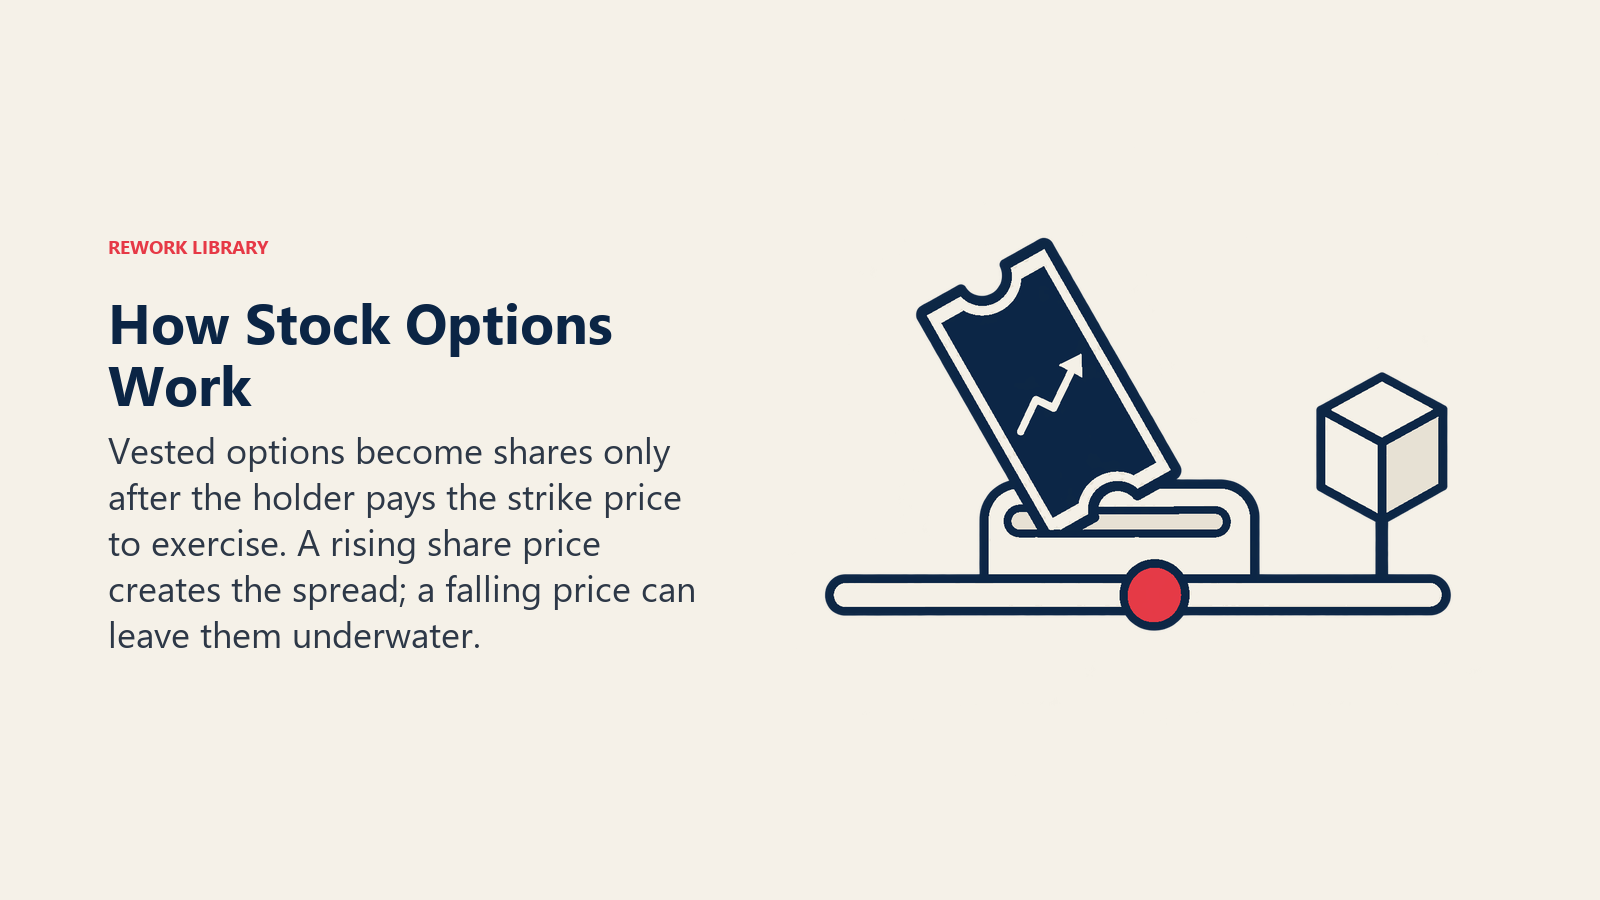
Der Ausübungspreis ist keine freie Wahl. Damit eine nicht gesetzlich begünstigte Option außerhalb der US-Regeln zur aufgeschobenen Vergütung bleibt, verlangt 26 CFR 1.409A-1, dass der Ausübungspreis nie unter dem fairen Marktwert der zugrunde liegenden Aktie am Tag der Zuteilung liegen darf. Private Unternehmen lassen ihre Stammaktien deshalb vor der Zuteilung meist unabhängig bewerten. Unser Artikel zum Optionspool für Mitarbeiter behandelt 409A, ISOs vs. NSOs und die Dimensionierung des Pools ausführlicher.
Zwei Kosten trägt der Inhaber:
- Bargeld zur Ausübung. Sie zahlen den Ausübungspreis für jeden Anteil, den Sie kaufen, und obendrauf die fällige Steuer.
- Eine Frist nach dem Ausscheiden. Für eine Incentive Stock Option verlangt 26 U.S.C. 422(a)(2), dass die Person von der Zuteilung bis drei Monate vor der Ausübung durchgehend Mitarbeiter war. In der Praxis heißt das: Um den ISO-Status zu behalten, müssen Sie innerhalb von etwa drei Monaten nach dem Ausscheiden ausüben. Für nicht gesetzlich begünstigte Optionen können Pläne eigene Fristen festlegen.
So funktionieren RSUs
Eine RSU hat keinen Ausübungspreis und nichts auszuüben. Sind die Vesting-Bedingungen erfüllt, wickelt das Unternehmen die Zuteilung ab, indem es Anteile liefert. Die IPO-Praxis von Cooley weist darauf hin, dass Steuern in der Regel bei der Abwicklung fällig werden.
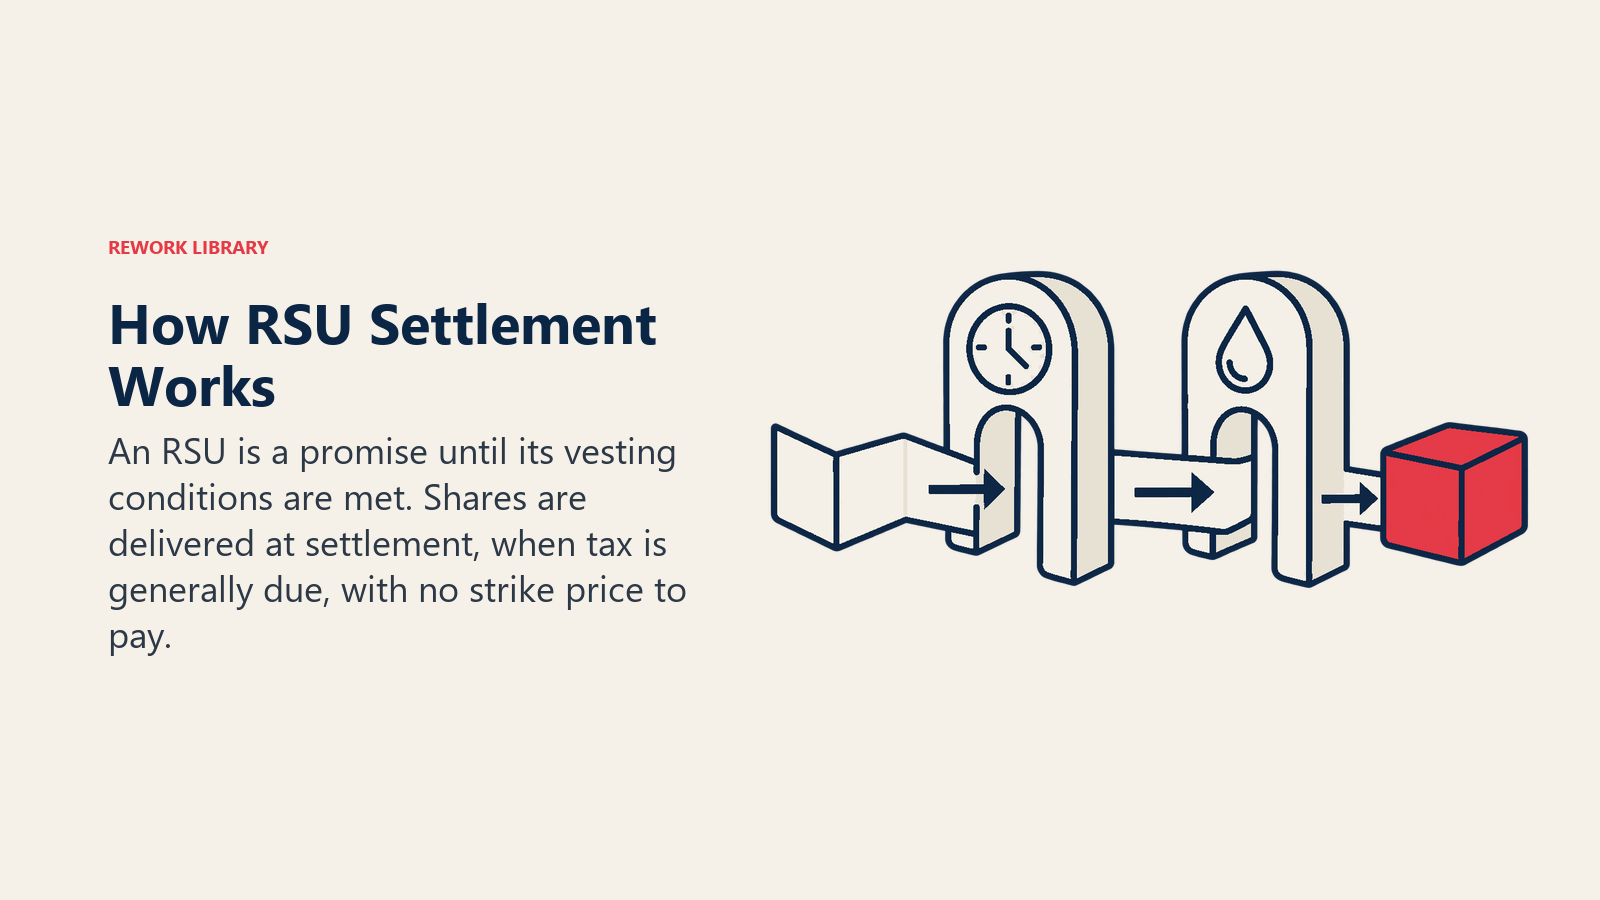
Die Section-83-Verordnung des Finanzministeriums erklärt den Zeitpunkt. 26 CFR 1.83-3(e) besagt, dass "Eigentum" ein nicht finanziertes und nicht gesichertes Versprechen, künftig Geld oder Vermögen zu zahlen, nicht einschließt. Eine RSU ist ein solches Versprechen, bis die Anteile geliefert werden, daher wartet der steuerliche Auslöser in der Regel auf die Lieferung. Unabhängig von der Bezeichnung hängt die Besteuerung einer konkreten Zuteilung von ihren Bedingungen ab, prüfen Sie also den Plan.
Double-Trigger-RSUs in privaten Unternehmen
Eine RSU in einem privaten Unternehmen hat ein Problem: Der Inhaber könnte Steuern auf Anteile schulden, die er nicht verkaufen kann. Laut der IPO-Praxis von Cooley werden RSUs privater Unternehmen typischerweise als "zweistufige" oder "Liquiditätsereignis"-RSUs aufgebaut, sodass Vesting und Abwicklung und damit die Besteuerung erst eintreten, wenn Liquidität vorhanden ist, um die Steuereinbehaltung zu decken. Die erste Bedingung ist typischerweise dienstzeitbasiert. Die zweite ist ein Liquiditätsereignis wie ein Kontrollwechsel oder ein Börsengang (IPO), das eintreten muss, bevor die RSU verfällt. Beide müssen erfüllt sein, damit die RSU unverfallbar wird.
Das meint "Double Trigger": Zeit plus ein Liquiditätsereignis. Tritt das Ereignis nie ein, können die Einheiten wertlos verfallen.
Warum die frühe Phase Optionen und die spätere RSUs nutzt
Dieses Muster beruht auf Überlegungen, nicht auf einer Statistik. Verstehen Sie es als Tendenz mit Ausnahmen.
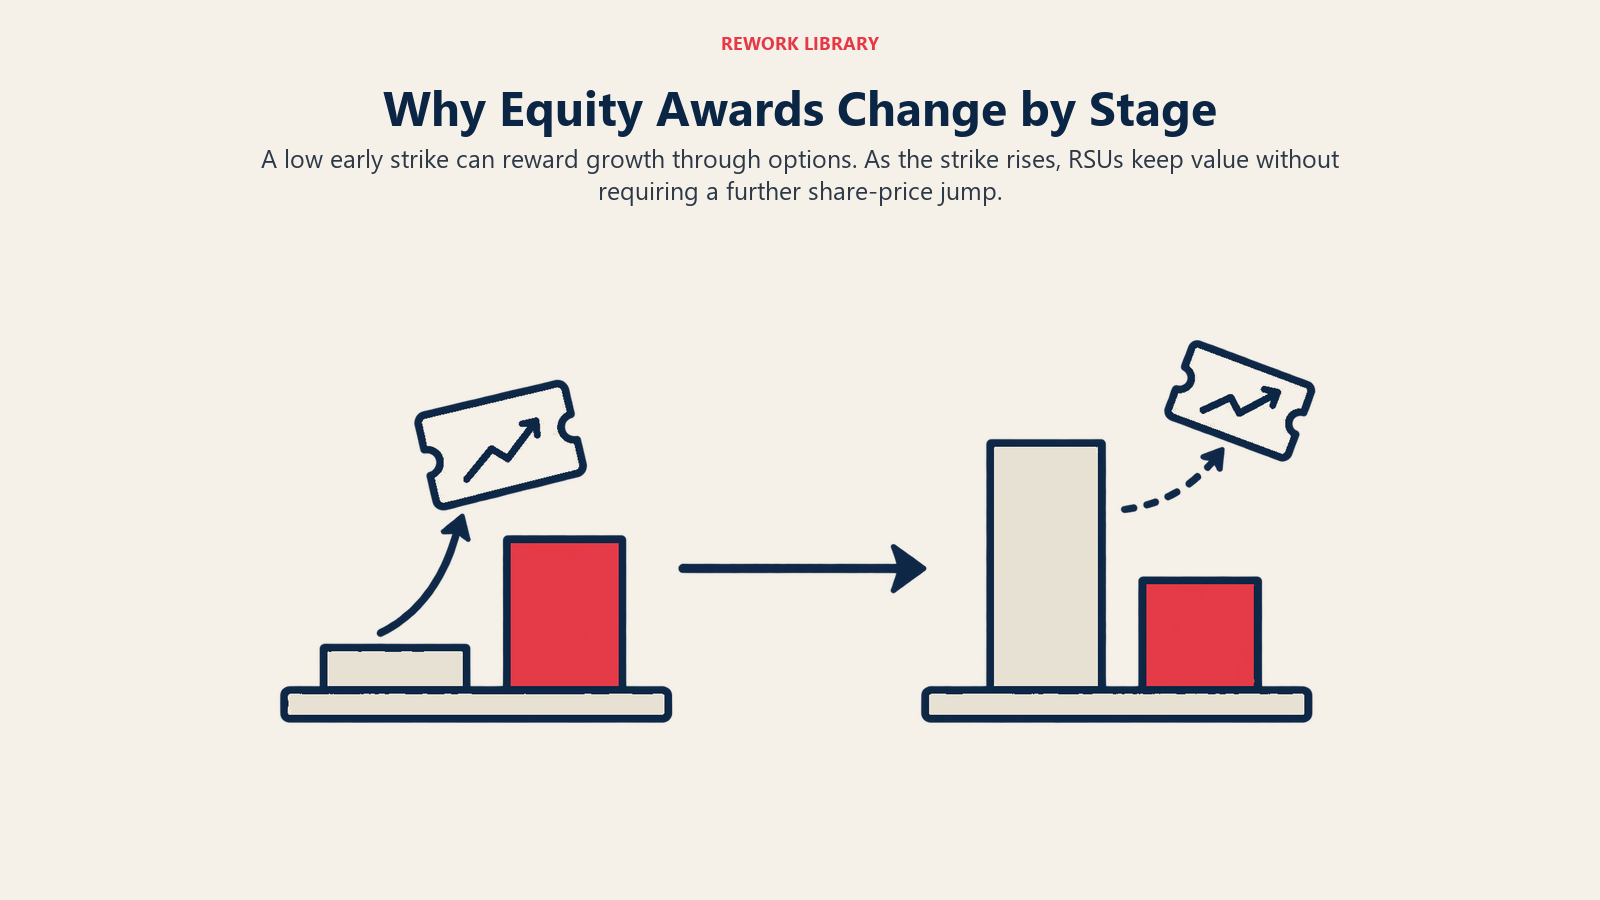
- Am Anfang sind Anteile günstig und unsicher. Ein Ausübungspreis, der auf Basis einer niedrigen Bewertung der Stammaktien festgelegt wird, erlaubt es Mitarbeitern, zu einem kleinen Preis einzusteigen, und die Zuteilung gewinnt nur an Wert, wenn das Unternehmen wächst. Für ein Unternehmen mit wenig Bargeld ist das eine bezahlbare Art, am Aufwärtspotenzial zu beteiligen.
- Später ist der Ausübungspreis nicht mehr günstig. Mit steigender Bewertung steigt auch der Ausübungspreis neuer Zuteilungen. Wer zu einem hohen Preis einsteigt, braucht einen deutlich größeren Sprung, um zu profitieren, und ein stagnierender oder fallender Preis kann die Option unter Wasser bringen. Das macht Optionen zu einem schwächeren Instrument der Mitarbeiterbindung.
- RSUs behalten ihren Wert in stagnierenden Märkten. Da es keinen Ausübungspreis gibt, ist eine RSU etwas wert, solange die Anteile etwas wert sind. Deshalb setzen reife private Unternehmen und börsennotierte Unternehmen auf sie.
- Double-Trigger-Strukturen lösen das Steuerproblem. Koppelt man die Abwicklung an Liquidität, entfällt die Steuerrechnung auf Anteile, die noch niemand verkaufen kann.
Ein Rechenbeispiel (illustrativ)
Die folgenden Zahlen sind erfunden, um die Mechanik zu zeigen. Es sind keine Daten eines realen Unternehmens.
Angenommen, ein Unternehmen teilt einem Mitarbeiter 10.000 Optionen mit einem Ausübungspreis von 1,00 $ zu und einem anderen 2.500 RSUs. Beide unterliegen demselben Vesting-Zeitplan.
| Anteilspreis beim Vesting | Wert der Optionen (10.000 bei 1,00 $ Ausübungspreis) | Wert der RSUs (2.500 Einheiten) |
|---|---|---|
| 0,60 \(| 0\) (unter Wasser) | 1.500 $ | |
| 1,00 \(| 0\) | 2.500 $ | |
| 5,00 \(| 40.000\) Differenz, vor Zahlung von 10.000 \(zur Ausübung und vor Steuern | 12.500\), vor Steuern |
Bei 5,00 \(ist die Optionszuteilung auf dem Papier mehr wert, weil der Inhaber viermal so viele Anteile kontrolliert. Bei 0,60\) ist sie nichts wert, während die RSUs noch Wert haben. Die Option bietet mehr Aufwärtspotenzial pro Einheit, die RSU mehr Sicherheit.
Wichtige Fakten: Aktienoptionen vs. RSUs
- Eine Option ist das Recht, Anteile zu einem festen Ausübungspreis zu kaufen; eine RSU ist das Versprechen, Anteile zu liefern, sobald die Vesting-Bedingungen erfüllt sind, ohne Kaufpreis (Cooley IPO GO).
- Bei einer nicht gesetzlich begünstigten Option darf der Ausübungspreis nie unter dem fairen Marktwert bei Zuteilung liegen (26 CFR 1.409A-1).
- ISOs lösen in der Regel weder bei Zuteilung noch bei Ausübung eine reguläre Einkommensteuer aus, wobei AMT anfallen kann (IRS Topic 427).
- RSU-Steuern werden in der Regel bei der Abwicklung fällig, und RSUs privater Unternehmen sind typischerweise Double-Trigger (Cooley IPO GO).
- Eine verbreitete Vesting-Konvention sind vier Jahre mit einem Cliff von einem Jahr (WilmerHale).
- Eine Option unter Wasser hat keinen Ausübungswert; eine RSU behält den Wert der Anteile.
Steuern im Überblick (USA)
Optionen. Der IRS erklärt in Topic 427, dass Sie bei einer ISO in der Regel weder beim Erhalt noch bei der Ausübung der Option einen Betrag als Einkommen angeben müssen, wobei die alternative Mindeststeuer anfallen kann und besondere Haltefristen wichtig sind. Bei einer NSO, deren Wert nicht ohne Weiteres bestimmbar ist, geben Sie bei der Ausübung den fairen Marktwert der erhaltenen Aktien abzüglich des gezahlten Betrags als Einkommen an. Verkaufen Sie die Anteile später, behandeln Sie Gewinn oder Verlust nach Angaben des IRS in der Regel als Kapitalgewinn oder Kapitalverlust.
RSUs. Wie oben erläutert, folgt die Steuer in der Regel der Abwicklung, wenn Anteile geliefert werden. Der genaue Einkommensbetrag und das Einbehaltungsverfahren hängen vom Plan und von der Abwicklungsentscheidung des Unternehmens ab.
Außerhalb der USA. Viele Länder besteuern Beteiligungsvergütungen zu anderen Zeitpunkten und nach anderen Regeln. Wenn Ihr Team international ist, holen Sie lokalen Rat ein, bevor Sie den Plan gestalten.
Restricted Stock und die 83(b)-Wahl
Restricted Stock ist nicht dasselbe wie eine RSU. Bei Restricted Stock werden Anteile sofort tatsächlich übertragen, vorbehaltlich eines Vestings. Section 83 erlaubt dem Empfänger, den Wert des Eigentums bereits bei der Übertragung statt beim Vesting als Einkommen anzugeben, und die Wahl muss spätestens 30 Tage nach der Übertragung erfolgen. Gründer begegnen dem häufig im Zusammenhang mit Gründeranteilen.
Eine RSU dagegen ist das Versprechen künftiger Anteile, keine Übertragung von Anteilen heute. Deshalb passt die übliche 83(b)-Wahl in der Regel nicht zu RSUs, was eine häufige Quelle von Verwirrung ist. Lassen Sie es sich für eine konkrete Zuteilung von einem Steuerberater bestätigen.
Was beides mit der Cap Table macht
Beide Zuteilungen werden irgendwann zu Anteilen, und beide verwässern bestehende Inhaber. Optionen stammen aus einem reservierten Pool und erhöhen die Anteilszahl erst bei Ausübung. RSUs erhöhen sie bei der Abwicklung. In beiden Fällen sollten Sie zugeteilte und noch nicht ausgegebene Zuteilungen in der Cap Table abbilden, damit die Verwässerung vor der nächsten Runde sichtbar ist. Auch Käufer berücksichtigen beide Arten, wenn sie einen Deal bepreisen. Siehe auch Acqui-Hire-Deals, bei denen die Behandlung der Beteiligungen ein Verhandlungspunkt ist.
Häufige Fehler
- Zuteilungsgrößen direkt vergleichen. 10.000 Optionen und 2.500 RSUs können als etwa gleich viel wert gedacht sein. Vergleichen Sie den Wert unter einigen Anteilspreis-Szenarien, nicht die Stückzahlen.
- Den Ausübungspreis ignorieren. Zwei Optionszuteilungen gleicher Größe sind sehr verschieden, wenn eine zu einem deutlich höheren Preis festgelegt wurde.
- Die Ausübungskosten vergessen. Die Ausübung braucht Bargeld für den Ausübungspreis plus eventuelle Steuern, was in einem privaten Unternehmen ohne Markt für die Anteile eine echte Hürde ist.
- Die Frist nach dem Ausscheiden verpassen. Mit dem Ausscheiden beginnt für unverfallbare Optionen eine Frist zu laufen, und bei ISOs beträgt sie etwa drei Monate.
- Annehmen, RSUs seien bis zum Verkauf steuerfrei. RSU-Steuern fallen in der Regel bei der Abwicklung an, auch wenn Sie noch nicht verkaufen können.
- Restricted Stock und RSUs für dasselbe halten. Ihre steuerlichen Wahlrechte unterscheiden sich.
Häufig gestellte Fragen zu Aktienoptionen vs. RSUs
Was ist der Hauptunterschied zwischen Aktienoptionen und RSUs?
Eine Option ist das Recht, Anteile zu einem festen Ausübungspreis zu kaufen, Sie zahlen also für den Erwerb. Eine RSU ist das Versprechen, Anteile zu liefern, sobald die Vesting-Bedingungen erfüllt sind, ohne Kaufpreis.
Was ist mehr wert, eine Option oder eine RSU?
Das hängt vom Anteilspreis und vom Ausübungspreis ab. Eine Option ist nur die Differenz zwischen Anteilspreis und Ausübungspreis wert, und nichts, wenn der Preis darunter liegt. Eine RSU ist den vollen Anteilspreis wert, daher teilen Unternehmen für einen ähnlichen beabsichtigten Wert meist weniger RSUs als Optionen zu.
Warum teilen Startups meist Optionen statt RSUs zu?
Am Anfang wird der Ausübungspreis auf Basis einer niedrigen Bewertung der Stammaktien festgelegt, sodass Optionen günstig zuzuteilen sind und Wachstum belohnen. RSUs privater Unternehmen brauchen außerdem eine Double-Trigger-Struktur, damit Mitarbeiter nicht auf Anteile besteuert werden, die sie nicht verkaufen können, was zusätzliche Komplexität bedeutet.
Was ist eine Double-Trigger-RSU?
Es ist eine RSU, die nur unverfallbar wird, wenn zwei Bedingungen erfüllt sind: eine dienstzeitbasierte Anforderung und ein Liquiditätsereignis, etwa ein Kontrollwechsel oder ein Börsengang (IPO). Laut der IPO-Praxis von Cooley werden RSUs privater Unternehmen typischerweise so aufgebaut, dass die Besteuerung eintritt, wenn Liquidität zur Deckung der Einbehaltung vorhanden ist.
Wie werden Optionen und RSUs in den USA besteuert?
ISOs werden in der Regel weder bei Zuteilung noch bei Ausübung besteuert, wobei AMT anfallen kann. NSOs, deren Wert nicht ohne Weiteres bestimmbar ist, werden in der Regel bei der Ausübung auf die Differenz besteuert. RSU-Steuern werden in der Regel fällig, wenn die Anteile bei der Abwicklung geliefert werden. Außerhalb der USA gelten andere Regeln.
Was passiert mit meinen Optionen, wenn ich das Unternehmen verlasse?
Bei noch nicht unverfallbaren Optionen endet in der Regel das Vesting, und für unverfallbare Optionen gilt typischerweise eine begrenzte Ausübungsfrist. Bei ISOs verlangt das Gesetz ein Beschäftigungsverhältnis bis drei Monate vor der Ausübung, also etwa drei Monate nach dem Ausscheiden. Die tatsächlichen Konditionen legen Ihr Plan und Ihre Zuteilungsvereinbarung fest.
Kann ich für RSUs eine 83(b)-Wahl einreichen?
Die 83(b)-Wahl gilt für Eigentum, das unter Vesting-Vorbehalt übertragen wird, meist Restricted Stock, und muss innerhalb von 30 Tagen nach der Übertragung eingereicht werden. Sie passt in der Regel nicht zu RSUs, weil bei der Zuteilung keine Anteile übertragen werden. Lassen Sie es sich für Ihre Zuteilung von einem Steuerberater bestätigen.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Direkter Vergleich
- So funktionieren Optionen
- So funktionieren RSUs
- Double-Trigger-RSUs in privaten Unternehmen
- Warum die frühe Phase Optionen und die spätere RSUs nutzt
- Ein Rechenbeispiel (illustrativ)
- Steuern im Überblick (USA)
- Restricted Stock und die 83(b)-Wahl
- Was beides mit der Cap Table macht
- Häufige Fehler
- Weiterführende Lektüre