Was ist ein Term Sheet?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Term Sheet ist ein kurzes Dokument, das die wichtigsten Konditionen einer geplanten Investition zusammenfasst, bevor die vollständigen Rechtsdokumente entworfen werden. In einer Venture-Runde schickt ein Investor es an ein Startup und sagt damit sinngemäß: „Das ist der Deal, den wir eingehen würden.“ Es regelt den Preis, den Betrag und die Rechte, die die neuen Anteile mit sich bringen. Es ist nicht der Vertrag, der das Geld in Bewegung setzt.
Die National Venture Capital Association (NVCA) veröffentlicht ein Muster-Term-Sheet für die Series A. Ihr einleitender Hinweis beschreibt den Zweck treffend: Das Dokument orientiert sich an den NVCA-Mustervorlagen und soll den Juristen, die die endgültigen Verträge entwerfen, als Wegweiser dienen und den Businessverantwortlichen, die die Konditionen verstehen müssen, als Referenz. Der entscheidende Satz im Muster lautet, dass „keine weiteren rechtlich bindenden Verpflichtungen entstehen, bis die endgültigen Verträge unterzeichnet sind“. Darauf kommen wir zurück.
Dieser Artikel beschreibt die in den USA übliche Venture-Praxis. Konditionen unterscheiden sich je nach Rechtsordnung, Investor und Deal, und der Text ist allgemeine Information, keine Rechtsberatung. Wer ein Term Sheet unterzeichnet, sollte es von einem Rechtsbeistand prüfen lassen.
Was ein Term Sheet leistet
Ein Term Sheet klärt die großen Fragen kostengünstig, bevor beide Seiten viel Geld in juristische Arbeit stecken. Wenn sich Gründer und Investor nicht auf Bewertung oder Kontrolle einigen können, ist es besser, das in einer kurzen Zusammenfassung zu erfahren als nach Wochen des Entwerfens.
Es legt außerdem die Form für alles Weitere fest. Bei US-Deals wird das Term Sheet in eine Handvoll Dokumente überführt: einen Aktienkaufvertrag, die Satzung des Unternehmens (Certificate of Incorporation), eine Investorenrechtevereinbarung, eine Stimmrechtsvereinbarung sowie eine Vereinbarung über Vorkaufsrecht und Mitverkaufsrecht. Das NVCA-Muster ist danach gegliedert, in welchem dieser Dokumente jede Klausel am Ende landet, sodass Sie sehen, wo ein Punkt später steht.
Üblicherweise schreibt der Lead-Investor den ersten Entwurf, und die übrigen Investoren der Runde übernehmen seine Konditionen. Gründer verhandeln in der Regel das Term Sheet selbst und gehen dann zu den Dokumenten über, in der Annahme, dass der Großteil des Business-Deals geklärt ist.
Wirtschaftliche Klauseln und Kontrollklauseln
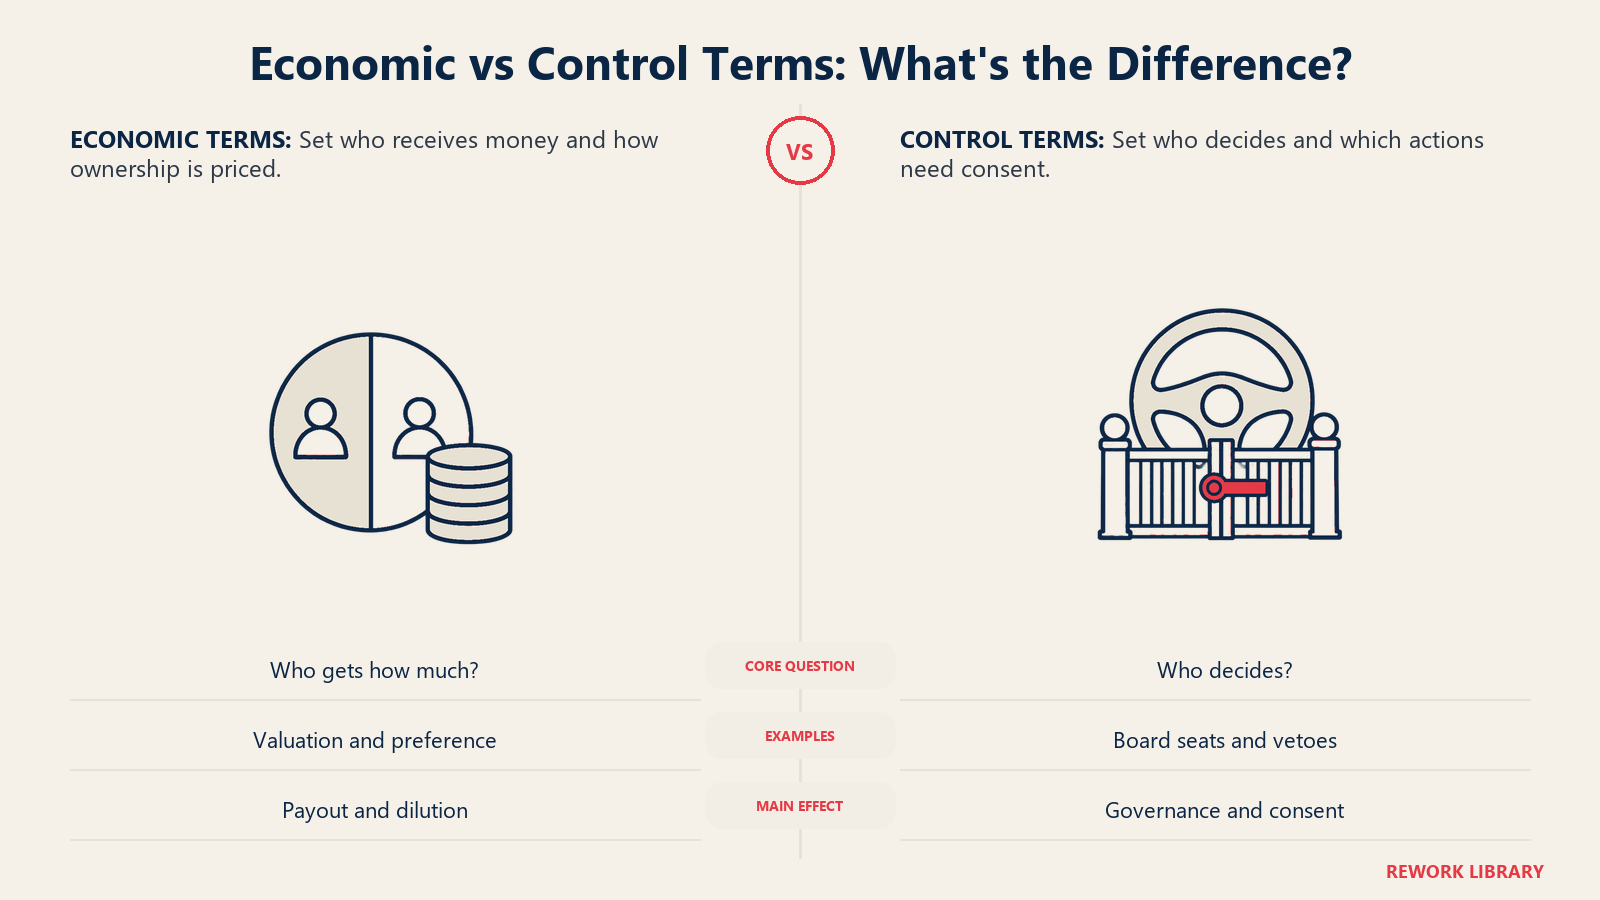
Juristen und Investoren ordnen die Klauseln eines Term Sheets oft in zwei Gruppen. Wirtschaftliche Klauseln entscheiden, wer jetzt und bei einem Exit wie viel Geld erhält. Kontrollklauseln entscheiden, wer Entscheidungen treffen und wer sie blockieren kann.
| Gruppe | Klausel | Was sie regelt |
|---|---|---|
| Wirtschaftlich | Investitionsbetrag | Wie viel Geld hereinkommt |
| Wirtschaftlich | Bewertung (Pre-Money und Post-Money) | Den Preis pro Anteil und den Prozentsatz, der den neuen Investoren gehört |
| Wirtschaftlich | Optionspool | Wie viele Anteile für künftige Neueinstellungen reserviert werden und wessen Beteiligung dadurch verwässert wird |
| Wirtschaftlich | Liquidationspräferenz | Wer bei einem Verkauf oder einer Abwicklung zuerst und wie viel bekommt |
| Wirtschaftlich | Dividenden | Ob Vorzugsaktien vor den Stammaktien eine Rendite erhalten |
| Wirtschaftlich | Anti-Dilution-Schutz | Wie Investoren entschädigt werden, wenn eine spätere Runde niedriger bewertet wird |
| Kontrolle | Zusammensetzung des Boards | Wer im Board sitzt und wer die Mitglieder bestimmt |
| Kontrolle | Schutzklauseln | Maßnahmen, die das Unternehmen nicht ohne Zustimmung der Vorzugsaktionäre ergreifen darf |
| Kontrolle | Drag-along | Ob Gesellschafter gezwungen werden können, für einen Verkauf zu stimmen, den Board und Investoren genehmigen |
| Kontrolle | Pro-rata-Bezugsrechte | Ob Investoren sich an künftigen Runden beteiligen können |
| Kontrolle | Vorkaufsrecht und Mitverkaufsrecht | Beschränkungen für den Verkauf von Gründeranteilen |
Die Aufteilung ist keine Rechtskategorie, und manche Klauseln gehören in beide Gruppen. Eine Liquidationspräferenz ist wirtschaftlich, beeinflusst aber auch, wie stark jemand auf einen Verkauf drängt. Verstehen Sie die Tabelle als Lesehilfe.
Die wirtschaftlichen Klauseln im Überblick
Bewertung und Betrag. Das NVCA-Muster bepreist die Runde anhand einer vollständig verwässerten Pre-Money-Bewertung, ergänzt um eine Post-Money-Bewertung. Der Unterschied zwischen beiden Zahlen wird unter Pre-Money- vs. Post-Money-Bewertung erklärt. Gründer, die Angebote vergleichen, sollten immer klären, welche der beiden genannt wird.
Optionspool. Das NVCA-Muster legt fest, dass die Pre-Money-Bewertung einen Mitarbeiter-Optionspool in einem bestimmten Prozentsatz des vollständig verwässerten Post-Money-Kapitals einschließt. Diese Formulierung verlegt den Pool in die Pre-Money-Bewertung, sodass er die bisherigen Gesellschafter verwässert und nicht die neuen Investoren. Die Mechanik behandelt der Artikel zum Mitarbeiter-Optionspool, und sie ist eine der einfachsten Möglichkeiten, wie eine Schlagzeilenbewertung in die Irre führt.
Liquidationspräferenz. Das Muster bietet drei Alternativen: nicht partizipierend, voll partizipierend und partizipierend mit einer Obergrenze für die Gesamterlöse. Die Auszahlungsrechnung für jede Variante steht im Artikel zur Liquidationspräferenz.
Anti-Dilution. Verkauft das Unternehmen später Anteile zu einem niedrigeren Preis, kann sich der Wandlungspreis der Investoren nach unten anpassen. Das NVCA-Muster enthält dafür eine Formel mit gewichtetem Durchschnitt und vermerkt, dass die Anpassung üblichen Ausnahmen unterliegt, etwa für Anteile, die bei der Wandlung bestehender Wertpapiere ausgegeben werden. Eine Down Round ist genau die Situation, für die dieser Schutz geschrieben wurde.
Die Kontrollklauseln im Überblick
Board-Sitze. Das Muster skizziert ein Board mit einem Sitz, den der Lead-Investor bestimmt, einem Sitz für die übrigen Investoren, einem Sitz für die Stammaktionäre, dem CEO sowie unabhängigen Mitgliedern, denen die anderen zustimmen. Die genaue Besetzung wird verhandelt, und das Kräfteverhältnis der Sitze ist oft wichtiger als die Schlagzeilenbewertung.
Schutzklauseln. Das ist eine Liste von Maßnahmen, die der Zustimmung eines festgelegten Anteils der Vorzugsaktien bedürfen. Das NVCA-Muster nennt Beispiele wie die Liquidation oder den Verkauf des Unternehmens, Änderungen der Satzung und die Ausgabe neuer Wertpapiere, die den neuen Vorzugsaktien nicht nachrangig sind. Sie geben Investoren ein Vetorecht, auch wenn sie das Board nicht kontrollieren.
Drag-along. Das Muster führt diese Klausel als optionale Bestimmung auf. Inhaber von Vorzugsaktien und Inhaber von mehr als einem festgelegten Prozentsatz der Stammaktien verpflichten sich, für einen Verkauf des Unternehmens zu stimmen, wenn Board und die erforderlichen Gesellschafter ihn genehmigen. So kann ein kleiner Gesellschafter keinen Deal blockieren, den alle anderen wollen.
Pro-rata-Bezugsrechte. Das Muster räumt Hauptinvestoren das Recht ein, sich entsprechend ihrer Beteiligung an späteren Ausgaben zu beteiligen. Wie das funktioniert und wie die Schwelle für einen „Hauptinvestor“ aussieht, behandeln wir unter Pro-rata-Bezugsrechte.
Was bindend ist und was nicht
Das meiste in einem Term Sheet ist eine Absichtserklärung. Einige Klauseln sind anders, und genau die sollten Gründer zweimal lesen.
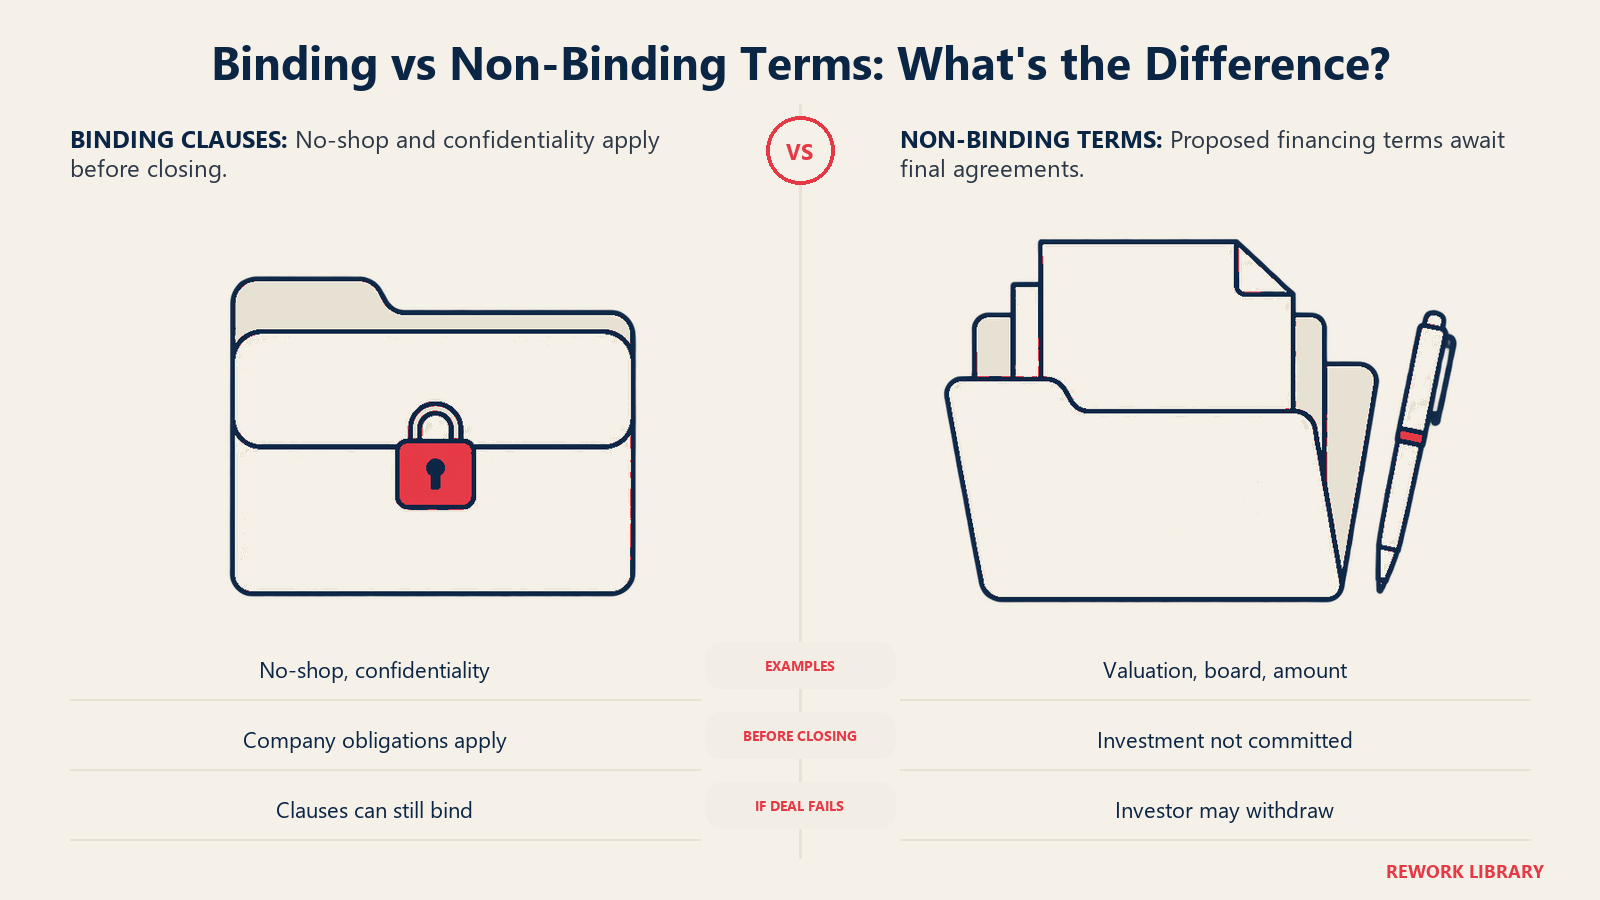
Im NVCA-Muster steht in der Präambel, dass die Klauseln zu Exklusivität und Vertraulichkeit (No Shop/Confidentiality) das Unternehmen binden, unabhängig davon, ob die Finanzierung zustande kommt, und dass keine weiteren rechtlich bindenden Verpflichtungen entstehen, bis die endgültigen Verträge unterzeichnet sind. Das Muster stellt außerdem klar, dass es keine Investitionszusage ist und unter Abschlussbedingungen steht, zu denen eine zufriedenstellende finanzielle und rechtliche Due Diligence gehört.
| Klausel | Üblicherweise bindend? | Was sie bewirkt |
|---|---|---|
| Bewertung, Betrag, Präferenz, Board, Anti-Dilution | Nein | Beschreibt den vorgeschlagenen Deal |
| Abschlussbedingungen, einschließlich Due Diligence | Nein | Macht die Investition vom Abschluss der Prüfungen abhängig |
| No-Shop (Exklusivität) | Ja | Untersagt dem Unternehmen und den Gründern, für einen festgelegten Zeitraum andere Angebote einzuholen |
| Vertraulichkeit | Ja | Beschränkt, wem das Unternehmen die Konditionen zeigen darf |
| Kosten | Je nach Entwurf | Legt fest, wer die Rechtskosten trägt. Im NVCA-Muster steht die Zahlung unter dem Vorbehalt des Abschlusses |
No-Shop. Im NVCA-Muster verpflichten sich das Unternehmen und die Gründer für eine bestimmte Zahl von Tagen ab Annahme, kein konkurrierendes Angebot zum Kauf von Anteilen oder zur Übernahme des Unternehmens einzuholen oder zu fördern und die Investoren umgehend über Anfragen zu informieren. Alexander Davie, ein auf Startups spezialisierter Anwalt, der im Rechtsblog Strictly Business schreibt, weist darauf hin, dass diese Klauseln auch dann bindend sind, wenn die Transaktion nie zustande kommt, und dass No-Shop-Fristen ab Annahme üblicherweise ein bis drei Monate laufen, wobei kürzere Fristen die Gründer begünstigen. Ein No-Shop ist der wahre Preis der Unterschrift. Der Investor nimmt das Unternehmen vom Markt, während er die Due Diligence durchführt, und die Gründer können das unterzeichnete Papier nicht nutzen, um ein besseres Angebot zu suchen.
Rechtsbeistand und Kosten. Im NVCA-Muster entwirft der Rechtsbeistand des Unternehmens die Dokumente, und das Unternehmen trägt die rechtlichen und administrativen Kosten der Finanzierung, einschließlich der angemessenen Anwaltskosten der Investoren bis zu einer festgelegten Obergrenze. Diese Zahlung steht unter dem Vorbehalt des Abschlusses. Prüfen Sie diese Zeile. Sie kann ein echter Kostenfaktor sein, und die Obergrenze ist verhandelbar.
Daraus folgt in der Praxis: Aus einem unverbindlichen Term Sheet lässt sich trotzdem schwer wieder aussteigen. Die Unterschrift startet die No-Shop-Uhr, weckt Erwartungen im Team und bei anderen Investoren und macht es unangenehm, die wirtschaftlichen Punkte später neu aufzurollen. Gründer sollten die Punkte, die ihnen wichtig sind, vor der Unterschrift verhandeln, nicht danach. Ein Investor, der während der Prüfung abspringt, schuldet dem Unternehmen nichts, doch das Unternehmen hat Wochen verloren, die es für andere Gespräche hätte nutzen können.
Was nach dem Term Sheet passiert
Das Term Sheet führt direkt in die Due Diligence, in der der Investor Finanzen, Rechtslage, Cap Table und Verträge des Unternehmens prüft. Die Abschlussbedingungen des Term Sheets machen das ausdrücklich: Das NVCA-Muster knüpft den Deal an eine zufriedenstellende finanzielle und rechtliche Due Diligence. Deckt die Prüfung Probleme auf, etwa unklare Inhaberschaft an geistigem Eigentum, kann der Investor nachverhandeln oder zurücktreten, denn das Term Sheet verpflichtet ihn nicht zur Investition.
Nach der Prüfung entwerfen die Juristen auf Grundlage des Term Sheets die endgültigen Dokumente, die Parteien verhandeln die Details, die das Dokument ausgelassen hat, und die Runde schließt, sobald alle unterzeichnet haben und das Geld überwiesen ist. Wie Runden in den Finanzierungsweg eines Unternehmens passen, lesen Sie unter Series A, B und C Finanzierung.
Häufige Fehler
- Fixierung auf die Bewertung. Der Preis ist nur eine Zeile. Eine höhere Bewertung in Kombination mit partizipierenden Vorzugsaktien, einem großen Optionspool in der Pre-Money-Bewertung oder engen Schutzklauseln kann Gründer schlechter stellen als ein niedrigerer Preis mit sauberen Konditionen.
- „Unverbindlich“ mit „harmlos“ verwechseln. Die Klauseln zu No-Shop und Vertraulichkeit binden, und die Exklusivitätsfrist hat reale Kosten.
- Die Kontrollklauseln überspringen. Zusammensetzung des Boards und Schutzklauseln entscheiden darüber, wer das Unternehmen über Jahre steuern kann. Lesen Sie sie mit derselben Sorgfalt wie die wirtschaftlichen Punkte.
- Ohne Rechtsbeistand unterschreiben. Ein Term Sheet ist kurz, weil es Details den späteren Dokumenten überlässt, und die Details dort folgen meist dem Rahmen des Term Sheets. Einen Punkt nach der Unterschrift zu korrigieren ist deutlich schwerer.
- Annehmen, jedes Term Sheet sehe aus wie das NVCA-Muster. Das Muster ist ein US-amerikanischer Ausgangspunkt. Term Sheets in der Seed-Phase sind oft kürzer, und außerhalb der USA können die Konditionen abweichen.
Wichtige Fakten
- Ein Term Sheet fasst die Hauptkonditionen einer geplanten Finanzierung zusammen und ist nicht der endgültige Vertrag.
- Das NVCA-Muster für ein Series-A-Term-Sheet legt fest, dass vor Unterzeichnung der endgültigen Verträge nur die Klauseln zu No Shop und Vertraulichkeit das Unternehmen binden und dass es keine Investitionszusage ist (NVCA).
- Das NVCA-Muster enthält Alternativen für die Liquidationspräferenz: nicht partizipierend, voll partizipierend und partizipierend mit Obergrenze (NVCA).
- Das NVCA-Muster verlegt den Mitarbeiter-Optionspool in die Pre-Money-Bewertung (NVCA).
- No-Shop-Fristen laufen ab Annahme üblicherweise ein bis drei Monate, so der Leitfaden eines Startup-Anwalts (Strictly Business).
- Zu den Abschlussbedingungen des Musters gehört eine zufriedenstellende finanzielle und rechtliche Due Diligence (NVCA).
Häufig gestellte Fragen zu Term Sheets
Ist ein Term Sheet rechtlich bindend?
Größtenteils nein. Im NVCA-Muster binden vor Unterzeichnung der endgültigen Verträge nur die Klauseln zu No Shop und Vertraulichkeit das Unternehmen, und das Dokument stellt klar, dass es keine Investitionszusage ist. Ob eine Kostenklausel bindet, hängt vom Entwurf ab. Lassen Sie von einem Rechtsbeistand bestätigen, welche Teile eines konkreten Term Sheets genau bindend sind.
Was ist der Unterschied zwischen wirtschaftlichen Klauseln und Kontrollklauseln?
Wirtschaftliche Klauseln entscheiden, wer wie viel Geld erhält: Bewertung, Betrag, Optionspool, Liquidationspräferenz und Anti-Dilution. Kontrollklauseln entscheiden, wer Entscheidungen trifft und wer sie blockiert: Board-Sitze, Schutzklauseln, Drag-along und Pro-rata-Bezugsrechte. Manche Klauseln, etwa die Liquidationspräferenz, wirken sich auf beides aus.
Was ist eine No-Shop-Klausel?
Das ist ein bindendes Versprechen des Unternehmens und der Gründer, nach Annahme des Term Sheets für einen festgelegten Zeitraum keine konkurrierenden Angebote einzuholen oder zu fördern. Die Frist wird verhandelt und beträgt oft ein bis drei Monate. Sie schützt Zeit und Rechtskosten des Investors während der Due Diligence.
Kann ein Investor nach der Unterzeichnung eines Term Sheets abspringen?
In der Regel ja. Das NVCA-Muster stellt klar, dass es keine Investitionszusage ist und unter Abschlussbedingungen wie einer zufriedenstellenden Due Diligence steht. Das Unternehmen dagegen ist in dieser Zeit durch die Klauseln zu No-Shop und Vertraulichkeit gebunden.
Was ist das NVCA-Muster-Term-Sheet?
Es ist eine Vorlage für ein Series-A-Term-Sheet, die von der National Venture Capital Association veröffentlicht wird. Sie ist so gegliedert, dass sie sich auf die juristischen NVCA-Mustervorlagen abbilden lässt, sodass jede Klausel auf den Vertrag verweist, in dem sie später steht. US-Deals nutzen sie üblicherweise als Ausgangspunkt, und reale Term Sheets weichen davon ab.
Sollten Gründer ein Term Sheet verhandeln?
Ja. Das Term Sheet ist der günstigste Zeitpunkt zum Verhandeln, denn die späteren Dokumente folgen seinem Rahmen. Vergleichen Sie Angebote anhand des Gesamtpakets, einschließlich Kontrollklauseln und Optionspool, und lassen Sie es vor der Unterschrift von einem Rechtsbeistand prüfen.
Weiterführende Lektüre
