Dasar Dividen dalam Perniagaan Keluarga
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Dasar dividen ialah peraturan bertulis yang menyatakan berapa banyak keuntungan syarikat dibayar kepada pemiliknya dan berapa banyak disimpan dalam perniagaan. Dalam syarikat awam yang dimiliki secara meluas, ia topik kewangan. Dalam perniagaan keluarga, ia juga topik keluarga, kerana orang yang menerima (atau tidak menerima) wang itu ialah saudara-mara dengan kepentingan yang sangat berbeza dalam syarikat.
Artikel ini membincangkan sebab dividen menimbulkan geseran dalam firma keluarga, reka bentuk dasar yang lazim, apa yang patut menjadi input kepada angka itu, siapa yang membuat keputusan, dan bagaimana dasar bertulis sesuai dengan dokumen yang sudah dimiliki keluarga. Ia bahan rujukan umum, bukan nasihat cukai atau undang-undang. Cara dividen dicukai, dan apa yang dibenarkan oleh undang-undang syarikat untuk diagihkan, sangat berbeza antara negara, jadi pemilik patut mendapatkan nasihat tempatan sebelum menetapkan dasar.
Mengapa Dividen Sentiasa Menjadi Punca Ketegangan
Dividen terletak di tempat dua set kepentingan bertemu. Family Business Governance Handbook IFC menggunakan contoh yang tepat ini. Keputusan untuk melabur semula keuntungan dan bukannya mengagihkannya boleh kelihatan berbeza kepada pemilik yang berbeza, bergantung pada peranan lain mereka. Pemilik yang bekerja dalam perniagaan sudah menerima gaji dan mungkin tidak membantah. Pemilik yang tidak bekerja di sana dan bergantung pada dividen sebagai sumber pendapatan utama akan, menurut kata buku panduan itu, berminat menerima dividen yang lebih tinggi dan lebih kerap.
Perpecahan yang sama muncul dalam lembaga. Buku panduan itu menyatakan bahawa pengarah keluarga yang juga menguruskan perniagaan secara semula jadi akan menggalakkan pelaburan semula keuntungan untuk meningkatkan potensi pertumbuhan, manakala pengarah keluarga yang tidak bekerja dalam perniagaan lebih suka keuntungan diagihkan kepada pemegang saham. Ia memberi amaran bahawa pandangan yang bercanggah ini boleh membawa kepada konflik besar dalam lembaga.
Masa menjadikannya lebih sukar. IFC menunjukkan bahawa apabila kumpulan pemegang saham bertambah besar, kebanyakan pemegang saham akhirnya memiliki peratusan syarikat yang lebih kecil, yang menghasilkan dividen yang lebih rendah (jika syarikat membayar dividen langsung). Itu boleh mengecewakan pemegang saham minoriti dan mengadu mereka dengan saudara yang menerima gaji. Buku panduan itu menyenaraikan dasar dividen antara isu tadbir urus lazim pada peringkat sepupu, dan menyenaraikan peruntukan modal korporat (dividen, hutang dan tahap keuntungan) sebagai isu pemegang saham yang dominan pada peringkat perkongsian adik-beradik.
Inilah model tiga bulatan dalam praktik. Orang yang hanya berada dalam bulatan pemilikan mahukan pulangan. Orang yang juga berada dalam bulatan perniagaan mahukan pertumbuhan, keselamatan pekerjaan dan syarikat yang berbaloi dijalankan. Tiada yang salah. Mereka menjawab soalan yang berbeza, dan itulah sebabnya pertikaian terasa peribadi walaupun ia hanya aritmetik. Corak yang lebih luas dibincangkan dalam konflik perniagaan keluarga.
Setakat Mana Lazimnya Dasar Bertulis?
Tidak begitu lazim. Dalam 11th Global Family Business Survey PwC, hanya 41% responden menyatakan mereka mempunyai dasar dividen, berbanding 50% yang mempunyai perjanjian pemegang saham dan 30% yang mempunyai perlembagaan keluarga. PwC membuat tinjauan terhadap 2,043 pemimpin perniagaan keluarga di 82 wilayah antara Oktober 2022 dan Januari 2023, dengan kerjasama Family Business Network International.
Anggaplah itu gambaran satu sampel tinjauan, bukan ukuran bagi semua firma keluarga. Ia memang mencadangkan bahawa majoriti firma dalam sampel itu mengendalikan pengagihan tanpa peraturan bertulis, yang membiarkan persoalan siapa yang memutuskan, dan atas asas apa, terbuka.
Apa Kata Penyelidikan
Kajian akademik tentang dividen firma keluarga bercampur-campur, dan mudah disalah baca. Tiga abstrak wajar diketahui, masing-masing dengan populasinya sendiri.
Firma keluarga swasta dan pemilik aktif lwn pasif. Michiels, Voordeckers, Lybaert dan Steijvers, dalam Small Business Economics (2014), mengkaji firma keluarga milik persendirian dan konflik antara pemegang saham keluarga yang aktif dan pasif. Abstrak mereka melaporkan bahawa konflik kepentingan dalam keluarga menghasilkan kecenderungan yang lebih tinggi untuk membayar dividen, bahawa amalan tadbir urus keluarga mengukuhkan hubungan itu, dan bahawa penggunaan amalan sedemikian membawa kepada dasar dividen yang lebih cekap. Dengan kata mudah, dalam kajian itu dividen digunakan sebagai alat untuk menguruskan ketegangan aktif lwn pasif, dan firma yang mempunyai amalan tadbir urus menggunakannya dengan lebih berkesan.
Firma zon euro. Pindado, Requejo dan de la Torre, dalam Corporate Governance: An International Review (2012), menggunakan sampel firma daripada sembilan negara zon euro. Mereka mendapati firma keluarga mengagihkan dividen yang lebih tinggi dan lebih stabil untuk meredakan kebimbangan pelabur minoriti tentang pengambilan harta secara tidak adil, dengan pembayaran yang lebih tinggi itu terutamanya dijelaskan oleh firma keluarga yang hak mengundi dan hak aliran tunai pemilik terbesarnya tidak dipisahkan serta firma yang mempunyai pemegang blok kedua bukan keluarga. Ini suasana yang berbeza daripada firma swasta yang pemiliknya hanya saudara-mara, jadi ia tidak patut dibaca secara langsung ke atasnya.
Keluarga pengawal dan pemegang saham luar. Faccio, Lang dan Young, dalam American Economic Review (2001), membandingkan Eropah Barat dan Asia Timur, tempat kawalan keluarga adalah lazim. Mereka menganggap dividen sebagai bukti tentang pengambilan harta pemegang saham luar oleh pemegang saham pengawal, dan melaporkan bahawa syarikat bergabung kumpulan di Eropah membayar dividen yang lebih tinggi daripada yang di Asia.
Benang merahnya ialah dividen membawa maklumat tentang cara orang dalam melayan semua orang lain, sama ada "semua orang lain" itu seorang sepupu atau pelabur pasaran saham. Itu sebab untuk menjadikan dasar itu kelihatan dan berasaskan peraturan.
Reka Bentuk Dasar yang Lazim
Kebanyakan firma keluarga akhirnya memilih satu daripada beberapa reka bentuk, atau gabungannya. Tiada satu pun yang betul secara universal. Jadual meringkaskannya, dan nota di bawahnya menambah butiran.
| Reka bentuk | Cara ia berfungsi | Sesuai untuk | Perkara yang perlu diawasi |
|---|---|---|---|
| Nisbah pembayaran tetap | Bahagian keuntungan yang ditetapkan (katakan satu pertiga) dibayar setiap tahun | Pendapatan stabil, pemilik yang mahukan formula | Pembayaran turun naik mengikut keuntungan, jadi pemilik pasif tidak dapat merancang |
| Dividen stabil atau progresif | Jumlah tetap setiap saham, dinaikkan secara beransur-ansur | Pemilik yang bergantung pada pendapatan | Memotongnya pada tahun buruk terasa seperti pengkhianatan |
| Baki | Biayai pelaburan yang diluluskan dahulu, bayar apa yang tinggal | Firma peringkat pertumbuhan dengan projek yang jelas | Pemilik pasif mungkin tidak mendapat apa-apa selama bertahun-tahun |
| Lantai minimum ditambah pemboleh ubah | Asas yang dijamin, dengan tambahan yang dikaitkan dengan hasil | Keluarga bercampur dengan pemilik aktif dan pasif | Memerlukan takrifan yang jelas bagi tambahan itu |
| Dividen khas | Pembayaran sekali sahaja selepas keuntungan luar biasa atau penjualan aset | Rezeki tidak dijangka, lebihan tunai | Boleh menjadi jangkaan jika diulang |
Nisbah pembayaran tetap. Ia mudah dicatat dan mudah diaudit. Kelemahannya ialah ketidakstabilan. Jika keuntungan jatuh separuh, dividen jatuh separuh, dan pemilik yang membuat bajet berdasarkannya menghadapi masalah.
Dividen stabil atau progresif. Syarikat menyasarkan pembayaran yang boleh diramal dan menaikkannya hanya apabila pendapatan jelas menyokongnya. Ia mesra kepada pemilik yang bergantung pada pendapatan, tetapi ia mengikat firma. Dasar rizab penting di sini, kerana perniagaan yang telah berjanji untuk memberi dividen yang stabil memerlukan penampan tunai untuk tahun yang lemah.
Baki. Perniagaan membayar apa yang tinggal selepas membiayai pelaburan yang ingin dibuatnya. Pemilik-pengurus menyukainya atas sebab yang jelas. Pemilik pasif sering tidak menyukainya kerana baki itu ialah apa sahaja yang diputuskan oleh pengurusan, jadi dasar patut menyatakan bagaimana keperluan pelaburan diluluskan dan oleh siapa.
Lantai minimum ditambah unsur pemboleh ubah. Jumlah minimum yang sederhana tetapi dijamin memastikan pemilik pasif tidak rugi, dan bahagian pemboleh ubah berkongsi hasil lebihan. Keluarga yang mempunyai kedua-dua pemilik aktif dan pasif sering mendapati ini kompromi yang paling mudah diterangkan.
Dividen khas. Ini menangani peristiwa sekali sahaja, seperti penjualan hartanah atau bahagian. Ia paling baik dianggap sebagai keputusan berasingan, supaya dasar tetap tidak terganggu oleh satu tahun yang baik.
Apa pun reka bentuk yang dipilih, adalah berguna untuk mentakrifkan dengan jelas asasnya (keuntungan bersih, aliran tunai bebas, atau yang lain), masa (tahunan, separuh tahunan, suku tahunan) dan syarat yang menggantungkannya.
Input: Apa yang Patut Membentuk Angka Itu
Formula hanya sebaik maklumat di sebaliknya. Input yang lazim ialah:
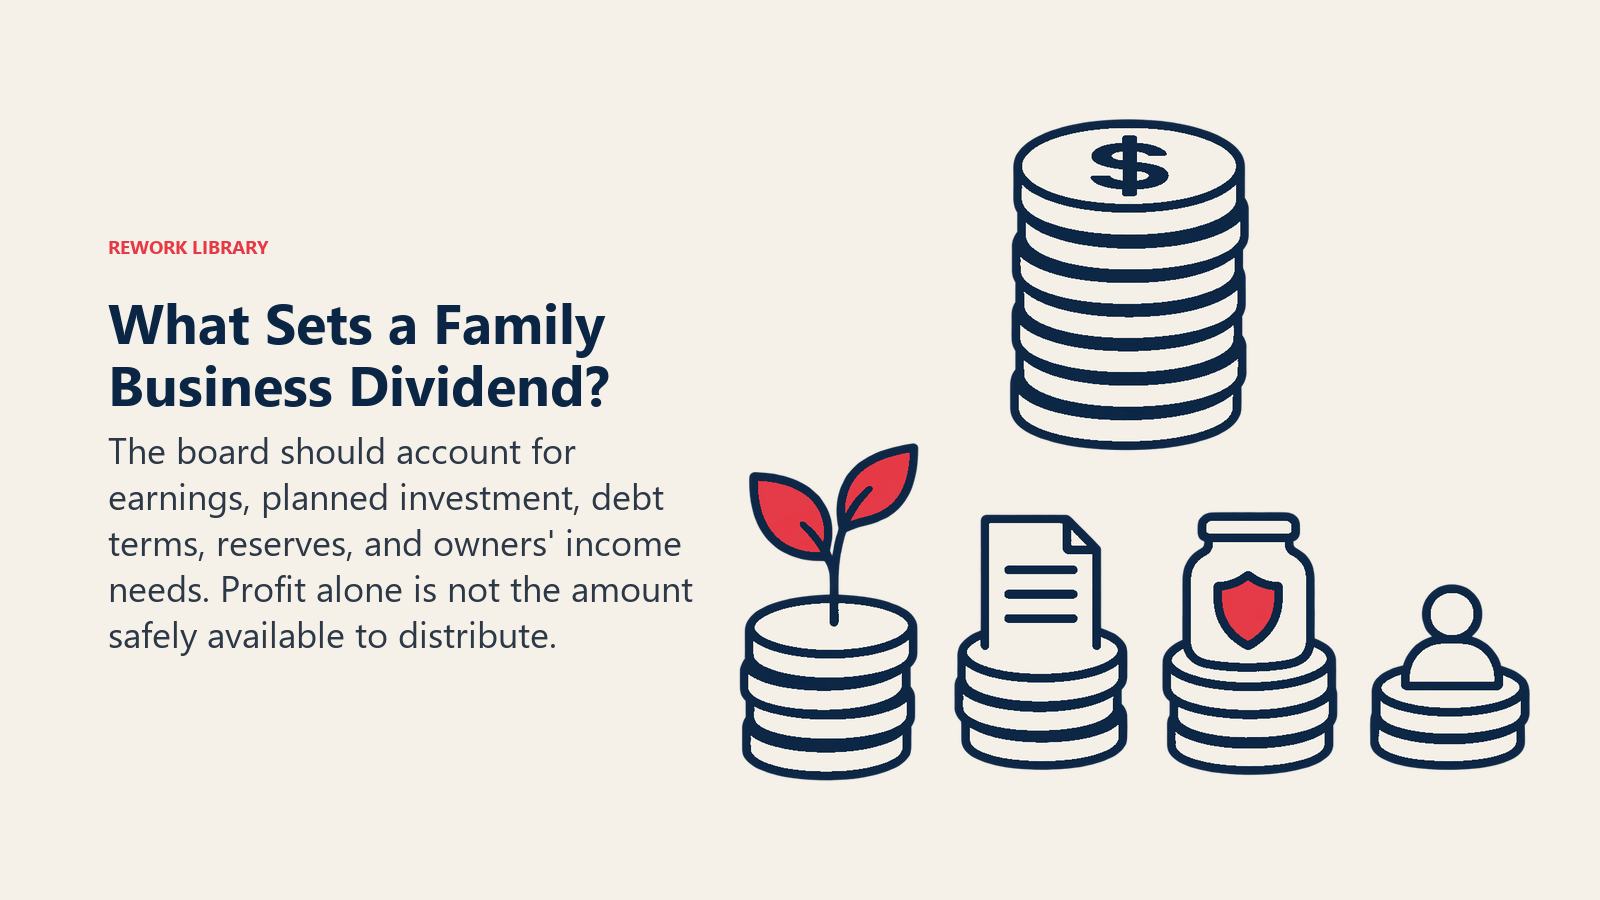
- Keperluan pelaburan semula. Apa yang perlu dibelanjakan oleh perniagaan untuk mengekalkan dan mengembangkan dirinya, daripada peralatan hingga pengambilan pekerja hingga pasaran baharu.
- Hutang dan kovenan. Perjanjian pinjaman mungkin menghadkan pengagihan atau menghendaki nisbah minimum. Dasar yang mengabaikan terma pemberi pinjaman boleh menyebabkan syarikat ingkar.
- Rizab. Penampan tunai untuk kemelesetan, supaya tahun buruk tidak memaksa pemotongan dividen atau pinjaman kecemasan.
- Had undang-undang. Banyak bidang kuasa menyekat pengagihan kepada keuntungan atau jumlah yang memastikan syarikat kekal berkemampuan membayar hutang. Ini perkara yang perlu disahkan dengan peguam tempatan, bukan diagak.
- Keperluan kecairan keluarga. Apa yang pemilik harapkan daripada dividen. Buku panduan IFC jelas bahawa sesetengah pemilik bergantung pada dividen sebagai sumber pendapatan utama, jadi input ini patut dibincangkan secara terbuka.
- Kesan cukai ke atas pemilik. Sesetengah pemilik mungkin terhutang cukai ke atas dividen yang mereka terima. Dasar kadangkala mengambil kira ini, tetapi peraturannya terlalu berbeza untuk digeneralisasikan di sini.
Contoh ilustrasi, bukan data: bayangkan syarikat yang memperoleh 1,000 dalam setahun, memerlukan 400 untuk pelaburan yang dirancang, dan mempunyai sasaran rizab yang memerlukan 100 diketepikan. Pendekatan baki akan membayar sehingga 500. Dasar nisbah tetap 30% akan membayar 300 tanpa mengira pelan pelaburan. Dasar lantai ditambah pemboleh ubah mungkin menjamin 200 dan menambah bahagian daripada apa yang tinggal. Ketiga-tiganya menghasilkan keputusan berbeza daripada angka yang sama, dan itulah sebabnya keluarga perlu memilih dengan sengaja.
Siapa yang Memutuskan?
Peranan lazimnya dibahagikan dengan cara yang mencerminkan undang-undang syarikat di kebanyakan tempat, walaupun butirannya berbeza mengikut negara dan jenis syarikat:
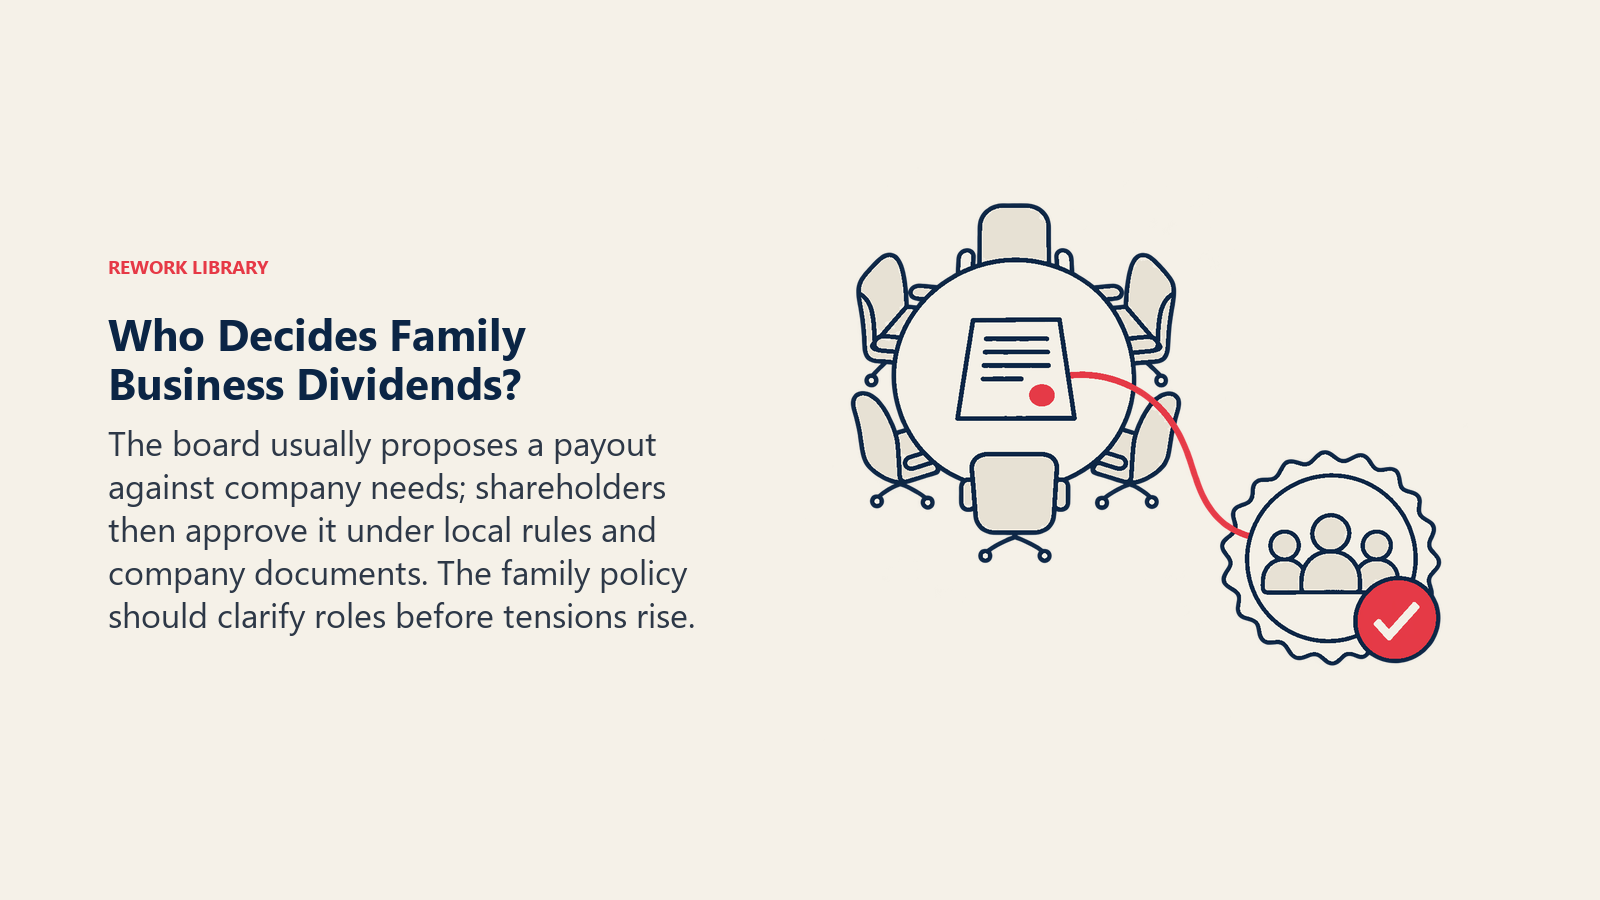
- Lembaga mencadangkan. Ia meneliti hasil, pelan pelaburan, terma hutang dan rizab, lalu mengesyorkan pengagihan. Lembaga yang mempunyai ahli bebas lebih bersedia untuk mengimbangi kepentingan pemilik-pengurus dan pemilik pasif daripada lembaga yang terdiri daripada orang yang berselisih sahaja. Lihat lembaga perniagaan keluarga untuk cara ia berfungsi dalam praktik.
- Pemegang saham meluluskan. Dalam banyak syarikat, pemegang saham mengundi pengagihan akhir pada mesyuarat agung, berdasarkan cadangan lembaga.
- Majlis keluarga membentuk dasar. Majlis keluarga ialah tempat saudara-mara membincangkan jangkaan sebelum ia menjadi tuntutan. Draf dasar dividen boleh bermula di sana dan kemudian dihantar kepada pemilik untuk diterima pakai secara rasmi.
Tujuan pembahagian ini ialah mengekalkan pertengkaran keluarga di luar bilik lembaga dan angka syarikat di luar santapan malam keluarga. Majlis membahaskan prinsip itu sekali. Lembaga menggunakannya setiap tahun.
Tempat Dasar Bertulis Disimpan
Dasar dividen boleh menjadi bahagian ringkas dalam salah satu daripada dua dokumen, atau lampiran berasingan kepada salah satunya.
- Dalam perjanjian pemegang saham. Perjanjian pemegang saham keluarga ialah kontrak mengikat antara pemilik. Meletakkan dasar di sini memberinya kuasa undang-undang, yang penting jika pemegang saham minoriti mahukan kepastian.
- Dalam perlembagaan keluarga. Perlembagaan keluarga mencatatkan nilai dan peraturan keluarga. Bahagian dividen di situ menyatakan hasrat dan prinsip, walaupun ia mungkin tidak boleh dikuatkuasakan seperti kontrak.
Ramai keluarga melakukan kedua-duanya: prinsip dalam perlembagaan, mekanik mengikat dalam perjanjian pemegang saham. Dalam kedua-dua keadaan, dasar patut disemak mengikut jadual, kerana kumpulan pemilik berubah apabila saham berpindah kepada generasi seterusnya. Apabila pemilikan beralih antara generasi, artikel pemindahan pemilikan antara generasi menerangkan bagaimana itu menjejaskan siapa yang akhirnya menerima dividen. Set struktur yang lebih luas terdapat dalam hub struktur pemilikan keluarga.
Fakta Utama: Dasar Dividen Perniagaan Keluarga
- Dalam 11th Global Family Business Survey PwC terhadap 2,043 pemimpin, 41% menyatakan mereka mempunyai dasar dividen, 50% perjanjian pemegang saham dan 30% perlembagaan keluarga (PwC).
- IFC menyatakan pemilik yang tidak bekerja dalam perniagaan dan bergantung pada dividen mahukan dividen yang lebih tinggi dan lebih kerap, manakala pengarah keluarga yang juga menguruskan perniagaan lebih memihak kepada pelaburan semula (IFC Family Business Governance Handbook).
- Kajian terhadap firma keluarga swasta mendapati konflik kepentingan dalam keluarga meningkatkan kecenderungan membayar dividen, dan amalan tadbir urus keluarga mengukuhkan hubungan itu (Michiels et al., 2014).
- Dalam sampel sembilan negara zon euro, firma keluarga membayar dividen yang lebih tinggi dan lebih stabil untuk meredakan kebimbangan pelabur minoriti tentang pengambilan harta secara tidak adil (Pindado, Requejo dan de la Torre, 2012).
- Reka bentuk lazim: nisbah pembayaran tetap, dividen stabil atau progresif, baki, lantai minimum ditambah pemboleh ubah, dan dividen khas.
Menulis Dasar Itu
Dasar yang boleh dilaksanakan itu ringkas. Ia lazimnya merangkumi:
- Prinsip. Untuk apa dividen itu, contohnya pulangan yang adil kepada pemilik yang diimbangi dengan keperluan syarikat untuk melabur.
- Formula. Reka bentuk yang dipilih, asas yang dikenakannya dan masanya.
- Pagar pengadang. Kovenan pemberi pinjaman, had undang-undang, rizab minimum dan keadaan di mana dividen boleh dikurangkan atau digantung.
- Hak membuat keputusan. Siapa yang mencadangkan, siapa yang meluluskan dan majoriti apa yang diperlukan.
- Hak maklumat. Apa yang akan dilihat oleh pemilik pasif tentang hasil dan pelan pelaburan, supaya mereka dapat menilai sama ada dividen itu adil.
- Semakan. Kekerapan dasar dikaji semula dan siapa yang boleh meminta semakan.
Ujian yang baik ialah sama ada saudara yang tidak pernah membaca akaun boleh memahami mengapa dividen tahun lepas sebegitu. Jika tidak, dasar itu mungkin meninggalkan ruang untuk syak wasangka.
