Política de dividendos em empresas familiares
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma política de dividendos é a regra escrita que diz quanto do lucro de uma empresa é pago aos seus donos e quanto fica dentro do negócio. Em uma empresa aberta de capital pulverizado, é um tema de finanças. Em uma empresa familiar, também é um tema de família, porque quem recebe (ou deixa de receber) o dinheiro são parentes com participações muito diferentes na empresa.
Este artigo trata de por que os dividendos geram atrito em empresas familiares, dos modelos de política mais comuns, do que deve alimentar o número, de quem toma a decisão e de como uma política escrita se encaixa nos documentos que a família já tem. É material de referência geral, não consultoria tributária ou jurídica. A forma como os dividendos são tributados, e o que a lei societária permite que uma empresa distribua, varia muito de país para país, então os donos devem buscar orientação local antes de fixar uma política.
Por que os dividendos são uma fonte recorrente de tensão
Os dividendos ficam no ponto em que dois conjuntos de interesses se encontram. O Family Business Governance Handbook da IFC usa exatamente este exemplo. A decisão de reinvestir os lucros em vez de distribuí-los pode parecer diferente a cada dono, dependendo dos outros papéis que ele exerce. Um dono que trabalha no negócio já recebe um salário e pode não se opor. Um dono que não trabalha ali e depende dos dividendos como principal fonte de renda teria, nas palavras do manual, interesse em receber dividendos maiores e mais frequentes.
A mesma divisão aparece no conselho. O manual observa que os conselheiros familiares que também gerem o negócio naturalmente incentivariam o reinvestimento dos lucros para aumentar o potencial de crescimento, enquanto os conselheiros familiares que não trabalham no negócio prefeririam distribuir os lucros aos acionistas. Ele alerta que essas visões contraditórias podem levar a grandes conflitos no conselho.
O tempo torna tudo mais difícil. A IFC destaca que, à medida que o grupo de acionistas cresce, a maioria deles fica com uma fatia menor da empresa, o que rende dividendos menores (se é que a empresa paga dividendos). Isso pode frustrar os sócios minoritários e colocá-los contra os parentes que recebem salário. O manual lista a política de dividendos entre as questões de governança comuns da fase dos primos e inclui a alocação do capital da empresa (dividendos, endividamento e níveis de lucro) entre as questões dominantes dos acionistas na fase da sociedade de irmãos.
Este é o modelo dos três círculos na prática. Quem está apenas no círculo da propriedade quer retorno. Quem também está no círculo do negócio quer crescimento, segurança no emprego e uma empresa que valha a pena tocar. Nenhum dos dois está errado. Eles respondem a perguntas diferentes, e por isso a disputa parece pessoal mesmo quando é só aritmética. O padrão mais amplo está em conflito na empresa familiar.
Quão comum é uma política escrita?
Não muito. Na 11th Global Family Business Survey da PwC, apenas 41% dos respondentes disseram ter uma política de dividendos, contra 50% com um acordo de acionistas e 30% com uma constituição familiar. A PwC entrevistou 2.043 líderes de empresas familiares em 82 territórios entre outubro de 2022 e janeiro de 2023, em colaboração com a Family Business Network International.
Trate isso como um retrato de uma amostra de pesquisa, não como uma medida de todas as empresas familiares. Mas sugere que a maioria das empresas dessa amostra lidava com as distribuições sem uma regra escrita, o que deixa em aberto quem decide e com base em quê.
O que diz a pesquisa
O trabalho acadêmico sobre dividendos em empresas familiares é misto, e é fácil interpretá-lo além da conta. Vale a pena conhecer três resumos, cada um com sua própria população.
Empresas familiares fechadas e donos ativos versus passivos. Michiels, Voordeckers, Lybaert e Steijvers, na Small Business Economics (2014), estudaram empresas familiares de capital fechado e o conflito entre acionistas familiares ativos e passivos. O resumo informa que um conflito de interesses intrafamiliar resulta em maior propensão a pagar dividendos, que as práticas de governança familiar fortalecem essa relação e que o uso dessas práticas leva a uma política de dividendos mais eficiente. Em linguagem simples, nesse estudo os dividendos foram usados como ferramenta para administrar a tensão entre ativos e passivos, e as empresas com práticas de governança os usaram com mais eficácia.
Empresas da zona do euro. Pindado, Requejo e de la Torre, na Corporate Governance: An International Review (2012), usaram uma amostra de empresas de nove países da zona do euro. Eles constataram que as empresas familiares distribuem dividendos maiores e mais estáveis para aliviar a preocupação dos investidores minoritários com a expropriação, com os pagamentos maiores explicados principalmente pelas empresas familiares em que os direitos de voto e de fluxo de caixa do maior dono não são separados e por aquelas com um segundo grande acionista não familiar. É um cenário diferente do de uma empresa fechada em que os parentes são os únicos donos, então não deve ser transposto diretamente.
Famílias controladoras e acionistas externos. Faccio, Lang e Young, na American Economic Review (2001), compararam a Europa Ocidental e o Leste Asiático, onde o controle familiar é comum. Eles trataram os dividendos como evidência da expropriação dos acionistas externos pelos controladores e relataram que as empresas afiliadas a grupos na Europa pagam dividendos maiores do que as da Ásia.
O fio comum é que os dividendos revelam como quem está por dentro trata todos os demais, seja esse "todos os demais" um primo ou um investidor da bolsa. Esse é um motivo para tornar a política visível e baseada em regras.
Modelos comuns de política
A maioria das empresas familiares acaba com um de poucos modelos, ou com uma combinação deles. Nenhum é certo para todos. A tabela os resume, e as notas abaixo dela acrescentam detalhes.
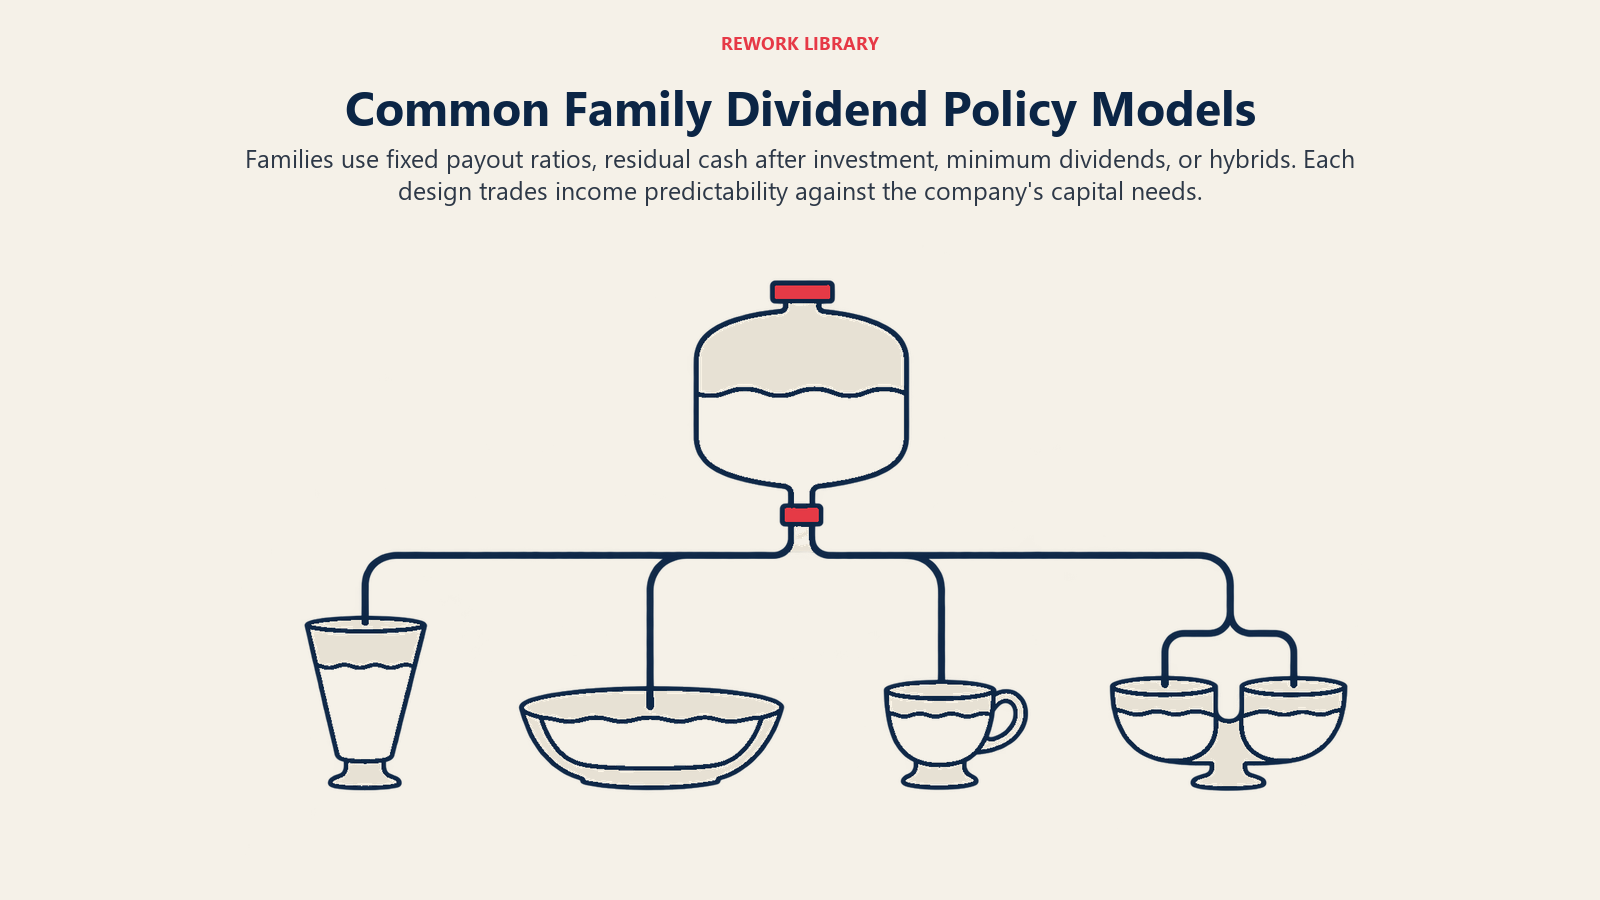
| Modelo | Como funciona | Combina com | Atenção a |
|---|---|---|---|
| Índice fixo de distribuição | Uma parcela definida do lucro (digamos, um terço) é paga a cada ano | Resultados estáveis, donos que querem uma fórmula | Os pagamentos oscilam com o lucro, e os donos passivos não conseguem se planejar |
| Dividendo estável ou progressivo | Um valor constante por ação, aumentado aos poucos | Donos que dependem da renda | Cortá-lo em um ano ruim soa como traição |
| Residual | Primeiro financia os investimentos aprovados, depois paga o que sobra | Empresas em fase de crescimento com projetos claros | Os donos passivos podem ficar anos sem receber nada |
| Piso mínimo mais parte variável | Uma base garantida, com um complemento atrelado aos resultados | Famílias mistas, com donos ativos e passivos | Exige uma definição clara do complemento |
| Dividendo especial | Um pagamento único após um ganho excepcional ou a venda de um ativo | Ganhos extraordinários, excesso de caixa | Pode virar expectativa se for repetido |
Índice fixo de distribuição. É simples de escrever e simples de auditar. A fraqueza é a volatilidade. Se o lucro cai pela metade, o dividendo cai pela metade, e um dono que organiza o orçamento em torno dele tem um problema.
Dividendo estável ou progressivo. A empresa busca um pagamento previsível e só o aumenta quando os resultados claramente sustentam. É favorável aos donos que dependem de renda, mas compromete a empresa. A política de reservas importa aqui, porque um negócio que prometeu um dividendo constante precisa de colchões de caixa para os anos fracos.
Residual. O negócio paga o que sobra depois de financiar os investimentos que quer fazer. Os donos que também gerem gostam, por motivos óbvios. Os donos passivos costumam desgostar, porque o residual é o que a gestão decidir que é, então a política deve dizer como as necessidades de investimento são aprovadas e por quem.
Piso mínimo mais um elemento variável. Um valor modesto garantido mantém os donos passivos satisfeitos, e uma parte variável divide o ganho adicional. Famílias com donos ativos e passivos costumam achar este o compromisso mais fácil de explicar.
Dividendos especiais. Tratam de eventos pontuais, como a venda de um imóvel ou de uma divisão. É melhor tratá-los como uma decisão separada, para que a política regular não seja distorcida por um único ano bom.
Seja qual for o modelo escolhido, ajuda definir com clareza a base (lucro líquido, fluxo de caixa livre ou outra coisa), a periodicidade (anual, semestral, trimestral) e as condições que a suspendem.
Os fatores: o que deve moldar o número
Uma fórmula é tão boa quanto a informação por trás dela. Os fatores usuais são:
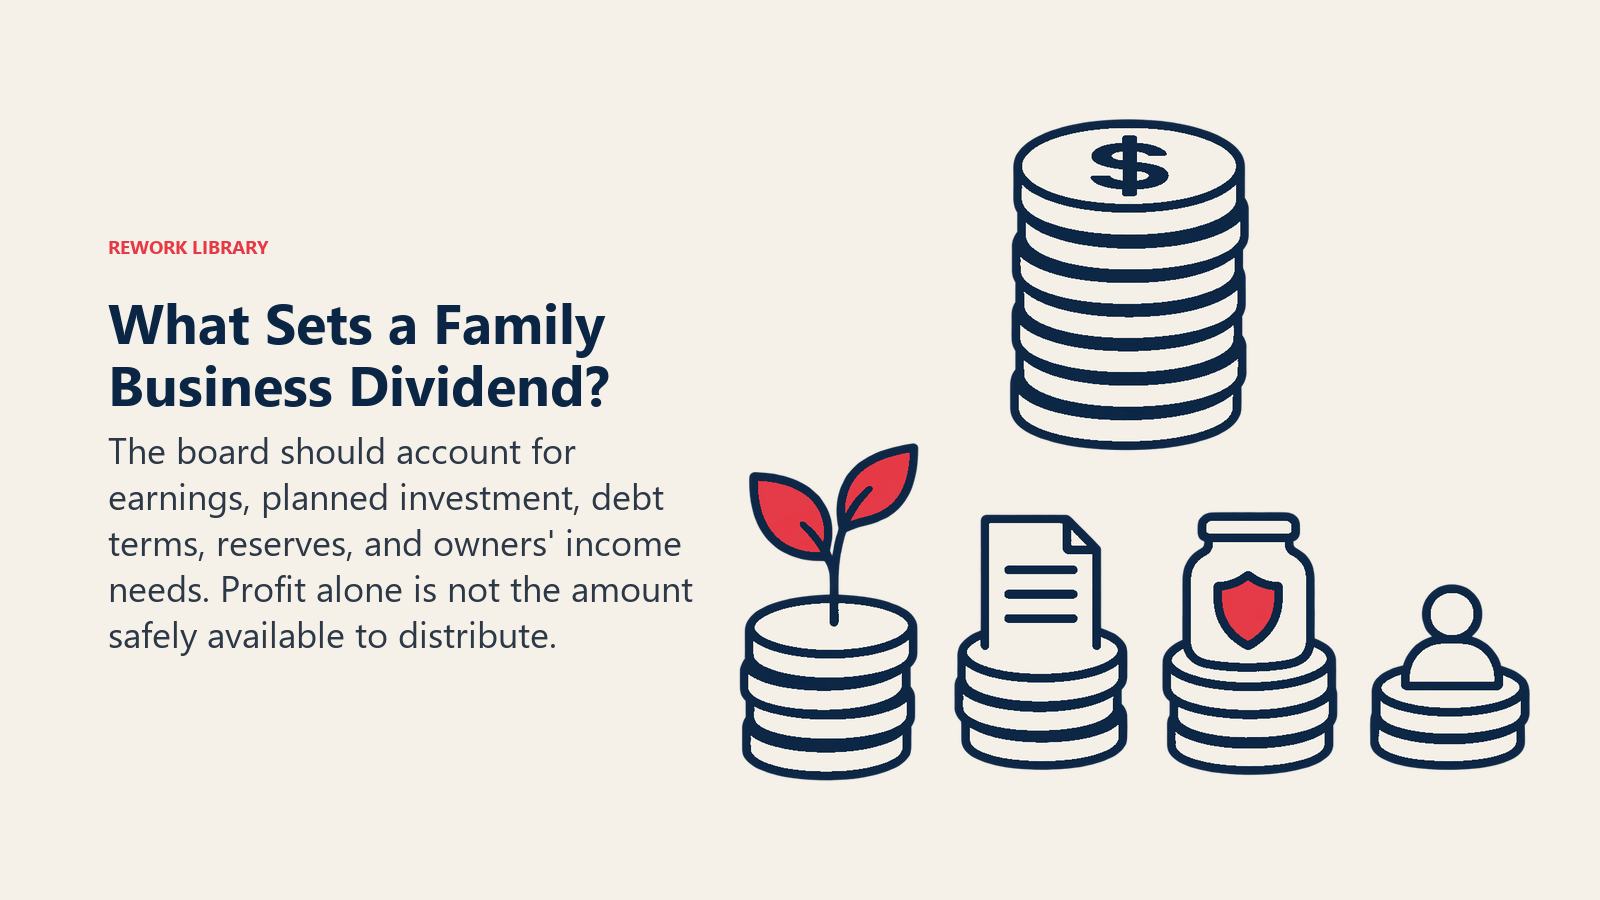
- Necessidades de reinvestimento. O que o negócio precisa gastar para se manter e crescer, de equipamentos a contratações e novos mercados.
- Dívida e covenants. Contratos de empréstimo podem limitar distribuições ou exigir índices mínimos. Uma política que ignora as condições dos credores pode levar a empresa à inadimplência.
- Reservas. Um colchão de caixa para as crises, para que um ano ruim não force um corte de dividendos ou um empréstimo emergencial.
- Limites legais. Muitas jurisdições restringem as distribuições ao lucro ou a valores que mantenham a empresa solvente. Este é um ponto a confirmar com um advogado local, não a adivinhar.
- Necessidades de liquidez da família. Aquilo de que os donos dependem no dividendo. O manual da IFC é explícito ao dizer que alguns donos dependem dos dividendos como principal fonte de renda, então esse fator precisa entrar na conversa abertamente.
- Efeitos tributários sobre os donos. Alguns donos podem dever imposto sobre os dividendos que recebem. As políticas às vezes levam isso em conta, mas as regras variam demais para generalizar aqui.
Um exemplo ilustrativo, não um dado: imagine uma empresa que lucra 1.000 em um ano, precisa de 400 para investimentos planejados e tem uma meta de reserva que exige separar 100. Uma abordagem residual pagaria até 500. Uma política de índice fixo de 30% pagaria 300, independentemente do plano de investimento. Uma política de piso mais parte variável poderia garantir 200 e acrescentar uma parcela do que sobrar. Os três modelos produzem resultados diferentes a partir dos mesmos números, e é justamente por isso que as famílias precisam escolher com deliberação.
Quem decide?
Os papéis costumam ser divididos de um modo que espelha a lei societária na maioria dos lugares, embora os detalhes variem conforme o país e o tipo de empresa:
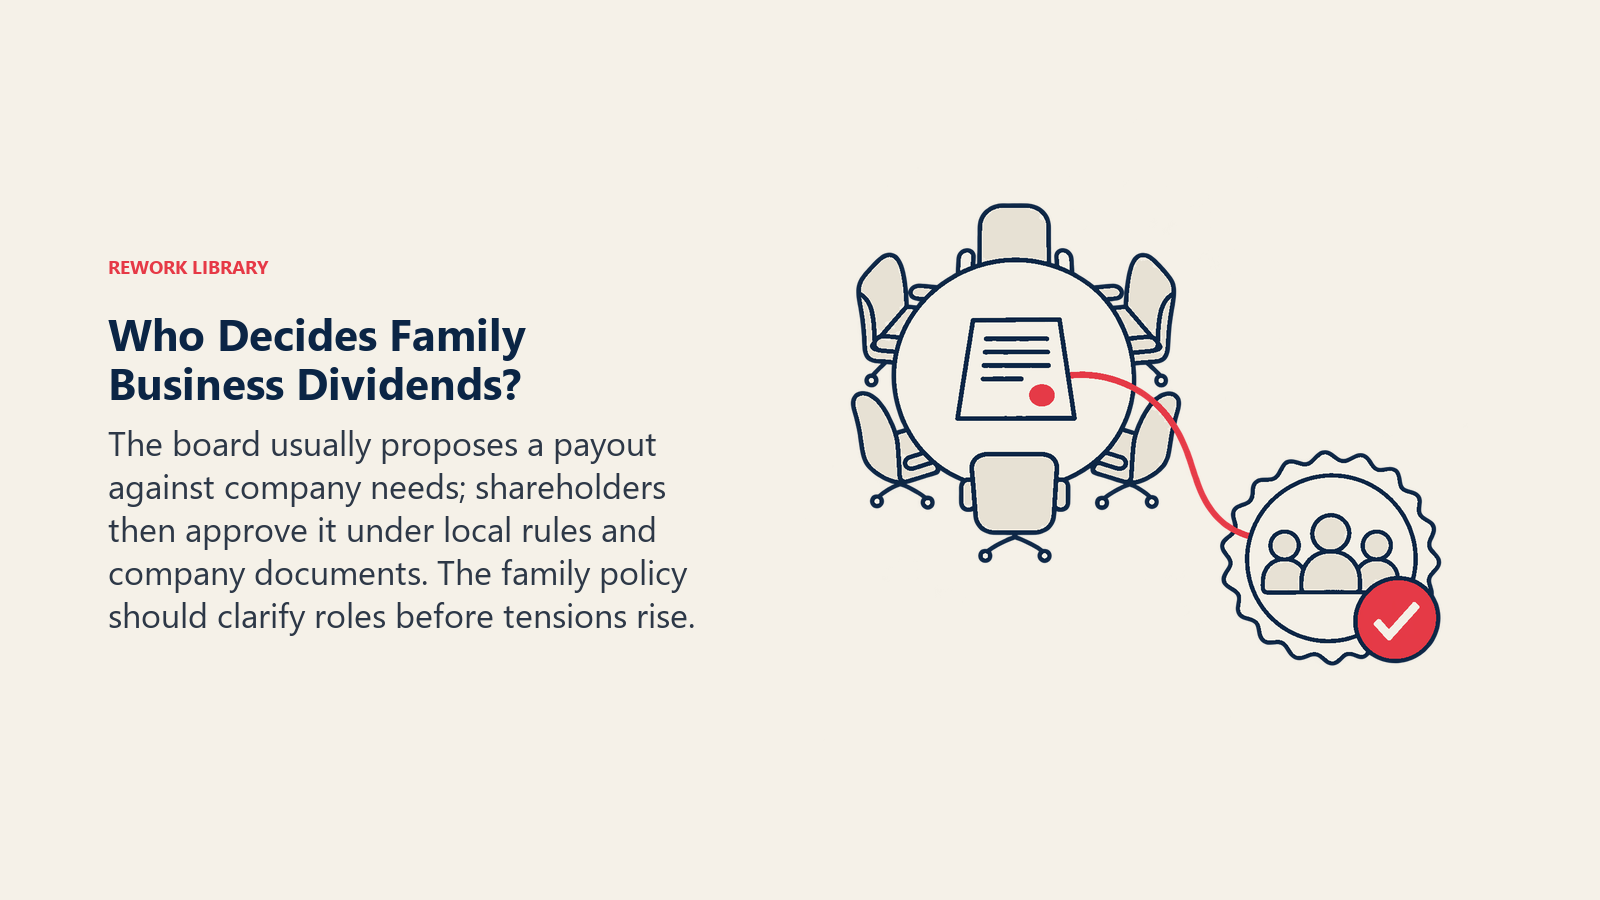
- O conselho propõe. Ele avalia resultados, planos de investimento, condições de dívida e reservas, e recomenda uma distribuição. Um conselho com membros independentes está mais bem posicionado para equilibrar os interesses dos donos-gestores e dos donos passivos do que um formado apenas pelas pessoas em disputa. Veja o conselho da empresa familiar para saber como isso funciona na prática.
- Os acionistas aprovam. Em muitas empresas, os acionistas votam a distribuição final em assembleia geral, com base na proposta do conselho.
- O conselho de família molda a política. O conselho de família é o lugar em que os parentes discutem expectativas antes que elas virem exigências. Um rascunho de política de dividendos pode nascer ali e depois seguir para os donos, para adoção formal.
O objetivo dessa divisão é manter a discussão da família fora da sala do conselho e os números da empresa fora do jantar em família. O conselho de família debate o princípio uma vez. O conselho de administração o aplica a cada ano.
Onde fica uma política escrita
Uma política de dividendos pode ser uma seção curta em um de dois documentos, ou um anexo independente de qualquer um deles.
- No acordo de acionistas. O acordo de acionistas familiar é o contrato vinculante entre os donos. Colocar a política ali lhe dá força legal, o que importa se um sócio minoritário quer segurança.
- Na constituição familiar. A constituição familiar registra os valores e as regras da família. Uma seção de dividendos ali declara intenções e princípios, embora possa não ter a mesma força de um contrato.
Muitas famílias fazem as duas coisas: princípios na constituição, mecânica vinculante no acordo de acionistas. De qualquer modo, a política deve ser revisada em intervalos definidos, porque o grupo de donos muda à medida que as ações passam para a próxima geração. Quando a propriedade está passando de uma geração para outra, o artigo sobre transferência de propriedade entre gerações explica como isso afeta quem acaba recebendo os dividendos. O conjunto mais amplo de estruturas está no hub de estruturas de propriedade familiar.
Fatos principais: política de dividendos em empresas familiares
- Na 11th Global Family Business Survey da PwC, com 2.043 líderes, 41% disseram ter uma política de dividendos, 50% um acordo de acionistas e 30% uma constituição familiar (PwC).
- A IFC afirma que um dono que não trabalha no negócio e depende dos dividendos desejaria dividendos maiores e mais frequentes, enquanto os conselheiros familiares que também gerem o negócio favoreceriam o reinvestimento (IFC Family Business Governance Handbook).
- Um estudo de empresas familiares fechadas constatou que um conflito de interesses intrafamiliar aumentou a propensão a pagar dividendos, e que as práticas de governança familiar fortaleceram essa relação (Michiels et al., 2014).
- Em uma amostra de nove países da zona do euro, as empresas familiares pagaram dividendos maiores e mais estáveis para aliviar as preocupações dos investidores minoritários com a expropriação (Pindado, Requejo e de la Torre, 2012).
- Modelos comuns: índice fixo de distribuição, dividendo estável ou progressivo, residual, piso mínimo mais parte variável e dividendos especiais.
Como registrar a política por escrito
Uma política que funciona é curta. Em geral, ela cobre:
- O princípio. Para que serve o dividendo, por exemplo um retorno justo aos donos, equilibrado com a necessidade de a empresa investir.
- A fórmula. O modelo escolhido, a base à qual se aplica e a periodicidade.
- As salvaguardas. Covenants dos credores, limites legais, uma reserva mínima e as circunstâncias em que o dividendo pode ser reduzido ou suspenso.
- Direitos de decisão. Quem propõe, quem aprova e qual maioria é exigida.
- Direitos de informação. O que os donos passivos verão sobre resultados e planos de investimento, para que possam julgar se o dividendo é justo.
- Revisão. Com que frequência a política é revista e quem pode pedir uma revisão.
Um bom teste é saber se um parente que nunca leu as demonstrações contábeis conseguiria entender por que o dividendo do ano passado foi o que foi. Se não conseguir, a política provavelmente deixa espaço para desconfiança.
