Política de dividendos en las empresas familiares
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una política de dividendos es la regla escrita que dice cuánta utilidad de una compañía se paga a sus propietarios y cuánta se queda dentro del negocio. En una empresa pública con accionariado disperso, es un tema de finanzas. En una empresa familiar, también es un tema familiar, porque quienes reciben el dinero (o no lo reciben) son parientes con intereses muy distintos en la compañía.
Este artículo explica por qué los dividendos generan fricción en las empresas familiares, los diseños de política más comunes, qué debería alimentar la cifra, quién toma la decisión y cómo encaja una política escrita en los documentos que una familia ya tiene. Es material de referencia general, no asesoría fiscal ni legal. La forma en que tributan los dividendos y lo que el derecho societario permite distribuir a una empresa varían mucho entre países, así que los propietarios deben buscar asesoría local antes de fijar una política.
Por qué los dividendos son una fuente recurrente de tensión
Los dividendos se sitúan donde se encuentran dos conjuntos de intereses. El Family Business Governance Handbook de la IFC usa precisamente este ejemplo. La decisión de reinvertir las utilidades en lugar de distribuirlas puede verse distinta para cada propietario, según sus otros roles. Un propietario que trabaja en el negocio ya recibe un salario y puede que no se oponga. Un propietario que no trabaja allí y depende de los dividendos como fuente principal de ingresos estaría, en palabras del manual, interesado en recibir dividendos más altos y más frecuentes.
La misma división aparece en el consejo. El manual señala que los consejeros familiares que además dirigen el negocio fomentarían de forma natural la reinversión de utilidades para aumentar el potencial de crecimiento, mientras que los consejeros familiares que no trabajan en el negocio preferirían distribuir las utilidades a los accionistas. Advierte que estas visiones contradictorias pueden provocar conflictos graves en el consejo.
El paso del tiempo lo complica. La IFC señala que, a medida que crece el grupo de accionistas, la mayoría termina con un porcentaje menor de la compañía, lo que se traduce en dividendos más bajos (si es que la empresa paga dividendos). Eso puede frustrar a los titulares minoritarios y enfrentarlos con los parientes que cobran un salario. El manual incluye la política de dividendos entre los problemas de gobierno habituales de la etapa de consorcio de primos, y la asignación del capital corporativo (dividendos, deuda y niveles de utilidad) entre los temas dominantes de los accionistas en la etapa de sociedad de hermanos.
Este es el modelo de los tres círculos en términos prácticos. Una persona que está solo en el círculo de la propiedad quiere un retorno. Una persona que además está en el círculo del negocio quiere crecimiento, estabilidad laboral y una compañía que valga la pena dirigir. Ninguna se equivoca. Responden preguntas distintas, y por eso la disputa se siente personal aun cuando es aritmética. El patrón más amplio se trata en conflicto en la empresa familiar.
¿Qué tan común es una política escrita?
No mucho. En la 11.ª Global Family Business Survey de PwC, solo el 41% de los encuestados dijo tener una política de dividendos, frente al 50% con un pacto de accionistas y el 30% con un protocolo familiar. PwC consultó a 2,043 líderes de empresas familiares en 82 territorios entre octubre de 2022 y enero de 2023, en colaboración con Family Business Network International.
Tómelo como una fotografía de una muestra de una encuesta, no como una medida de todas las empresas familiares. Sí sugiere que la mayoría de las empresas de esa muestra manejaba las distribuciones sin una regla escrita, lo que deja abierta la pregunta de quién decide y con qué criterio.
Qué dice la investigación
El trabajo académico sobre los dividendos de las empresas familiares es mixto y es fácil interpretarlo de más. Vale la pena conocer tres resúmenes, cada uno con su propia población.
Empresas familiares privadas y propietarios activos frente a pasivos. Michiels, Voordeckers, Lybaert y Steijvers, en Small Business Economics (2014), estudiaron empresas familiares de capital privado y el conflicto entre accionistas familiares activos y pasivos. Su resumen indica que un conflicto de intereses intrafamiliar da lugar a una mayor propensión a pagar dividendos, que las prácticas de gobierno familiar refuerzan esa relación y que usar tales prácticas conduce a una política de dividendos más eficiente. En términos sencillos, en ese estudio los dividendos se usaron como herramienta para manejar la tensión entre activos y pasivos, y las empresas con prácticas de gobierno los usaron con más eficacia.
Empresas de la zona euro. Pindado, Requejo y de la Torre, en Corporate Governance: An International Review (2012), usaron una muestra de empresas de nueve países de la zona euro. Hallaron que las empresas familiares distribuyen dividendos más altos y más estables para aliviar las preocupaciones de los inversionistas minoritarios por la expropiación, y que los pagos más altos se explican sobre todo por las empresas familiares donde los derechos de voto y de flujo de caja del mayor propietario no están separados y por aquellas con segundos accionistas de bloque no familiares. Es un contexto distinto al de una empresa privada cuyos únicos propietarios son parientes, así que no debe extrapolarse de forma directa.
Familias controladoras y accionistas externos. Faccio, Lang y Young, en la American Economic Review (2001), compararon Europa Occidental y Asia Oriental, donde el control familiar es común. Trataron los dividendos como evidencia de la expropiación de los accionistas externos por parte de los accionistas controladores, e informaron que las corporaciones afiliadas a grupos en Europa pagan dividendos más altos que las de Asia.
El hilo común es que los dividendos transmiten información sobre cómo tratan los de adentro a todos los demás, ya sea un primo o un inversionista bursátil. Esa es una razón para hacer visible la política y basarla en reglas.
Diseños de política comunes
La mayoría de las empresas familiares termina con uno de unos pocos diseños, o con una mezcla. Ninguno es correcto en todos los casos. La tabla los resume y las notas de abajo añaden detalle.
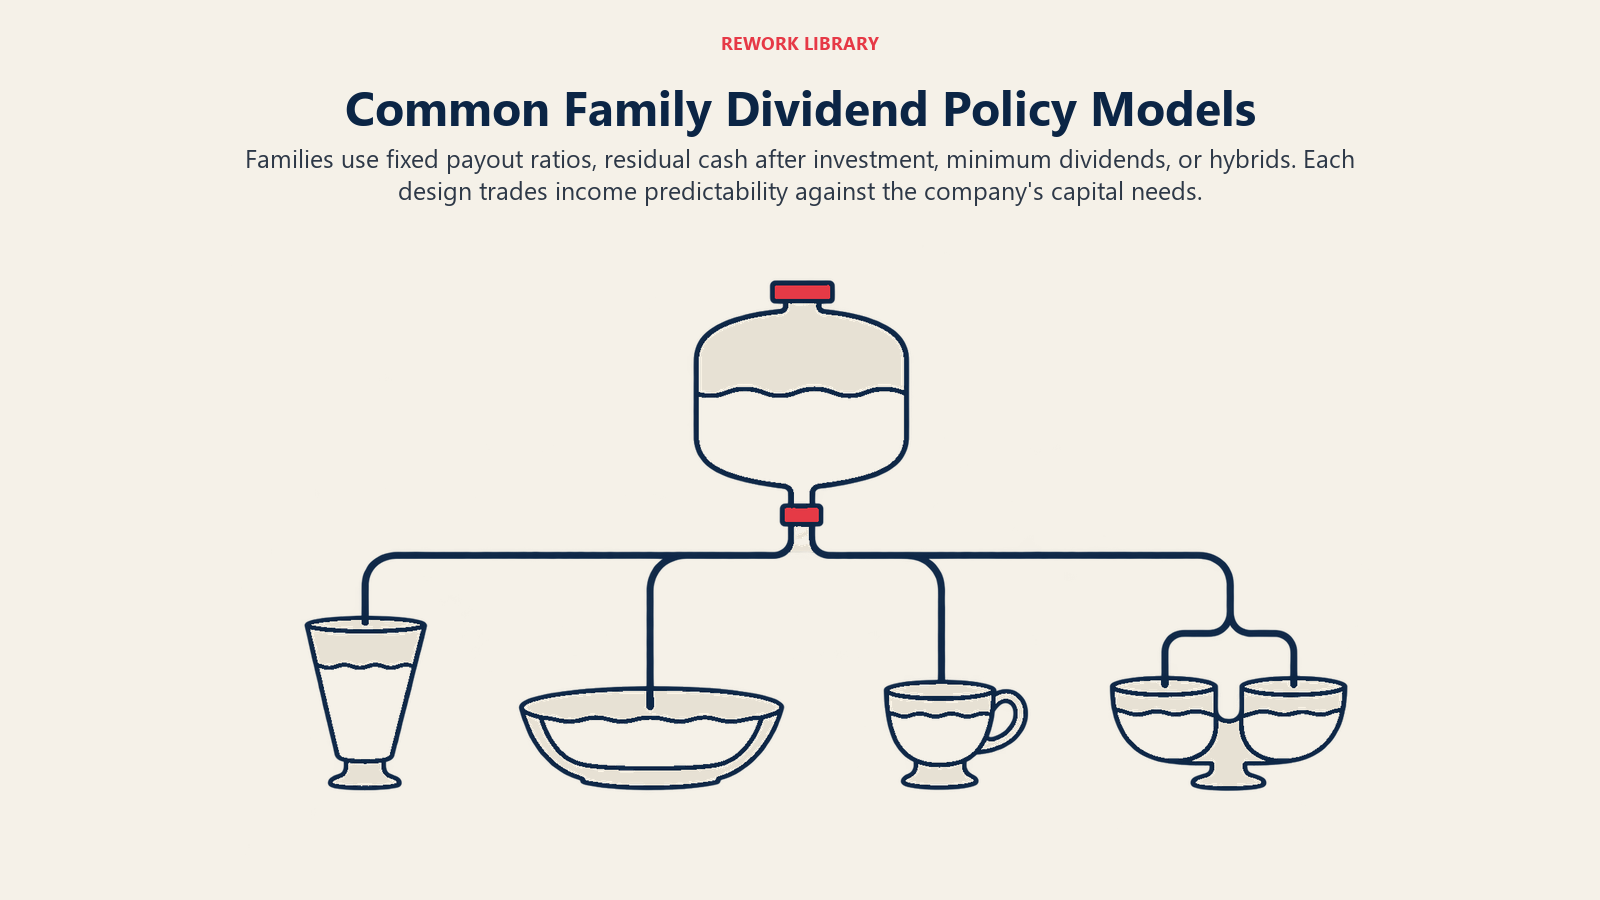
| Diseño | Cómo funciona | Conviene a | Cuidado con |
|---|---|---|---|
| Razón de pago fija | Cada año se paga una parte fija de la utilidad (por ejemplo, un tercio) | Utilidades estables, propietarios que quieren una fórmula | Los pagos oscilan con la utilidad, así que los propietarios pasivos no pueden planificar |
| Dividendo estable o progresivo | Un monto constante por acción, que se eleva gradualmente | Propietarios que dependen del ingreso | Recortarlo en un mal año se siente como una traición |
| Residual | Primero se financian las inversiones aprobadas y se paga lo que sobra | Empresas en etapa de crecimiento con proyectos claros | Los propietarios pasivos pueden no recibir nada durante años |
| Piso mínimo más variable | Una base garantizada, con un complemento ligado a los resultados | Familia mixta con propietarios activos y pasivos | Exige una definición clara del complemento |
| Dividendo especial | Un pago único tras una ganancia excepcional o la venta de un activo | Ganancias extraordinarias, exceso de efectivo | Puede volverse una expectativa si se repite |
Razón de pago fija. Es sencilla de redactar y de auditar. Su debilidad es la volatilidad. Si la utilidad se reduce a la mitad, el dividendo también, y un propietario que presupuesta en función de él tiene un problema.
Dividendo estable o progresivo. La compañía aspira a un pago predecible y lo eleva solo cuando las utilidades lo respaldan con claridad. Es amable con los propietarios que dependen del ingreso, pero compromete a la empresa. La política de reservas importa aquí, porque un negocio que ha prometido un dividendo estable necesita colchones de efectivo para los años débiles.
Residual. El negocio paga lo que queda después de financiar las inversiones que quiere hacer. A los propietarios-directivos les gusta por razones obvias. A los propietarios pasivos suele disgustarles porque el residual es lo que la dirección decida que sea, así que la política debe decir cómo se aprueban las necesidades de inversión y quién las aprueba.
Piso mínimo más un componente variable. Un monto garantizado modesto protege a los propietarios pasivos y una parte variable reparte el lado favorable. Las familias con propietarios tanto activos como pasivos suelen encontrar que este es el compromiso más fácil de explicar.
Dividendos especiales. Resuelven eventos únicos, como la venta de un inmueble o de una división. Lo mejor es tratarlos como una decisión aparte, para que la política regular no se distorsione por un solo buen año.
Sea cual sea el diseño elegido, ayuda definir con claridad la base (utilidad neta, flujo de caja libre u otra), la periodicidad (anual, semestral, trimestral) y las condiciones que la suspenden.
Los factores: qué debería moldear la cifra
Una fórmula vale lo que valga la información que la respalda. Los factores habituales son:
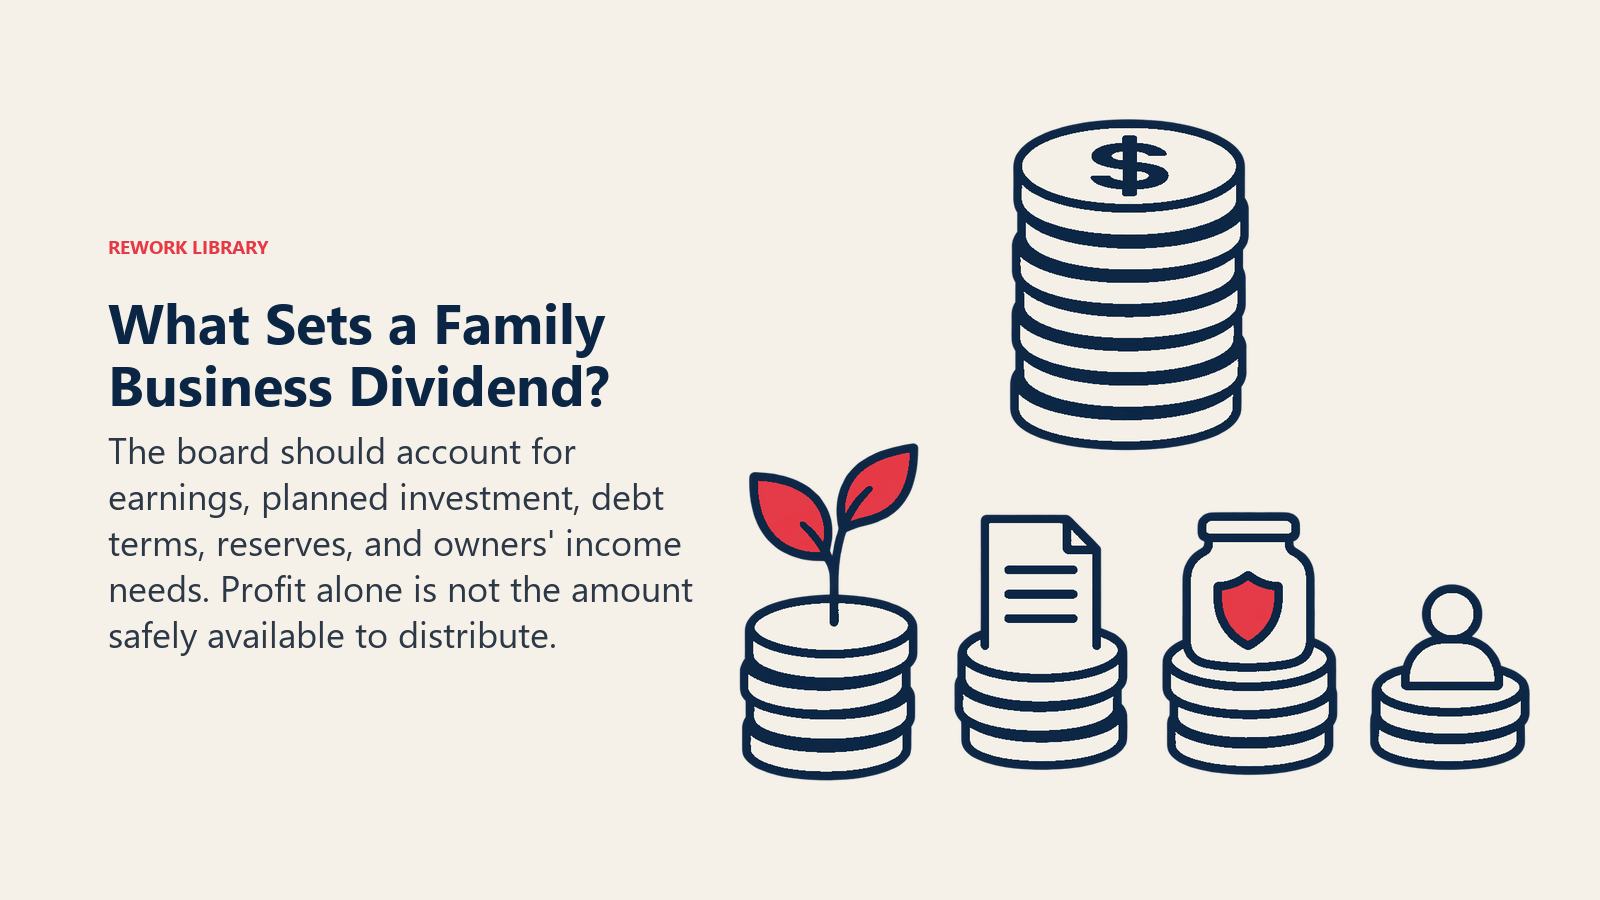
- Necesidades de reinversión. Lo que el negocio debe gastar para mantenerse y crecer, desde equipos hasta contrataciones y nuevos mercados.
- Deuda y covenants. Los contratos de crédito pueden limitar las distribuciones o exigir razones mínimas. Una política que ignore las condiciones de los prestamistas puede llevar a la compañía al incumplimiento.
- Reservas. Un colchón de efectivo para las épocas malas, de modo que un mal año no obligue a recortar el dividendo ni a pedir un préstamo de emergencia.
- Límites legales. Muchas jurisdicciones restringen las distribuciones a las utilidades o a montos que mantengan solvente a la compañía. Es un punto que conviene confirmar con un abogado local, no adivinar.
- Necesidades de liquidez de la familia. De qué dependen los propietarios en el dividendo. El manual de la IFC es explícito en que algunos propietarios dependen de los dividendos como fuente principal de ingresos, así que este factor debe estar abiertamente en la conversación.
- Efectos fiscales para los propietarios. Algunos propietarios pueden deber impuestos por los dividendos que reciben. A veces las políticas lo consideran, pero las reglas varían demasiado para generalizar aquí.
Un ejemplo ilustrativo, no datos reales: imagine una compañía que gana 1,000 en un año, necesita 400 para inversión planeada y tiene una meta de reserva que exige apartar 100. Un enfoque residual pagaría hasta 500. Una política de razón fija del 30% pagaría 300 sin importar el plan de inversión. Una política de piso más variable podría garantizar 200 y añadir una parte de lo que quede. Los tres producen resultados distintos a partir de las mismas cifras, y por eso mismo las familias necesitan elegir con deliberación.
¿Quién decide?
Los roles suelen repartirse de un modo que refleja el derecho societario en la mayoría de los lugares, aunque los detalles varían según el país y el tipo de sociedad:
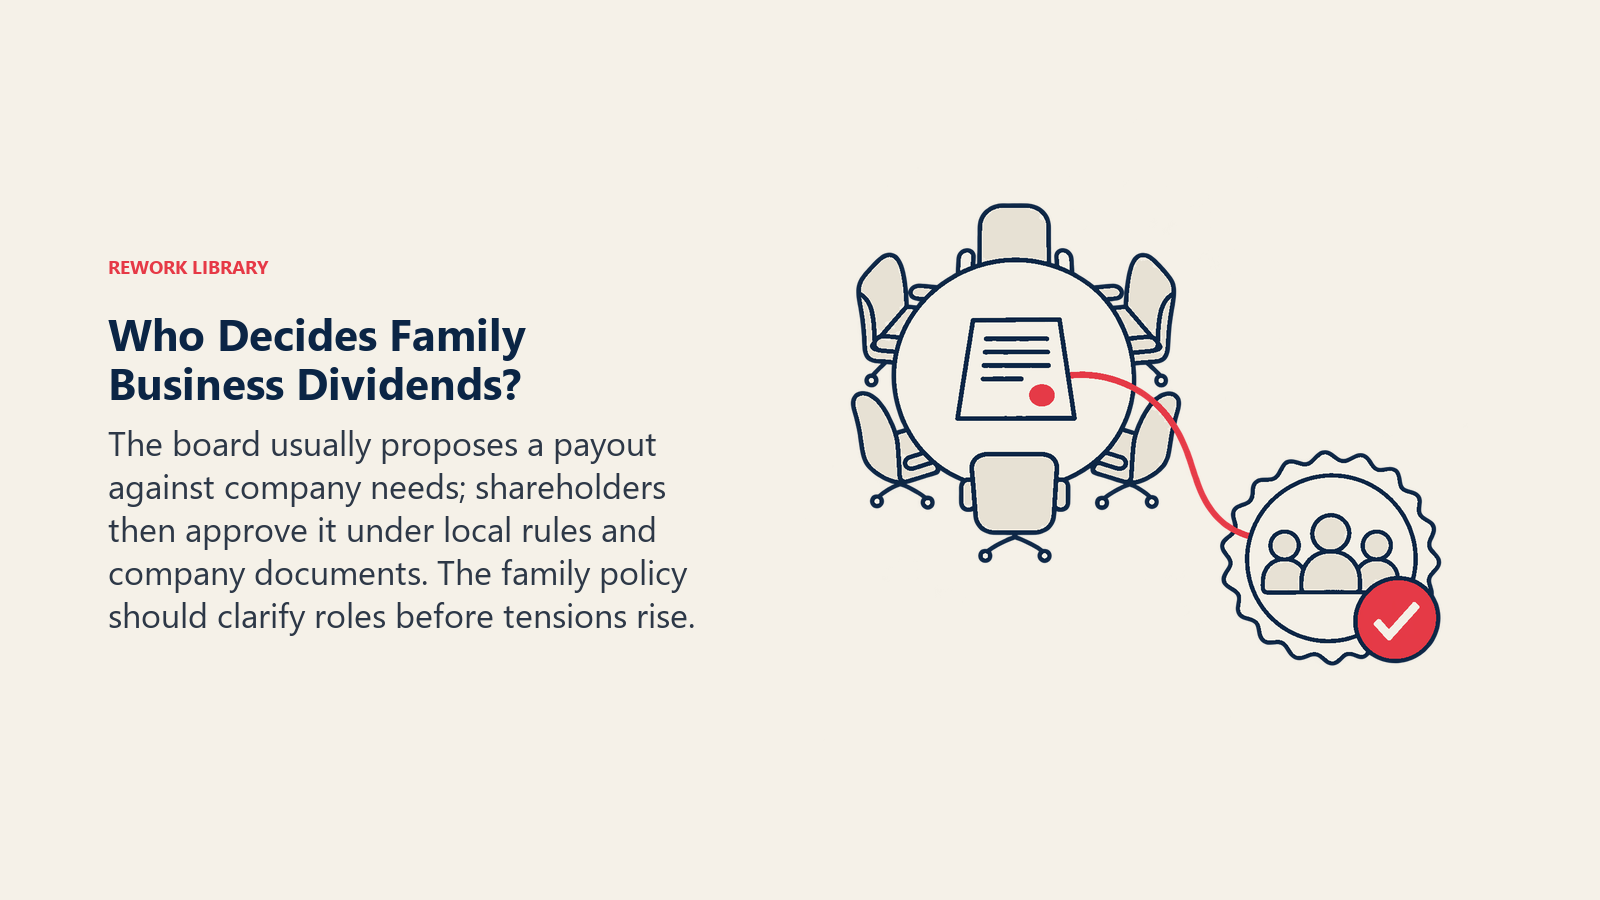
- El consejo propone. Examina los resultados, los planes de inversión, las condiciones de la deuda y las reservas, y recomienda una distribución. Un consejo con miembros independientes está mejor situado para equilibrar los intereses de los propietarios-directivos y de los pasivos que uno formado solo por las personas en disputa. Vea el consejo de la empresa familiar para saber cómo funciona en la práctica.
- Los accionistas aprueban. En muchas compañías, los accionistas votan la distribución final en una junta general, a partir de la propuesta del consejo.
- El consejo de familia moldea la política. El consejo de familia es donde los parientes discuten las expectativas antes de que se conviertan en exigencias. Un borrador de política de dividendos puede nacer allí y pasar luego a los propietarios para su adopción formal.
El sentido de este reparto es mantener la discusión familiar fuera de la sala del consejo y las cifras de la compañía fuera de la cena familiar. El consejo de familia debate el principio una sola vez. El consejo de administración lo aplica cada año.
Dónde vive una política escrita
Una política de dividendos puede ser una sección breve en uno de dos documentos, o un anexo independiente de cualquiera de ellos.
- En el pacto de accionistas. El pacto de accionistas familiar es el contrato vinculante entre los propietarios. Ponerla aquí le da fuerza legal, lo que importa si un titular minoritario quiere certeza.
- En el protocolo familiar. El protocolo familiar recoge los valores y las reglas de la familia. Una sección de dividendos allí declara intenciones y principios, aunque quizá no sea exigible como un contrato.
Muchas familias hacen ambas cosas: principios en el protocolo y mecánica vinculante en el pacto de accionistas. En cualquier caso, la política debe revisarse con un calendario, porque el grupo de propietarios cambia cuando las acciones pasan a la próxima generación. Cuando la propiedad se traspasa entre generaciones, el artículo sobre la transferencia intergeneracional de la propiedad explica cómo eso afecta a quién termina recibiendo los dividendos. El conjunto más amplio de estructuras está en el eje de estructuras de propiedad familiar.
Datos clave: política de dividendos de la empresa familiar
- En la 11.ª Global Family Business Survey de PwC, con 2,043 líderes, el 41% dijo tener una política de dividendos, el 50% un pacto de accionistas y el 30% un protocolo familiar (PwC).
- La IFC afirma que un propietario que no trabaja en el negocio y depende de los dividendos querría dividendos más altos y más frecuentes, mientras que los consejeros familiares que también dirigen el negocio favorecerían la reinversión (IFC Family Business Governance Handbook).
- Un estudio de empresas familiares privadas halló que un conflicto de intereses intrafamiliar elevó la propensión a pagar dividendos, y que las prácticas de gobierno familiar reforzaron esa relación (Michiels et al., 2014).
- En una muestra de nueve países de la zona euro, las empresas familiares pagaron dividendos más altos y más estables para calmar las preocupaciones de expropiación de los inversionistas minoritarios (Pindado, Requejo y de la Torre, 2012).
- Diseños comunes: razón de pago fija, dividendo estable o progresivo, residual, piso mínimo más variable y dividendos especiales.
Dejar la política por escrito
Una política viable es breve. Suele abarcar:
- El principio. Para qué sirve el dividendo, por ejemplo, un retorno justo para los propietarios equilibrado con la necesidad de la compañía de invertir.
- La fórmula. El diseño elegido, la base a la que se aplica y la periodicidad.
- Las salvaguardas. Los covenants de los prestamistas, los límites legales, una reserva mínima y las circunstancias en que el dividendo puede reducirse o suspenderse.
- Derechos de decisión. Quién propone, quién aprueba y qué mayoría se requiere.
- Derechos de información. Qué verán los propietarios pasivos sobre los resultados y los planes de inversión, para poder juzgar si el dividendo es justo.
- Revisión. Con qué frecuencia se retoma la política y quién puede pedir una revisión.
Una buena prueba es si un pariente que nunca ha leído las cuentas podría entender por qué el dividendo del año pasado fue el que fue. Si no puede, es probable que la política esté dejando espacio a la sospecha.

Co-Founder & COO