Dividendenpolitik in Familienunternehmen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Eine Dividendenpolitik ist die schriftliche Regel, die festlegt, wie viel vom Gewinn eines Unternehmens an seine Eigentümer ausgeschüttet wird und wie viel im Unternehmen bleibt. In einem breit gestreuten börsennotierten Unternehmen ist das ein Finanzthema. In einem Familienunternehmen ist es auch ein Familienthema, denn die Menschen, die das Geld erhalten (oder nicht erhalten), sind Verwandte mit sehr unterschiedlichen Interessen am Unternehmen.
Dieser Artikel behandelt, warum Dividenden in Familienunternehmen Reibung erzeugen, die gängigen Modelle der Dividendenpolitik, was in die Höhe der Ausschüttung einfließen sollte, wer entscheidet und wie sich eine schriftliche Politik in die Dokumente einfügt, die eine Familie ohnehin hat. Er ist allgemeines Referenzmaterial, keine Steuer- oder Rechtsberatung. Wie Dividenden besteuert werden und was das Gesellschaftsrecht einem Unternehmen auszuschütten erlaubt, unterscheidet sich von Land zu Land erheblich, daher sollten sich Eigentümer vor der Festlegung einer Politik vor Ort beraten lassen.
Warum Dividenden eine wiederkehrende Quelle von Spannungen sind
Dividenden liegen dort, wo zwei Interessenlagen aufeinandertreffen. Das Family Business Governance Handbook der IFC nutzt genau dieses Beispiel. Die Entscheidung, Gewinne zu reinvestieren statt auszuschütten, kann für verschiedene Eigentümer unterschiedlich aussehen, je nach ihren sonstigen Rollen. Ein Eigentümer, der im Unternehmen arbeitet, erhält bereits ein Gehalt und hat womöglich nichts dagegen. Ein Eigentümer, der dort nicht arbeitet und auf Dividenden als Haupteinkommensquelle angewiesen ist, wäre in den Worten des Handbuchs daran interessiert, höhere und häufigere Dividenden zu erhalten.
Dieselbe Spaltung zeigt sich im Board. Das Handbuch hält fest, dass Familiendirektoren, die das Unternehmen auch führen, naturgemäß die Reinvestition von Gewinnen befürworten, um das Wachstumspotenzial zu steigern, während Familiendirektoren, die nicht im Unternehmen arbeiten, Gewinne lieber an die Gesellschafter ausschütten. Es warnt, dass diese gegensätzlichen Ansichten zu größeren Konflikten im Board führen können.
Die Zeit macht es schwieriger. Die IFC weist darauf hin, dass mit wachsendem Gesellschafterkreis die meisten Gesellschafter einen kleineren Prozentsatz am Unternehmen halten, was zu niedrigeren Dividenden führt (sofern das Unternehmen überhaupt Dividenden zahlt). Das kann Minderheitsgesellschafter frustrieren und sie gegen die Verwandten aufbringen, die ein Gehalt beziehen. Das Handbuch nennt die Dividendenpolitik unter den üblichen Governance-Themen der Cousin-Phase und führt die Allokation von Unternehmenskapital (Dividenden, Verschuldung und Gewinnniveau) als dominantes Gesellschafterthema in der Phase der Geschwisterpartnerschaft auf.
Das ist das Drei-Kreise-Modell in der Praxis. Wer nur im Eigentumskreis sitzt, will eine Rendite. Wer zusätzlich im Unternehmenskreis sitzt, will Wachstum, Arbeitsplatzsicherheit und ein Unternehmen, das sich zu führen lohnt. Keiner hat unrecht. Sie beantworten unterschiedliche Fragen, weshalb sich der Streit persönlich anfühlt, obwohl es um Arithmetik geht. Das weitere Muster behandelt der Artikel zu Konflikten im Familienunternehmen.
Wie verbreitet ist eine schriftliche Politik?
Nicht sehr. In der 11th Global Family Business Survey von PwC gaben nur 41% der Befragten an, eine Dividendenpolitik zu haben, gegenüber 50% mit einem Gesellschaftervertrag und 30% mit einer Familienverfassung. PwC befragte zwischen Oktober 2022 und Januar 2023 in Zusammenarbeit mit dem Family Business Network International 2.043 Führungskräfte von Familienunternehmen in 82 Territorien.
Betrachten Sie das als Momentaufnahme einer Umfragestichprobe, nicht als Maß für alle Familienunternehmen. Es deutet jedoch darauf hin, dass eine Mehrheit der Unternehmen in dieser Stichprobe Ausschüttungen ohne schriftliche Regel handhabte, was die Frage offenlässt, wer entscheidet und auf welcher Grundlage.
Was die Forschung sagt
Die akademische Arbeit zu Dividenden in Familienunternehmen ist uneinheitlich und lässt sich leicht überinterpretieren. Drei Abstracts sind wissenswert, jedes mit eigener Grundgesamtheit.
Private Familienunternehmen und aktive versus passive Eigentümer. Michiels, Voordeckers, Lybaert und Steijvers untersuchten in Small Business Economics (2014) privat gehaltene Familienunternehmen und den Konflikt zwischen aktiven und passiven Familiengesellschaftern. Ihr Abstract berichtet, dass ein innerfamiliärer Interessenkonflikt zu einer höheren Neigung führt, Dividenden zu zahlen, dass Family-Governance-Praktiken diesen Zusammenhang verstärken und dass der Einsatz solcher Praktiken zu einer effizienteren Dividendenpolitik führt. Einfach gesagt: In dieser Studie wurden Dividenden als Instrument zur Steuerung der Spannung zwischen aktiv und passiv genutzt, und Unternehmen mit Governance-Praktiken setzten sie wirksamer ein.
Unternehmen der Eurozone. Pindado, Requejo und de la Torre nutzten in Corporate Governance: An International Review (2012) eine Stichprobe von Unternehmen aus neun Ländern der Eurozone. Sie fanden, dass Familienunternehmen höhere und stabilere Dividenden ausschütten, um die Sorgen von Minderheitsinvestoren vor Enteignung zu zerstreuen, wobei die höheren Zahlungen vor allem durch Familienunternehmen erklärt werden, bei denen Stimm- und Cashflow-Rechte des größten Eigentümers nicht getrennt sind, sowie durch solche mit familienexternen zweiten Großaktionären. Das ist ein anderes Umfeld als ein privates Unternehmen mit Verwandten als einzigen Eigentümern, daher lässt es sich nicht direkt übertragen.
Kontrollierende Familien und Fremdaktionäre. Faccio, Lang und Young verglichen in der American Economic Review (2001) Westeuropa und Ostasien, wo Familienkontrolle verbreitet ist. Sie behandelten Dividenden als Indiz für die Enteignung außenstehender Aktionäre durch kontrollierende Aktionäre und berichteten, dass konzernzugehörige Unternehmen in Europa höhere Dividenden zahlen als die in Asien.
Der gemeinsame Faden ist, dass Dividenden Information darüber tragen, wie Insider alle anderen behandeln, ob es sich bei „allen anderen" um einen Cousin oder einen Börseninvestor handelt. Das ist ein Grund, die Politik sichtbar und regelbasiert zu gestalten.
Gängige Modelle der Dividendenpolitik
Die meisten Familienunternehmen landen bei einem von wenigen Modellen oder einer Mischung. Keines ist universell richtig. Die Tabelle fasst sie zusammen, die Anmerkungen darunter ergänzen Details.
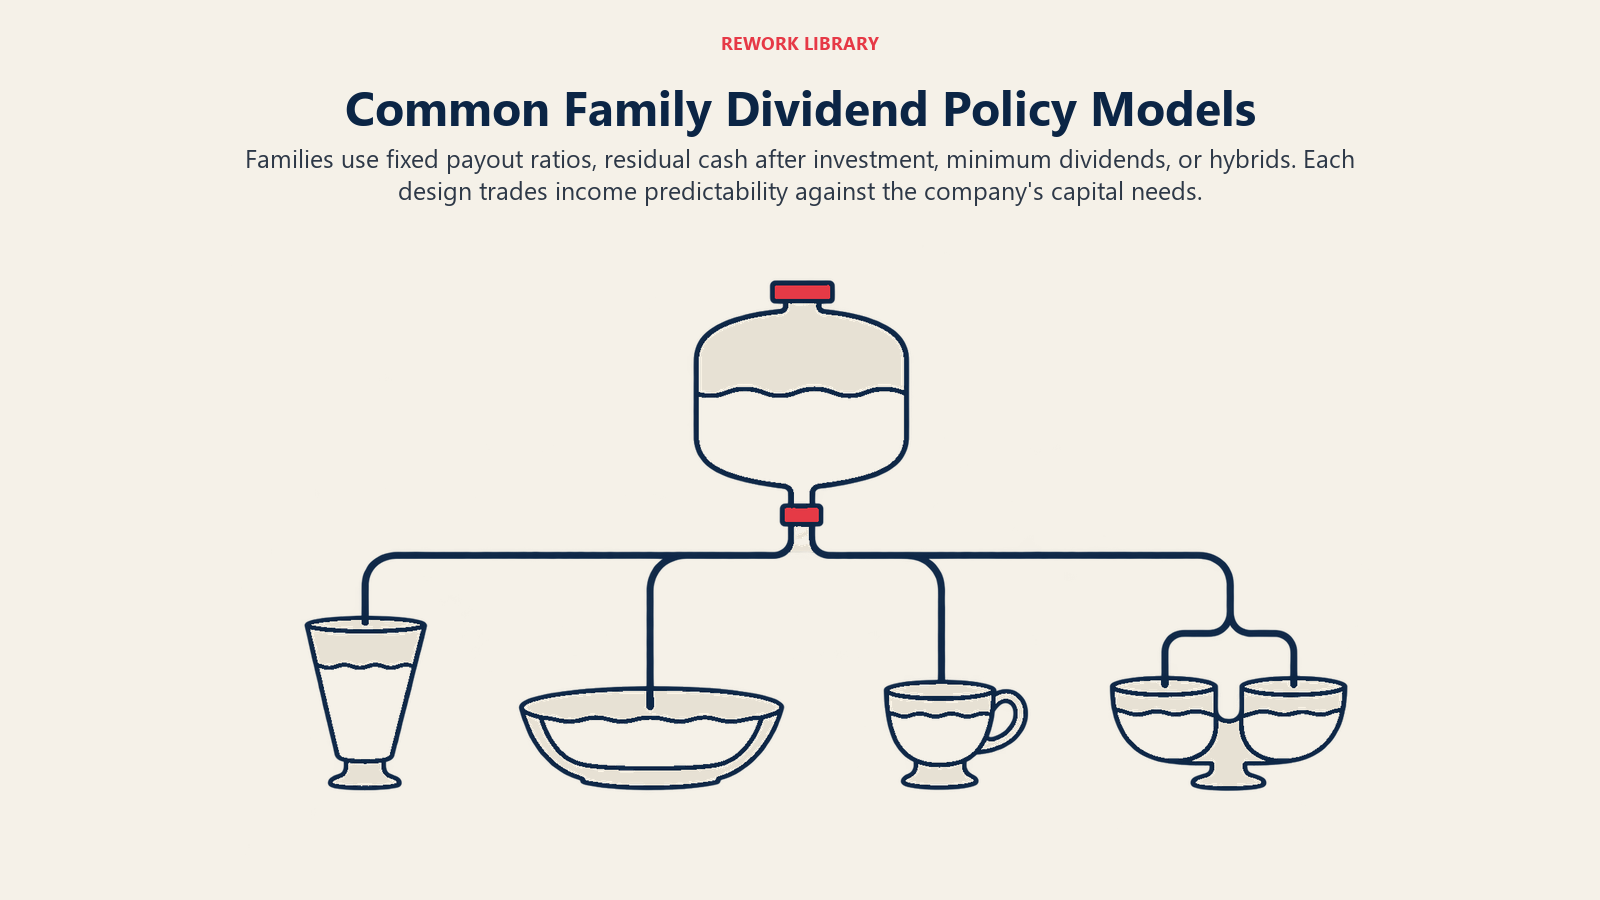
| Modell | Funktionsweise | Geeignet für | Worauf Sie achten sollten |
|---|---|---|---|
| Feste Ausschüttungsquote | Ein festgelegter Anteil des Gewinns (etwa ein Drittel) wird jedes Jahr ausgeschüttet | Stabile Erträge, Eigentümer, die eine Formel wollen | Die Ausschüttung schwankt mit dem Gewinn, passive Eigentümer können nicht planen |
| Stabile oder progressive Dividende | Ein gleichbleibender Betrag je Anteil, der schrittweise angehoben wird | Eigentümer, die auf Einkommen angewiesen sind | Eine Kürzung in einem schlechten Jahr fühlt sich wie Verrat an |
| Residual | Zuerst genehmigte Investitionen finanzieren, den Rest ausschütten | Wachstumsunternehmen mit klaren Projekten | Passive Eigentümer erhalten womöglich jahrelang nichts |
| Mindestbetrag plus variabler Anteil | Eine garantierte Basis mit einem Aufschlag, der an Ergebnisse gekoppelt ist | Gemischte Familie mit aktiven und passiven Eigentümern | Der Aufschlag braucht eine klare Definition |
| Sonderdividende | Eine einmalige Ausschüttung nach einem außergewöhnlichen Gewinn oder Anlagenverkauf | Sondererträge, überschüssige Liquidität | Kann bei Wiederholung zur Erwartung werden |
Feste Ausschüttungsquote. Sie ist einfach aufzuschreiben und einfach zu prüfen. Die Schwäche ist die Volatilität. Halbiert sich der Gewinn, halbiert sich die Dividende, und ein Eigentümer, der damit sein Budget plant, hat ein Problem.
Stabile oder progressive Dividende. Das Unternehmen strebt eine planbare Zahlung an und erhöht sie nur, wenn die Erträge das klar tragen. Das ist freundlich zu Eigentümern, die auf Einkommen angewiesen sind, bindet aber das Unternehmen. Die Rücklagenpolitik spielt hier eine Rolle, denn ein Unternehmen, das eine stetige Dividende versprochen hat, braucht Liquiditätspuffer für schwache Jahre.
Residual. Das Unternehmen zahlt aus, was übrig bleibt, nachdem es die gewünschten Investitionen finanziert hat. Eigentümer-Manager mögen das aus naheliegenden Gründen. Passive Eigentümer lehnen es oft ab, weil der Rest das ist, was das Management dazu erklärt, daher sollte die Politik festlegen, wie Investitionsbedarf genehmigt wird und von wem.
Mindestbetrag plus variabler Anteil. Ein bescheidener garantierter Betrag stellt passive Eigentümer zufrieden, und ein variabler Teil verteilt den Mehrertrag. Familien mit aktiven und passiven Eigentümern finden darin oft den am leichtesten zu erklärenden Kompromiss.
Sonderdividenden. Sie decken einmalige Ereignisse ab, etwa den Verkauf einer Immobilie oder eines Geschäftsbereichs. Am besten behandeln Sie sie als eigene Entscheidung, damit die reguläre Politik nicht durch ein einzelnes gutes Jahr verzerrt wird.
Welches Modell Sie auch wählen: Es hilft, die Bemessungsgrundlage klar zu definieren (Jahresüberschuss, Free Cashflow oder etwas anderes), den Rhythmus (jährlich, halbjährlich, vierteljährlich) und die Bedingungen, unter denen die Ausschüttung ausgesetzt wird.
Die Einflussgrößen: Was die Höhe bestimmen sollte
Eine Formel ist nur so gut wie die Informationen dahinter. Die üblichen Einflussgrößen sind:
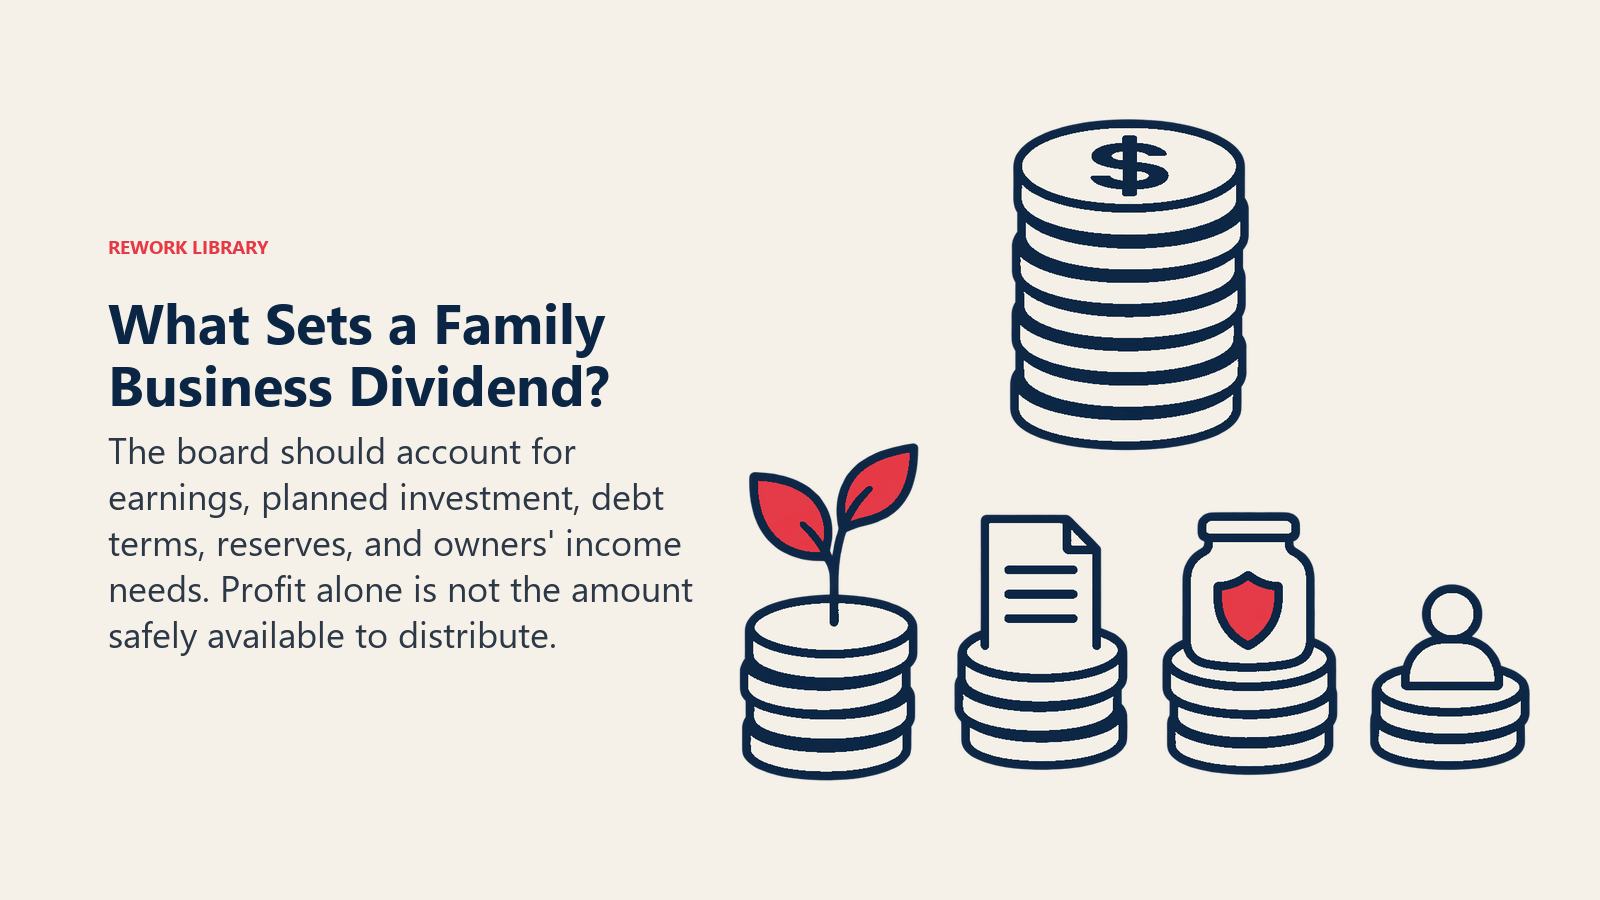
- Reinvestitionsbedarf. Was das Unternehmen ausgeben muss, um sich zu erhalten und zu wachsen, von Anlagen über Neueinstellungen bis zu neuen Märkten.
- Verschuldung und Covenants. Kreditverträge können Ausschüttungen begrenzen oder Mindestkennzahlen verlangen. Eine Politik, die die Bedingungen der Kreditgeber ignoriert, kann das Unternehmen in Verzug bringen.
- Rücklagen. Ein Liquiditätspuffer für Abschwünge, damit ein schlechtes Jahr keine Dividendenkürzung oder einen Notkredit erzwingt.
- Rechtliche Grenzen. Viele Rechtsordnungen beschränken Ausschüttungen auf Gewinne oder auf Beträge, die das Unternehmen zahlungsfähig halten. Das sollten Sie mit örtlichen Rechtsberatern klären, nicht erraten.
- Liquiditätsbedarf der Familie. Wofür sich Eigentümer auf die Dividende verlassen. Das IFC-Handbuch sagt ausdrücklich, dass manche Eigentümer Dividenden als Haupteinkommensquelle nutzen, daher gehört diese Größe offen ins Gespräch.
- Steuerliche Wirkung auf die Eigentümer. Manche Eigentümer schulden womöglich Steuern auf erhaltene Dividenden. Politiken berücksichtigen das manchmal, aber die Regeln variieren zu stark, um sie hier zu verallgemeinern.
Ein anschauliches Beispiel, keine Daten: Stellen Sie sich ein Unternehmen vor, das in einem Jahr 1.000 verdient, 400 für geplante Investitionen braucht und ein Rücklagenziel hat, das 100 zur Seite zu legen verlangt. Ein Residualansatz würde bis zu 500 ausschütten. Eine Politik mit fester Quote von 30% würde unabhängig vom Investitionsplan 300 zahlen. Eine Politik aus Mindestbetrag plus variablem Anteil könnte 200 garantieren und einen Anteil des Rests hinzufügen. Die drei liefern bei denselben Zahlen unterschiedliche Ergebnisse, und genau deshalb müssen Familien bewusst wählen.
Wer entscheidet?
Die Rollen sind meist so verteilt, dass sie dem Gesellschaftsrecht in den meisten Ländern entsprechen, wobei die Einzelheiten nach Land und Gesellschaftsform variieren:
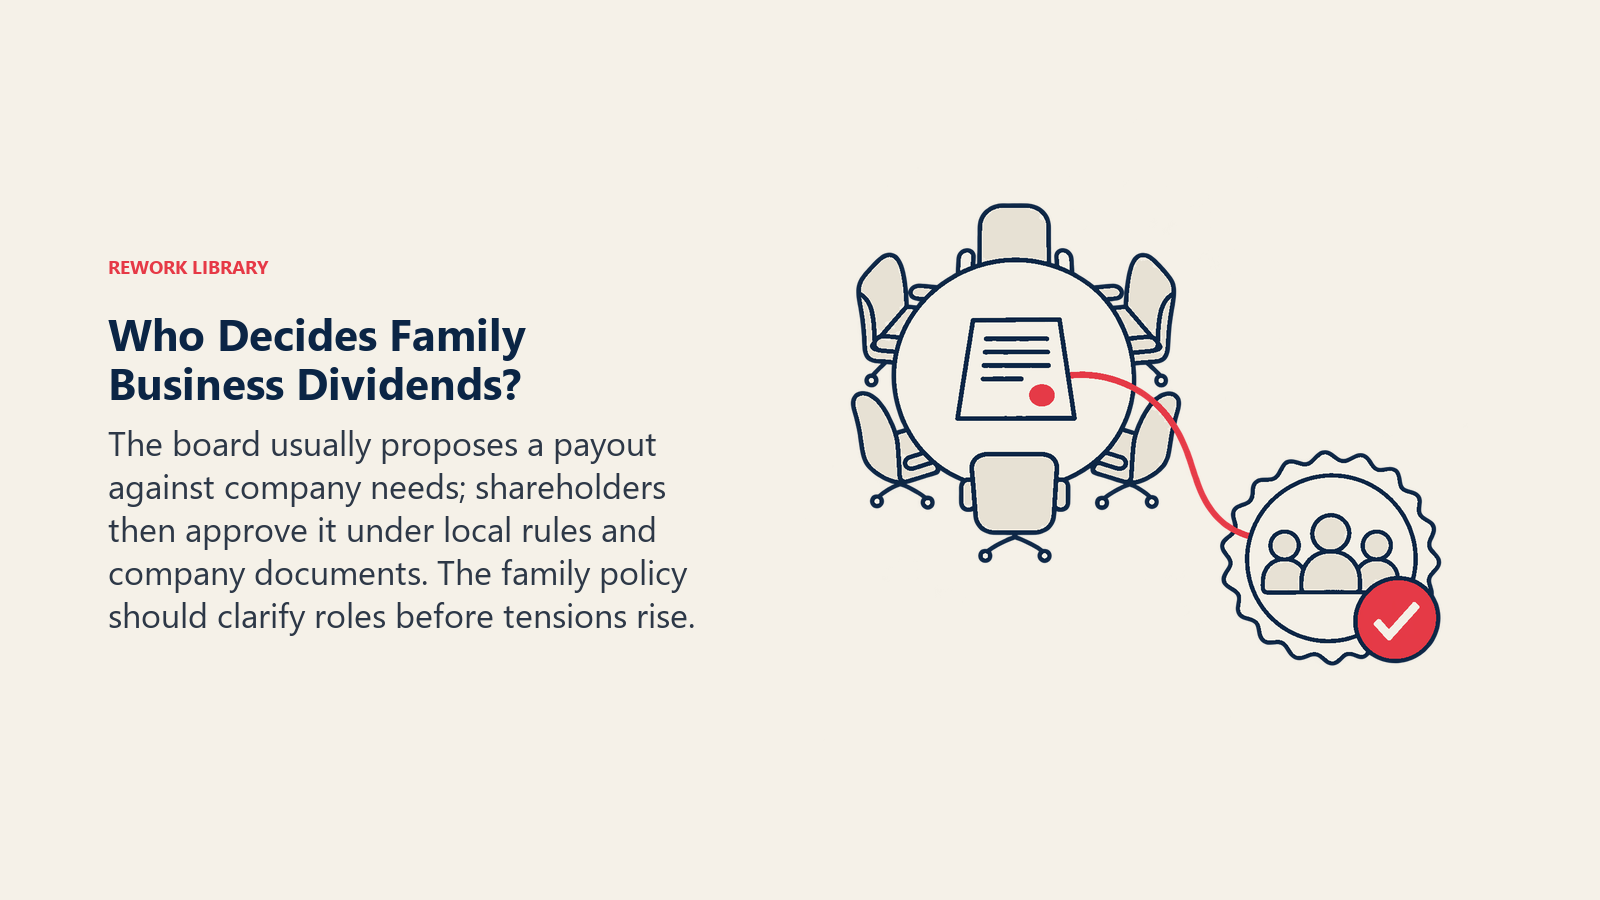
- Das Board schlägt vor. Es betrachtet Ergebnisse, Investitionspläne, Kreditbedingungen und Rücklagen und empfiehlt eine Ausschüttung. Ein Board mit unabhängigen Mitgliedern kann die Interessen von Eigentümer-Managern und passiven Eigentümern besser ausgleichen als eines, das nur aus den Streitparteien besteht. Wie das in der Praxis funktioniert, sehen Sie unter Board im Familienunternehmen.
- Die Gesellschafter genehmigen. In vielen Unternehmen stimmen die Gesellschafter in einer Versammlung auf Grundlage des Vorschlags des Boards über die endgültige Ausschüttung ab.
- Der Familienrat gestaltet die Politik. Im Familienrat besprechen Verwandte Erwartungen, bevor sie zu Forderungen werden. Ein Entwurf der Dividendenpolitik kann dort beginnen und dann zur förmlichen Annahme an die Eigentümer gehen.
Der Sinn der Aufteilung ist, den Familienstreit aus dem Sitzungssaal und die Unternehmenszahlen vom Familienessen fernzuhalten. Der Rat debattiert das Prinzip einmal. Das Board wendet es jedes Jahr an.
Wo eine schriftliche Politik steht
Eine Dividendenpolitik kann ein kurzer Abschnitt in einem von zwei Dokumenten sein oder ein eigenständiger Anhang zu einem von beiden.
- Im Gesellschaftervertrag. Der Gesellschaftervertrag der Familie ist der verbindliche Vertrag unter den Eigentümern. Die Politik hier zu verankern gibt ihr Rechtskraft, was wichtig ist, wenn ein Minderheitsgesellschafter Gewissheit will.
- In der Familienverfassung. Die Familienverfassung hält die Werte und Regeln der Familie fest. Ein Dividendenabschnitt dort nennt Absichten und Prinzipien, ist aber womöglich nicht wie ein Vertrag durchsetzbar.
Viele Familien tun beides: Prinzipien in der Verfassung, verbindliche Mechanik im Gesellschaftervertrag. In jedem Fall sollte die Politik turnusmäßig überprüft werden, weil sich der Eigentümerkreis ändert, wenn Anteile an die nächste Generation übergehen. Wo Eigentum zwischen den Generationen wandert, erklärt der Artikel zur generationenübergreifenden Eigentumsübertragung, wie sich das darauf auswirkt, wer am Ende Dividenden erhält. Die breitere Palette an Strukturen finden Sie im Hub zu Eigentümerstrukturen von Familien.
Wichtige Fakten: Dividendenpolitik im Familienunternehmen
- In der 11th Global Family Business Survey von PwC unter 2.043 Führungskräften gaben 41% an, eine Dividendenpolitik zu haben, 50% einen Gesellschaftervertrag und 30% eine Familienverfassung (PwC).
- Laut IFC wünscht sich ein Eigentümer, der nicht im Unternehmen arbeitet und auf Dividenden angewiesen ist, höhere und häufigere Dividenden, während Familiendirektoren, die das Unternehmen auch führen, die Reinvestition bevorzugen (IFC Family Business Governance Handbook).
- Eine Studie zu privaten Familienunternehmen fand, dass ein innerfamiliärer Interessenkonflikt die Neigung zur Dividendenzahlung erhöhte und Family-Governance-Praktiken diesen Zusammenhang verstärkten (Michiels et al., 2014).
- In einer Stichprobe aus neun Ländern der Eurozone zahlten Familienunternehmen höhere und stabilere Dividenden, um Enteignungssorgen von Minderheitsinvestoren zu mildern (Pindado, Requejo und de la Torre, 2012).
- Gängige Modelle: feste Ausschüttungsquote, stabile oder progressive Dividende, Residual, Mindestbetrag plus variabler Anteil und Sonderdividenden.
Die Politik niederschreiben
Eine praktikable Politik ist kurz. Sie umfasst in der Regel:
- Das Prinzip. Wofür die Dividende da ist, zum Beispiel eine faire Rendite für die Eigentümer, abgewogen gegen den Investitionsbedarf des Unternehmens.
- Die Formel. Das gewählte Modell, die Bemessungsgrundlage und der Rhythmus.
- Die Leitplanken. Covenants der Kreditgeber, rechtliche Grenzen, eine Mindestrücklage und die Umstände, unter denen die Dividende gekürzt oder ausgesetzt werden darf.
- Entscheidungsrechte. Wer vorschlägt, wer genehmigt und welche Mehrheit erforderlich ist.
- Informationsrechte. Was passive Eigentümer über Ergebnisse und Investitionspläne sehen, damit sie beurteilen können, ob die Dividende fair ist.
- Überprüfung. Wie oft die Politik neu betrachtet wird und wer eine Überprüfung verlangen kann.
Ein guter Test ist, ob ein Verwandter, der nie den Jahresabschluss gelesen hat, verstehen könnte, warum die Dividende im letzten Jahr so ausfiel. Wenn nicht, lässt die Politik wahrscheinlich Raum für Misstrauen.

Co-Founder & COO