Bahasa Indonesia
Kebijakan Dividen di Bisnis Keluarga
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kebijakan dividen adalah aturan tertulis yang menyatakan berapa bagian laba perusahaan yang dibayarkan kepada pemiliknya dan berapa yang ditahan di dalam bisnis. Di perusahaan publik dengan kepemilikan tersebar, ini topik keuangan. Di bisnis keluarga, ini juga topik keluarga, karena orang-orang yang menerima (atau tidak menerima) uang tersebut adalah kerabat dengan kepentingan yang sangat berbeda dalam perusahaan.
Artikel ini membahas mengapa dividen menimbulkan gesekan di perusahaan keluarga, desain kebijakan yang umum, apa saja yang sebaiknya menentukan angkanya, siapa yang memutuskan, dan bagaimana kebijakan tertulis masuk ke dalam dokumen yang sudah dimiliki keluarga. Ini adalah materi referensi umum, bukan nasihat pajak atau hukum. Cara dividen dikenai pajak, dan apa yang boleh dibagikan perusahaan menurut hukum perusahaan, sangat berbeda antarnegara, jadi pemilik sebaiknya meminta nasihat lokal sebelum menetapkan kebijakan.
Mengapa Dividen Menjadi Sumber Ketegangan yang Berulang
Dividen berada di titik temu dua kelompok kepentingan. Family Business Governance Handbook dari IFC memakai contoh persis ini. Keputusan untuk menginvestasikan kembali laba alih-alih membagikannya bisa terlihat berbeda bagi tiap pemilik, tergantung peran mereka yang lain. Pemilik yang bekerja di bisnis sudah menerima gaji dan mungkin tidak keberatan. Pemilik yang tidak bekerja di sana dan mengandalkan dividen sebagai sumber penghasilan utama, dalam kata-kata buku panduan itu, akan tertarik menerima dividen yang lebih tinggi dan lebih sering.
Pembelahan yang sama muncul di dewan. Buku panduan itu mencatat bahwa direktur dari keluarga yang juga mengelola bisnis secara wajar akan mendorong reinvestasi laba untuk meningkatkan potensi pertumbuhan, sedangkan direktur dari keluarga yang tidak bekerja di bisnis lebih suka membagikan laba kepada pemegang saham. Buku itu memperingatkan bahwa pandangan yang saling bertentangan ini dapat memicu konflik besar di dewan.
Waktu membuatnya lebih sulit. IFC menunjukkan bahwa seiring bertambahnya jumlah pemegang saham, sebagian besar pemegang saham akhirnya memiliki persentase perusahaan yang lebih kecil, yang menghasilkan dividen lebih rendah (jika perusahaan membayar dividen sama sekali). Hal itu bisa membuat frustrasi pemegang saham minoritas dan mengadu mereka dengan kerabat yang menerima gaji. Buku panduan itu mencantumkan kebijakan dividen di antara isu tata kelola umum pada tahap konsorsium sepupu, dan mencantumkan alokasi modal perusahaan (dividen, utang, dan tingkat laba) sebagai isu pemegang saham yang dominan pada tahap kemitraan saudara kandung.
Inilah model tiga lingkaran dalam praktik. Orang yang hanya berada di lingkaran kepemilikan menginginkan imbal hasil. Orang yang juga berada di lingkaran bisnis menginginkan pertumbuhan, keamanan kerja, dan perusahaan yang layak dijalankan. Tidak ada yang salah. Mereka menjawab pertanyaan yang berbeda, itulah sebabnya sengketa ini terasa personal meski sebenarnya soal hitungan. Pola yang lebih luas dibahas dalam konflik bisnis keluarga.
Seberapa Umum Kebijakan Tertulis?
Tidak terlalu. Dalam 11th Global Family Business Survey milik PwC, hanya 41% responden yang mengatakan memiliki kebijakan dividen, dibandingkan 50% yang memiliki perjanjian pemegang saham dan 30% yang memiliki konstitusi keluarga. PwC mensurvei 2.043 pemimpin bisnis keluarga di 82 wilayah antara Oktober 2022 dan Januari 2023, bekerja sama dengan Family Business Network International.
Anggaplah itu sebagai potret satu sampel survei, bukan ukuran seluruh perusahaan keluarga. Namun hasil ini memang menunjukkan bahwa mayoritas perusahaan dalam sampel tersebut menangani pembagian dividen tanpa aturan tertulis, sehingga pertanyaan tentang siapa yang memutuskan, dan atas dasar apa, tetap terbuka.
Apa Kata Riset
Kajian akademis tentang dividen perusahaan keluarga beragam, dan mudah ditafsirkan berlebihan. Ada tiga abstrak yang layak diketahui, masing-masing dengan populasinya sendiri.
Perusahaan keluarga swasta dan pemilik aktif versus pasif. Michiels, Voordeckers, Lybaert, dan Steijvers, dalam Small Business Economics (2014), meneliti perusahaan keluarga yang dimiliki secara privat dan konflik antara pemegang saham keluarga yang aktif dan yang pasif. Abstrak mereka melaporkan bahwa konflik kepentingan intrakeluarga menghasilkan kecenderungan membayar dividen yang lebih tinggi, bahwa praktik tata kelola keluarga memperkuat hubungan itu, dan bahwa penggunaan praktik semacam itu menghasilkan kebijakan dividen yang lebih efisien. Singkatnya, dalam studi itu dividen dipakai sebagai alat untuk mengelola ketegangan aktif versus pasif, dan perusahaan dengan praktik tata kelola memakainya lebih efektif.
Perusahaan zona euro. Pindado, Requejo, dan de la Torre, dalam Corporate Governance: An International Review (2012), memakai sampel perusahaan dari sembilan negara zona euro. Mereka menemukan bahwa perusahaan keluarga membagikan dividen yang lebih tinggi dan lebih stabil untuk meredakan kekhawatiran investor minoritas akan ekspropriasi, dengan pembayaran yang lebih tinggi terutama dijelaskan oleh perusahaan keluarga yang hak suara dan hak arus kas pemilik terbesarnya tidak dipisahkan serta yang memiliki pemegang blok kedua non-keluarga. Ini situasi yang berbeda dari perusahaan swasta dengan kerabat sebagai satu-satunya pemilik, jadi tidak boleh dibaca begitu saja.
Keluarga pengendali dan pemegang saham luar. Faccio, Lang, dan Young, dalam American Economic Review (2001), membandingkan Eropa Barat dan Asia Timur, tempat kendali keluarga lazim. Mereka memperlakukan dividen sebagai bukti ekspropriasi pemegang saham luar oleh pemegang saham pengendali, dan melaporkan bahwa korporasi afiliasi grup di Eropa membayar dividen lebih tinggi daripada di Asia.
Benang merahnya adalah bahwa dividen membawa informasi tentang bagaimana orang dalam memperlakukan semua orang lainnya, entah "semua orang lainnya" itu seorang sepupu atau investor pasar saham. Itu alasan untuk membuat kebijakan terlihat dan berbasis aturan.
Desain Kebijakan yang Umum
Sebagian besar perusahaan keluarga akhirnya memakai salah satu dari beberapa desain, atau campurannya. Tidak ada yang benar secara universal. Tabel merangkumnya, dan catatan di bawahnya menambahkan rincian.
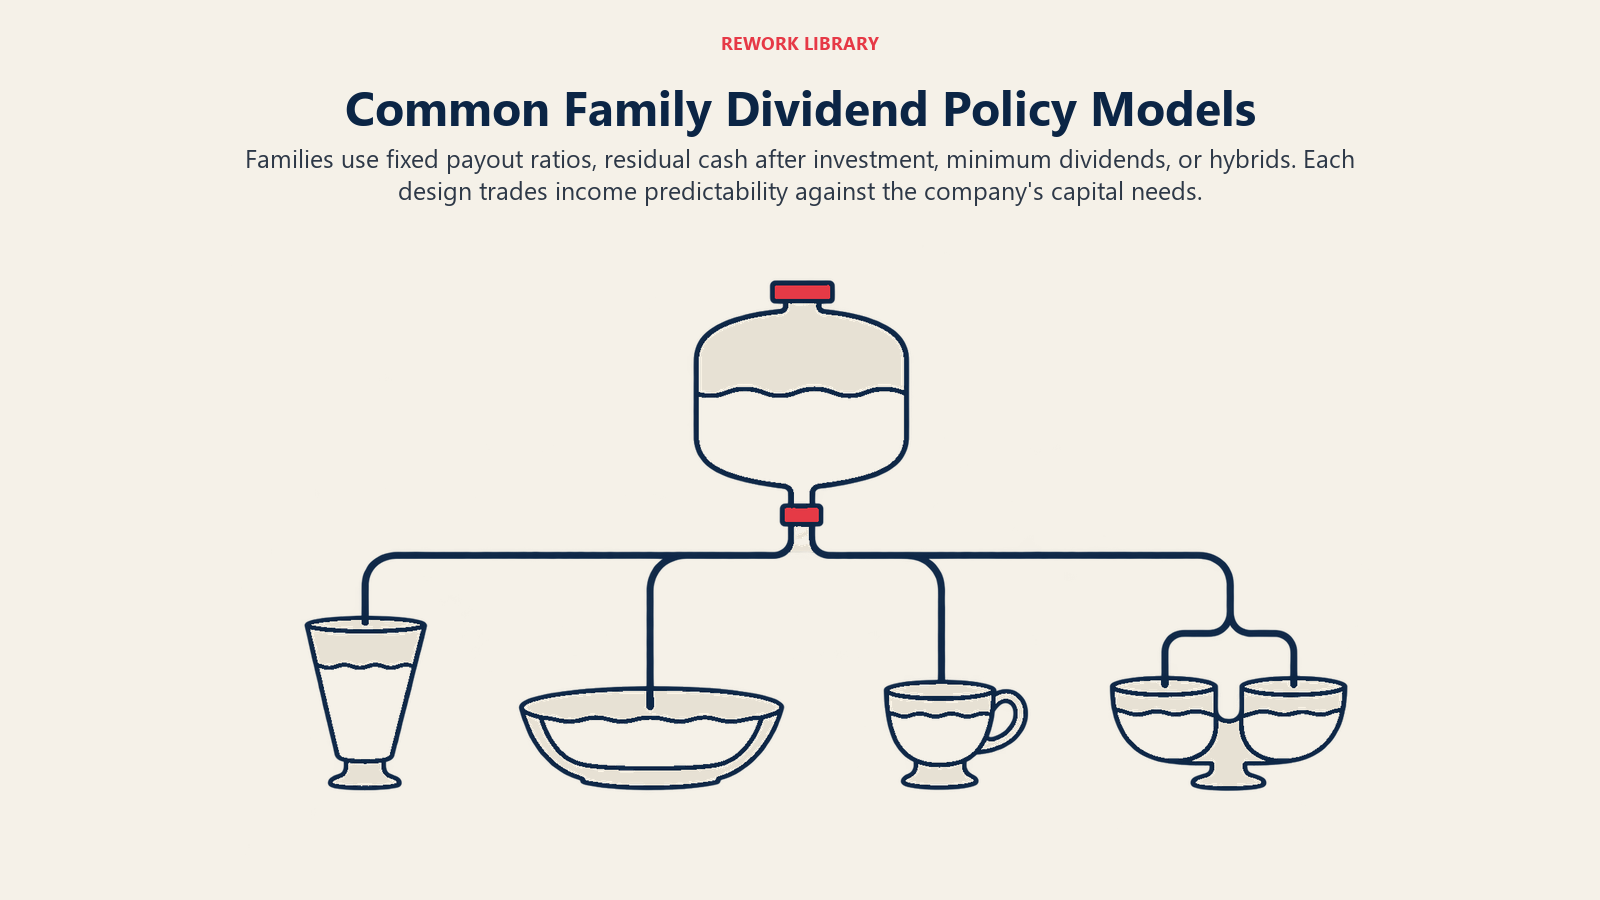
| Desain | Cara kerja | Cocok untuk | Waspadai |
|---|---|---|---|
| Rasio pembayaran tetap | Bagian laba yang ditetapkan (misalnya sepertiga) dibayarkan tiap tahun | Laba stabil, pemilik yang menginginkan rumus | Pembayaran naik turun mengikuti laba, sehingga pemilik pasif tidak bisa merencanakan |
| Dividen stabil atau progresif | Jumlah per saham yang tetap, dinaikkan bertahap | Pemilik yang bergantung pada penghasilan | Memotongnya di tahun buruk terasa seperti pengkhianatan |
| Residual | Danai investasi yang disetujui lebih dulu, bayarkan sisanya | Perusahaan tahap pertumbuhan dengan proyek yang jelas | Pemilik pasif bisa tidak menerima apa pun selama bertahun-tahun |
| Batas minimum plus variabel | Dasar yang dijamin, dengan tambahan yang terkait hasil | Keluarga campuran dengan pemilik aktif dan pasif | Perlu definisi tambahan yang jelas |
| Dividen khusus | Pembayaran sekali jalan setelah keuntungan luar biasa atau penjualan aset | Keuntungan tak terduga, kas berlebih | Bisa menjadi ekspektasi jika diulang |
Rasio pembayaran tetap. Mudah dituliskan dan mudah diaudit. Kelemahannya adalah volatilitas. Jika laba turun separuh, dividen turun separuh, dan pemilik yang menyusun anggaran berdasarkan dividen itu menghadapi masalah.
Dividen stabil atau progresif. Perusahaan mengincar pembayaran yang dapat diprediksi dan menaikkannya hanya ketika laba jelas mendukung. Kebijakan ini ramah bagi pemilik yang bergantung pada penghasilan, tetapi mengikat perusahaan. Kebijakan cadangan penting di sini, karena bisnis yang menjanjikan dividen tetap membutuhkan bantalan kas untuk tahun-tahun lemah.
Residual. Bisnis membayar apa yang tersisa setelah mendanai investasi yang diinginkannya. Pemilik-manajer menyukainya karena alasan yang jelas. Pemilik pasif sering tidak menyukainya karena sisa itu adalah apa pun yang ditetapkan manajemen, sehingga kebijakan harus menyatakan bagaimana kebutuhan investasi disetujui dan oleh siapa.
Batas minimum plus unsur variabel. Jumlah minimum yang dijamin menjaga pemilik pasif tetap terpenuhi, dan bagian variabel membagi keuntungan lebih. Keluarga dengan pemilik aktif sekaligus pasif sering menganggap ini kompromi yang paling mudah dijelaskan.
Dividen khusus. Ini menangani peristiwa sekali jalan, seperti penjualan properti atau divisi. Sebaiknya diperlakukan sebagai keputusan terpisah, agar kebijakan reguler tidak terdistorsi oleh satu tahun yang baik.
Desain apa pun yang dipilih, ada baiknya mendefinisikan dengan jelas dasar perhitungan (laba bersih, arus kas bebas, atau lainnya), waktunya (tahunan, semesteran, kuartalan), dan kondisi yang menangguhkannya.
Input: Apa yang Sebaiknya Membentuk Angkanya
Rumus hanya sebaik informasi di baliknya. Input yang lazim adalah:
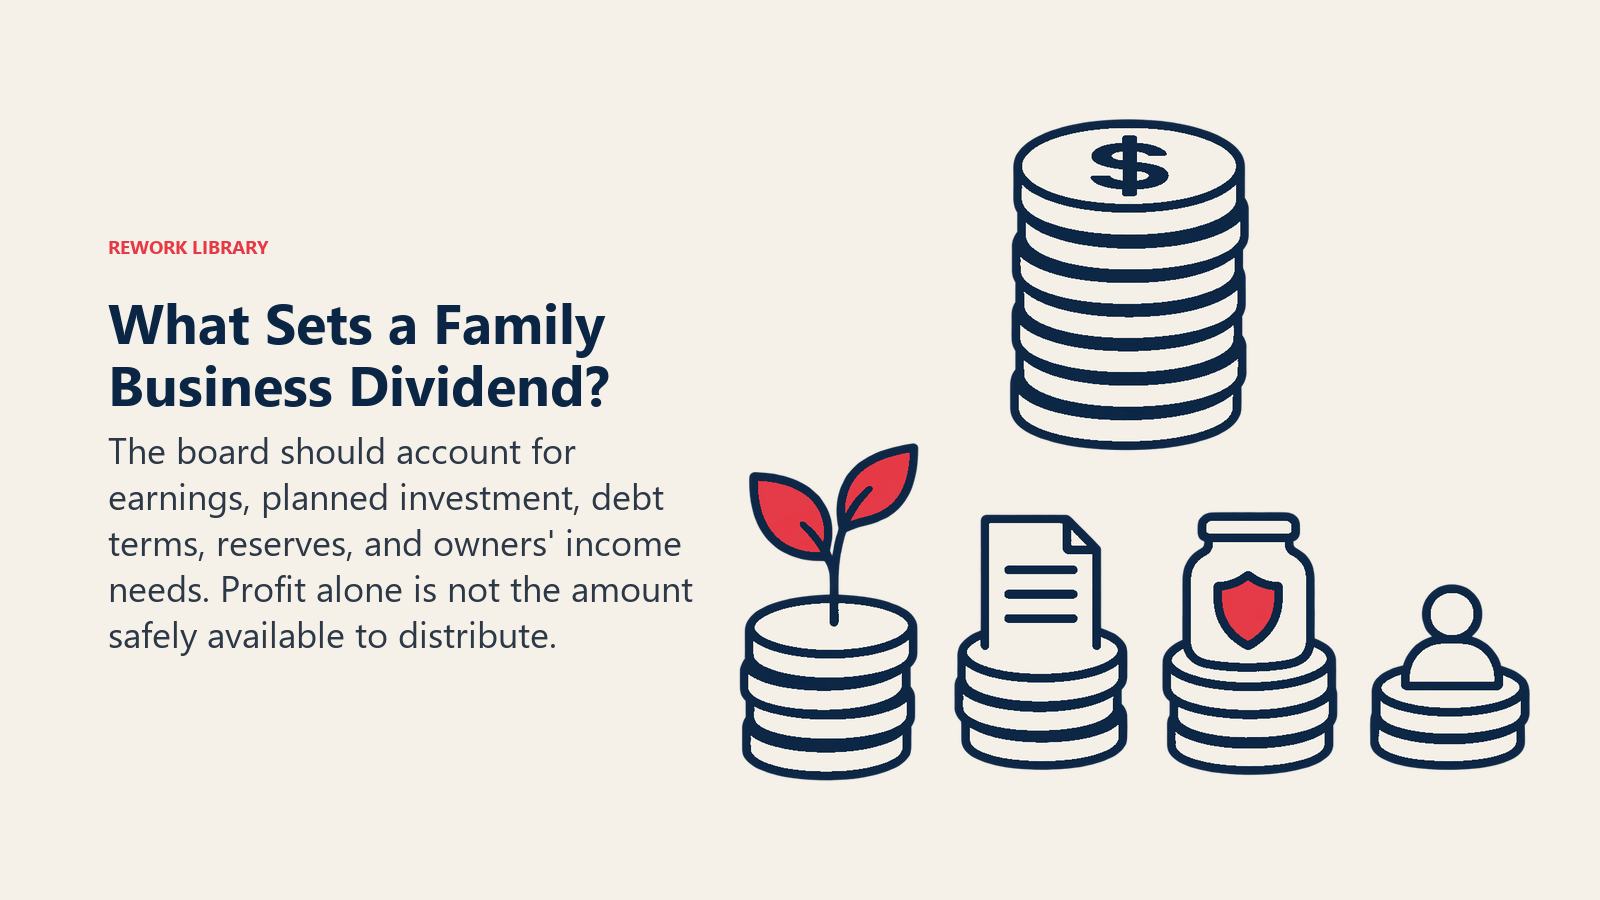
- Kebutuhan reinvestasi. Apa yang harus dibelanjakan bisnis untuk mempertahankan dan mengembangkan diri, dari peralatan hingga perekrutan dan pasar baru.
- Utang dan kovenan. Perjanjian pinjaman dapat membatasi pembagian atau mensyaratkan rasio minimum. Kebijakan yang mengabaikan syarat kreditur dapat membuat perusahaan gagal bayar.
- Cadangan. Bantalan kas untuk masa sulit, agar tahun yang buruk tidak memaksa pemotongan dividen atau pinjaman darurat.
- Batasan hukum. Banyak yurisdiksi membatasi pembagian pada laba atau jumlah yang menjaga perusahaan tetap solven. Ini hal yang perlu dipastikan dengan penasihat hukum setempat, bukan ditebak.
- Kebutuhan likuiditas keluarga. Apa yang diandalkan pemilik dari dividen. Buku panduan IFC tegas bahwa sebagian pemilik mengandalkan dividen sebagai sumber penghasilan utama, jadi input ini layak dibicarakan secara terbuka.
- Dampak pajak bagi pemilik. Sebagian pemilik mungkin terkena pajak atas dividen yang diterima. Kebijakan kadang mempertimbangkannya, tetapi aturannya terlalu beragam untuk digeneralisasi di sini.
Contoh ilustratif, bukan data: bayangkan perusahaan yang meraup laba 1.000 dalam setahun, membutuhkan 400 untuk investasi terencana, dan memiliki target cadangan yang mengharuskan menyisihkan 100. Pendekatan residual akan membayar hingga 500. Kebijakan rasio tetap 30% akan membayar 300 terlepas dari rencana investasi. Kebijakan batas minimum plus variabel mungkin menjamin 200 dan menambahkan sebagian dari sisanya. Ketiganya menghasilkan hasil yang berbeda dari angka yang sama, dan justru karena itulah keluarga perlu memilih dengan sengaja.
Siapa yang Memutuskan?
Peran biasanya dibagi dengan cara yang mencerminkan hukum perusahaan di kebanyakan tempat, meski rinciannya bervariasi menurut negara dan jenis perusahaan:
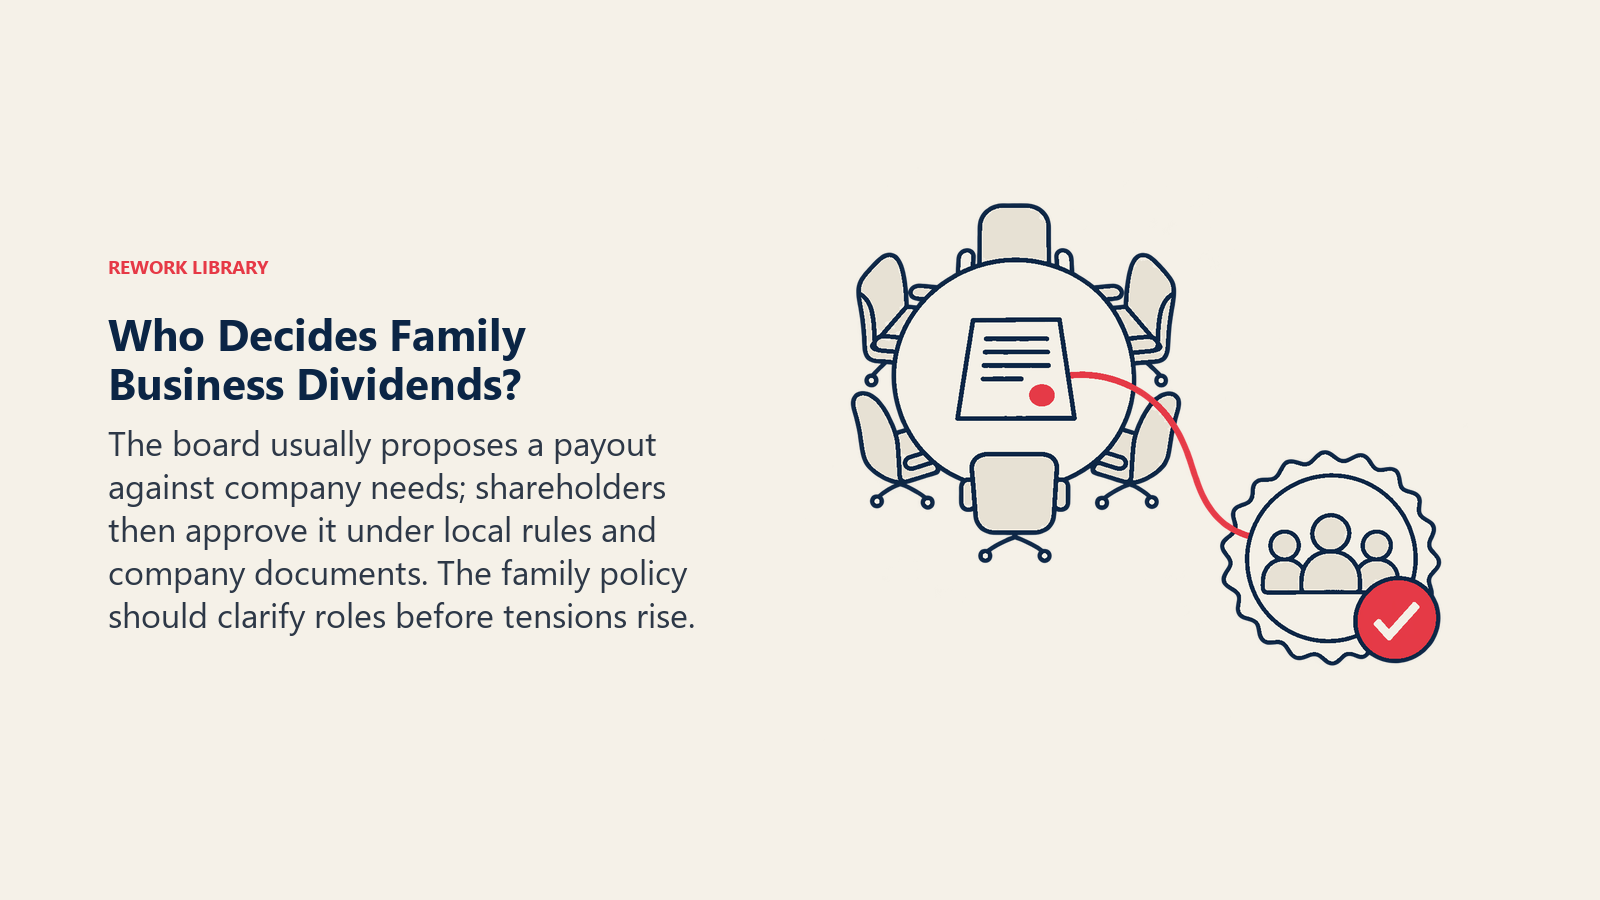
- Dewan mengusulkan. Dewan melihat hasil, rencana investasi, syarat utang, dan cadangan, lalu merekomendasikan pembagian. Dewan dengan anggota independen lebih mampu menyeimbangkan kepentingan pemilik-manajer dan pemilik pasif daripada dewan yang hanya terdiri dari pihak-pihak yang bersengketa. Lihat dewan bisnis keluarga untuk cara kerjanya dalam praktik.
- Pemegang saham menyetujui. Di banyak perusahaan, pemegang saham memberikan suara atas pembagian akhir dalam rapat umum, berdasarkan usulan dewan.
- Dewan keluarga membentuk kebijakan. Dewan keluarga adalah tempat kerabat membahas ekspektasi sebelum berubah menjadi tuntutan. Draf kebijakan dividen bisa dimulai di sana lalu diajukan kepada para pemilik untuk diadopsi secara formal.
Tujuan pembagian ini adalah menjauhkan perdebatan keluarga dari ruang rapat dewan dan angka-angka perusahaan dari meja makan keluarga. Dewan keluarga memperdebatkan prinsipnya sekali. Dewan direksi menerapkannya tiap tahun.
Di Mana Kebijakan Tertulis Berada
Kebijakan dividen dapat berupa bagian singkat di salah satu dari dua dokumen, atau lampiran mandiri untuk keduanya.
- Dalam perjanjian pemegang saham. Perjanjian pemegang saham keluarga adalah kontrak yang mengikat para pemilik. Menaruh kebijakan di sini memberinya kekuatan hukum, yang penting jika pemegang saham minoritas menginginkan kepastian.
- Dalam konstitusi keluarga. Konstitusi keluarga mencatat nilai dan aturan keluarga. Bagian dividen di sana menyatakan niat dan prinsip, meski mungkin tidak dapat ditegakkan seperti kontrak.
Banyak keluarga melakukan keduanya: prinsip di konstitusi, mekanisme yang mengikat di perjanjian pemegang saham. Bagaimanapun, kebijakan perlu ditinjau secara terjadwal, karena kelompok pemilik berubah ketika saham beralih ke generasi berikutnya. Ketika kepemilikan berpindah antargenerasi, artikel pengalihan kepemilikan antargenerasi menjelaskan bagaimana hal itu memengaruhi siapa yang akhirnya menerima dividen. Rangkaian struktur yang lebih luas ada di hub struktur kepemilikan keluarga.
Fakta Utama: Kebijakan Dividen Bisnis Keluarga
- Dalam 11th Global Family Business Survey milik PwC terhadap 2.043 pemimpin, 41% mengatakan memiliki kebijakan dividen, 50% perjanjian pemegang saham, dan 30% konstitusi keluarga (PwC).
- IFC menyatakan pemilik yang tidak bekerja di bisnis dan mengandalkan dividen menginginkan dividen yang lebih tinggi dan lebih sering, sedangkan direktur dari keluarga yang juga mengelola bisnis akan memilih reinvestasi (IFC Family Business Governance Handbook).
- Studi terhadap perusahaan keluarga swasta menemukan bahwa konflik kepentingan intrakeluarga meningkatkan kecenderungan membayar dividen, dan praktik tata kelola keluarga memperkuat hubungan itu (Michiels et al., 2014).
- Dalam sampel sembilan negara zona euro, perusahaan keluarga membayar dividen yang lebih tinggi dan lebih stabil untuk meredakan kekhawatiran ekspropriasi investor minoritas (Pindado, Requejo dan de la Torre, 2012).
- Desain yang umum: rasio pembayaran tetap, dividen stabil atau progresif, residual, batas minimum plus variabel, dan dividen khusus.
Menuliskan Kebijakan
Kebijakan yang dapat dijalankan itu singkat. Biasanya mencakup:
- Prinsip. Untuk apa dividen itu, misalnya imbal hasil yang adil bagi pemilik yang diseimbangkan dengan kebutuhan perusahaan untuk berinvestasi.
- Rumus. Desain yang dipilih, dasar penerapannya, dan waktunya.
- Pagar pengaman. Kovenan kreditur, batasan hukum, cadangan minimum, dan keadaan yang memungkinkan dividen dikurangi atau ditangguhkan.
- Hak keputusan. Siapa yang mengusulkan, siapa yang menyetujui, dan mayoritas berapa yang diperlukan.
- Hak informasi. Apa yang akan dilihat pemilik pasif tentang hasil dan rencana investasi, agar mereka dapat menilai apakah dividen itu adil.
- Tinjauan. Seberapa sering kebijakan ditinjau ulang dan siapa yang boleh meminta tinjauan.
Ujian yang baik adalah apakah kerabat yang belum pernah membaca laporan keuangan dapat memahami mengapa dividen tahun lalu sebesar itu. Jika tidak, kebijakan itu mungkin masih menyisakan ruang bagi kecurigaan.
