Diversifikation in Unternehmensgruppen von Familienunternehmen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Diversifikation in einem Familienunternehmen bedeutet, dass Vermögen und Kontrolle der Familie über eine einzige Geschäftsrichtung hinausreichen. Manchmal ist das nur ein einzelnes Unternehmen, das eine Produktlinie ergänzt. Oft ist es mehr: eine Gruppe rechtlich getrennter Unternehmen in verschiedenen Branchen, zusammengehalten von einer Familie. Diese Form findet sich in Asien, Lateinamerika und Europa, und sie verhält sich anders als der diversifizierte Konzern, vor dem Lehrbücher warnen.
Dieser Artikel behandelt, was Diversifikation für Familienunternehmen bedeutet, den Unterschied zwischen verwandter und nicht verwandter Diversifikation, die Gründe, aus denen Familien sie betreiben, und was die Forschung dazu sagt, ob sie sich auszahlt. Er gehört zum Bereich Wachstumsstrategien der Library, dessen Hub die Wachstumsstrategien im Familienunternehmen sind. Wenn Sie die allgemeine (nicht familiäre) Version der Idee suchen, beginnen Sie mit der Diversifikationsstrategie.
Was Diversifikation für ein Familienunternehmen bedeutet
In einem börsennotierten Unternehmen mit breit gestreutem Aktionariat ist Diversifikation vor allem eine Frage der Unternehmensstrategie: In welchen Geschäften wollen wir tätig sein? In einem Familienunternehmen ist es zugleich eine Frage an die Familie. Die Entscheider besitzen den Großteil des Unternehmens, viele ihrer Verwandten arbeiten darin, und ein großer Teil des Familienvermögens steckt an einer einzigen Stelle.
Das verändert die Logik. Eine Familie kann aus Gründen diversifizieren, die ein angestellter Manager nicht bräuchte: um einem Geschwister der zweiten Generation ein Geschäft zum Führen zu geben, um das Vermögen vor dem Abschwung einer einzelnen Branche zu schützen oder um den Familiennamen mit einem stolzen Erbe verbunden zu halten. Das sind nicht dieselben Motive wie die Maximierung der Aktionärsrendite, und deshalb deckt sich die Forschung zur Diversifikation von Familienunternehmen nicht immer mit der zu börsennotierten Konglomeraten.
Zwei Strukturen sollten Sie auseinanderhalten:
- Diversifikation innerhalb eines Unternehmens. Ein einzelnes operatives Unternehmen erschließt neue Produkte, Märkte oder Branchen und behält sie unter einem Managementteam.
- Eine Unternehmensgruppe. Mehrere rechtlich unabhängige Unternehmen, oft in nicht verwandten Branchen, verbunden durch gemeinsame Eigentümerschaft und Kontrolle der Familie. Khanna und Yafeh beschreiben diversifizierte Unternehmensgruppen als „rechtlich unabhängige Unternehmen, die in mehreren Märkten tätig sind", die in Schwellenländern allgegenwärtig und selbst in einigen Industrieländern anzutreffen seien (Business Groups in Emerging Markets: Paragons or Parasites?).
Viele Familien landen bei beidem: einem operativen Kernunternehmen plus einem Portfolio weiterer Beteiligungen. Der Artikel zur Holdinggesellschaft der Familie behandelt das rechtliche Vehikel, das sie meist zusammenhält.
Wichtige Fakten
- Familienunternehmen diversifizieren weniger als nicht familiengeführte Unternehmen, sowohl im Inland als auch international, in einer Stichprobe von 360 Unternehmen (160 familienkontrollierte, 200 nicht familiäre) (Gomez-Mejia, Makri und Larraza Kintana, 2010, Journal of Management Studies).
- Wenn Familienunternehmen diversifizieren, bevorzugen sie Schritte im Inland gegenüber internationalen und wählen im Ausland „kulturell nahe" Regionen (gleiche Quelle).
- Familienunternehmen sind eher zur Diversifikation bereit, wenn das Geschäftsrisiko steigt (gleiche Quelle).
- In Indien sank die Performance von Gruppengesellschaften zunächst und stieg dann mit der Diversifikation der Gruppe, und die Gesellschaften der am stärksten diversifizierten Gruppen übertrafen nicht angeschlossene Unternehmen (Khanna und Palepu, 2000, Journal of Finance).
- Khanna und Palepu argumentierten 1997, dass die große, diversifizierte Unternehmensgruppe in den meisten Schwellenländern weiterhin die dominierende Unternehmensform ist (Harvard Business Review, Juli-August 1997).
- In einer 54-jährigen Studie an 1.237 spanischen Olivenölmühlen zeigte sich, dass Familienunternehmen bereit waren, ein erhebliches Performance-Risiko in Kauf zu nehmen, um ihr sozioemotionales Vermögen (Socioemotional Wealth) zu schützen (Gomez-Mejia et al., 2007, Administrative Science Quarterly).
Verwandte vs. nicht verwandte Diversifikation
Die übliche Unterscheidung in der Strategie verläuft zwischen verwandter und nicht verwandter Diversifikation. Verwandte Diversifikation führt in Geschäfte, die Kunden, Technologie, Marken oder Know-how mit dem Kern teilen. Nicht verwandte Diversifikation (manchmal auch konglomerate Diversifikation genannt) führt in Geschäfte mit kaum operativen Überschneidungen. Die Ansoff-Matrix beschreibt dieselbe Entscheidung als neue Produkte, neue Märkte oder beides zugleich.
| Verwandte Diversifikation | Nicht verwandte Diversifikation | |
|---|---|---|
| Wie es aussieht | Eine Bäckerfamilie eröffnet ein Werk für verpackte Snacks | Eine Bäckerfamilie kauft ein Hotel und ein Logistikunternehmen |
| Was die Geschäfte verbindet | Gemeinsame Fähigkeiten, Kunden oder Lieferkette | Gemeinsame Eigentümerschaft, Kapital und Familienkontrolle |
| Hauptnutzen | Operative Synergien | Risikostreuung und Einsatz von Familienkapital |
| Hauptrisiko | Konkurrenz zum Kerngeschäft oder Überdehnung des Managements | Niemand in der Familie kennt die neue Branche |
| Typische Struktur | Ein Unternehmen mit Geschäftsbereichen | Getrennte Unternehmen unter einer Holdinggesellschaft |
Familienunternehmen tun häufig beides, oft nacheinander. Ein Gründer baut den Kern durch verwandte Schritte aus, dann kauft die zweite oder dritte Generation, mit viel Geld und wenig Spielraum in der ursprünglichen Branche, nicht verwandte Geschäfte hinzu. Die Entwicklung von verwandt zu nicht verwandt ist weniger ein Plan als ein Muster: Je mehr Kapital der Kern abwirft, desto mehr braucht die Familie einen Ort, an dem sie es anlegen kann.
Warum Familien diversifizieren
Die Gründe lassen sich in drei Gruppen einteilen: finanzielle, institutionelle und emotionale.
Konzentriertes Risiko verringern
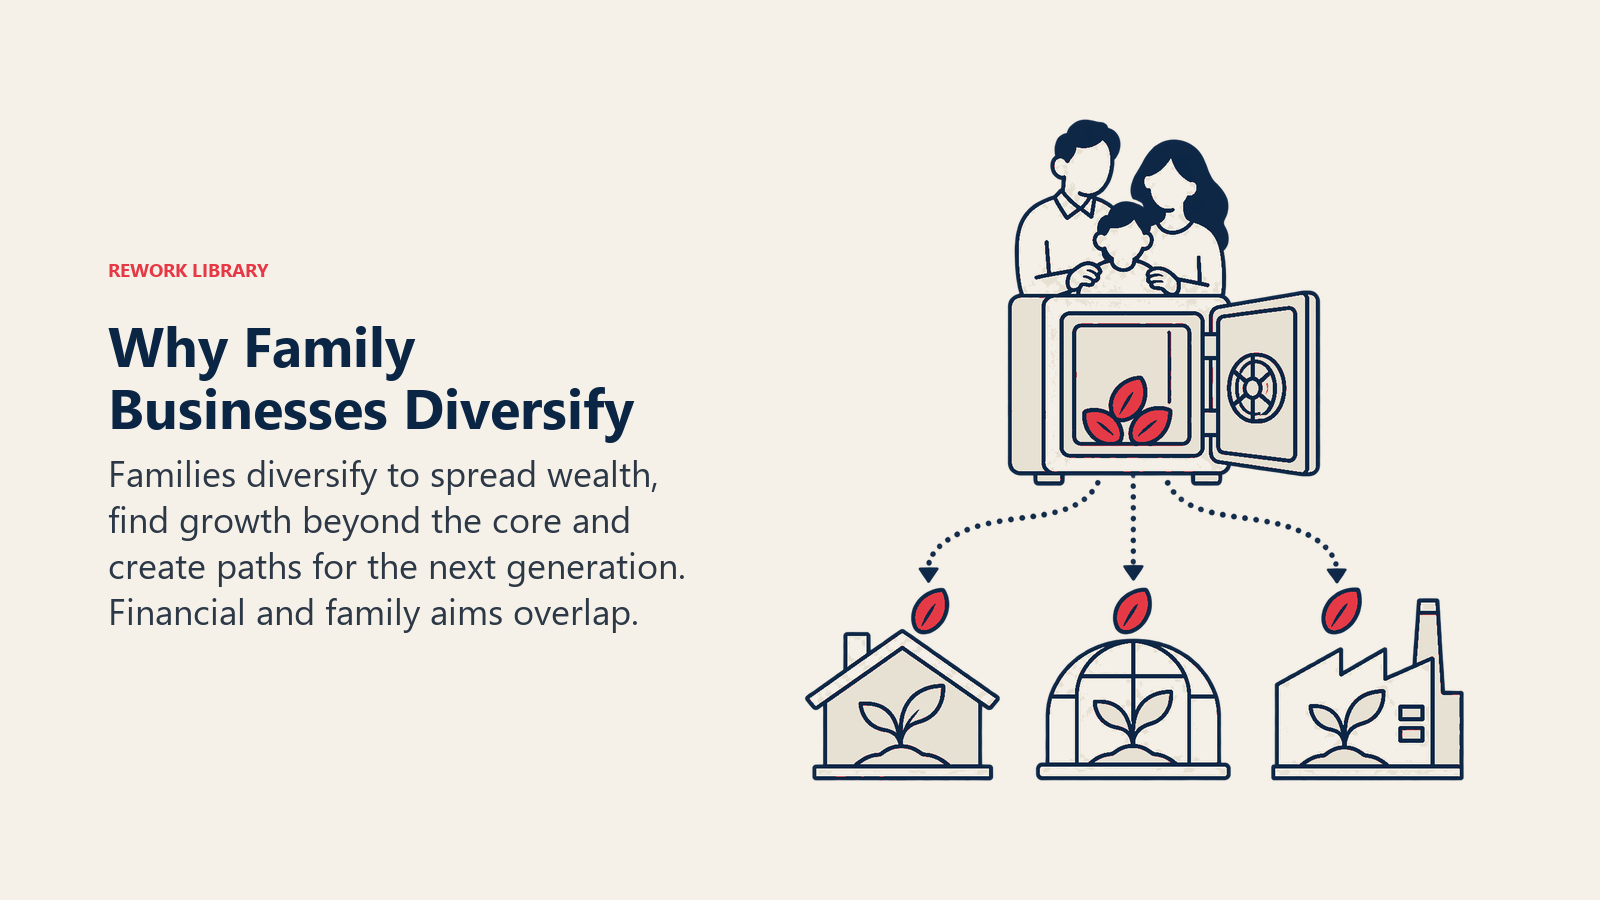
Das Familienunternehmen ist meist das größte Vermögen, das die Familie besitzt. Ein Aktionär eines börsennotierten Unternehmens kann seine Ersparnisse auf Hunderte von Aktien verteilen. Eine Familie, der 70% eines einzigen Herstellers gehören, kann das nicht. Diversifikation innerhalb der Gruppe ist eine Möglichkeit, ein Portfolio von innen heraus aufzubauen.
Die oben genannte Studie im Journal of Management Studies ergab, dass Familienunternehmen mit steigendem Geschäftsrisiko eher zur Diversifikation bereit sind (Gomez-Mejia, Makri und Larraza Kintana). Das passt zur Intuition: Eine Familie mit einer volatilen Kernbranche sucht ein zweites Standbein.
Institutionelle Lücken füllen
Das einflussreichste Argument stammt von Tarun Khanna und Krishna Palepu. In ihrem HBR-Artikel von 1997 stellten sie die westliche Orthodoxie fokussierter Strategien infrage und argumentierten, dass die große, diversifizierte Unternehmensgruppe in den meisten Schwellenländern die dominierende Unternehmensform bleibt (HBR, 1997). Die übliche Erklärung, warum Gruppen dort gedeihen, betrifft die Institutionen. Wo Kapitalmärkte, Arbeitsmärkte und Informationssysteme schlecht funktionieren, kann eine Gruppe im Prinzip intern bereitstellen, was der Markt nicht liefert, etwa Kapital zwischen Mitgliedsunternehmen verschieben oder einen vertrauenswürdigen Namen teilen. Das ist die allgemeine Logik des Arguments der institutionellen Lücken, kein Befund des Artikels von 1997 selbst.
Ihre Studie von 2000 im Journal of Finance zu indischen Gruppen testete diese Idee. Sie gingen von der Annahme aus, dass Schwellenländer wie Indien schlecht funktionierende Institutionen haben und dass Gruppen dort Mitgliedsunternehmen sowohl helfen als auch Wert vernichten können. Sie fanden eine Kurve, kein Urteil: Rechnungslegungs- und Börsenkennzahlen der Performance sanken zunächst mit der Diversifikation der Gruppe, stiegen dann, sobald die Diversifikation ein bestimmtes Niveau überschritt, und die Gesellschaften der am stärksten diversifizierten Gruppen übertrafen nicht angeschlossene Unternehmen (Khanna und Palepu, 2000). Das ist ein ungewöhnliches Ergebnis, denn es läuft dem zuwider, was Forscher für die Geschäftsfelder US-amerikanischer Konglomerate fanden.
Die praktische Erkenntnis lautet nicht, dass Diversifikation in Schwellenländern immer funktioniert. Sie lautet, dass die Antwort davon abhängt, was die umgebenden Institutionen leisten. Der Vorteil einer Gruppe ist dort am größten, wo der externe Markt am schwächsten ist, und er schrumpft tendenziell, wenn diese Märkte reifen.
Sozioemotionales Vermögen schützen
Familienunternehmen gewichten oft nicht finanzielle Ziele: Kontrolle, Identität, Reputation und den Verbleib des Unternehmens in der Familie. Gomez-Mejia und Kollegen nennen das sozioemotionales Vermögen (Socioemotional Wealth). In ihrer Studie an spanischen Olivenölmühlen nahmen Familienunternehmen ein erhebliches Performance-Risiko in Kauf, um es nicht zu verlieren, und mieden zugleich Geschäftsentscheidungen, die dieses Risiko erhöht hätten. Die Autoren schließen, Familienunternehmen seien möglicherweise „risikobereit und risikoscheu zugleich" (Gomez-Mejia et al., 2007).
Das hilft, ein Ergebnis zu erklären, das sonst seltsam wirken könnte. Wenn Diversifikation ein Standardweg zur Risikoreduktion ist, warum sollten Familienunternehmen sie dann weniger nutzen?
Was die Forschung zur Performance sagt
Zwei Bündel von Evidenz zeigen in unterschiedliche Richtungen, und beide sollten Sie im Blick behalten.
Familienunternehmen diversifizieren weniger. In der Studie im Journal of Management Studies von 2010 stellten die Autoren fest, dass Familienunternehmen im Durchschnitt weniger diversifizieren als nicht familiäre Unternehmen, sowohl im Inland als auch international. Wenn sie es tun, wählen sie eher die inländische als die internationale Diversifikation und, bei Schritten ins Ausland, kulturell nahe Regionen (Gomez-Mejia, Makri und Larraza Kintana, 2010). Die Stichprobe umfasste 360 Unternehmen, davon 160 familienkontrollierte. Eine plausible Lesart, im Einklang mit dem Argument des sozioemotionalen Vermögens, ist, dass Diversifikation die Familienkontrolle verwässern oder externes Kapital und externe Manager erfordern kann, wovor Familien sich schützen. Diese Lesart ist eine Interpretation des Musters, keine Aussage des Abstracts.
Gruppen können sich auszahlen, abhängig vom Kontext. Die indische Evidenz oben zeigt, dass die Zugehörigkeit zu einer Gruppe Wert schaffen kann, wo Institutionen schwach sind. Khanna und Yafehs Überblick über die Literatur zu Gruppen ergänzt eine Warnung: Die Literatur habe sich fast ausschließlich auf Gruppen als diversifizierte Einheiten und auf Konflikte zwischen kontrollierenden und Minderheitsgesellschaftern konzentriert und andere Blickwinkel übersehen, darunter die Sicht auf Gruppen als familienbasierte Strukturen (Khanna und Yafeh, 2005). Mit anderen Worten: Die Debatte, ob Gruppen „Musterknaben oder Parasiten" sind, ist unabgeschlossen, und die richtige Antwort variiert nach Land, Zeitraum und Gruppe.
Zusammengefasst:
| Frage | Was die Evidenz nahelegt | Quelle |
|---|---|---|
| Diversifizieren Familienunternehmen mehr oder weniger als andere? | Im Durchschnitt weniger, im In- und Ausland | Gomez-Mejia et al., 2010 |
| Ändert Risiko daran etwas? | Ja, Familienunternehmen diversifizieren mehr, wenn das Geschäftsrisiko steigt | Gomez-Mejia et al., 2010 |
| Übertreffen diversifizierte Gruppen in Märkten mit schwachen Institutionen andere? | In Indien taten das die Gesellschaften der am stärksten diversifizierten Gruppen | Khanna und Palepu, 2000 |
| Ist die Gruppenform generell gut oder schlecht? | Die Literatur ist uneinheitlich und unvollständig | Khanna und Yafeh, 2005 |
Dehnen Sie diese Studien nicht über das hinaus, was sie gemessen haben. Eine ist spanisch, eine stützt sich auf eine Stichprobe von 360 Unternehmen, eine ist indisch, und keine sagt Ihnen, dass Diversifikation die Rendite Ihrer eigenen Familie steigern wird.
Portfolio- vs. operative Diversifikation
Eine Unterscheidung, die leicht untergeht: Ein vielfältiges Set von Geschäften zu besitzen ist nicht dasselbe, wie sie als ein diversifiziertes Unternehmen zu führen.
- Operative Diversifikation bedeutet, dass ein einziges Managementteam mehrere Geschäftsfelder leitet und Ressourcen zwischen ihnen teilt. Der Erfolg hängt von der Managementkompetenz ab, und ein Team über nicht verwandte Branchen zu strecken ist die Stelle, an der es oft bricht.
- Portfolio-Diversifikation bedeutet, dass die Familie getrennte Unternehmen besitzt, jedes mit eigenem Management und eigenem Board, und als aktiver Eigentümer oder Investor auftritt. Die Aufgabe der Familie sind Kapitalallokation, Governance und die Auswahl der Führungskräfte, nicht das Tagesgeschäft.
Der Portfolio-Ansatz passt besser zur nicht verwandten Diversifikation, weil er nicht von einem Team verlangt, in allem Experte zu sein. Außerdem rückt er die Familie in eine Investorenrolle, und hier kommt das Family Office ins Spiel: eine eigene Struktur zur Verwaltung des Familienvermögens und der Beteiligungen im gesamten Portfolio.
Holdingstrukturen
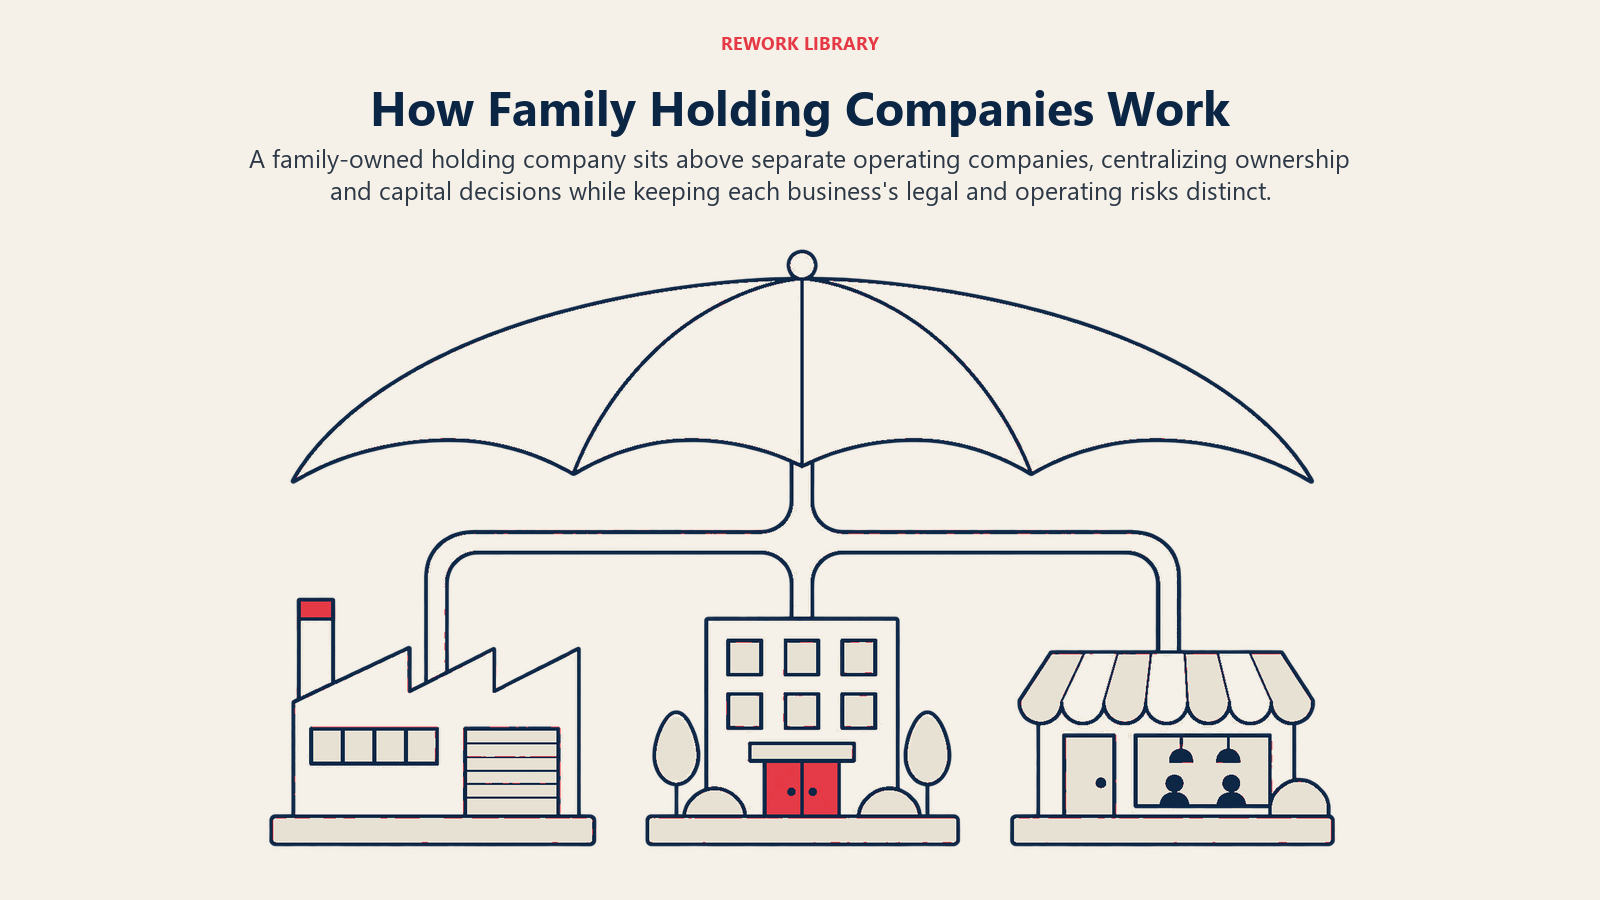
Die meisten Familiengruppen nutzen an der Spitze eine Holdinggesellschaft, die der Familie gehört, mit operativen Unternehmen darunter. Die Struktur erfüllt einige praktische Aufgaben: Sie trennt das rechtliche Risiko jedes Geschäfts, gibt der Familie einen zentralen Ort für Entscheidungen zu Kapital und Governance und erleichtert die Übertragung des Eigentums zwischen den Generationen, weil die Familie Anteile an einer Einheit statt an vielen hält.
Eine Holdingstruktur erzwingt außerdem Entscheidungen, die die Familie sonst aufschieben kann:
- Welche Geschäfte sind Kern und welche Finanzinvestitionen? Kerngeschäfte bekommen die Aufmerksamkeit des Managements. Investitionen werden überwacht.
- Wer sitzt in den Boards der operativen Unternehmen? Die Mischung aus Familienmitgliedern, Familienexternen und unabhängigen Mitgliedern beeinflusst, wie gut jedes Geschäft gesteuert wird.
- Wie fließt das Geld? Ob Gewinne im jeweiligen Unternehmen bleiben, an die Holding gehen oder das nächste Vorhaben finanzieren, ist eine Governance-Entscheidung, keine buchhalterische.
- Wie lautet die Exit-Regel? Eine Gruppe, die nie etwas verkauft, sammelt Geschäfte an, die niemand führen will.
Langlebigkeit und die Diversifikationsfrage
Diversifikation wird oft als Überlebensinstrument dargestellt, denn eine Familie mit mehreren Geschäften übersteht das Scheitern eines davon. Das ist ein vernünftiges Argument, und es hängt mit der größeren Frage zusammen, warum manche Familienunternehmen über Generationen bestehen, behandelt in Langlebigkeit von Familienunternehmen. Doch die Evidenz oben zeigt nicht, dass mehr Diversifikation ein längeres Leben bedeutet. Eine Gruppe, die durch das Ansammeln nicht verwandter Geschäfte wächst, kann schwerer zu steuern und schwerer weiterzugeben sein. Die bessere Frage für die meisten Familien lautet nicht „Sollen wir diversifizieren?", sondern „Wofür diversifizieren wir, und wer führt es?"
Zur Sicht der Unternehmensstrategie auf dieselbe Entscheidung siehe Unternehmensstrategie. Zu den beiden Wachstumswegen, die in einem Familienunternehmen oft neben der Diversifikation stehen, siehe Internationalisierung und Innovation.

Co-Founder & COO
On this page
- Was Diversifikation für ein Familienunternehmen bedeutet
- Wichtige Fakten
- Verwandte vs. nicht verwandte Diversifikation
- Warum Familien diversifizieren
- Konzentriertes Risiko verringern
- Institutionelle Lücken füllen
- Sozioemotionales Vermögen schützen
- Was die Forschung zur Performance sagt
- Portfolio- vs. operative Diversifikation
- Holdingstrukturen
- Langlebigkeit und die Diversifikationsfrage