Bahasa Indonesia
Diversifikasi dalam Grup Bisnis Keluarga
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Diversifikasi dalam bisnis keluarga berarti kekayaan dan kendali keluarga menjangkau lebih dari satu lini usaha. Kadang itu hanya satu perusahaan yang menambah lini produk. Sering kali bentuknya lebih besar: sekelompok perusahaan yang terpisah secara hukum, bergerak di industri berbeda, tetapi dipersatukan oleh satu keluarga. Bentuk ini muncul di seluruh Asia, Amerika Latin, dan Eropa, dan perilakunya berbeda dari konglomerat terdiversifikasi yang diperingatkan oleh buku-buku teks.
Artikel ini membahas arti diversifikasi bagi perusahaan keluarga, perbedaan antara diversifikasi terkait dan tidak terkait, alasan keluarga melakukannya, serta apa kata riset tentang apakah langkah ini menguntungkan. Artikel ini berada di bagian strategi pertumbuhan dalam pustaka kami, yang hub-nya adalah strategi pertumbuhan bisnis keluarga. Jika Anda menginginkan versi umum (non-keluarga) dari gagasan ini, mulailah dengan strategi diversifikasi.
Arti Diversifikasi bagi Perusahaan Keluarga
Di perusahaan publik dengan pemegang saham yang tersebar, diversifikasi sebagian besar adalah pertanyaan strategi korporat: bisnis apa saja yang sebaiknya kita jalankan? Di perusahaan keluarga, ini juga pertanyaan tentang keluarga. Orang-orang yang mengambil keputusan memiliki sebagian besar bisnis, banyak kerabat mereka bekerja di dalamnya, dan porsi besar kekayaan bersih keluarga berada di satu tempat.
Hal itu mengubah logikanya. Keluarga bisa berdiversifikasi karena alasan yang tidak dibutuhkan oleh manajer profesional: memberi saudara generasi kedua sebuah bisnis untuk dipimpin, melindungi kekayaan dari kemerosotan satu industri, atau menjaga nama keluarga tetap melekat pada warisan yang dibanggakan. Motif-motif itu tidak sama dengan memaksimalkan imbal hasil pemegang saham, dan itulah sebabnya riset tentang diversifikasi perusahaan keluarga tidak selalu sejalan dengan riset tentang konglomerat publik.
Ada dua struktur yang perlu dibedakan:
- Diversifikasi di dalam satu perusahaan. Satu perusahaan operasional memasuki produk, pasar, atau industri baru dan tetap menaruhnya di bawah satu tim manajemen.
- Grup bisnis. Beberapa perusahaan yang independen secara hukum, sering kali di industri yang tidak berkaitan, dihubungkan oleh kepemilikan dan kendali keluarga yang sama. Khanna dan Yafeh menggambarkan grup bisnis terdiversifikasi sebagai "perusahaan independen secara hukum yang beroperasi di berbagai pasar" dan mencatat bahwa grup semacam itu ada di mana-mana di pasar berkembang serta hadir bahkan di beberapa ekonomi maju (Business Groups in Emerging Markets: Paragons or Parasites?).
Banyak keluarga akhirnya memiliki keduanya: satu perusahaan operasional inti ditambah portofolio kepemilikan lain. Artikel tentang perusahaan induk (holding) keluarga membahas wadah hukum yang biasanya mengikat semuanya.
Fakta Utama
- Perusahaan keluarga berdiversifikasi lebih sedikit daripada perusahaan non-keluarga, baik di dalam negeri maupun internasional, dalam sampel 360 perusahaan (160 dikendalikan keluarga, 200 non-keluarga) (Gomez-Mejia, Makri dan Larraza Kintana, 2010, Journal of Management Studies).
- Ketika perusahaan keluarga berdiversifikasi, mereka lebih memilih langkah domestik daripada internasional, dan memilih kawasan yang "dekat secara budaya" saat ke luar negeri (sumber yang sama).
- Perusahaan keluarga menjadi lebih bersedia berdiversifikasi seiring meningkatnya risiko bisnis (sumber yang sama).
- Di India, kinerja afiliasi grup mula-mula menurun lalu naik seiring diversifikasi grup, dan afiliasi dari grup yang paling terdiversifikasi mengungguli perusahaan non-afiliasi (Khanna dan Palepu, 2000, Journal of Finance).
- Khanna dan Palepu berargumen pada 1997 bahwa grup bisnis besar yang terdiversifikasi tetap menjadi bentuk perusahaan yang dominan di sebagian besar pasar berkembang (Harvard Business Review, Juli-Agustus 1997).
- Dalam studi 54 tahun terhadap 1.237 pabrik minyak zaitun di Spanyol, perusahaan keluarga ternyata bersedia menerima risiko kinerja yang signifikan demi melindungi kekayaan sosioemosional mereka (Gomez-Mejia et al., 2007, Administrative Science Quarterly).
Diversifikasi Terkait vs Tidak Terkait
Pembagian standar dalam strategi adalah antara diversifikasi terkait dan tidak terkait. Diversifikasi terkait bergerak ke bisnis yang berbagi pelanggan, teknologi, merek, atau keahlian dengan bisnis inti. Diversifikasi tidak terkait (kadang disebut diversifikasi konglomerat) bergerak ke bisnis dengan sedikit tumpang tindih operasional. Ansoff Matrix membingkai pilihan yang sama sebagai produk baru, pasar baru, atau keduanya sekaligus.
| Diversifikasi terkait | Diversifikasi tidak terkait | |
|---|---|---|
| Wujudnya | Keluarga pembuat roti membuka pabrik camilan kemasan | Keluarga pembuat roti membeli hotel dan perusahaan logistik |
| Apa yang mengikat bisnis-bisnis tersebut | Keahlian, pelanggan, atau rantai pasok yang sama | Kepemilikan, modal, dan kendali keluarga yang sama |
| Manfaat utama | Sinergi operasional | Menyebar risiko dan menempatkan modal keluarga |
| Risiko utama | Bersaing dengan bisnis inti, atau meregangkan manajemen | Tidak ada anggota keluarga yang memahami industri baru itu |
| Struktur umum | Satu perusahaan dengan beberapa divisi | Perusahaan terpisah di bawah perusahaan induk (holding) |
Perusahaan keluarga cenderung melakukan keduanya, sering secara berurutan. Pendiri mengembangkan bisnis inti lewat langkah-langkah terkait, lalu generasi kedua atau ketiga, yang kelebihan dana tetapi kekurangan ruang di industri semula, membeli bisnis yang tidak terkait. Pergeseran dari terkait ke tidak terkait ini bukan rencana, melainkan pola: makin banyak modal yang dihasilkan bisnis inti, makin besar kebutuhan keluarga untuk menaruhnya di suatu tempat.
Mengapa Keluarga Berdiversifikasi
Alasannya terbagi menjadi tiga kelompok: finansial, institusional, dan emosional.
Mengurangi Risiko yang Terkonsentrasi
Perusahaan keluarga biasanya aset terbesar yang dimiliki keluarga. Pemegang saham di perusahaan publik bisa menyebar tabungannya ke ratusan saham. Keluarga yang memiliki 70% dari satu produsen tidak bisa. Diversifikasi di dalam grup adalah cara membangun portofolio dari dalam.
Makalah Journal of Management Studies di atas menemukan bahwa perusahaan keluarga lebih bersedia berdiversifikasi seiring meningkatnya risiko bisnis (Gomez-Mejia, Makri dan Larraza Kintana). Itu sesuai dengan intuisi: keluarga yang menghadapi industri inti yang bergejolak akan mencari pijakan kedua.
Mengisi Kekosongan Institusional
Argumen yang paling berpengaruh datang dari Tarun Khanna dan Krishna Palepu. Dalam artikel HBR mereka pada 1997, keduanya menantang ortodoksi Barat tentang strategi yang terfokus, dengan berargumen bahwa grup bisnis besar yang terdiversifikasi tetap menjadi bentuk perusahaan dominan di sebagian besar pasar berkembang (HBR, 1997). Penjelasan yang lazim tentang mengapa grup berkembang di sana berkaitan dengan institusi. Ketika pasar modal, pasar tenaga kerja, dan sistem informasi bekerja buruk, sebuah grup pada prinsipnya dapat menyediakan secara internal apa yang tidak disediakan pasar, seperti memindahkan modal antarperusahaan anggota atau berbagi nama yang dipercaya. Itu adalah logika umum dari argumen kekosongan institusional, bukan temuan dari artikel 1997 itu sendiri.
Studi Journal of Finance mereka pada 2000 tentang grup-grup India menguji gagasan tersebut. Mereka berangkat dari premis bahwa pasar berkembang seperti India memiliki institusi yang berfungsi buruk, dan bahwa grup di sana bisa sekaligus membantu perusahaan anggota dan merusak nilai. Yang mereka temukan adalah sebuah kurva, bukan vonis: ukuran kinerja akuntansi dan pasar saham awalnya menurun seiring diversifikasi grup, lalu naik setelah diversifikasi melewati tingkat tertentu, dan afiliasi dari grup yang paling terdiversifikasi mengungguli perusahaan non-afiliasi (Khanna dan Palepu, 2000). Itu hasil yang tidak biasa, karena bertentangan dengan temuan para peneliti untuk lini bisnis konglomerat AS.
Pelajaran praktisnya bukan bahwa diversifikasi selalu berhasil di pasar berkembang. Jawabannya bergantung pada apa yang disediakan institusi di sekitarnya. Keunggulan sebuah grup paling besar di tempat pasar luarnya paling lemah, dan cenderung mengecil seiring pasar-pasar itu matang.
Melindungi Kekayaan Sosioemosional
Perusahaan keluarga sering menimbang tujuan non-finansial: kendali, identitas, reputasi, dan menjaga bisnis tetap di tangan keluarga. Gomez-Mejia dan rekan-rekannya menyebut ini kekayaan sosioemosional. Dalam studi pabrik minyak zaitun di Spanyol, perusahaan keluarga menerima risiko kinerja yang signifikan demi tidak kehilangannya, sekaligus menghindari keputusan bisnis yang akan menambah risiko itu. Para penulis menyimpulkan bahwa perusahaan keluarga "bisa bersedia mengambil risiko sekaligus menghindari risiko pada saat yang sama" (Gomez-Mejia et al., 2007).
Hal itu membantu menjelaskan hasil yang mungkin terlihat janggal. Jika diversifikasi adalah cara standar untuk mengurangi risiko, mengapa perusahaan keluarga justru melakukannya lebih sedikit?
Apa Kata Riset tentang Kinerja
Dua kumpulan bukti menarik ke arah berbeda, dan keduanya perlu diingat.
Perusahaan keluarga berdiversifikasi lebih sedikit. Dalam makalah Journal of Management Studies 2010, para penulis menemukan bahwa rata-rata perusahaan keluarga berdiversifikasi lebih sedikit daripada perusahaan non-keluarga, baik di dalam negeri maupun internasional. Ketika melakukannya, mereka cenderung memilih diversifikasi domestik daripada internasional, dan bagi yang ke luar negeri, kawasan yang dekat secara budaya (Gomez-Mejia, Makri dan Larraza Kintana, 2010). Sampelnya mencakup 360 perusahaan, 160 di antaranya dikendalikan keluarga. Pembacaan yang masuk akal, sejalan dengan argumen kekayaan sosioemosional, adalah bahwa diversifikasi dapat mengencerkan kendali keluarga atau membutuhkan modal dan manajer dari luar, yang dijaga keluarga agar tidak terjadi. Pembacaan itu adalah tafsiran atas pola tersebut, bukan sesuatu yang dinyatakan abstraknya.
Grup bisa membuahkan hasil, tergantung konteks. Bukti dari India di atas menunjukkan afiliasi grup dapat menciptakan nilai di tempat institusinya lemah. Tinjauan Khanna dan Yafeh atas literatur grup menambahkan peringatan: literatur tersebut hampir seluruhnya berfokus pada grup sebagai entitas terdiversifikasi dan pada konflik antara pemegang saham pengendali dan minoritas, serta mengabaikan sudut pandang lain, termasuk memandang grup sebagai struktur berbasis keluarga (Khanna dan Yafeh, 2005). Dengan kata lain, perdebatan apakah grup itu "paragon atau parasit" belum selesai, dan jawaban yang tepat bervariasi menurut negara, periode, dan grup.
Jika digabungkan:
| Pertanyaan | Apa yang disarankan bukti | Sumber |
|---|---|---|
| Apakah perusahaan keluarga berdiversifikasi lebih banyak atau lebih sedikit dari yang lain? | Lebih sedikit, rata-rata, di dalam dan luar negeri | Gomez-Mejia et al., 2010 |
| Apakah risiko mengubah hal itu? | Ya, perusahaan keluarga berdiversifikasi lebih banyak seiring naiknya risiko bisnis | Gomez-Mejia et al., 2010 |
| Apakah grup terdiversifikasi berkinerja lebih baik di pasar dengan institusi lemah? | Di India, afiliasi dari grup yang paling terdiversifikasi memang demikian | Khanna dan Palepu, 2000 |
| Apakah bentuk grup universal baik atau buruk? | Literaturnya beragam dan belum lengkap | Khanna dan Yafeh, 2005 |
Jangan memperluas studi-studi ini melampaui apa yang diukurnya. Satu berasal dari Spanyol, satu adalah sampel 360 perusahaan, satu dari India, dan tidak ada yang memberi tahu Anda bahwa berdiversifikasi akan menaikkan imbal hasil keluarga Anda sendiri.
Diversifikasi Portofolio vs Operasional
Ada perbedaan yang mudah terlewat: memiliki serangkaian bisnis yang beragam tidak sama dengan menjalankannya sebagai satu perusahaan terdiversifikasi.
- Diversifikasi operasional berarti satu tim manajemen menjalankan beberapa lini bisnis dan berbagi sumber daya di antaranya. Keberhasilannya bergantung pada kapabilitas manajemen, dan meregangkan satu tim ke industri-industri yang tidak berkaitan adalah titik yang sering membuatnya gagal.
- Diversifikasi portofolio berarti keluarga memiliki perusahaan-perusahaan terpisah, masing-masing dengan manajemen dan dewan sendiri, dan bertindak sebagai pemilik atau investor aktif. Tugas keluarga adalah alokasi modal, tata kelola, dan memilih pemimpin, bukan operasional harian.
Pendekatan portofolio lebih cocok untuk diversifikasi tidak terkait, karena tidak menuntut satu tim menjadi ahli di segala hal. Pendekatan ini juga menggeser keluarga ke peran investor, di sinilah family office berperan: struktur khusus untuk mengelola kekayaan dan kepemilikan keluarga di seluruh portofolio.
Struktur Holding
Sebagian besar grup keluarga menggunakan perusahaan induk (holding) di puncak, dimiliki keluarga, dengan perusahaan operasional di bawahnya. Struktur ini menjalankan beberapa tugas praktis: memisahkan risiko hukum tiap bisnis, memberi keluarga satu tempat untuk memutuskan modal dan tata kelola, dan mempermudah peralihan kepemilikan antargenerasi karena keluarga memegang saham di satu entitas, bukan di banyak entitas.
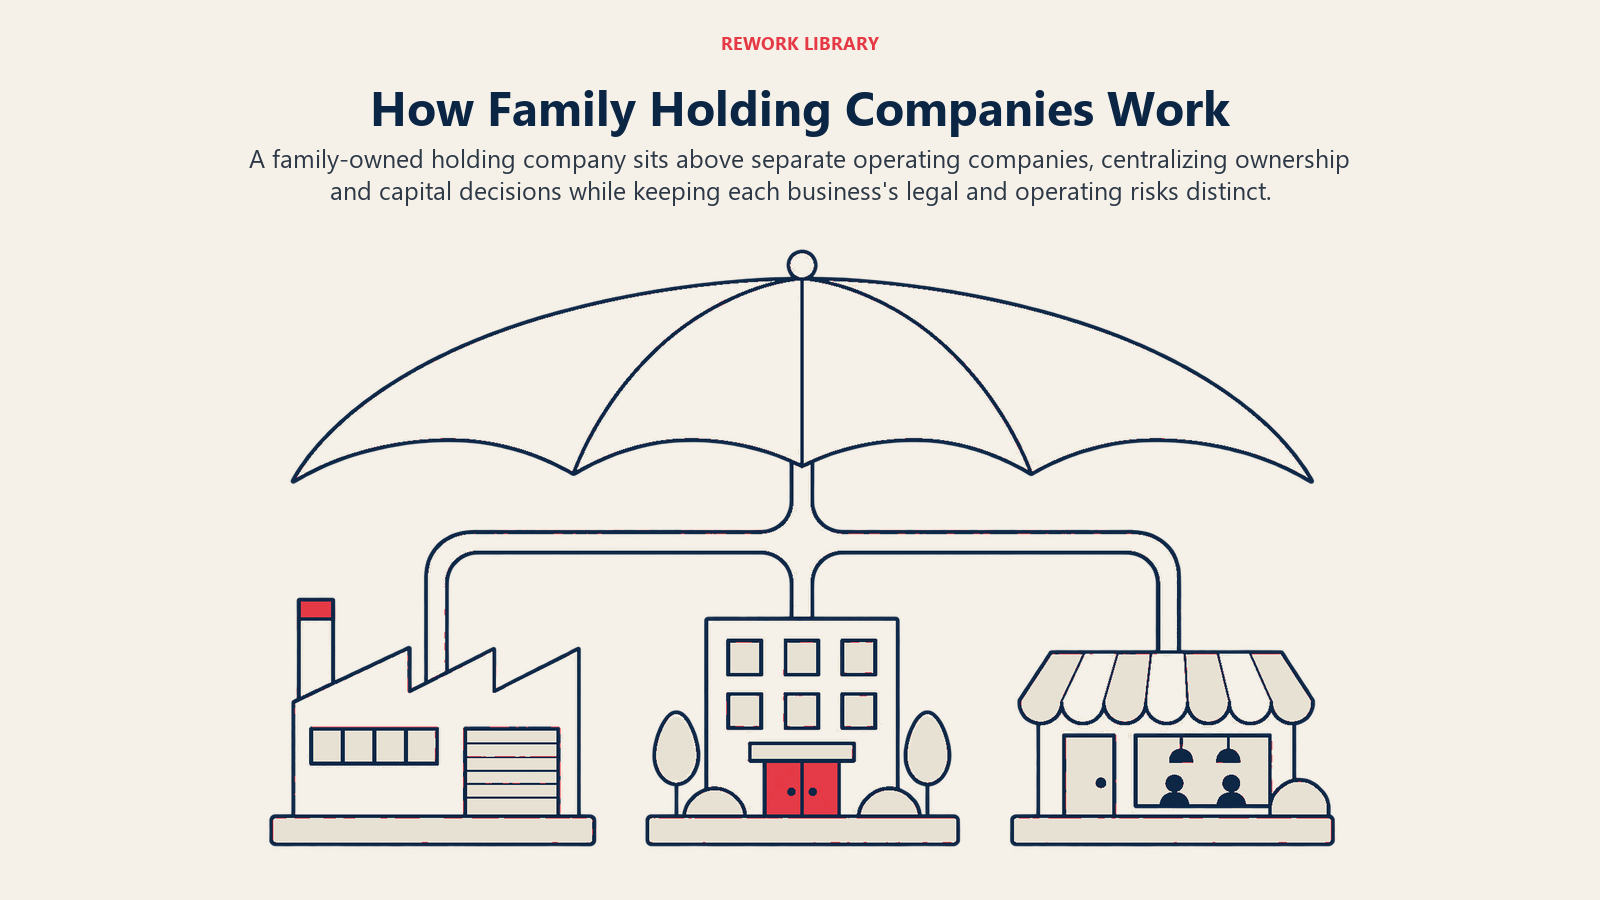
Struktur holding juga memaksa keluarga membuat pilihan yang bisa ditunda jika tanpa struktur ini:
- Bisnis mana yang inti dan mana yang investasi finansial? Bisnis inti mendapat perhatian manajemen. Investasi mendapat pemantauan.
- Siapa yang duduk di dewan perusahaan operasional? Campuran direktur dari keluarga, non-keluarga, dan independen memengaruhi seberapa baik tiap bisnis dikelola.
- Bagaimana arus kas bergerak? Apakah laba tetap di tiap perusahaan, mengalir ke perusahaan induk, atau mendanai usaha berikutnya adalah keputusan tata kelola, bukan akuntansi.
- Apa aturan keluarnya? Grup yang tidak pernah menjual apa pun akan menumpuk bisnis yang tidak ingin dijalankan siapa pun.
Umur Panjang dan Pertanyaan Diversifikasi
Diversifikasi sering dibingkai sebagai alat bertahan hidup, karena keluarga dengan beberapa bisnis dapat selamat dari kegagalan di salah satunya. Itu argumen yang masuk akal, dan terhubung dengan pertanyaan lebih luas tentang mengapa sebagian perusahaan keluarga bertahan lintas generasi, yang dibahas dalam umur panjang bisnis keluarga. Namun bukti di atas tidak menunjukkan bahwa makin banyak diversifikasi berarti umur lebih panjang. Grup yang tumbuh dengan menumpuk bisnis yang tidak berkaitan bisa lebih sulit dikelola dan lebih sulit diwariskan. Pertanyaan yang lebih baik bagi kebanyakan keluarga bukan "haruskah kita berdiversifikasi?" melainkan "kita berdiversifikasi untuk apa, dan siapa yang akan menjalankannya?"
Untuk sudut pandang strategi korporat atas pilihan yang sama, lihat corporate strategy. Untuk dua jalur pertumbuhan yang sering mendampingi diversifikasi di perusahaan keluarga, lihat internasionalisasi dan inovasi.

Co-Founder & COO
On this page
- Arti Diversifikasi bagi Perusahaan Keluarga
- Fakta Utama
- Diversifikasi Terkait vs Tidak Terkait
- Mengapa Keluarga Berdiversifikasi
- Mengurangi Risiko yang Terkonsentrasi
- Mengisi Kekosongan Institusional
- Melindungi Kekayaan Sosioemosional
- Apa Kata Riset tentang Kinerja
- Diversifikasi Portofolio vs Operasional
- Struktur Holding
- Umur Panjang dan Pertanyaan Diversifikasi