Diversificación en los grupos de empresas familiares
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Diversificar en una empresa familiar significa que el patrimonio y el control de la familia se extienden a más de una línea de negocio. A veces se trata de una sola compañía que añade una línea de productos. Con frecuencia es algo mayor: un grupo de empresas legalmente separadas, en sectores distintos, unidas bajo una misma familia. Esa forma aparece en Asia, América Latina y Europa, y se comporta de manera distinta al conglomerado diversificado contra el que advierten los manuales.
Este artículo explica qué significa la diversificación para las empresas familiares, la diferencia entre diversificación relacionada y no relacionada, las razones por las que las familias la practican y qué dice la investigación sobre si da resultado. Forma parte de la sección de estrategias de crecimiento de la biblioteca, cuyo eje es estrategias de crecimiento de la empresa familiar. Si busca la versión general (no familiar) de la idea, empiece por la estrategia de diversificación.
Qué significa diversificar para una empresa familiar
En una compañía que cotiza, con accionistas dispersos, la diversificación es sobre todo una cuestión de estrategia corporativa: ¿en qué negocios debemos estar? En una empresa familiar, además, es una cuestión sobre la familia. Quienes deciden son dueños de la mayor parte del negocio, muchos de sus parientes trabajan en él y una gran parte del patrimonio familiar está concentrada en un solo lugar.
Eso cambia la lógica. Una familia puede diversificar por razones que un gerente profesional no necesitaría: darle a un hermano de la segunda generación un negocio que dirigir, proteger el patrimonio de la caída de un solo sector o mantener el apellido familiar ligado a un legado del que se sienten orgullosos. Esos motivos no son los mismos que maximizar el retorno para el accionista, y por eso la investigación sobre la diversificación en empresas familiares no siempre coincide con la de los conglomerados que cotizan.
Conviene distinguir dos estructuras:
- Diversificación dentro de una sola empresa. Una única compañía operativa entra en nuevos productos, mercados o sectores y los mantiene bajo un mismo equipo directivo.
- Un grupo empresarial. Varias compañías legalmente independientes, a menudo en sectores sin relación, vinculadas por una propiedad y un control familiares comunes. Khanna y Yafeh describen los grupos empresariales diversificados como «empresas legalmente independientes que operan en múltiples mercados» y señalan que son omnipresentes en los mercados emergentes y que existen incluso en algunas economías desarrolladas (Business Groups in Emerging Markets: Paragons or Parasites?).
Muchas familias terminan con ambas: una empresa operativa central más una cartera de otras participaciones. El artículo sobre la sociedad holding familiar trata el vehículo legal que suele unirlas.
Datos clave
- Las empresas familiares diversifican menos que las no familiares, tanto en el país como en el extranjero, en una muestra de 360 empresas (160 de control familiar, 200 no familiares) (Gomez-Mejia, Makri y Larraza Kintana, 2010, Journal of Management Studies).
- Cuando las empresas familiares sí diversifican, prefieren los movimientos nacionales a los internacionales y, si salen al exterior, las regiones «culturalmente cercanas» (misma fuente).
- Las empresas familiares se vuelven más dispuestas a diversificar a medida que aumenta el riesgo del negocio (misma fuente).
- En India, el desempeño de las filiales de un grupo primero cayó y luego subió con la diversificación del grupo, y las filiales de los grupos más diversificados superaron a las empresas no afiliadas (Khanna y Palepu, 2000, Journal of Finance).
- Khanna y Palepu sostuvieron en 1997 que el gran grupo empresarial diversificado sigue siendo la forma dominante de empresa en la mayoría de los mercados emergentes (Harvard Business Review, julio-agosto de 1997).
- En un estudio de 54 años sobre 1,237 almazaras españolas de aceite de oliva, las empresas familiares estuvieron dispuestas a aceptar un riesgo significativo para su desempeño con tal de proteger su riqueza socioemocional (Gomez-Mejia et al., 2007, Administrative Science Quarterly).
Diversificación relacionada frente a no relacionada
La división habitual en estrategia es entre diversificación relacionada y no relacionada. La diversificación relacionada se mueve hacia negocios que comparten clientes, tecnología, marcas o conocimiento con el núcleo. La diversificación no relacionada (a veces llamada diversificación de conglomerado) se mueve hacia negocios con poca superposición operativa. La matriz de Ansoff plantea la misma elección como nuevos productos, nuevos mercados o ambos a la vez.
| Diversificación relacionada | Diversificación no relacionada | |
|---|---|---|
| Cómo se ve | Una familia de panaderos abre una planta de snacks envasados | Una familia de panaderos compra un hotel y una empresa de logística |
| Qué une a los negocios | Habilidades, clientes o cadena de suministro compartidos | Propiedad, capital y control familiar compartidos |
| Beneficio principal | Sinergias operativas | Repartir el riesgo y desplegar el capital familiar |
| Riesgo principal | Competir con el núcleo o sobrecargar a la dirección | Nadie en la familia conoce el nuevo sector |
| Estructura típica | Una empresa con divisiones | Empresas separadas bajo una sociedad holding |
Las empresas familiares tienden a hacer ambas, a menudo en secuencia. Un fundador hace crecer el núcleo con movimientos relacionados y luego la segunda o tercera generación, con liquidez de sobra y poco espacio en el sector original, entra en negocios no relacionados. La deriva de lo relacionado a lo no relacionado no es tanto un plan como un patrón: cuanto más capital genera el núcleo, más necesita la familia un lugar donde colocarlo.
Por qué diversifican las familias
Las razones se agrupan en tres: financieras, institucionales y emocionales.
Reducir el riesgo concentrado
La empresa familiar suele ser el mayor activo que posee la familia. El accionista de una compañía que cotiza puede repartir sus ahorros entre cientos de acciones. Una familia que posee el 70% de un único fabricante no puede. Diversificar dentro del grupo es una forma de construir una cartera desde dentro.
El artículo del Journal of Management Studies citado arriba halló que las empresas familiares están más dispuestas a diversificar a medida que aumenta el riesgo del negocio (Gomez-Mejia, Makri y Larraza Kintana). Eso encaja con la intuición: una familia que enfrenta un sector central volátil busca una segunda pata en la que apoyarse.
Llenar los vacíos institucionales
El argumento más influyente es el de Tarun Khanna y Krishna Palepu. En su artículo de 1997 en HBR, cuestionaron la ortodoxia occidental de las estrategias enfocadas y sostuvieron que el gran grupo empresarial diversificado sigue siendo la forma de empresa dominante en la mayoría de los mercados emergentes (HBR, 1997). La explicación habitual de por qué los grupos prosperan allí tiene que ver con las instituciones. Donde los mercados de capitales, los mercados laborales y los sistemas de información funcionan mal, un grupo puede, en principio, suministrar internamente lo que el mercado no ofrece, como mover capital entre las empresas miembro o compartir un nombre de confianza. Esa es la lógica general del argumento de los vacíos institucionales, no un hallazgo del artículo de 1997.
Su estudio de 2000 en el Journal of Finance sobre los grupos indios puso a prueba esa idea. Partieron de la premisa de que mercados emergentes como India tienen instituciones que funcionan mal y de que los grupos allí pueden tanto ayudar a las empresas miembro como destruir valor. Lo que encontraron fue una curva, no un veredicto: las medidas contables y bursátiles de desempeño primero cayeron con la diversificación del grupo y luego subieron una vez superado cierto nivel, y las filiales de los grupos más diversificados superaron a las empresas no afiliadas (Khanna y Palepu, 2000). Es un resultado inusual, porque va en contra de lo que los investigadores hallaron para las líneas de negocio de los conglomerados estadounidenses.
La conclusión práctica no es que la diversificación siempre funcione en los mercados emergentes. Es que la respuesta depende de lo que aporten las instituciones del entorno. La ventaja de un grupo es mayor donde el mercado externo es más débil, y tiende a reducirse a medida que esos mercados maduran.
Proteger la riqueza socioemocional
Las empresas familiares suelen sopesar objetivos no financieros: control, identidad, reputación y mantener el negocio en la familia. Gomez-Mejia y sus colegas lo llaman riqueza socioemocional. En su estudio de las almazaras españolas, las empresas familiares aceptaron un riesgo significativo para su desempeño con tal de no perderla, y al mismo tiempo evitaron decisiones de negocio que sumaran más riesgo. Los autores concluyen que las empresas familiares «pueden estar dispuestas al riesgo y ser reacias a él al mismo tiempo» (Gomez-Mejia et al., 2007).
Eso ayuda a explicar un resultado que de otro modo parecería extraño. Si diversificar es una forma habitual de reducir el riesgo, ¿por qué las empresas familiares lo harían menos?
Qué dice la investigación sobre el desempeño
Dos conjuntos de evidencia tiran en direcciones distintas, y conviene tener presentes ambos.
Las empresas familiares diversifican menos. En el artículo de 2010 del Journal of Management Studies, los autores hallaron que, en promedio, las empresas familiares diversifican menos que las no familiares, tanto en el país como en el extranjero. Cuando lo hacen, tienden a elegir la diversificación nacional frente a la internacional y, quienes salen al exterior, regiones culturalmente cercanas (Gomez-Mejia, Makri y Larraza Kintana, 2010). La muestra abarcó 360 empresas, 160 de ellas de control familiar. Una lectura plausible, en línea con el argumento de la riqueza socioemocional, es que diversificar puede diluir el control familiar o requerir capital y directivos externos, algo de lo que las familias se protegen. Esa lectura es una interpretación del patrón, no algo que el resumen afirme.
Los grupos pueden dar resultado, según el contexto. La evidencia india expuesta arriba muestra que pertenecer a un grupo puede crear valor donde las instituciones son débiles. El estudio de Khanna y Yafeh sobre la literatura de grupos añade una advertencia: señala que la literatura se centró casi por completo en los grupos como entidades diversificadas y en los conflictos entre accionistas controladores y minoritarios, y que pasó por alto otras perspectivas, entre ellas verlos como estructuras de base familiar (Khanna y Yafeh, 2005). Dicho de otro modo, el debate sobre si los grupos son «paragones o parásitos» sigue abierto, y la respuesta correcta varía según el país, la época y el grupo.
En conjunto:
| Pregunta | Qué sugiere la evidencia | Fuente |
|---|---|---|
| ¿Diversifican las empresas familiares más o menos que las demás? | Menos, en promedio, dentro y fuera del país | Gomez-Mejia et al., 2010 |
| ¿Cambia eso el riesgo? | Sí, las empresas familiares diversifican más a medida que sube el riesgo del negocio | Gomez-Mejia et al., 2010 |
| ¿Superan los grupos diversificados a los demás en mercados de instituciones débiles? | En India, lo hicieron las filiales de los grupos más diversificados | Khanna y Palepu, 2000 |
| ¿Es la forma de grupo buena o mala en todos los casos? | La literatura es mixta e incompleta | Khanna y Yafeh, 2005 |
No estire estos estudios más allá de lo que midieron. Uno es español, otro es una muestra de 360 empresas, otro es indio, y ninguno le dice que diversificar elevará los retornos de su propia familia.
Diversificación de cartera frente a diversificación operativa
Hay una distinción fácil de pasar por alto: poseer un conjunto diverso de negocios no es lo mismo que dirigirlos como una sola compañía diversificada.
- Diversificación operativa significa que un único equipo directivo dirige varias líneas de negocio y comparte recursos entre ellas. El éxito depende de la capacidad de la dirección, y estirar a un equipo entre sectores sin relación es donde con frecuencia se rompe.
- Diversificación de cartera significa que la familia posee empresas separadas, cada una con su propia dirección y su propio consejo, y actúa como propietaria o inversionista activa. La tarea de la familia es asignar el capital, gobernar y elegir líderes, no las operaciones diarias.
El enfoque de cartera encaja mejor con la diversificación no relacionada, porque no le pide a un solo equipo ser experto en todo. También acerca a la familia al papel de inversionista, que es donde entra el family office: una estructura dedicada a gestionar el patrimonio y las participaciones de la familia en toda la cartera.
Estructuras de holding
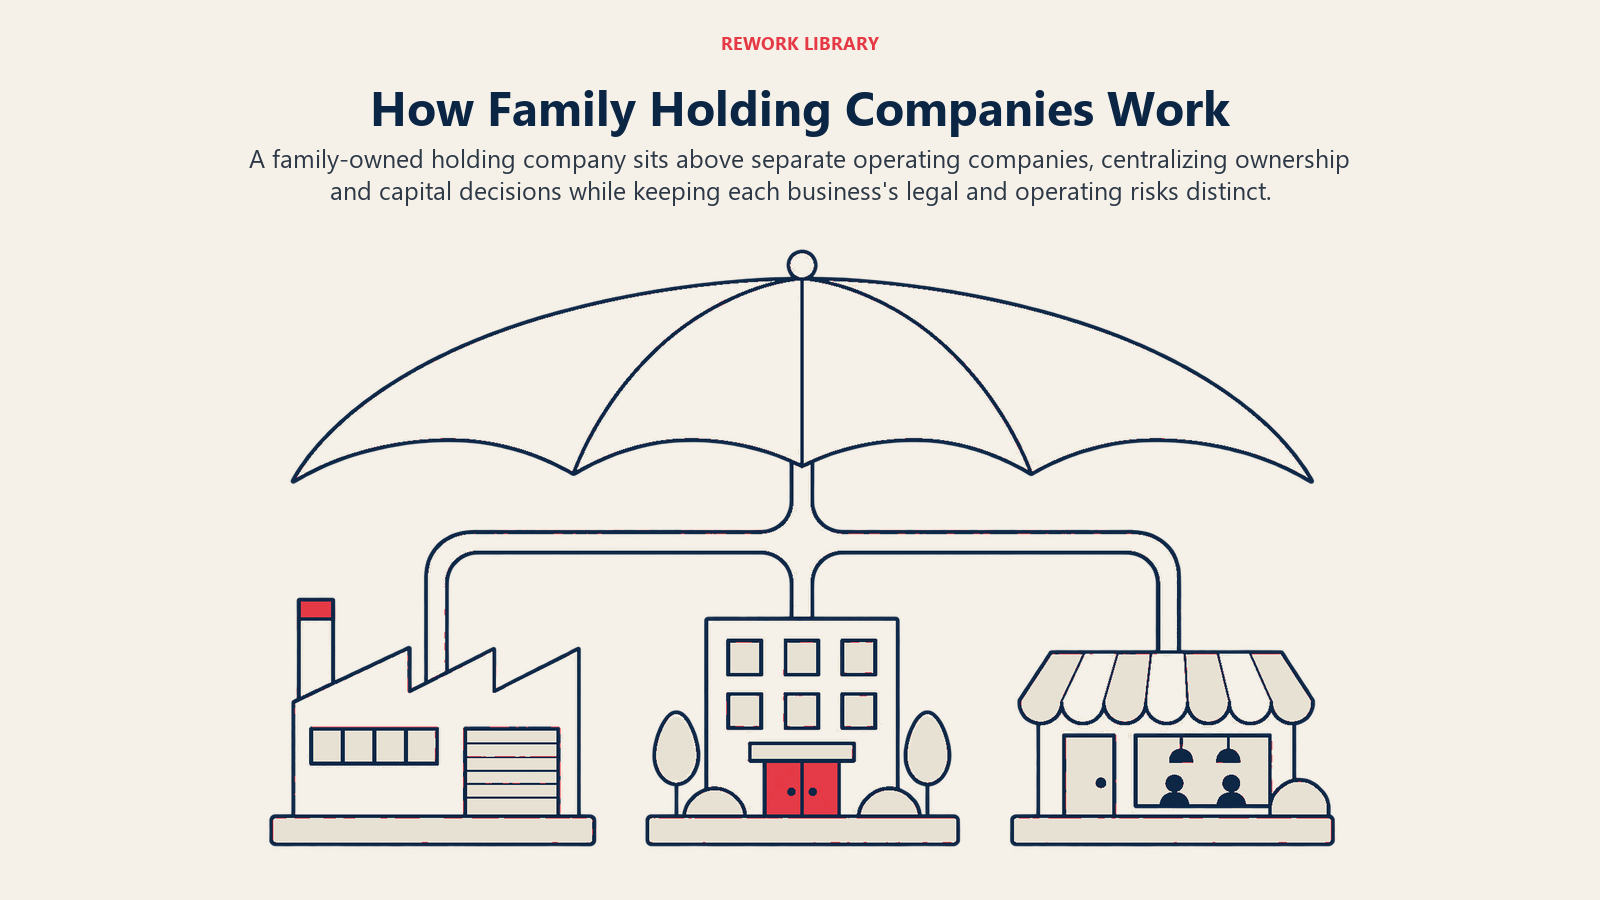
La mayoría de los grupos familiares usa una sociedad holding en la cima, propiedad de la familia, con las empresas operativas por debajo. La estructura cumple varias funciones prácticas: separa el riesgo legal de cada negocio, da a la familia un solo lugar donde decidir sobre capital y gobierno, y facilita la transferencia de la propiedad entre generaciones, porque la familia posee acciones de una sola entidad en lugar de muchas.
Una estructura de holding también obliga a tomar decisiones que de otro modo la familia podría aplazar:
- ¿Qué negocios son centrales y cuáles son inversiones financieras? Los negocios centrales reciben la atención de la dirección. Las inversiones reciben seguimiento.
- ¿Quién se sienta en los consejos de las empresas operativas? La mezcla de consejeros familiares, no familiares e independientes afecta lo bien gobernado que está cada negocio.
- ¿Cómo circula el efectivo? Que las utilidades se queden en cada empresa, pasen a la sociedad holding o financien la próxima iniciativa es una decisión de gobierno, no contable.
- ¿Cuál es la regla de salida? Un grupo que nunca vende nada acumula negocios que nadie quiere dirigir.
Longevidad y la cuestión de la diversificación
La diversificación suele plantearse como una herramienta de supervivencia, ya que una familia con varios negocios puede sobrevivir al fracaso de uno. Es un argumento razonable y se conecta con la pregunta más amplia de por qué algunas empresas familiares perduran a lo largo de las generaciones, que se trata en longevidad de la empresa familiar. Pero la evidencia anterior no demuestra que más diversificación signifique una vida más larga. Un grupo que crece acumulando negocios sin relación puede ser más difícil de gobernar y de traspasar. La mejor pregunta para la mayoría de las familias no es «¿debemos diversificar?», sino «¿para qué estamos diversificando y quién lo va a dirigir?».
Para la visión de estrategia corporativa de la misma elección, vea la estrategia corporativa. Para las dos vías de crecimiento que a menudo conviven con la diversificación en una empresa familiar, vea internacionalización e innovación.

Co-Founder & COO
On this page
- Qué significa diversificar para una empresa familiar
- Datos clave
- Diversificación relacionada frente a no relacionada
- Por qué diversifican las familias
- Reducir el riesgo concentrado
- Llenar los vacíos institucionales
- Proteger la riqueza socioemocional
- Qué dice la investigación sobre el desempeño
- Diversificación de cartera frente a diversificación operativa
- Estructuras de holding
- Longevidad y la cuestión de la diversificación