非上場企業のアドバイザリーボードをわかりやすく解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
アドバイザリーボード(諮問委員会)とは、事業に対する法的な権限を一切持たないまま、戦略、市場、成長について企業に助言する外部専門家の集まりです。議決権はなく、CEOを任命も解任もできず、創業者は助言を無視しても構いません。そこにこそ意味があります。支配権を手放さずに、外部の経験豊富な判断を得る方法なのです。
覚えておくべきは、助言と権限の境界線です。取締役会は法的な権限と法的な義務の両方を持ちます。アドバイザリーボードはどちらも持ちません。アドバイザリーボードで起きる問題の大半は、この線をどちらかの方向に忘れてしまうことから生じます。
アドバイザリーボードとは実際に何か
法律事務所のBradleyは、アドバイザリーボードを外部の中立的かつ専門的な視点を提供する、戦略的で受託者責任を負わない資源と説明しています。「受託者責任を負わない(non-fiduciary)」という言葉が肝心です。メンバーは、取締役が負うような忠実義務や注意義務を、会社や株主に対して負いません。アドバイザーに義務があるとすれば、それは会社法ではなく、署名した契約に由来します。
アドバイザリーボードは法的にはインフォーマルな存在です。会社法には記載されず、定款にも現れず、運営方法は会社が決めます。この柔軟性があるため、創業者主導企業やファミリー企業で頻繁に使われます。数週間で設置でき、メンバーを入れ替えることもでき、株主総会の議決なしに解散できます。
アドバイザリーボードと取締役会の違い
会社法は取締役会を出発点にしています。デラウェア州の一般会社法である第8編第141条(a)は、同法に基づいて設立されたすべての会社の事業および業務は、法律または設立証書に別段の定めがない限り、「取締役会によって、またはその指揮の下で管理される」と定めています。法域によって表現は異なりますが、会社の法的権限は取締役にあるという考え方は、ほぼ共通です。
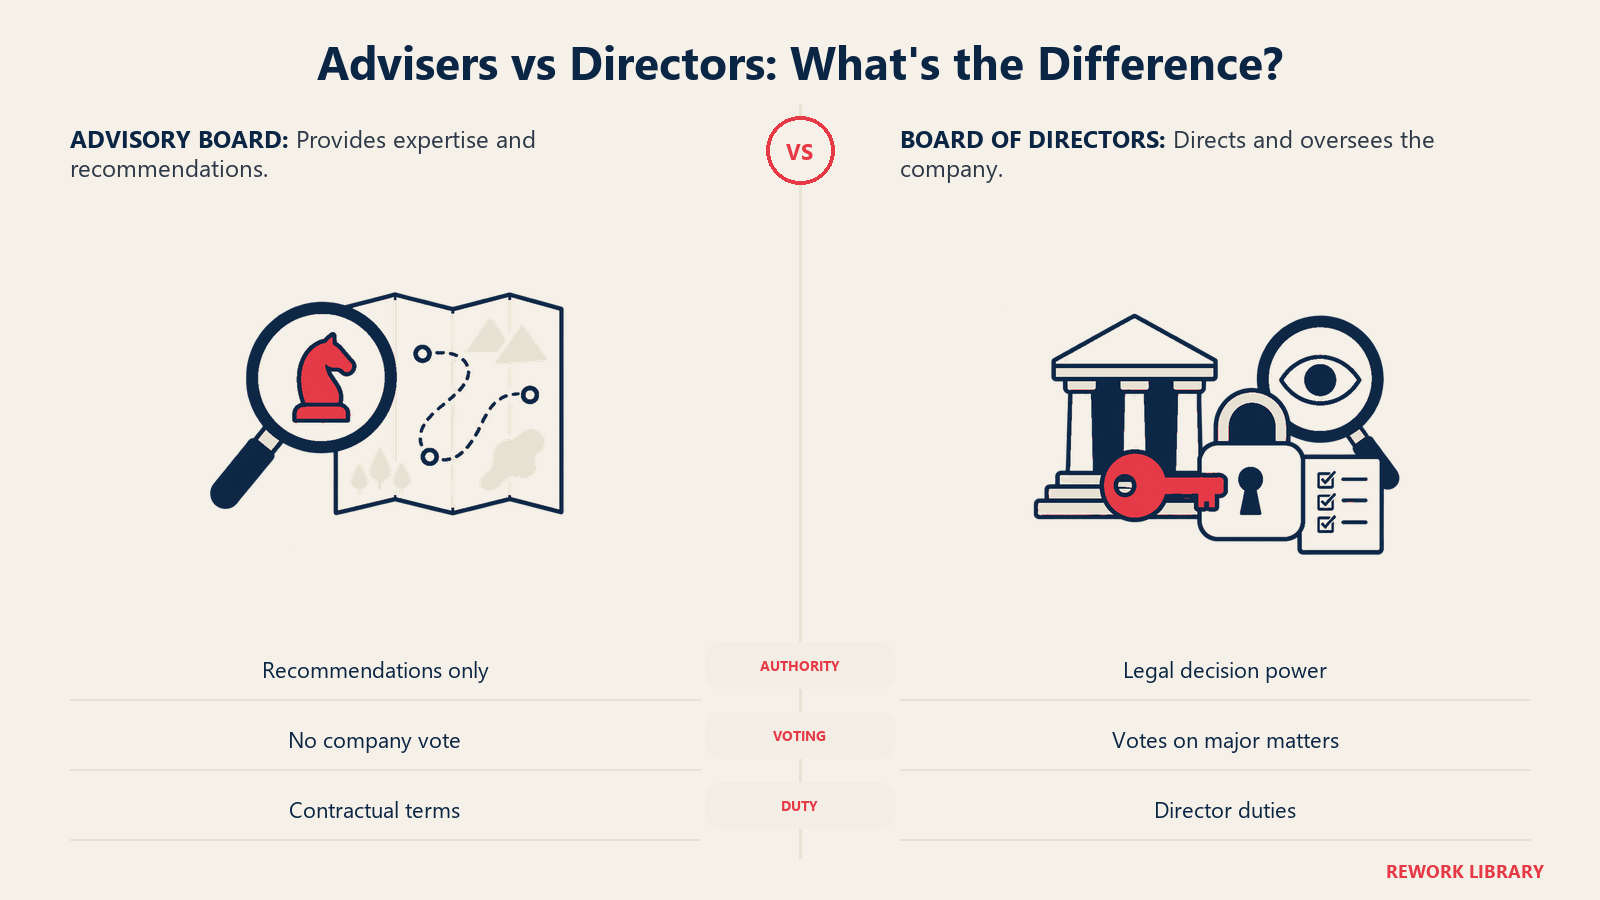
アドバイザリーボードにはそのような地位はありません。会社の法的構造の内側ではなく、その傍らに位置します。
| 項目 | アドバイザリーボード | 取締役会 |
|---|---|---|
| 法的根拠 | 会社が設置する。通常は契約による | 法人化された会社には会社法上必須 |
| 権限 | なし。提言のみ | 事業と業務を管理または指揮する |
| 議決権 | 会社の意思決定に議決権なし | 重要な意思決定に議決権を持つ |
| 受託者責任 | 契約を超える責任は一般にない | 会社に対して義務を負う |
| 責任 | 一般に低い。ただし下記の影の取締役の項を参照 | 個人責任を負うリスクがある |
| 典型的な焦点 | 戦略、市場の洞察、人脈の紹介 | 監督、コンプライアンス、重要事項の承認 |
| 任命者 | 創業者または経営陣 | 株主が定款および細則に基づいて任命 |
権限、議決権、受託者責任、責任の比較は、Bradleyの要約に沿っています。創業者がオーナーの非上場企業では、取締役会がひとりだけの場合もあります。デラウェア州法の第141条(b)は、取締役を「1名以上」としか求めていないからです。つまり、選択肢は「取締役会を置くか置かないか」ではありません。法人化された会社には必ず取締役がいます。問題は、その上に助言の層を加えるかどうかです。
重要なポイント
- Bradleyによれば、アドバイザリーボードは受託者責任を負わない集団で、提言する権限だけを持ち、議決権はありません。
- デラウェア州法では、会社の事業と業務は取締役会によって、またはその指揮の下で管理され、その取締役会は1人でも構いません。
- Bradleyは、運営、業界、資本に関する経験をカバーする3名から5名のメンバーを提案しています。
- Founder InstituteのFAST Agreementは、2年のベスティングと3か月のクリフでアドバイザーに株式で報いる、公開されているスタートアップ向けテンプレートです。
- 英国2006年会社法第251条では、取締役が従うことに慣れている指示を出す人物は、影の取締役になりえます。
非上場企業や創業者主導企業が設置する理由
上場企業は、好むと好まざるとにかかわらず取締役会を持ちます。創業者が運営する非上場企業は、書類上だけの取締役会で何年も過ごせてしまいます。創業者、配偶者や共同創業者、場合によっては弁護士が書類に署名します。事業の外部で、意思決定に異議を唱える人はいません。
アドバイザリーボードは、そこから離れる最初の一歩になることが多いものです。魅力の理由はいくつかあります。
- 不足している専門知識。 創業者はプロダクトや営業に強くても、従業員200人の会社を運営したことも、資金調達ラウンドを経験したことも、規制変更に対応したこともないかもしれません。
- 正式なコミットメントが不要。 多忙な経営者が、法的リスクを伴う取締役のポストは引き受けなくても、年に数回の会合ならば承諾することがあります。
- ガバナンスの練習。 資料を準備し、質問を受け、フォローアップを記録することで、後に正式な取締役会が必要とする習慣が育ちます。
- 信頼性。 金融機関、投資家、大口顧客は、信頼できるアドバイザー陣を、創業者が外部の意見を真剣に受け止めている証と受け取ります。
より専門的な体制へ向かう創業者主導企業にとって、これはリスクの低い始め方です。事業のプロフェッショナル化に関するハブが幅広い取り組みを扱っていますが、アドバイザリーボードはその中でも軽い部類のステップです。
構成と規模
Bradleyは、最適なアドバイザリーボードを3名から5名としています。多様な視点を得るには十分で、機動性を保てる程度の小ささです。カバーすべき経験は3種類で、同程度の規模まで会社を成長させたオペレーター、業界の戦略家、そして資本市場やディールの経験を持つ人物です。
また、友人、家族、現在の取引先、あるいは会社との関係がすでに助言である弁護士や会計士で委員会を埋めることは避けるよう勧めています。理由は単純です。あなたとの取引に依存している人や、あなたを個人的に好いている人は、計画が間違っていると告げてはくれにくいからです。
これは一つの情報源の推奨であり、ルールではありません。構成は自社のニーズで決まります。後継者問題に直面している会社なら、ファミリー企業の事業承継を経験した人が適任かもしれません。新しい国に進出する会社なら、その拡大を経験した人が適任でしょう。役に立つ判断基準は、各席が経営陣自身では埋められない穴を埋めているかどうかです。
アドバイザーへの報酬
実務は大きく異なり、どこでも通用する標準はありません。一般的な方法を挙げます。
- 現金報酬。 固定の顧問料、または会合ごとの報酬です。キャッシュフローのある成熟企業でより一般的です。
- 株式またはオプション。 資金に余裕のないスタートアップでより一般的です。アドバイザーの報酬は会社の価値に連動します。
- 経費のみ。 最初のインフォーマルなグループで使われることもありますが、完全な無報酬だと、時間とともにコミットメントが下がりやすくなります。
- 組み合わせ。 少額の報酬に、控えめな株式付与を加える形です。
スタートアップ向けには、Founder Instituteが標準テンプレートのFAST Agreementを公開しており、助言と支援を標準化された量の株式と交換するために使われるとしています。公開されている付与率の表は、会社のステージとアドバイザーの関与度で付与量を決めています。プレシード段階では、月1回会合する標準アドバイザーが0.50%、人脈やプロジェクトも提供するエキスパートアドバイザーが1.00%で、シリーズAでは0.10%と0.50%に下がります。ベスティング期間は2年、クリフは3か月で、早期に離れたアドバイザーは最初の3か月分を受け取れません。
これらの数字は、スタートアップ向けの一つの参考値であり、すべての会社のベンチマークではありません。創業40年のファミリー製造業がアドバイザーに株式で報いるのは異例で、そこでは現金の方が自然な選択です。形態が何であれ、付与が各法域でどう扱われるかについては、税務と法務の助言を受けてください。
会合の頻度
決まったスケジュールはなく、それも魅力の一部です。一般的に、アドバイザリーボードは正式な取締役会よりも頻度が低く、グループとして年に数回会合し、その合間に創業者と個々のアドバイザーとの個別の対話を挟むことが多いようです。頻度よりも重要なのは、各会合にアジェンダがあり、資料が事前に送られ、与えられた助言と経営陣が何を決めたかについての簡潔な書面記録が残ることです。
アジェンダのない会合は、社交の場になります。「第二工場を開くべきか、競合を買収すべきか」といった鋭い問いを持って開く会合は、行動につながる材料をもたらします。
整備すべきガバナンス文書
アドバイザリーボードは法的にはインフォーマルですが、それでも書面は必要です。最低限、次のものを用意します。
- アドバイザリーボード憲章。 目的、範囲、グループが行うことと行わないこと、そして会社に対する権限を持たないという明確な記述。
- アドバイザー契約。 役割、任期、時間的コミットメント、報酬、そしていずれかの側がこの取り決めを終了させる方法。
- 守秘義務の条件。 アドバイザーは財務情報や計画を目にします。契約には、守秘義務と、会社の情報をどう使えるかを盛り込むべきです。
- 利益相反のルール。 アドバイザーが開示すべき事項、特に、あなたの市場にある企業へ投資、助言、あるいは競合している場合。
- 任期と更新。 1年などの固定の任期と見直しを設け、成果の出ていないメンバーが気まずさなく退けるようにします。
具体的な内容は法域によって異なるため、署名する前に弁護士に文書を確認してもらってください。
責任:アドバイザーが影の取締役になるとき
責任が低いという見方は、ひとつの前提に立っています。アドバイザーが本当に助言しかしないという前提です。英国の会社法では、この前提に限界があります。2006年会社法の第251条は、「影の取締役(shadow director)」を、会社の取締役がその指示や指図に従って行動することに慣れている人物と定義しています。同条は、専門家としての立場で与えた助言だけでは影の取締役にならないとも定めています。
実務上の教訓は、肩書きではなく行動にあります。実際の意思決定が、あるアドバイザーとの電話の後に行われ、正式な取締役が言われたとおりに従っているだけなら、憲章がどうであれ、そのアドバイザーは実質的に取締役として扱われ、取締役の責任リスクを負う可能性があります。ほかの法域にも、異なる名前で似た考え方があります。うまく運営されたアドバイザリーボードは、意思決定を取締役に残し、取締役が助言を検討したうえで選択したことを記録することで、これを避けます。
英国、または英国の会社法を借用している国で事業を行う場合は、アドバイザーとの取り決めがどこに位置づけられるかについて、現地の法律の助言を受けてください。
アドバイザリーボードとインフォーマルなメンターの違い
ほとんどの創業者には、すでに助言を求める相手が何人かいます。それはアドバイザリーボードとは違います。
| 項目 | インフォーマルなメンター | アドバイザリーボード |
|---|---|---|
| 構造 | なし。その場限りの電話 | 憲章と任期を持つ、定義されたグループ |
| 書面 | 通常は何もない | アドバイザー契約、守秘義務の条件 |
| 会社データへのアクセス | 創業者が共有すると決めたもの | 守秘義務を整えたうえで、構造化されている |
| 説明責任 | どちらの側も拘束されない | アジェンダ、議事録、フォローアップ |
| 報酬 | 通常なし | 報酬、株式、または経費を書面で合意 |
| 集団としての見解 | メンターごとに別々の意見 | メンバーが互いの意見を聞き、議論する |
| 最適な用途 | 個人的な指導やアイデアの壁打ち | 会社の戦略に関する、定期的で記録された助言 |
メンターは関係であり、アドバイザリーボードは仕組みです。メンターは引き続き価値があり、その一部はボードの席に就くこともありますが、ボードは助言を再現可能にする構造を加えます。
正式な取締役会へ移行すべきとき
アドバイザリーボードは、多くの企業にとって通過点であり、最終的な到達点ではありません。社外取締役を置く正式な取締役会が必要になる兆候を挙げます。
- 外部の投資家や金融機関が、独立取締役や取締役会による監督を求める。
- 売却、大型買収、後継者計画など、検討中の意思決定が、取締役だけが持つ権限と説明責任を必要とする。
- アドバイザーが実質的に判断を下しており、本人も会社も影の取締役の問題にさらされている。
- 創業者に異を唱え、いざとなればそれを実行に移せる立場の人物がほしい。
この移行は通常、定款または細則と株主の議決を経ます。実績を示したアドバイザーには取締役への就任を依頼できますが、法的な義務が異なることを承知のうえで就任してもらう必要があります。
関連する段階として、創業者の下の経営チームが意思決定をどう担うか、そして事業の組織化が権限を人から仕組みへどう移すかを参照してください。正式な取締役会を求める動機として最も多いのは後継者問題で、後継者計画(サクセッションプランニング)がそれを扱っています。
よくある落とし穴
- 友人を選ぶ。 気の合うアドバイザーは心地よい助言をしますが、それはあなたが必要とするものの正反対です。
- アジェンダがない。 会合が漂流し、メンバーが顔を出さなくなります。
- すべてを無視する。 創業者が助言に動かず、返答もしなければ、優れた人は去ります。会合ごとに「提言に対して私たちが何をしたか」を短く伝えるメモが役に立ちます。
- 意思決定を手渡す。 アドバイザーが実質的に決定を下すようになれば、法的枠組みのない取締役会を作ってしまったことになります。
- 書面がない。 口頭での取り決めは、守秘義務、株式、退任をめぐって揉めます。
- 恒久的な解決策だと考える。 ガバナンスが欠けているとき、アドバイザリーボードはその代わりにはなれません。
アドバイザリーボードに関するよくある質問
非上場企業のアドバイザリーボードとは何ですか?
創業者や経営陣に、戦略、市場、成長について助言する外部専門家のグループです。メンバーは法的な権限も議決権も持たず、一般に、契約が定める範囲を超えて会社に対する受託者責任を負いません。
アドバイザリーボードは取締役会と同じものですか?
いいえ。取締役は会社を管理または指揮する法的権限を持ち、法的な義務を負います。アドバイザーは提言するだけで、経営陣は助言を無視できます。
アドバイザリーボードは何人で構成すべきですか?
ある法律事務所は、運営、業界、資本の経験といった異なる背景を持つ3名から5名を提案しています。法的な最低人数はないため、適切な規模とは、会合が扱いにくくならない範囲で、自社の穴を埋められる人数です。
アドバイザリーボードのメンバーにはどのように報酬を支払いますか?
状況によって異なります。現金報酬、株式やオプション、経費のみ、あるいはその組み合わせがあります。スタートアップは株式を使うことが多く、Founder InstituteのFAST Agreementは、その公開テンプレートです。成熟企業は現金で支払うことの方が一般的です。自社の方法については、法務と税務の助言を受けてください。
アドバイザーが取締役として扱われることはありますか?
一部の法制度ではあります。英国法には、取締役が指示に従うことに慣れている人物を指す影の取締役という概念があります。専門家としての助言だけでは該当しませんが、実質的に意思決定を行っているアドバイザーは責任を問われる可能性があります。現地の法律の助言を受けてください。
創業者は、いつアドバイザリーボードを正式な取締役会に置き換えるべきですか?
投資家や金融機関が求めるとき、重要な意思決定に取締役の権限と説明責任が必要なとき、あるいはアドバイザーが実質的に判断を下しているときです。多くの企業は、アドバイザリーグループを残したまま、正式な取締役会を追加します。
関連記事
