El consejo de administración en una empresa familiar
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Casi toda sociedad constituida tiene un consejo de administración. Muchas menos tienen un consejo que realmente gobierne. En muchas empresas familiares el consejo se reúne una vez al año, firma las cuentas, aprueba el dividendo y levanta la sesión. Los mismos tres o cuatro parientes que dirigen la empresa, son sus dueños y se sientan en el consejo están todos en la sala, así que la reunión no cambia nada sobre cómo se toman las decisiones.
De esa brecha trata este artículo. Examina para qué sirve realmente el consejo de una empresa familiar, en qué se diferencia del consejo de una empresa cotizada, cómo suelen evolucionar los consejos desde un trámite legal hasta convertirse en un órgano que trabaja, y quién debe integrarlos. También trata la línea que separa al consejo de administración, al consejo asesor y al consejo de familia, ya que confundir esos tres órganos está detrás de muchos problemas de gobierno.
Para qué sirve el consejo de una empresa familiar
El IFC Family Business Governance Handbook describe las funciones centrales de un consejo que rinde bien: fijar la estrategia general de la empresa, supervisar el desempeño de la dirección y asegurarse de que exista una estructura adecuada de gobierno corporativo. Agrega que el consejo de una empresa de propiedad familiar debe aportar valor y no duplicar trabajo que ya se hace en otro lugar. Debe orientar el negocio, pero no dirigir el día a día, que corresponde a la dirección.
Además de la estrategia y la supervisión, el mismo manual enumera varias tareas permanentes:
- Asegurar la sucesión de la alta dirección.
- Garantizar que haya recursos financieros disponibles.
- Verificar que los controles internos y la gestión de riesgos sean adecuados.
- Rendir cuentas a los propietarios y a otras partes interesadas.
En una empresa familiar, cada una de ellas tiene una dimensión familiar. La sucesión no consiste solo en encontrar a un ejecutivo capaz. También implica qué rama de la familia se siente relegada. El riesgo no se limita a los vaivenes del mercado. Incluye el riesgo de que los gastos de estilo de vida de un pariente se filtren a la empresa. Un consejo que ve ambos niveles hace un trabajo real.
En qué se diferencia del consejo de una empresa cotizada
El consejo de una empresa cotizada responde ante una base de accionistas amplia, cambiante y en su mayoría anónima. El consejo de una empresa familiar responde ante un grupo reducido de propietarios que se conocen, comparten apellido y a menudo comparten la mesa. Eso cambia varias cosas.
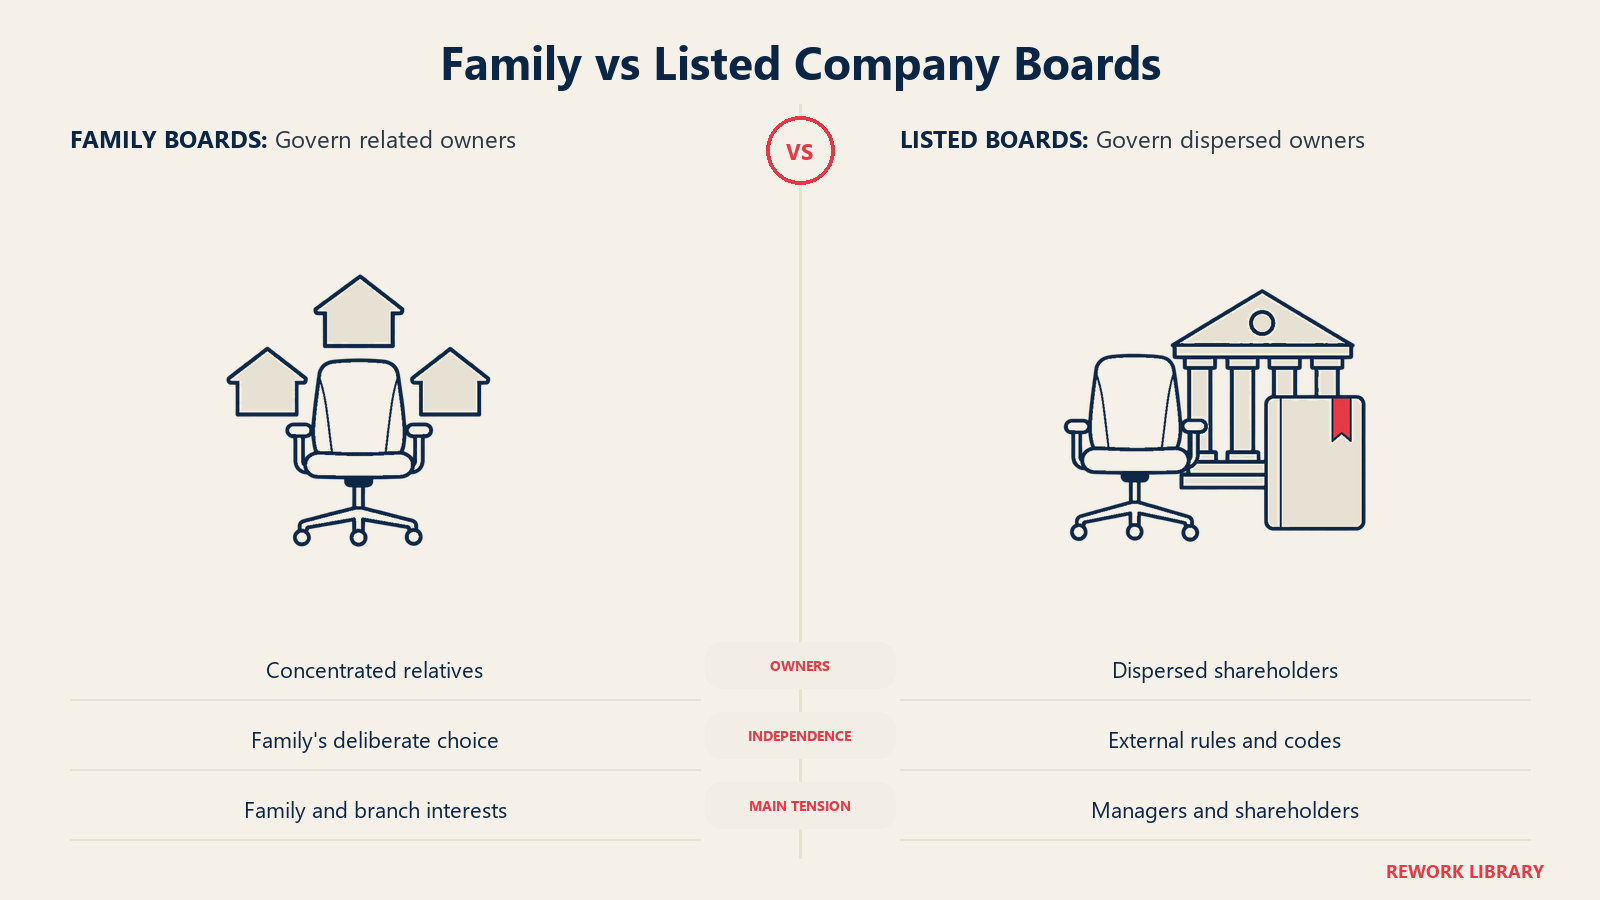
| Dimensión | Consejo típico de una empresa cotizada | Consejo típico de una empresa familiar |
|---|---|---|
| Quién elige a los consejeros | Accionistas dispersos, a menudo mediante un proceso de nominación | Unos pocos propietarios, con frecuencia parientes |
| Tensión principal | Directivos frente a accionistas | Familia frente a negocio, y una rama de la familia frente a otra |
| Independencia | Por lo general exigida o esperada por las reglas de la bolsa y los códigos | Una decisión de la familia, a menudo resistida |
| Influencia informal | Limitada por la divulgación y las reglas | Alta, ya que las mismas personas se reúnen en los eventos familiares |
| Horizonte temporal | Determinado por la valoración del mercado y los ciclos de reporte | Puede ser generacional, lo que ayuda al capital paciente y perjudica la urgencia |
La diferencia práctica es que un consejo de empresa cotizada tiene reglas externas que lo empujan hacia la independencia, mientras que un consejo familiar tiene que elegir la independencia por sí mismo. Nadie obliga a un fundador a invitar a un externo que podría contradecirlo. Por eso tantos consejos familiares siguen siendo pequeños, cerrados y ceremoniales durante décadas.
El modelo de los tres círculos explica la presión. Una sola persona puede ser a la vez miembro de la familia, propietaria y ejecutiva, y un consejo exclusivamente familiar concentra los tres sombreros en una sala. Nadie en esa sala está en posición de hacer la pregunta incómoda.
Del consejo de papel al consejo independiente
El manual de IFC describe una progresión que la mayoría de las empresas familiares siguen, de una forma u otra, a medida que crecen. Los detalles varían según el país y la empresa, pero la forma es constante.
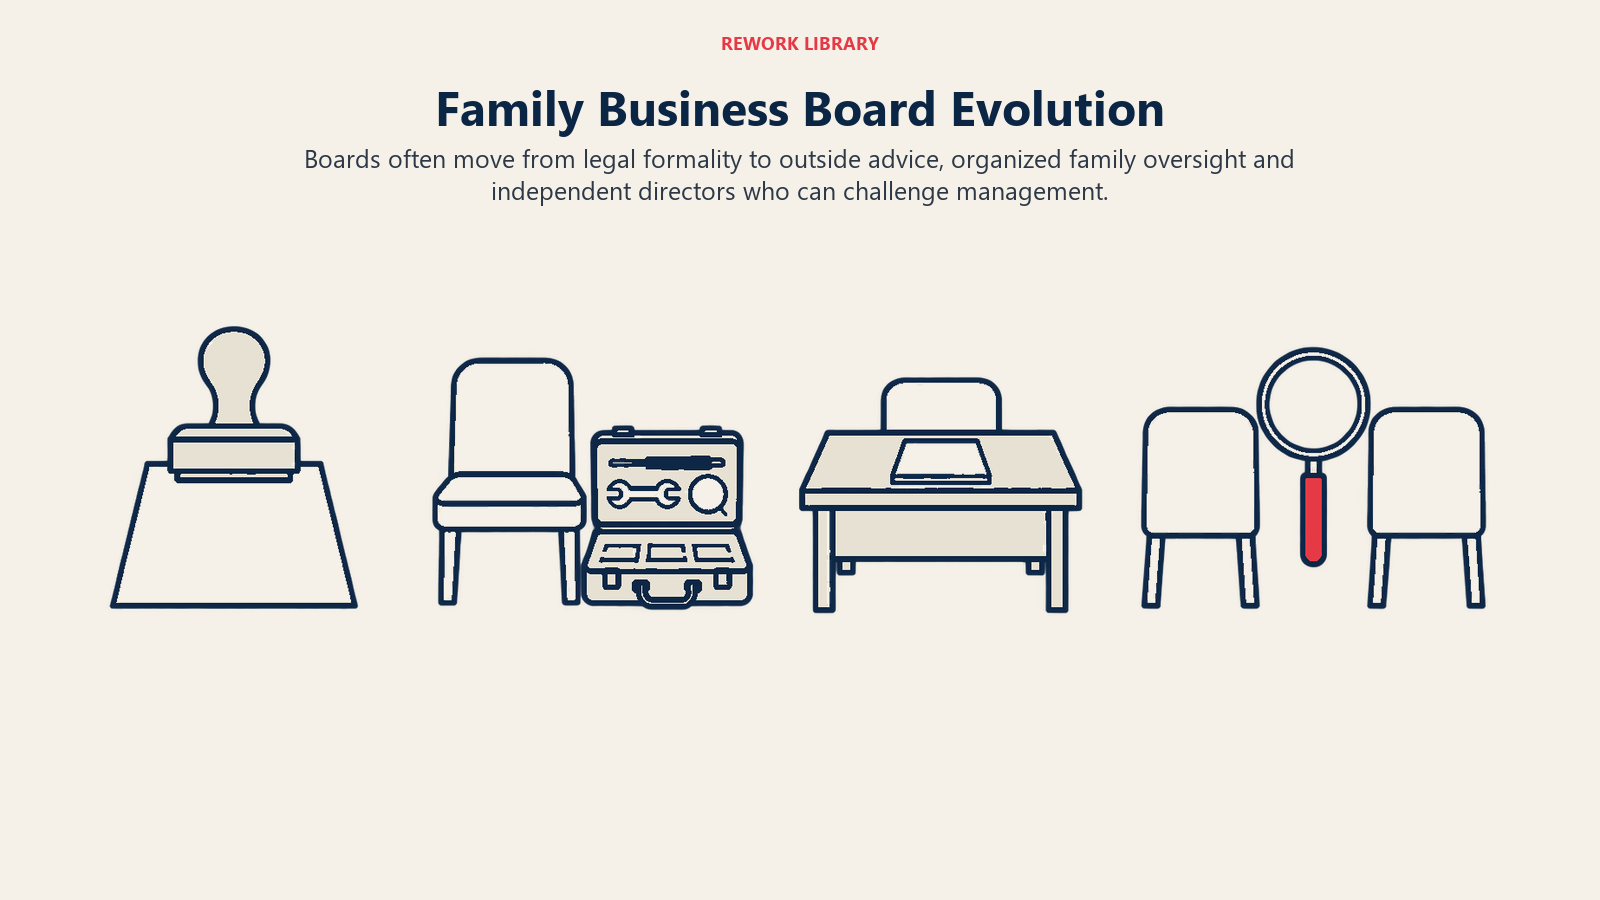
Etapa 1: el consejo de papel. Según el manual, la mayoría de las empresas familiares crea un consejo en sus primeros años para cumplir con los requisitos legales. Lo llama "consejo de papel" (paper board): su propósito suele limitarse a aprobar los estados financieros, los dividendos y otros puntos que la ley obliga al consejo a aprobar. Estos consejos se reúnen por lo general una o dos veces al año, por poco tiempo, y están formados solo por familiares y a veces por algunos gerentes no familiares de confianza. Las mismas personas suelen ser a la vez gerentes, consejeros y propietarios. El veredicto del manual es directo: esta estructura aporta poco valor, porque los roles se mezclan y eso puede generar conflictos e ineficiencia en la supervisión de la empresa.
Etapa 2: el consejo asesor. Antes de pasar a un consejo plenamente profesional, muchas familias crean un consejo asesor para cubrir carencias de habilidades. El manual lo llama una "solución de compromiso" entre un consejo dominado por la familia y uno más independiente. La familia obtiene experiencia externa sin entregar a los externos autoridad legal ni información sensible. Para un tratamiento más completo, consulte el artículo sobre el consejo asesor de una empresa privada.
Etapa 3: el consejo familiar que trabaja. A medida que el negocio se vuelve más complejo, el consejo tiene que asumir la estrategia y la revisión de la dirección. El manual señala que esto exige que el consejo se reúna con más frecuencia y que tenga la experiencia y la independencia para cuestionar a la dirección. En esta etapa el consejo se vuelve más organizado y más enfocado.
Etapa 4: un consejo con consejeros independientes. Una vez que el consejo se abre a los externos, los consejeros se eligen por lo que pueden aportar y no por su apellido. El manual describe esto como el punto en que el consejo se abre a consejeros independientes externos.
Estas etapas siguen, en términos generales, el ciclo de vida de la empresa familiar. Una empresa controlada por su fundador puede sobrevivir con un consejo de papel. Una sociedad de hermanos empieza a necesitar un foro donde los socios discrepen de forma productiva. Un consorcio de primos, con decenas de propietarios y ramas, por lo general no puede funcionar sin consejeros que respondan ante la empresa y no ante una rama en particular.
Datos clave: los consejos de las empresas familiares
- El manual de IFC describe un "consejo de papel" típico de las primeras etapas como un órgano que se reúne una o dos veces al año y que se compone de familiares y unos pocos gerentes de confianza (IFC Family Business Governance Handbook).
- El mismo manual propone de 5 a 9 miembros como un tamaño manejable para un consejo, y de 3 a 7 miembros como un tamaño práctico para un consejo asesor.
- Cita el estudio de John Ward de 1991 sobre más de 80 empresas familiares estadounidenses dirigidas por la tercera generación o posteriores, que encontró que un consejo externo activo fue el elemento más decisivo para su supervivencia y su éxito.
- El estudio de Anderson y Reeb sobre las empresas del S&P 500 encontró que las empresas familiares más valiosas eran aquellas en las que los consejeros independientes equilibraban la representación familiar en el consejo (Administrative Science Quarterly, 2004).
- Los miembros de un consejo asesor no tienen responsabilidades legales y su asesoría no es vinculante (manual de IFC).
Consejo de administración, consejo asesor y consejo de familia: quién hace qué
La confusión entre estos órganos es común, y cada forma de falla es conocida. Un consejo de familia que empieza a votar los gastos de capital. Un consejo de administración que dedica sus reuniones a decidir a quién se invita a la fiesta de fin de año. Un consejo asesor al que todos suponen con autoridad.
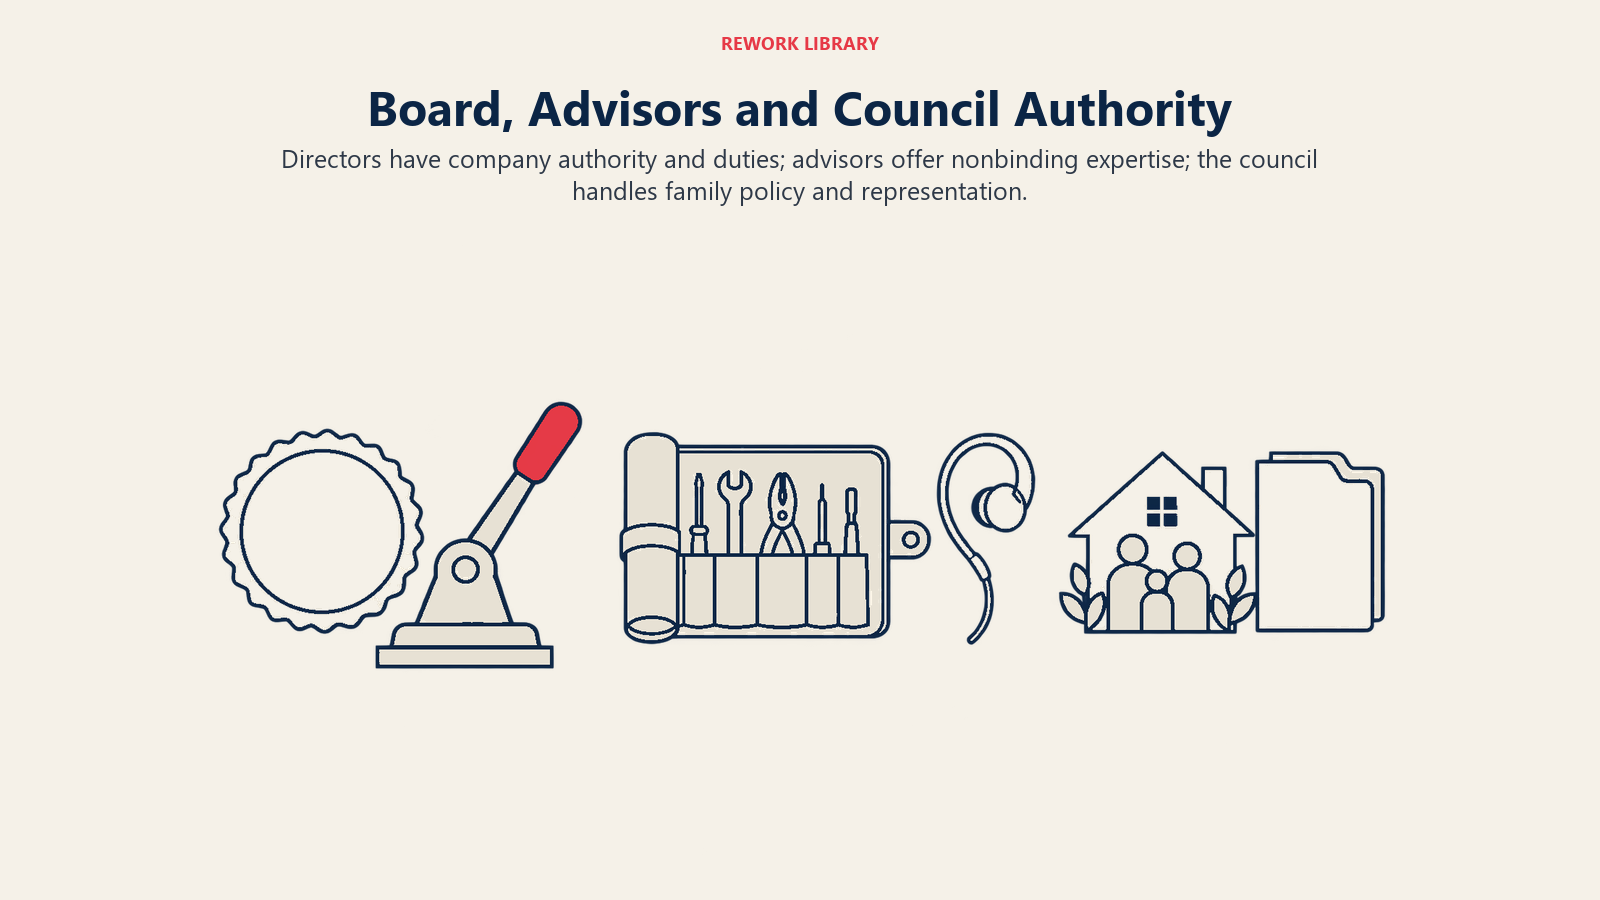
| Órgano | Quién lo integra | Qué hace | Autoridad |
|---|---|---|---|
| Consejo de administración | Elegido por los accionistas; familiares y, idealmente, independientes | Estrategia, supervisión de la dirección, sucesión del CEO, riesgos, rendición de cuentas a los propietarios | Autoridad legal y deberes legales |
| Consejo asesor | Expertos externos, y a veces el CEO y los altos directivos | Asesora en estrategia y cubre carencias de habilidades | Ninguna; solo asesoría |
| Consejo de familia | Miembros de la familia elegidos por la asamblea familiar | Coordina los intereses de la familia, redacta las políticas familiares, propone candidatos al consejo | Solo sobre los asuntos de la familia |
El manual de IFC es explícito sobre los límites del consejo asesor. Sus miembros no tienen responsabilidades legales, lo que reduce el costo y facilita el reclutamiento. Pero no puede exigir información a la dirección, así que sus recomendaciones dependen de lo que la dirección decida compartir, y su asesoría no se sigue de forma sistemática.
El manual describe el consejo de familia como un órgano de trabajo elegido por la asamblea familiar, que por lo general se crea cuando la familia supera los 30 miembros, y dice que una de sus tareas es proponer candidatos para el consejo de administración. Esa es la división del trabajo limpia. La familia decide a quién quiere proponer, y los accionistas eligen a los consejeros. El consejo de familia no es el consejo de administración. El artículo sobre el consejo de familia explica cómo se construye ese órgano, y el protocolo familiar es donde suelen dejarse por escrito estos límites entre funciones.
Quién debe integrar el consejo
Tamaño y habilidades
El manual de IFC recomienda un tamaño manejable de 5 a 9 consejeros, y señala que un consejo más pequeño se comunica mejor, se mantiene en el tema y alcanza el quórum con más facilidad. Dice que los consejeros deben elegirse por su posible contribución y no por pertenecer a la familia, y enumera los rasgos personales que busca: integridad, trabajo en equipo, comunicación, capacidad analítica y el valor de cuestionar a otros consejeros, a familiares y a altos directivos.
Entre las áreas de habilidad que menciona figuran la estrategia, el marketing, el derecho, las finanzas y la contabilidad, la gestión de riesgos y el control interno, los recursos humanos y el gobierno corporativo.
El argumento a favor de los consejeros independientes
El manual enumera las ventajas de los consejeros independientes: una perspectiva externa, nuevas habilidades, una visión objetiva, decisiones de contratación y ascenso libres de vínculos familiares y un papel de equilibrio entre los miembros de la familia. También dice que los consejeros independientes pueden evitar que los familiares gasten el tiempo de las reuniones en asuntos familiares y pueden actuar como "amortiguador" cuando los parientes discrepan sobre asuntos del negocio.
También ofrece una definición indicativa de independencia. Entre los criterios, un consejero independiente no ha sido empleado de la empresa ni de sus partes relacionadas en los últimos cinco años, no está vinculado con los asesores, los clientes importantes ni los proveedores de la empresa, y no es una persona controladora de la empresa ni un pariente cercano de una. El principio es que la persona debe estar libre de vínculos con la dirección y con los accionistas controladores que puedan condicionar su criterio.
Qué dice la investigación
Dos piezas de evidencia aparecen una y otra vez.
La primera es el trabajo de John Ward. El manual de IFC cita su libro de 1991, Creating Effective Boards for Private Enterprises, por un estudio estadounidense de más de 80 empresas de propiedad familiar dirigidas por la tercera generación o posteriores. Encontró que la existencia de un consejo externo activo (no controlado por la familia) era el elemento más decisivo para la supervivencia y el éxito de esas empresas. Es un estudio de una población específica, no una ley universal, pero se cita con frecuencia porque la muestra eran empresas longevas.
La segunda es la evidencia de las empresas que cotizan en bolsa. Ronald Anderson y David Reeb examinaron empresas del S&P 500 con propiedad de la familia fundadora. Su artículo de 2004 en Administrative Science Quarterly informa que las empresas más valiosas eran aquellas en las que los consejeros independientes equilibraban la representación familiar en el consejo. En las empresas con propiedad continuada de la familia fundadora y relativamente pocos consejeros independientes, el desempeño fue significativamente peor que en las empresas no familiares. El mismo resumen dice que una presencia familiar moderada en el consejo ofrece beneficios sustanciales, y que las familias suelen buscar minimizar los consejeros independientes mientras que los accionistas externos buscan más.
Leído con atención, el hallazgo no es que "las familias deban salir del consejo". Es que la presencia familiar y la supervisión independiente funcionan mejor juntas. Observe también que esta muestra son grandes empresas cotizadas de Estados Unidos, así que no demuestra el mismo efecto para una empresa privada pequeña, aunque la lógica es transferible: alguien tiene que estar en posición de decir que no.
Presidente, CEO y funciones familiares
Un problema de estructura común es que el fundador sea a la vez presidente, CEO y propietario mayoritario. El manual de IFC incluye "separar las funciones de presidente y CEO" entre sus ejemplos de atributos de gobierno de mejores prácticas para un consejo, en su sección sobre empresas familiares que se preparan para cotizar. El razonamiento se aplica también a las empresas privadas. Si la persona que dirige la empresa también preside el órgano destinado a supervisarla, es difícil tomar en serio la supervisión.
Las familias lo resuelven de varias maneras. Un familiar no ejecutivo puede presidir. Un consejero independiente puede presidir, lo que funciona bien cuando la familia tiene ramas rivales fuertes. O el CEO puede presidir durante un período de transición, con un consejero independiente principal designado para equilibrar. La respuesta correcta depende de la confianza y de cuánta capacidad externa haya atraído el consejo.
Lo que importa es que la pregunta se plantee de forma deliberada y no se herede. Lo mismo vale para los familiares que están en el consejo y además trabajan en el negocio. Es un caso particular de la superposición de funciones descrita en el artículo sobre los empleados familiares y no familiares, donde los gerentes no familiares pueden verse reportando a un consejo que incluye a los parientes de su jefe.
Qué hace un consejo que trabaja a lo largo de un año
Un consejo que se gana su lugar suele seguir un ritmo, no un cúmulo de reuniones improvisadas. La lista de mejores prácticas del manual de IFC incluye un calendario y una agenda regulares de reuniones, comités de auditoría, gobierno y nominación, y remuneración, formación inicial y continua de los consejeros, y una evaluación periódica de los consejeros. Para una empresa privada más pequeña, eso se traduce en algo más ligero.
Un ciclo anual plausible se ve así:
- Sesión de estrategia. Revisar el plan a largo plazo, la asignación de capital y las grandes apuestas o salidas.
- Revisiones de desempeño. Revisión trimestral de los resultados frente al plan y una revisión anual del CEO frente a las metas acordadas.
- Revisión de riesgos y controles. Controles financieros, riesgo de dependencia de personas clave, seguros, concentración de clientes o proveedores.
- Sucesión. Revisión del plan de sucesión del CEO y de la cantera debajo del CEO. Consulte la planificación de la sucesión para conocer el proceso más amplio.
- Informe a los propietarios. Un informe anual claro a los accionistas, incluidos los que no trabajan en el negocio.
- Autoevaluación del consejo. ¿Sigue siendo adecuada la composición? ¿Faltan las habilidades correctas?
Sobre la sucesión, el manual de IFC aconseja que un CEO que esté reduciendo la lista de posibles sucesores reciba consejo de los consejeros independientes externos del consejo y, si no los hay, de altos directivos no familiares de confianza.
Errores frecuentes
- El consejo como sello de goma. Si toda propuesta pasa sin discusión, el consejo no está gobernando. Las actas que nunca registran una disidencia son una señal de alerta.
- El drama familiar en la sala del consejo. Las reuniones de negocios se convierten en el escenario de los agravios familiares. El artículo sobre el conflicto en la empresa familiar explica cómo encauzar esas disputas hacia otro lugar.
- Los asientos del consejo como herencia. Los asientos tratados como un derecho de cada rama producen un consejo dimensionado para la equidad, no para la capacidad. La orientación del manual de IFC es elegir según la contribución.
- Independientes solo de nombre. Un amigo de toda la vida, el abogado de la familia o el banquero de la empresa pueden resultar convenientes, pero no pasan las pruebas de independencia de la definición del manual. La propia orientación del manual sobre el consejo asesor también excluye a proveedores, a prestadores de servicios actuales y a amigos sin experiencia pertinente.
- Autoridad difusa. El consejo de administración, el consejo de familia y la dirección suponen cada uno que otro decidirá. Dejar por escrito quién decide qué, en un protocolo familiar o en un reglamento del consejo, cierra esa brecha.
- Inanición de información. Los consejeros externos no pueden cuestionar lo que no ven. Si la dirección o la familia controlan el flujo de información, un consejo independiente es solo cosmético.
- Demasiado grande o demasiado escaso. Quince consejeros no pueden deliberar. Dos consejeros no pueden cuestionarse entre sí.
Lecturas relacionadas

Co-Founder & COO
On this page
- Para qué sirve el consejo de una empresa familiar
- En qué se diferencia del consejo de una empresa cotizada
- Del consejo de papel al consejo independiente
- Consejo de administración, consejo asesor y consejo de familia: quién hace qué
- Quién debe integrar el consejo
- Tamaño y habilidades
- El argumento a favor de los consejeros independientes
- Qué dice la investigación
- Presidente, CEO y funciones familiares
- Qué hace un consejo que trabaja a lo largo de un año
- Errores frecuentes
- Lecturas relacionadas