O conselho de administração em uma empresa familiar
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Quase toda empresa constituída tem um conselho de administração. Bem menos têm um conselho que de fato governa. Em muitas empresas familiares, o conselho se reúne uma vez por ano, assina as contas, aprova os dividendos e encerra a sessão. Os mesmos três ou quatro parentes que dirigem a empresa, são donos dela e ocupam o conselho estão todos na sala, e a reunião não muda nada na forma como as decisões são tomadas.
Essa é a lacuna que este artigo aborda. Ele examina para que serve de fato o conselho de uma empresa familiar, como ele difere do conselho de uma companhia aberta, como os conselhos costumam evoluir de uma formalidade legal para um órgão atuante e quem deve ocupar uma cadeira. Também trata da fronteira entre conselho de administração, conselho consultivo e conselho de família, já que a confusão entre os três está por trás de muitos problemas de governança.
Para que serve o conselho de uma empresa familiar
O IFC Family Business Governance Handbook descreve como funções centrais de um conselho de bom desempenho definir a estratégia geral da empresa, supervisionar o desempenho da gestão e garantir que exista uma estrutura adequada de governança corporativa. Acrescenta que o conselho de uma empresa de controle familiar deve agregar valor e não replicar um trabalho que já é feito em outro lugar. Ele deve orientar o negócio, mas não deve tocar o dia a dia, que cabe à gestão.
Além da estratégia e da supervisão, o mesmo manual lista várias tarefas permanentes:
- Garantir a sucessão da alta gestão.
- Assegurar que haja recursos financeiros disponíveis.
- Verificar se os controles internos e a gestão de riscos são adequados.
- Prestar contas aos donos e a outras partes interessadas.
Em uma empresa familiar, cada uma dessas tarefas tem uma dimensão familiar. A sucessão não se resume a encontrar um executivo capaz. Também envolve saber qual ramo da família se sente preterido. O risco não se resume a choques de mercado. Inclui o risco de que os gastos pessoais de um parente vazem para dentro da empresa. Um conselho que enxerga as duas camadas está fazendo um trabalho de verdade.
Como ele difere do conselho de uma companhia aberta
O conselho de uma companhia aberta responde a uma base de acionistas ampla, mutável e em grande parte anônima. O conselho de uma empresa familiar responde a um pequeno grupo de donos que se conhecem, compartilham um sobrenome e muitas vezes se sentam à mesma mesa de jantar. Isso muda várias coisas.
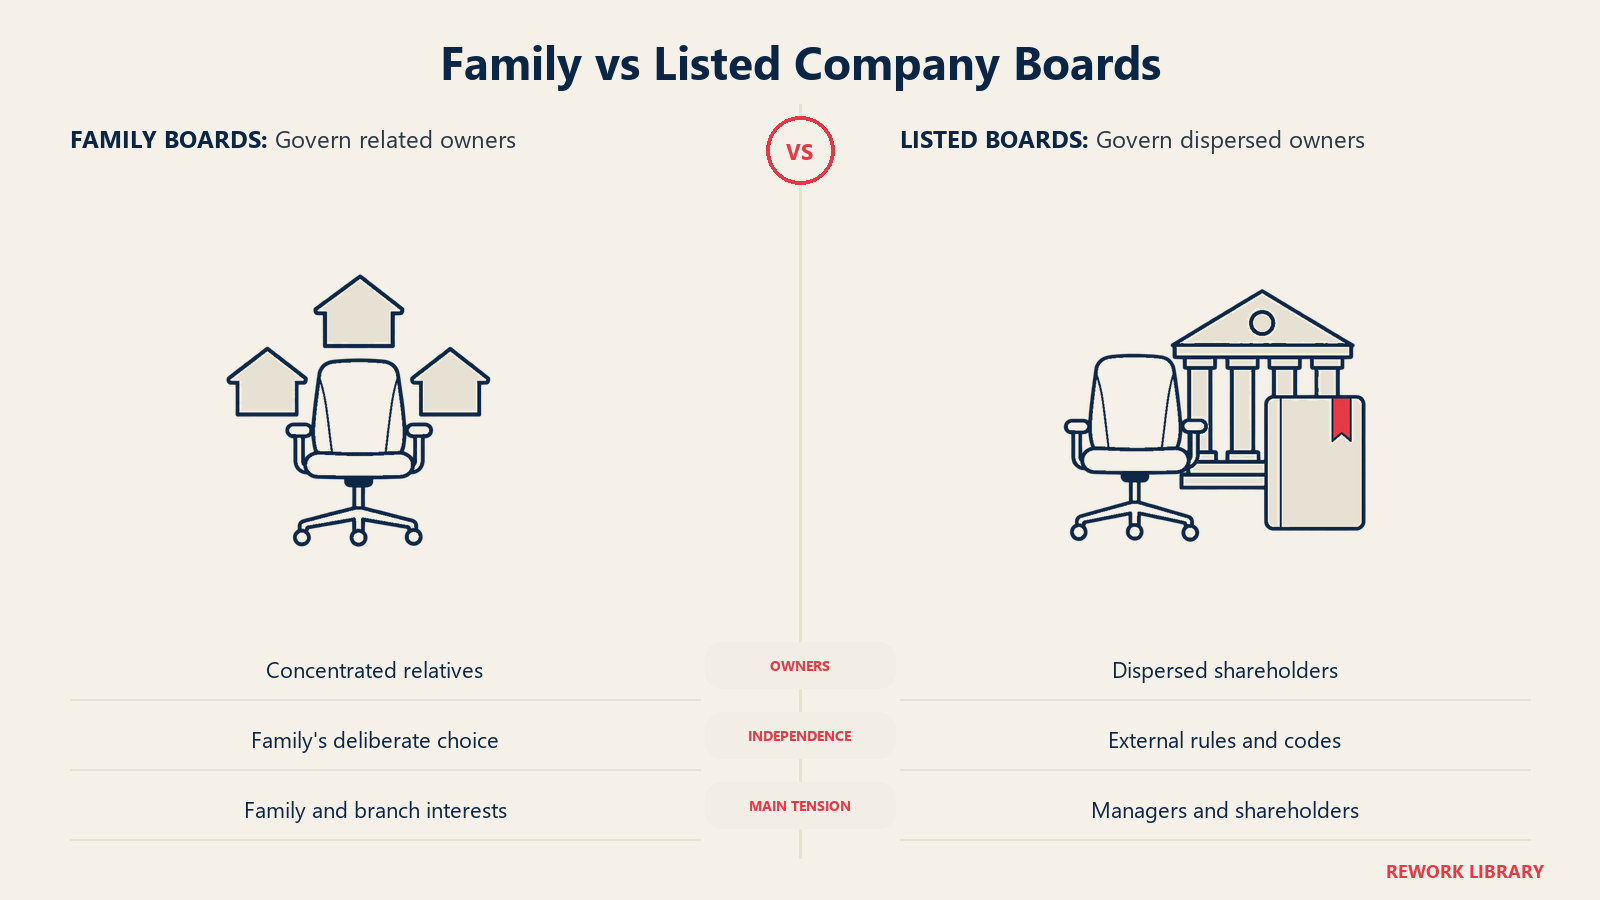
| Dimensão | Conselho típico de uma companhia aberta | Conselho típico de uma empresa familiar |
|---|---|---|
| Quem elege os conselheiros | Acionistas pulverizados, muitas vezes por meio de um processo de indicação | Poucos donos, com frequência parentes |
| Principal tensão | Gestores versus acionistas | Família versus negócio, e ramo da família versus ramo da família |
| Independência | Em geral exigida ou esperada pelas regras das bolsas e pelos códigos | Uma escolha da família, muitas vezes resistida |
| Influência informal | Limitada pela divulgação de informações e pelas regras | Alta, já que as mesmas pessoas se encontram em eventos da família |
| Horizonte de tempo | Moldado pela precificação do mercado e pelos ciclos de divulgação de resultados | Pode ser geracional, o que ajuda o capital paciente e prejudica o senso de urgência |
A diferença prática é que o conselho de uma companhia aberta tem regras externas que o empurram para a independência, enquanto o conselho de uma empresa familiar precisa escolher a independência por conta própria. Ninguém obriga um fundador a convidar uma pessoa de fora que pode discordar dele. É por isso que tantos conselhos familiares permanecem pequenos, fechados e cerimoniais por décadas.
O modelo dos três círculos explica a pressão. Uma única pessoa pode ser familiar, dona e executiva ao mesmo tempo, e um conselho exclusivamente familiar concentra os três papéis na mesma sala. Ninguém naquela sala está em posição de fazer a pergunta incômoda.
Do conselho de fachada ao conselho independente
O IFC Handbook descreve uma progressão que a maioria das empresas familiares segue, de alguma forma, à medida que cresce. Os detalhes variam conforme o país e a empresa, mas o formato é consistente.
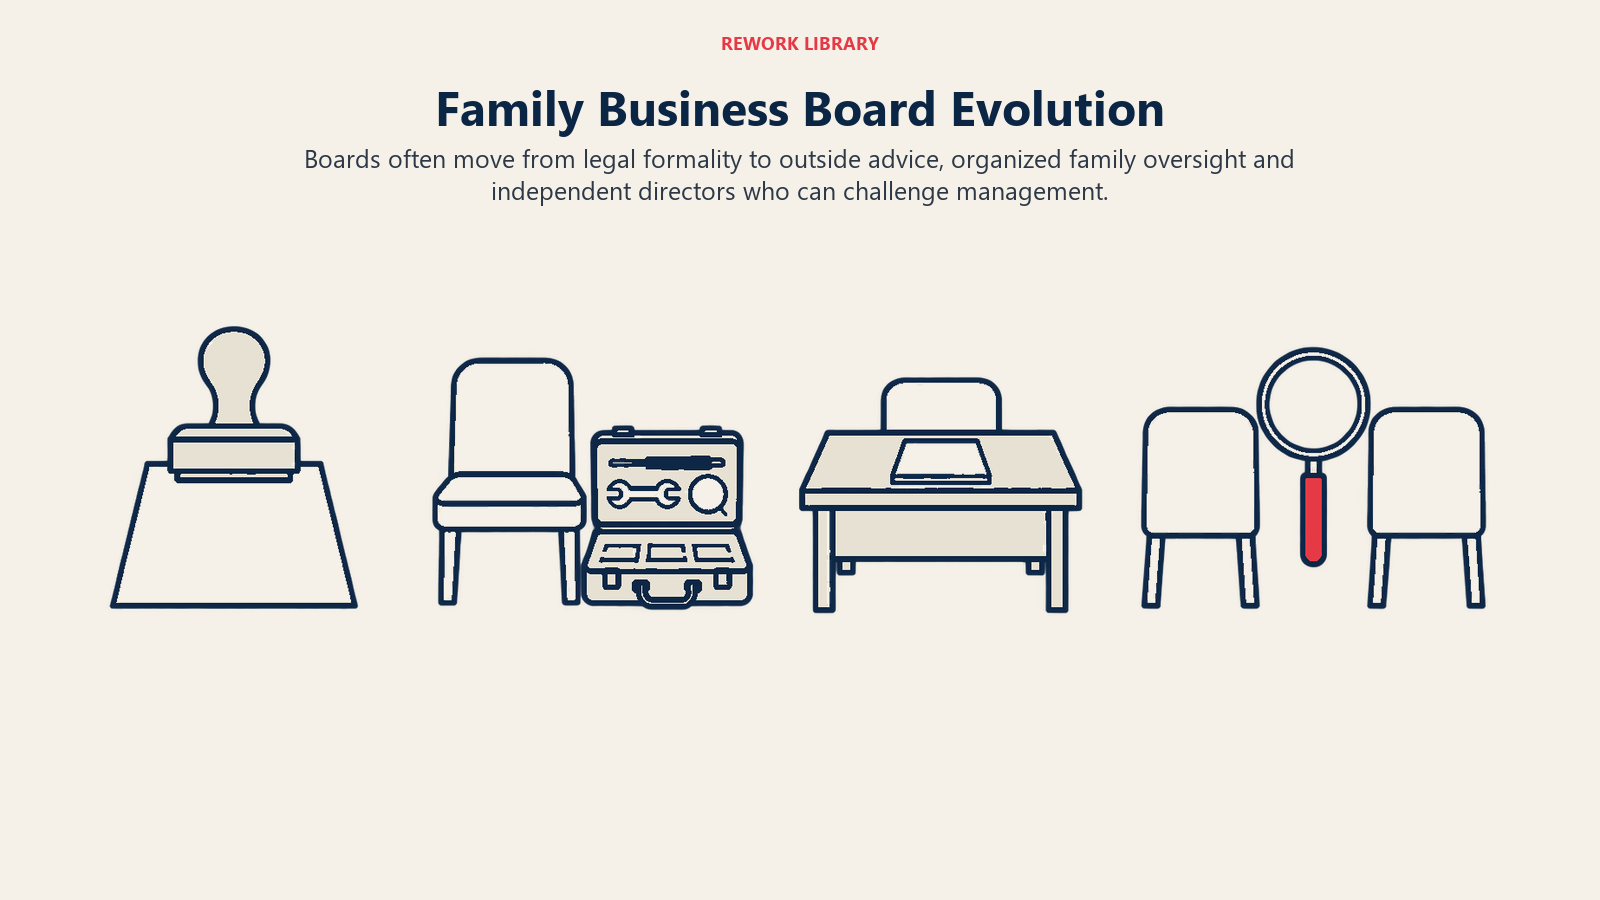
Estágio 1: o conselho de fachada ("paper board"). Segundo o manual, a maioria das empresas familiares cria um conselho nos primeiros anos para cumprir exigências legais. Ele o chama de "paper board": sua finalidade costuma se limitar a aprovar as demonstrações financeiras, os dividendos e outros itens que a lei exige que o conselho aprove. Esses conselhos normalmente se reúnem uma ou duas vezes por ano, por pouco tempo, e são formados apenas por familiares e, às vezes, por alguns gestores não familiares de confiança. As mesmas pessoas costumam atuar como gestores, conselheiros e donos. O veredito do manual é direto: essa estrutura agrega pouco valor, porque os papéis se misturam, o que pode gerar conflitos e ineficiência na supervisão da empresa.
Estágio 2: o conselho consultivo. Antes de passar para um conselho totalmente profissional, muitas famílias montam um conselho consultivo para preencher lacunas de competências. O manual o chama de "solução de compromisso" entre um conselho dominado pela família e um mais independente. A família obtém conhecimento externo sem dar a pessoas de fora autoridade legal ou acesso a informações sensíveis. Para um tratamento mais completo, veja o artigo sobre o conselho consultivo de uma empresa de capital fechado.
Estágio 3: o conselho familiar atuante. À medida que o negócio se torna mais complexo, o conselho precisa assumir a estratégia e a revisão da gestão. O manual observa que isso exige que o conselho se reúna com mais frequência e tenha a expertise e a independência para questionar a gestão. Nesse estágio, o conselho fica mais organizado e mais focado.
Estágio 4: um conselho com conselheiros independentes. Quando o conselho se abre a pessoas de fora, os conselheiros passam a ser escolhidos pelo que podem contribuir e não pelo sobrenome. O manual descreve esse ponto como aquele em que o conselho se abre a conselheiros independentes externos.
Esses estágios acompanham, em linhas gerais, o ciclo de vida da empresa familiar. Uma empresa controlada pelo fundador pode sobreviver com um conselho de fachada. Uma sociedade de irmãos começa a precisar de um fórum em que os sócios discordem de maneira produtiva. Um consórcio de primos, com dezenas de donos e ramos, em geral não consegue funcionar sem conselheiros que respondam à empresa e não a um ramo específico.
Fatos principais: conselhos de empresas familiares
- O IFC Handbook descreve o "paper board" típico dos primeiros anos como um conselho que se reúne uma ou duas vezes por ano e é formado por familiares e alguns gestores de confiança (IFC Family Business Governance Handbook).
- O mesmo manual aponta de 5 a 9 membros como um tamanho administrável para o conselho e de 3 a 7 membros como um tamanho prático para um conselho consultivo.
- Ele cita o estudo de John Ward, de 1991, com mais de 80 empresas familiares americanas dirigidas pela terceira geração ou por gerações posteriores, que constatou que um conselho externo atuante foi o elemento mais crítico para a sobrevivência e o sucesso delas.
- O estudo de Anderson e Reeb com empresas da S&P 500 constatou que as empresas familiares mais valiosas eram aquelas em que conselheiros independentes equilibravam a representação da família no conselho (Administrative Science Quarterly, 2004).
- Os membros de um conselho consultivo não têm responsabilidades legais, e seus conselhos não são vinculantes (IFC Handbook).
Conselho de administração, conselho consultivo e conselho de família: quem faz o quê
A confusão entre esses órgãos é comum, e cada modo de falha é conhecido. Um conselho de família que começa a votar investimentos de capital. Um conselho de administração que gasta suas reuniões decidindo quem é convidado para a festa de fim de ano. Um conselho consultivo que todos supõem ter autoridade.
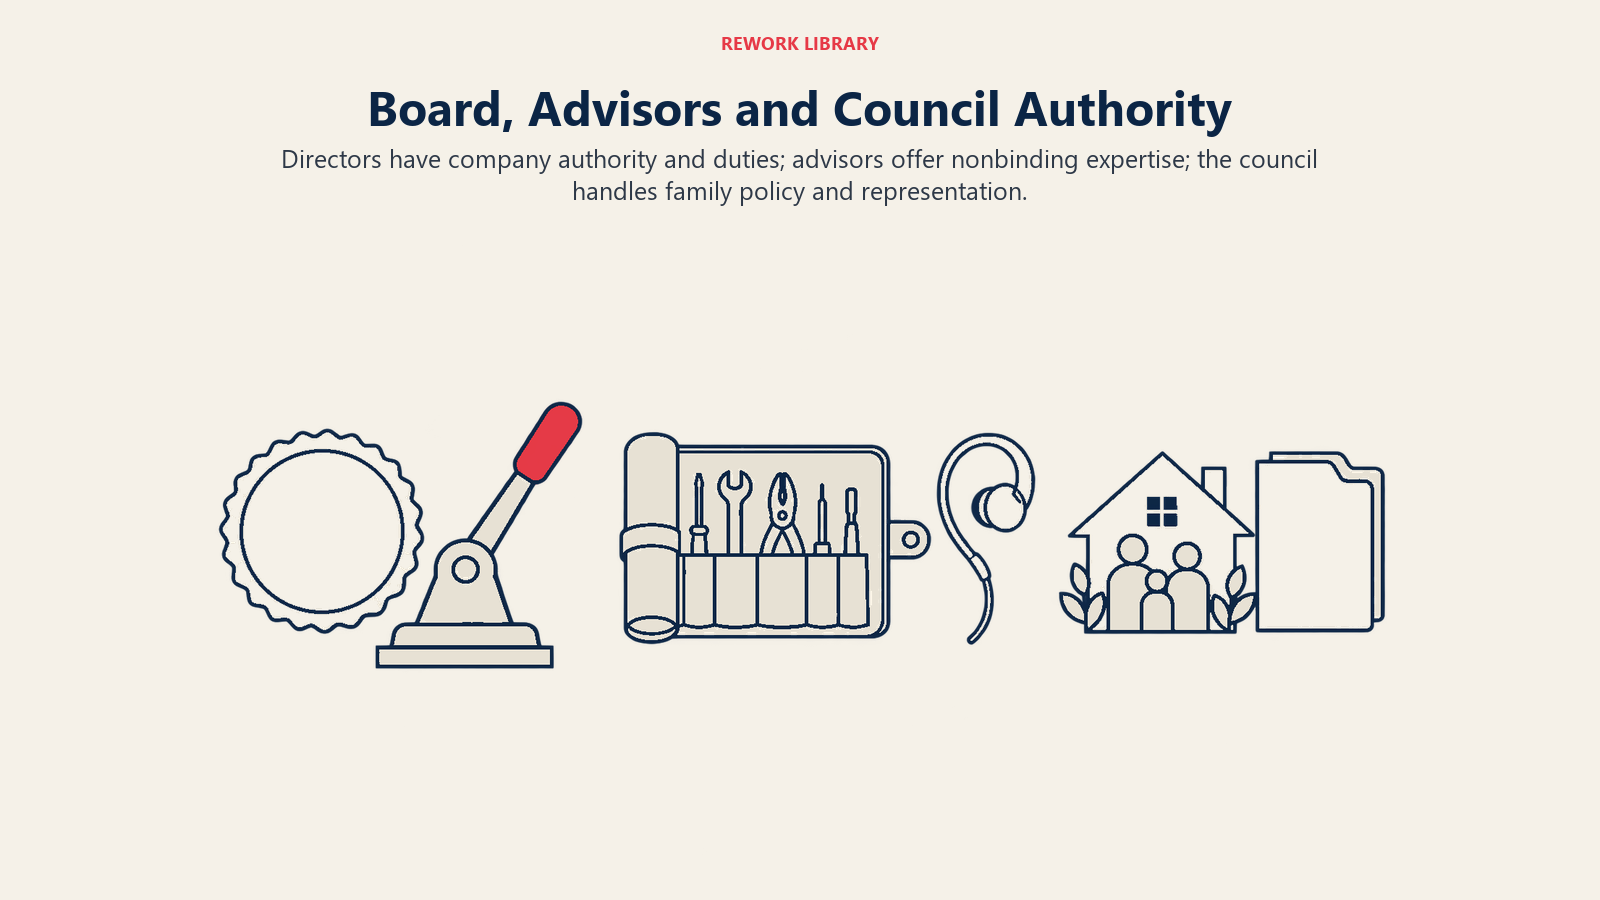
| Órgão | Quem participa | O que faz | Autoridade |
|---|---|---|---|
| Conselho de administração | Eleito pelos acionistas; familiares e, idealmente, independentes | Estratégia, supervisão da gestão, sucessão do CEO, risco, prestação de contas aos donos | Autoridade legal e deveres legais |
| Conselho consultivo | Especialistas externos e, às vezes, o CEO e gerentes seniores | Aconselha sobre a estratégia e preenche lacunas de competências | Nenhuma; apenas aconselha |
| Conselho de família | Familiares eleitos pela assembleia familiar | Coordena os interesses da família, redige políticas familiares, indica candidatos ao conselho de administração | Apenas sobre assuntos da família |
O IFC Handbook é explícito sobre os limites do conselho consultivo. Seus membros não têm responsabilidades legais, o que reduz o custo e facilita o recrutamento. Mas ele não pode exigir informações da gestão, então suas recomendações dependem do que a gestão escolhe compartilhar, e seus conselhos não são seguidos de forma sistemática.
O manual descreve o conselho de família como um órgão atuante eleito pela assembleia familiar, normalmente criado quando a família passa de cerca de 30 membros, e diz que um de seus deveres é sugerir candidatos a uma vaga no conselho de administração. Essa é a divisão de trabalho limpa. A família decide quem quer propor, e os acionistas elegem os conselheiros. O conselho de família não é o conselho de administração. O artigo sobre o conselho de família explica como esse órgão é montado, e a constituição familiar é onde esses limites de papéis costumam ser registrados.
Quem deve ocupar uma cadeira no conselho
Tamanho e competências
O IFC Handbook recomenda um tamanho administrável de 5 a 9 conselheiros, observando que um conselho menor se comunica melhor, mantém o foco e alcança o quórum com mais facilidade. Diz que os conselheiros devem ser escolhidos pela contribuição potencial e não por pertencerem à família, e lista os traços pessoais que deseja: integridade, trabalho em equipe, comunicação, capacidade analítica e a coragem de questionar outros conselheiros, familiares e gerentes seniores.
As áreas de competência típicas que ele cita incluem estratégia, marketing, direito, finanças e contabilidade, gestão de riscos e controle interno, recursos humanos e governança corporativa.
Os argumentos a favor de conselheiros independentes
O manual lista vantagens dos conselheiros independentes: uma perspectiva externa, novas competências, uma visão objetiva, decisões de contratação e promoção livres de vínculos familiares e um papel de equilíbrio entre os familiares. Diz também que os conselheiros independentes podem desestimular os familiares a gastar o tempo das reuniões com assuntos de família e podem funcionar como um "amortecedor" quando os parentes discordam sobre questões do negócio.
Ele também oferece uma definição indicativa de independência. Entre os critérios, um conselheiro independente não foi empregado pela empresa ou por suas partes relacionadas nos últimos cinco anos, não tem vínculo com os assessores, clientes ou fornecedores relevantes da empresa e não é uma pessoa controladora da empresa nem parente próximo de uma. O princípio é que a pessoa deve estar livre de ligações com a gestão e com os acionistas controladores que possam moldar seu julgamento.
O que a pesquisa diz
Duas evidências aparecem repetidamente.
A primeira é o trabalho de John Ward. O IFC Handbook cita o livro dele de 1991, Creating Effective Boards for Private Enterprises, por um estudo americano com mais de 80 empresas de controle familiar dirigidas pela terceira geração ou por gerações posteriores. O estudo constatou que a existência de um conselho externo atuante (não controlado pela família) foi o elemento mais crítico para a sobrevivência e o sucesso dessas empresas. É um estudo de uma população específica, e não uma lei universal, mas é citado com frequência porque a amostra era de empresas longevas.
A segunda é a evidência de empresas abertas. Ronald Anderson e David Reeb examinaram empresas da S&P 500 com propriedade da família fundadora. O artigo de 2004 na Administrative Science Quarterly relata que as empresas mais valiosas eram aquelas em que conselheiros independentes equilibravam a representação da família no conselho. Nas empresas com propriedade contínua da família fundadora e relativamente poucos conselheiros independentes, o desempenho foi significativamente pior do que o das empresas não familiares. O mesmo resumo diz que uma presença familiar moderada no conselho traz benefícios substanciais, e que as famílias muitas vezes procuram minimizar o número de conselheiros independentes, enquanto os acionistas externos procuram ter mais deles.
Lido com atenção, o achado não é "as famílias devem sair do conselho". É que a presença da família e a supervisão independente funcionam melhor juntas. Note também que essa amostra é de grandes companhias abertas americanas, então não prova o mesmo efeito para uma pequena empresa de capital fechado, embora a lógica se transfira: alguém precisa estar em posição de dizer não.
Presidente do conselho, CEO e papéis da família
Um problema comum de estrutura é que o fundador acumula as funções de presidente do conselho, CEO e acionista majoritário. O IFC Handbook lista "separar os papéis de presidente do conselho e CEO" entre seus exemplos de atributos de boa governança de um conselho, na seção sobre empresas familiares que se preparam para abrir o capital. O raciocínio vale também para empresas de capital fechado. Se a pessoa que dirige a empresa também preside o órgão que deveria supervisioná-la, é difícil levar a supervisão a sério.
As famílias lidam com isso de várias formas. Um familiar não executivo pode presidir. Um conselheiro independente pode presidir, o que funciona bem quando a família tem ramos rivais fortes. Ou o CEO pode presidir por um período de transição, com um conselheiro independente líder nomeado para equilibrar. A resposta certa depende da confiança e de quanta capacidade externa o conselho conseguiu atrair.
O que importa é que a pergunta seja feita de forma deliberada e não herdada. O mesmo vale para os familiares no conselho que também trabalham no negócio. Esse é um caso particular da sobreposição de papéis descrita no artigo sobre funcionários familiares e não familiares, em que gestores não familiares podem se ver subordinados a um conselho que inclui parentes do próprio chefe.
O que um conselho atuante faz ao longo de um ano
Um conselho que merece seu lugar costuma seguir um ritmo, e não um amontoado de reuniões improvisadas. A lista de boas práticas do IFC Handbook inclui um calendário e uma pauta regulares de reuniões, comitês de auditoria, de governança e indicação, e de remuneração, formação inicial e continuada dos conselheiros e avaliação periódica dos conselheiros. Para uma empresa privada menor, isso se traduz em algo mais leve.
Um ciclo anual plausível é este:
- Sessão de estratégia. Revisar o plano de longo prazo, a alocação de capital e as grandes apostas ou saídas.
- Revisões de desempenho. Revisão trimestral dos resultados em relação ao plano e revisão anual do CEO em relação às metas acordadas.
- Revisão de riscos e controles. Controles financeiros, risco de dependência de pessoas-chave, seguros, concentração de clientes ou fornecedores.
- Sucessão. Revisão do plano de sucessão do CEO e da fila de sucessores abaixo do CEO. Veja planejamento sucessório para o processo mais amplo.
- Prestação de contas aos donos. Um relatório anual claro aos acionistas, inclusive aos que não trabalham no negócio.
- Autoavaliação do conselho. A composição ainda é a certa? Faltam competências?
Sobre a sucessão, o IFC Handbook aconselha que o CEO que está afunilando a lista de possíveis sucessores busque a opinião dos conselheiros independentes externos do conselho e, se não houver nenhum, de gerentes seniores não familiares de confiança.
Armadilhas comuns
- O conselho como carimbo. Se toda proposta passa sem discussão, o conselho não está governando. Atas que nunca registram divergência são um sinal de alerta.
- Drama familiar na sala do conselho. As reuniões de negócios viram o palco das queixas da família. O artigo sobre conflito em empresas familiares explica como encaminhar essas disputas para outro lugar.
- Cadeiras no conselho como herança. Cadeiras tratadas como direito de cada ramo produzem um conselho dimensionado para a equidade e não para a capacidade. A orientação do IFC Handbook é escolher pela contribuição.
- Independente apenas no nome. Um amigo de longa data, o advogado da família ou o banqueiro da empresa podem ser convenientes, mas não passam nos testes de independência da definição do manual. A própria orientação do manual sobre conselhos consultivos também exclui fornecedores, prestadores de serviços atuais e amigos sem expertise relevante.
- Autoridade difusa. O conselho de administração, o conselho de família e a gestão presumem, cada um, que o outro vai decidir. Registrar por escrito quem decide o quê, em uma constituição familiar ou em um regimento do conselho, fecha essa lacuna.
- Fome de informação. Conselheiros externos não podem questionar o que não enxergam. Se a gestão ou a família controla o fluxo de informações, um conselho independente é só fachada.
- Grande demais ou raso demais. Quinze conselheiros não conseguem deliberar. Dois conselheiros não conseguem se questionar.
Leitura relacionada

Co-Founder & COO
On this page
- Para que serve o conselho de uma empresa familiar
- Como ele difere do conselho de uma companhia aberta
- Do conselho de fachada ao conselho independente
- Conselho de administração, conselho consultivo e conselho de família: quem faz o quê
- Quem deve ocupar uma cadeira no conselho
- Tamanho e competências
- Os argumentos a favor de conselheiros independentes
- O que a pesquisa diz
- Presidente do conselho, CEO e papéis da família
- O que um conselho atuante faz ao longo de um ano
- Armadilhas comuns
- Leitura relacionada