Bahasa Indonesia
Startup Bootstrapped vs Didukung Modal Ventura: Penjelasan Trade-Off
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
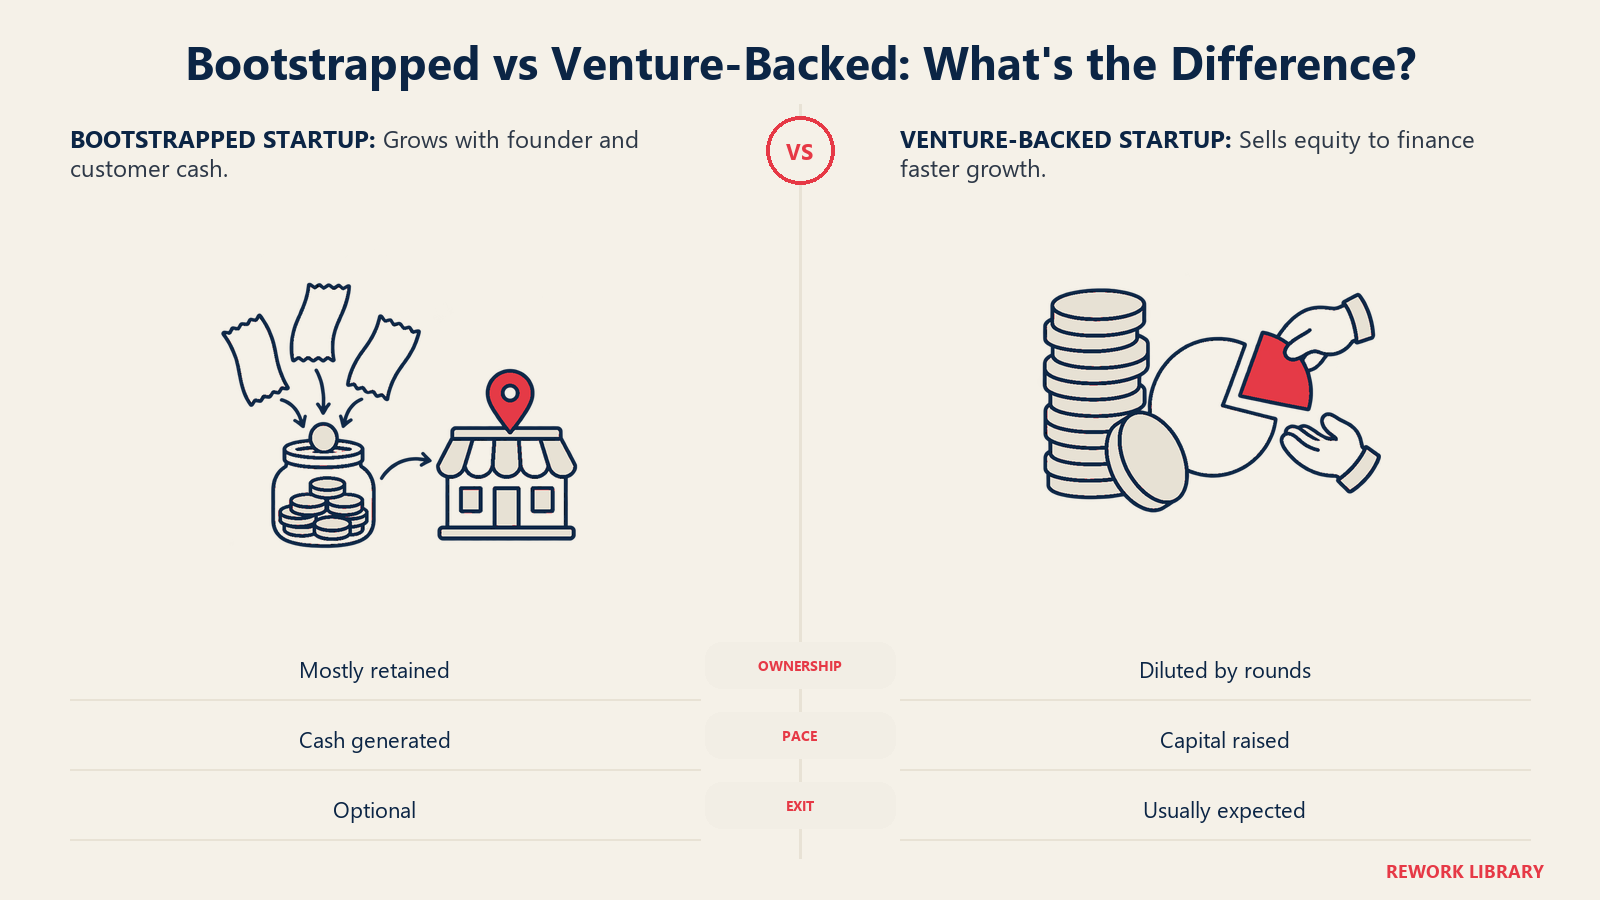
Startup bootstrapped (dibiayai sendiri) mendanai dirinya dari tabungan pendiri dan, secepat mungkin, dari pendapatan pelanggan. Startup yang didukung modal ventura menjual sebagian kepemilikannya kepada investor profesional sebagai imbalan modal, dan sebagai gantinya menjanjikan peluang meraih hasil yang sangat besar. Tidak ada jalur yang lebih baik secara umum. Keduanya adalah taruhan yang berbeda dengan harga yang berbeda, dan jalur yang tepat bergantung pada bisnis yang Anda bangun serta kehidupan yang Anda inginkan selama membangunnya.
Artikel ini menjelaskan arti sebenarnya dari tiap jalur, apa yang dikorbankan dan diperoleh di masing-masing, serta cara kerja opsi di antara keduanya. Artikel ini ditulis sebagai referensi, jadi langsung lompat ke bagian yang Anda butuhkan.
Arti bootstrapping
Bootstrapping berarti membangun perusahaan tanpa investasi ekuitas dari luar. Uangnya datang dari tiga sumber, biasanya berurutan:
- Tabungan dan tenaga pendiri. Dana pribadi, pekerjaan tetap yang menutup kebutuhan sehari-hari, atau hidup hemat selama produk dibangun.
- Pendapatan. Perusahaan menarik bayaran sejak awal, dan kas dari pelanggan membiayai tahap pertumbuhan berikutnya.
- Pekerjaan yang didanai pelanggan. Pre-order, pembayaran tahunan di muka, pilot berbayar, dan bagi sebagian, pendapatan jasa yang membiayai sebuah produk.
Ciri pembedanya bukan kemiskinan. Intinya adalah pendiri mempertahankan kepemilikan dan keputusan, dan laju pertumbuhan perusahaan ditentukan oleh seberapa banyak yang sanggup diinvestasikan kembali. Disiplin biaya sudah tertanam, karena tidak ada yang akan mengisi ulang rekening.
Saran Paul Graham untuk fase paling awal adalah membelanjakan sedikit dan bekerja cepat, yang menggambarkan kebiasaan bootstrapper dengan baik, terlepas dari apakah pendiri kelak menggalang dana atau tidak. Ia juga memperingatkan bahwa konsultasi bisa menjadi dalih untuk kegagalan, karena pendapatan jasa terasa cukup aman sehingga produk tidak pernah mendapat perhatian penuh pendiri. Itulah jebakan utama pekerjaan yang didanai pelanggan: pendapatannya nyata, tetapi dapat menarik perusahaan menjauh dari hal yang semula ingin dibangunnya.
Arti dukungan modal ventura
Modal ventura adalah uang dari dana yang berinvestasi pada perusahaan muda dengan imbalan ekuitas, biasanya saham preferen. Graham mencatat bahwa firma VC diorganisasi sebagai dana, seperti hedge fund atau reksa dana. Struktur itu menjelaskan hampir semua perilaku investor ventura.
Sebuah dana memiliki umur terbatas dan harus mengembalikan modal kepada investornya sendiri. Jadi dana membutuhkan beberapa investasi yang sangat besar, bukan banyak investasi yang lumayan. Inilah logika portofolio power-law: sebagian besar perusahaan mengembalikan sedikit atau tidak sama sekali, dan segelintir perusahaan menutup seluruh dana. Graham menggambarkan pola ini dari sisi Y Combinator, dengan mengatakan bahwa pada dasarnya seluruh imbal hasil terkonsentrasi pada beberapa pemenang besar. Dalam contohnya, hanya dua perusahaan, Dropbox dan Airbnb, menyumbang sekitar tiga perempat nilai portofolio YC, yang ia taksir sekitar $10 miliar pada saat ia menulis esai tersebut.
Konsekuensinya bagi pendiri mudah terlewat. Investor ventura tidak butuh perusahaan Anda menjadi bisnis yang bagus. Mereka butuh perusahaan itu berpeluang menjadi bisnis yang sangat besar. Perusahaan stabil yang tumbuh 20% per tahun, menguntungkan, dan independen adalah hasil yang baik bagi Anda tetapi hasil yang buruk bagi dana yang bergantung pada beberapa kemenangan sangat besar. Ketidaksesuaian itu adalah akar sebagian besar konflik pendiri dan investor.
Modal awal sering datang lewat angel investor atau dana kecil, dan modal berikutnya lewat putaran yang lebih besar. Uang di setiap putaran membeli sebagian perusahaan, yang menjadi pokok bahasan dilusi ekuitas.
Kendali dan dilusi
Menjual ekuitas berarti menjual bagian dari setiap hasil di masa depan. Jika Anda menjual 20% dalam satu putaran, Anda memiliki 20% lebih sedikit dari exit, dan dari setiap dolar laba yang dibagikan. Putaran bertumpuk, dan persentase Anda menyusut setiap kali. Cap table mencatat siapa memiliki apa setelah tiap putaran, dan pendiri yang belum memodelkannya sebelum menggalang dana sering terkejut dengan kondisi akhirnya.
Kepemilikan hanyalah separuh dari kendali. Separuh lainnya adalah tata kelola. Dengan pendanaan ventura, biasanya terbentuk dewan, dan investor sering memegang kursi atau hak suara khusus atas keputusan penting seperti pendanaan baru, penjualan, atau perubahan struktur saham. Ringkasan lugas Graham adalah bahwa pendiri tidak lagi memiliki kendali penuh begitu dana VC yang serius masuk, meskipun ia menambahkan bahwa dewan cenderung tidak banyak ikut campur selama keadaan baik. Tekanan muncul ketika hasil mengecewakan.
Siapa yang memegang mayoritas dewan itu penting. Dalam esainya tentang kendali pendiri, Graham menulis bahwa jika Anda memegang mayoritas kursi dewan, pendapat Anda tentang apa yang menjadi kepentingan pemegang saham cenderung akan menang. Ia juga berpendapat bahwa pendiri yang mempertahankan kendali setelah Series A kian sering terjadi, tetapi itu klaim tentang era tertentu, bukan aturan. Periksa term sheet yang sebenarnya ada di hadapan Anda.
Pendiri bootstrapped menghindari sebagian besar hal ini. Mereka bertanggung jawab kepada pelanggan, karyawan, dan penilaian mereka sendiri. Kebebasan itu juga ada harganya: tidak ada orang senior yang menantang asumsi yang lemah, dan pelajaran perusahaan datang dari saldo bank-nya sendiri.
Liquidation preference: klausul yang mengubah siapa yang dibayar
Fitur kesepakatan ventura yang tidak pernah dihadapi pendiri bootstrapped adalah liquidation preference. Cooley GO mendefinisikannya sebagai hak yang dapat dimiliki satu kelas pemegang saham untuk dibayar lebih dulu daripada kelas lain saat likuidasi, dan pada perusahaan yang didukung modal ventura, investor biasanya memakainya untuk mendapatkan kembali modal yang ditanamkan sebelum pemegang saham biasa seperti pendiri dan karyawan menerima hasilnya.
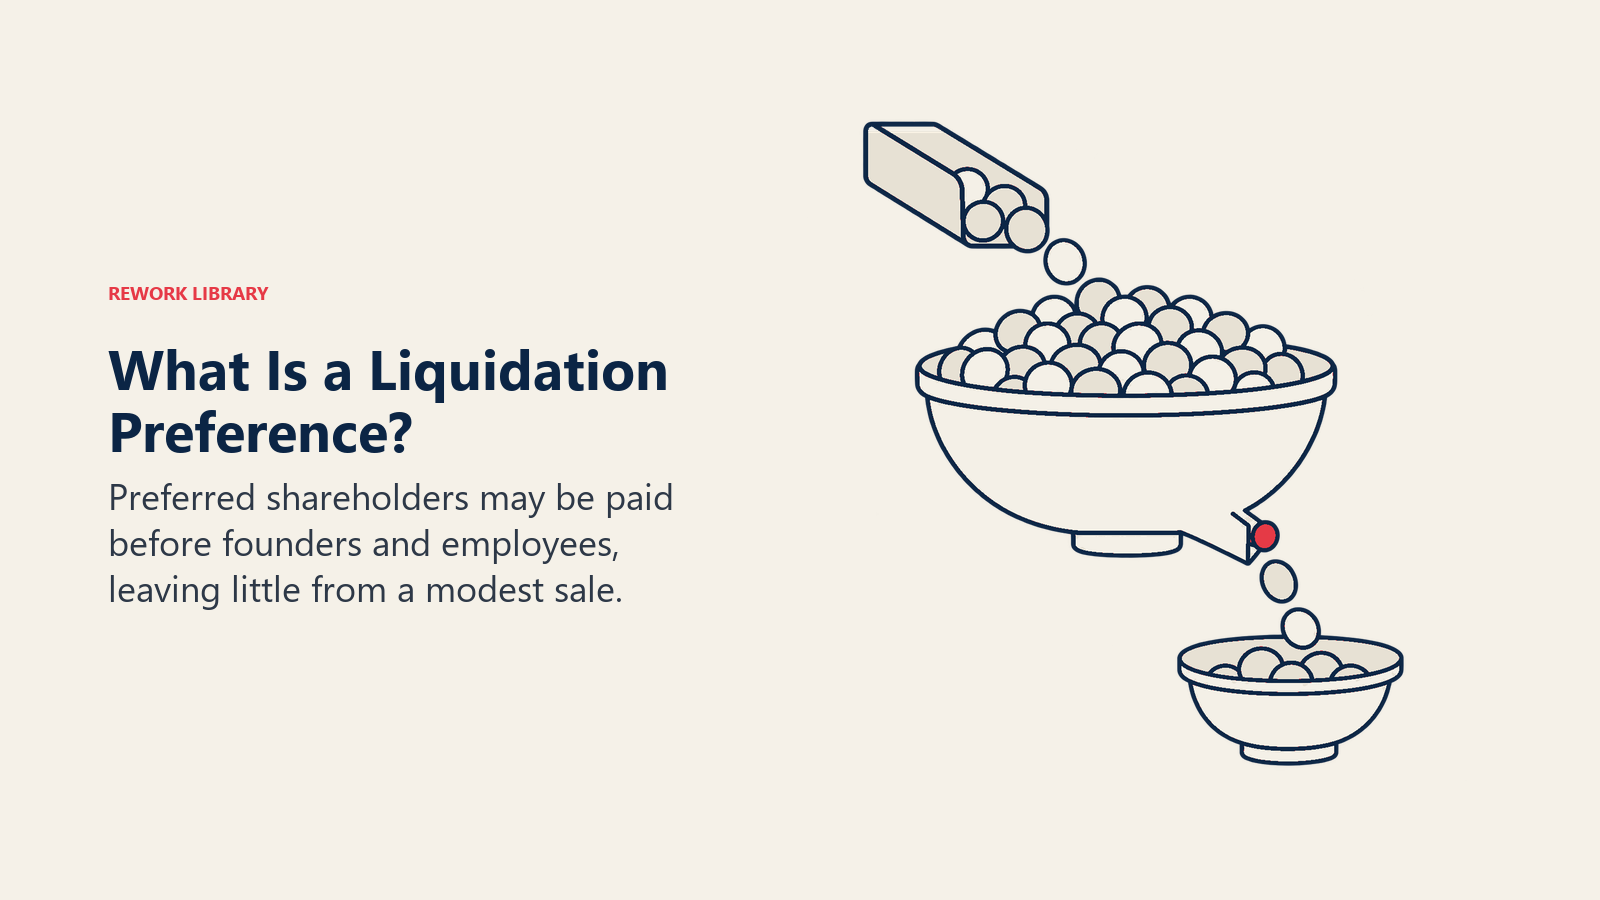
Mengapa ini penting: penjualan dengan harga di bawah dana yang dihimpun dapat menyisakan sedikit atau bahkan tidak ada bagi pendiri, meskipun harga yang diumumkan terdengar layak. Perusahaan yang menghimpun dana besar lalu dijual dengan harga sedang dapat melihat sebagian besar hasilnya mengalir lebih dulu ke pemegang saham preferen. Mekanismenya berbeda di tiap kesepakatan, termasuk apakah preferensi itu dibatasi atau bersifat partisipatif, sehingga rincian liquidation preference layak dibaca cermat sebelum menandatangani. Hal ini juga berinteraksi dengan down round, di mana valuasi yang lebih rendah dapat memicu dilusi lebih besar dan ketentuan yang lebih berat.
Perusahaan bootstrapped tidak memiliki semua ini. Jika Anda menjual, kepemilikannya sederhana dan hasilnya dibagi menurut saham.
Kecepatan pertumbuhan, tekanan, dan ekspektasi exit
Uang membeli waktu dan kecepatan. Perusahaan yang didanai dapat merekrut lebih dulu daripada pendapatan, membelanjakan untuk mengakuisisi pelanggan, dan masuk ke pasar sebelum pesaing. Itu keunggulan nyata di pasar winner-take-most, di mana efek jaringan atau skala ekonomi menghargai pihak yang bergerak paling cepat.
Hal itu juga menciptakan ekspektasi. Investor yang menanamkan uang pada valuasi tinggi mengharapkan pertumbuhan yang membenarkan valuasi berikutnya yang lebih tinggi. Jika perusahaan meleset, ia mungkin kesulitan menggalang dana lagi dengan ketentuan yang baik, dan down round atau penjualan terburu-buru bisa menyusul. Uang itu memasang jam hitung mundur.
Perusahaan bootstrapped tumbuh lebih lambat dalam banyak kasus, karena hanya bisa membelanjakan yang sudah dihasilkan. Tetapi jam hitung mundurnya berbeda. Tidak ada exit yang diwajibkan, tidak ada investor yang menunggu peristiwa likuiditas, dan tidak ada tekanan untuk mengutamakan pertumbuhan daripada laba. Pendiri dapat memutuskan menjalankan perusahaan selama puluhan tahun, menjualnya pada tahun ke-5, atau membayar dividen kepada dirinya sendiri. Trade-off antara pertumbuhan dan profitabilitas adalah pilihan utamanya, dan bootstrapping memutuskannya untuk Anda demi laba.
Pendanaan juga mengubah apa yang bisa Anda coba. Perusahaan yang didanai mampu melakukan eksperimen yang mungkin gagal. Perusahaan bootstrapped harus membuat setiap eksperimen balik modal dengan cepat, yang mempersempit pilihan taruhan tetapi mengasah cara berpikir. Kedua efek itu nyata.
Default alive vs default dead
Salah satu sudut pandang paling berguna untuk keputusan ini datang dari Paul Graham. Dalam esainya tentang gagasan itu, ia mengajukan pertanyaan sederhana: dengan asumsi pengeluaran tetap konstan dan pertumbuhan pendapatan berlanjut pada laju terbarunya, apakah perusahaan mencapai profitabilitas dengan uang yang tersisa? Jika ya, perusahaan itu default alive. Jika tidak, default dead.
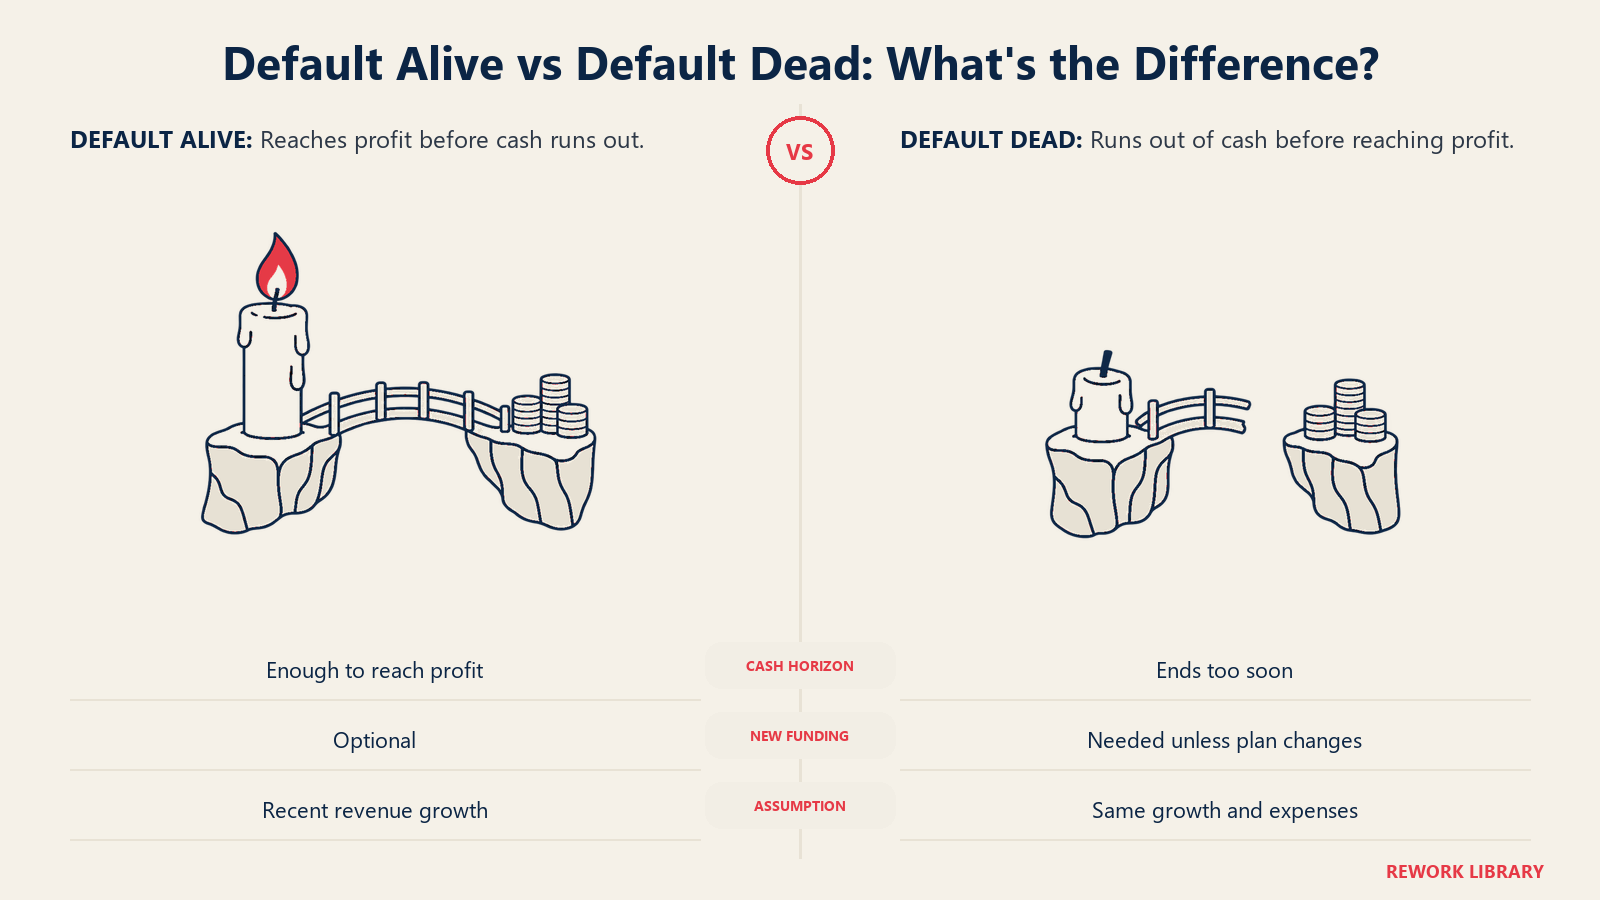
Implikasinya, perusahaan default alive bebas memilih apakah akan menggalang dana. Perusahaan default dead bergantung pada investor. Graham mengingatkan bahwa menjadi default dead baru aman jika Anda bisa mengandalkan investor untuk menyelamatkan, dan mencatat bahwa minat investor, pada umumnya, merupakan fungsi dari pertumbuhan. Ia juga mengatakan investor itu begitu plin-plan sehingga Anda tidak pernah bisa lebih dari sekadar mulai mengandalkan mereka.
Dalam praktik, ini menjadikan bootstrapping ujian yang baik bagi sebuah bisnis, bahkan bagi pendiri yang berencana menggalang dana. Jika Anda dapat mencapai default alive dengan tabungan dan pendapatan sendiri, menggalang dana menjadi keputusan soal kecepatan, bukan penyelamatan. Mengetahui burn rate (laju pembakaran kas) dan runway Anda adalah syarat minimum untuk menjawab pertanyaan itu dengan jujur.
Perbandingan berdampingan
| Dimensi | Bootstrapped | Didukung modal ventura |
|---|---|---|
| Sumber modal | Dana pendiri dan pendapatan pelanggan | Investasi ekuitas dari dana |
| Kepemilikan | Pendiri mempertahankan sebagian besar atau seluruhnya | Terdilusi di setiap putaran |
| Kendali | Pendiri yang memutuskan | Kursi dewan dan hak persetujuan investor |
| Kecepatan pertumbuhan | Dibatasi kas yang dihasilkan | Bisa melampaui pendapatan, hingga sebesar dana yang dihimpun |
| Tekanan | Pelanggan, arus kas | Investor yang mengharapkan imbal hasil luar biasa |
| Exit | Opsional: jual, bertahan, atau bayar dividen | Diharapkan, biasanya penjualan atau IPO yang mengembalikan dana |
| Sisi negatif pada penjualan bernilai sedang | Pendiri menyimpan sisa setelah biaya | Preferensi dapat membayar investor lebih dulu |
| Paling cocok | Niche yang menguntungkan, perangkat lunak yang dekat dengan jasa, pasar kecil | Pasar besar dengan dinamika winner-take-most |
| Risiko utama | Kurang berinvestasi dan tersalip | Meleset dari target pertumbuhan dan kehilangan kendali |
Jenis bisnis mana yang cocok dengan jalur mana
Model bisnis biasanya mengarah ke jawabannya.
Bootstrapping cenderung cocok bila:
- Pelanggan mau membayar sejak awal, sehingga pendapatan mulai tak lama setelah peluncuran.
- Pasarnya nyata tetapi tidak sangat besar, cukup untuk bisnis yang kuat, bukan bisnis raksasa.
- Biaya sebagian besar berupa orang dan perangkat lunak, bukan pabrik atau persetujuan regulasi.
- Unit economics berjalan sejak awal. Lihat unit economics untuk arti istilah ini.
- Pendiri lebih menghargai kemandirian dan fleksibilitas daripada hasil maksimum.
Dukungan modal ventura cenderung cocok bila:
- Pasarnya sangat besar, dan hadiahnya sebagian besar jatuh kepada siapa pun yang berskala lebih dulu.
- Diperlukan pengeluaran signifikan sebelum ada pendapatan, seperti riset mendalam, perangkat keras, atau marketplace yang harus membangun kedua sisinya sekaligus.
- Pesaing sudah didanai dan bergerak cepat.
- Pendiri ingin mengejar hasil luar biasa dan menerima risiko nol.
Tidak satu pun daftar ini adalah aturan. Banyak perusahaan cocok dengan kedua deskripsi, dan sebagian pendiri mengambil dana ventura di pasar yang sebenarnya bisa dijalani dengan bootstrapping, lalu mendapati ekspektasinya tidak sesuai dengan tujuan mereka. Bertanya "apakah saya menginginkan hasil yang sangat besar dengan probabilitas rendah, atau hasil yang baik dengan probabilitas tinggi?" lebih berguna daripada bertanya model mana yang lebih dihormati.
Jalur hibrida
Pilihannya tidak biner. Ada beberapa rute di antaranya.
Seed-strapping. Pendiri melakukan bootstrapping untuk produk pertama dan pelanggan pertama, lalu menggalang putaran seed yang sederhana hanya ketika ada cara yang jelas untuk memakainya. Perusahaan datang ke meja dengan traksi dan bernegosiasi dari posisi yang lebih kuat. Putaran itu dimaksudkan untuk membuktikan permintaan, bukan membiayai pencarian.
Menggalang dana belakangan. Perusahaan yang tumbuh dari pendapatan selama beberapa tahun lalu menggalang dana kemungkinan melepas ekuitas lebih sedikit untuk jumlah uang yang sama, karena risiko yang dinilai investor sudah berkurang. Harganya adalah kecepatan di tahun-tahun awal.
Pembiayaan berbasis pendapatan. Pemberi pinjaman memajukan modal dan dibayar kembali sebagai persentase pendapatan bulanan sampai jumlah tetap dikembalikan. Skema ini tidak mendilusi kepemilikan, tetapi memakan arus kas, sehingga cocok untuk perusahaan dengan pendapatan yang dapat diprediksi dan margin sehat, dan tidak cocok untuk perusahaan yang perlu berinvestasi mendahului penjualan.
Putaran angel kecil. Sejumlah kecil dari angel atau teman dan keluarga dapat menjembatani produk menuju pendapatan tanpa membawa ekspektasi imbal hasil sebuah dana. Para investor tetap memiliki sebagian perusahaan, sehingga ketentuannya penting, tetapi tekanannya jauh lebih ringan dibanding lead institusional.
Hibah dan pembayaran di muka pelanggan. Uang non-dilutif, seperti hibah dan kontrak tahunan yang dibayar di muka, dapat memperpanjang napas bootstrap tanpa menambah pemegang saham.
Cara yang berguna untuk membandingkan opsi mana pun adalah mengajukan tiga pertanyaan. Apa biayanya dalam kepemilikan? Apa biayanya dalam arus kas? Apa yang diharapkan sebagai imbalan? Ekuitas memakan kepemilikan dan membawa ekspektasi, produk menyerupai utang memakan arus kas, dan pendapatan memakan waktu yang dibutuhkan untuk memperolehnya.
Kesalahan Umum
- Menggalang dana karena begitulah yang dilakukan startup. Dana ventura cocok untuk jenis perusahaan tertentu. Menggalang dana tanpa rencana untuk mencapai pertumbuhan yang diharapkan investor mengubah bisnis yang layak menjadi bisnis yang kesulitan.
- Melakukan bootstrapping pada bisnis yang butuh skala. Jika pasar menghargai pihak yang bergerak paling cepat, laju yang dibiayai sendiri bisa berarti kalah dalam perlombaan yang sebenarnya bisa dimenangkan.
- Mengabaikan cap table. Pendiri yang tidak memodelkan dilusi lintas putaran terkadang mendapati hitungan di kemudian hari tidak menyisakan cukup untuk mereka maupun karyawan.
- Membaca judulnya, bukan ketentuannya. Valuasi mendapat perhatian. Liquidation preference, hak dewan, dan klausul anti-dilusi sering kali lebih penting.
- Mengira putaran berikutnya pasti datang. Poin Graham tentang investor yang plin-plan berlaku bagi siapa pun yang rencananya bergantung pada penutupan putaran berikutnya. Ketahui status default alive Anda.
- Menganggap pilihan ini permanen. Perusahaan melakukan bootstrapping lalu menggalang dana, atau menggalang dana sekali lalu tumbuh dari pendapatan. Putuskan untuk tahap saat ini, bukan selamanya.
Fakta Utama: Bootstrapped vs Didukung Modal Ventura
- Bootstrapping berarti mendanai pertumbuhan dari tabungan pendiri dan pendapatan pelanggan, tanpa investor ekuitas dari luar.
- Paul Graham menggambarkan firma VC sebagai diorganisasi sebagai dana, itulah sebabnya mereka membutuhkan beberapa hasil yang sangat besar.
- Graham mengatakan pada dasarnya seluruh imbal hasil terkonsentrasi pada beberapa pemenang besar, dengan menyebut Dropbox dan Airbnb sekitar tiga perempat nilai portofolio YC pada saat itu.
- Uji default alive Graham: apakah perusahaan mencapai profitabilitas dengan uang yang tersisa berdasarkan pengeluaran dan pertumbuhan pendapatan saat ini?
- Liquidation preference memungkinkan investor dibayar lebih dulu daripada kelas pemegang saham lainnya saat likuidasi, menurut Cooley GO.
- Rute hibrida mencakup seed-strapping, menggalang dana belakangan, pembiayaan berbasis pendapatan, dan putaran angel kecil.
Bacaan Terkait

Co-Founder & COO
On this page
- Arti bootstrapping
- Arti dukungan modal ventura
- Kendali dan dilusi
- Liquidation preference: klausul yang mengubah siapa yang dibayar
- Kecepatan pertumbuhan, tekanan, dan ekspektasi exit
- Default alive vs default dead
- Perbandingan berdampingan
- Jenis bisnis mana yang cocok dengan jalur mana
- Jalur hibrida
- Kesalahan Umum
- Bacaan Terkait