Startups autofinanciadas vs apoiadas por venture capital: os trade-offs explicados
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
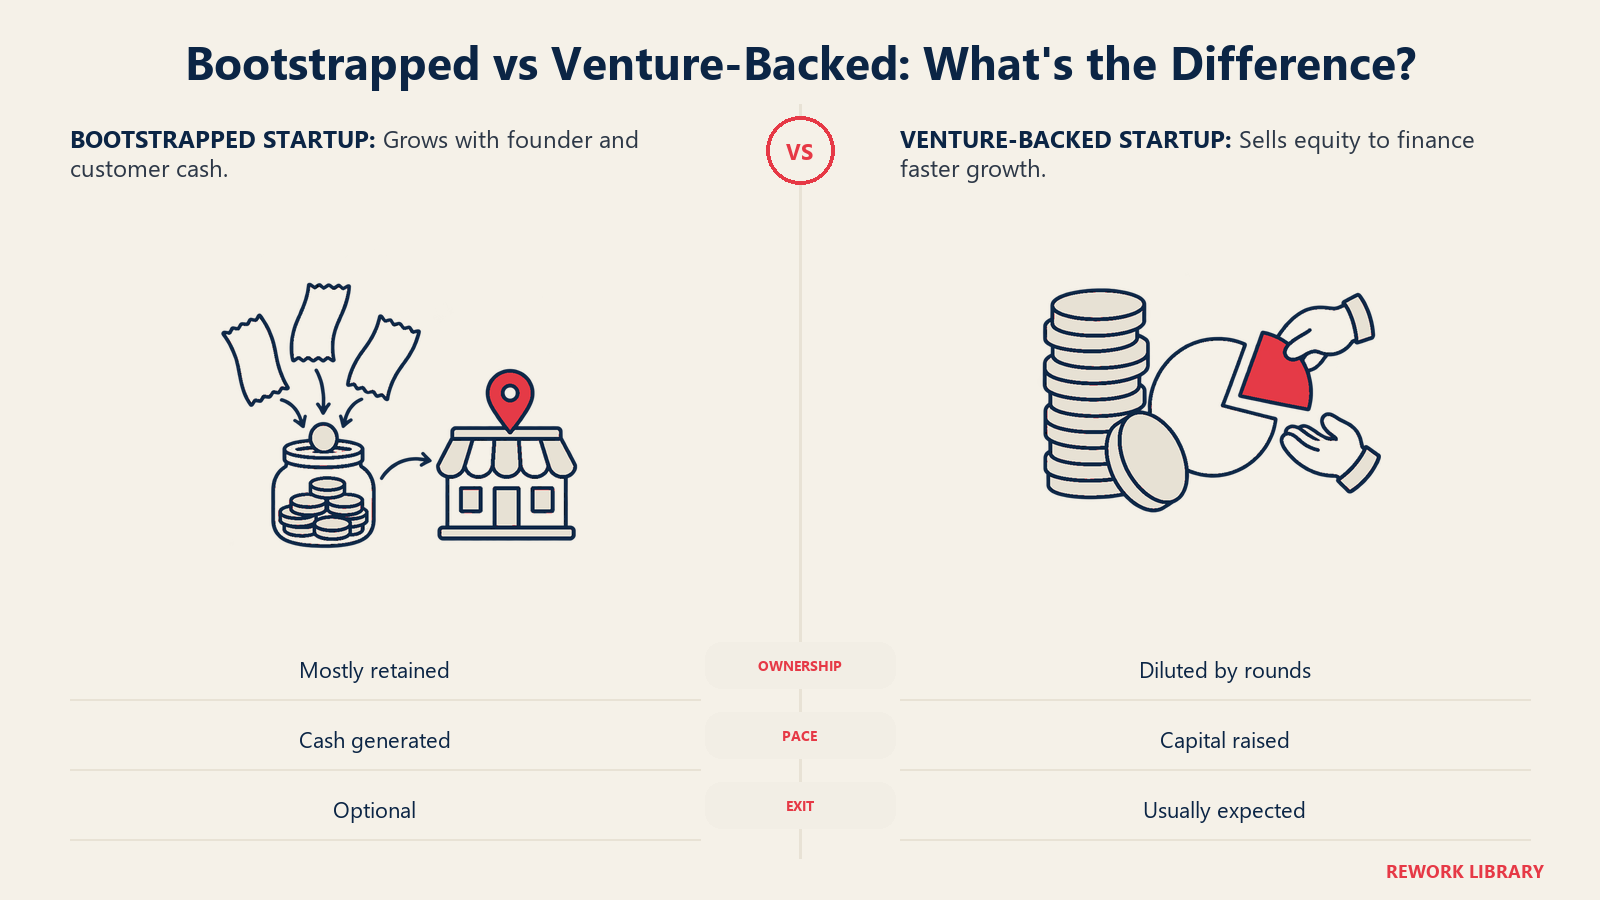
Uma startup autofinanciada (bootstrapped) se sustenta com as economias dos fundadores e, o mais rápido que puder, com a receita dos clientes. Uma startup apoiada por venture capital vende parte da sua propriedade a investidores profissionais em troca de capital e, em contrapartida, promete a chance de um resultado muito grande. Nenhum dos caminhos é melhor em geral. São apostas diferentes, com preços diferentes, e a escolha certa depende do negócio que você está construindo e da vida que quer ter enquanto o constrói.
Este artigo explica o que cada caminho realmente significa, o que se perde e o que se ganha em cada um e como funcionam as opções intermediárias. Foi escrito como material de referência, então vá direto à seção de que precisa.
O que significa bootstrapping
Bootstrapping significa construir a empresa sem investimento externo em equity. O dinheiro vem de três fontes, em geral em sequência:
- Economias e suor dos fundadores. Recursos pessoais, um emprego que paga as contas ou um custo de vida baixo enquanto o produto é construído.
- Receita. A empresa cobra desde cedo, e o caixa vindo dos clientes paga o próximo estágio de crescimento.
- Trabalho financiado por clientes. Pré-vendas, pagamentos anuais antecipados, pilotos pagos e, para alguns, receita de serviços que financia um produto.
A característica que define o modelo não é a pobreza. É que os fundadores mantêm a propriedade e as decisões, e o ritmo de crescimento da empresa é definido pelo que ela consegue reinvestir. A disciplina de custos já vem embutida, porque ninguém vai reabastecer a conta.
O conselho de Paul Graham para a fase mais inicial é gastar pouco e trabalhar rápido, o que descreve bem o hábito de quem faz bootstrapping, quer o fundador venha a captar dinheiro depois ou não. Ele também alerta que a consultoria pode virar uma desculpa para o fracasso, porque a renda de serviços pode parecer segura o bastante para que o produto nunca receba toda a atenção do fundador. Essa é a principal armadilha do trabalho financiado por clientes: a receita é real, mas pode afastar a empresa daquilo que ela deveria se tornar.
O que significa ter apoio de venture capital
Venture capital é dinheiro de fundos que investem em empresas jovens em troca de equity, geralmente ações preferenciais. Graham observa que as empresas de VC são organizadas como fundos, como hedge funds ou fundos mútuos. Essa estrutura explica quase tudo sobre o comportamento dos investidores de venture.
Um fundo tem vida finita e precisa devolver capital aos próprios investidores. Por isso, precisa que alguns investimentos sejam muito grandes, e não que muitos sejam razoáveis. Essa é a lógica de um portfólio de lei de potência: a maioria das empresas devolve pouco ou nada, e um punhado paga o fundo inteiro. Graham descreve o padrão do ponto de vista da Y Combinator, dizendo que praticamente todo o retorno se concentra em poucos grandes vencedores. No exemplo dele, apenas duas empresas, Dropbox e Airbnb, respondiam por cerca de três quartos do valor do portfólio da YC, que ele estimou em aproximadamente $10 bilhões na época em que escreveu o ensaio.
A consequência para os fundadores é fácil de passar despercebida. Um investidor de venture não precisa que a sua empresa seja um bom negócio. Ele precisa que ela tenha chance de se tornar um negócio enorme. Uma empresa estável, que cresce 20% ao ano, lucrativa e independente, é um ótimo resultado para você e um resultado ruim para um fundo que depende de poucas vitórias gigantescas. Esse descompasso está na raiz da maioria dos conflitos entre fundadores e investidores.
O dinheiro inicial costuma chegar por meio de investidores-anjo ou fundos pequenos, e o dinheiro posterior, por rodadas maiores. O dinheiro de cada rodada compra uma fatia da empresa, tema da diluição de equity.
Controle e diluição
Vender equity é vender uma parte de todos os resultados futuros. Se você vende 20% em uma rodada, passa a ter 20% a menos da saída e de cada dólar de lucro distribuído. As rodadas se acumulam, e a sua porcentagem encolhe a cada uma. Uma cap table registra quem possui o quê depois de cada rodada, e fundadores que não a modelaram antes de captar costumam se surpreender com o estado final.
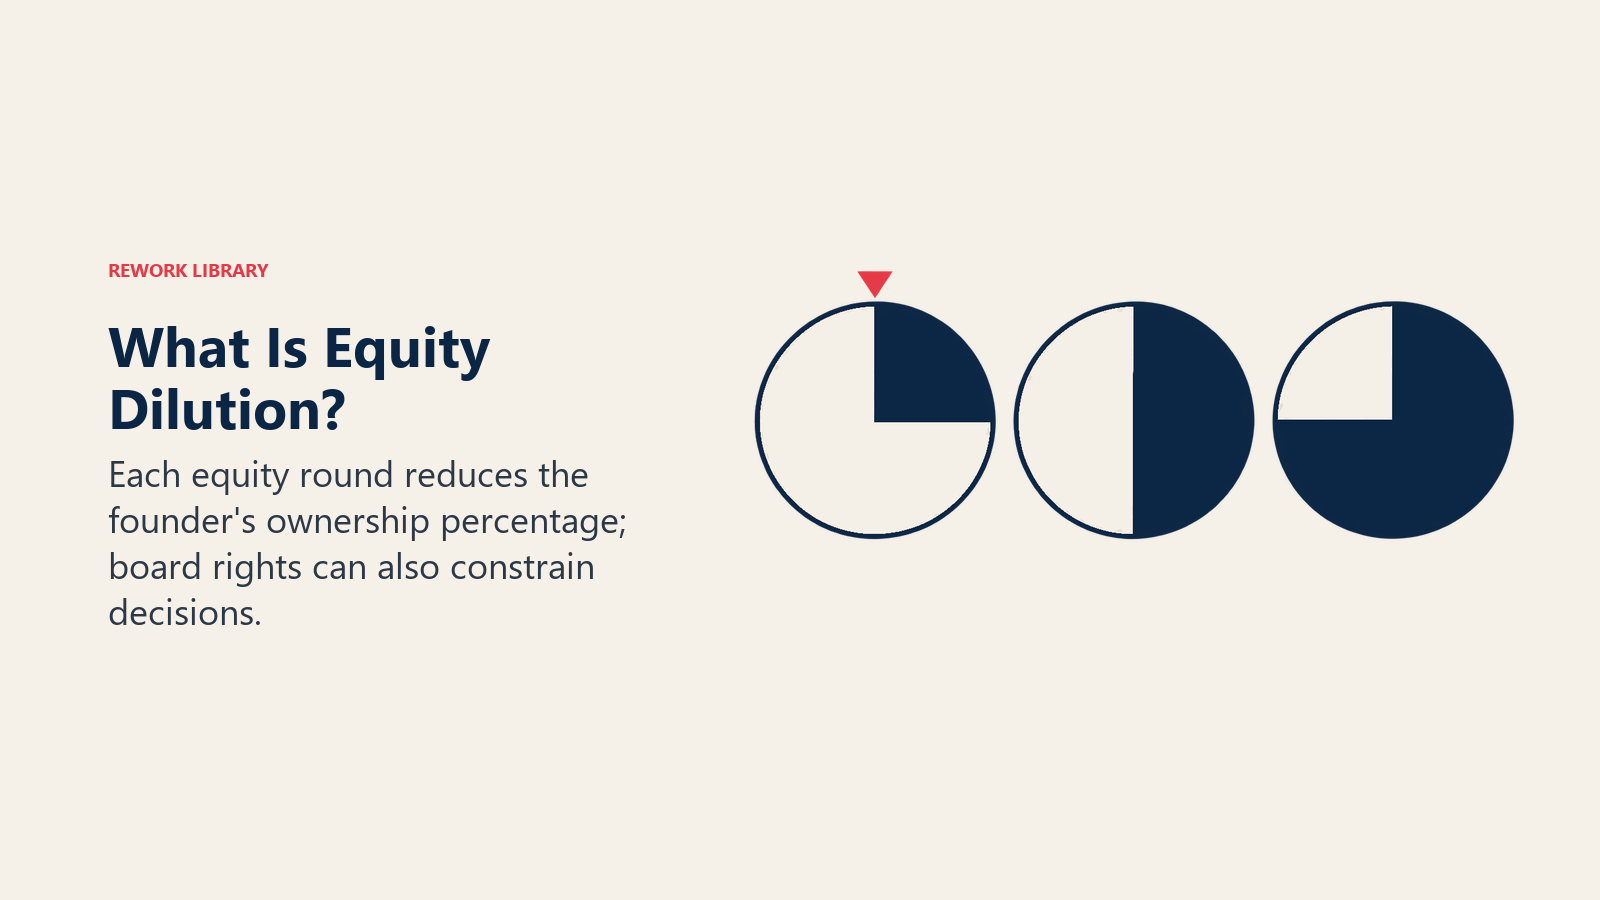
A propriedade é só metade do controle. A outra metade é a governança. Com financiamento de venture, geralmente se forma um conselho, e os investidores costumam ocupar cadeiras ou ter direitos especiais de voto em decisões importantes, como novo financiamento, venda ou mudanças na estrutura societária. O resumo direto de Graham é que os fundadores deixarão de ter controle total quando chega dinheiro sério de VC, embora ele acrescente que os conselhos não costumam interferir muito enquanto as coisas vão bem. A pressão aparece quando os resultados decepcionam.
Quem tem a maioria do conselho faz diferença. No ensaio sobre o controle dos fundadores, Graham escreve que se você tem a maioria das cadeiras do conselho, sua opinião sobre o que é do interesse dos acionistas tende a prevalecer. Ele também argumentou que era cada vez mais comum os fundadores manterem o controle depois de uma Series A, mas isso era uma afirmação sobre uma época específica, não uma regra. Confira o term sheet real que está na sua frente.
Os fundadores que fazem bootstrapping escapam de quase tudo isso. Respondem aos clientes, aos funcionários e ao próprio julgamento. Essa liberdade também tem custo: ninguém experiente questiona premissas frágeis, e as lições da empresa vêm do próprio saldo bancário.
Preferências de liquidação: a cláusula que muda quem recebe
Um elemento dos acordos de venture que os fundadores autofinanciados nunca enfrentam é a preferência de liquidação. O Cooley GO a define como um direito que uma classe de acionistas pode ter de receber antes das demais classes em uma liquidação, e, em empresas apoiadas por venture capital, os investidores costumam usá-la para recuperar o capital investido antes que os acionistas ordinários, como fundadores e funcionários, recebam qualquer valor.
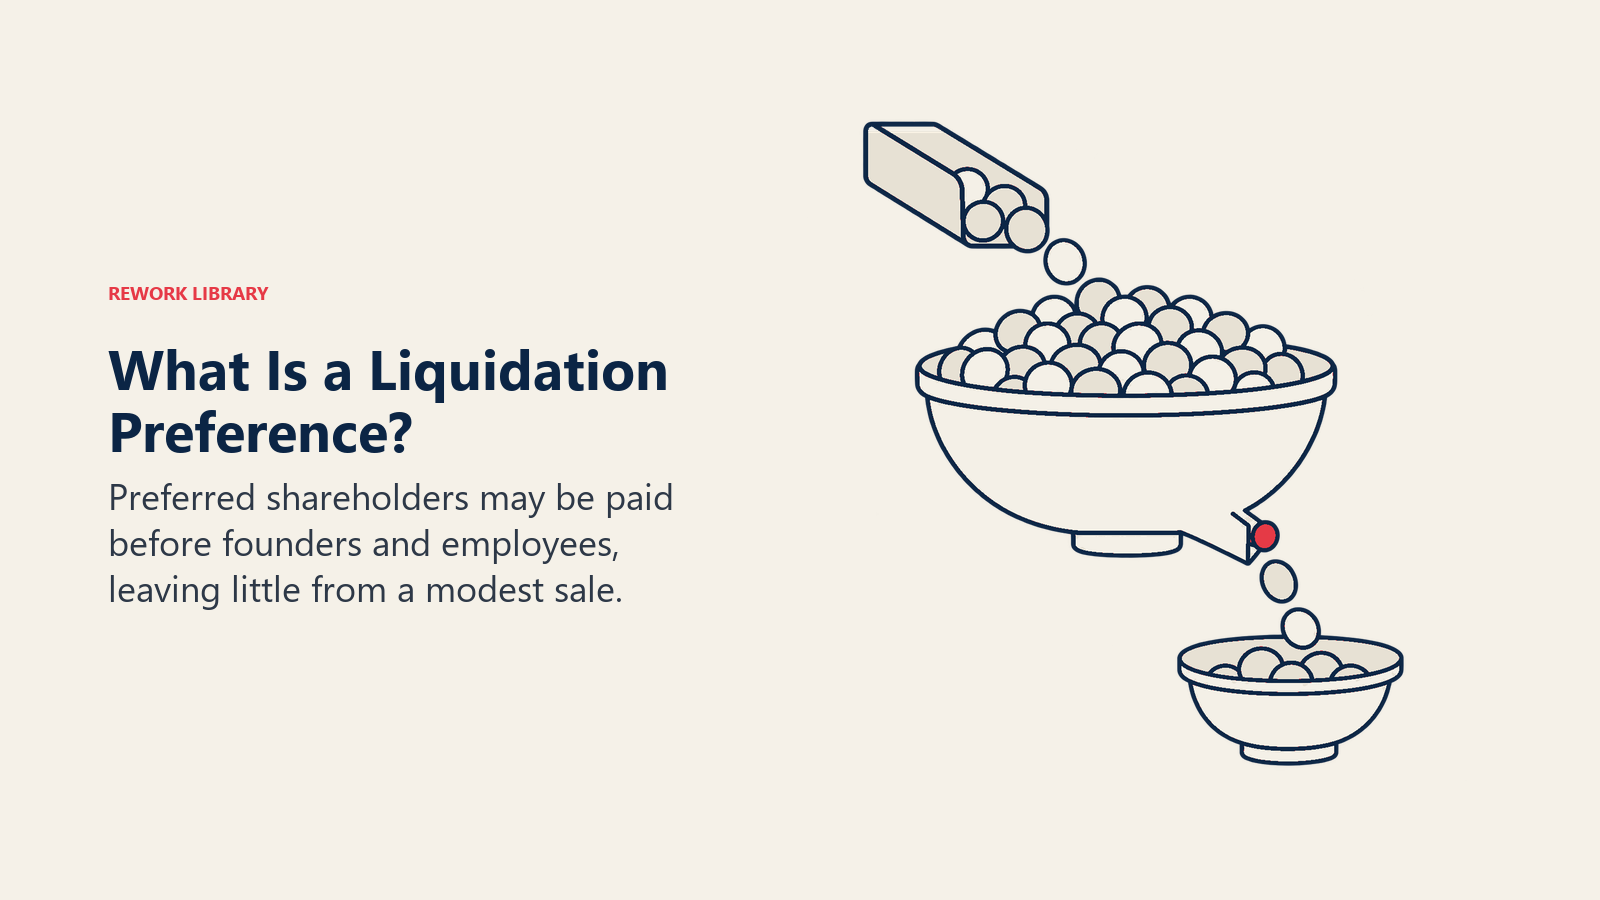
Por que isso importa: uma venda por menos do que o dinheiro captado pode deixar os fundadores com pouco ou nada, ainda que o preço anunciado pareça respeitável. Uma empresa que captou muito e depois é vendida por um preço modesto pode ver a maior parte do valor ir primeiro para os acionistas preferenciais. A mecânica varia conforme o acordo, inclusive se a preferência tem teto ou é participativa, então os detalhes da preferência de liquidação merecem uma leitura cuidadosa antes da assinatura. Ela também interage com as down rounds, em que uma avaliação menor pode gerar mais diluição e condições mais duras.
Uma empresa autofinanciada não tem nada disso. Se você vende, a propriedade é simples e o valor se divide por participação.
Velocidade de crescimento, pressão e expectativas de saída
Dinheiro compra tempo e velocidade. Uma empresa financiada pode contratar antes de ter receita, gastar na aquisição de clientes e entrar em um mercado antes dos concorrentes. É uma vantagem real em mercados em que o vencedor leva quase tudo, onde efeitos de rede ou economias de escala premiam quem se move mais rápido.
Isso também cria uma expectativa. Investidores que aportaram dinheiro a uma avaliação alta esperam um crescimento que justifique a seguinte, mais alta. Se a empresa não entrega, pode ter dificuldade para captar de novo em boas condições, e uma down round ou uma venda apressada podem vir em seguida. O dinheiro dispara um relógio.
As empresas autofinanciadas crescem mais devagar na maioria dos casos, já que só podem gastar o que ganharam. Mas o relógio é outro. Não há saída obrigatória, nenhum investidor aguardando um evento de liquidez e nenhuma pressão para preferir crescimento a lucro. O fundador pode decidir tocar a empresa por décadas, vendê-la em 5 anos ou pagar dividendos a si mesmo. O trade-off entre crescimento e rentabilidade é a escolha central, e o bootstrapping simplesmente a faz por você em favor do lucro.
O financiamento também muda o que você pode tentar. Uma empresa financiada pode bancar experimentos que talvez fracassem. Uma autofinanciada precisa fazer cada experimento se pagar rápido, o que reduz o conjunto de apostas, mas aguça o raciocínio. Os dois efeitos são reais.
Default alive vs default dead
Uma das lentes mais úteis para essa decisão vem de Paul Graham. No ensaio sobre a ideia, ele faz uma pergunta simples: supondo que as despesas permaneçam constantes e o crescimento da receita continue no ritmo recente, a empresa chega à rentabilidade com o dinheiro que lhe resta? Se sim, ela é default alive. Se não, é default dead.
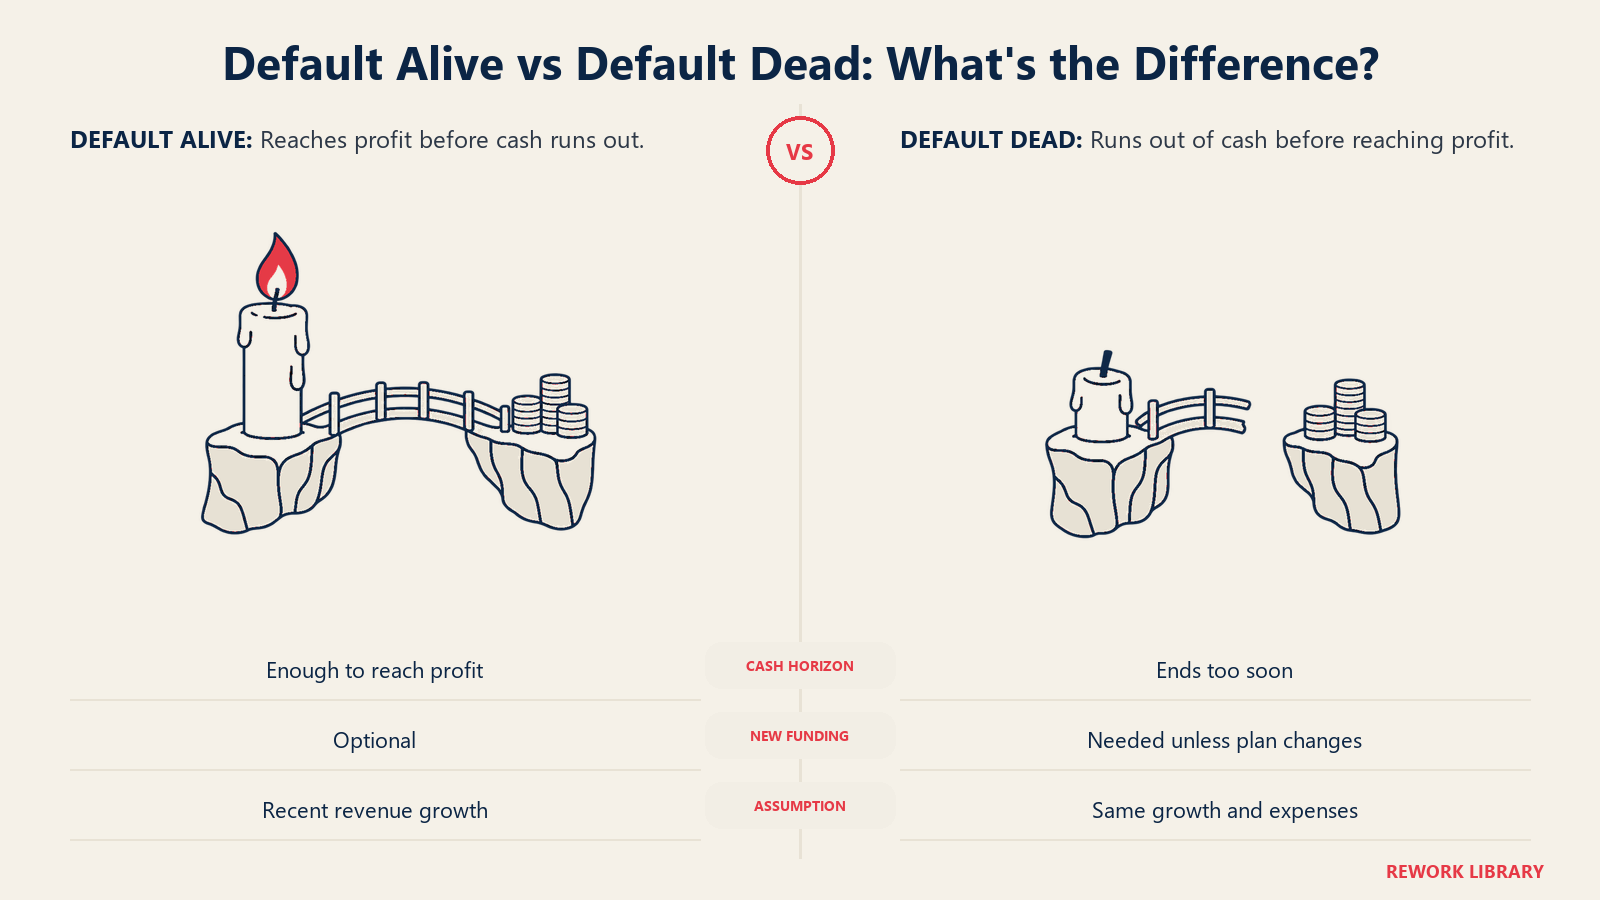
A implicação é que uma empresa default alive escolhe se vai captar. Uma empresa default dead depende dos investidores. Graham adverte que só seria seguro ser default dead se você pudesse contar com investidores para salvá-lo, e observa que o interesse dos investidores é, via de regra, função do crescimento. Ele diz ainda que os investidores são tão volúveis que você nunca pode fazer mais do que começar a contar com eles.
Na prática, isso faz do bootstrapping um bom teste de um negócio, mesmo para fundadores que pretendem captar. Se você consegue chegar a default alive com as próprias economias e a própria receita, captar passa a ser uma decisão sobre velocidade, e não um resgate. Conhecer o seu burn rate e o seu runway é o mínimo necessário para responder à pergunta com honestidade.
Comparação lado a lado
| Dimensão | Autofinanciada | Apoiada por venture capital |
|---|---|---|
| Fonte de capital | Recursos dos fundadores e receita de clientes | Investimento em equity vindo de fundos |
| Propriedade | Os fundadores mantêm a maior parte ou tudo | Diluída a cada rodada |
| Controle | Os fundadores decidem | Cadeiras no conselho e direitos de consentimento dos investidores |
| Velocidade de crescimento | Limitada pelo caixa gerado | Pode superar a receita, até o valor captado |
| Pressão | Clientes, fluxo de caixa | Investidores que esperam retornos desproporcionais |
| Saída | Opcional: vender, ficar ou pagar dividendos | Esperada, geralmente uma venda ou IPO que devolve o fundo |
| Desvantagem em uma venda modesta | Os fundadores ficam com o que sobra depois dos custos | As preferências podem pagar primeiro os investidores |
| Melhor encaixe | Nichos lucrativos, software próximo de serviços, mercados pequenos | Mercados grandes em que o vencedor leva quase tudo |
| Principal risco | Investir pouco e ser ultrapassado | Não bater as metas de crescimento e perder o controle |
Que tipo de negócio combina com cada caminho
O modelo de negócio costuma apontar a resposta.
O bootstrapping tende a funcionar quando:
- Os clientes pagam cedo, então a receita começa logo depois do lançamento.
- O mercado é real, mas não gigante, suficiente para um negócio forte, não para um colosso.
- Os custos são sobretudo pessoas e software, e não fábricas ou aprovação regulatória.
- O unit economics funciona desde o início. Veja unit economics para entender o que isso significa.
- Os fundadores valorizam independência e flexibilidade mais do que o resultado máximo.
O apoio de venture capital tende a funcionar quando:
- O mercado é muito grande, e o prêmio vai sobretudo para quem escala primeiro.
- É preciso gastar bastante antes de haver receita, como em pesquisa profunda, hardware ou um marketplace que precisa construir os dois lados de uma vez.
- Os concorrentes já estão financiados e avançando rápido.
- Os fundadores querem buscar um resultado desproporcional e aceitam o risco de zero.
Nenhuma das listas é uma regra. Muitas empresas se encaixam nas duas descrições, e alguns fundadores aceitam dinheiro de venture em mercados onde o bootstrapping teria funcionado bem e depois descobrem que as expectativas não combinam com seus objetivos. Perguntar "quero um resultado muito grande com baixa probabilidade, ou um bom resultado com alta probabilidade?" é mais útil do que perguntar qual modelo é mais respeitado.
Caminhos híbridos
A escolha não é binária. Existem vários caminhos intermediários.
Seed-strapping. Os fundadores fazem bootstrapping até o primeiro produto e os primeiros clientes e só então captam uma rodada seed modesta, quando há um jeito claro de usá-la. A empresa chega à mesa com tração e negocia de uma posição mais forte. Essa rodada serve para comprovar a demanda, não para financiar uma busca.
Captar mais tarde. Uma empresa que cresce com receita por vários anos e só depois capta tende a ceder menos equity pelo mesmo dinheiro, porque o risco que os investidores estão precificando já diminuiu. O custo é a velocidade nos primeiros anos.
Financiamento baseado em receita. Um credor adianta capital e é pago com uma porcentagem da receita mensal até que um valor fixo seja devolvido. Não dilui a propriedade, mas consome fluxo de caixa, então serve a empresas com receita previsível e margens saudáveis e não serve a empresas que precisam investir antes das vendas.
Pequenas rodadas com investidores-anjo. Um valor pequeno vindo de anjos ou de amigos e família pode levar o produto até a receita sem trazer as expectativas de retorno de um fundo. Os investidores continuam donos de parte da empresa, então as condições importam, mas a pressão é bem mais branda do que com um líder institucional.
Subsídios e pagamento antecipado de clientes. Dinheiro não diluidor, como subsídios e contratos anuais pagos adiantado, pode esticar um bootstrap sem acrescentar um acionista.
Uma boa forma de comparar qualquer opção é fazer três perguntas. Quanto ela custa em propriedade? Quanto custa em fluxo de caixa? O que ela espera em troca? O equity custa propriedade e traz expectativas, produtos semelhantes a dívida custam fluxo de caixa, e a receita custa o tempo necessário para ser conquistada.
Erros comuns
- Captar porque é o que as startups fazem. O dinheiro de venture serve a um tipo específico de empresa. Captar sem um plano para chegar ao crescimento que os investidores esperam transforma um negócio decente em um negócio em dificuldade.
- Fazer bootstrapping de um negócio que precisa de escala. Se o mercado premia quem se move mais rápido, um ritmo autofinanciado pode significar perder uma corrida que era vencível.
- Ignorar a cap table. Fundadores que não modelam a diluição ao longo das rodadas às vezes descobrem que a conta final não deixa o bastante para eles nem para os funcionários.
- Ler a manchete, não as condições. A avaliação recebe toda a atenção. Preferências de liquidação, direitos no conselho e cláusulas antidiluição muitas vezes importam mais.
- Presumir que a próxima rodada vai sair. O argumento de Graham sobre a volubilidade dos investidores vale para qualquer pessoa cujo plano dependa de fechar a próxima rodada. Conheça o seu status de default alive.
- Tratar a escolha como permanente. Há empresas que começam com bootstrapping e captam depois, ou captam uma vez e passam a crescer com receita. Decida para o estágio atual, não para sempre.
Fatos principais: autofinanciada vs apoiada por venture capital
- Bootstrapping significa financiar o crescimento com as economias dos fundadores e a receita dos clientes, sem investidores externos de equity.
- Paul Graham descreve as empresas de VC como organizadas como fundos, e é por isso que elas precisam de poucos resultados muito grandes.
- Graham diz que praticamente todo o retorno se concentra em poucos grandes vencedores, citando Dropbox e Airbnb como cerca de três quartos do valor do portfólio da YC na época.
- O teste de default alive de Graham: a empresa chega à rentabilidade com o dinheiro que lhe resta, dadas as despesas atuais e o crescimento da receita?
- Uma preferência de liquidação permite que os investidores sejam pagos antes das demais classes de acionistas em uma liquidação, segundo o Cooley GO.
- Os caminhos híbridos incluem seed-strapping, captar mais tarde, financiamento baseado em receita e pequenas rodadas com investidores-anjo.
Leitura relacionada

Co-Founder & COO
On this page
- O que significa bootstrapping
- O que significa ter apoio de venture capital
- Controle e diluição
- Preferências de liquidação: a cláusula que muda quem recebe
- Velocidade de crescimento, pressão e expectativas de saída
- Default alive vs default dead
- Comparação lado a lado
- Que tipo de negócio combina com cada caminho
- Caminhos híbridos
- Erros comuns
- Leitura relacionada