Startup Bootstrapped berbanding Disokong Modal Teroka: Penerangan Pertukaran
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
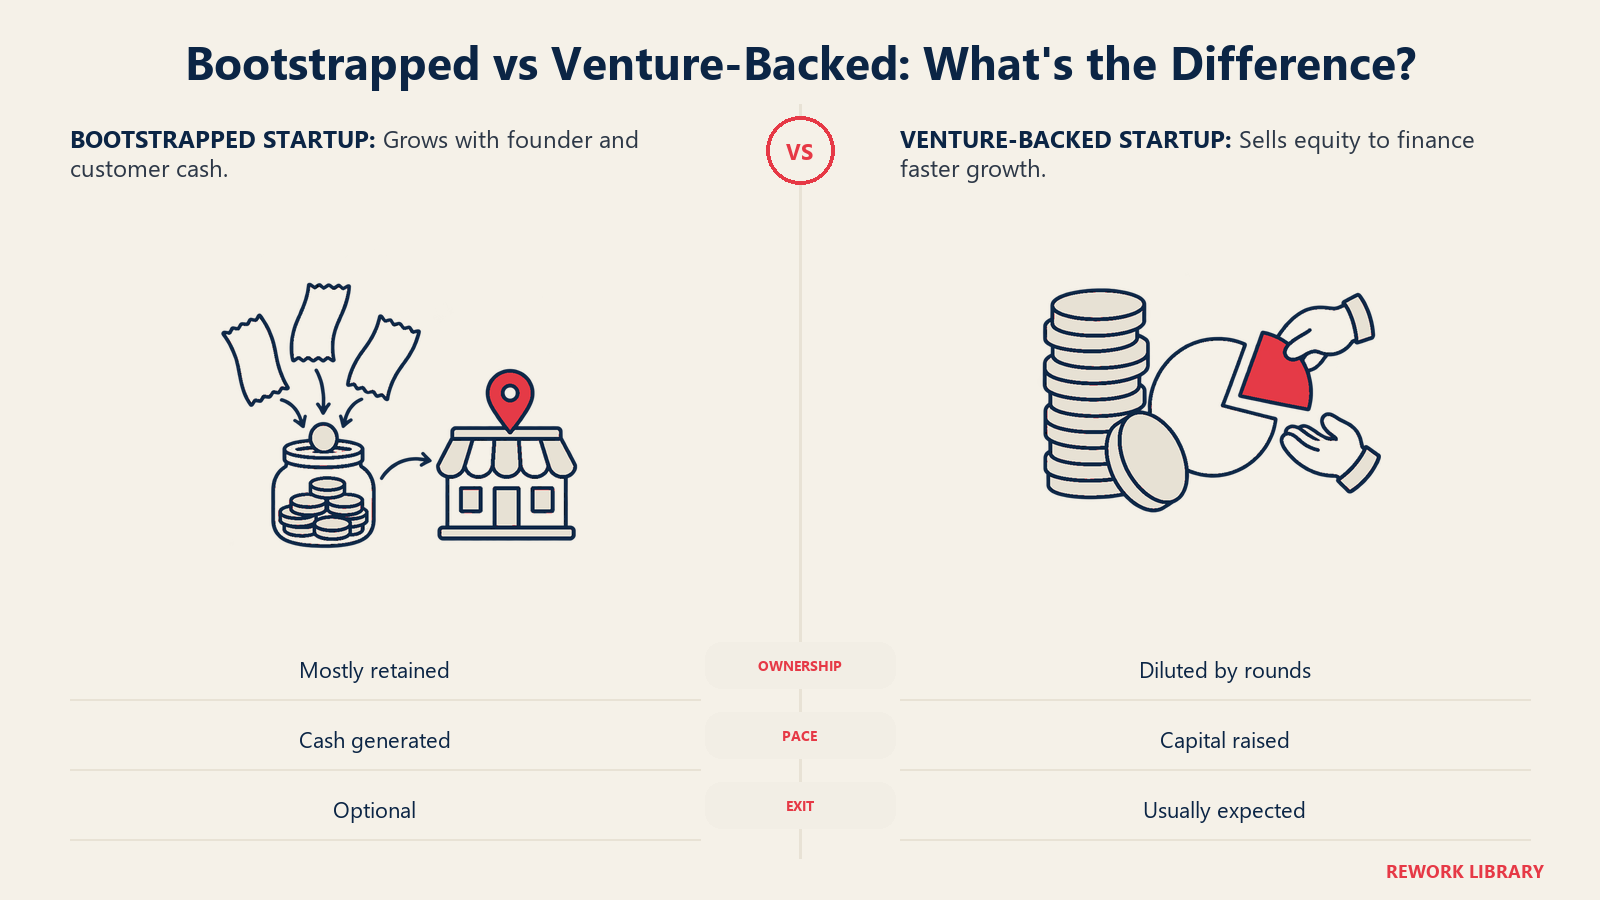
Startup bootstrapped membiayai dirinya daripada simpanan pengasas dan, secepat yang boleh, daripada hasil pelanggan. Startup yang disokong modal teroka menjual sebahagian pemilikannya kepada pelabur profesional sebagai pertukaran modal, dan sebagai balasan menjanjikan peluang mencapai hasil yang sangat besar. Tiada satu pun laluan yang lebih baik secara umum. Kedua-duanya pertaruhan berbeza dengan harga berbeza, dan yang sesuai bergantung pada perniagaan yang anda bina dan kehidupan yang anda mahukan semasa membinanya.
Artikel ini menerangkan maksud sebenar setiap laluan, apa yang anda lepaskan dan perolehi pada setiap satu, dan cara pilihan pertengahan berfungsi. Ia ditulis sebagai rujukan, jadi terus ke bahagian yang anda perlukan.
Maksud bootstrapping
Bootstrapping bermaksud membina syarikat tanpa pelaburan ekuiti luar. Wang datang daripada tiga sumber, biasanya mengikut urutan:
- Simpanan dan tenaga pengasas. Dana peribadi, kerja tetap yang menanggung perbelanjaan, atau hidup berjimat sementara produk dibina.
- Hasil. Syarikat mengenakan bayaran sejak awal, dan tunai daripada pelanggan membiayai peringkat pertumbuhan seterusnya.
- Kerja yang dibiayai pelanggan. Pra-pesanan, prabayar tahunan, projek perintis berbayar dan, bagi sesetengah syarikat, hasil perkhidmatan yang membiayai produk.
Ciri penentunya bukan kemiskinan. Ia ialah pengasas mengekalkan pemilikan dan keputusan, dan kadar pertumbuhan syarikat ditentukan oleh apa yang mampu dilaburkan semula. Disiplin kos terbina dalam, kerana tiada sesiapa yang akan mengisi semula akaun.
Nasihat Paul Graham untuk fasa paling awal ialah berbelanja sedikit dan bekerja pantas, yang menggambarkan tabiat pengamal bootstrapping dengan baik, sama ada pengasas itu pernah mengumpul dana kemudian atau tidak. Beliau juga memberi amaran bahawa perundingan boleh menjadi alasan untuk gagal, kerana pendapatan perkhidmatan boleh terasa cukup selamat sehingga produk tidak pernah mendapat perhatian penuh pengasas. Itulah perangkap utama kerja yang dibiayai pelanggan: hasilnya sebenar, tetapi ia boleh menarik syarikat menjauhi apa yang sepatutnya ia menjadi.
Maksud sokongan modal teroka
Modal teroka ialah wang daripada dana yang melabur dalam syarikat muda sebagai pertukaran ekuiti, biasanya saham keutamaan. Graham menyatakan bahawa firma VC diatur sebagai dana, seperti dana lindung nilai atau dana saling. Struktur itu menerangkan hampir segala-galanya tentang tingkah laku pelabur teroka.
Sesebuah dana mempunyai hayat terhad dan perlu memulangkan modal kepada pelabur sendiri. Jadi ia memerlukan beberapa pelaburan yang sangat besar, bukan banyak pelaburan yang sederhana. Inilah logik portfolio hukum kuasa: kebanyakan syarikat memulangkan sedikit atau tiada, dan segelintir membayar untuk keseluruhan dana. Graham menerangkan corak ini dari sudut Y Combinator, dengan menyatakan bahawa hampir semua pulangan tertumpu pada beberapa pemenang besar. Dalam contohnya, hanya dua syarikat, Dropbox dan Airbnb, menyumbang kira-kira tiga perempat nilai portfolio YC, yang beliau anggarkan sekitar $10 billion pada masa beliau menulis esei itu.
Akibatnya kepada pengasas mudah terlepas pandang. Pelabur teroka tidak memerlukan syarikat anda menjadi perniagaan yang baik. Mereka memerlukannya berpeluang menjadi perniagaan yang sangat besar. Syarikat stabil yang berkembang 20% setahun, menguntungkan dan bebas, ialah hasil yang baik untuk anda tetapi hasil yang lemah untuk dana yang bergantung pada beberapa kemenangan yang sangat besar. Ketidaksepadanan itulah punca kebanyakan konflik antara pengasas dan pelabur.
Wang awal sering tiba melalui angel investor atau dana kecil, dan wang kemudian melalui pusingan yang lebih besar. Wang dalam setiap pusingan membeli sebahagian syarikat, iaitu subjek pencairan pegangan ekuiti.
Kawalan dan pencairan pegangan (dilution)
Menjual ekuiti bermakna menjual sebahagian daripada setiap hasil masa depan. Jika anda menjual 20% dalam satu pusingan, anda memiliki 20% kurang daripada exit, dan daripada setiap dolar keuntungan yang dibayar. Pusingan bertindan, dan peratusan anda mengecil setiap kali. Cap table menjejaki siapa memiliki apa selepas setiap pusingan, dan pengasas yang tidak memodelkannya sebelum mengumpul dana sering terkejut dengan keadaan akhir.
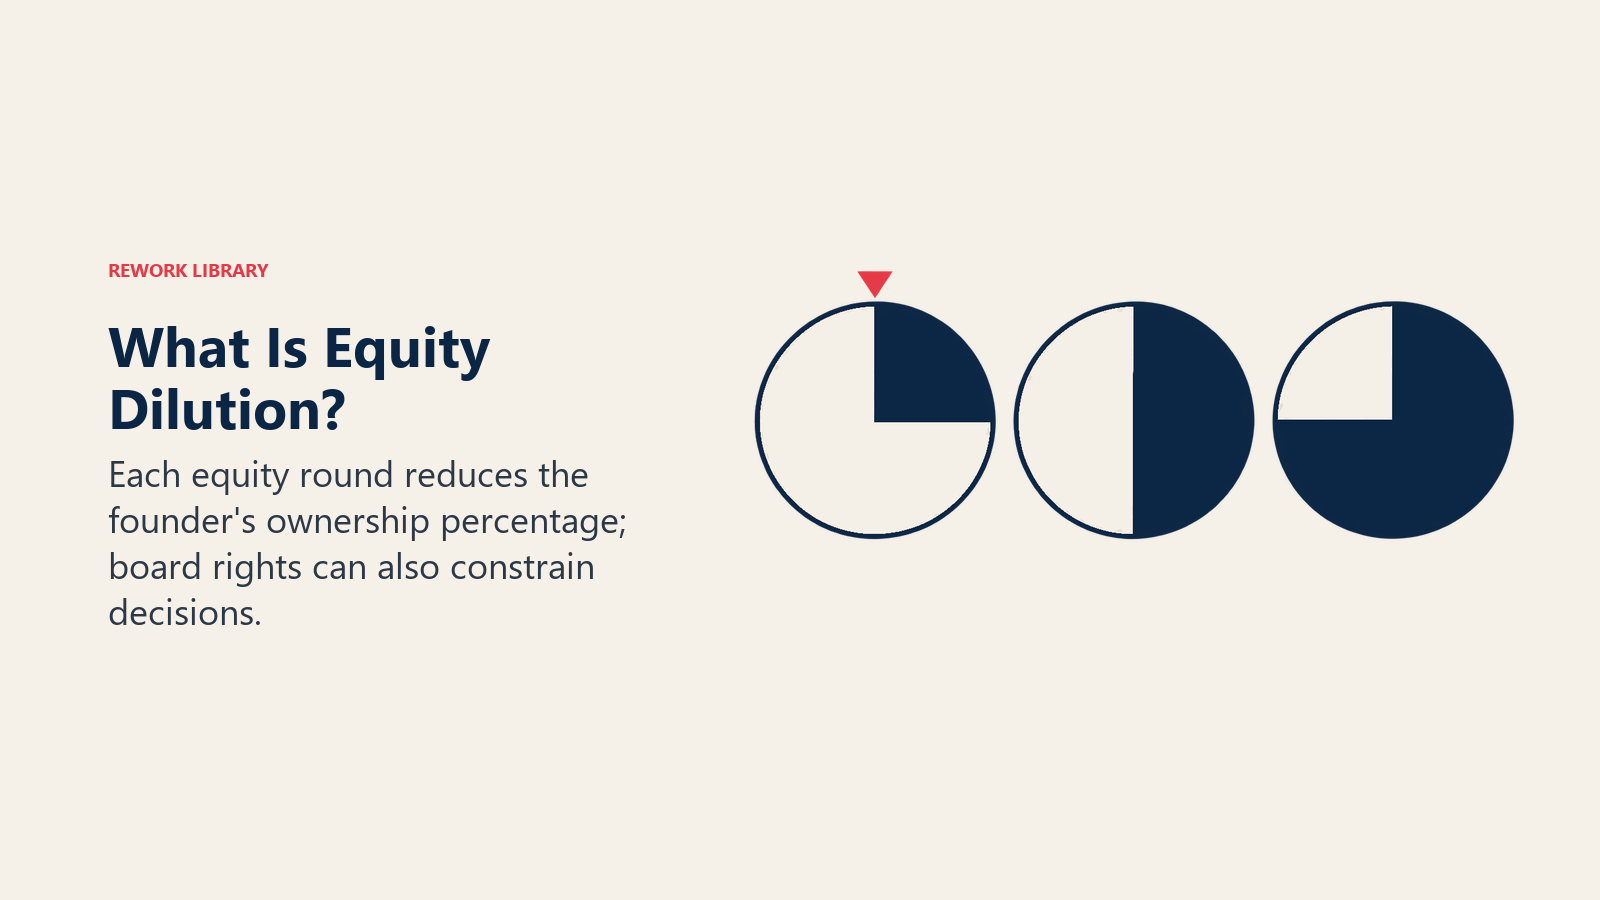
Pemilikan hanyalah separuh daripada kawalan. Separuh lagi ialah tadbir urus. Dengan pembiayaan teroka, lembaga pengarah biasanya terbentuk, dan pelabur sering memegang kerusi atau hak mengundi khas atas keputusan penting seperti pembiayaan baharu, penjualan, atau perubahan struktur saham. Rumusan terus terang Graham ialah pengasas tidak lagi mempunyai kawalan penuh sebaik sahaja wang VC yang serius tiba, walaupun beliau menambah bahawa lembaga pengarah tidak cenderung campur tangan banyak selagi keadaan berjalan lancar. Tekanan muncul apabila keputusan mengecewakan.
Siapa yang memegang majoriti lembaga pengarah itu penting. Dalam eseinya tentang kawalan pengasas, Graham menulis bahawa jika anda memegang majoriti kerusi lembaga pengarah, pendapat anda tentang apa yang menjadi kepentingan pemegang saham cenderung diterima. Beliau juga berhujah bahawa pengasas yang mengekalkan kawalan selepas Series A semakin lazim, tetapi itu dakwaan tentang era tertentu, bukan peraturan. Semak term sheet sebenar di hadapan anda.
Pengasas bootstrapped mengelak kebanyakan perkara ini. Mereka bertanggungjawab kepada pelanggan, pekerja dan pertimbangan mereka sendiri. Kebebasan itu pun ada kosnya: tiada orang kanan yang mencabar andaian lemah, dan pengajaran syarikat datang daripada baki bank sendiri.
Keutamaan pencairan: klausa yang mengubah siapa dibayar
Ciri perjanjian teroka yang tidak pernah dihadapi pengasas bootstrapped ialah keutamaan pencairan (liquidation preference). Cooley GO mentakrifkannya sebagai hak yang mungkin dimiliki satu kelas pemegang saham untuk dibayar lebih dahulu daripada kelas lain semasa pencairan, dan dalam syarikat yang disokong modal teroka, pelabur lazimnya menggunakannya untuk mendapat semula modal yang dilaburkan sebelum pemegang saham biasa seperti pengasas dan pekerja menerima hasil.
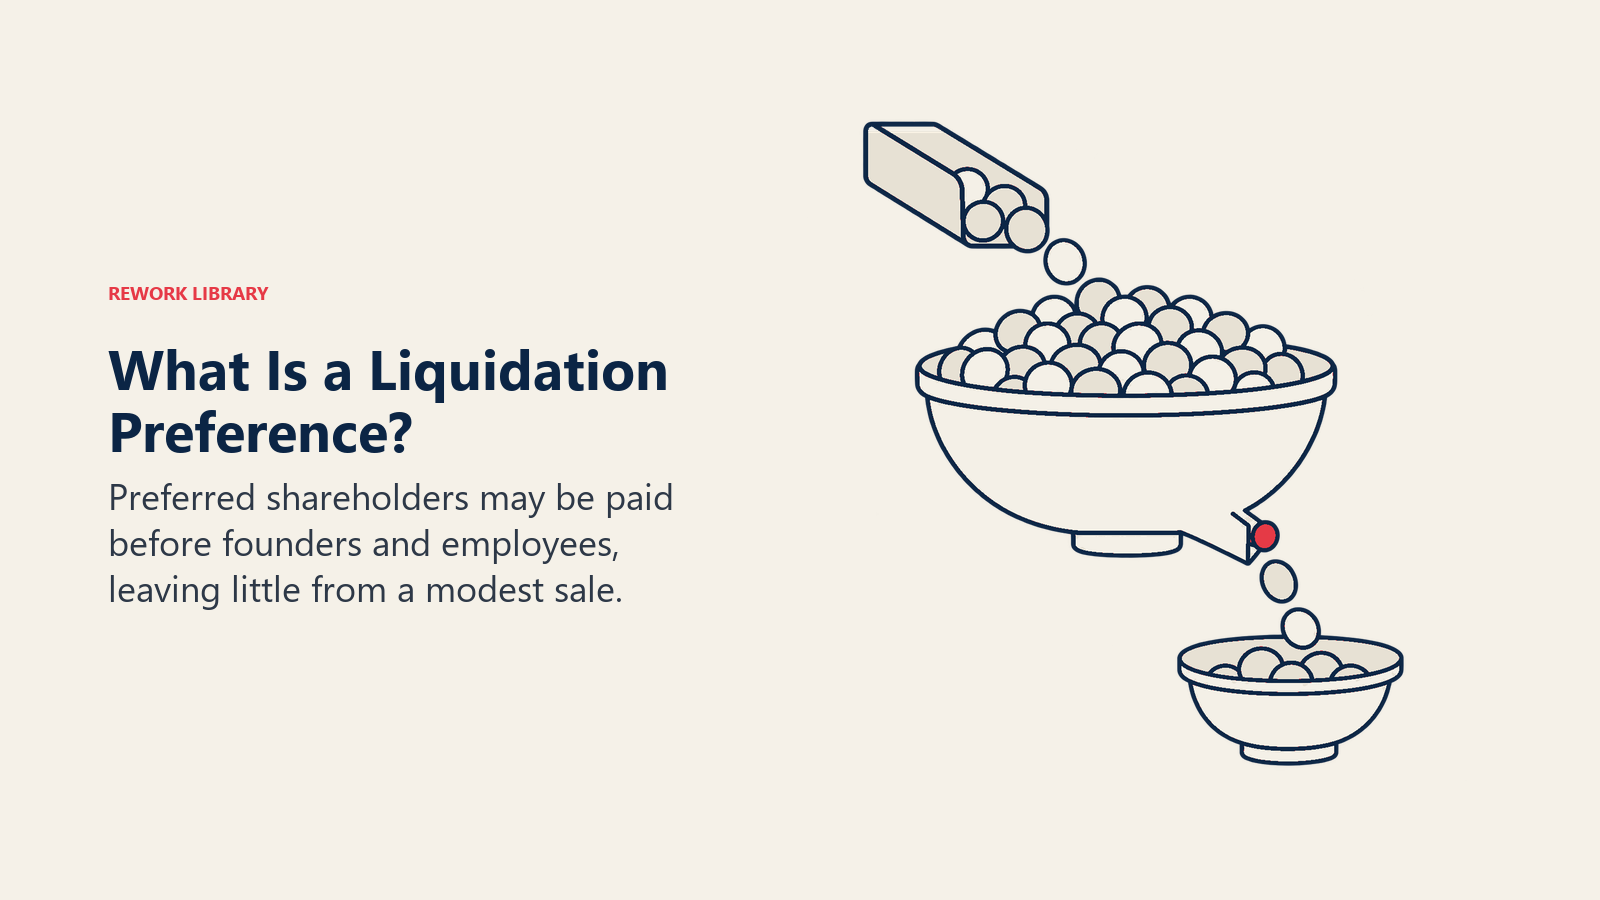
Mengapa ini penting: penjualan pada harga lebih rendah daripada wang yang dikumpul boleh meninggalkan pengasas dengan sedikit atau tiada, walaupun harga utamanya kedengaran wajar. Syarikat yang mengumpul dana banyak kemudian dijual pada harga sederhana boleh melihat kebanyakan hasil pergi kepada pemegang saham keutamaan dahulu. Mekanismenya berbeza mengikut perjanjian, termasuk sama ada keutamaan itu bertopi atau berpartisipasi, jadi butiran keutamaan pencairan wajar dibaca dengan teliti sebelum menandatangani. Ia juga berinteraksi dengan down round, di mana penilaian lebih rendah boleh mencetuskan lebih banyak pencairan pegangan dan terma yang lebih ketat.
Syarikat bootstrapped tidak mempunyai semua ini. Jika anda menjual, pemilikan mudah dan hasil dibahagi mengikut saham.
Kelajuan pertumbuhan, tekanan dan jangkaan exit
Wang membeli masa dan kelajuan. Syarikat yang dibiayai boleh mengambil pekerja mendahului hasil, berbelanja untuk memperoleh pelanggan, dan memasuki pasaran sebelum pesaing. Itu kelebihan sebenar dalam pasaran pemenang-mengambil-kebanyakan, di mana kesan rangkaian atau skala ekonomi memberi ganjaran kepada pihak yang paling pantas bergerak.
Ia juga mewujudkan jangkaan. Pelabur yang melaburkan wang pada penilaian tinggi menjangkakan pertumbuhan yang mewajarkan penilaian seterusnya yang lebih tinggi. Jika syarikat tersasar, ia mungkin sukar mengumpul dana lagi dengan terma yang baik, dan down round atau penjualan tergesa-gesa mungkin menyusul. Wang itu menetapkan had masa.
Syarikat bootstrapped biasanya berkembang lebih perlahan, kerana mereka hanya boleh berbelanja apa yang telah diperoleh. Tetapi had masanya berbeza. Tiada exit yang diwajibkan, tiada pelabur yang menunggu peristiwa kecairan, dan tiada tekanan untuk mengutamakan pertumbuhan berbanding keuntungan. Pengasas boleh memutuskan untuk mengendalikan syarikat selama beberapa dekad, menjual pada tahun ke-5, atau membayar dividen kepada diri sendiri. Pertukaran antara pertumbuhan dan keuntungan ialah pilihan utama, dan bootstrapping sekadar membuatnya untuk anda yang memihak kepada keuntungan.
Pembiayaan juga mengubah apa yang boleh anda cuba. Syarikat yang dibiayai mampu menjalankan eksperimen yang mungkin gagal. Syarikat bootstrapped perlu memastikan setiap eksperimen memberi pulangan dengan cepat, yang menyempitkan set pertaruhan tetapi mengasah pemikiran. Kedua-dua kesan itu sebenar.
Default alive berbanding default dead
Salah satu sudut pandang paling berguna untuk keputusan ini datang daripada Paul Graham. Dalam eseinya tentang idea ini, beliau bertanya satu soalan mudah: dengan mengandaikan perbelanjaan kekal tetap dan pertumbuhan hasil berterusan pada kadar terkininya, adakah syarikat mencapai keuntungan dengan wang yang tinggal? Jika ya, ia default alive. Jika tidak, ia default dead.
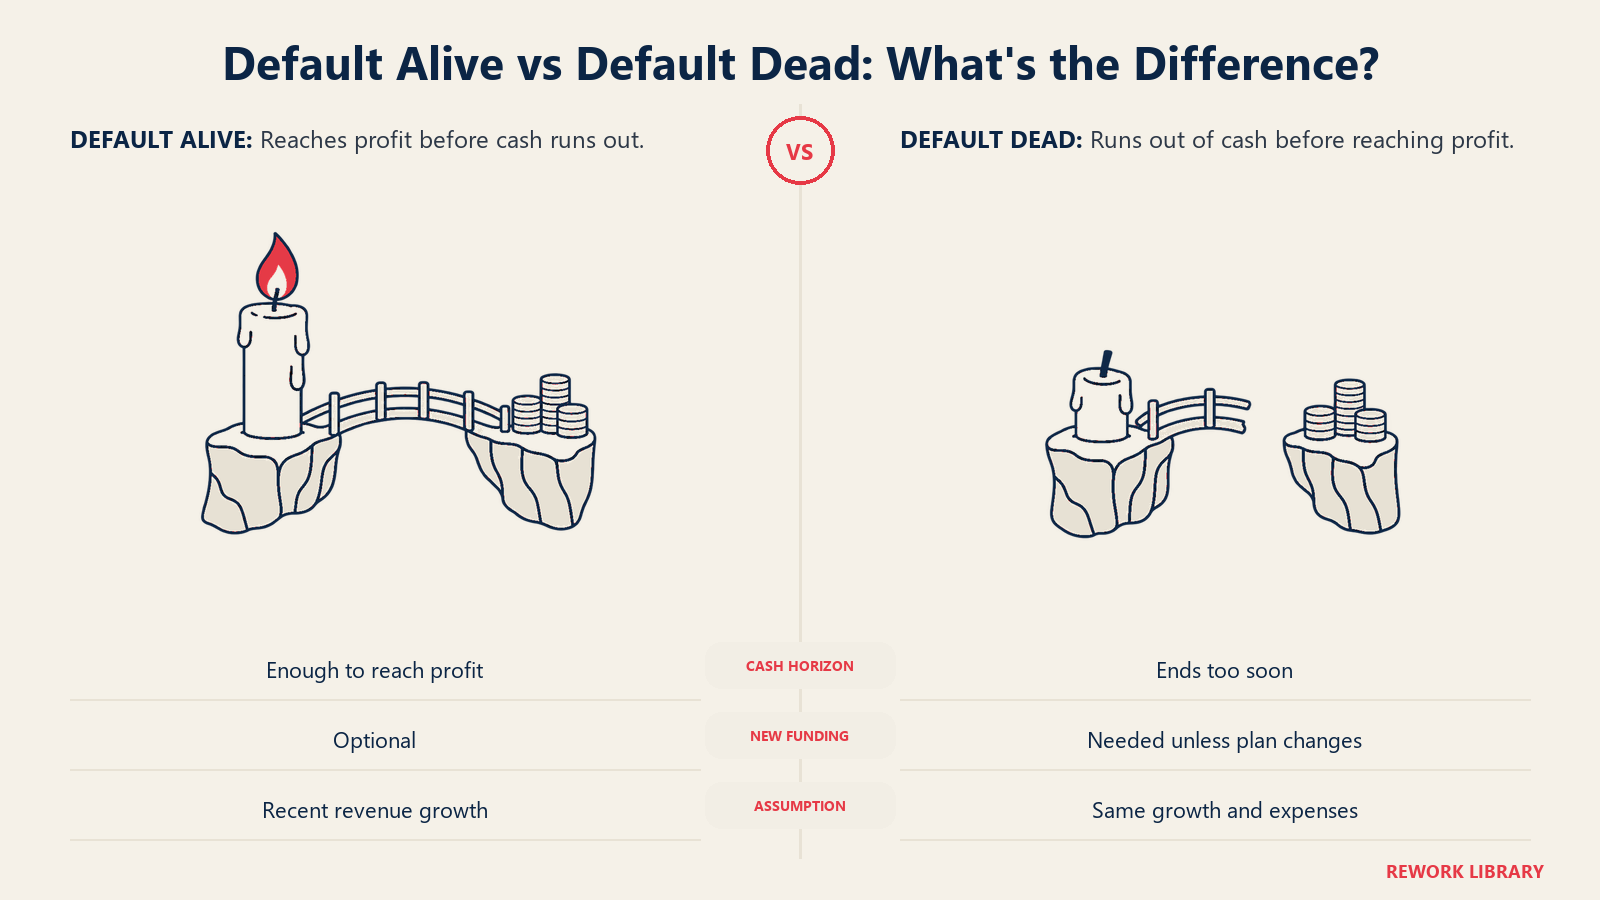
Implikasinya ialah syarikat default alive memilih sama ada hendak mengumpul dana. Syarikat default dead bergantung pada pelabur. Graham memberi amaran bahawa menjadi default dead hanya selamat jika anda boleh bergantung pada pelabur untuk menyelamatkan anda, dan menyatakan bahawa minat pelabur, sebagai peraturan, ialah fungsi pertumbuhan. Beliau juga berkata pelabur begitu berubah-ubah sehingga anda tidak boleh berbuat lebih daripada mula bergantung pada mereka.
Dalam praktiknya, ini menjadikan bootstrapping ujian yang baik untuk sesebuah perniagaan, malah bagi pengasas yang merancang mengumpul dana. Jika anda boleh mencapai default alive dengan simpanan dan hasil sendiri, mengumpul dana menjadi keputusan tentang kelajuan dan bukannya penyelamatan. Mengetahui burn rate dan runway anda ialah syarat minimum untuk menjawab soalan itu dengan jujur.
Perbandingan Bersebelahan
| Dimensi | Bootstrapped | Disokong modal teroka |
|---|---|---|
| Sumber modal | Dana pengasas dan hasil pelanggan | Pelaburan ekuiti daripada dana |
| Pemilikan | Pengasas mengekalkan kebanyakan atau semua | Dicairkan dengan setiap pusingan |
| Kawalan | Pengasas memutuskan | Kerusi lembaga pengarah dan hak persetujuan pelabur |
| Kelajuan pertumbuhan | Dihadkan oleh tunai yang dijana | Boleh mendahului hasil, setakat wang yang dikumpul |
| Tekanan | Pelanggan, aliran tunai | Pelabur yang menjangkakan pulangan luar biasa |
| Exit | Pilihan: jual, kekal, atau bayar dividen | Dijangka, biasanya penjualan atau IPO yang memulangkan dana |
| Risiko negatif dalam penjualan sederhana | Pengasas mengekalkan baki selepas kos | Keutamaan boleh membayar pelabur dahulu |
| Paling sesuai | Niche menguntungkan, perisian berhampiran perkhidmatan, pasaran kecil | Pasaran besar dengan dinamik pemenang-mengambil-kebanyakan |
| Risiko utama | Kurang melabur dan didahului pesaing | Tersasar daripada sasaran pertumbuhan dan kehilangan kawalan |
Jenis perniagaan yang sesuai dengan setiap laluan
Model perniagaan biasanya menunjukkan jawapannya.
Bootstrapping cenderung sesuai apabila:
- Pelanggan sanggup membayar awal, jadi hasil bermula tidak lama selepas pelancaran.
- Pasaran itu sebenar tetapi tidak besar, cukup untuk perniagaan yang kukuh, bukan yang gergasi.
- Kos kebanyakannya terdiri daripada orang dan perisian, bukan kilang atau kelulusan kawal selia.
- Unit economics berfungsi sejak awal. Lihat unit economics untuk maksudnya.
- Pengasas menghargai kebebasan dan fleksibiliti melebihi hasil maksimum.
Sokongan modal teroka cenderung sesuai apabila:
- Pasaran sangat besar, dan ganjarannya kebanyakannya jatuh kepada sesiapa yang berskala dahulu.
- Perbelanjaan besar diperlukan sebelum hasil, seperti penyelidikan mendalam, perkakasan, atau marketplace yang memerlukan kedua-dua belah dibina serentak.
- Pesaing sudah dibiayai dan bergerak pantas.
- Pengasas mahu mengejar hasil luar biasa dan menerima risiko sifar.
Kedua-dua senarai bukan peraturan. Banyak syarikat sesuai dengan kedua-dua huraian, dan sesetengah pengasas mengambil wang teroka dalam pasaran di mana bootstrapping sebenarnya sudah memadai, kemudian mendapati jangkaan tidak sepadan dengan matlamat mereka. Bertanya "adakah saya mahukan hasil yang sangat besar dengan kebarangkalian rendah, atau hasil yang baik dengan kebarangkalian tinggi?" lebih berguna daripada bertanya model mana yang lebih dihormati.
Laluan hibrid
Pilihannya bukan binari. Beberapa jalan pertengahan wujud.
Seed-strapping. Pengasas bootstrap melalui produk pertama dan pelanggan pertama, kemudian mengumpul pusingan seed yang sederhana hanya apabila ada cara yang jelas untuk menggunakannya. Syarikat tiba di meja rundingan dengan daya tarikan dan berunding dari kedudukan yang lebih kukuh. Pusingan itu bertujuan membuktikan permintaan, bukan membiayai pencarian.
Mengumpul dana kemudian. Syarikat yang berkembang atas hasil selama beberapa tahun kemudian mengumpul dana berkemungkinan melepaskan kurang ekuiti untuk wang yang sama, kerana risiko yang dinilai pelabur sudah berkurang. Kosnya ialah kelajuan pada tahun-tahun awal.
Pembiayaan berasaskan hasil. Pemberi pinjaman memajukan modal dan dibayar balik sebagai peratusan hasil bulanan sehingga jumlah tetap dipulangkan. Ia tidak mencairkan pemilikan, tetapi ia mengambil aliran tunai, jadi ia sesuai untuk syarikat yang hasilnya boleh diramal dan marginnya sihat, dan tidak sesuai untuk syarikat yang perlu melabur mendahului jualan.
Pusingan angel kecil. Jumlah kecil daripada angel atau rakan dan keluarga boleh menyambung produk kepada hasil tanpa membawa masuk jangkaan pulangan sesebuah dana. Pelabur masih memiliki sebahagian syarikat, jadi terma itu penting, tetapi tekanannya jauh lebih ringan berbanding ketua institusi.
Geran dan prabayar pelanggan. Wang bukan pencairan, seperti geran dan kontrak prabayar tahunan, boleh memanjangkan bootstrap tanpa menambah pemegang saham.
Cara berguna untuk membandingkan mana-mana pilihan ialah bertanya tiga soalan. Apakah kosnya dalam pemilikan? Apakah kosnya dalam aliran tunai? Apakah yang dijangkakan sebagai balasan? Ekuiti memerlukan pemilikan dan membawa jangkaan, produk seperti hutang memerlukan aliran tunai, dan hasil memerlukan masa untuk diperoleh.
Kesilapan Biasa
- Mengumpul dana kerana itulah yang dilakukan startup. Wang teroka sesuai untuk jenis syarikat tertentu. Mengumpul dana tanpa pelan untuk mencapai pertumbuhan yang dijangka pelabur mengubah perniagaan yang baik menjadi perniagaan yang bergelut.
- Bootstrapping perniagaan yang memerlukan skala. Jika pasaran memberi ganjaran kepada yang paling pantas bergerak, rentak biaya sendiri boleh bermakna kalah dalam perlumbaan yang boleh dimenangi.
- Mengabaikan cap table. Pengasas yang tidak memodelkan pencairan pegangan merentas pusingan kadangkala mendapati pengiraan kemudian tidak meninggalkan cukup untuk mereka atau pekerja.
- Membaca tajuk, bukan terma. Penilaian mendapat perhatian. Keutamaan pencairan, hak lembaga pengarah dan klausa anti-pencairan pegangan sering lebih penting.
- Menganggap pusingan seterusnya akan tiba. Hujah Graham bahawa pelabur berubah-ubah terpakai kepada sesiapa yang pelannya bergantung pada penutupan pusingan seterusnya. Ketahui status default alive anda.
- Menganggap pilihan itu kekal. Syarikat bootstrap kemudian mengumpul dana, atau mengumpul dana sekali kemudian berkembang atas hasil. Putuskan untuk peringkat semasa, bukan selama-lamanya.
Fakta Utama: Bootstrapped berbanding Disokong Modal Teroka
- Bootstrapping bermaksud membiayai pertumbuhan daripada simpanan pengasas dan hasil pelanggan, tanpa pelabur ekuiti luar.
- Paul Graham menggambarkan firma VC sebagai diatur sebagai dana, sebab itulah mereka memerlukan beberapa hasil yang sangat besar.
- Graham berkata hampir semua pulangan tertumpu pada beberapa pemenang besar, dengan memetik Dropbox dan Airbnb sebagai kira-kira tiga perempat nilai portfolio YC pada masa itu.
- Ujian default alive Graham: adakah syarikat mencapai keuntungan dengan wang yang tinggal berdasarkan perbelanjaan dan pertumbuhan hasil semasa?
- Keutamaan pencairan membolehkan pelabur dibayar lebih dahulu daripada kelas pemegang saham lain semasa pencairan, menurut Cooley GO.
- Laluan hibrid termasuk seed-strapping, mengumpul dana kemudian, pembiayaan berasaskan hasil, dan pusingan angel kecil.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Maksud bootstrapping
- Maksud sokongan modal teroka
- Kawalan dan pencairan pegangan (dilution)
- Keutamaan pencairan: klausa yang mengubah siapa dibayar
- Kelajuan pertumbuhan, tekanan dan jangkaan exit
- Default alive berbanding default dead
- Perbandingan Bersebelahan
- Jenis perniagaan yang sesuai dengan setiap laluan
- Laluan hibrid
- Kesilapan Biasa
- Bacaan Berkaitan