確立した企業はどう評価されるか:主な手法
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
創業者主導企業の価値をアドバイザー3人に尋ねると、3つの数字が返ってくることがよくあります。それは能力不足ではありません。非上場企業には日々の株価がないため、その価値は証拠から組み立てた推定値であり、手法、目的、尋ねる人によって変わるのです。
この記事では、専門家が使う道具立てを説明します。3つの評価アプローチ、どの手法を適用する前にも行われる利益の「正常化」、SDEとEBITDAが互換でない理由、「価値」とは何を意味するのか(買い手が誰かによって変わります)、そしてディスカウントとオーナー依存が結果をどう変えるかを扱います。エグジット、買収、パートナー間の紛争、税務申告に備えるオーナーCEO向けのリファレンスです。資格を持つ評価者の代わりにはなりません。「典型的な倍率」はあえて載せていません。業種、規模、時期、案件によって異なり、古い数字は、ないよりも害になるからです。
非上場企業の価値が推定値である理由
上場企業では、市場が毎秒すべての株式に値を付けます。少数の人が保有する会社には、そうした価格がありません。米国の税務当局は、非公開会社の株式評価に関する指針で問題をこう述べています。株式は比較的限られた人数が所有しているため、確立した市場がなく、実際に起きる売買が、代表的な取引のあらゆる要素を反映することはまれです。同じRulingは、評価は「厳密な科学ではない」ことを付け加え、常識、情報に基づく判断、合理性がプロセスに入らなければならないとしています(Rev. Rul. 59-60 全文)。
ここから2つの実務的な帰結が導かれます。第一に、評価者は三角測量を行います。単一の公式を信じるのではなく、複数の手法を適用して結果を調整します。第二に、評価の目的が重要です。離婚の和解、ストックオプション制度、競合への売却、社内の買収のために作成された数字は、答えるべき問いが異なるため、正当に食い違うことがあります。基準設定団体はこれを重く受け止めています。国際評価基準審議会(IVSC)は、自らの基準が価値の基準、評価アプローチおよび手法を対象としていると説明しており、有能な報告書が、どの種類の価値を測っているのか、なぜそうなのかを必ず明記するのはそのためです。
この概念の一般的な背景は、バリュエーションを参照してください。
3つのアプローチの概観
ほぼすべての事業評価手法は、3つの系統のどれかに入ります。それぞれ異なる問いを立てます。
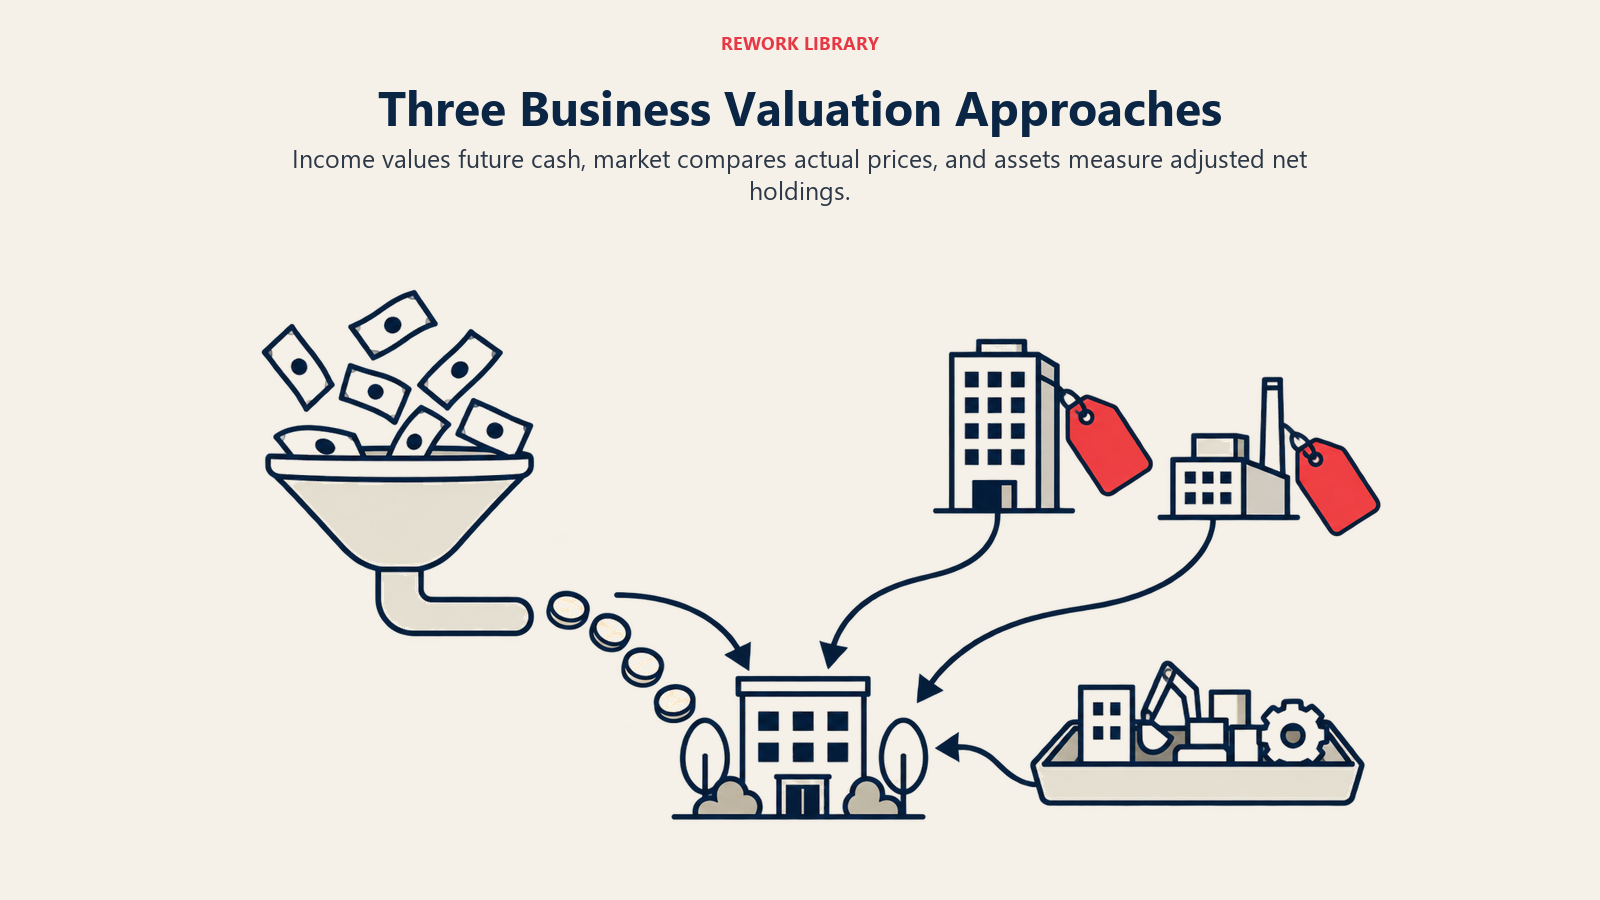
| アプローチ | 中心となる問い | 代表的な手法 | 最も適する場面 |
|---|---|---|---|
| インカム(収益) | この事業はどれだけのキャッシュを生み、その流れは今日いくらの価値があるか | 割引キャッシュフロー法(DCF法)、収益還元法 | 利益がある程度予測でき、事業が継続企業である |
| マーケット(市場) | 似た事業に対して、買い手はいくら払ったか | 類似企業比較、類似取引、EBITDA・SDE・売上の倍率 | 良質な比較データがある |
| アセット(資産) | 純資産を個別に所有したら、いくらの価値があるか | 修正純資産法 | 資産集約型、持株会社、投資事業、または利益が弱い場合 |
Rev. Rul. 59-60は、同じ構成要素を古い言葉で挙げています。収益力、会社の帳簿価額と財務状況、のれん、そして類似企業の市場価格です。それぞれにどれだけの重みを置くかはケースによるとも述べています。一般に、製品やサービスを一般向けに販売する会社を評価する際は、鑑定人は利益を最優先で考慮し、投資会社や持株会社では、基礎となる資産に最大の重みが置かれることがあるとしています(全文)。この論理は今日でも通用します。
インカムアプローチ
インカムアプローチは、事業が何を稼ぐかによって価値を評価します。2つの手法が主流です。
割引キャッシュフロー法(DCF法)
DCF法は、明示的な予測期間(通常は数年)に事業が生み出すフリーキャッシュフローを予測し、その後のすべてについてターミナルバリューを加えます。各年のキャッシュは、それを受け取るリスクを反映した割引率で現在価値に割り引かれます。リスクの高い事業には高い割引率が使われるため、価値は低くなります。
DCF法の強みは、成長、マージン、再投資、リスクについて明示的な前提を置かざるを得ない点です。弱みも同じ点にあります。割引率やターミナルの前提がわずかに変わるだけで結果が大きく振れ、売り手が作成した予測は楽観に傾きがちです。予測が創業者の人間関係に依存するほど、買い手はそれを信じなくなります。
収益還元法
安定した成熟事業には、より単純な版で足りることがよくあります。代表的な年間利益(後述の正常化を経たもの)をひとつ取り、還元率(割引率から長期の期待成長率を引いたもの)で割ります。還元率が低いほど、利益に対する倍率は高くなります。
Rev. Rul. 59-60は、難しい部分について率直です。適切な還元率の決定は「評価における最も難しい問題のひとつ」であり、非公開会社に標準的な表を作ることはできないと述べています。還元率に影響を与える主な要因として、事業の性質、伴うリスク、利益の安定性または不規則性を挙げています(全文)。機械的な平均にも警告しています。現在の傾向や将来の見通しを考慮せずに適用する、恣意的な5年や10年の平均では、現実的な評価は得られないとしています。
マーケットアプローチ
マーケットアプローチは、他者が支払った価格、または市場が類似事業に支払う価格を参照して事業に値を付けます。2つの種類があります。
類似上場企業(ガイドライン上場企業)。 似た事業を営む上場企業を調べ、市場がそれらにどう値を付けているか(たとえば企業価値をEBITDAで割った値)を算出し、似た比率を対象企業に、違いを調整したうえで適用します。Rev. Rul. 59-60はこの考え方を支持しつつ、真の比較可能性を強く求めています。たとえば、事業が衰退し市場が縮小している会社は、進歩と市場拡大の実績がある会社とは比較できません。小規模から中規模の非上場企業の大半では、上場の同業はずっと大きく多角化されているため、調整が大きくなります。
類似取引。 似た種類と規模の非上場事業の実際の売却事例を調べ、そこから倍率を導きます。これは実際の買い手が支配権に対して支払った価格を反映しており、会社全体を売るオーナーが関心を持つものに近いものです。実務上の障害は、データの質と開示です。非上場の取引の多くは価格や条件を公表せず、見出しの価格にはアーンアウト、繰延対価、運転資本調整が隠れていることがよくあります。
どの情報源を使うにせよ、倍率は、それを適用する利益の数字の質でしか良くなりません。これは、多くのオーナーが過小評価している工程につながります。
利益の正常化:アドバックと調整
創業者主導企業の報告利益は、新しいオーナーが稼ぐ利益をきれいに映していないことがよくあります。正常化は、買い手が運営する場合の姿を示すように利益を修正して表し直すことです。典型的な調整は次のとおりです。
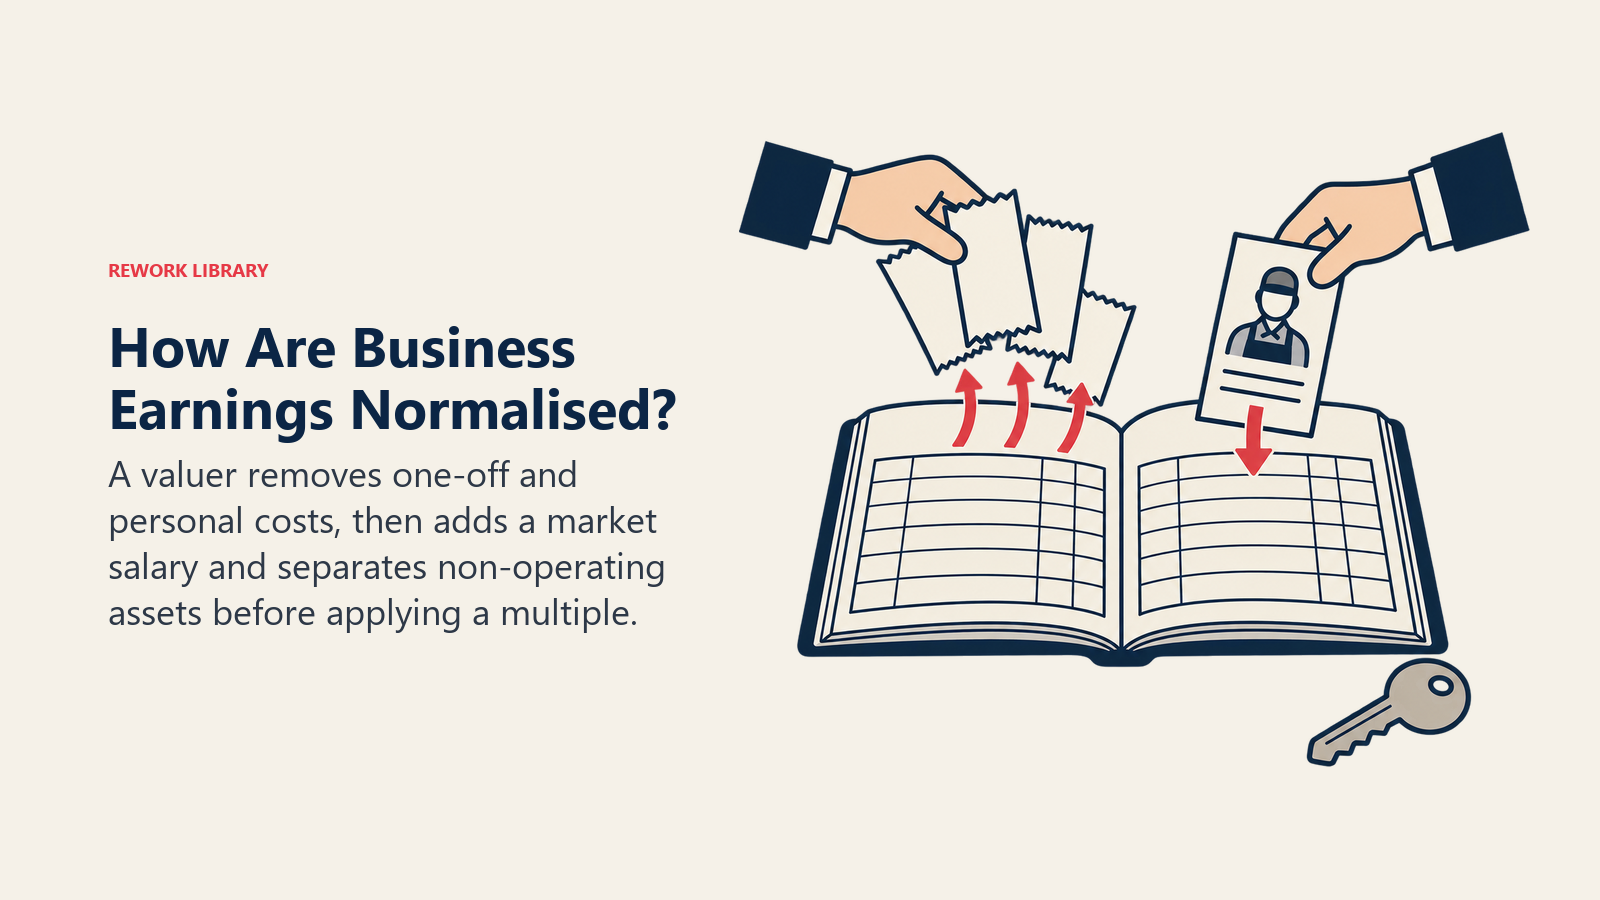
- オーナー報酬。 創業者が、後任のマネージャーにかかる費用よりはるかに多い、または少ない報酬を自分に支払っているなら、その差を、その役割の市場水準の給与に調整します。
- 個人的または裁量的な費用が会社を通じて処理されている場合(車両、出張、実在しない役割に対する家族への給与など)、買い手は継続しません。
- 一過性の項目: 訴訟の和解金、大口の貸倒れ、火災、単発のコンサルティング案件。Rev. Rul. 59-60も同じ点を指摘しており、鑑定人は、経常的な収益・費用と非経常的なものを区別し、営業収益と投資収益を区別できなければならないと述べています(全文)。
- 非事業用の資産と収益(遊休不動産や投資ポートフォリオなど)は、事業とは別に評価します。
- 関連当事者との取引で市場外の条件のもの(創業者自身の不動産会社に支払う家賃や、親族が原価を下回る価格で提供するサービスなど)。
アドバックは両方向に働きます。利益を増やす調整もあれば(個人的な費用の除去)、減らす調整もあります(創業者が無報酬で担っていたために支払ってこなかったマネージャーに、市場並みの給与を支払う場合)。買い手のデューデリジェンスはすべてのアドバックを検証し、裏付けのないものは異議を唱えられるか、認められません。同じ規律はベンチャーの文脈にも当てはまります。買い手側から見た精査については、スタートアップのデューデリジェンスを参照してください。
SDEとEBITDA
この2つの利益指標は、異なる種類の企業に適用されます。取り違えは、誤った数字が生まれる一般的な原因です。
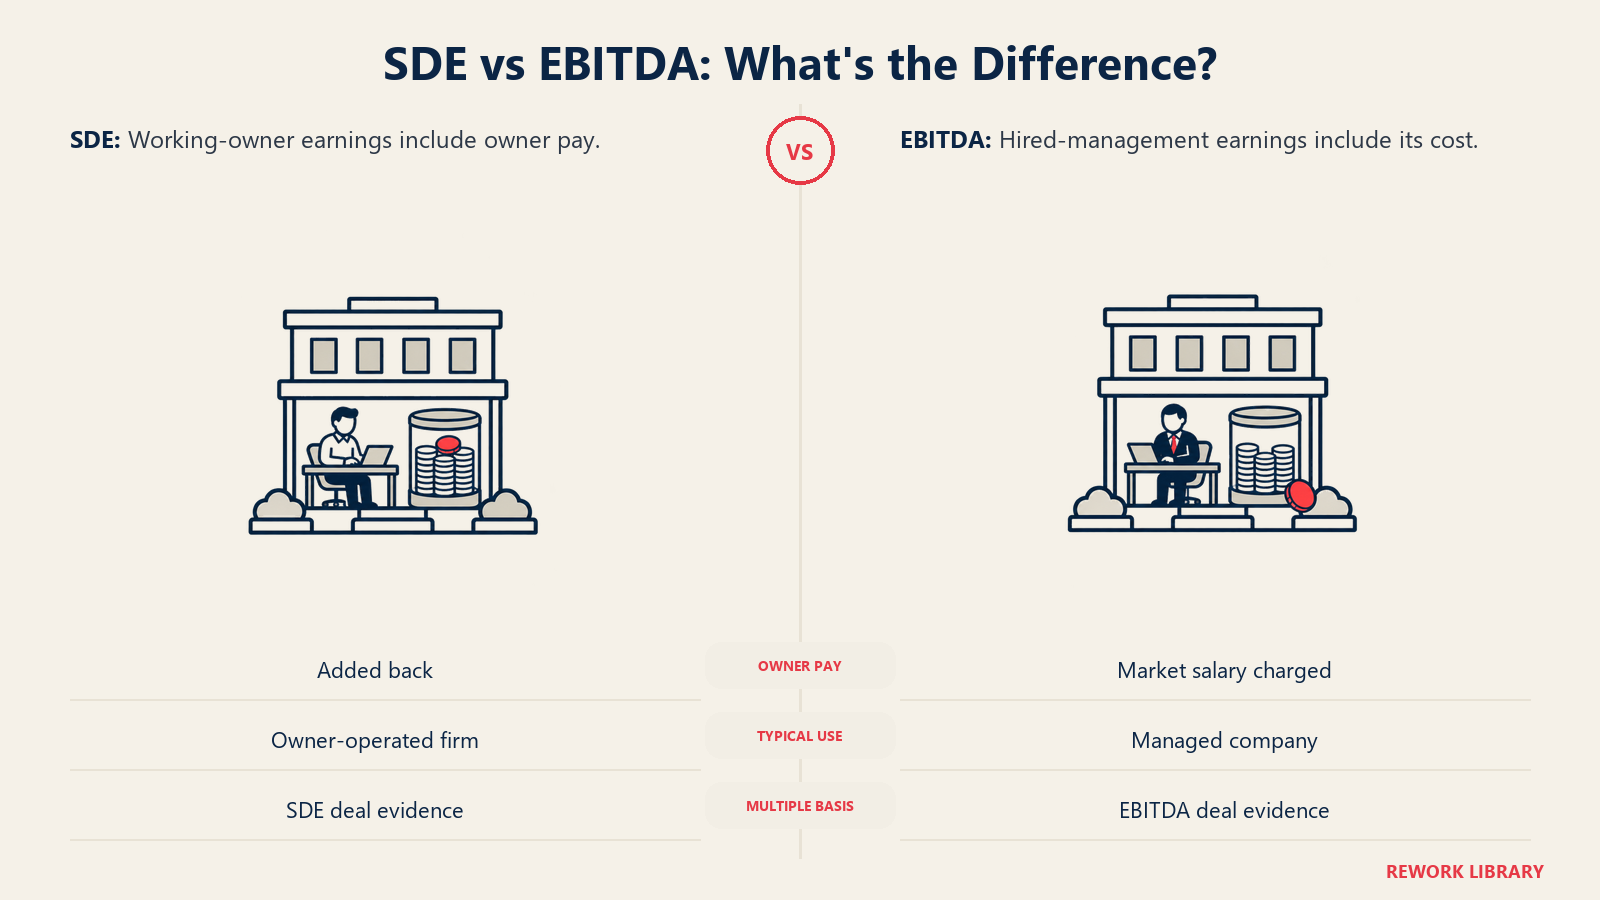
| 指標 | 加算するもの | 典型的な用途 |
|---|---|---|
| EBITDA(利払い・税金・減価償却・償却前利益) | 利息、税金、減価償却費、償却費、および正常化項目。オーナーの報酬は、マネージャーの市場水準の給与に置き換える | プロの経営を支えられ、機関投資家を引きつけられるほどの規模の企業 |
| SDE(売り手裁量利益) | 同様だが、オーナーの報酬と福利厚生の全額も加算し、現場で働くオーナー1人にとっての総利益を測る | ごく小規模なオーナー運営の事業。買い手が会社だけでなく仕事も買うことが想定される |
重要な違いは、オーナーの扱いです。EBITDAは事業に経営の適正な費用を負担させるため、雇われ経営の事業が稼ぐ利益を測ります。SDEはオーナーの労働を利益に残すため、現場に立つオーナーが持ち帰れる額を測ります。SDEの取引から導いた倍率をEBITDAに適用すること、またはその逆は、結果を歪めずには行えません。提示された倍率がどちらの利益指標に基づくかが書かれていなければ、疑ってかかってください。EBITDAの定義と仕組みは、EBITDAを参照してください。
ここは、創業者の役割が数字に現れる場所でもあります。創業者が働き続けなければSDEを稼げない会社は、実質的に仕事を売っています。経営チームがいる状態でEBITDAを稼げる会社は、資産を売っています。
アセットアプローチ
アセットアプローチは、事業を部分の総和として評価します。通常の手法は修正純資産法です。各資産と負債を帳簿価額から公正価値に修正し、資産から負債を差し引きます。不動産は市場価格に再評価し、陳腐化した在庫は評価減し、貸借対照表に載らない無形資産(顧客リスト、ソフトウェア、ブランド)は推定価値で加算します。
Rev. Rul. 59-60は、持株会社や不動産会社では、修正純資産が利益や配当よりも大きな重みを与えられるべきだとしています。また、のれんを収益力の関数として扱い、その価値は純有形資産に対する適正な収益を超える純利益の部分に基づくとしています(全文)。これがインカムアプローチとのつながりです。利益が強い場合、アセットアプローチは下限を与え、その上の差がのれんです。利益が弱い場合は、アセットアプローチが価値の最良の証拠になることがあり、清算ベースが妥当な前提になりえます。
収益性のあるサービス業や技術系の事業では、アセットアプローチが主要な手法になることはまれです。価値の大半が、資産として現れない人材、関係、ノウハウにあるからです。
どのような価値か:価値の基準
手法を選ぶ前に、評価者は価値の基準、つまり誰の視点が「価値」を定義するのかを決めなければなりません。
公正市場価値。 米国の税法で使われる基準です。規則は、どちらも強制されず、関連する事実について合理的な知識を持つ、意思のある買い手と意思のある売り手の間で財産が取引される価格と定義しています(26 CFR 20.2031-1)。事業持分に関する規則も同じテストを用い、有形・無形(のれんを含む)のすべての資産の公正な評価や、事業の実証された収益力を含め、すべての関連要因を考慮するよう評価者に指示しています(26 CFR 20.2031-3)。公正市場価値は仮想的です。最も相性の良い買い手がいくら払うかではなく、典型的な買い手がいくら払うかを問います。
戦略的価値(投資価値)。 特定の買い手にとっての価値で、その買い手だけが得られる便益(コスト削減、クロスセル、競合の排除など)を含みます。公正市場価値をかなり上回ることがあり、競合や相性の良い買収者が、財務的買い手を上回る価格を提示できるのはそのためです。戦略的買い手と財務的買い手の記事は、売却プロセスでこれがどう展開するかを扱い、プライベート・エクイティ入門は、財務的買い手が価格とレバレッジをどう考えるかを扱っています。
「御社の価値はXです」と言われたオーナーは、Xがどの基準を指しているかを必ず尋ねるべきです。パートナー間の株式移転のための評価と、戦略的買収者が払う価格は、別の問いであり、別の答えを持ちます。
ディスカウントとプレミアム
基準となる価値が推定された後、評価者は、評価対象の個別の持分の特性に応じて、しばしばそれを調整します。
- 支配権と少数持分。 支配持分は、戦略を決め、配当を出し、会社を売却し、経営陣を替えられます。少数株主にはできません。Rev. Rul. 59-60は両面を認めています。非上場企業の少数持分は、同様の上場株式のまとまりよりも売却が難しい一方、価値の追加要素である支配権は、特定のまとまりに対するより高い価値を正当化しうるとしています(全文)。実務では、基準価値がどう導かれたかに応じて、支配権の欠如によるディスカウント(DLOC)、または支配権プレミアムとして表現されます。
- 市場性。 非上場企業の株式は、既知の価格ですぐに売却することができません。市場性欠如ディスカウント(DLOM)は、その流動性の欠如を反映します。適用するかどうか、どの程度適用するかは、価値の基準、法域、事実関係、評価者の判断によって決まり、紛争ではしばしば争点となります。この記事では、安全に引用できる単一の数字はないため、割合は示しません。
- 適用の順序。 ディスカウントは、異なる基礎に適用されます。支配権レベルの取引から構築した価値は、少数持分に値を付ける前に支配権の調整が必要になりえます。少数持分の公開市場データから構築した価値には、不要な場合があります。ディスカウントを二重に適用すること、または誤った基礎に適用することは、よくある誤りです。
買収者への会社の100%売却では、買い手が支配権に対して支払うため、これらのディスカウントはたいてい小さな役割しか果たしません。最も重要になるのは、少数持分の移転、パートナーの買収、贈与や相続対策、株主間の紛争です。
オーナー依存が数字を変える理由
評価手法は機械的ですが、インプットは違います。そして創業者は、たいてい最大のインプットです。Rev. Rul. 59-60はこれを直接取り上げています。いわゆる「ワンマン」事業の経営者を失うことは、とりわけ経営を引き継げる訓練された人材がいない場合、その株式の価値に押し下げの影響を与える可能性があります。評価者に対しては、その喪失が将来の見通しに与える影響と、経営承継の可能性がないことを考慮し、さらに生命保険や有能な経営者を雇う能力といった相殺要因も考慮するよう求めています(全文)。
その仕組みは、数式の中で3つの形で働きます。
- 利益の質。 利益が創業者の個人的な営業、関係、技術に依存しているなら、買い手が信じる正常化後の利益は低くなります。市場水準の後任を雇う費用を払わなければならないからです。
- リスクと割引率。 収入が続くかどうかの不確実性は、割引率や還元率を引き上げ、価値を下げます。Rulingはこの原則を述べています。将来の収入の安定性や継続性に関する不確実性は、損失のリスクを高めることで価値を減じます。
- 取引の構造。 買い手は依存に対し、クロージング時の現金ではなく、アーンアウト、繰延払い、創業者の移行期間の義務づけで応じることが多く、見出しの価格の一部が条件付きになります。
顧客やサプライヤーの集中度も同じように働きます。ひとつの顧客が売上の大きな割合を占めていれば、キャッシュフローの確実性は下がり、率は上がります。実務上の解決策はどちらも同じです。売却前に、特定の個人や取引先への依存を減らすことです。創業者依存とキーパーソンリスクの記事が、その測定と軽減の方法を説明しています。
実務での手法の選択と組み合わせ
確立した非上場企業に対する妥当な評価は、通常は次のような流れになります。
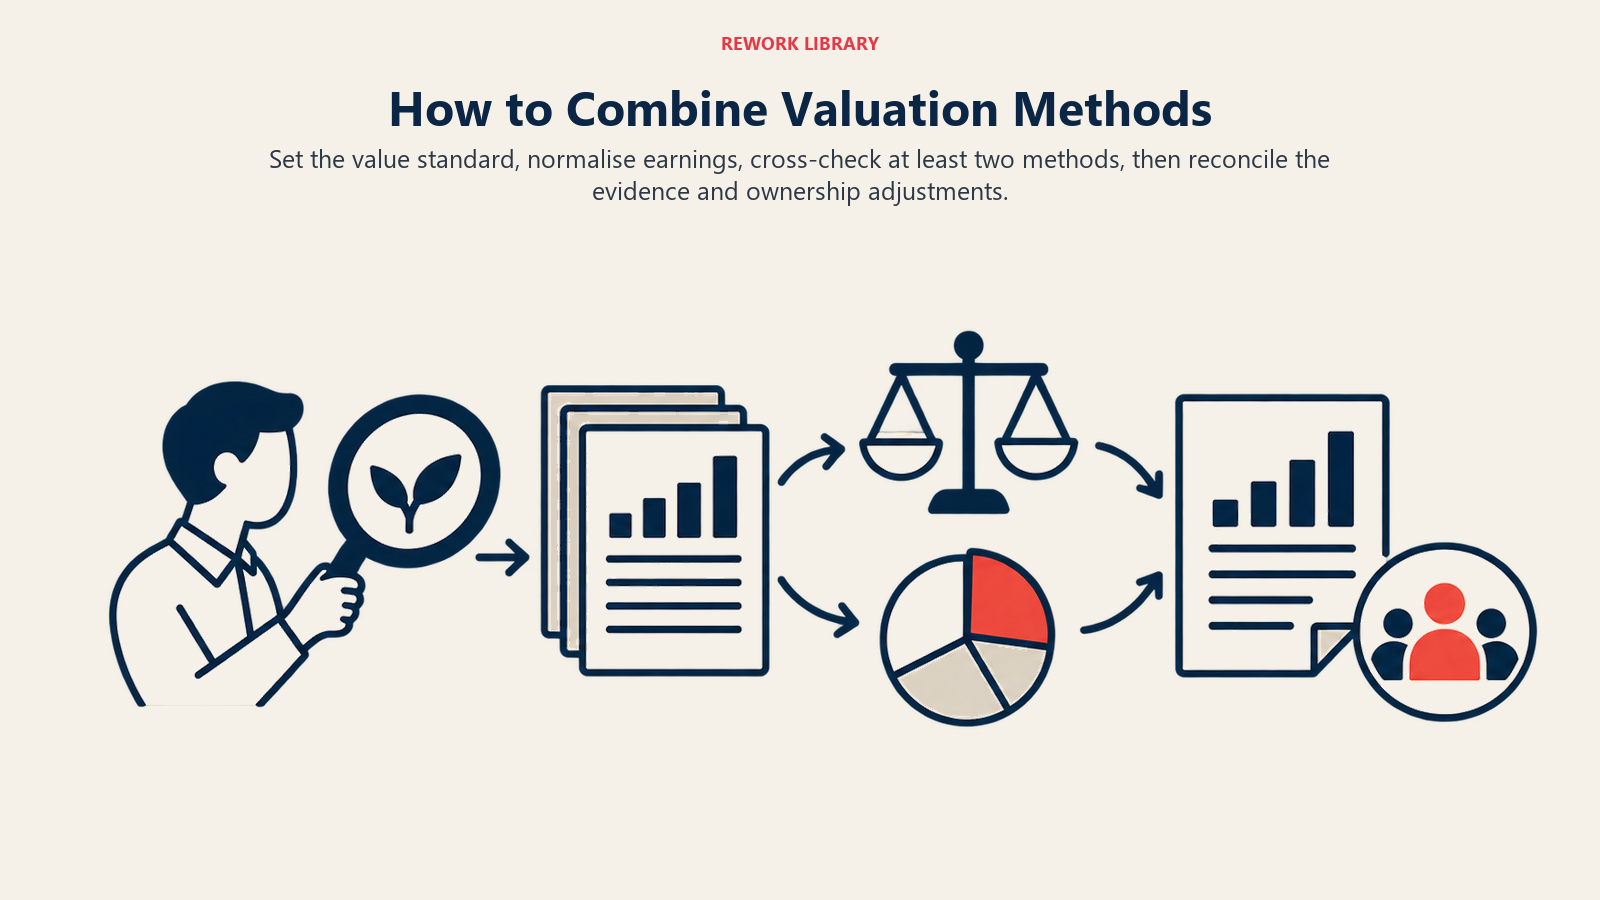
- 目的と価値の基準、そして評価日を確定する。
- **利益を正常化し、**すべてのアドバックを文書化する。
- 少なくとも2つのアプローチを適用する。 事業会社では通常、市場倍率を、収益還元法またはDCF法の数字で照合し、アセットアプローチを下限とします。
- **結果を調整し、**機械的に平均するのではなく、重み付けを説明する。Rev. Rul. 59-60は、帳簿価額、収益還元価値、配当還元価値といった要素を単に平均しても、有用な目的は果たされないと述べています。
- **評価対象の持分に適切な、**支配権や市場性の調整を適用する。
- オーナー依存に関する前提をストレステストする。 買い手が最も強く押してくるのはそこだからです。
目的が売却なら、評価は出発点にすぎません。買い手の価格は、モデルの出力だけでなく、交渉、資金調達、競合する入札者、相性を反映します。第三者への売却を超えた所有の道筋、たとえばマネジメント・バイアウトでも同じ手法が使われますが、価格は買い手側の経営陣が調達できる資金によっても左右されます。
重要なポイント:事業評価の手法
- 手法には3つの系統があります。インカム(DCF法、収益還元法)、マーケット(類似企業、類似取引)、アセット(修正純資産法)です。
- Rev. Rul. 59-60は、評価は「厳密な科学ではない」こと、そしてあらゆる状況に当てはまる一般的な公式はないことを述べています。
- 同じRulingは、還元率の決定は「評価における最も難しい問題のひとつ」であり、非公開会社に標準的な表は作れないと述べています。
- 米国の規則は、公正市場価値を、どちらも強制されず、関連する事実について合理的な知識を持つ、意思のある買い手と意思のある売り手の間の価格と定義しています。
- Rev. Rul. 59-60は、「ワンマン」事業の経営者を失うことは、とりわけ後を継げる訓練された人材がいない場合、株式の価値を押し下げうると述べています。
- IVSCによれば、国際評価基準は価値の基準と、評価アプローチおよび手法を対象としています。
- SDEはオーナーの報酬全額を加算し、小規模なオーナー運営の事業に適します。EBITDAは経営に市場水準の給与を負担させ、より大きな事業に適します。一方の倍率を他方に適用することはできません。
関連記事
