Bootstrapped vs. wagniskapitalfinanzierte Startups: Die Zielkonflikte erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
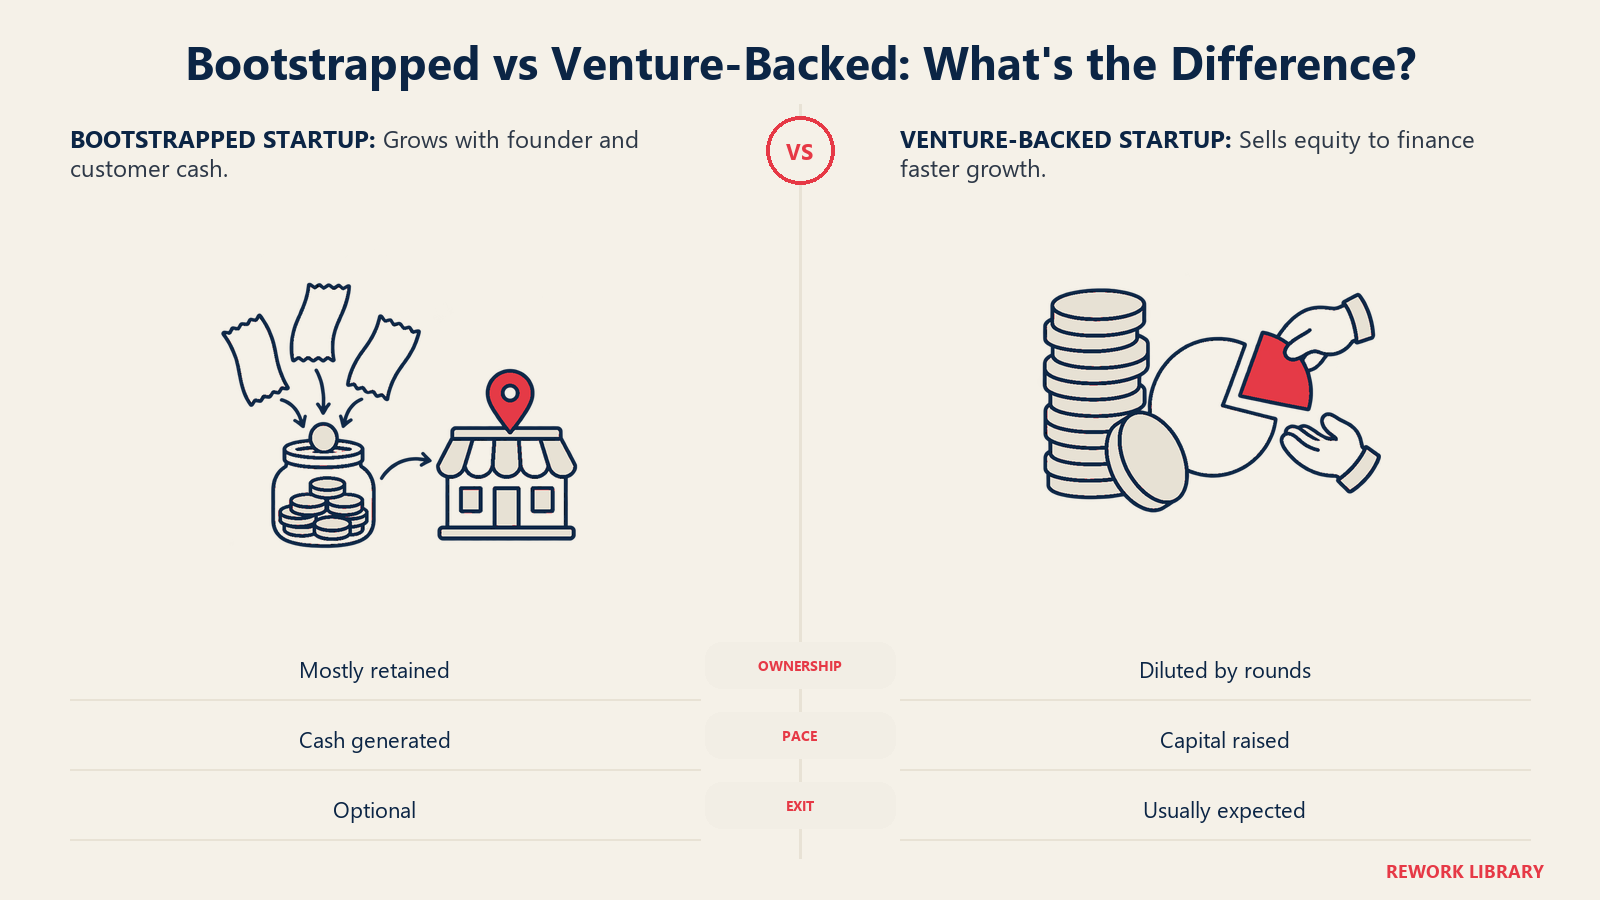
Ein bootstrapped Startup finanziert sich aus den Ersparnissen der Gründer und, so schnell wie möglich, aus Kundenumsätzen. Ein wagniskapitalfinanziertes Startup verkauft einen Teil seiner Anteile an professionelle Investoren gegen Kapital und verspricht im Gegenzug die Chance auf ein sehr großes Ergebnis. Keiner der beiden Wege ist grundsätzlich besser. Es sind unterschiedliche Wetten mit unterschiedlichem Preis, und der richtige Weg hängt vom Geschäft ab, das Sie aufbauen, und von dem Leben, das Sie dabei führen wollen.
Dieser Artikel erklärt, was jeder Weg wirklich bedeutet, was Sie auf dem jeweiligen Weg aufgeben und gewinnen und wie die Mischformen funktionieren. Er ist als Nachschlagewerk geschrieben, springen Sie also direkt zum gewünschten Abschnitt.
Was Bootstrapping bedeutet
Bootstrapping heißt, ein Unternehmen ohne externe Beteiligungsinvestition aufzubauen. Das Geld stammt aus drei Quellen, meist nacheinander:
- Ersparnisse und Arbeitseinsatz der Gründer. Eigene Mittel, ein Brotjob, der die Rechnungen bezahlt, oder ein bescheidener Lebensstil, solange das Produkt entsteht.
- Umsatz. Das Unternehmen verlangt früh Geld, und die Einnahmen von Kunden bezahlen die nächste Wachstumsstufe.
- Von Kunden finanzierte Arbeit. Vorbestellungen, Jahresvorauszahlungen, bezahlte Pilotprojekte und bei manchen Dienstleistungsumsätze, die ein Produkt finanzieren.
Das entscheidende Merkmal ist nicht Armut. Entscheidend ist, dass die Gründer Eigentum und Entscheidungen behalten und die Wachstumsrate des Unternehmens davon abhängt, was es sich an Reinvestition leisten kann. Kostendisziplin ist eingebaut, denn niemand füllt das Konto wieder auf.
Paul Grahams Rat für die früheste Phase lautet, wenig auszugeben und schnell zu arbeiten. Das beschreibt die Gewohnheit des Bootstrappers gut, ganz gleich, ob der Gründer später je Geld einsammelt. Er warnt außerdem, dass Beratungsarbeit zu einer Ausrede fürs Scheitern werden kann, weil sich Dienstleistungseinnahmen so sicher anfühlen können, dass das Produkt nie die volle Aufmerksamkeit des Gründers bekommt. Das ist die Hauptfalle kundenfinanzierter Arbeit: Der Umsatz ist real, kann das Unternehmen aber von dem wegziehen, was es werden sollte.
Was Wagniskapital-Finanzierung bedeutet
Wagniskapital (Venture Capital) ist Geld von Fonds, die im Austausch für Anteile in junge Unternehmen investieren, meist in Vorzugsaktien. Graham hält fest, dass VC-Firmen als Fonds organisiert sind, ähnlich wie Hedgefonds oder Investmentfonds. Diese Struktur erklärt fast alles am Verhalten von Wagniskapitalgebern.
Ein Fonds hat eine begrenzte Laufzeit und muss seinen eigenen Investoren Kapital zurückgeben. Er braucht deshalb wenige sehr große Investments, nicht viele ordentliche. Das ist die Logik eines Power-Law-Portfolios: Die meisten Unternehmen bringen wenig oder nichts, und eine Handvoll bezahlt den ganzen Fonds. Graham beschreibt das Muster aus der Perspektive von Y Combinator und sagt, dass praktisch alle Erträge auf wenige große Gewinner konzentriert sind. In seinem Beispiel machten allein zwei Unternehmen, Dropbox und Airbnb, etwa drei Viertel des Werts des YC-Portfolios aus, den er zum Zeitpunkt des Essays auf rund 10 Milliarden $ bezifferte.
Die Folge für Gründer wird leicht übersehen. Ein Wagniskapitalgeber braucht Ihr Unternehmen nicht als gutes Geschäft. Er braucht es mit der Chance, ein riesiges zu werden. Ein stabiles Unternehmen, das um 20 % im Jahr wächst, profitabel und unabhängig ist, ist für Sie ein gutes Ergebnis und für einen Fonds, der auf wenige sehr große Treffer angewiesen ist, ein schlechtes. Dieser Widerspruch ist die Wurzel der meisten Konflikte zwischen Gründern und Investoren.
Frühes Geld kommt oft über Business Angels oder kleine Fonds, späteres über größere Runden. Das Geld jeder Runde kauft einen Teil des Unternehmens. Darum geht es bei der Verwässerung von Anteilen.
Kontrolle und Verwässerung
Wer Anteile verkauft, verkauft einen Teil jedes künftigen Ergebnisses. Verkaufen Sie in einer Runde 20 %, gehört Ihnen 20 % weniger vom Exit und von jedem ausgeschütteten Gewinn-Dollar. Runden bauen aufeinander auf, und Ihr Prozentsatz schrumpft jedes Mal. Eine Cap Table hält nach jeder Runde fest, wer was besitzt. Gründer, die sie vor dem Fundraising nie durchgerechnet haben, sind vom Endstand oft überrascht.
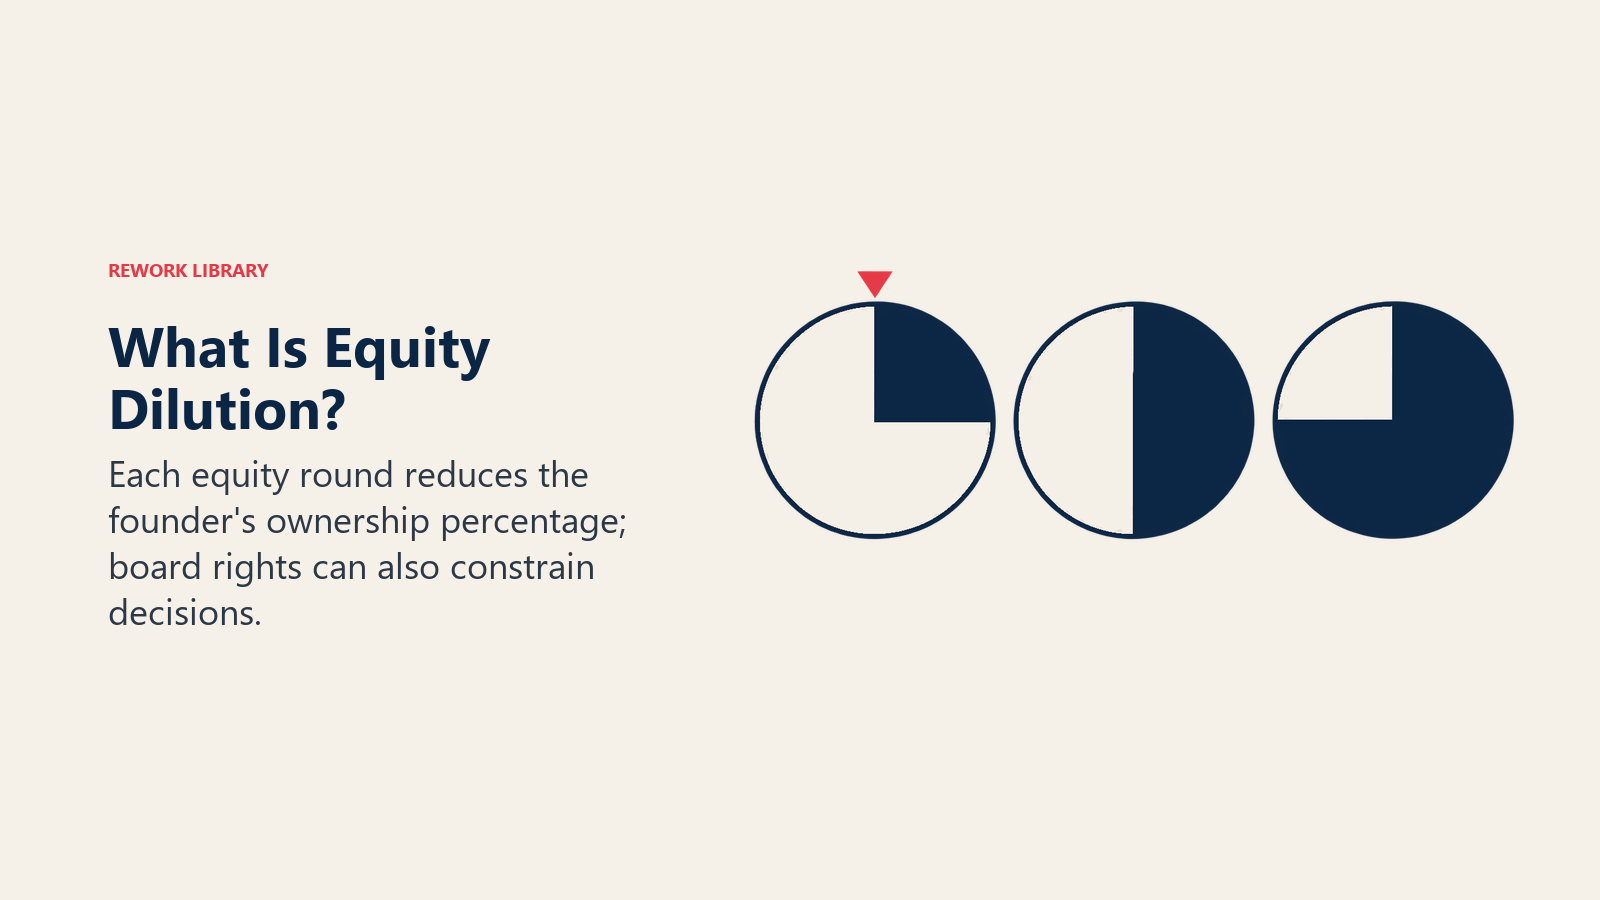
Eigentum ist nur die halbe Kontrolle. Die andere Hälfte ist Governance. Mit Wagniskapital entsteht in der Regel ein Board, und Investoren halten oft Sitze oder Sonderstimmrechte bei wichtigen Entscheidungen wie neuer Finanzierung, einem Verkauf oder Änderungen an der Anteilsstruktur. Grahams nüchterne Zusammenfassung lautet, dass Gründer nicht mehr die vollständige Kontrolle haben, sobald ernsthaftes VC-Geld ins Spiel kommt. Er fügt hinzu, dass Boards sich nicht stark einmischen, solange es gut läuft. Der Druck zeigt sich, wenn die Ergebnisse enttäuschen.
Wer die Mehrheit im Board hält, ist entscheidend. In seinem Essay über Gründerkontrolle schreibt Graham, dass sich Ihre Meinung darüber, was im Interesse der Gesellschafter liegt, tendenziell durchsetzt, wenn Sie die Mehrheit der Board-Sitze halten. Er argumentierte außerdem, dass es immer üblicher werde, dass Gründer nach einer Series A die Kontrolle behalten. Das war aber eine Aussage über eine bestimmte Zeit und keine Regel. Prüfen Sie das konkrete Term Sheet, das vor Ihnen liegt.
Bootstrapped Gründer umgehen das meiste davon. Sie stehen gegenüber Kunden, Mitarbeitenden und ihrem eigenen Urteil in der Verantwortung. Diese Freiheit hat ebenfalls ihren Preis: Niemand Erfahrenes stellt schwache Annahmen infrage, und die Lektionen des Unternehmens kommen aus dem eigenen Kontostand.
Liquidationspräferenzen: die Klausel, die verändert, wer bezahlt wird
Ein Merkmal von Wagniskapitalverträgen, dem bootstrapped Gründer nie begegnen, ist die Liquidationspräferenz. Cooley GO definiert sie als ein Recht, das eine Gattung von Anteilseignern haben kann, bei einer Liquidation vor anderen Gattungen bezahlt zu werden. In wagniskapitalfinanzierten Unternehmen nutzen Investoren sie typischerweise, um ihr investiertes Kapital zurückzuerhalten, bevor Inhaber von Stammaktien wie Gründer und Mitarbeitende Erlöse erhalten.
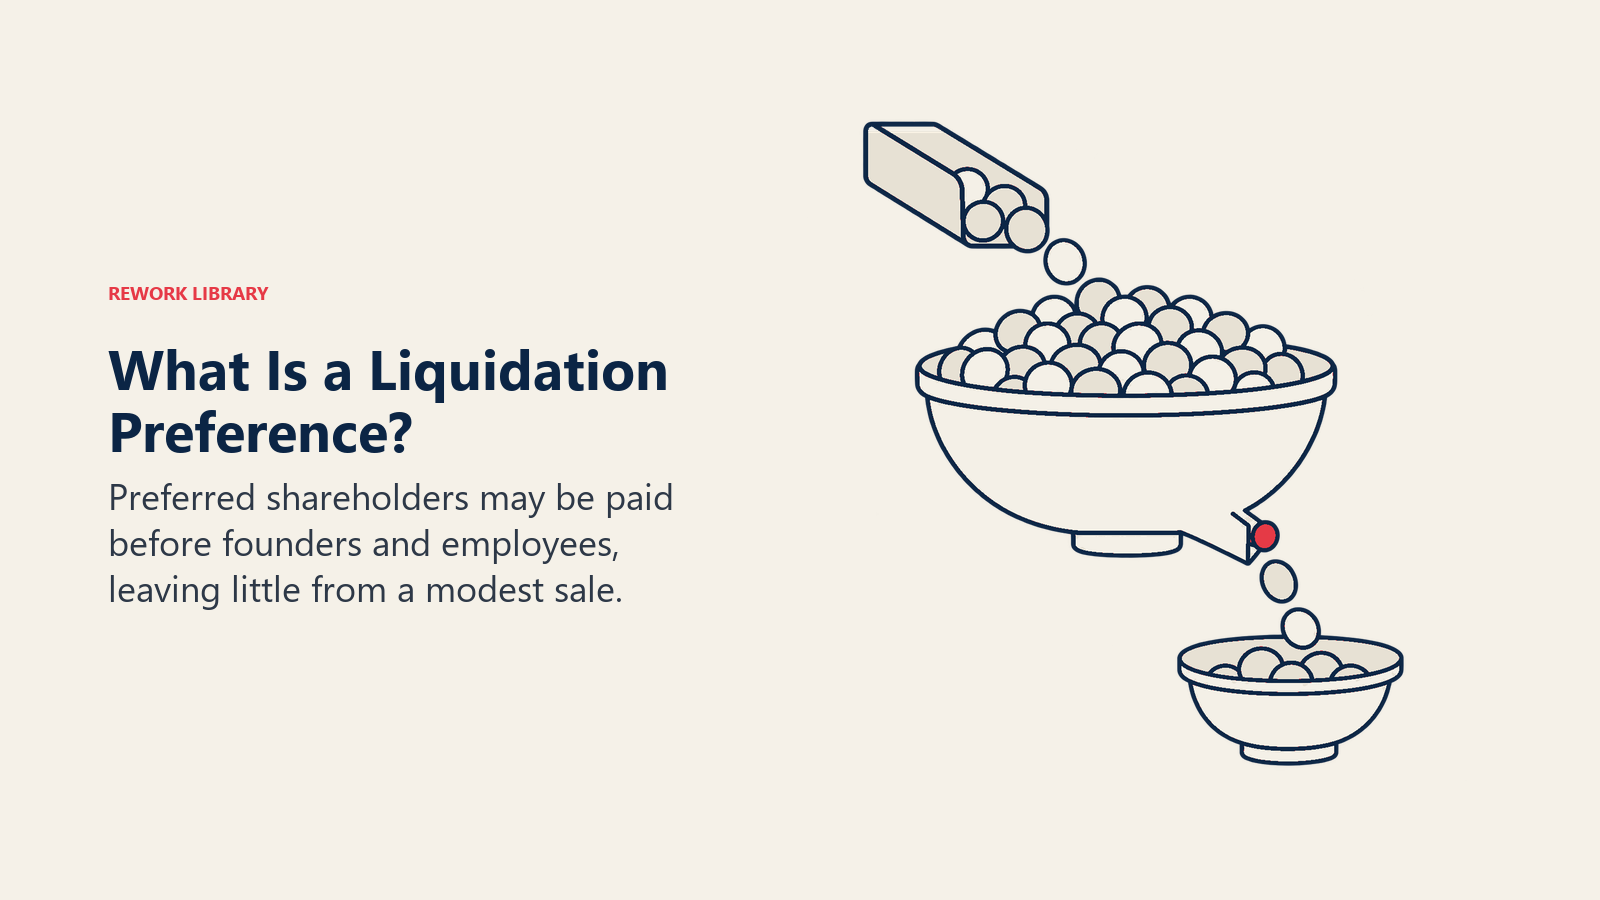
Warum das wichtig ist: Ein Verkauf unter der Summe des eingesammelten Geldes kann Gründern wenig oder nichts lassen, obwohl der Kaufpreis auf dem Papier respektabel klingt. Ein Unternehmen, das viel Kapital eingesammelt hat und dann zu einem bescheidenen Preis verkauft, kann erleben, dass der Großteil der Erlöse zuerst an die Vorzugsaktionäre geht. Die Mechanik unterscheidet sich je nach Deal, etwa ob die Präferenz gedeckelt oder partizipierend ist. Die Details der Liquidationspräferenz verdienen deshalb vor der Unterschrift eine sorgfältige Lektüre. Sie wirkt auch mit Down Rounds zusammen, bei denen eine niedrigere Bewertung mehr Verwässerung und härtere Konditionen auslösen kann.
Ein bootstrapped Unternehmen kennt nichts davon. Wenn Sie verkaufen, ist das Eigentum einfach, und die Erlöse werden nach Anteilen verteilt.
Wachstumstempo, Druck und Exit-Erwartungen
Geld kauft Zeit und Tempo. Ein finanziertes Unternehmen kann einstellen, bevor der Umsatz da ist, Geld in die Kundengewinnung stecken und einen Markt betreten, bevor es die Wettbewerber tun. Das ist ein echter Vorteil in Märkten, in denen der Gewinner das meiste einstreicht und Netzwerkeffekte oder Skaleneffekte den Schnellsten belohnen.
Es schafft auch eine Erwartung. Investoren, die zu einer hohen Bewertung eingestiegen sind, erwarten Wachstum, das die nächste, höhere rechtfertigt. Verfehlt ein Unternehmen das, kann es schwer werden, noch einmal zu guten Konditionen Kapital einzusammeln, und eine Down Round oder ein überstürzter Verkauf können folgen. Das Geld setzt eine Frist.
Bootstrapped Unternehmen wachsen in den meisten Fällen langsamer, weil sie nur ausgeben können, was sie verdient haben. Dafür läuft die Zeit anders. Es gibt keinen erzwungenen Exit, keinen Investor, der auf ein Liquiditätsereignis wartet, und keinen Druck, Wachstum über Gewinn zu stellen. Ein Gründer kann entscheiden, das Unternehmen Jahrzehnte zu führen, nach 5 Jahren zu verkaufen oder sich Dividenden auszuzahlen. Der Zielkonflikt zwischen Wachstum und Profitabilität ist die zentrale Wahl, und Bootstrapping entscheidet sie schlicht zugunsten des Gewinns.
Finanzierung verändert auch, was Sie ausprobieren können. Ein finanziertes Unternehmen kann sich Experimente leisten, die scheitern dürfen. Ein bootstrapped Unternehmen muss jedes Experiment schnell wieder einspielen, was die Auswahl der Wetten verengt, das Denken aber schärft. Beide Effekte sind real.
Default alive vs. default dead
Eine der nützlichsten Linsen für diese Entscheidung stammt von Paul Graham. In seinem Essay zu diesem Gedanken stellt er eine einfache Frage: Wenn die Ausgaben konstant bleiben und das Umsatzwachstum im jüngsten Tempo weiterläuft, erreicht das Unternehmen mit dem verbleibenden Geld die Profitabilität? Wenn ja, ist es default alive. Wenn nein, ist es default dead.
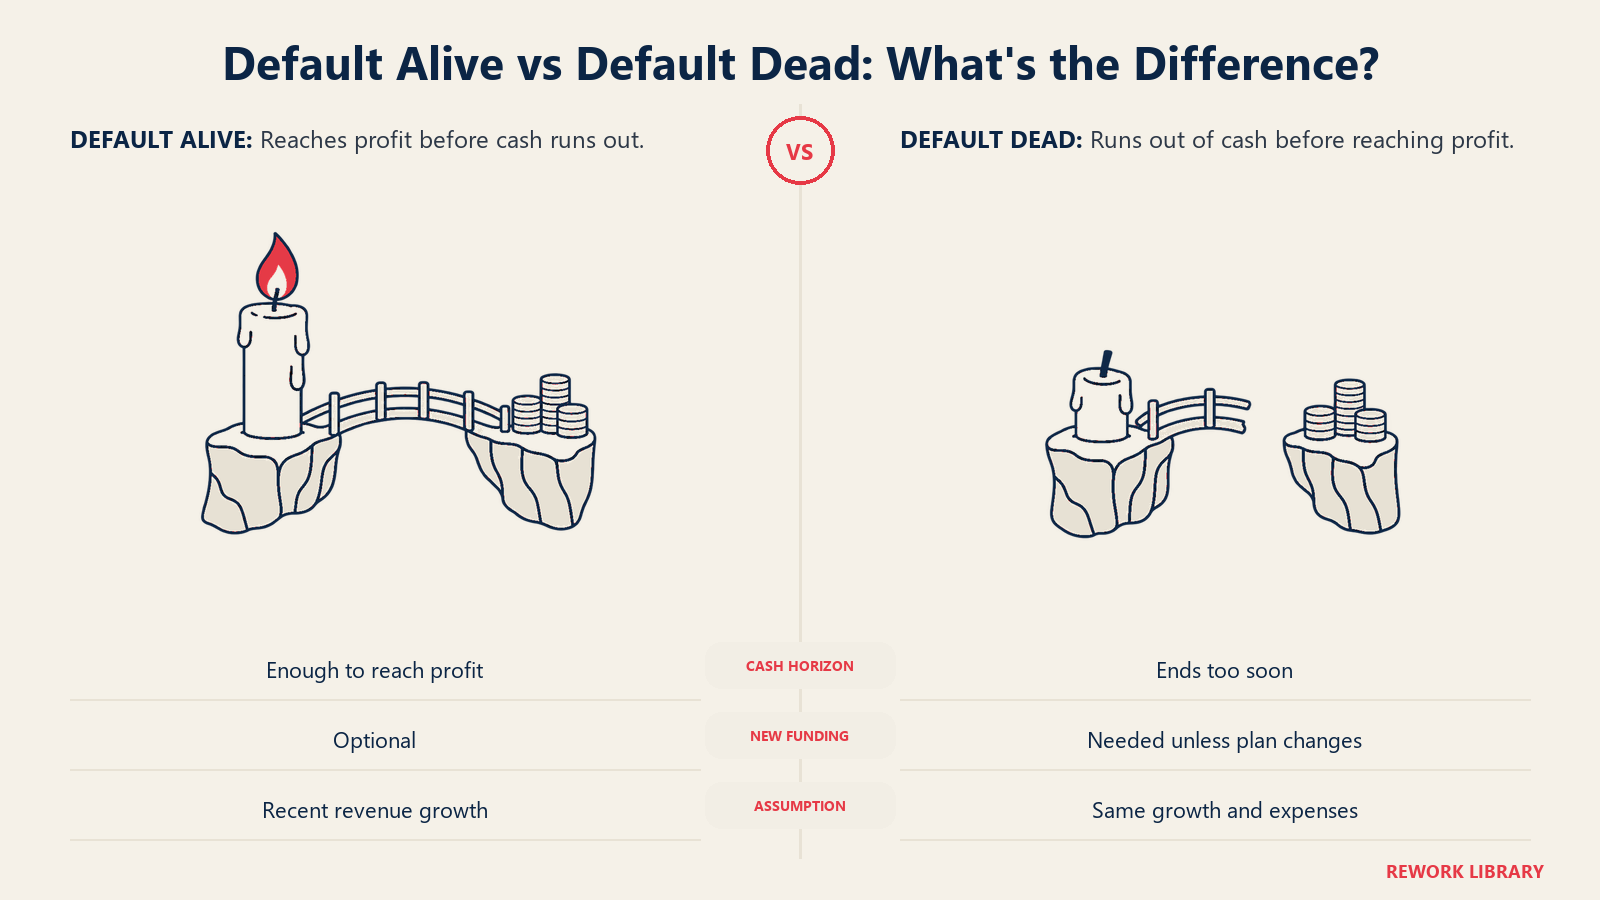
Daraus folgt: Ein Unternehmen, das default alive ist, entscheidet selbst, ob es Kapital einsammelt. Ein Unternehmen, das default dead ist, hängt von Investoren ab. Graham warnt, dass es nur dann sicher wäre, default dead zu sein, wenn man darauf zählen könnte, dass Investoren einen retten, und hält fest, dass das Interesse von Investoren in der Regel eine Funktion des Wachstums ist. Er sagt außerdem, Investoren seien so unbeständig, dass man nie mehr tun kann, als anzufangen, mit ihnen zu rechnen.
In der Praxis macht das Bootstrapping zu einem guten Test eines Geschäfts, selbst für Gründer, die Kapital einsammeln wollen. Wenn Sie mit eigenen Ersparnissen und Umsätzen default alive werden können, wird das Fundraising zu einer Entscheidung über Tempo statt zu einer Rettungsaktion. Ihre Burn Rate und Ihren Runway zu kennen, ist das Minimum, um die Frage ehrlich zu beantworten.
Direktvergleich
| Dimension | Bootstrapped | Wagniskapitalfinanziert |
|---|---|---|
| Kapitalquelle | Mittel der Gründer und Kundenumsatz | Beteiligungsinvestition von Fonds |
| Eigentum | Gründer behalten das meiste oder alles | Mit jeder Runde verwässert |
| Kontrolle | Die Gründer entscheiden | Board-Sitze und Zustimmungsrechte der Investoren |
| Wachstumstempo | Begrenzt durch erwirtschaftetes Geld | Kann dem Umsatz vorauseilen, bis zur Höhe des eingesammelten Geldes |
| Druck | Kunden, Cashflow | Investoren, die überdurchschnittliche Renditen erwarten |
| Exit | Optional: verkaufen, bleiben oder Dividenden zahlen | Erwartet, meist ein Verkauf oder IPO, der dem Fonds Kapital zurückgibt |
| Nachteil bei bescheidenem Verkauf | Gründer behalten, was nach den Kosten übrig bleibt | Präferenzen können zuerst die Investoren auszahlen |
| Beste Passung | Profitable Nischen, dienstleistungsnahe Software, kleine Märkte | Große Märkte, in denen der Gewinner das meiste einstreicht |
| Hauptrisiko | Zu wenig investieren und abgehängt werden | Wachstumsziele verfehlen und die Kontrolle verlieren |
Welches Geschäft zu welchem Weg passt
Das Geschäftsmodell weist meist in eine Richtung.
Bootstrapping passt tendenziell, wenn:
- Kunden früh zahlen, sodass der Umsatz bald nach dem Launch beginnt.
- Der Markt real, aber nicht riesig ist, genug für ein starkes Geschäft, aber nicht für ein gigantisches.
- Die Kosten überwiegend aus Personal und Software bestehen, nicht aus Fabriken oder behördlichen Zulassungen.
- Die Unit Economics von Anfang an aufgehen. Was das bedeutet, erklärt der Begriff Unit Economics.
- Den Gründern Unabhängigkeit und Flexibilität wichtiger sind als das maximale Ergebnis.
Wagniskapital passt tendenziell, wenn:
- Der Markt sehr groß ist und der Gewinn überwiegend an den geht, der zuerst skaliert.
- Vor dem Umsatz erhebliche Ausgaben nötig sind, etwa für tiefe Forschung, Hardware oder einen Marketplace, bei dem beide Seiten gleichzeitig aufgebaut werden müssen.
- Wettbewerber bereits finanziert sind und schnell vorankommen.
- Die Gründer auf ein überdurchschnittlich großes Ergebnis setzen wollen und das Risiko eines Totalausfalls akzeptieren.
Keine der beiden Listen ist eine Regel. Viele Unternehmen passen auf beide Beschreibungen, und manche Gründer nehmen Wagniskapital in Märkten, in denen Bootstrapping gut funktioniert hätte, und merken dann, dass die Erwartungen nicht zu ihren Zielen passen. Die Frage „Will ich ein sehr großes Ergebnis mit geringer Wahrscheinlichkeit oder ein gutes mit hoher?“ ist nützlicher als die Frage, welches Modell mehr Ansehen genießt.
Mischformen
Die Wahl ist nicht binär. Es gibt mehrere Wege dazwischen.
Seed-Strapping. Die Gründer finanzieren das erste Produkt und die ersten Kunden selbst und sammeln erst dann eine moderate Seed-Runde ein, wenn es einen klaren Verwendungszweck gibt. Das Unternehmen kommt mit Traction an den Tisch und verhandelt aus einer stärkeren Position. Diese Runde soll die Nachfrage belegen, nicht die Suche nach dem Geschäftsmodell finanzieren.
Später Kapital einsammeln. Ein Unternehmen, das mehrere Jahre aus Umsätzen wächst und dann Kapital aufnimmt, gibt für dasselbe Geld wahrscheinlich weniger Anteile ab, weil das Risiko, das Investoren einpreisen, bereits gesunken ist. Der Preis ist das Tempo in den frühen Jahren.
Revenue-based Financing. Ein Kreditgeber schießt Kapital vor und wird als Prozentsatz des monatlichen Umsatzes zurückgezahlt, bis ein fester Betrag zurückgeflossen ist. Das verwässert das Eigentum nicht, bindet aber Cashflow. Es eignet sich daher für Unternehmen mit planbarem Umsatz und gesunden Margen und nicht für solche, die vor den Verkäufen investieren müssen.
Kleine Angel-Runden. Ein kleiner Betrag von Business Angels oder Freunden und Familie kann das Produkt bis zum Umsatz überbrücken, ohne die Renditeerwartungen eines Fonds ins Haus zu holen. Die Investoren besitzen weiterhin einen Teil des Unternehmens, die Konditionen zählen also, doch der Druck ist deutlich milder als bei einem institutionellen Lead.
Förderungen und Kundenvorauszahlungen. Nicht verwässerndes Geld wie Förderungen und jährlich vorausbezahlte Verträge kann ein Bootstrapping strecken, ohne einen Gesellschafter hinzuzufügen.
Eine nützliche Methode, jede Option zu vergleichen, sind drei Fragen. Was kostet sie an Eigentum? Was kostet sie an Cashflow? Was erwartet sie als Gegenleistung? Beteiligungskapital kostet Eigentum und bringt Erwartungen mit, kreditähnliche Produkte kosten Cashflow, und Umsatz kostet die Zeit, die man braucht, ihn zu verdienen.
Häufige Fehler
- Kapital einsammeln, weil Startups das eben tun. Wagniskapital passt zu einer bestimmten Art von Unternehmen. Wer Kapital aufnimmt, ohne einen Plan, wie das von Investoren erwartete Wachstum erreicht wird, macht aus einem soliden Geschäft ein angeschlagenes.
- Ein Geschäft bootstrappen, das Skalierung braucht. Belohnt der Markt den Schnellsten, kann ein selbstfinanziertes Tempo bedeuten, ein Rennen zu verlieren, das zu gewinnen war.
- Die Cap Table ignorieren. Gründer, die die Verwässerung über mehrere Runden nicht durchrechnen, stellen manchmal fest, dass die spätere Rechnung für sie selbst oder für die Mitarbeitenden nicht genug übrig lässt.
- Die Schlagzeile lesen statt der Konditionen. Die Bewertung zieht die Aufmerksamkeit auf sich. Liquidationspräferenzen, Board-Rechte und Anti-Verwässerungsklauseln sind oft wichtiger.
- Davon ausgehen, dass die nächste Runde kommt. Grahams Punkt zur Unbeständigkeit der Investoren gilt für jeden, dessen Plan vom Abschluss der nächsten Runde abhängt. Kennen Sie Ihren Default-alive-Status.
- Die Entscheidung als endgültig behandeln. Unternehmen starten bootstrapped und sammeln später Kapital ein, oder sie sammeln einmal Kapital ein und wachsen danach aus Umsätzen. Entscheiden Sie für die aktuelle Phase, nicht für immer.
Wichtige Fakten: Bootstrapped vs. wagniskapitalfinanziert
- Bootstrapping heißt, Wachstum aus den Ersparnissen der Gründer und aus Kundenumsatz zu finanzieren, ohne externe Beteiligungsinvestoren.
- Paul Graham beschreibt VC-Firmen als als Fonds organisiert, weshalb sie wenige sehr große Ergebnisse brauchen.
- Graham sagt, praktisch alle Erträge sind auf wenige große Gewinner konzentriert, und nennt Dropbox und Airbnb mit damals etwa drei Vierteln des Portfoliowerts von YC.
- Grahams Default-alive-Test: Erreicht das Unternehmen bei den aktuellen Ausgaben und dem aktuellen Umsatzwachstum die Profitabilität mit dem verbleibenden Geld?
- Eine Liquidationspräferenz erlaubt es Investoren, bei einer Liquidation vor anderen Gattungen von Anteilseignern bezahlt zu werden, so Cooley GO.
- Mischformen sind Seed-Strapping, späteres Fundraising, Revenue-based Financing und kleine Angel-Runden.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was Bootstrapping bedeutet
- Was Wagniskapital-Finanzierung bedeutet
- Kontrolle und Verwässerung
- Liquidationspräferenzen: die Klausel, die verändert, wer bezahlt wird
- Wachstumstempo, Druck und Exit-Erwartungen
- Default alive vs. default dead
- Direktvergleich
- Welches Geschäft zu welchem Weg passt
- Mischformen
- Häufige Fehler
- Weiterführende Lektüre