El valle de la muerte de las startups: por qué las empresas se estancan tras el lanzamiento
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
El valle de la muerte es el tramo entre la primera financiación o el lanzamiento de una empresa y el momento en que los ingresos cubren los costos. El gasto va por delante del ingreso durante meses o años, el efectivo acumulado cae y la empresa tiene que sobrevivir con lo que haya captado hasta que la curva cambie. Muchas empresas jóvenes no logran cruzarlo.
Este artículo explica de dónde viene el término, cómo es la curva de flujo de caja, por qué se abre la brecha, los modelos con nombre que la describen y qué pueden y qué no pueden decirle los datos de supervivencia. Es una pieza conceptual. No le dice a ningún fundador qué hacer. Para ver el panorama más amplio de por qué cierran las empresas jóvenes, consulte por qué fracasan las startups.
Dos significados de una misma expresión
"Valle de la muerte" se usa para dos ideas relacionadas, y mezclarlas genera confusión.
El significado de la política de innovación. Aquí el valle está entre la investigación y el producto. Una universidad o un laboratorio gubernamental produce un resultado prometedor, pero nadie financia el trabajo caro y riesgoso de convertirlo en algo que un cliente pueda comprar. Uno de los primeros usos más claros en un contexto de política aparece en un volumen de 1999 del National Research Council, donde un portavoz del representante estadounidense Vernon Ehlers, al describir su informe de política científica del Congreso, dice que la brecha entre la investigación básica y la investigación aplicada impulsada por la industria o el desarrollo de productos se denomina "valle de la muerte". El informe en cuestión, elaborado en 1997 y 1998 y aprobado por la Cámara en octubre de 1998, era una declaración nacional de política científica. Eso es un uso de la expresión, no una prueba de quién la dijo primero. El término ya circulaba en los círculos de transferencia de tecnología para entonces, y su origen exacto no está bien documentado.
El tratamiento académico más conocido llegó unos años después. Lewis Branscomb y Philip Auerswald escribieron en 2002 un informe para el National Institute of Standards and Technology de EE. UU. sobre la financiación del desarrollo tecnológico en etapa inicial, y lo siguieron en 2003 con un artículo, Valleys of Death and Darwinian Seas, en el Journal of Technology Transfer. Su argumento es que las asimetrías de información y de motivación, junto con las brechas institucionales, pueden disuadir de forma sistemática la inversión privada en el desarrollo tecnológico en etapa inicial.
El significado de las finanzas de startups. En el lenguaje de las startups, el valle es una forma del flujo de caja, no una brecha de financiación entre instituciones. Una empresa ha lanzado, o ha captado su primer dinero, y gasta para encontrar clientes, pero los ingresos todavía son pequeños. Los dos significados se solapan. Una empresa de deep tech que sale de un laboratorio puede enfrentar ambos a la vez. Pero una startup de software con un producto terminado puede estar en el valle financiero sin tocar nunca la brecha de investigación.
El resto de este artículo trata sobre todo del segundo significado.
La curva J del efectivo acumulado
Trace la posición de efectivo acumulado de una empresa joven a lo largo del tiempo. Empieza en cero o en el monto captado. Los costos comienzan de inmediato: salarios, herramientas, infraestructura, marketing, asuntos legales. Los ingresos llegan después y son menores. Por eso la línea baja.
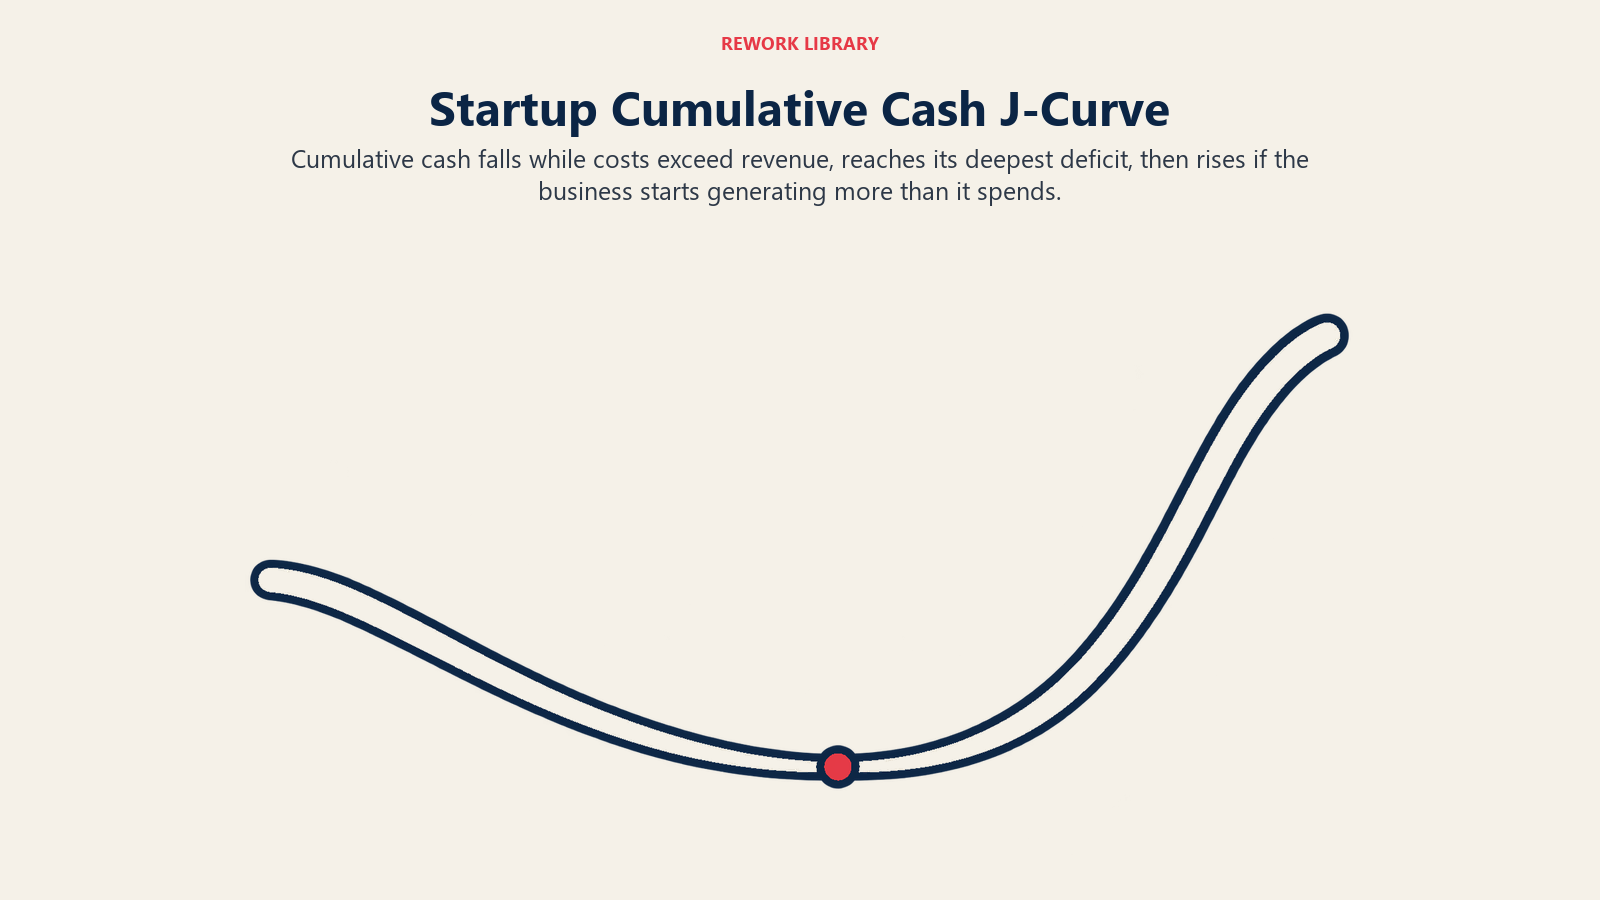
Con el tiempo, si el negocio funciona, los ingresos mensuales superan al gasto mensual, la línea toca fondo y sube. La forma es una J: un largo descenso, un punto bajo y luego un ascenso que acaba superando el nivel inicial. El punto bajo es el mayor déficit de efectivo acumulado que alcanza la empresa.
Tres cosas definen el valle en esa curva.
- Profundidad. Cuánto efectivo consume la empresa antes de que la curva cambie. Lo determinan el burn rate (tasa de consumo de caja) y cuánto dura el descenso.
- Longitud. Cuántos meses pasan entre el primer dólar gastado y el primer mes en que el negocio se paga solo.
- Financiación disponible. Si el efectivo de la empresa cubre toda la profundidad del descenso. Esa es la línea entre un valle que se cruza y uno que acaba con la empresa.
Una buena manera de decirlo: el valle no es peligroso porque el efectivo baje. Es peligroso cuando el runway (autonomía financiera) termina antes de que la curva cambie. Una empresa que captó lo suficiente para llegar al fondo y salir nunca estuvo en peligro mortal. Una que captó la misma cantidad pero descubrió que el fondo era el doble de profundo de lo planeado, sí.
La etiqueta "curva J" se usa también en capital privado y capital de riesgo para los retornos de un fondo, que muestran retornos negativos al principio por comisiones y castigos contables antes de que lleguen las ganancias. Es una forma relacionada para otra cosa (el fondo de un inversionista, no el efectivo de una sola empresa), así que revise a cuál se refiere una fuente.
Por qué se abre el valle
La brecha entre gasto e ingreso no es en sí misma un fallo de gestión. La mayoría de las razones son estructurales.
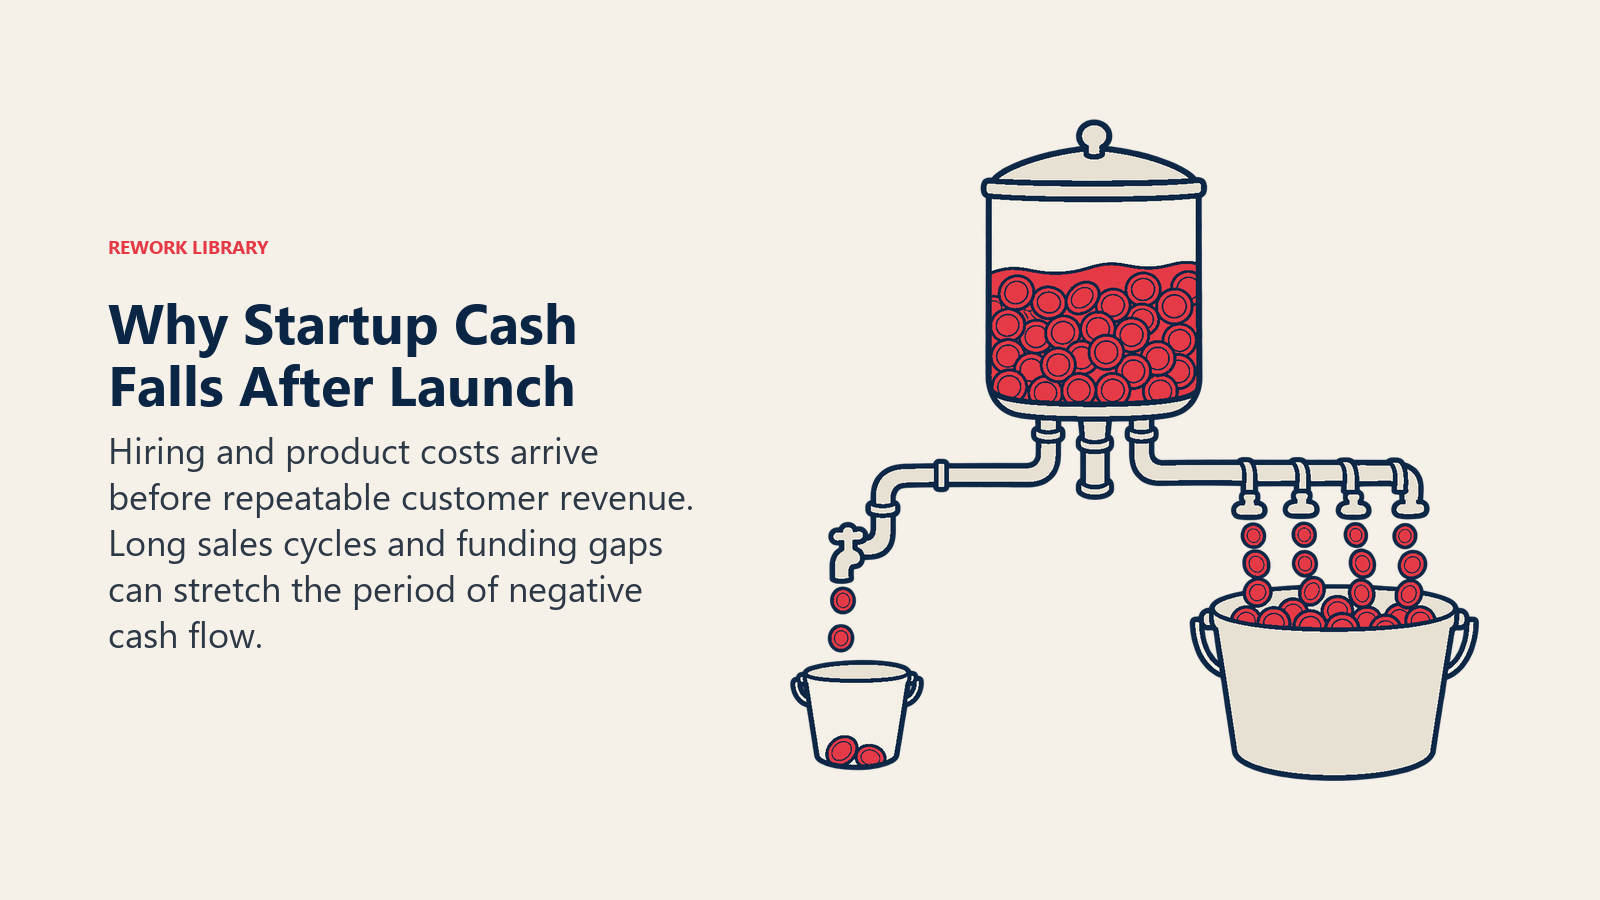
Los costos van primero, los ingresos llegan después. Una empresa tiene que contratar, construir y lanzar antes de poder vender. Incluso después del lanzamiento, los primeros clientes tardan en encontrarse, probar y convertirse. Con clientes empresariales, los ciclos de venta de varios meses hacen que el gasto de hoy produzca ingresos el próximo trimestre o más tarde.
Los primeros ingresos son pequeños e irregulares. Los primeros clientes suelen tener descuento, estar en pilotos o con plazos cortos. Los ingresos que existen pueden no ser todavía repetibles, por lo que no se pueden pronosticar con confianza.
El producto aún no ha terminado de aprender. Muchas startups lanzan antes de saber qué clientes valoran más el producto. Averiguarlo exige iterar, y iterar cuesta meses. Por eso el valle se solapa con la búsqueda del product-market fit. Hasta que la empresa tiene ajuste, aumentar el gasto tiende a alargar el descenso en lugar de acortarlo.
La financiación llega por rondas, no de forma continua. El efectivo entra en bloques, y entre bloque y bloque la empresa tiene que demostrar lo suficiente para captar el siguiente. La brecha entre rondas es donde muchos valles se vuelven fatales, porque los inversionistas valoran a una empresa por su trayectoria, y una trayectoria plana o poco clara no supera el listón.
Las expectativas cambian entre etapas. Un inversionista seed puede respaldar a un equipo y una tesis. Un inversionista de Series A normalmente quiere evidencia: clientes, retención, una manera repetible de adquirir más. El cambio en lo que cuenta como prueba es en sí mismo un obstáculo. La etapa seed es donde se construye esa primera prueba, y la financiación Series A, B y C explica en qué se diferencian las rondas.
La crisis de la Series A
La versión más conocida de la brecha de financiación es la llamada crisis de la Series A (Series A crunch): las empresas que captaron una ronda seed encuentran difícil captar la siguiente.
Crunchbase, un proveedor de datos de capital de riesgo, hace seguimiento de esto para las startups estadounidenses que captaron rondas seed de $1 millón o más. En un análisis de mayo de 2026 de Gené Teare, Crunchbase informó de que, de las empresas que captaron una ronda seed de $1 millón o más en 2023, solo el 24% había avanzado más. El mismo artículo dice que las startups estadounidenses han tardado más en captar una Series A tras una ronda seed de ese tamaño, con una brecha que ahora supera los dos años.
Se aplican tres advertencias. Esta es una población de startups estadounidenses respaldadas por capital de riesgo con rondas seed de $1 millón o más, no de startups en general. "Avanzó más" es la medida de Crunchbase de financiación en etapas posteriores, que no es lo mismo que la empresa esté sana o no. Y las cohortes recientes aún no han tenido mucho tiempo, así que sus cifras cambiarán a medida que más empresas lleguen a su siguiente ronda.
Lo que respaldan los datos es el mecanismo, no una tasa precisa: cuanto más larga es la espera entre rondas, más parte del valle tiene que financiar una empresa con su efectivo existente, y más se convierte en riesgo un burn rate fijado para un calendario más rápido. Una bridge round es un parche, y una down round es uno de los costos de captar desde una posición más débil.
Modelos con nombre que describen el mismo tramo
Varios marcos conocidos describen partes del valle desde ángulos distintos. No compiten; miran partes diferentes del mismo problema.
| Modelo | Fuente | Qué describe | Población |
|---|---|---|---|
| Valle de la muerte (política) | Literatura de transferencia de tecnología, tratada en un volumen del National Research Council de 1999 | La brecha entre la investigación básica y el desarrollo de productos impulsado por la industria | Instituciones de investigación y comercialización de tecnología |
| Valleys of Death and Darwinian Seas | Auerswald y Branscomb, 2003 | Las brechas de financiación de tecnología en etapa inicial y la selección del mercado que viene después | Innovación basada en tecnología en EE. UU. |
| Trough of sorrow (valle de la tristeza) | Trazado por Paul Graham y otros socios de Y Combinator, según lo describe Andrew Chen | La fase intermedia tras desvanecerse el entusiasmo inicial y antes del product-market fit | Startups respaldadas por capital de riesgo |
| Abismo (chasm) | Geoffrey Moore | La brecha entre los early adopters y el mercado masivo | Adopción de productos tecnológicos |
| Crisis de Greiner | Larry Greiner | Las crisis que obligan a una empresa en crecimiento a cambiar cómo se gestiona | Organizaciones en crecimiento |
Fíjese en lo que difiere. El modelo de política trata de quién paga el trabajo inicial riesgoso. El trough of sorrow trata de la moral y las métricas en la mitad. El abismo trata de los clientes. Solo la visión del flujo de caja, la curva J, mide lo que realmente acaba con una empresa: el dinero.
Qué dicen los datos de supervivencia
Los datos públicos más limpios no tratan específicamente de startups. La Oficina de Estadísticas Laborales (BLS) de EE. UU. publica la supervivencia de los establecimientos del sector privado por año de apertura, que cubre todo establecimiento nuevo del sector privado, de restaurantes a oficinas de software. Un establecimiento es una sola ubicación física, no una empresa, así que un cierre puede significar que un negocio fracasó, se mudó, se fusionó o se vendió.
Para la cohorte de establecimientos que abrieron en el año terminado en marzo de 2013, la tabla ofrece estas cifras.
| Años desde la apertura | Proporción de la cohorte original que sigue operando | Proporción de los supervivientes del año anterior que sigue operando |
|---|---|---|
| 1 | 79.6% | 79.6% |
| 2 | 68.9% | 86.6% |
| 3 | 61.4% | 89.0% |
| 4 | 55.3% | 90.1% |
| 5 | 50.6% | 91.5% |
| 10 | 34.7% | 92.2% (solo el año 10) |
La cohorte más reciente con un primer año completo, la del año terminado en marzo de 2024, muestra que el 77.9% sigue operando tras un año. El dato más reciente de la tabla es de marzo de 2025, cuando la tasa de supervivencia desde el nacimiento de la cohorte de 2013 era del 30.4%.
Importan dos lecturas.
Primero, la caída más pronunciada ocurre en el año uno. Aproximadamente uno de cada cinco establecimientos de la cohorte de 2013 había desaparecido en doce meses. Eso es coherente con la idea de que el tramo más temprano es el más riesgoso, aunque los datos no pueden decir por qué cerró un establecimiento en concreto.
Segundo, la tasa anual de pérdida baja con el tiempo. Los supervivientes de años anteriores tienen más probabilidad de superar el siguiente: la proporción sube del 79.6% en el año uno al 91.5% en el año cinco. En lenguaje llano, las probabilidades mejoran cuanto más tiempo lleva operando un negocio. Eso encaja con la forma del valle, donde lo difícil es al principio y el riesgo se alivia una vez establecidos los ingresos. Pero no demuestra la causa. Los negocios más antiguos difieren de los más nuevos en muchos aspectos, y los supervivientes son, por definición, los que no fueron filtrados.
La salvedad sobre la población es la importante. Son establecimientos, no empresas, y no son startups respaldadas por capital de riesgo. Una nueva empresa de software respaldada por capital de riesgo, un restaurante nuevo y una nueva sucursal de una empresa existente están todos en los datos. Úselos como referencia de lo difícil que es mantener en marcha cualquier negocio nuevo, no como las probabilidades de una startup tecnológica. Los datos de graduación de Crunchbase vistos arriba cubren una población más estrecha (startups estadounidenses con rondas seed de $1 millón o más), y las dos series responden a preguntas distintas. Una trata de seguir abierto. La otra, de captar la siguiente ronda.
Cómo el runway y el burn rate enmarcan el valle
Si el valle es una curva, el runway y el burn rate son la manera en que un fundador lee en qué punto de la curva está la empresa.
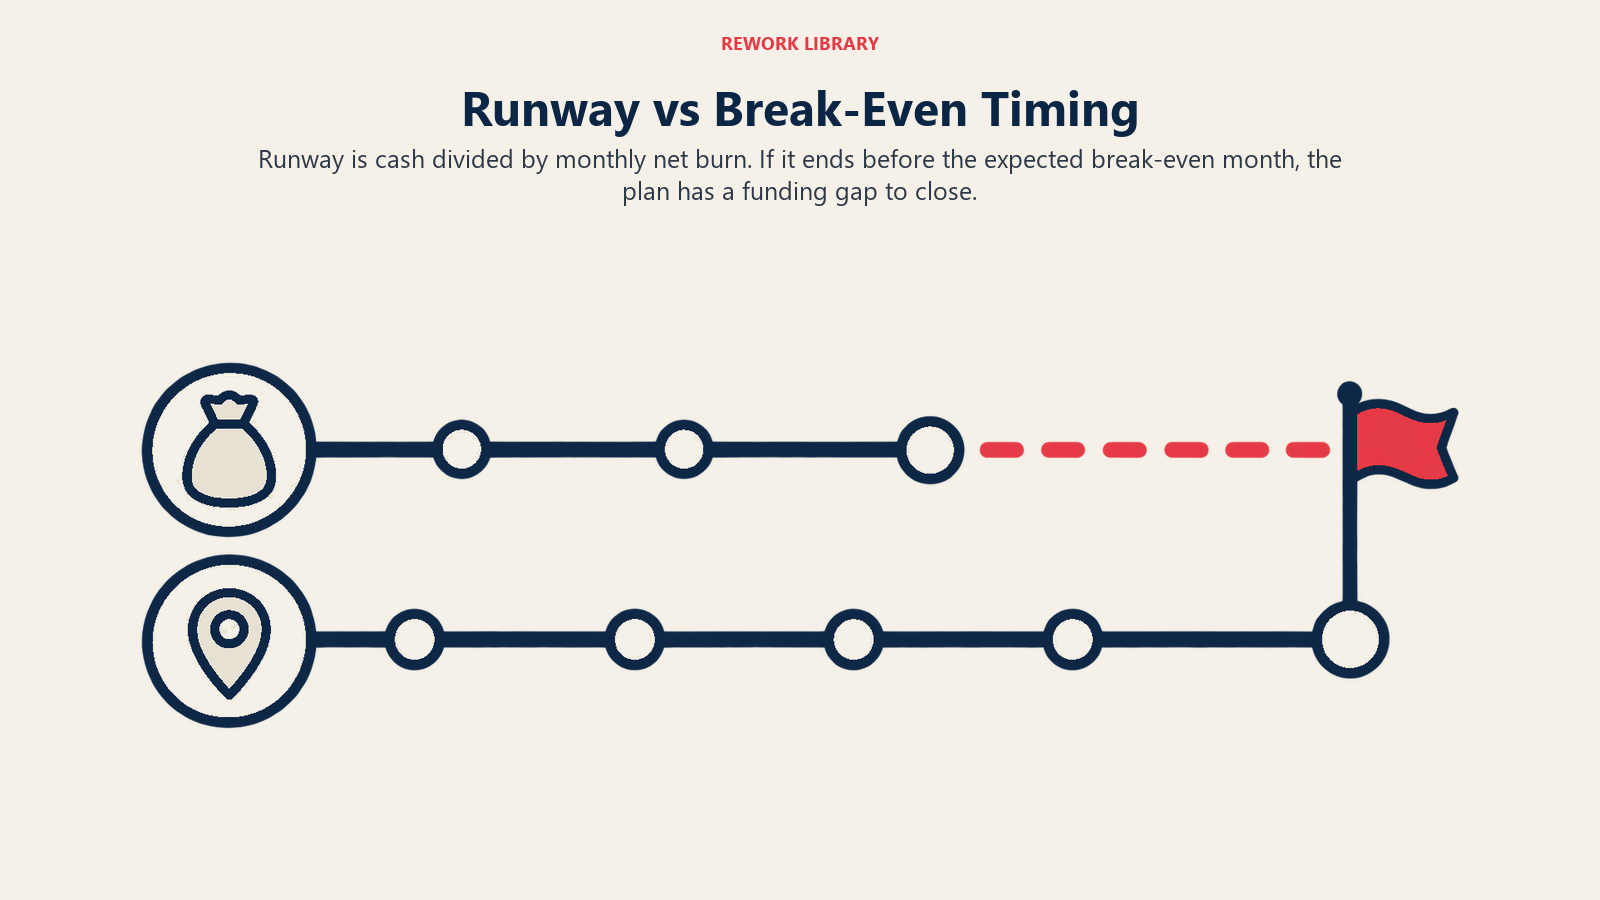
El burn rate es el efectivo neto que pierde la empresa por mes. El runway es el efectivo disponible dividido entre ese burn, expresado en meses. Juntos dan una fecha límite: el día en que el efectivo llega a cero si nada cambia.
El valle añade una segunda pregunta. ¿Cuántos meses faltan para que el negocio se pague solo? Si el runway es de 18 meses y la empresa espera llegar al punto de equilibrio en 24, el plan tiene un hueco de seis meses. Solo hay unas pocas maneras de cerrar un hueco así, y cada una cuesta algo:
- Captar más dinero, lo que diluye la propiedad y depende de que los inversionistas digan que sí.
- Recortar el burn, lo que frena el trabajo que se suponía que iba a producir los ingresos.
- Subir los ingresos más rápido, lo que depende de una respuesta del mercado que nadie controla.
- Acortar el camino acotando el producto o el cliente a lo que está más cerca de pagar.
Ninguna es gratuita, y ninguna está garantizada. Lo que hace este enfoque es hacer visible el dilema desde temprano, cuando hay más opciones, en lugar de tarde, cuando solo queda una.
Algunas señales suelen mostrar dónde está una empresa en la curva. Una retención que se sostiene sugiere que el descenso puede estar tocando fondo. Un ciclo de venta que no deja de alargarse sugiere lo contrario. Si el equipo no sabe decir su mes de equilibrio, aún no tiene un plan para el valle.
Dónde encaja el valle en el modelo de etapas
El valle no corresponde a una sola etapa. Empieza tras la primera financiación externa y recorre la etapa en que esté la empresa cuando los ingresos por fin la alcancen. Para muchas empresas de software eso significa la etapa seed y la parte inicial de la siguiente. Las etapas de una startup siguen esa secuencia, de la idea a la salida. Las empresas que cruzan el valle suelen pasar a una fase de scale-up.
Datos clave: el valle de la muerte de las startups
- El valle de la muerte tiene dos significados: una brecha de financiación entre la investigación y el producto en la política de innovación, y un tramo de flujo de caja acumulado negativo entre el lanzamiento y los ingresos sostenibles en las finanzas de startups.
- Un volumen de 1999 del National Research Council describe la brecha entre la investigación básica y el desarrollo de productos impulsado por la industria como el "valle de la muerte", en un discurso sobre el informe de política científica del representante Vernon Ehlers.
- El artículo de 2003 de Auerswald y Branscomb, Valleys of Death and Darwinian Seas, sostiene que las asimetrías de información y de motivación pueden disuadir la inversión privada en tecnología en etapa inicial.
- La curva J del efectivo acumulado baja cuando el gasto supera a los ingresos, toca fondo y luego sube si el negocio funciona. El valle es fatal cuando el runway termina antes de que la curva cambie.
- Entre los establecimientos del sector privado de EE. UU. que abrieron en el año terminado en marzo de 2013, el 50.6% seguía operando tras cinco años y el 34.7% tras diez. Son establecimientos, no startups.
- Crunchbase encontró que solo el 24% de las startups estadounidenses que captaron una ronda seed de $1 millón o más en 2023 había avanzado más, y que la espera por una Series A ahora supera los dos años.
Lecturas relacionadas

Co-Founder & COO
On this page
- Dos significados de una misma expresión
- La curva J del efectivo acumulado
- Por qué se abre el valle
- La crisis de la Series A
- Modelos con nombre que describen el mismo tramo
- Qué dicen los datos de supervivencia
- Cómo el runway y el burn rate enmarcan el valle
- Dónde encaja el valle en el modelo de etapas
- Lecturas relacionadas