Crecimiento vs rentabilidad: cómo equilibran las startups ambos objetivos
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Toda empresa joven acaba enfrentándose a la misma pregunta. ¿Gasta dinero para crecer más rápido, o se contiene y gana dinero ahora? Ninguna respuesta es correcta en todas partes. La disyuntiva es real, cambia con el negocio y su etapa, y la mayor parte del pensamiento útil sobre ella se reduce a unas pocas pruebas sencillas.
Este artículo explica por qué las startups respaldadas por capital de riesgo se inclinan por el crecimiento, cuándo falla esa lógica y tres herramientas que los fundadores y los inversores usan para juzgar el equilibrio: la prueba de default alive de Paul Graham, la Regla del 40 y el burn multiple. También cubre cómo cambia el equilibrio a medida que la empresa madura. Si no está familiarizado con el vocabulario de la etapa inicial, una guía sobre las etapas de una startup es un mapa útil para empezar.
Por qué las startups suelen elegir el crecimiento
Una pequeña empresa normal puede plantearse con sensatez ser rentable desde el principio. Una startup respaldada por capital de riesgo normalmente no puede, y normalmente no quiere. Hay tres razones habituales.
Los unit economics premian la escala. Si cada cliente vale más de lo que cuesta conseguirlo, entonces añadir clientes añade valor. Cuando eso es cierto, gastar hoy para adquirir clientes es una inversión, no una pérdida. La prueba son los unit economics: si las cuentas salen por cliente, crecer más rápido solo significa obtener antes más de algo bueno.
Los mercados se capturan. En algunas categorías, la primera empresa que alcanza una gran cuota obtiene ventajas duraderas, como marca, distribución o condiciones con proveedores. Un rival que espera a ser rentable puede encontrar que los buenos clientes ya están tomados.
Los efectos de red favorecen al más grande. En marketplaces, productos sociales y plataformas, cada nuevo usuario hace que el producto sea más valioso para los demás. Ir ligeramente por delante puede convertirse en una bola de nieve que da una ventaja difícil de cerrar. La versión extrema de este pensamiento es el blitzscaling, que prioriza deliberadamente la velocidad sobre la eficiencia.
Los tres argumentos comparten una condición: el crecimiento tiene que estar comprando algo duradero. Ahí es también donde la lógica falla.
Cuando la lógica del crecimiento primero falla
"Crecer ahora, ganar después" es una apuesta, no una ley. Suele salir mal de unas cuantas maneras reconocibles.
- Los unit economics nunca fueron buenos. Si cada cliente cuesta más de atender y conseguir de lo que llegará a pagar, el crecimiento profundiza la pérdida. Más volumen empeora un mal modelo.
- No hay un verdadero foso defensivo. Si un competidor puede copiar el producto y los clientes no son fieles, el mercado no está "capturado". Está alquilado.
- El crecimiento se compra, no se gana. La adquisición de pago puede hacer que un gráfico de crecimiento luzca sano mientras la demanda de fondo es escasa. Cuando se detiene el gasto, se detiene el crecimiento.
- La financiación no está garantizada. Un plan que depende de levantar la siguiente ronda queda expuesto si la ronda no llega.
Ese último punto es el corazón del planteamiento de Paul Graham, que veremos a continuación. Y una señal de alerta relacionada es si la empresa ha encontrado demanda real en absoluto. Si no la ha encontrado, la velocidad no es la solución; vea product-market fit explicado antes de inyectar dinero.
Default alive o default dead
En su ensayo de octubre de 2015 Default Alive or Default Dead?, Paul Graham ofrece una prueba sencilla para una startup que aún no ha alcanzado la rentabilidad. La plantea como una pregunta: suponiendo que los gastos se mantengan constantes y que el crecimiento de los ingresos sea el de los últimos meses, ¿llega la empresa a la rentabilidad con el dinero que le queda?
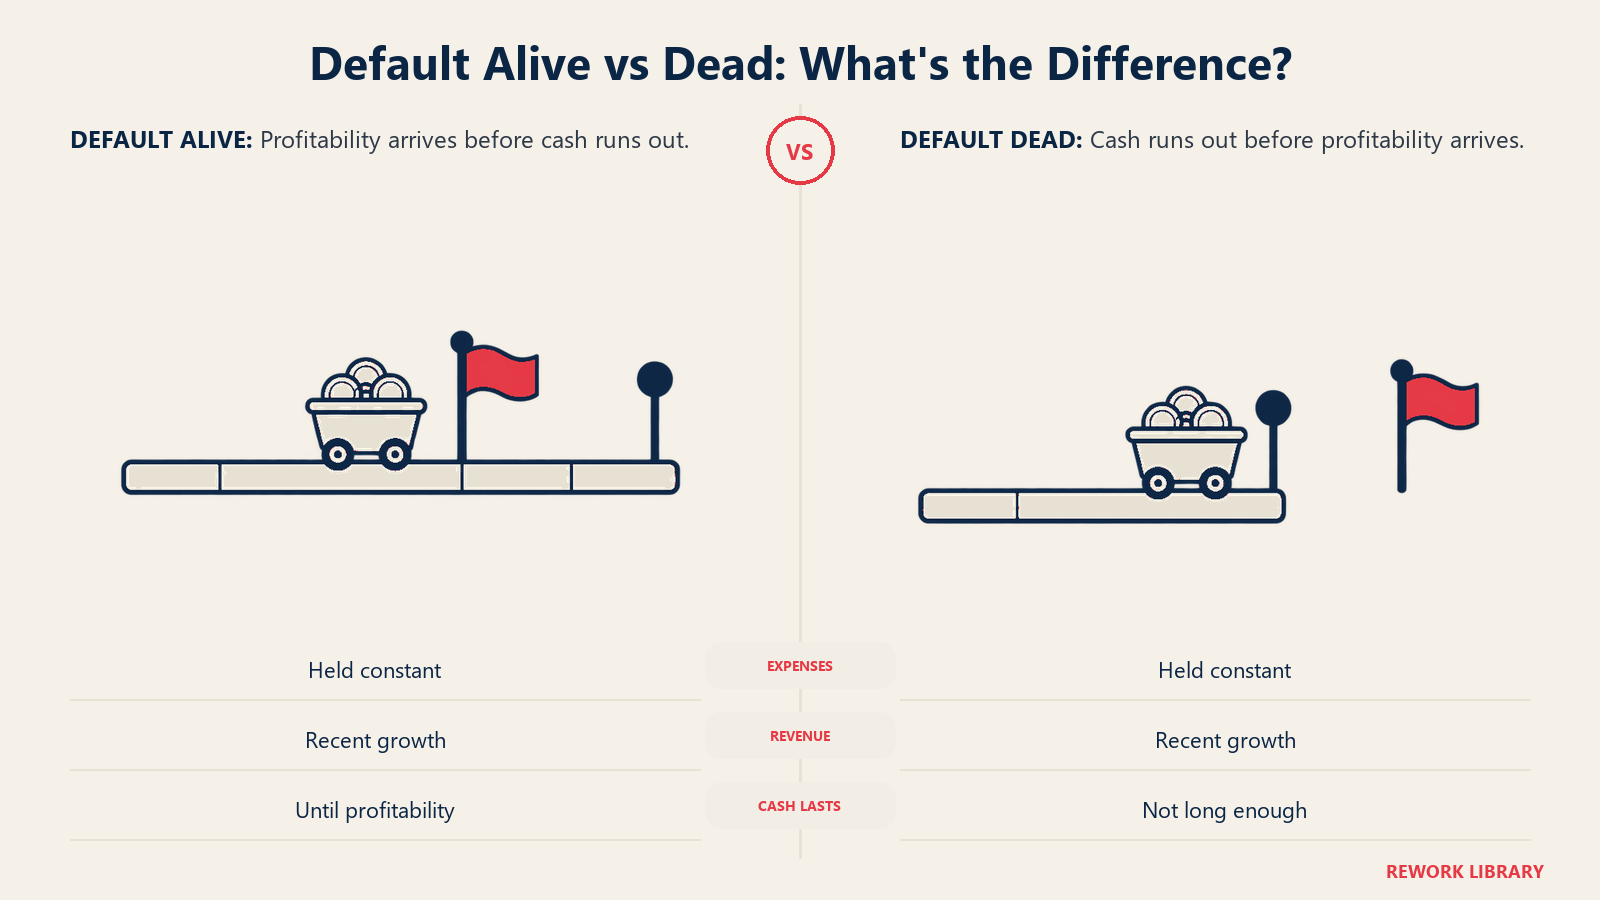
Si la respuesta es sí, la empresa es default alive. Si no, es default dead. La prueba es útil porque sustituye el optimismo vago por una comprobación aritmética con números que los fundadores ya tienen.
Vale la pena conservar otros dos puntos del ensayo. Primero, Graham señala que, si usted tiene un crecimiento de ingresos pronunciado, y da como ejemplo "más de 5 veces al año", puede empezar a contar con que los inversores se interesen aunque no sea rentable. Pero añade que los inversores son tan volubles que nunca se puede hacer más que empezar a contar con ellos. Segundo, observa que hay una conexión sorprendentemente escasa entre cuánto gasta una startup y qué tan rápido crece.
Esa segunda observación va en contra del reflejo de que gastar más siempre significa crecer más. Graham también sostiene que el problema real de una empresa default dead suele ser el producto, que resulta solo moderadamente atractivo, y que la solución suele ser hacer cosas que no escalan o rediseñar el producto en lugar de simplemente recortar costos.
Esta es una forma aproximada de hacer la comprobación usted mismo:
- Tome sus gastos mensuales actuales y manténgalos constantes.
- Proyecte los ingresos hacia adelante con su ritmo de crecimiento reciente.
- Encuentre el mes en que los ingresos cubren por primera vez los gastos.
- Compare la caja que quemaría para llegar allí con la caja que tiene.
Si la caja se acaba primero, con los números de hoy usted es default dead. Su runway (autonomía financiera) y su burn rate (tasa de consumo de caja) son los dos datos que hacen el trabajo.
Datos clave: crecimiento vs rentabilidad
- La prueba de default alive de Graham pregunta si una empresa alcanza la rentabilidad con su caja restante si los gastos se mantienen constantes y los ingresos crecen a su ritmo reciente (fuente).
- Graham escribe que un crecimiento de ingresos pronunciado permite empezar a contar con el interés de los inversores, pero que estos son demasiado volubles como para contar con ellos del todo (fuente).
- La versión de Brad Feld de la Regla del 40 dice que la tasa de crecimiento más el beneficio deben sumar 40% (fuente).
- Feld atribuye la regla a un inversor de etapa avanzada que la llamó la regla del 40%, y la aplica a empresas SaaS a escala (fuente).
- David Sacks define el burn multiple como la quema neta dividida entre el ARR nuevo neto (fuente).
La Regla del 40
La Regla del 40 es un atajo para juzgar si una empresa equilibra con sensatez el crecimiento y el beneficio. En su publicación de febrero de 2015 The Rule of 40, Brad Feld la enuncia con claridad: su tasa de crecimiento más su beneficio deben sumar 40%. Se la atribuye a un inversor de etapa avanzada que conoció en una reunión del board, cuya firma la llamaba la regla del 40%, en lugar de reclamarla como propia.
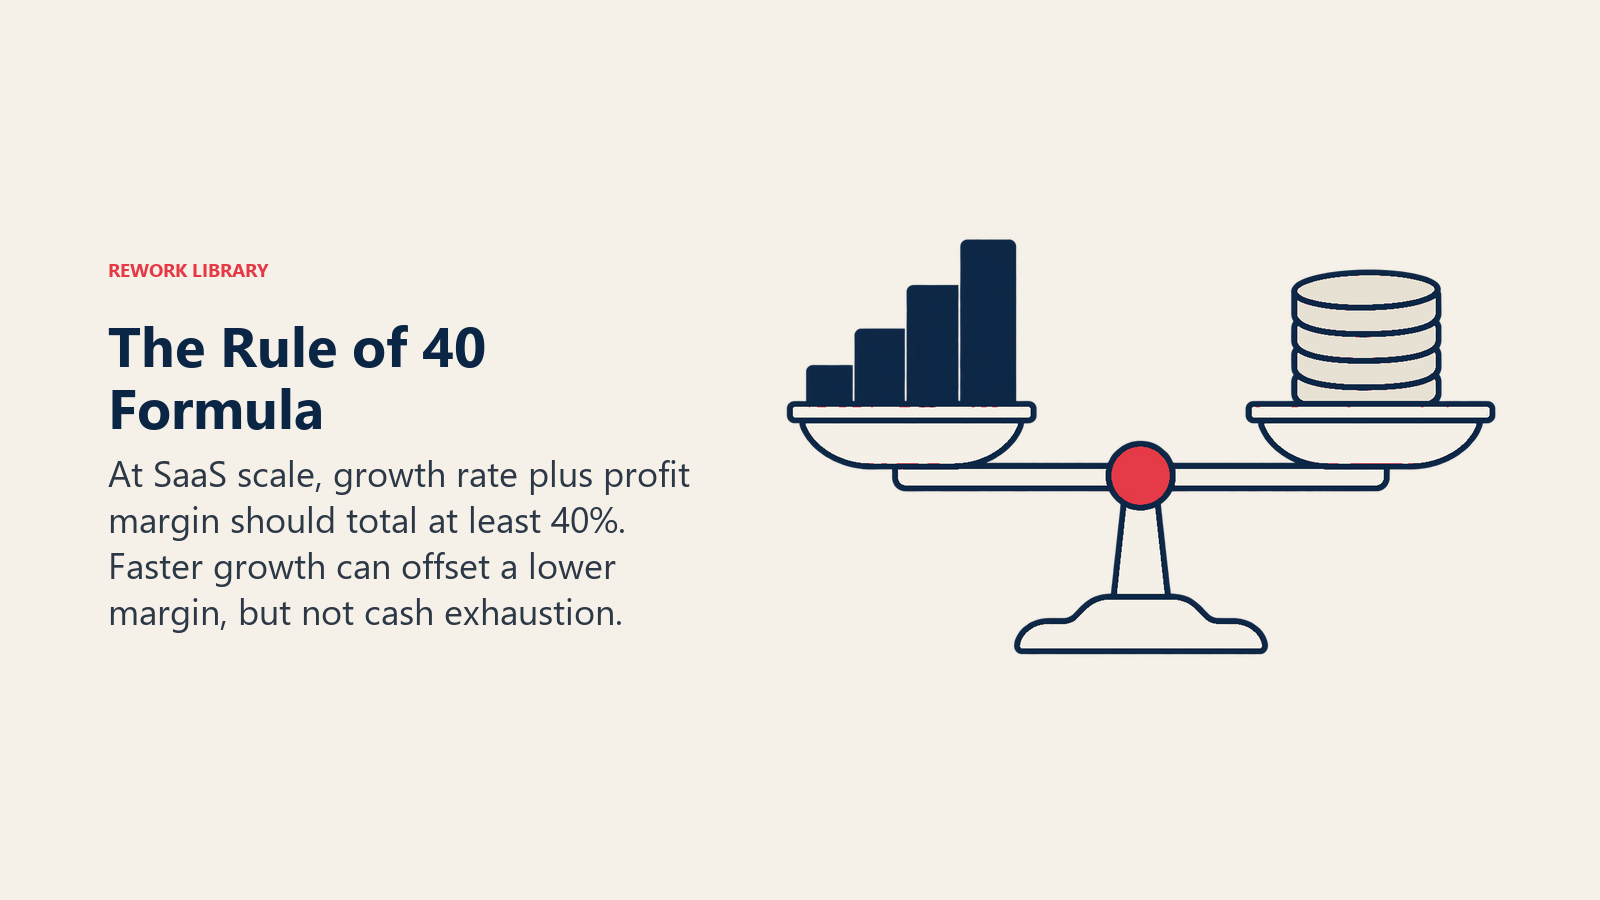
La idea es que el crecimiento y el beneficio son intercambiables hasta un límite. Los ejemplos de Feld: una empresa que crece 20% debería ganar 20% de beneficio, una que crece 40% puede quedar en equilibrio, y una que crece 50% puede permitirse una pérdida de 10%. Sugiere usar el crecimiento interanual del MRR para el lado del crecimiento y el EBITDA para el lado del beneficio, y señala que la definición de beneficio puede variar. La plantea para empresas SaaS a escala, así que encaja mal con una startup sin ingresos.
Este es un ejemplo práctico hipotético, con números inventados, para mostrar cómo funciona la aritmética.
| Empresa | Tasa de crecimiento | Margen de beneficio | Suma | ¿Cumple la regla? |
|---|---|---|---|---|
| A | 60% | -15% | 45% | Sí |
| B | 25% | 5% | 30% | No |
| C | 10% | 30% | 40% | Sí |
La empresa A pierde dinero, pero crece lo bastante rápido como para justificarlo. La empresa C crece despacio, pero es muy rentable. Ambas pasan. La empresa B está en el incómodo punto medio: no crece rápido y no gana mucho, así que ninguna de las dos historias la respalda.
La regla tiene límites. Es un promedio tosco de dos cosas muy distintas, y no dice nada sobre cuánto dura la caja. Una empresa puede llegar a 40 con una tasa de crecimiento a punto de desplomarse. Para la mecánica específica de SaaS, incluido cómo mejorar cada lado, vea el análisis a fondo sobre la optimización de la Regla del 40.
Burn multiple y crecimiento eficiente
La Regla del 40 funciona a escala. Antes, muchas startups no tienen un margen de beneficio que valga la pena medir, así que los inversores miran la eficiencia: ¿cuánta caja cuesta añadir cada unidad de crecimiento?
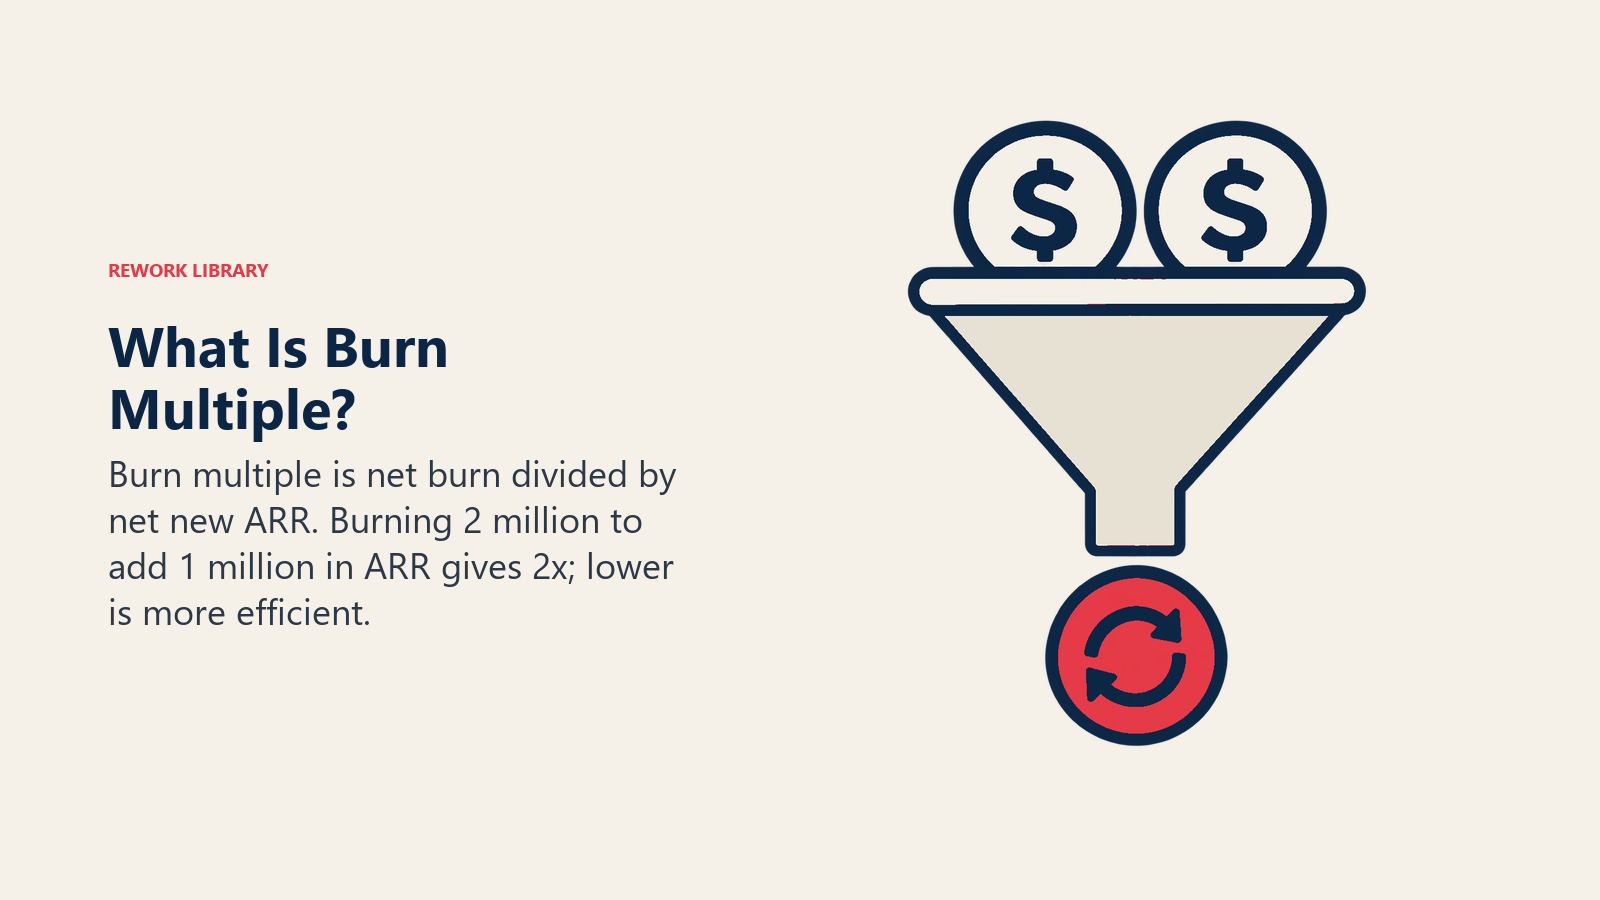
David Sacks, de Craft Ventures, popularizó el burn multiple en un artículo de abril de 2020, The Burn Multiple. Lo define como la quema neta dividida entre el ARR nuevo neto. Como ejemplo hipotético, si una empresa quema 2 millones y añade 1 millón de nuevos ingresos anuales recurrentes en el mismo período, su burn multiple es 2.
Cuanto más bajo, mejor, porque significa menos caja consumida por cada dólar de ingresos nuevos. Sacks establece referencias por etapa y sostiene que la cifra debería mejorar a medida que la empresa madura, y que un múltiplo que empeora señala problemas incluso cuando el crecimiento de cara al público luce bien. Vale la pena leer sus umbrales específicos en el original en lugar de citarlos aquí de segunda mano.
Lo que captura el burn multiple es la idea de crecimiento eficiente: crecer rápido sin necesitar montones de caja cada vez mayores para lograrlo. También complementa al default alive. El burn multiple le dice qué tan eficiente es el crecimiento de hoy, y la prueba de default alive le dice si esa eficiencia basta para sobrevivir.
Cómo cambia el equilibrio según la etapa
La mezcla adecuada no es fija. Se mueve a medida que cambian la empresa y su situación de financiación, y los cambios que siguen son patrones generales, no reglas con números asociados.
| Etapa | Énfasis típico | Por qué |
|---|---|---|
| Idea y pre-seed | Aprender, no crecer ni ganar | El objetivo es encontrar un problema real |
| Seed | Primeras señales de demanda y un modelo creíble | Los inversores financian evidencia de tracción, no un P&L terminado |
| Crecimiento | Escalar lo que funciona, vigilando la eficiencia | El gasto solo se justifica si los unit economics se sostienen |
| Madura | Beneficio y generación de caja | El crecimiento se ralentiza, así que el margen carga con más peso |
El artículo sobre etapa inicial vs etapa de crecimiento cubre cómo cambian las preguntas entre ambas. El hilo común es que el costo de equivocarse aumenta con el gasto. Al principio, gastar de más por una mala corazonada es sobrevivible. Más adelante, puede acabar con la empresa.
Los mercados de capital también importan. Cuando es fácil levantar dinero, quemar para crecer es barato de financiar, y cuando está escaso, los inversores hacen preguntas más duras sobre la eficiencia. Un fundador no puede controlar ese ciclo, y ese es el argumento práctico a favor del hábito de default alive: saber dónde estaría usted si no llegara dinero nuevo.
Una forma práctica de decidir
Juntar las herramientas da una rutina de decisión breve.
- Revise los unit economics. ¿Vale cada cliente más de lo que cuesta conseguirlo y atenderlo? Si no, corrija eso antes de gastar más.
- Ejecute la prueba de default alive. Con los números actuales, ¿llega a la rentabilidad antes de que se acabe la caja?
- Mida la eficiencia. ¿Cuál es su burn multiple y está mejorando o empeorando?
- Aplique la Regla del 40 una vez que esté a escala. ¿Superan el listón el crecimiento más el margen?
- Pregunte qué compra el gasto. Si compra un foso defensivo, un efecto de red o una base de clientes duradera, es inversión. Si solo compra un número en un gráfico, no lo es.
Y si las respuestas discrepan, confíe en la que esté más cerca de la caja. Una historia de crecimiento puede sobrevivir a muchos argumentos. Un saldo bancario de cero no.
Lecturas relacionadas

Co-Founder & COO